

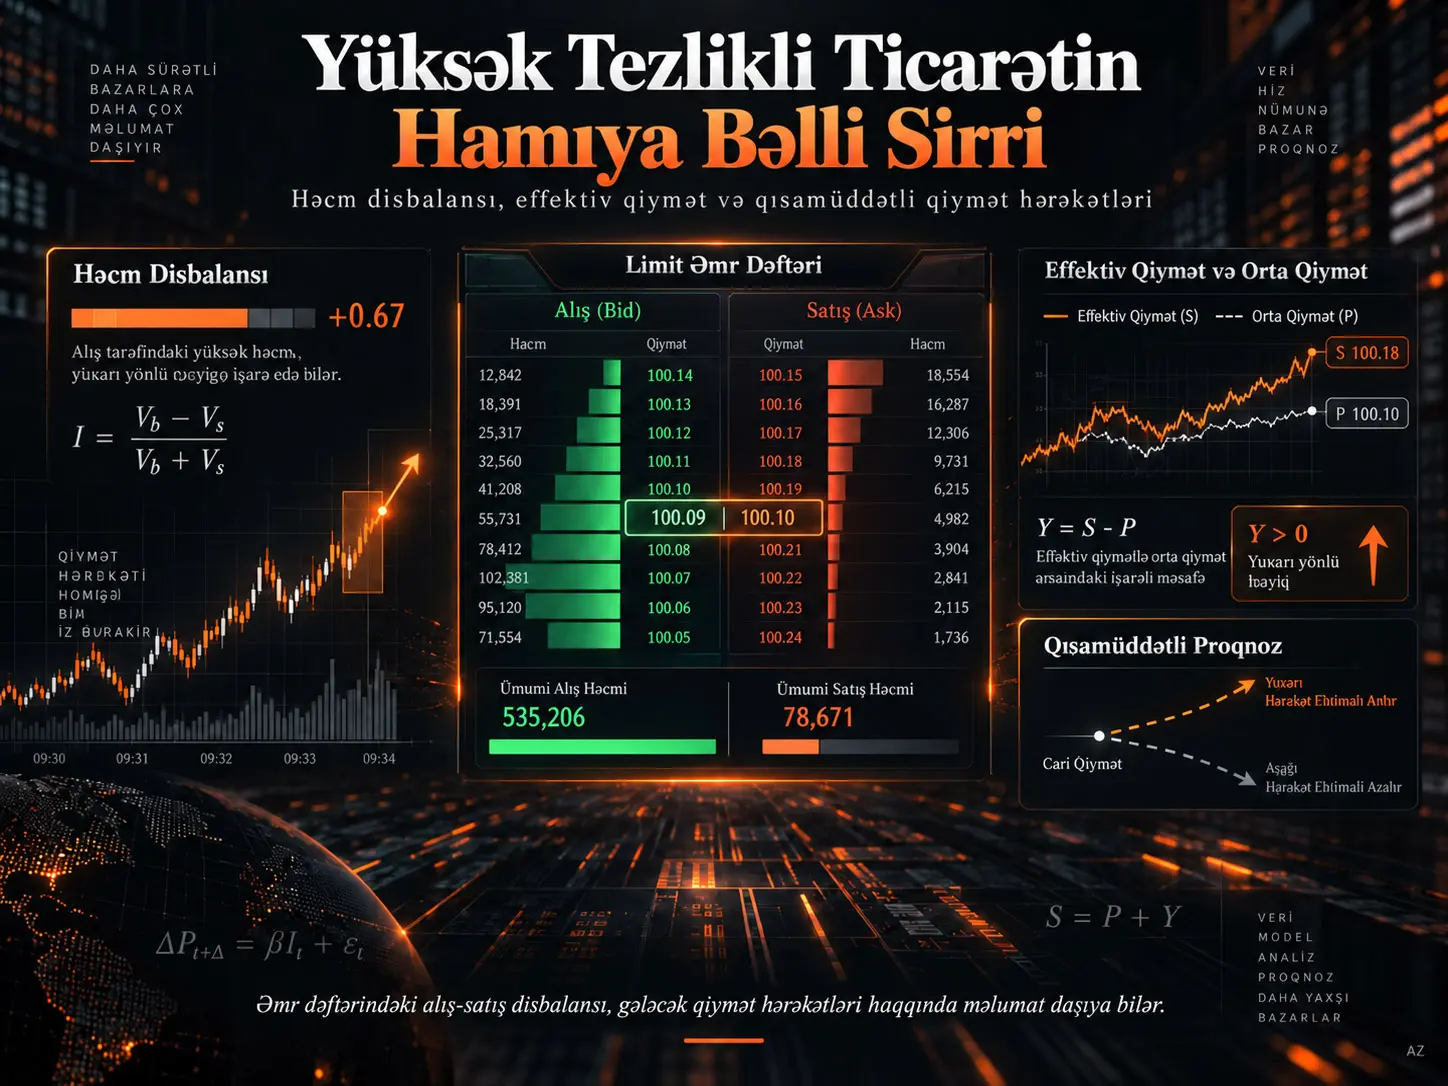
Limit əmr kitablarında ən yaxşı alış və satış səviyyələrində yerləşən həcmlərin bir-birinə nisbətən disbalansı qısamüddətli orta qiymət hərəkətləri ilə güclü şəkildə əlaqələndirilən əsas bazar mikroyapısı göstəricilərindən biridir. Bu tədqiqat ənənəvi “həcm disbalansından qiyməti proqnozlaşdırma” yanaşmasını tərsinə çevirərək belə bir sualı araşdırır: Gələcək qiymət hərəkətləri barədə məlumatı olan rasional market-meyker alış və satış tərəflərində hansı həcmləri kotirovka etməyi seçər? Müəlliflər effektiv qiymətin qeyri-müəyyənlik zonaları vasitəsilə orta qiyməti istiqamətləndirdiyi, market-meykerin isə yalnız ən yaxşı alış və satış qiymətlərində həcm müəyyən etdiyi stoxastik optimal idarəetmə modeli qururlar. Modeldə market-meyker terminal qazancının eksponensial faydasını maksimumlaşdırarkən inventar riskini də idarə edir. Yaranan Hamilton–Jacobi–Bellman tənlikləri üçün klassik həllin mövcudluğu və yeganəliyi göstərilir; fasiləsiz inventar halında optimal idarəetmə siyasətinin də yeganəliyi sübut olunur. Ədədi nəticələr məqbul parametrlərdə optimal kotirovkalardan yaranan həcm disbalansının effektiv qiymətlə orta qiymət arasındakı məsafə ilə monoton şəkildə dəyişə bildiyini və beləliklə gələcək qiymət hərəkətləri barədə məlumat daşıya bildiyini göstərir. Model, həmçinin ümumi əməliyyat həcmini artırmağı hədəfləyən platforma üçün tick size seçiminin necə optimallaşdırıla biləcəyini araşdırmaq məqsədilə istifadə olunur.
Həcm disbalansı (volume imbalance), ən yaxşı alış səviyyəsindəki kotirovka həcmi \(q^b\) ilə ən yaxşı satış səviyyəsindəki kotirovka həcmi \(q^a\) arasındakı nisbi fərqdir. Tədqiqatda:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
kimi müəyyən edilir. \(I\) qiyməti +1-ə yaxınlaşdıqca alış tərəfinin, −1-ə yaxınlaşdıqca isə satış tərəfinin nisbi olaraq daha güclü olduğu əmr kitabı yaranır.
| Komponent | Modeldəki qarşılığı |
|---|---|
| Effektiv qiymət | Bachelier modeli ilə hərəkət edən \(S_t\) |
| Orta qiymət | Tick şəbəkəsində sıçrayan \(P_t\) |
| Əsas siqnal | \(Y_t=S_t-P_t\) |
| Market-meykerin idarəetməsi | Ən yaxşı ask və bid səviyyələrində \(q^a\) və \(q^b\) həcmləri |
| Bazar əmrləri | İşarələnmiş Poisson prosesləri |
| Risk üstünlüyü | Eksponensial fayda, risk həssaslığı \(\gamma\) |
| İnventar | \([-\bar Q,\bar Q]\) intervalında məhdud |
| Optimallaşdırma | HJB tənlik sistemi |
Həcm disbalansı nə üçün vacibdir?
Limit əmr kitabının ən üst səviyyəsində alış həcmi satış həcmindən nəzərəçarpacaq dərəcədə böyük olduqda, qısa müddətdə yuxarı istiqamətli qiymət hərəkətinin daha ehtimallı olması maliyyə mikroyapısı ədəbiyyatında tez-tez müşahidə edilən əlaqədir. Eyni şəkildə, satış həcminin üstünlük təşkil etməsi aşağı istiqamətli hərəkətlərlə əlaqələndirilə bilər.
Bu müşahidəyə görə həcm disbalansı çox vaxt effektiv qiymətin proqnozlaşdırılmasında istifadə olunur. Məsələn, alış və satış qiymətlərini həcm disbalansına görə çəkiləndirən weighted mid-price, əmr kitabındakı təzyiqdən asılı olaraq adi orta qiymətdən ask və ya bid tərəfinə yaxınlaşa bilər.
Lakin bu yanaşma aşağıdakı əsas sualı açıq saxlayır: Həcm disbalansı nə üçün gələcək qiymət barədə məlumat daşıyır? Tədqiqatın yeniliyi məhz bu nöqtədədir. Müəlliflər həcm disbalansını qiymət hərəkətlərinin girişi kimi qəbul etmək əvəzinə, onu qiymət siqnalını bilən optimal market-meykerin davranışının nəticəsi kimi yaradırlar.
Həcm Disbalansı Qiymət Hərəkətini Nə Üçün Proqnozlaşdıra Bilər?
Modeldə market-meyker effektiv qiymətin orta qiymətə nəzərən harada yerləşdiyini bilir. Effektiv qiymət orta qiymətdən yuxarı olduqda gələcəkdə orta qiymətin yuxarı istiqamətli sıçrayışı daha ehtimallı olur; market-meyker bu məlumata əsasən satış tərəfindəki həcmi azaldıb alış tərəfindəki həcmi artıra bilər. Beləliklə optimal kotirovka davranışı müsbət həcm disbalansı yaradır. Effektiv qiymət orta qiymətdən aşağı olduqda mexanizm əksinə işləyir. Buna görə də disbalans model daxilində qiymət siqnalına rasional kotirovka reaksiyası kimi meydana çıxır.
Effektiv qiymət və orta qiymət eyni anlayış deyil
Tədqiqatda effektiv qiymət \(S_t\), fasiləsiz hərəkət edən əsas dəyər siqnalıdır və Bachelier modeli ilə:
\[ dS_t=\sigma\,dW_t \]
şəklində müəyyən edilir. Burada \(\sigma\) volatilliyi, \(W_t\) isə Brown hərəkətini göstərir.
Müşahidə olunan orta qiymət \(P_t\) isə fasiləsiz hərəkət etmir. Tick ölçüsü \(\delta\) olan diskret qiymət şəbəkəsində yerləşir və effektiv qiymət müəyyən baryerlərə çatdıqda sıçrayır.
Analizin mərkəzindəki vəziyyət dəyişəni:
\[ Y_t=S_t-P_t \]
kimi müəyyən edilən effektiv qiymətlə orta qiymət arasındakı işarəli məsafədir. Müsbət \(Y_t\), effektiv qiymətin cari orta qiymətdən yuxarı olduğunu; mənfi qiymət isə aşağıda olduğunu göstərir.
Qeyri-müəyyənlik Zonası Modeli Qiymət Sıçrayışlarını Necə İzah Edir?
Orta qiymət effektiv qiymət cari qiymətin ətrafındakı qeyri-müəyyənlik zolağında hərəkət etdiyi müddətdə eyni səviyyədə qalır. Effektiv qiymət yuxarı və ya aşağı baryerə çatdıqda orta qiymət uyğun istiqamətdə sıçrayır. Beləliklə fasiləsiz hərəkət edən effektiv qiymətlə diskret tick şəbəkəsində müşahidə olunan bazar qiymətləri arasında riyazi əlaqə qurulur.
Qeyri-müəyyənlik zonasının sərhədləri cari orta qiymətə nəzərən:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
və
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
kimi müəyyən edilir. Effektiv qiymət yuxarı baryerə toxunduqda orta qiymət yuxarı, aşağı baryerə toxunduqda isə aşağı sıçrayır. \(\eta\), qeyri-müəyyənlik zonasının nisbi ölçüsünü idarə edir.
Mənbə Şəkil 1-də bu mexanizm nümunəvi \(S_t\) və \(P_t\) trayektoriyası üzərində göstərilir. Effektiv qiymət qırmızı baryerlərə çatdıqda orta qiymətin diskret şəkildə dəyişdiyi; aşağıdakı qrafikdə isə buna uyğun \(Y_t\) prosesinin baryerlər arasında hərəkət etdiyi görünür.
Market-meykerin qərar sahəsi
Model xüsusilə böyük tick-li aktivi nəzərdən keçirir. Market-meyker ən yaxşı alış və ən yaxşı satış qiymətlərinin səviyyələrini dəyişmək əvəzinə bu qiymətlərdə göstərəcəyi həcmi seçir. Ask və bid qiymətləri orta qiymətdən yarım tick məsafədədir:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Market-meykerin iki əsas idarəetmə dəyişəni:
- \(q^a_t\): ən yaxşı satış qiymətindəki kotirovka həcmi,
- \(q^b_t\): ən yaxşı alış qiymətindəki kotirovka həcmidir.
Bazar əmrlərinin gəlişi ask və bid tərəflərində işarələnmiş Poisson prosesləri ilə modelləşdirilir. İşarə daxil olan bazar əmrinin həcmini təmsil edir. Bu əmrlərin gəliş intensivlikləri \(Y_t\)-dən asılıdır; lakin market-meykerin öz kotirovka həcmindən təsirlənmir. Bu fərziyyə model daxilində market-meykerin əmr axınını öz hərəkəti ilə manipulyasiya etməsinin qarşısını alır.
İnventar nə üçün qərarları dəyişir?
Market-meyker yalnız ani əməliyyat mənfəətini maksimumlaşdırmır. Böyük müsbət və ya mənfi inventar effektiv qiymət hərəkət etdikdə əhəmiyyətli risk yarada bilər. Buna görə inventar:
\[ -\bar Q\le Q_t\le\bar Q \]
intervalında saxlanılır.
Məsələn, market-meykerin inventarı həddən artıq müsbətdirsə, yeni alış kotirovkalarını azaltması və satış kotirovkalarını artırması gözlənilir. İnventar mənfidirsə, bunun əksi baş verir. Bu mexanizm kənardan müşahidə edilən həcm disbalansının yalnız qiymət gözləntisini deyil, likvidlik təminatçısının özəl inventar vəziyyətini də əks etdirə biləcəyini göstərir.
Eksponensial fayda və terminal inventar cəriməsi
Market-meyker terminal mənfəəti birbaşa maksimumlaşdırmaq əvəzinə riskdən yayınmanı təmsil edən eksponensial fayda funksiyasından istifadə edir. Dəyər funksiyası:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
şəklindədir. Burada \(\gamma>0\) risk həssaslığını, \(\ell(Q_T)\) isə dövrün sonunda qalan inventara tətbiq olunan cəriməni təmsil edir.
Tədqiqatın Metodu və Nəticələri
HJB sistemi
Stoxastik idarəetmə problemi dinamik proqramlaşdırmadan istifadə etməklə inventar səviyyələrinə görə bir-birinə bağlanan Hamilton–Jacobi–Bellman tənliklər sisteminə çevrilir. HJB tənliyində:
- effektiv qiymətin diffuziyasından yaranan ikinci törəmə termini,
- inventar riskindən qaynaqlanan terminlər,
- ask və bid bazar əmrlərinin gəliş intensivlikləri,
- ask və bid kotirovka həcmlərinin optimal seçimini ehtiva edən iki Hamiltonian
birlikdə yer alır.
Bu struktur vacibdir, çünki market-meyker üçün “hazırda nə qədər alış/satış həcmi göstərməliyəm?” sualını zamanın, inventarın və \(Y=S-P\) vəziyyətinin birgə funksiyasına çevirir.
Nəzəri əsas nəticələr
Tədqiqatın birinci əsas riyazi nəticəsi HJB sistemi üçün kifayət qədər requlyarlığa malik klassik həllərin mövcudluğudur. Həll ailəsi inventar \(Q\) ilə indekslənir.
İkinci əsas nəticə verifikasiya teoremidir. Buna görə HJB həlli həqiqətən market-meykerin stoxastik idarəetmə probleminin dəyər funksiyasıdır və optimal alış/satış kotirovkaları Hamiltonianları maksimumlaşdıran idarəetmələrə uyğun gəlir.
Üçüncü mühüm nəticə fasiləsiz inventar vəziyyəti ilə bağlıdır. Terminal inventar cəriməsi konveks olduqda müəlliflər dəyər funksiyasının uyğun log-konkavlıq xassəsindən istifadə edərək optimal idarəetmə siyasətinin yeganə olduğunu sübut edirlər.
Bundan əlavə, fasiləsiz inventar modeli daha incə diskret inventar şəbəkələri ilə uniform şəkildə yaxınlaşdırıla bilər. Beləliklə, nəzəri baxımdan fasiləsiz həcm seçimi ilə hesablamada istifadə olunan diskretləşdirilmiş həcm modeli arasında əlaqə qurulur.
Ədədi həll necə aparıldı?
Dəyər funksiyası və optimal idarəetmələr HJB sisteminin implicit–explicit sonlu fərqlər yanaşması ilə təxmini həll olunması nəticəsində hesablanmışdır. Xətti hissə implicit, Hamiltonianları ehtiva edən qeyri-xətti hissə isə explicit şəkildə nəzərdən keçirilmişdir.
| Parametr | Qiymət |
|---|---|
| Zaman alt intervalının sayı | \(n_t=7500\) |
| \(Y\) fəzasının alt intervalı | \(n_y=350\) |
| İnventarın diskretləşdirilməsi | \(n=100\) |
| Əməliyyat üfüqü | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Qeyri-müəyyənlik parametri | \(\eta=0.2\) |
| Maksimum mütləq inventar | \(\bar Q=50\) |
| Maksimum kotirovka həcmləri | \(\bar q^a=\bar q^b=100\) |
| Terminal cərimə | \(\ell(Q)=0.001Q^2\) |
Optimal kotirovkaların zaman üzrə davranışı
Mənbə Şəkil 2-yə görə zaman üfüqünün böyük hissəsində \(Q\) və \(Y\) sabit saxlanıldıqda optimal ask və bid kotirovkaları zaman baxımından təxminən sabit qalır. Əməliyyat dövrünün sonuna yaxınlaşdıqda isə terminal inventar cəriməsinin əhəmiyyəti artır və market-meyker inventarını sıfıra yaxınlaşdıracaq kotirovkalara yönəlir.
Effektiv qiymət siqnalı həcmləri necə dəyişdirir?
Mənbə Şəkil 3-də \(Y\) artdıqca optimal ask həcmi \(q^a\)-nın azaldığı, optimal bid həcmi \(q^b\)-nin isə artdığı görünür. İqtisadi intuisiya aydındır: effektiv qiymət cari orta qiymətdən yuxarı qalxdıqda aşağı qiymətdən satmaq daha az cəlbedici, cari bid qiymətindən almaq isə nisbətən daha cəlbedici olur.
Bəzi \(Y\) qiymətlərində market-meyker bir tərəfdə ümumiyyətlə kotirovka verməməyi seçə bilər. Bunun səbəbi potensial spread gəlirinin qiymət siqnalının yaratdığı mənfi seçim və inventar riskini kompensasiya etmək üçün yetərsiz qala bilməsidir.
Həcm disbalansı ilə qiymət siqnalı arasındakı nəticə
Mənbə Şəkil 4 modelin əsas mikroyapı nəticəsini göstərir. Sabit inventar səviyyələrində həcm disbalansı \(I\), \(Y=S-P\) artdıqca ümumilikdə yüksəlir. Müəyyən parametrlərdə əlaqə hətta təxminən xətti quruluşa yaxınlaşa bilər.
Lakin eyni \(Y\) üçün fərqli inventar səviyyələri fərqli həcm disbalansları yaradır. Buna görə:
Müşahidə olunan həcm disbalansı qiymət məlumatı daşıyır, lakin yalnız qiymət siqnalının saf ölçüsü deyil; market-meykerin inventar idarəetməsi də müşahidə olunan disbalansın tərkibində yer ala bilər.
Risk həssaslığının təsiri
Risk həssaslığı \(\gamma\) artdıqda market-meyker sıfırdan uzaq inventar saxlamağa qarşı daha həssas olur. Mənbə Şəkil 5-də riskdən yayınma artdıqca optimal kotirovkaların inventarı sıfıra qaytarmağa daha çox yönəldiyi görünür.
Volatilliyin təsiri
Effektiv qiymətin volatilliyi \(\sigma\) artdıqda sıfırdan fərqli inventarın daşıdığı qiymət riski yüksəlir. Mənbə Şəkil 6-da bunun market-meykerin kotirovka davranışını daha ehtiyatlı etdiyi görünür. Risk həssaslığındakı artım ilə volatillikdəki artım bu baxımdan oxşar inventar idarəetmə təsirləri yaradır.
Bazar əmri intensivliyinin təsiri
Bazar əmrlərinin gəliş intensivliyi artdıqda market-meyker ümumiyyətlə daha böyük həcmlər kotirovka edə bilər. Bunun səbəbi yaranan inventarın daha sürətlə yenidən əməliyyata cəlb olunması ehtimalının yüksəlməsidir.
Yüksək əmr intensivliklərində model maraqlı vəziyyət də yaradır: market-meyker bəzi ayrı-ayrı əməliyyatlarda birbaşa əlverişsiz görünən qiyməti qəbul edə bilər; çünki qısa müddət sonra əks istiqamətdə baş verməsi gözlənən əməliyyatla birlikdə tam dövrün spread gəliri müsbət ola bilər. Bu nəticə model daxilində dinamik optimallaşdırmanın ayrı-ayrı əməliyyatlardan daha geniş üfüqü qiymətləndirdiyini göstərir.
Əməliyyat Platforması Üçün Optimal Tick Size Necə Müəyyən Edilə Bilər?
Tədqiqat market-meykerin optimal strategiyası verildikdə platformanın ümumi gözlənilən əməliyyat həcmini hesablayır və bu həcmi müxtəlif tick ölçüləri üçün müqayisə edir. Tick çox kiçik olduqda market-meykerin hər əməliyyatdan əldə etdiyi spread gəliri azalır; tick çox böyük olduqda isə verilən qiymət effektiv qiymətdən daha tez-tez uzaqlaşır və bazar əmrlərinin gəlişi azalır. Bu iki təsir arasında ümumi əməliyyat həcmini maksimumlaşdıran daxili optimum yarana bilər.
Platformanın məqsəd funksiyası optimal market-meyker strategiyası altında ask və bid tərəflərində baş verməsi gözlənilən ümumi əməliyyat həcmidir.
Tick-size eksperimenti üçün istifadə olunan parametrlərin bir hissəsi ümumi eksperimentlərdən fərqlənir:
| Parametr | Qiymət |
|---|---|
| Əməliyyat üfüqü | \(T=240\) |
| Əmr intensivliyi parametri | \(A=1.5\) |
| İntensivlik meyli parametri | \(B=200\) |
| Maksimum ask/bid həcmi | 100 |
| Terminal cərimə | \(\ell(Q)=0.005Q^2\) |
| Qeyri-müəyyənlik miqyası | \(\eta_0=0.2,\ \delta_0=0.1\) |
Qeyri-müəyyənlik parametri tick size-a:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
əlaqəsi ilə bağlanmışdır və böyük-tick aktiv çərçivəsinə görə yalnız \(\eta<1/2\) şərtini ödəyən tick qiymətləri araşdırılmışdır.
Volatillik artdıqca optimal tick də artdı
| Volatillik \(\sigma\) | Modeldə hesablanan optimal tick size |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Mənbə Şəkil 8-də hər volatillik səviyyəsi üçün gözlənilən ümumi əməliyyat həcmi ilə tick size arasında zirvə yaradan əlaqə görünür. Modeldə volatillik artdıqca market-meyker inventar daşımaqdan daha çox çəkinir və daha kiçik həcmlərlə əməliyyat aparmağa meyllənir. Platforma baxımından daha böyük tick hər əməliyyatdan əldə edilən spread gəlirini artıraraq market-meykeri likvidlik təmin etməyə yenidən təşviq edə bilər. Buna görə eksperimentdə optimal tick volatilliklə birlikdə yüksəlmişdir.
Bu ədədi qiymətlər tənzimləyici və ya birja üçün birbaşa tick-size tövsiyəsi deyil. Bu qiymətlər məqalənin müəyyən intensivlik funksiyaları, fayda funksiyası, inventar cəriməsi və digər parametrik fərziyyələri altında hesablanan model nəticələridir.
Modelin güclü tərəfləri
- Həcm disbalansı–qiymət əlaqəsini yalnız empirik korrelyasiya kimi deyil, optimal davranışın nəticəsi kimi izah etməyə çalışır.
- İnventarı həcm disbalansının gizli müəyyənedicilərindən biri kimi açıq şəkildə ortaya qoyur.
- HJB sisteminə aid klassik həllin mövcudluğu və yeganəliyi riyazi şəkildə araşdırılır.
- Fasiləsiz inventar halında optimal idarəetmənin yeganəliyi sübut olunur.
- Eyni çərçivə bazar platformasının tick-size dizayn probleminə tətbiq oluna bilər.
Modelin şərh sərhədləri
- Tək bir market-meyker bütün likvidliyi təmin edir.
- Market-meyker effektiv qiyməti birbaşa müşahidə edə bilir; real bazarlarda bu qiymət təxmin edilir.
- Kotirovka həcmləri bazar əmrlərinin gəliş intensivliyini və ya qiymət hərəkətini dəyişmir.
- Model böyük-tick aktivlərə fokuslanır.
- Market-meyker ən yaxşı alış və satış qiymətlərinin səviyyəsini deyil, həmin səviyyələrdəki həcmi idarə edir.
- Effektiv qiymət Bachelier tipli Brown hərəkəti ilə modelləşdirilir.
- Əmrlərin gəliş prosesi işarələnmiş Poisson prosesləri ilə təmsil olunur.
- Ədədi nəticələr birbaşa real bazar gəlirliliyinin və ya real birjada siyasətin effektivliyinin sübutu deyil.
Mənbə və Metod Qeydi
Orijinal başlıq: Understanding the worst-kept secret of high-frequency trading
Müəlliflər: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Jurnal: Finance and Stochastics.
Cild və səhifələr: 30, 329–396.
İl: 2026.
DOI: 10.1007/s00780-026-00585-9.
Məqalənin tarixçəsi: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Springer qeydiyyat səhifəsində issue date April 2026 olaraq göstərilir.
Müəlliflərin qurumları: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum və Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Tədqiqatın növü: Stoxastik optimal idarəetmə, bazar mikroyapısı və qismən diferensial tənliklərə əsaslanan nəzəri tədqiqat; model-əsaslı ədədi eksperimentləri ehtiva edir.
Əsas riyazi metod: Qeyri-müəyyənlik zonalı qiymət modeli, işarələnmiş Poisson əmr prosesləri, eksponensial faydanın optimallaşdırılması, Hamilton–Jacobi–Bellman sistemi, verifikasiya teoremi, klassik PDE requlyarlıq nəticələri, log-konkavlıq/konkavlıq arqumentləri və implicit–explicit sonlu fərqlər yanaşması.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0). Springer Nature-ın rəsmi məqalə qeydində təsdiqlənmişdir.
Açıq giriş maliyyələşməsi: Université Paris-Saclay tərəfindən təmin edilmişdir.
Tədqiqatın maliyyələşdirilməsi: École Polytechnique nəzdindəki “Deep Finance & Statistics” və “Machine Learning & Systematic Methods in Finance” kafedralarının maliyyə dəstəyindən yararlanmışdır.
Təşəkkür: Müəlliflər dəyərli şərhlərinə görə Ali Baouan-a təşəkkür edirlər.
Maraqlar toqquşması: Müəlliflər hər hansı competing interest olmadığını bəyan edirlər.
Məlumatların vəziyyəti: Tədqiqatın əsas töhfəsi xarici empirik məlumat dəsti təhlili deyil; nəzəri model və parametrik ədədi hesablamalardır. Məqalədə müstəqil yüksək tezlikli bazar məlumat dəstinin istifadə edildiyi yeni empirik test barədə məlumat verilmir.
Şərh sərhədi: Məqalədəki həcm disbalansı mexanizmi göstərilən model fərziyyələri altında əldə edilmiş endogen izahdır. Nəticə real bazarlarda müşahidə olunan bütün price–imbalance əlaqəsinin yalnız bu mexanizmdən qaynaqlandığını göstərmir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib