

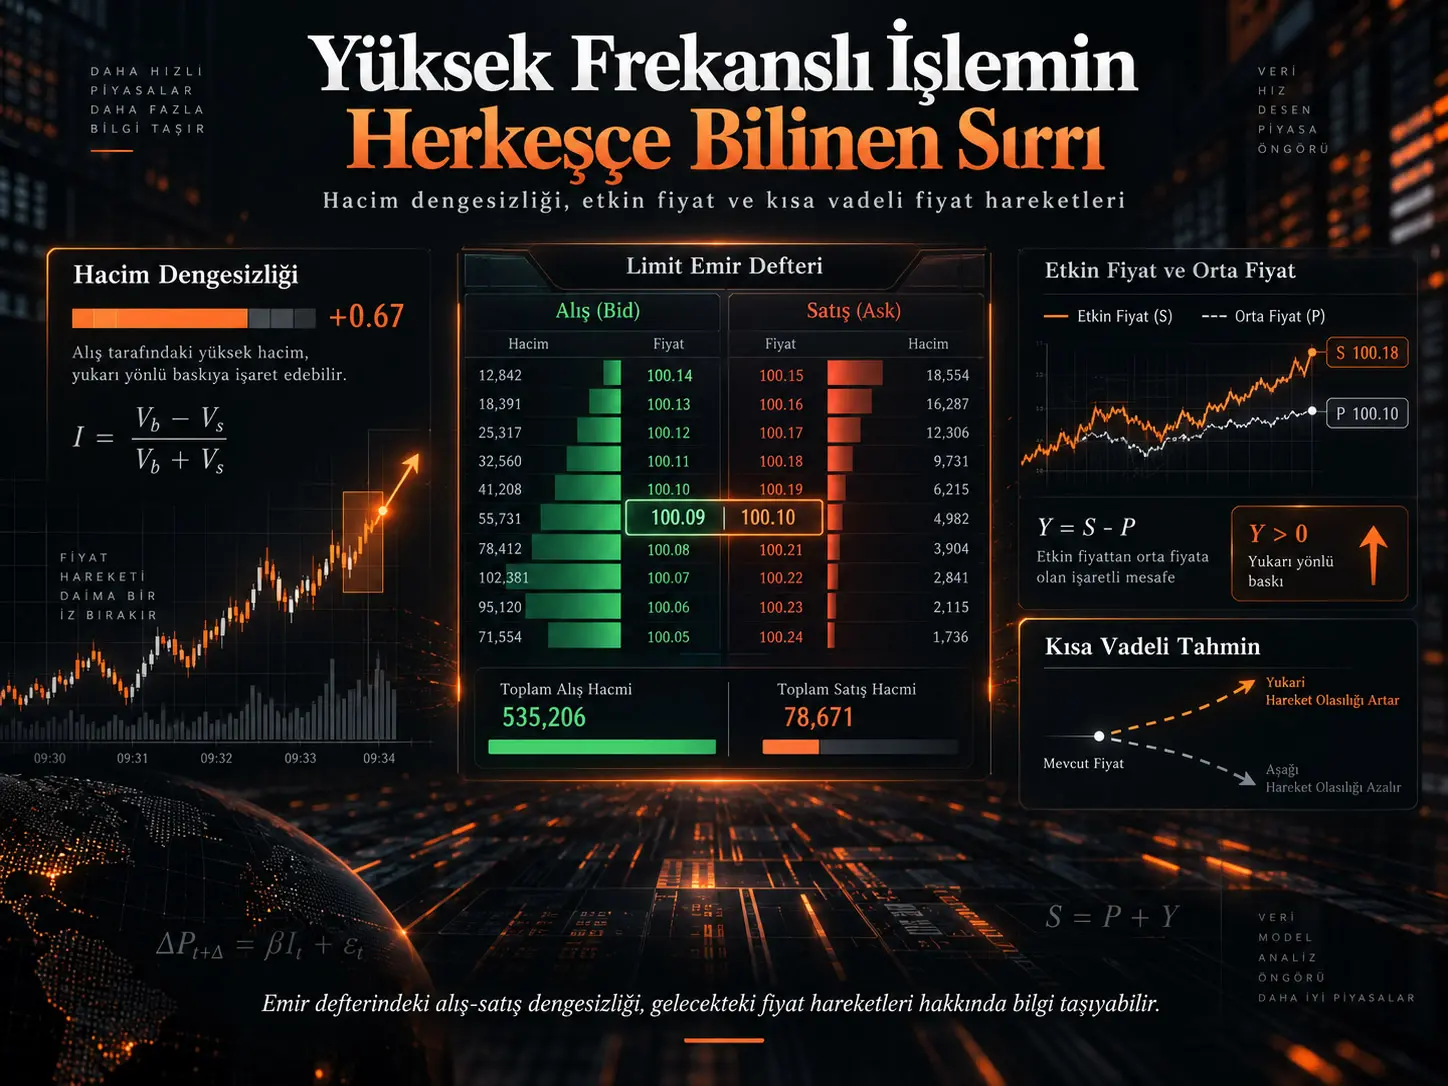
Limit emir defterlerinde en iyi alış ve satış seviyelerinde bulunan hacimlerin birbirine göre dengesizliği, kısa vadeli orta fiyat hareketleriyle güçlü biçimde ilişkilendirilen temel mikro-yapı göstergelerinden biridir. Bu çalışma, alışılmış “hacim dengesizliğinden fiyatı tahmin etme” yaklaşımını tersine çevirerek şu soruyu ele alır: Gelecekteki fiyat hareketleri hakkında bilgi sahibi olan rasyonel bir piyasa yapıcı, alış ve satış taraflarında hangi hacimleri kotasyon etmeyi seçer? Yazarlar, etkin fiyatın orta fiyatı belirsizlik bölgeleri üzerinden yönlendirdiği, piyasa yapıcının yalnız en iyi alış ve satış fiyatlarında hacim belirlediği stokastik bir optimal kontrol modeli kurar. Modelde piyasa yapıcı terminal kazancının üstel faydasını maksimize ederken envanter riskini de yönetir. Ortaya çıkan Hamilton–Jacobi–Bellman denklemleri için klasik çözümün varlığı ve tekliği gösterilir; sürekli envanter durumunda optimal kontrol politikasının da tekliği kanıtlanır. Sayısal sonuçlar, makul parametrelerde optimal kotasyonlardan oluşan hacim dengesizliğinin etkin fiyat ile orta fiyat arasındaki uzaklıkla monoton biçimde değişebildiğini ve böylece gelecekteki fiyat hareketleri hakkında bilgi taşıyabildiğini gösterir. Model ayrıca toplam işlem hacmini artırmayı amaçlayan bir platform için tick size seçiminin nasıl optimize edilebileceğini incelemek amacıyla kullanılır.
Hacim dengesizliği (volume imbalance), en iyi alış seviyesindeki kotasyon hacmi \(q^b\) ile en iyi satış seviyesindeki kotasyon hacmi \(q^a\) arasındaki göreli farktır. Çalışmada:
\[ I=\frac{q^b-q^a}{q^b+q^a} \]
olarak tanımlanır. \(I\) değeri +1'e yaklaştıkça alış tarafının, −1'e yaklaştıkça satış tarafının göreli olarak daha güçlü olduğu bir emir defteri oluşur.
| Bileşen | Modeldeki karşılığı |
|---|---|
| Etkin fiyat | Bachelier modeliyle hareket eden \(S_t\) |
| Orta fiyat | Tick ızgarasında sıçrayan \(P_t\) |
| Temel sinyal | \(Y_t=S_t-P_t\) |
| Piyasa yapıcının kontrolü | En iyi ask ve bid seviyelerinde \(q^a\) ve \(q^b\) hacimleri |
| Piyasa emirleri | İşaretli Poisson süreçleri |
| Risk tercihi | Üstel fayda, risk duyarlılığı \(\gamma\) |
| Envanter | \([-\bar Q,\bar Q]\) aralığında sınırlı |
| Optimizasyon | HJB denklem sistemi |
Hacim dengesizliği neden önemlidir?
Bir limit emir defterinin en üst seviyesinde alış hacmi satış hacminden belirgin biçimde büyük olduğunda, kısa vadede yukarı yönlü fiyat hareketinin daha olası olması finansal mikro-yapı literatüründe sık gözlenen bir ilişkidir. Benzer biçimde satış hacminin ağır basması aşağı yönlü hareketlerle ilişkilendirilebilir.
Bu gözlem nedeniyle hacim dengesizliği çoğu zaman etkin fiyatın tahmin edilmesinde kullanılır. Örneğin alış ve satış fiyatlarını hacim dengesizliğine göre ağırlıklandıran weighted mid-price, emir defterindeki baskıya bağlı olarak normal orta fiyattan ask veya bid tarafına yaklaşabilir.
Ancak bu yaklaşım şu temel soruyu açık bırakır: Hacim dengesizliği neden gelecekteki fiyat hakkında bilgi taşımaktadır? Çalışmanın yeniliği tam olarak bu noktadadır. Yazarlar hacim dengesizliğini fiyat hareketlerinin bir girdisi olarak almak yerine, fiyat sinyalini bilen optimal bir piyasa yapıcının davranışının sonucu olarak üretir.
Hacim Dengesizliği Fiyat Hareketini Neden Öngörebilir?
Modelde piyasa yapıcı etkin fiyatın orta fiyata göre nerede bulunduğunu bilir. Etkin fiyat orta fiyatın üzerinde olduğunda gelecekte yukarı yönlü bir orta fiyat sıçraması daha olası hale gelir; piyasa yapıcı bu bilgiye göre satış tarafındaki hacmi azaltıp alış tarafındaki hacmi artırabilir. Böylece optimal kotasyon davranışı pozitif bir hacim dengesizliği üretir. Etkin fiyat orta fiyatın altında olduğunda mekanizma tersine döner. Bu nedenle dengesizlik model içinde fiyat sinyalinin rasyonel bir kotasyon tepkisi olarak ortaya çıkar.
Etkin fiyat ve orta fiyat aynı şey değildir
Çalışmada etkin fiyat \(S_t\), sürekli hareket eden temel değer sinyalidir ve Bachelier modeliyle:
\[ dS_t=\sigma\,dW_t \]
şeklinde tanımlanır. Burada \(\sigma\) volatiliteyi, \(W_t\) ise Brown hareketini gösterir.
Gözlenen orta fiyat \(P_t\) ise sürekli hareket etmez. Tick büyüklüğü \(\delta\) olan ayrık bir fiyat ızgarası üzerinde bulunur ve etkin fiyat belirli bariyerlere ulaştığında sıçrar.
Analizin merkezindeki durum değişkeni:
\[ Y_t=S_t-P_t \]
olarak tanımlanan etkin fiyat ile orta fiyat arasındaki imzalı uzaklıktır. Pozitif \(Y_t\), etkin fiyatın mevcut orta fiyatın üzerinde olduğunu; negatif değer ise altında olduğunu gösterir.
Belirsizlik Bölgesi Modeli Fiyat Sıçramalarını Nasıl Açıklar?
Orta fiyat, etkin fiyatın mevcut fiyat çevresindeki bir belirsizlik bandı içinde hareket ettiği sürece aynı seviyede kalır. Etkin fiyat üst veya alt bariyere ulaştığında orta fiyat ilgili yönde sıçrar. Böylece sürekli hareket eden etkin fiyat ile ayrık tick ızgarasında gözlenen piyasa fiyatları arasında matematiksel bir bağlantı kurulur.
Belirsizlik bölgesinin sınırları mevcut orta fiyata göre:
\[ P_{t-}+\delta\left(\frac{1}{2}+\eta\right) \]
ve
\[ P_{t-}-\delta\left(\frac{1}{2}+\eta\right) \]
olarak tanımlanır. Etkin fiyat üst bariyere değdiğinde orta fiyat yukarı, alt bariyere değdiğinde aşağı sıçrar. \(\eta\), belirsizlik bölgesinin göreli büyüklüğünü kontrol eder.
Kaynak Şekil 1'de bu mekanizma örnek bir \(S_t\) ve \(P_t\) yolu üzerinde gösterilir. Etkin fiyatın kırmızı bariyerlere ulaşmasıyla orta fiyatın ayrık olarak değiştiği; alttaki grafikte ise buna karşılık gelen \(Y_t\) sürecinin bariyerler arasında hareket ettiği görülür.
Piyasa yapıcının karar alanı
Model özellikle büyük tick'li bir varlığı ele alır. Piyasa yapıcı en iyi alış ve en iyi satış fiyatlarının seviyelerini değiştirmek yerine bu fiyatlarda göstereceği hacmi seçer. Ask ve bid fiyatları orta fiyatın yarım tick uzağındadır:
\[ P_t+\frac{\delta}{2},\qquad P_t-\frac{\delta}{2}. \]
Piyasa yapıcının iki temel kontrolü:
- \(q^a_t\): en iyi satış fiyatındaki kotasyon hacmi,
- \(q^b_t\): en iyi alış fiyatındaki kotasyon hacmidir.
Piyasa emirlerinin gelişleri ask ve bid taraflarında işaretli Poisson süreçleriyle modellenir. İşaret, gelen piyasa emrinin hacmini temsil eder. Bu emirlerin geliş yoğunlukları \(Y_t\)'ye bağlıdır; ancak piyasa yapıcının kendi kotasyon hacminden etkilenmez. Bu varsayım, model içinde piyasa yapıcının emir akışını kendi eylemiyle manipüle etmesini engeller.
Envanter neden kararları değiştirir?
Piyasa yapıcı yalnız anlık işlem kârını maksimize etmez. Pozitif veya negatif büyük bir envanter, etkin fiyat hareket ettiğinde önemli risk oluşturabilir. Bu nedenle envanter:
\[ -\bar Q\le Q_t\le\bar Q \]
aralığında tutulur.
Örneğin piyasa yapıcının envanteri fazla pozitifse yeni alış kotasyonlarını azaltması ve satış kotasyonlarını artırması beklenir. Envanteri negatifse bunun tersi ortaya çıkar. Bu mekanizma, dışarıdan gözlenen hacim dengesizliğinin yalnız fiyat beklentisini değil, likidite sağlayıcının özel envanter durumunu da yansıtabileceğini gösterir.
Üstel fayda ve terminal envanter cezası
Piyasa yapıcı terminal kârını doğrudan maksimize etmek yerine riskten kaçınmayı temsil eden üstel fayda fonksiyonunu kullanır. Değer fonksiyonu:
\[ U(t,Q,y) = \sup_{q\in\mathcal A_{t,Q}} \mathbb E^{t,y} \left[ -e^{-\gamma(\mathrm{PnL}_T-\ell(Q_T))} \right] \]
şeklindedir. Burada \(\gamma>0\) risk duyarlılığını, \(\ell(Q_T)\) ise dönem sonunda kalan envanter için uygulanan cezayı temsil eder.
Çalışmanın Yöntemi ve Bulguları
HJB sistemi
Stokastik kontrol problemi dinamik programlama kullanılarak envanter seviyelerine göre birbirine bağlanan bir Hamilton–Jacobi–Bellman denklem sistemine dönüştürülür. HJB denkleminde:
- etkin fiyatın difüzyonundan gelen ikinci türev terimi,
- envanter riskinden kaynaklanan terimler,
- ask ve bid piyasa emirlerinin geliş yoğunlukları,
- ask ve bid kotasyon hacimlerinin optimal seçimini içeren iki Hamiltonyen
birlikte yer alır.
Bu yapı önemlidir çünkü piyasa yapıcı için “şu anda ne kadar alış/satış hacmi göstermeliyim?” sorusunu zaman, envanter ve \(Y=S-P\) durumunun ortak fonksiyonu haline getirir.
Teorik ana sonuçlar
Çalışmanın birinci temel matematiksel sonucu, HJB sistemi için yeterli düzenliliğe sahip klasik çözümlerin varlığıdır. Çözüm ailesi envanter \(Q\) tarafından indekslenir.
İkinci temel sonuç doğrulama teoremidir. Buna göre HJB çözümü gerçekten piyasa yapıcının stokastik kontrol probleminin değer fonksiyonudur ve optimal alış/satış kotasyonları Hamiltonyenleri maksimize eden kontrollere karşılık gelir.
Üçüncü önemli sonuç sürekli envanter durumuyla ilgilidir. Terminal envanter cezası konveks olduğunda yazarlar değer fonksiyonunun uygun log-konkavlık özelliğini kullanarak optimal kontrol politikasının tek olduğunu kanıtlar.
Ayrıca sürekli envanter modeli, daha ince ayrık envanter ızgaralarıyla uniform biçimde yaklaştırılabilir. Böylece teorik olarak sürekli hacim seçimi ile hesaplamada kullanılan ayrıklaştırılmış hacim modeli arasında bağlantı kurulmaktadır.
Sayısal çözüm nasıl yapıldı?
Değer fonksiyonu ve optimal kontroller, HJB sisteminin implicit–explicit sonlu fark yaklaşımıyla yaklaşık çözülmesiyle hesaplanmıştır. Lineer bölüm implicit, Hamiltonyenleri içeren doğrusal olmayan bölüm explicit ele alınmıştır.
| Parametre | Değer |
|---|---|
| Zaman alt aralığı sayısı | \(n_t=7500\) |
| \(Y\) uzayı alt aralığı | \(n_y=350\) |
| Envanter ayrıklaştırması | \(n=100\) |
| İşlem ufku | \(T=3600\) |
| Tick size | \(\delta=0.01\) |
| Belirsizlik parametresi | \(\eta=0.2\) |
| Maksimum mutlak envanter | \(\bar Q=50\) |
| Maksimum kotasyon hacimleri | \(\bar q^a=\bar q^b=100\) |
| Terminal ceza | \(\ell(Q)=0.001Q^2\) |
Optimal kotasyonların zaman davranışı
Kaynak Şekil 2'ye göre zaman ufkunun büyük bölümünde, \(Q\) ve \(Y\) sabit tutulduğunda optimal ask ve bid kotasyonları zaman açısından yaklaşık sabit kalır. İşlem döneminin sonuna yaklaşıldığında ise terminal envanter cezasının önemi artar ve piyasa yapıcı envanterini sıfıra yaklaştıracak kotasyonlara yönelir.
Etkin fiyat sinyali hacimleri nasıl değiştiriyor?
Kaynak Şekil 3'te \(Y\) arttıkça optimal ask hacmi \(q^a\)'nın azaldığı, optimal bid hacmi \(q^b\)'nin ise arttığı görülür. Ekonomik sezgi açıktır: etkin fiyat mevcut orta fiyatın üzerine çıktığında düşük fiyattan satmak daha az çekici, mevcut bid fiyatından satın almak ise görece daha çekici hale gelir.
Bazı \(Y\) değerlerinde piyasa yapıcı bir tarafta hiç kotasyon vermemeyi seçebilir. Bunun nedeni, potansiyel spread kazancının fiyat sinyalinin yarattığı olumsuz seçim ve envanter riskini telafi etmekte yetersiz kalabilmesidir.
Hacim dengesizliği ile fiyat sinyali arasındaki sonuç
Kaynak Şekil 4, modelin ana mikro-yapı sonucunu gösterir. Sabit envanter düzeylerinde hacim dengesizliği \(I\), \(Y=S-P\) arttıkça genel olarak yükselmektedir. Belirli parametrelerde ilişki yaklaşık doğrusal bir yapıya dahi yaklaşabilir.
Ancak aynı \(Y\) için farklı envanter seviyeleri farklı hacim dengesizlikleri üretmektedir. Bu nedenle:
Gözlenen hacim dengesizliği fiyat bilgisi taşır, fakat yalnızca fiyat sinyalinin saf ölçümü değildir; piyasa yapıcının envanter yönetimi de gözlenen dengesizliğin içinde yer alabilir.
Risk duyarlılığının etkisi
Risk duyarlılığı \(\gamma\) yükseldiğinde piyasa yapıcı sıfırdan uzak envanter tutmaya karşı daha hassas hale gelir. Kaynak Şekil 5'te riskten kaçınmanın artmasıyla optimal kotasyonların envanteri sıfıra döndürmeye daha fazla yöneldiği görülmektedir.
Volatilitenin etkisi
Etkin fiyat volatilitesi \(\sigma\) yükseldiğinde, sıfır olmayan envanterin taşıdığı fiyat riski artar. Kaynak Şekil 6'da bunun piyasa yapıcının kotasyon davranışını daha ihtiyatlı hale getirdiği görülür. Risk duyarlılığındaki artış ile volatilitedeki artış bu açıdan benzer envanter yönetimi etkileri oluşturur.
Piyasa emri yoğunluğunun etkisi
Piyasa emri geliş yoğunlukları arttığında piyasa yapıcı genel olarak daha büyük hacimler kotasyon edebilir. Bunun nedeni, oluşan envanterin daha hızlı yeniden işlem görme olasılığının yükselmesidir.
Yüksek emir yoğunluklarında model ilginç bir durum da üretir: piyasa yapıcı bazı tekil işlemlerde doğrudan olumsuz görünen bir fiyatı kabul edebilir; çünkü kısa süre sonra karşı yönde gerçekleşmesi beklenen işlemle birlikte tam döngünün spread kazancı pozitif olabilir. Bu sonuç model içindeki dinamik optimizasyonun tek tek işlemlerden daha geniş bir ufku değerlendirdiğini gösterir.
Bir İşlem Platformu İçin Optimal Tick Size Nasıl Belirlenebilir?
Çalışma, piyasa yapıcının optimal stratejisi verildiğinde platformun toplam beklenen işlem hacmini hesaplar ve farklı tick büyüklükleri için bu hacmi karşılaştırır. Tick çok küçük olduğunda piyasa yapıcının işlem başına spread geliri azalır; tick çok büyük olduğunda ise verilen fiyat etkin fiyattan daha sık uzaklaşır ve piyasa emri gelişleri azalır. Bu iki etki arasında toplam işlem hacmini maksimize eden içsel bir optimum oluşabilir.
Platformun amaç fonksiyonu, optimal piyasa yapıcı stratejisi altında ask ve bid taraflarında gerçekleşmesi beklenen toplam işlem hacmidir.
Tick-size deneyi için kullanılan parametrelerin bir bölümü genel deneylerden farklıdır:
| Parametre | Değer |
|---|---|
| İşlem ufku | \(T=240\) |
| Emir yoğunluğu parametresi | \(A=1.5\) |
| Yoğunluk eğim parametresi | \(B=200\) |
| Maksimum ask/bid hacmi | 100 |
| Terminal ceza | \(\ell(Q)=0.005Q^2\) |
| Belirsizlik ölçeği | \(\eta_0=0.2,\ \delta_0=0.1\) |
Belirsizlik parametresi tick size'a:
\[ \eta=\eta_0\sqrt{\frac{\delta_0}{\delta}} \]
ilişkisiyle bağlanmıştır ve büyük-tick varlık çerçevesi nedeniyle yalnız \(\eta<1/2\) sağlayan tick değerleri incelenmiştir.
Volatilite arttıkça optimal tick de arttı
| Volatilite \(\sigma\) | Modelde hesaplanan optimal tick size |
|---|---|
| 0.005 | 0.0032 |
| 0.0075 | 0.0044 |
| 0.010 | 0.0064 |
| 0.015 | 0.015 |
Kaynak Şekil 8'de her volatilite düzeyi için beklenen toplam işlem hacmi ile tick size arasında tepe yapan bir ilişki görülür. Modelde volatilite yükseldikçe piyasa yapıcı envanter taşımaktan daha fazla çekindiği için daha küçük hacimler işlemeye eğilim gösterir. Platform açısından daha büyük bir tick, işlem başına elde edilen spread gelirini artırarak piyasa yapıcının likidite sağlamasını yeniden teşvik edebilir. Bu nedenle deneyde optimal tick volatiliteyle birlikte yükselmiştir.
Bu sayısal değerler düzenleyici veya borsa için doğrudan tick-size önerisi değildir. Değerler, makalenin belirli yoğunluk fonksiyonları, fayda fonksiyonu, envanter cezası ve diğer parametrik varsayımları altında hesaplanan model çıktılarıdır.
Modelin güçlü yönleri
- Hacim dengesizliği–fiyat ilişkisini yalnız ampirik korelasyon olarak değil, optimal davranış sonucunda açıklamaya çalışır.
- Envanteri hacim dengesizliğinin gizli belirleyicilerinden biri olarak açık biçimde ortaya koyar.
- HJB sistemine ilişkin klasik çözümün varlığı ve tekliği matematiksel olarak ele alınır.
- Sürekli envanter durumunda optimal kontrolün tekliği kanıtlanır.
- Aynı çerçeve piyasa platformunun tick-size tasarım problemine uygulanabilir.
Modelin yorum sınırları
- Tek bir piyasa yapıcı tüm likiditeyi sağlar.
- Piyasa yapıcı etkin fiyatı doğrudan gözlemleyebilmektedir; gerçek piyasalarda bu değer tahmin edilir.
- Kotasyon hacimleri piyasa emri geliş yoğunluğunu veya fiyat hareketini değiştirmez.
- Model büyük-tick varlıklara odaklanır.
- Piyasa yapıcı en iyi alış ve satış fiyatlarının seviyesini değil, bu seviyelerdeki hacmi kontrol eder.
- Etkin fiyat Bachelier tipi Brown hareketiyle modellenir.
- Emir geliş süreci işaretli Poisson süreçleriyle temsil edilir.
- Sayısal sonuçlar doğrudan gerçek piyasa kârlılığı veya gerçek bir borsa üzerinde politika etkinliği kanıtı değildir.
Kaynak ve Yöntem Notu
Özgün başlık: Understanding the worst-kept secret of high-frequency trading
Yazarlar: Sergio Pulido; Mathieu Rosenbaum; Emmanouil Sfendourakis.
Dergi: Finance and Stochastics.
Cilt ve sayfalar: 30, 329–396.
Yıl: 2026.
DOI: 10.1007/s00780-026-00585-9.
Makale geçmişi: Received 28 July 2023; Accepted 7 February 2025; Published online 13 January 2026. Springer kayıt sayfasında issue date April 2026 olarak belirtilmektedir.
Yazar kurumları: Sergio Pulido; Laboratoire de Mathématiques et Modélisation d’Evry (LaMME), Université Paris-Saclay, CNRS, ENSIIE, Univ Evry. Mathieu Rosenbaum ve Emmanouil Sfendourakis; Centre de Mathématiques Appliquées (CMAP), CNRS, École Polytechnique, Institut Polytechnique de Paris.
Çalışma türü: Stokastik optimal kontrol, piyasa mikro-yapısı ve kısmi diferansiyel denklemler temelli teorik araştırma; model-tabanlı sayısal deneyler içermektedir.
Temel matematiksel yöntem: Belirsizlik bölgeli fiyat modeli, işaretli Poisson emir süreçleri, üstel fayda optimizasyonu, Hamilton–Jacobi–Bellman sistemi, doğrulama teoremi, klasik PDE düzenlilik sonuçları, log-konkavlık/konkavlık argümanları ve implicit–explicit sonlu fark yaklaşımı.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0). Springer Nature resmî makale kaydında doğrulanmıştır.
Açık erişim finansmanı: Université Paris-Saclay tarafından sağlanmıştır.
Araştırma finansmanı: École Polytechnique bünyesindeki “Deep Finance & Statistics” ve “Machine Learning & Systematic Methods in Finance” kürsülerinin finansal desteğinden yararlanmıştır.
Teşekkür: Yazarlar Ali Baouan'a değerli yorumları için teşekkür etmektedir.
Çıkar çatışması: Yazarlar herhangi bir competing interest bulunmadığını beyan etmektedir.
Veri durumu: Çalışmanın temel katkısı harici ampirik veri seti analizi değildir; teorik model ve parametrik sayısal hesaplamalardır. Makalede bağımsız bir yüksek frekanslı piyasa veri setinin kullanıldığı yeni ampirik test raporlanmamaktadır.
Yorumlama sınırı: Makalenin hacim dengesizliği mekanizması, belirtilen model varsayımları altında elde edilmiş endojen bir açıklamadır. Sonuç, gerçek piyasalarda gözlenen bütün price–imbalance ilişkisinin yalnız bu mekanizmadan kaynaklandığını göstermez.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir