

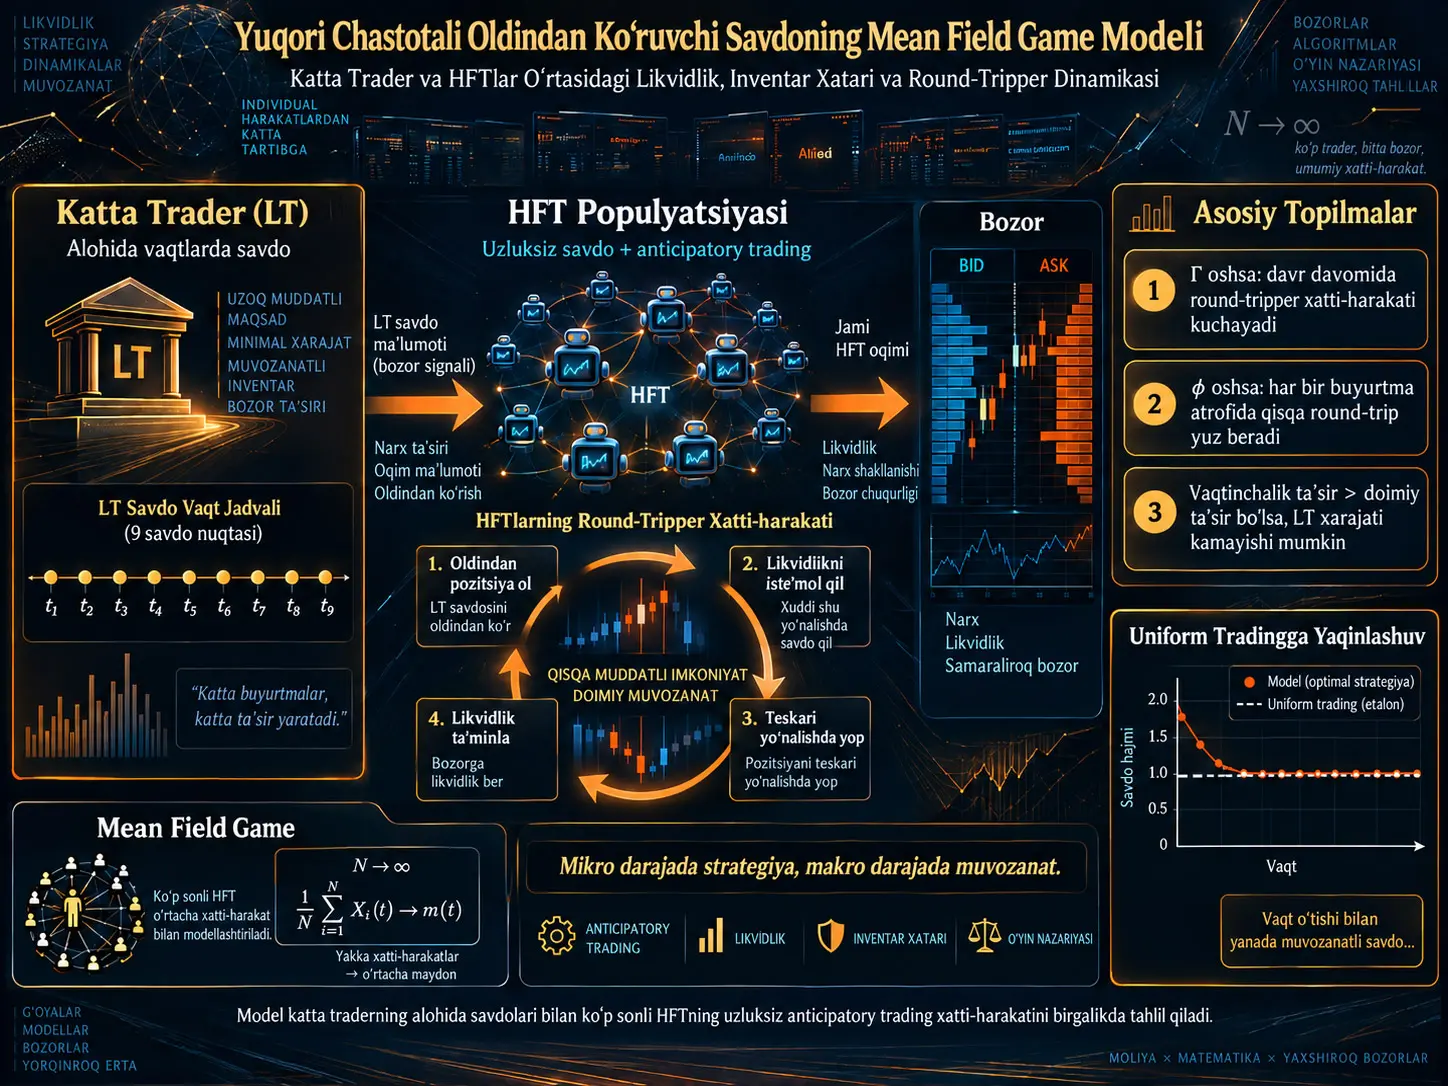
Anticipatory trading — bozor ishtirokchisining boshqa investorning kelajakdagi buyurtma oqimini oldindan taxmin qilib, ushbu buyurtma bajarilishidan oldin yoki uning bajarilishi atrofida pozitsiya egallashidir. Xue Cheng, Meng Wang va Ziyi Xu ishlab chiqqan matematik model muayyan vaqt nuqtalarida katta buyurtmalar beradigan Large Trader (LT) bilan uning buyurtmalarini oldindan ko‘ra oladigan va uzluksiz savdo qiladigan ko‘plab High-Frequency Trader (HFT) o‘rtasidagi strategik o‘zaro ta’sirni o‘rganadi.
HFTlar soni juda katta bo‘lganda har bir trader uchun alohida Nash equilibrium yechish hisoblash jihatidan qiyinlashgani sababli tadqiqot mean field game yondashuvidan foydalanadi. Ko‘p sonli HFTlar bittalab kuzatilish o‘rniga, populyatsiyaning o‘rtacha inventari va o‘rtacha trading speed’i orqali bozorga ta’sir qiladigan uzluksiz massa sifatida modellashtiriladi.
Tadqiqotning asosiy natijalaridan biri HFTlarning inventar riskiga qanchalik sezgirligi anticipatory trading xatti-harakatini belgilashidir. Davr oxirida pozitsiya olib qolishdan qochadigan HFTlar butun execution davri davomida Round-Tripper kabi harakat qilib, katta traderning kelajakdagi savdosidan oldin shu yo‘nalishda pozitsiya egallashi, keyin esa qarama-qarshi yo‘nalishda savdo qilib pozitsiyasini yopishi mumkin. Savdo davri davomida pozitsiya ushlab turishdan qochadigan HFTlarda esa shunga o‘xshash round-trip harakati katta traderning har bir alohida savdosi atrofida takrorlanadi.
Model, shuningdek, inventory-averse HFTlar katta trader uchun har doim zararli emasligini ko‘rsatadi. HFTlarning temporary price impact’i permanent price impact’ga nisbatan yetarlicha katta bo‘lsa, dastlabki adverse narx ta’sirining muhim qismi tezda yo‘qoladi; keyinchalik HFTlarning qarama-qarshi yo‘nalishdagi savdolari orqali ta’minlangan likvidlik katta traderning execution xarajatini kamaytirishi mumkin.
Overall Nash equilibrium natijalarida running inventory aversion oshgani sari katta traderning optimal execution dasturi uniform trading’ga yaqinlashadi. Aksincha, terminal inventory aversion oshganda LT savdolarining kattaroq qismini execution davrining keyingi qismiga surishi mumkin; bunga modelda HFTlar davr oxiriga yaqin pozitsiyalarini yopayotganda taqdim etadigan likvidlikdan foydalanish istagi sabab bo‘ladi.
Anticipatory Trading nima?
Anticipatory trading’da tezkor trader boshqa investorning yaqinlashayotgan buyurtma oqimini oldindan ko‘rishga harakat qiladi. Ushbu tadqiqotda LTning future order flow’i HFTlar tomonidan prognoz qilinishi mumkin. HFTlarning ustunligi faqat axborot emas; ikki tomonning savdo tezliklari ham farq qiladi.
Large Trader:
- faqat muayyan \(t_1,t_2,\ldots,t_K\) vaqt nuqtalarida savdo qiladi,
- ma’lum miqdordagi pozitsiyasini execution davri ichida yakunlashga harakat qiladi,
- strategiyasi modelda deterministikdir.
HFTlar esa:
- uzluksiz vaqt rejimida savdo qila oladi,
- trading speed’larini bir zumda o‘zgartira oladi,
- LT savdolari yuzaga keltiradigan narx ta’siridan anticipatory strategy uchun foydalanishi mumkin.
Mean Field Game Nega Qo‘llanadi?
Mean field game (MFG) — juda ko‘p o‘xshash, biroq strategik o‘yinchilar mavjud tizimlarda har bir o‘yinchini alohida yechish o‘rniga, vakil o‘yinchining populyatsiya o‘rtacha xatti-harakati bilan o‘zaro ta’sirini modellashtiradigan o‘yinlar nazariyasi yondashuvidir.
HFT soni \(M\) kattalashganda barcha HFTlarning bir-biri va LT bilan tashkil qilgan Nash game’ini to‘g‘ridan-to‘g‘ri yechish yuqori o‘lchamli masalaga aylanadi. Shu sabab tadqiqot HFT populyatsiyasi ta’sirini ikkita o‘rtacha o‘zgaruvchi bilan ifodalaydi:
Bu yerda \(E_i(t)\), inventory-aversion state \(i\) dagi HFTlarning o‘rtacha inventarini; \(\mu_i(t)\) o‘rtacha savdo tezligini; \(p_i(t)\) esa populyatsiyaning shu risk holatida bo‘lish ehtimolini ifodalaydi.
Shunday qilib, bozordagi ko‘plab HFTlarning doimiy narx ta’siri o‘rtacha trading speed orqali modellashtirilishi mumkin.
Fair price qanday o‘zgaradi?
Mean-field modelida fair price:
ko‘rinishida modellashtiriladi.
Bu yerda:
- \(\sigma dW(t)\): tasodifiy narx harakati,
- \(\gamma^H\mu(t)\): HFT populyatsiyasining permanent price impact’i,
- \(\gamma\xi_k\): LTning \(t_k\) vaqtidagi permanent impact’i.
Transaction price bundan tashqari temporary price impact va traderning o‘z trading fee komponentlarini ham o‘z ichiga oladi.
Permanent va temporary impact o‘rtasidagi farq nima?
Permanent impact — savdoning fair price’ga doimiy deb qabul qilinadigan ta’siri. Temporary impact esa buyurtma bajarilishi vaqtida yuzaga keladigan, biroq vaqt o‘tishi bilan so‘nuvchi narx ta’siridir.
Bu farq maqolaning iqtisodiy natijasida muhim rol o‘ynaydi. HFTlarning LT buyurtmasidan oldin shu yo‘nalishda qilgan trading’i narxni LTga qarshi yo‘nalishda siljitishi mumkin. Ammo bu ta’sirning katta qismi temporary bo‘lsa, qisqa vaqtda yo‘qolishi mumkin. HFTlarning keyinchalik qarama-qarshi yo‘nalishda savdo qilib likvidlik ta’minlashi LT uchun kuchliroq ijobiy ta’sir yaratishi mumkin.
HFTlarning Inventar Riski Xatti-Harakatni Qanday O‘zgartiradi?
Tadqiqot inventory-aversion’ning ikki parametrini bir-biridan ajratadi.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\), HFTning trading period oxirida ochiq pozitsiya olib qolish xarajatini ifodalaydi.
HFTning objective function’ida:
hadi final inventory’ni jazolaydi.
\(\Gamma\) oshgani sari HFT trading period oxirida pozitsiyasini nolga yaqinlashtirishni istaydi. Manbaning 13-sahifasidagi 1-rasmda \(\Gamma=0\), \(0.1\) va \(2\) taqqoslangan. \(\Gamma\) kattalashganda HFTning average-position egri chizig‘i davr ichida ko‘tarilib, keyin yana pasaya boshlaydi, ya’ni butun execution period davomida round-trip xatti-harakati tobora yaqqolroq bo‘ladi.
Running inventory aversion: \(\phi\)
\(\phi\), HFTning faqat terminalda emas, balki trading period davomida inventory olib yurish xarajatini ifodalaydi:
Manbaning 13-sahifasidagi 2-rasmda \(\phi=0\), \(5\) va \(10\) qiymatlari ko‘rsatilgan. \(\phi\) oshgani sari average inventory curve ichida LTning har bir savdo vaqti atrofida aniqroq kichik ko‘tarilish-pasayish harakatlari hosil bo‘ladi.
Shu sabab yuqori running inventory aversion HFTlarni bitta uzun round-trip o‘rniga qayta-qayta qisqa ufqli round-trip savdolariga yo‘naltiradi.
Round-Tripper Strategiyasi Nima?
Round-Tripper — kutilayotgan katta order flow oldidan pozitsiya oladigan, biroq keyin bu pozitsiyani qarama-qarshi savdo bilan yopadigan anticipatory trader xatti-harakatidir.
Masalan, LT muntazam ravishda xarid qiladigan bo‘lsa, terminal-inventory-averse HFT:
- execution davrining oldingi qismida LT bilan bir yo‘nalishda xarid qilishi mumkin,
- keyingi qismda sotish orqali pozitsiyasini yopishi mumkin.
Birinchi bosqich likvidlikni iste’mol qiladi va LT uchun adverse price impact yuzaga keltirishi mumkin. Ikkinchi bosqich esa LTga qarama-qarshi yo‘nalishda liquidity supply yaratishi mumkin.
Ikki LT savdosi o‘rtasida nima sodir bo‘ladi?
Manba ayniqsa qiziqarli mikro xatti-harakatga e’tibor qaratadi. Running inventory aversion yuqori bo‘lganda LTning ikki savdosi orasidagi davrda HFTlar avval LTning order direction’iga qarama-qarshi yo‘nalishda, keyin esa LT bilan bir yo‘nalishda savdo qilishi mumkin.
Mualliflar ushbu nazariy natijani van Kervel va Menkveldning 2019-yildagi empirik kuzatuvlari bilan bog‘laydi. Bu havola manba maqolaning talqinidir; ushbu Verianla matni tashqi tadqiqotni mustaqil empirik dalil sifatida qayta baholamaydi.
Partial Nash va Overall Nash Equilibrium O‘rtasidagi Farq Nima?
Partial Nash equilibrium
Partial equilibrium’da LTning execution strategy’si oldindan belgilangan. Faqat HFTlar bir-birining o‘rtacha xatti-harakatini hisobga olib optimal strategy ishlab chiqadi.
Bu holatda ikki shart bajariladi:
- HFT mean-field trading activity berilganda o‘z objective function’ini maksimallashtiradi.
- Individual optimal HFT xatti-harakatlarining o‘rtachasi boshida faraz qilingan mean field bilan moslashadi.
Overall Nash equilibrium
Overall equilibrium’da LT ham strategik o‘yinchidir. Endi:
- HFTlar LT strategiyasiga javob beradi,
- LT ham HFT populyatsiyasi xatti-harakatiga qarab o‘z execution schedule’ini o‘zgartiradi.
Shunday qilib, ham LT–HFT o‘yini, ham HFT populyatsiyasi ichidagi mean-field equilibrium bir vaqtda ta’minlanadi.
HFTning Optimal Trading Speed’i Qanday Topiladi?
HFTning optimallashtirish muammosi Hamilton–Jacobi–Bellman tenglamasi orqali yechiladi.
Optimal feedback control:
ko‘rinishida olinadi.
Value function kvadratik shaklda:
deb faraz qilinsa:
natijasiga kelinadi.
Bu tuzilma HFTning trading speed’ini joriy inventory, inventory-risk state va boshqa HFTlarning mean-field trading speed’i bilan bog‘laydi.
LT savdosi kelganda trading speed nega sakraydi?
Modelda LT faqat muayyan paytlarda savdo qilgani uchun price dynamics ushbu nuqtalarda discontinuity yuzaga keltiradi. Tadqiqot HFT average trading speed’i uchun:
natijasini oladi.
Bu tenglama HFTlarning yaqinlashayotgan LT order’iga anticipatory javobini matematik tarzda ifodalaydi.
Usul va Natijalar
Sonli tajriba tuzilishi
Partial equilibrium tajribalarida:
- trading period: \(T=1\),
- LT savdolari soni: \(K=9\),
- savdo vaqtlari: \(t_k=k/10\),
- LT savdo hajmi: \(\xi_k=1\),
- HFT boshlang‘ich o‘rtacha pozitsiyasi: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
deb belgilangan.
Bular empirik ravishda baholangan JSE, NASDAQ yoki shunga o‘xshash bozor parametrlari sifatida taqdim etilmaydi; nazariy model xatti-harakatini ko‘rish uchun qo‘llangan sonli ssenariy parametrlaridir.
Terminal inventory aversion natijasi
13-sahifadagi 1-rasm \(\phi=0\) bo‘lganda \(\Gamma\) oshishini taqqoslaydi.
\(\Gamma=0\) holatida HFT average inventory davr davomida sezilarli darajada to‘planadi. \(\Gamma=0.1\) va ayniqsa \(\Gamma=2\) bo‘lganda esa inventar ma’lum nuqtadan keyin kamayishni boshlaydi.
Bu xatti-harakat HFTlar trading period oxirida ochiq pozitsiya qoldirishni istamasligi kuchaygani sari butun execution horizon davomida Round-Tripper’ga aylanishiga mos keladi.
Running inventory aversion natijasi
13-sahifadagi 2-rasm \(\Gamma=0\) bo‘lganda \(\phi=0\), \(5\) va \(10\) natijalarini ko‘rsatadi.
\(\phi\) oshgani sari average inventory LTning to‘qqiz savdo vaqtiga mos takrorlanuvchi kichik sikllar hosil qiladi. Bu HFTlarning har bir LT transaction atrofida inventory build-up va liquidation amalga oshirayotganini ko‘rsatadi.
Inventory aversion vaqt bo‘yicha o‘zgarishi mumkinmi?
Ha. Tadqiqotning muhim hissalaridan biri HFTning inventory-aversion level’ini doimiy deb qabul qilmasligidir.
\(Y(t)\) chekli state space ustida Markov jump process sifatida modellashtiriladi. State o‘tishlari:
misolidagi transition-rate matrix orqali ifodalanishi mumkin.
14 va 15-sahifalardagi 4 va 5-rasmlar \(x\) va \(y\) o‘zgarganda HFT populyatsiyasining average inventory xatti-harakati qanday o‘zgarishini ko‘rsatadi.
Yuqori-inventory-aversion state’ga o‘tish ehtimoli oshgani sari HFT populyatsiyasi kuchliroq Round-Tripper xatti-harakatini namoyon qiladi.
HFTlar Katta Traderga Har Doim Zarar Yetkazadimi?
Yo‘q. Modelning muhim natijalaridan biri anticipatory HFT LTga har doim salbiy xarajat keltirib chiqarmasligidir.
HFT bo‘lmaganda LTning expected profit’i:
ko‘rinishida yoziladi.
HFT mavjud bo‘lganda LTga qo‘shimcha ta’sir HFTlar hosil qiladigan permanent va temporary price impact orqali keladi.
Manbaning 14-sahifasidagi 3-rasm va 16-sahifadagi 10-rasmda Round-Tripper holatida \(\lambda^H\) oshgani sari LT profit difference salbiy hududdan ijobiy hududga o‘tishi ko‘rinadi.
Boshqacha aytganda:
HFT temporary impact / permanent impact nisbati oshganda, inventory-averse HFTlar keyinchalik ta’minlaydigan likvidlik LTning dastlabki adverse impact’idan ustun kelishi mumkin.
Bu natija barcha real bozorlarda HFT katta investor uchun foydali ekanini ko‘rsatmaydi. Natija tadqiqotdagi price-impact modeli va parametr shartlari doirasida amal qiladi.
HFTlar Large Traderning Optimal Execution Dasturini Qanday O‘zgartiradi?
Overall Nash equilibrium tajribasida LT dastlab:
pozitsiyasini \(T=1\) davri davomida to‘qqiz savdoda execute qiladi.
HFT bo‘lmaganda optimal yechim:
ko‘rinishidagi uniform trading’dir.
Terminal aversion oshsa
15-sahifadagi 6-rasm \(\Gamma=0\), \(0.1\) va \(2\) holatlarida LT execution schedule’ini ko‘rsatadi.
HFTlar terminal aversion sabab execution period oxirida qarama-qarshi yo‘nalishda liquidity supply qiladigan bo‘lsa, LT buning bir qismini kutishni afzal ko‘radi. \(\Gamma\) oshgani sari LT ko‘proq savdoni davrning ikkinchi yarmiga suradi.
Running aversion oshsa
16-sahifadagi 8-rasm \(\phi=0\), \(1\) va \(5\) uchun LTning optimal strategy’sini ko‘rsatadi.
\(\phi\) oshgani sari qizil optimal-trading nuqtalari uniform-trading chizig‘iga yaqinlashadi.
Manba talqiniga ko‘ra, HFTlarning har bir LT order atrofidagi takrorlanuvchi liquidity consumption–supply xatti-harakati savdo narxidagi ta’sirlarni muvozanatlashtiradi va LTning execution rejasini silliqlashtiradi.
Inventory-aversion state o‘tishlari natijani o‘zgartiradimi?
Ha. 17-sahifadagi 11 va 12-rasmlar ikki inventory-aversion state orasidagi transition rate’lar o‘zgarganda LTning optimal strategy’si va HFT average position qanday o‘zgarishini ko‘rsatadi.
Running-position-averse HFT ulushi oshgani sari LT strategiyasi uniform trading’ga yanada yaqinlashadi.
Mean Field Yechimi Chekli Sondagi HFTlar uchun Ham Amal Qiladimi?
Tadqiqot faqat cheksiz HFT populyatsiyasi uchun yechim bermaydi; mean-field yechimining ko‘p, ammo chekli HFT mavjud bo‘lgan bozor uchun ham taxminiy equilibrium ekanini ko‘rsatishga harakat qiladi.
Partial ε-Nash theorem: Har bir \(\varepsilon>0\) uchun HFT soni yetarlicha katta bo‘lsa, mean-field HFT strategiyalari chekli-player o‘yinda partial ε-Nash equilibrium hosil qiladi.
Overall ε-Nash theorem: Xuddi shuningdek, LT ham o‘yinga qo‘shilganda HFT soni yetarlicha katta bo‘lsa, mean-field LT va HFT strategiyalari overall ε-Nash equilibrium’ga yaqinlashadi.
Bu yerdagi \(\varepsilon\), bitta o‘yinchi bir tomonlama strategiyasini o‘zgartirish orqali qo‘lga kiritishi mumkin bo‘lgan maksimal taxminiy foyda farqini bildiradi. HFTlar soni oshgani sari mean-field approximation yaxshilanadi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- HFT inventory aversion anticipatory trading shaklini belgilovchi markaziy o‘zgaruvchidir.
- Terminal inventory aversion butun execution horizon davomida Round-Tripper xatti-harakatini kuchaytiradi.
- Running inventory aversion har bir LT savdosi atrofida qisqa round-trip sikllarini kuchaytiradi.
- Temporary impact permanent impact’ga nisbatan yetarlicha yuqori bo‘lsa, inventory-averse HFTlar model doirasida LTning execution natijasini yaxshilashi mumkin.
- Running inventory aversion oshgani sari LTning optimal strategiyasi uniform trading’ga yaqinlashadi.
- Terminal inventory aversion oshgani sari LT savdolarining kattaroq qismini execution period’ning keyingi qismiga surishi mumkin.
- Mean-field equilibrium yetarlicha katta chekli HFT populyatsiyasi uchun ε-Nash approximation beradi.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- Tadqiqot HFTlar real bozorlarda har doim katta investorlarga foyda keltirishini ko‘rsatmaydi.
- Real exchange order book ma’lumotlari bilan model calibration qilinmagan.
- Nanosecond yoki microsecond execution latency o‘lchanmagan.
- Real HFT profitability yoki institutional execution cost backtest’i bajarilmagan.
- Market impact real bozorlarda albatta chiziqli ekanligi ko‘rsatilmagan.
- LT real hayotda to‘liq deterministik execution strategy qo‘llaydi degan da’vo qilinmaydi.
- Round-Tripper xatti-harakatining huquqiy yoki tartibga soluvchi tabiati tadqiqot tomonidan baholanmagan.
Manba va Usul Qaydi
Asl sarlavha: Mean Field Game of High-Frequency Anticipatory Trading.
Mualliflar: Xue Cheng, Meng Wang va Ziyi Xu.
Muassasa: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Manba turi: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Sana: 28 Aprel 2024.
Asosiy usul: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process va Nash equilibrium tahlili.
Major player: Large Trader (LT).
Minor-player population: Uzluksiz savdo qiluvchi ko‘plab HFT.
LT vaqt tuzilishi: Discrete trading times.
HFT vaqt tuzilishi: Continuous trading.
Inventory-risk parametrlari: Terminal aversion \(\Gamma\) va running aversion \(\phi\).
Inventory-aversion dynamics: Chekli holatli Markov jump process.
Narx modeli: Brownian noise + HFT permanent impact + LT permanent impact; transaction price darajasida temporary impact va trading fees.
Yechilgan equilibria: Mean-field partial Nash equilibrium va mean-field overall Nash equilibrium.
Yaqinlashuv natijasi: Yetarlicha katta chekli HFT populyatsiyasida mean-field yechimlar partial va overall ε-Nash equilibrium approximation beradi.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT, \(\xi_0=-9\) pozitsiyasini to‘qqiz execution nuqtasida yakunlaydi.
Asosiy iqtisodiy natija: Temporary HFT impact permanent impact’ga nisbatan yetarlicha kuchli bo‘lsa, inventory-averse Round-Tripper HFTlar model doirasida LTning expected execution natijasini yaxshilashi mumkin.
Asosiy execution natijasi: Running inventory aversion oshgani sari LTning optimal dasturi uniform trading’ga yaqinlashadi; terminal inventory aversion oshganda LT execution’ning kattaroq qismini keyingi davrga surishi mumkin.
Asosiy ilmiy cheklov: Tadqiqot nazariy va sonli model tahlilidir. Real market-data calibration, jonli execution experiment yoki empirik causal HFT-impact o‘lchovi bajarilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan