

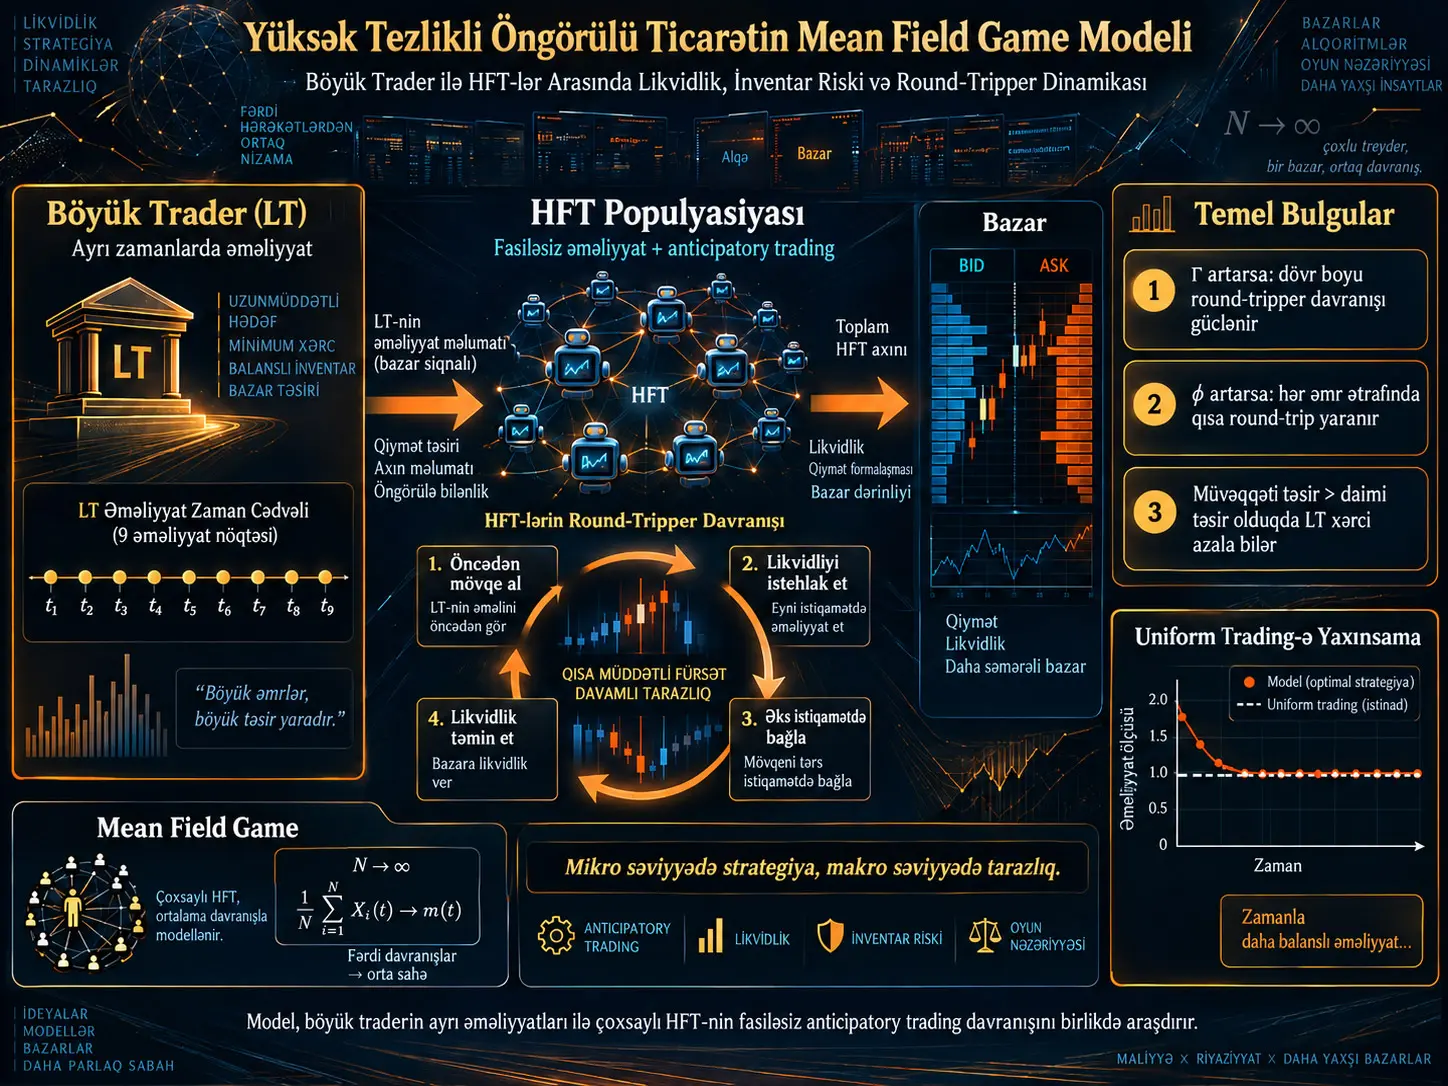
Anticipatory trading, bazar iştirakçısının başqa bir investorun gələcək əmr axınını proqnozlaşdıraraq həmin əmr icra edilməzdən əvvəl və ya onun icrası ətrafında mövqe tutmasıdır. Xue Cheng, Meng Wang və Ziyi Xu tərəfindən hazırlanmış riyazi model müəyyən zaman nöqtələrində böyük əmrlər verən bir Large Trader (LT) ilə onun əmrlərini qabaqcadan görə bilən və fasiləsiz ticarət edən çoxsaylı High-Frequency Trader (HFT) arasındakı strateji qarşılıqlı əlaqəni araşdırır.
HFT-lərin sayı çox böyüdükdə hər trader üçün ayrıca Nash equilibrium həll etmək hesablama baxımından çətinləşdiyinə görə tədqiqat mean field game yanaşmasından istifadə edir. Çoxsaylı HFT ayrı-ayrılıqda izlənmək əvəzinə, populyasiyanın orta inventarı və orta trading speed-i vasitəsilə bazara təsir göstərən davamlı kütlə kimi modelləşdirilir.
Tədqiqatın əsas nəticələrindən biri HFT-lərin inventar riskinə nə dərəcədə həssas olmasının anticipatory trading davranışını müəyyən etməsidir. Dövrün sonunda mövqe saxlamaqdan qaçan HFT-lər bütün execution dövrü boyunca bir Round-Tripper kimi davranaraq böyük trader-in gələcək əməliyyatından əvvəl eyni istiqamətdə mövqe tuta, daha sonra əks istiqamətdə əməliyyat apararaq mövqelərini bağlaya bilərlər. Ticarət dövrü boyunca mövqe saxlamaqdan qaçan HFT-lərdə isə oxşar round-trip hərəkəti böyük trader-in hər ayrıca əməliyyatı ətrafında təkrarlanır.
Model həmçinin inventory-averse HFT-lərin böyük trader üçün həmişə zərərli olmadığını göstərir. HFT-lərin temporary price impact-i permanent price impact-lə müqayisədə kifayət qədər böyük olduqda ilkin adverse qiymət təsirinin mühüm hissəsi sürətlə yox olur; sonradan HFT-lərin əks istiqamətdə apardığı əməliyyatlarla təmin edilən likvidlik böyük trader-in execution xərcini azalda bilər.
Overall Nash equilibrium nəticələrində running inventory aversion artdıqca böyük trader-in optimal execution proqramı uniform trading-ə yaxınlaşır. Əvəzində terminal inventory aversion yüksəldikdə LT əməliyyatlarının daha böyük hissəsini execution dövrünün sonrakı mərhələsinə təxirə sala bilər; bunun səbəbi modeldə HFT-lərin dövrün sonuna doğru mövqelərini bağlayarkən təmin etdiyi likvidlikdən yararlanmaq istəyidir.
Anticipatory Trading nədir?
Anticipatory trading-də sürətli trader başqa bir investorun yaxınlaşan əmr axınını qabaqcadan görməyə çalışır. Bu tədqiqatda LT-nin future order flow-u HFT-lər tərəfindən proqnozlaşdırıla bilir. HFT-lərin üstünlüyü yalnız məlumat deyil; iki tərəfin ticarət sürətləri də fərqlidir.
Large Trader:
- yalnız müəyyən \(t_1,t_2,\ldots,t_K\) zaman nöqtələrində ticarət edir,
- müəyyən miqdardakı mövqeyini execution dövrü ərzində tamamlamağa çalışır,
- strategiyası modeldə deterministikdir.
HFT-lər isə:
- fasiləsiz zamanda ticarət edə bilirlər,
- trading speed-lərini ani olaraq dəyişə bilirlər,
- LT-nin əməliyyatlarının yaratdığı qiymət təsirindən anticipatory strategy üçün istifadə edə bilirlər.
Mean Field Game Niyə İstifadə Olunur?
Mean field game (MFG), çox böyük sayda oxşar, lakin strateji oyunçunun olduğu sistemlərdə hər oyunçunu ayrıca həll etmək əvəzinə nümayəndə oyunçunun populyasiyanın orta davranışı ilə qarşılıqlı əlaqəsini modelləşdirən oyun nəzəriyyəsi yanaşmasıdır.
HFT sayı \(M\) böyüdükdə bütün HFT-lərin bir-biri ilə və LT ilə yaratdığı Nash game-in birbaşa həlli yüksək ölçülü olur. Tədqiqat buna görə HFT populyasiyasının təsirini iki orta dəyişənlə təmsil edir:
Burada \(E_i(t)\), inventory-aversion state \(i\)-də olan HFT-lərin orta inventarını; \(\mu_i(t)\) orta əməliyyat sürətini; \(p_i(t)\) isə populyasiyanın həmin risk vəziyyətində olma ehtimalını ifadə edir.
Beləliklə, bazardakı çoxsaylı HFT-nin daimi qiymət təsiri orta trading speed vasitəsilə modelləşdirilə bilir.
Fair price necə dəyişir?
Mean-field modelində fair price:
şəklində modelləşdirilir.
Burada:
- \(\sigma dW(t)\): təsadüfi qiymət hərəkəti,
- \(\gamma^H\mu(t)\): HFT populyasiyasının permanent price impact-i,
- \(\gamma\xi_k\): LT-nin \(t_k\) zamanındakı permanent impact-i.
Transaction price əlavə olaraq temporary price impact və trader-in öz trading fee komponentlərini ehtiva edir.
Permanent və temporary impact arasındakı fərq nədir?
Permanent impact, əməliyyatın fair price üzərində daimi qəbul edilən təsiridir. Temporary impact isə əmrin icrası zamanı yaranan, lakin zamanla sönən qiymət təsiridir.
Bu fərq məqalənin iqtisadi nəticəsində kritik rol oynayır. HFT-lərin LT əmrindən əvvəl eyni istiqamətdə apardığı trading qiyməti LT-nin əleyhinə hərəkət etdirə bilər. Lakin bu təsirin böyük hissəsi temporary olduqda qısa müddətdə yox ola bilər. HFT-lərin daha sonra əks istiqamətdə əməliyyat aparıb likvidlik təmin etməsi LT baxımından daha güclü müsbət təsir yarada bilər.
HFT-lərin İnventar Riski Davranışı Necə Dəyişdirir?
Tədqiqat iki inventory-aversion parametrini bir-birindən ayırır.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\), HFT-nin trading period-un sonunda açıq mövqe saxlamağa görə hiss etdiyi xərci təmsil edir.
HFT-nin objective function-unda:
termini final inventory-ni cəzalandırır.
\(\Gamma\) yüksəldikcə HFT trading period-un sonunda mövqeyini sıfıra yaxınlaşdırmaq istəyir. Mənbənin 13-cü səhifəsindəki Şəkil 1-də \(\Gamma=0\), \(0.1\) və \(2\) müqayisə edilmişdir. \(\Gamma\) böyüdükcə HFT-nin average-position əyrisi dövr ərzində yüksəlib sonra yenidən enməyə başlayır, yəni bütün execution period boyunca round-trip davranışı getdikcə daha aydın olur.
Running inventory aversion: \(\phi\)
\(\phi\), HFT-nin yalnız terminalda deyil, trading period boyunca inventory saxlamağa görə hiss etdiyi xərci ifadə edir:
Mənbənin 13-cü səhifəsindəki Şəkil 2-də \(\phi=0\), \(5\) və \(10\) dəyərləri göstərilir. \(\phi\) artdıqca average inventory curve daxilində LT-nin hər əməliyyat vaxtının ətrafında daha aydın kiçik yüksəlmə-enmə hərəkətləri yaranır.
Bu səbəbdən yüksək running inventory aversion HFT-ləri bir uzun round-trip əvəzinə təkrar-təkrar qısa üfüqlü round-trip əməliyyatlarına yönəldir.
Round-Tripper Strategiyası Nədir?
Round-Tripper, gözlənilən böyük order flow-dan əvvəl mövqe alan, lakin daha sonra həmin mövqeni əks əməliyyatla bağlayan anticipatory trader davranışıdır.
Məsələn, LT davamlı alış edəcəksə, terminal-inventory-averse HFT:
- execution dövrünün əvvəlki hissəsində LT ilə eyni istiqamətdə alış edə bilər,
- sonrakı hissədə satış edərək mövqeyini bağlaya bilər.
Birinci mərhələ likvidliyi istehlak edir və LT baxımından adverse price impact yarada bilər. İkinci mərhələ isə LT-yə əks istiqamətdə liquidity supply yarada bilər.
Hər iki LT əməliyyatı arasında nə baş verir?
Mənbə xüsusilə maraqlı mikro davranışa diqqət çəkir. Running inventory aversion yüksək olduqda, LT-nin iki əməliyyatı arasındakı dövrdə HFT-lər əvvəlcə LT-nin order direction-ına əks istiqamətdə, daha sonra isə LT ilə eyni istiqamətdə əməliyyat apara bilərlər.
Müəlliflər bu nəzəri nəticəni van Kervel və Menkveld-in 2019-cu il empirik müşahidələri ilə əlaqələndirirlər. Bu istinad əlaqəsi mənbə məqalənin şərhidir; hazırkı Verianla mətni həmin xarici tədqiqatı müstəqil empirik sübut kimi yenidən qiymətləndirmir.
Partial Nash və Overall Nash Equilibrium Arasındakı Fərq Nədir?
Partial Nash equilibrium
Partial equilibrium-da LT-nin execution strategy-si əvvəlcədən sabitdir. Yalnız HFT-lər bir-birlərinin orta davranışını nəzərə alaraq optimal strategy hazırlayırlar.
Bu halda iki şərt ödənilir:
- HFT, mean-field trading activity verildikdə öz objective function-unu maksimumlaşdırır.
- Fərdi optimal HFT davranışlarının ortası başlanğıcda fərz edilən mean field ilə uyğunlaşır.
Overall Nash equilibrium
Overall equilibrium-da LT də strateji oyunçudur. Artıq:
- HFT-lər LT-nin strategiyasına reaksiya verir,
- LT də HFT populyasiyasının davranışına görə öz execution schedule-ını dəyişir.
Beləliklə, həm LT–HFT oyunu, həm də HFT populyasiyasının öz daxilindəki mean-field equilibrium eyni anda təmin olunur.
HFT-nin Optimal Trading Speed-i Necə Tapılır?
HFT-nin optimallaşdırma problemi Hamilton–Jacobi–Bellman tənliyi vasitəsilə həll edilir.
Optimal feedback control:
şəklində əldə edilir.
Value function kvadratik formada:
qəbul edildikdə:
nəticəsinə gəlinir.
Bu quruluş HFT-nin trading speed-ini mövcud inventory, inventory-risk state və digər HFT-lərin mean-field trading speed-i ilə əlaqələndirir.
LT əməliyyatı gəldikdə trading speed niyə sıçrayır?
Modeldə LT yalnız müəyyən anlarda əməliyyat apardığı üçün price dynamics bu nöqtələrdə discontinuity yaradır. Tədqiqat HFT average trading speed-i üçün:
nəticəsini əldə edir.
Bu tənlik HFT-lərin yaxınlaşan LT order-ına anticipatory reaksiyasını riyazi şəkildə ifadə edir.
Metod və Nəticələr
Sayısal təcrübə quruluşu
Partial equilibrium təcrübələrində:
- trading period: \(T=1\),
- LT əməliyyat sayı: \(K=9\),
- əməliyyat zamanları: \(t_k=k/10\),
- LT əməliyyat ölçüsü: \(\xi_k=1\),
- HFT başlanğıc orta mövqeyi: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
kimi müəyyən edilmişdir.
Bunlar empirik şəkildə təxmin edilmiş JSE, NASDAQ və ya oxşar bazar parametrləri kimi təqdim edilmir; nəzəri modelin davranışını görmək üçün istifadə olunan sayısal ssenari parametrləridir.
Terminal inventory aversion nəticəsi
13-cü səhifədəki Şəkil 1, \(\phi=0\) ikən \(\Gamma\)-nın artımını müqayisə edir.
\(\Gamma=0\) halında HFT average inventory dövr boyunca böyük ölçüdə yığılır. \(\Gamma=0.1\) və xüsusilə \(\Gamma=2\) olduqda isə inventar müəyyən nöqtədən sonra azalmağa başlayır.
Bu davranış HFT-lərin trading period sonunda açıq mövqe saxlamaq istəmədikcə bütün execution horizon boyunca Round-Tripper-a çevrilməsinə uyğundur.
Running inventory aversion nəticəsi
13-cü səhifədəki Şəkil 2, \(\Gamma=0\) ikən \(\phi=0\), \(5\) və \(10\) nəticələrini göstərir.
\(\phi\) artdıqca average inventory LT-nin doqquz əməliyyat zamanına uyğun gələn təkrarlanan kiçik dövrlər yaradır. Bu, HFT-lərin hər LT transaction ətrafında inventory build-up və liquidation həyata keçirdiyini göstərir.
Inventory aversion zamanla dəyişə bilərmi?
Bəli. Tədqiqatın mühüm töhfələrindən biri HFT-nin inventory-aversion level-ını sabit qəbul etməməsidir.
\(Y(t)\) sonlu state space üzərində Markov jump process kimi modelləşdirilir. State keçidləri:
nümunəsindəki transition-rate matrix ilə ifadə oluna bilər.
14 və 15-ci səhifələrdəki Şəkil 4 və 5, \(x\) və \(y\) dəyişdikcə HFT populyasiyasının average inventory davranışının necə dəyişdiyini göstərir.
Yüksək-inventory-aversion state-ə keçid ehtimalı artdıqca HFT populyasiyası daha güclü Round-Tripper davranışı nümayiş etdirir.
HFT-lər Böyük Trader-ə Həmişə Zərər Verirmi?
Xeyr. Modelin mühüm nəticələrindən biri anticipatory HFT-nin LT üzərində həmişə mənfi xərc yaratmamasıdır.
HFT olmadıqda LT-nin expected profit-i:
kimi yazılır.
HFT olduqda LT-nin əlavə təsiri HFT-lərin yaratdığı permanent və temporary price impact vasitəsilə yaranır.
Mənbənin 14-cü səhifəsindəki Şəkil 3 və 16-cı səhifədəki Şəkil 10-da Round-Tripper halında \(\lambda^H\) yüksəldikcə LT profit difference-in mənfi sahədən müsbət sahəyə keçdiyi görünür.
Başqa sözlə:
HFT temporary impact / permanent impact nisbəti yüksəldikdə, inventory-averse HFT-lərin sonradan təmin etdiyi likvidlik LT-nin başlanğıcdakı adverse impact-ini üstələyə bilər.
Bu nəticə bütün real bazarlarda HFT-nin böyük investora faydalı olduğunu göstərmir. Nəticə tədqiqatın price-impact modeli və parametr şərtləri daxilində keçərlidir.
HFT-lər Large Trader-in Optimal Execution Proqramını Necə Dəyişdirir?
Overall Nash equilibrium təcrübəsində LT başlanğıcda:
mövqeyini \(T=1\) dövrü ərzində doqquz əməliyyatda execute edir.
HFT olmadıqda optimal həll:
şəklində uniform trading-dir.
Terminal aversion yüksəlsə
15-ci səhifədəki Şəkil 6, \(\Gamma=0\), \(0.1\) və \(2\) hallarında LT execution schedule-ını göstərir.
HFT-lər terminal aversion səbəbindən execution period-un sonunda əks istiqamətdə liquidity supply edəcəksə, LT bunun bir hissəsini gözləməyi üstün tutur. \(\Gamma\) yüksəldikcə LT daha çox əməliyyatı dövrün ikinci yarısına keçirir.
Running aversion yüksəlsə
16-cı səhifədəki Şəkil 8, \(\phi=0\), \(1\) və \(5\) üçün LT-nin optimal strategy-sini göstərir.
\(\phi\) artdıqca qırmızı optimal-trading nöqtələri uniform-trading xəttinə yaxınlaşır.
Mənbənin şərhinə görə, HFT-lərin hər LT order ətrafında təkrarlanan liquidity consumption–supply davranışı əməliyyat qiymətindəki təsirləri tarazlaşdırır və LT-nin execution planını hamarlaşdırır.
Inventory-aversion state keçidləri nəticəni dəyişdirirmi?
Bəli. 17-ci səhifədəki Şəkil 11 və 12, iki inventory-aversion state arasındakı transition rate-lər dəyişdikdə LT-nin optimal strategy-sinin və HFT average position-ın necə dəyişdiyini göstərir.
Running-position-averse HFT nisbəti artdıqca LT-nin strategiyası uniform trading-ə daha çox yaxınlaşır.
Mean Field Həlli Sonlu Sayda HFT üçün də Keçərlidirmi?
Tədqiqat yalnız sonsuz HFT populyasiyası üçün həll yaratmır; mean-field həllinin çoxsaylı, lakin sonlu HFT olan bazar üçün də təxmini equilibrium olduğunu göstərməyə çalışır.
Partial ε-Nash theorem: Hər \(\varepsilon>0\) üçün HFT sayı kifayət qədər böyük olduqda mean-field HFT strategiyaları sonlu-player oyunda partial ε-Nash equilibrium yaradır.
Overall ε-Nash theorem: Oxşar şəkildə LT də oyuna daxil olduqda, HFT sayı kifayət qədər böyükdürsə, mean-field LT və HFT strategiyaları overall ε-Nash equilibrium-a yaxınlaşır.
Buradakı \(\varepsilon\), tək bir oyunçunun birtərəfli strategiya dəyişməsi ilə qazana biləcəyi maksimum təxmini fayda fərqini təmsil edir. HFT sayı artdıqca mean-field approximation daha yaxşı olur.
Tədqiqatın dəstəklədiyi nəticələr
- HFT inventory aversion anticipatory trading formasını müəyyən edən mərkəzi dəyişəndir.
- Terminal inventory aversion bütün execution horizon boyunca Round-Tripper davranışını gücləndirir.
- Running inventory aversion hər LT əməliyyatı ətrafında qısa round-trip dövrlərini gücləndirir.
- Temporary impact permanent impact-lə müqayisədə kifayət qədər yüksək olduqda inventory-averse HFT-lər model daxilində LT-nin execution nəticəsini yaxşılaşdıra bilərlər.
- Running inventory aversion yüksəldikcə LT-nin optimal strategiyası uniform trading-ə yaxınlaşır.
- Terminal inventory aversion yüksəldikcə LT əməliyyatlarının daha böyük hissəsini execution period-un sonrakı hissəsinə təxirə sala bilər.
- Mean-field equilibrium kifayət qədər böyük sonlu HFT populyasiyası üçün ε-Nash approximation təmin edir.
Tədqiqatın dəstəkləmədiyi ümumiləşdirmələr
- Tədqiqat HFT-lərin real bazarlarda həmişə böyük investorlara fayda verdiyini göstərmir.
- Real exchange order book məlumatı ilə model calibration aparılmayıb.
- Nanosecond və ya microsecond execution latency ölçülməyib.
- Real HFT profitability və ya institutional execution cost backtest-i aparılmayıb.
- Market impact-in real bazarlarda mütləq xətti olduğu göstərilməyib.
- LT-nin real həyatda tam deterministik execution strategy istifadə etdiyi iddia edilmir.
- Round-Tripper davranışının hüquqi və ya tənzimləyici xarakteri tədqiqat tərəfindən qiymətləndirilmir.
Mənbə və Metod Qeydi
Orijinal başlıq: Mean Field Game of High-Frequency Anticipatory Trading.
Müəlliflər: Xue Cheng, Meng Wang və Ziyi Xu.
Qurum: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Mənbə növü: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Tarix: 28 Aprel 2024.
Əsas metod: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process və Nash equilibrium analizi.
Major player: Large Trader (LT).
Minor-player population: Fasiləsiz ticarət edən çoxsaylı HFT.
LT zaman quruluşu: Discrete trading times.
HFT zaman quruluşu: Continuous trading.
Inventory-risk parametrləri: Terminal aversion \(\Gamma\) və running aversion \(\phi\).
Inventory-aversion dynamics: Sonlu vəziyyətli Markov jump process.
Qiymət modeli: Brownian noise + HFT permanent impact + LT permanent impact; transaction price səviyyəsində temporary impact və trading fees.
Həll edilən equilibria: Mean-field partial Nash equilibrium və mean-field overall Nash equilibrium.
Yaxınlaşma nəticəsi: Kifayət qədər böyük sonlu HFT populyasiyasında mean-field həllər partial və overall ε-Nash equilibrium approximation təmin edir.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT, \(\xi_0=-9\) mövqeyini doqquz execution nöqtəsində tamamlayır.
Əsas iqtisadi nəticə: Temporary HFT impact permanent impact-lə müqayisədə kifayət qədər güclü olduqda inventory-averse Round-Tripper HFT-lər model daxilində LT-nin expected execution nəticəsini yaxşılaşdıra bilər.
Əsas execution nəticəsi: Running inventory aversion yüksəldikcə LT-nin optimal proqramı uniform trading-ə yaxınlaşır; terminal inventory aversion yüksəldikcə LT execution-ın daha böyük hissəsini sonrakı dövrə təxirə sala bilər.
Əsas elmi məhdudiyyət: Tədqiqat nəzəri və sayısal model analizidir. Real market-data calibration, canlı execution experiment və ya empirik causal HFT-impact ölçümü aparılmayıb.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib