

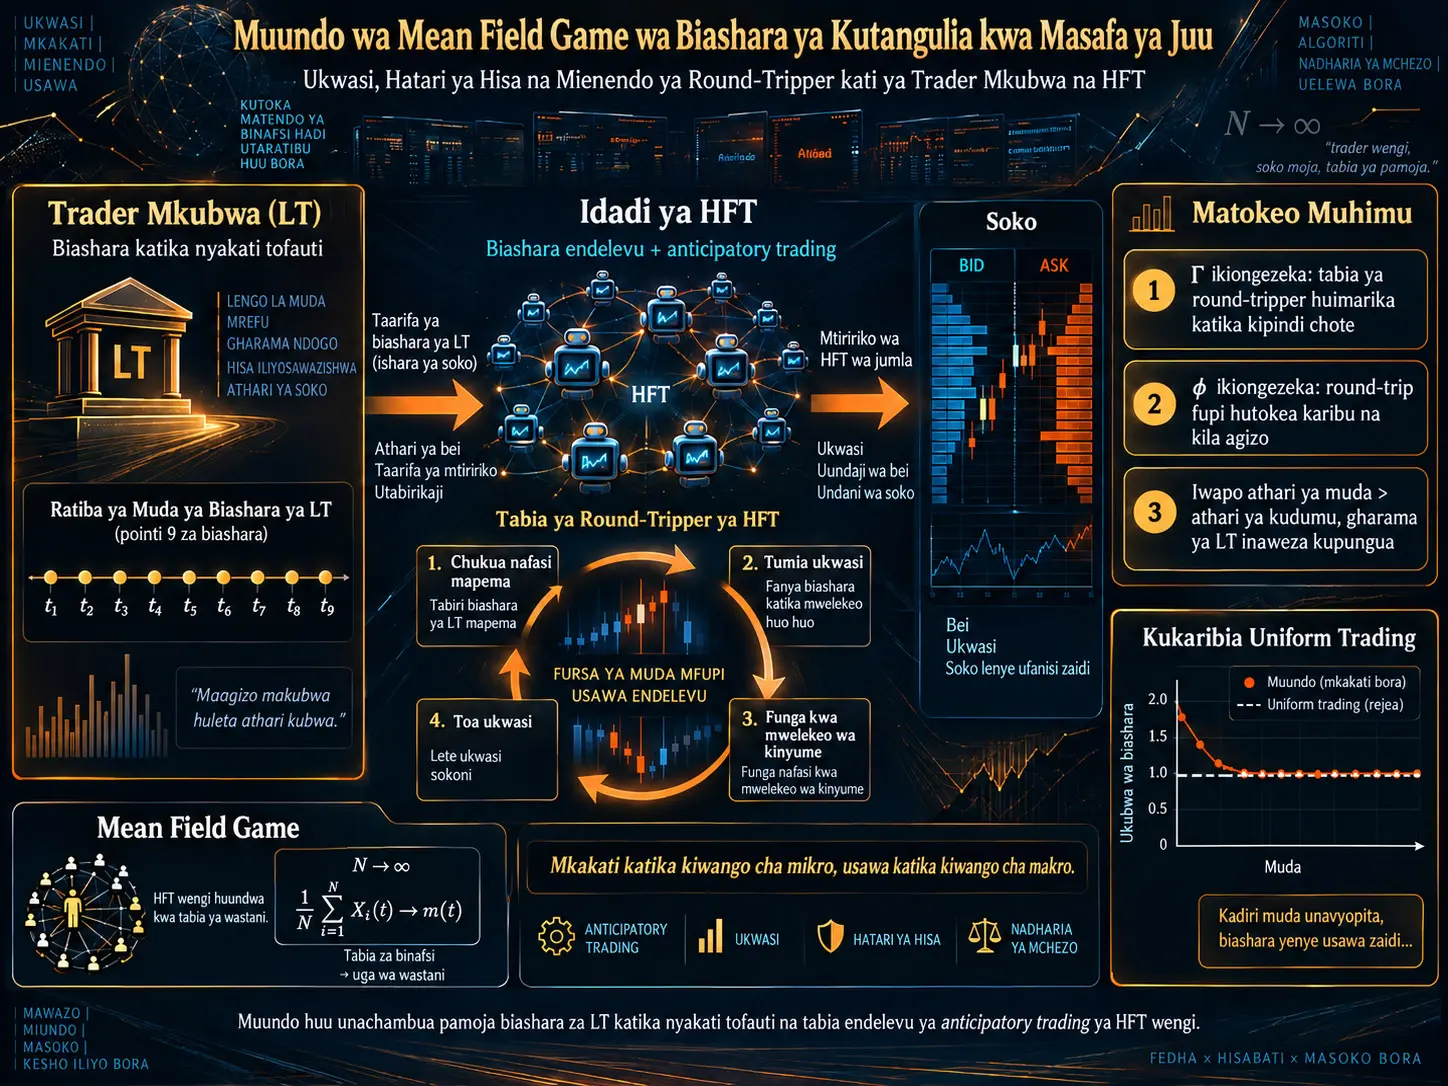
Anticipatory trading ni pale mshiriki wa soko anapotabiri mtiririko wa maagizo ya baadaye ya mwekezaji mwingine na kuchukua nafasi kabla ya agizo hilo kutekelezwa au karibu na wakati wa utekelezaji wake. Muundo wa kihisabati uliotengenezwa na Xue Cheng, Meng Wang na Ziyi Xu unachunguza mwingiliano wa kimkakati kati ya Large Trader (LT), anayetoa maagizo makubwa katika nyakati maalumu, na idadi kubwa ya High-Frequency Trader (HFT) wanaoweza kutabiri maagizo yake na kufanya biashara kwa kuendelea.
Wakati idadi ya HFT inapokuwa kubwa sana, kutatua Nash equilibrium tofauti kwa kila trader huwa vigumu kihesabu, kwa hiyo utafiti hutumia mbinu ya mean field game. Badala ya kufuatilia kila HFT mmoja mmoja, idadi kubwa ya HFT huundwa kama wingi endelevu unaoathiri soko kupitia inventory ya wastani ya kundi na trading speed ya wastani.
Moja ya matokeo makuu ya utafiti ni kwamba kiwango ambacho HFT ni nyeti kwa hatari ya inventory ndicho kinachoamua tabia ya anticipatory trading. HFT wanaoepuka kubeba nafasi mwishoni mwa kipindi wanaweza kutenda kama Round-Tripper katika kipindi chote cha execution kwa kuchukua nafasi katika mwelekeo uleule kabla ya biashara ya baadaye ya trader mkubwa, kisha kufunga nafasi zao kwa kufanya biashara katika mwelekeo wa kinyume. Kwa HFT wanaoepuka kubeba nafasi katika kipindi chote cha biashara, harakati sawa ya round-trip hurudiwa karibu na kila biashara tofauti ya trader mkubwa.
Muundo pia unaonyesha kwamba inventory-averse HFT si lazima wawe na madhara kila wakati kwa trader mkubwa. Ikiwa temporary price impact ya HFT ni kubwa vya kutosha ikilinganishwa na permanent price impact, sehemu kubwa ya adverse price impact ya awali hupotea haraka; baadaye, ukwasi unaotolewa na biashara za HFT katika mwelekeo wa kinyume unaweza kupunguza gharama ya execution ya trader mkubwa.
Katika matokeo ya Overall Nash equilibrium, kadiri running inventory aversion inavyoongezeka, mpango bora wa execution wa trader mkubwa hukaribia uniform trading. Kwa upande mwingine, terminal inventory aversion inapoongezeka, LT anaweza kuahirisha sehemu kubwa zaidi ya biashara zake hadi sehemu ya baadaye ya kipindi cha execution; sababu ni nia ya kutumia ukwasi unaotolewa na HFT wanapofunga nafasi zao kuelekea mwisho wa kipindi.
Anticipatory Trading ni nini?
Katika anticipatory trading, trader wa kasi hujaribu kutabiri mtiririko wa maagizo unaokaribia wa mwekezaji mwingine. Katika utafiti huu, future order flow ya LT inaweza kutabiriwa na HFT. Faida ya HFT si taarifa pekee; kasi za biashara za pande hizo mbili pia hutofautiana.
Large Trader:
- hufanya biashara tu katika nyakati maalumu \(t_1,t_2,\ldots,t_K\),
- hujaribu kukamilisha kiasi maalumu cha nafasi yake ndani ya kipindi cha execution,
- mkakati wake katika muundo ni wa kudhamiria.
HFT, kwa upande mwingine:
- wanaweza kufanya biashara katika muda endelevu,
- wanaweza kubadilisha trading speed zao papo hapo,
- wanaweza kutumia athari ya bei inayotokana na biashara za LT kwa anticipatory strategy.
Kwa Nini Mean Field Game Inatumika?
Mean field game (MFG) ni mbinu ya nadharia ya michezo ambayo, katika mifumo yenye idadi kubwa sana ya wachezaji wanaofanana lakini wenye mikakati, huunda mwingiliano wa mchezaji mwakilishi na tabia ya wastani ya kundi badala ya kutatua kila mchezaji kando.
Wakati idadi ya HFT \(M\) inapoongezeka, kutatua moja kwa moja Nash game inayoundwa na HFT wote kati yao na LT huwa ya vipimo vingi. Kwa hiyo utafiti huwakilisha athari ya kundi la HFT kwa vigezo viwili vya wastani:
Hapa \(E_i(t)\) ni inventory ya wastani ya HFT walio katika inventory-aversion state \(i\); \(\mu_i(t)\) ni kasi ya wastani ya biashara; na \(p_i(t)\) ni uwezekano kwamba kundi liko katika hali hiyo ya hatari.
Kwa njia hii, athari ya kudumu ya bei ya idadi kubwa ya HFT sokoni inaweza kuundwa kupitia trading speed ya wastani.
Fair price hubadilikaje?
Katika muundo wa mean-field, fair price huundwa kama:
huundwa katika muundo huu.
Hapa:
- \(\sigma dW(t)\): mwendo wa bei wa nasibu,
- \(\gamma^H\mu(t)\): permanent price impact ya kundi la HFT,
- \(\gamma\xi_k\): permanent impact ya LT katika wakati \(t_k\).
Transaction price pia inajumuisha temporary price impact na vipengele vya trading fee vya trader mwenyewe.
Tofauti kati ya permanent na temporary impact ni nini?
Permanent impact ni athari ya biashara kwenye fair price inayochukuliwa kuwa ya kudumu. Temporary impact ni athari ya bei inayotokea wakati wa utekelezaji wa agizo lakini hupungua kadiri muda unavyopita.
Tofauti hii ina jukumu muhimu katika matokeo ya kiuchumi ya makala. Trading ya HFT katika mwelekeo uleule kabla ya agizo la LT inaweza kusukuma bei dhidi ya LT. Hata hivyo, ikiwa sehemu kubwa ya athari hii ni temporary, inaweza kutoweka kwa muda mfupi. HFT wanapofanya biashara katika mwelekeo wa kinyume baadaye na kutoa ukwasi, athari chanya kwa LT inaweza kuwa kubwa zaidi.
Hatari ya Inventory ya HFT Hubadilishaje Tabia?
Utafiti unatenganisha vigezo viwili vya inventory-aversion.
Terminal inventory aversion: \(\Gamma\)
\(\Gamma\) inawakilisha gharama ambayo HFT huhisi kwa kubeba nafasi wazi mwishoni mwa trading period.
Katika objective function ya HFT:
kifungu hiki huadhibu final inventory.
Kadiri \(\Gamma\) inavyoongezeka, HFT hutaka kuleta nafasi yake karibu na sifuri mwishoni mwa trading period. Katika Kielelezo 1 kwenye ukurasa wa 13 wa chanzo, \(\Gamma=0\), \(0.1\) na \(2\) zinalinganishwa. Kadiri \(\Gamma\) inavyoongezeka, average-position curve ya HFT huongezeka ndani ya kipindi kisha huanza kushuka tena, yaani tabia ya round-trip katika execution period nzima huwa wazi zaidi.
Running inventory aversion: \(\phi\)
\(\phi\) inawakilisha gharama ya kubeba inventory si mwisho tu, bali katika trading period yote:
Kielelezo 2 kwenye ukurasa wa 13 wa chanzo kinaonyesha thamani za \(\phi=0\), \(5\) na \(10\). Kadiri \(\phi\) inavyoongezeka, ndani ya average inventory curve hutokea harakati ndogo za kupanda na kushuka zilizo wazi zaidi karibu na kila wakati wa biashara wa LT.
Kwa hiyo, running inventory aversion ya juu huelekeza HFT kwenye biashara za round-trip za muda mfupi zinazojirudia badala ya round-trip moja ndefu.
Mkakati wa Round-Tripper ni Nini?
Round-Tripper ni tabia ya anticipatory trader anayechukua nafasi kabla ya order flow kubwa inayotarajiwa, lakini baadaye hufunga nafasi hiyo kwa biashara ya mwelekeo wa kinyume.
Kwa mfano, ikiwa LT ataendelea kununua, terminal-inventory-averse HFT anaweza:
- kununua katika mwelekeo uleule na LT katika sehemu ya mwanzo ya kipindi cha execution,
- kuuza katika sehemu ya baadaye na kufunga nafasi yake.
Hatua ya kwanza hutumia ukwasi na inaweza kuleta adverse price impact kwa LT. Hatua ya pili inaweza kutoa liquidity supply katika mwelekeo wa kinyume na LT.
Nini hutokea kati ya biashara mbili za LT?
Chanzo kinaangazia tabia ndogo ya kuvutia. Wakati running inventory aversion iko juu, katika kipindi kati ya biashara mbili za LT, HFT wanaweza kwanza kufanya biashara katika mwelekeo wa kinyume na order direction ya LT, kisha baadaye katika mwelekeo uleule na LT.
Waandishi wanahusisha matokeo haya ya kinadharia na uchunguzi wa kiempiria wa van Kervel na Menkveld wa mwaka 2019. Uhusiano huu wa marejeleo ni tafsiri ya makala chanzo; maandishi haya ya Verianla hayatathmini upya utafiti huo wa nje kama ushahidi huru wa kiempiria.
Tofauti kati ya Partial Nash na Overall Nash Equilibrium ni Nini?
Partial Nash equilibrium
Katika partial equilibrium, execution strategy ya LT imewekwa mapema. HFT pekee ndio huendeleza optimal strategy kwa kuzingatia tabia ya wastani ya HFT wengine.
Katika hali hii masharti mawili hutimizwa:
- HFT huongeza objective function yake kwa kupewa mean-field trading activity.
- Wastani wa tabia za optimal HFT binafsi huwa thabiti na mean field iliyodhaniwa mwanzoni.
Overall Nash equilibrium
Katika overall equilibrium, LT pia ni mchezaji wa kimkakati. Sasa:
- HFT hujibu mkakati wa LT,
- LT pia hubadilisha execution schedule yake kulingana na tabia ya kundi la HFT.
Kwa hiyo, mchezo wa LT–HFT na mean-field equilibrium ndani ya kundi la HFT hutimizwa kwa wakati mmoja.
Optimal Trading Speed ya HFT Inapatikanaje?
Tatizo la uboreshaji la HFT hutatuliwa kupitia mlinganyo wa Hamilton–Jacobi–Bellman.
Optimal feedback control:
hupatikana.
Ikiwa Value function inadhaniwa kuwa ya quadratic:
basi:
hupatikana.
Muundo huu unaunganisha trading speed ya HFT na inventory ya sasa, inventory-risk state na mean-field trading speed ya HFT wengine.
Kwa nini trading speed huruka LT anapofanya biashara?
Kwa kuwa katika muundo LT hufanya biashara katika nyakati maalumu tu, price dynamics huzalisha discontinuity katika nyakati hizo. Utafiti hupata kwa HFT average trading speed:
Matokeo haya hupatikana.
Mlinganyo huu unaeleza kihisabati mwitikio wa anticipatory wa HFT kwa LT order inayokaribia.
Mbinu na Matokeo
Mpangilio wa jaribio la nambari
Katika majaribio ya partial equilibrium:
- trading period: \(T=1\),
- idadi ya biashara za LT: \(K=9\),
- nyakati za biashara: \(t_k=k/10\),
- ukubwa wa biashara ya LT: \(\xi_k=1\),
- nafasi ya wastani ya awali ya HFT: \(E_0=0\),
- \(\gamma=1\),
- \(\gamma^H=0.7\),
- \(\lambda=0.4\),
- \(\lambda^H=0.1\),
- \(\eta=\eta_0=0.05\)
zimewekwa.
Hizi hazitolewi kama vigezo vya soko vilivyokadiriwa kiempiria vya JSE, NASDAQ au masoko mengine yanayofanana; ni vigezo vya hali ya nambari vinavyotumika kuona tabia ya muundo wa kinadharia.
Matokeo ya terminal inventory aversion
Kielelezo 1 kwenye ukurasa wa 13, wakati \(\phi=0\), kinalinganisha ongezeko la \(\Gamma\).
Katika hali ya \(\Gamma=0\), HFT average inventory hukusanyika kwa kiasi kikubwa katika kipindi chote. Kwa \(\Gamma=0.1\) na hasa \(\Gamma=2\), inventory huanza kupungua baada ya hatua fulani.
Tabia hii inalingana na HFT kubadilika kuwa Round-Tripper katika execution horizon yote kadiri wanavyozidi kutotaka kuacha nafasi wazi mwishoni mwa trading period.
Matokeo ya running inventory aversion
Kielelezo 2 kwenye ukurasa wa 13, wakati \(\Gamma=0\), kinaonyesha matokeo ya \(\phi=0\), \(5\) na \(10\).
Kadiri \(\phi\) inavyoongezeka, average inventory huunda mizunguko midogo inayojirudia inayolingana na nyakati tisa za biashara za LT. Hii inaonyesha HFT wakifanya inventory build-up na liquidation karibu na kila LT transaction.
Je, inventory aversion inaweza kubadilika kwa muda?
Ndiyo. Mojawapo ya michango muhimu ya utafiti ni kwamba inventory-aversion level ya HFT haichukuliwi kuwa thabiti.
\(Y(t)\) huundwa kama Markov jump process juu ya state space yenye ukomo. Mabadiliko ya state:
yanaweza kuwakilishwa na transition-rate matrix ya mfano huu.
Vielelezo 4 na 5 kwenye kurasa za 14 na 15 vinaonyesha jinsi tabia ya average inventory ya kundi la HFT inavyobadilika kadiri \(x\) na \(y\) zinavyobadilika.
Kadiri uwezekano wa kuingia high-inventory-aversion state unavyoongezeka, kundi la HFT linaonyesha tabia yenye nguvu zaidi ya Round-Tripper.
Je, HFT Daima Huwadhuru Trader Wakubwa?
Hapana. Mojawapo ya matokeo muhimu ya muundo ni kwamba anticipatory HFT si lazima iwe na gharama hasi kila wakati kwa LT.
Wakati hakuna HFT, expected profit ya LT ni:
huandikwa kwa namna hii.
Wakati HFT wapo, athari ya ziada kwa LT hutokana na permanent na temporary price impact inayozalishwa na HFT.
Katika Kielelezo 3 kwenye ukurasa wa 14 na Kielelezo 10 kwenye ukurasa wa 16 wa chanzo, katika hali ya Round-Tripper, LT profit difference inaonekana kuhama kutoka eneo hasi kwenda eneo chanya kadiri \(\lambda^H\) inavyoongezeka.
Kwa maneno mengine:
Kadiri uwiano wa HFT temporary impact / permanent impact unavyoongezeka, ukwasi unaotolewa baadaye na inventory-averse HFT unaweza kuzidi adverse impact ya awali kwa LT.
Matokeo haya hayamaanishi kwamba HFT ni ya manufaa kwa wawekezaji wakubwa katika masoko yote halisi. Matokeo yanatumika chini ya muundo wa price-impact na masharti ya vigezo ya utafiti.
HFT Hubadilishaje Mpango Bora wa Execution wa Large Trader?
Katika jaribio la Overall Nash equilibrium, LT mwanzoni ana:
na hufanya execute nafasi hii kwa biashara tisa katika kipindi cha \(T=1\).
Wakati hakuna HFT, suluhisho bora ni:
ambalo ni uniform trading.
Terminal aversion ikiongezeka
Kielelezo 6 kwenye ukurasa wa 15 kinaonyesha execution schedule ya LT kwa \(\Gamma=0\), \(0.1\) na \(2\).
Ikiwa HFT watatoa liquidity supply katika mwelekeo wa kinyume mwishoni mwa execution period kutokana na terminal aversion, LT hupendelea kusubiri sehemu ya ukwasi huo. Kadiri \(\Gamma\) inavyoongezeka, LT husogeza biashara zaidi hadi nusu ya pili ya kipindi.
Running aversion ikiongezeka
Kielelezo 8 kwenye ukurasa wa 16 kinaonyesha optimal strategy ya LT kwa \(\phi=0\), \(1\) na \(5\).
Kadiri \(\phi\) inavyoongezeka, pointi nyekundu za optimal-trading hukaribia mstari wa uniform-trading.
Kulingana na tafsiri ya chanzo, tabia inayojirudia ya liquidity consumption–supply ya HFT karibu na kila LT order husawazisha athari kwenye bei ya biashara na kufanya execution plan ya LT kuwa laini zaidi.
Je, mabadiliko ya inventory-aversion state hubadilisha matokeo?
Ndiyo. Vielelezo 11 na 12 kwenye ukurasa wa 17 vinaonyesha jinsi optimal strategy ya LT na HFT average position zinavyobadilika transition rate kati ya inventory-aversion state mbili inapobadilika.
Kadiri uwiano wa running-position-averse HFT unavyoongezeka, mkakati wa LT hukaribia zaidi uniform trading.
Je, Suluhisho la Mean Field Linatumika Pia kwa Idadi yenye Ukomo ya HFT?
Utafiti hautoi tu suluhisho kwa kundi lisilo na kikomo la HFT; pia hujaribu kuonyesha kwamba suluhisho la mean-field ni equilibrium ya kukadiria kwa soko lenye HFT wengi lakini wenye idadi yenye ukomo.
Partial ε-Nash theorem: Kwa kila \(\varepsilon>0\), idadi ya HFT ikiwa kubwa vya kutosha, mikakati ya mean-field HFT huunda partial ε-Nash equilibrium katika mchezo wa finite-player.
Overall ε-Nash theorem: Vilevile, LT anapojumuishwa katika mchezo na idadi ya HFT ikiwa kubwa vya kutosha, mikakati ya mean-field ya LT na HFT hukaribia overall ε-Nash equilibrium.
Hapa \(\varepsilon\) inawakilisha tofauti ya juu kabisa ya manufaa ya kukadiria ambayo mchezaji mmoja anaweza kupata kwa kubadilisha mkakati wake upande mmoja. Kadiri idadi ya HFT inavyoongezeka, mean-field approximation huwa bora zaidi.
Matokeo yanayoungwa mkono na utafiti
- HFT inventory aversion ni kigezo kikuu kinachoamua aina ya anticipatory trading.
- Terminal inventory aversion huimarisha tabia ya Round-Tripper katika execution horizon yote.
- Running inventory aversion huimarisha mizunguko mifupi ya round-trip karibu na kila biashara ya LT.
- Temporary impact ikiwa juu vya kutosha ikilinganishwa na permanent impact, inventory-averse HFT wanaweza kuboresha matokeo ya execution ya LT ndani ya muundo.
- Kadiri running inventory aversion inavyoongezeka, mkakati bora wa LT hukaribia uniform trading.
- Kadiri terminal inventory aversion inavyoongezeka, LT anaweza kuahirisha sehemu kubwa zaidi ya biashara hadi sehemu ya baadaye ya execution period.
- Mean-field equilibrium hutoa ε-Nash approximation kwa kundi lenye ukomo la HFT ikiwa idadi yao ni kubwa vya kutosha.
Ujumlishaji ambao utafiti hauungi mkono
- Utafiti hauonyeshi kwamba HFT daima huwasaidia wawekezaji wakubwa katika masoko halisi.
- Model calibration haijafanywa kwa kutumia data halisi ya exchange order book.
- Nanosecond au microsecond execution latency haijapimwa.
- Backtest ya kweli ya HFT profitability au institutional execution cost haijafanywa.
- Haijaonyeshwa kwamba market impact lazima iwe ya mstari katika masoko halisi.
- Haidaiwi kwamba LT hutumia execution strategy iliyo deterministiki kabisa katika maisha halisi.
- Asili ya kisheria au kiudhibiti ya tabia ya Round-Tripper haijatathminiwa na utafiti.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Mean Field Game of High-Frequency Anticipatory Trading.
Waandishi: Xue Cheng, Meng Wang na Ziyi Xu.
Taasisi: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Aina ya chanzo: arXiv preprint.
arXiv: 2404.18200v1 [q-fin.MF].
Tarehe: 28 Aprili 2024.
Mbinu kuu: Mean field game, Hamilton–Jacobi–Bellman equation, Kolmogorov forward equation, finite-state Markov jump process na uchambuzi wa Nash equilibrium.
Major player: Large Trader (LT).
Minor-player population: Idadi kubwa ya HFT wanaofanya biashara kwa kuendelea.
Muundo wa muda wa LT: Discrete trading times.
Muundo wa muda wa HFT: Continuous trading.
Vigezo vya inventory-risk: Terminal aversion \(\Gamma\) na running aversion \(\phi\).
Inventory-aversion dynamics: Markov jump process yenye hali zenye ukomo.
Muundo wa bei: Brownian noise + HFT permanent impact + LT permanent impact; katika kiwango cha transaction price kuna temporary impact na trading fees.
Equilibria zilizotatuliwa: Mean-field partial Nash equilibrium na mean-field overall Nash equilibrium.
Matokeo ya convergence: Katika kundi lenye ukomo lakini kubwa vya kutosha la HFT, suluhisho za mean-field hutoa partial na overall ε-Nash equilibrium approximation.
Numerical partial-equilibrium setup: \(T=1\), \(K=9\), \(E_0=0\), \(\gamma=1\), \(\gamma^H=0.7\), \(\lambda=0.4\), \(\lambda^H=0.1\), \(\eta=\eta_0=0.05\).
Numerical overall-equilibrium setup: LT hukamilisha nafasi ya \(\xi_0=-9\) katika pointi tisa za execution.
Matokeo makuu ya kiuchumi: Temporary HFT impact ikiwa na nguvu ya kutosha ikilinganishwa na permanent impact, inventory-averse Round-Tripper HFT wanaweza kuboresha expected execution result ya LT ndani ya muundo.
Matokeo makuu ya execution: Kadiri running inventory aversion inavyoongezeka, mpango bora wa LT hukaribia uniform trading; terminal inventory aversion inapoongezeka, LT anaweza kuahirisha sehemu kubwa zaidi ya execution hadi kipindi cha baadaye.
Kikomo kikuu cha kisayansi: Utafiti ni uchambuzi wa kinadharia na wa nambari wa muundo. Real market-data calibration, live execution experiment au kipimo cha kiempiria cha causal HFT-impact hakijafanywa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *