

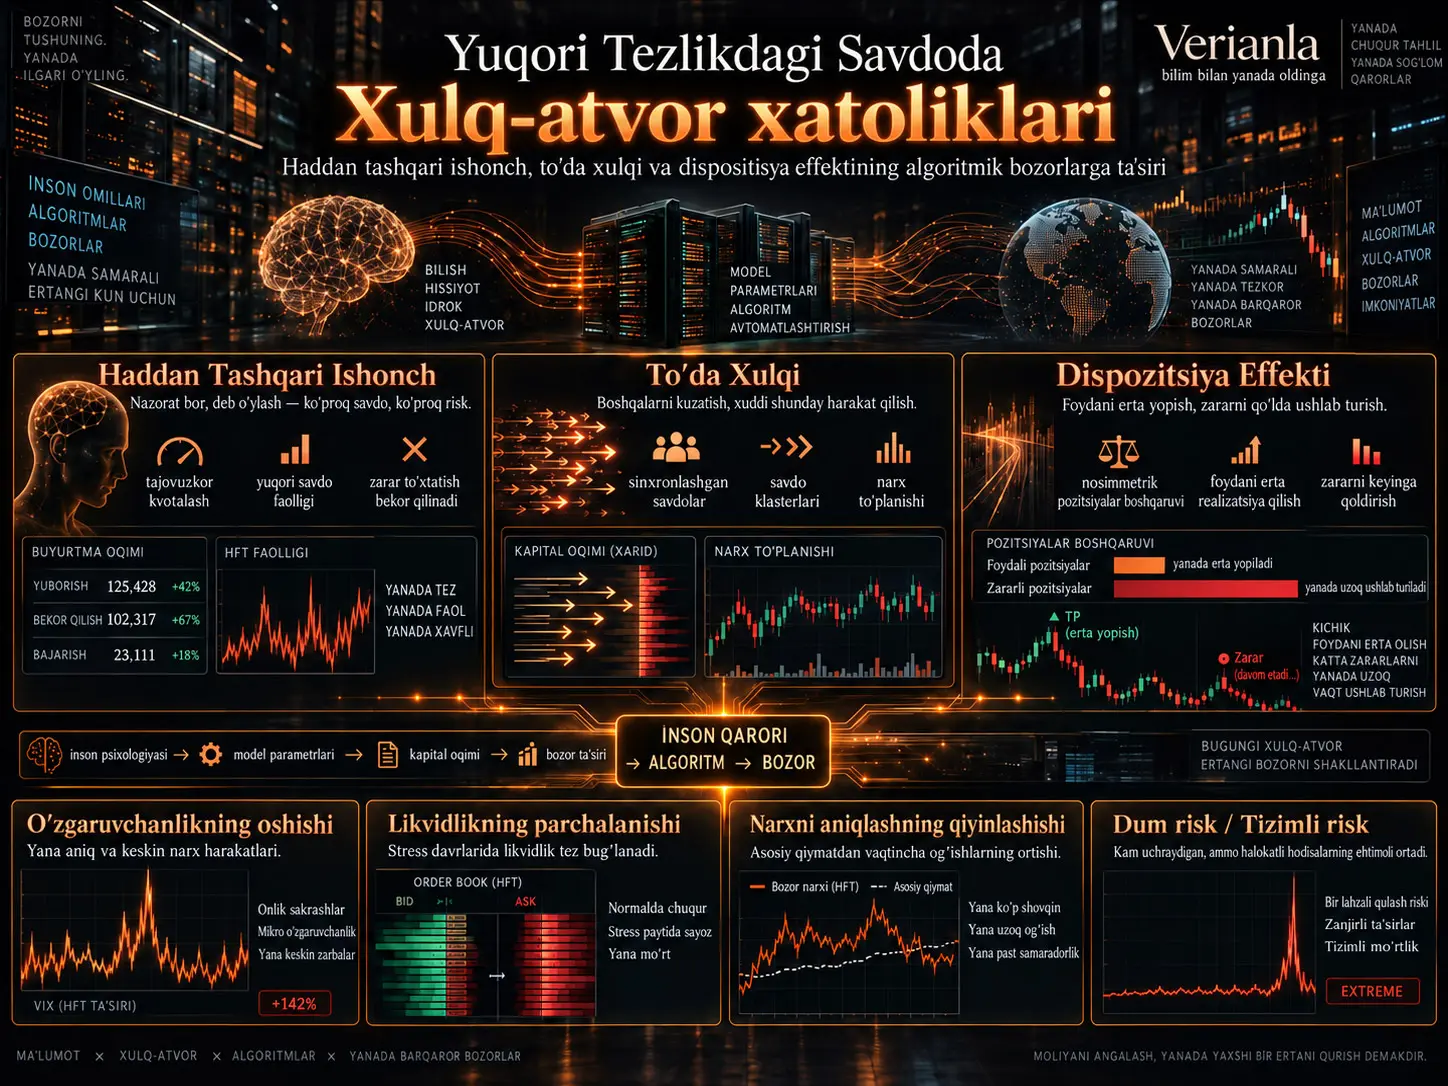
Yuqori chastotali savdo (High-Frequency Trading, HFT) buyurtmalar juda past kechikish bilan avtomatik ravishda yaratiladigan, o‘zgartiriladigan va bekor qilinadigan algoritmik savdo muhitini anglatadi. Bunday darajadagi avtomatlashtirish bir qarashda inson psixologiyasi savdo qarorlaridan katta darajada chiqarib tashlangandek taassurot uyg‘otishi mumkin. Ko‘rib chiqilgan tadqiqot esa boshqa savolni qo‘yadi: Algoritmlar inson o‘rniga savdo qilayotgan bo‘lsa ham, ularni loyihalovchi va sozlovchi insonlarning xulq-atvor og‘ishlari tizimlarga o‘tishi mumkinmi?
Maqola xulq-atvor moliyasi doirasida uchta asosiy og‘ishni ko‘rib chiqadi: haddan tashqari ishonch (overconfidence), poda xulqi (herding) va disposition effect, ya’ni foydali pozitsiyalarni erta yopib, zarar ko‘rayotgan pozitsiyalarni uzoqroq ushlab turish moyilligi. Muallif bu moyilliklar trader ekranga qarab bevosita qaror berishi ko‘rinishida namoyon bo‘lishi shart emasligini; ular algoritm dizayni, parametr tanlash, risk limitlari, adaptiv o‘rganish va bir-biriga o‘xshash strategiyalarning bozordagi o‘zaro ta’siri orqali avtomatik tizimlarga ko‘chishi mumkinligini ta’kidlaydi.
Tadqiqotda ko‘rib chiqilgan adabiyotlarga ko‘ra, haddan tashqari ishonch yanada agressiv kotirovka va yuqori buyurtma bekor qilish xatti-harakati bilan; poda xulqi bir vaqtdagi buyurtma oqimi, narx klasterlanishi va momentum bilan; disposition effect esa pozitsiyalarni foyda va zarar holatiga qarab asimmetrik boshqarish bilan bog‘lanishi mumkin. Bu xatti-harakatlar normal bozor sharoitida ba’zan likvidlik yoki tez narx kashfi bilan birga kuzatilishi mumkin bo‘lsa-da, bozor stressi vaqtida sinxron reaksiyalar likvidlikning tez chekinishi, volatillikning oshishi va tail risk-ning kattalashishiga hissa qo‘shishi mumkin.
Biroq tadqiqot yangi HFT ma’lumotlar to‘plamida original empirik sinov o‘tkazmaydi. Shuningdek, u o‘zini tizimli sharh deb atasa-da, ma’lumotlar bazasini qidirish strategiyasi, kiritish mezonlari, tadqiqotlar soni va screening jarayoni batafsil bayon qilinmagan. Shu sababli natijalar qat’iy sababiy ta’sirlar yoki meta-tahliliy dalil sifatida emas, balki xulq-atvor moliyasi va HFT adabiyotini birlashtiruvchi konseptual adabiyot sintezi sifatida baholanishi kerak.
| Og‘ish | Asosiy xulq | HFTdagi mumkin bo‘lgan aks etishi |
|---|---|---|
| Haddan tashqari ishonch | O‘z axboroti yoki bashorat aniqligini aslidan yuqori baholash | Agressiv kotirovka, yuqori savdo intensivligi, tez-tez buyurtmani qayta ko‘rib chiqish yoki bekor qilish |
| Poda xulqi | Mustaqil axborot o‘rniga boshqa ishtirokchilar bilan bir yo‘nalishda harakat qilish | O‘xshash algoritmlarning bir xil signalga javob berishi, sinxron buyurtma oqimi |
| Disposition effect | Foydani erta realizatsiya qilish, zararni esa ushlab turishni davom ettirish | Asimmetrik pozitsiyani qisqartirish va chiqish qoidalari |
HFTda inson haqiqatan tizimdan chiqarilganmi?
HFT algoritmi ishlayotgan paytda har bir buyurtma ortida soniyama-soniya qaror beradigan inson bo‘lmaydi. Tizim bozor ma’lumotini qayta ishlaydi, oldindan belgilangan yoki o‘rganilgan qoidalarni qo‘llaydi va buyurtmalarni avtomatik ravishda bajaradi.
Ammo algoritmning o‘zi bo‘shliqdan paydo bo‘lmaydi. Insonlar:
- modelga qaysi ma’lumotlar kirishini,
- qaysi signallar muhim deb hisoblanishini,
- qaysi risk limitlari qo‘llanishini,
- strategiya qaysi bozor sharoitida faol bo‘lishini,
- o‘rganish va optimallashtirish maqsadlarini,
- muvaffaqiyat yoki muvaffaqiyatsizlik qanday o‘lchanishini
belgilaydi.
Shuning uchun insonning savdo tugmasini bevosita bosmasligi xulq-atvor ta’sirlari butunlay yo‘qolganini anglatmaydi. Og‘ishlar bevosita savdo qaroridan algoritmning dizayn va boshqaruv qatlamiga ko‘chishi mumkin.
Xulq-atvor Og‘ishlari Algoritmlarga Qanday O‘tishi Mumkin?
Manba tadqiqot uchta asosiy o‘tish mexanizmini belgilaydi.
1. Dizayn va parametr tanlash
Algoritmning farazlari, risk chegaralari, execution qoidalari va optimallashtirish maqsadlari insonlar tomonidan yaratiladi. Strategiya ishlab chiquvchisi ma’lum signal muvaffaqiyatiga haddan tashqari ishonsa, tizim o‘sha signalga kerak bo‘lganidan ortiq vazn berishi yoki risk limitlari haddan tashqari bo‘sh o‘rnatilishi mumkin.
Bu holatda psixologik og‘ish real vaqt trader xatti-harakatida emas, algoritmning dizayn parametrlarida joylashadi.
2. Samaradorlik bo‘yicha qayta aloqa
Adaptiv algoritmlar qisqa muddatli muvaffaqiyat va muvaffaqiyatsizliklardan o‘rganishi mumkin. Muayyan strategiya qisqa davr davomida kuchli natija bersa, tizim yoki uni boshqarayotgan shaxslar bu xatti-harakatga ko‘proq vazn berishi mumkin.
Agar qisqa muddatli muvaffaqiyat asosan qulay bozor sharoitlari tufayli yuzaga kelgan bo‘lsa, ammo ustun signalni ifodalamasa, tizim mavjud xatti-harakatni kerak bo‘lganidan ortiq kuchaytirishi mumkin.
3. Algoritmlarning o‘zaro ta’siri
Bir-biridan mustaqil HFT firmalari bir xil bozor ma’lumotlarini kuzatishi, o‘xshash signallardan foydalanishi va o‘xshash optimallashtirish maqsadlariga ega bo‘lishi mumkin. Bunday muhitda ochiq koordinatsiya bo‘lmasa ham ko‘plab tizimlar bir hodisaga bir vaqtda javob berishi mumkin.
Natijada:
umumiy ma’lumot → o‘xshash signal → o‘xshash algoritmik qaror → bir yo‘nalishdagi zich buyurtma oqimi
zanjiri paydo bo‘lishi mumkin.
Bu mexanizm poda xulqining algoritmik muhitda yuzaga kelishining asosiy yo‘llaridan biridir.
Haddan Tashqari Ishonch HFT Xatti-harakatiga Qanday Ta’sir Qilishi Mumkin?
Haddan tashqari ishonch qaror qabul qiluvchining o‘zidagi axborotning to‘g‘riligini yoki o‘z bashorat qobiliyatini aslidan yuqori baholashidir.
An’anaviy investitsiya xulqida haddan tashqari ishonch odatda ortiqcha savdo qilish va risklarni kichraytirib baholash bilan bog‘lanadi. HFT muhitida esa shu tushunchaning bevosita psixologik kuzatuvi ancha qiyin.
Manba tadqiqotda haddan tashqari ishonch uchun muhokama qilingan bilvosita ko‘rsatkichlar orasida:
- odatdagidan juda yuqori savdo intensivligi,
- agressiv buyurtma joylashtirish,
- buyurtmalarni juda tez-tez bekor qilish,
- qisqa muddatli muvaffaqiyatdan keyin tez strategiya o‘zgarishlari
mavjud.
Agressiv kotirovka
Tizim o‘z signalining aniqligiga haddan tashqari ishonsa, best bid yoki best ask darajasiga yaqinroq, hatto tez bajarilish ehtimoli yuqori buyurtmalar yaratishi mumkin.
Bu xatti-harakat ayrim sharoitlarda likvidlikni qo‘llab-quvvatlashi mumkin. Biroq u adverse selection riskini ham oshirishi mumkin: algoritm narx haqiqiy axborot yo‘nalishida harakat qilishidan oldin noto‘g‘ri tomonda bitim bajarishi mumkin.
Buyurtma bekor qilishlar
HFTning xarakterli xususiyatlaridan biri buyurtmalarning juda tez-tez o‘zgartirilishi va bekor qilinishidir. Shu sababli yuqori cancellation rate o‘zi haddan tashqari ishonch dalili emas.
Manba yondashuviga ko‘ra, signalga kerak bo‘lganidan ortiq ishongan tizimlar bozor kutilgan yo‘nalishda harakat qilmaganda buyurtmalarini doimiy ravishda qayta sozlashi mumkin.
Bu yerda muhim cheklov shuki: buyurtma bekor qilish ma’lumotidan psixologik haddan tashqari ishonchni bevosita kuzatib bo‘lmaydi. Xuddi shu xatti-harakat market making, inventory control yoki adverse selection boshqaruvi kabi mutlaqo ratsional mexanizmlardan ham kelib chiqishi mumkin.
Poda Xulqi Avtomatik Bozorlarda Qanday Paydo Bo‘lishi Mumkin?
Poda xulqi an’anaviy ma’noda investorlarning boshqa investorlarni taqlid qilishi sifatida ta’riflanadi. Algoritmik bozorlarda esa bu albatta ongli taqlid bo‘lishi shart emas.
Ko‘plab algoritmlar:
- bir xil iqtisodiy yangiliklarni,
- bir xil narx o‘zgarishlarini,
- bir xil volatillik ko‘rsatkichlarini,
- bir xil order-book nomutanosibliklarini,
- o‘xshash momentum signallarini
qayta ishlashi mumkin.
O‘xshash tizimlar bir xil signallarga o‘xshash qoidalar bilan javob berganda, buyurtmalar qisqa vaqt oralig‘ida bir yo‘nalishda to‘planishi mumkin.
Buning mumkin bo‘lgan natijasi:
umumiy signal → sinxron savdo → order-flow imbalance → narx harakatining kuchayishi → yangi algoritmik reaksiya
ko‘rinishidagi qayta aloqa siklidir.
Bu har doim zararli bo‘ladimi?
Yo‘q. Ko‘plab algoritmlarning bir xil axborotga tez javob berishi yangi ma’lumotning bozor narxiga tezroq aks etishiga yordam berishi mumkin.
Muammo sinxronlashuv axborotning o‘zidan kuchliroq bo‘lib qolganda yuzaga keladi. Bir yo‘nalishdagi zich buyurtma oqimi qisqa muddatli momentum yaratishi va narxni fundamental qiymatdan uzoqlashtirishi mumkin. Keyin strategiyalar teskari yo‘nalishga burilganda keskin narx qaytishlari sodir bo‘lishi mumkin.
Manba tadqiqot bu mexanizmni ayniqsa past likvidlik yoki yuqori bozor noaniqligi davrlarida muhim deb hisoblaydi.
Disposition Effect Algoritmik Savdoda Qanday Ko‘rinishi Mumkin?
Disposition effect investorlarning foydadagi pozitsiyalarni erta yopish, zarar ko‘rayotgan pozitsiyalarni esa uzoqroq ushlab turish moyilligidir.
Bu xatti-harakat klassik ravishda loss aversion va mental accounting kabi xulq-atvor moliyasi tushunchalari bilan bog‘lanadi.
HFTda pozitsiyani ushlab turish muddatlari juda qisqa bo‘lgani uchun klassik investorlardagi ko‘rinishini bevosita kutish to‘g‘ri emas. Manba tadqiqot buning o‘rniga algoritmik pozitsiya boshqaruvi qoidalarida asimmetriya yuzaga kelishi mumkinligini muhokama qiladi.
Masalan, algoritm:
- kichik ijobiy daromadni juda tez realizatsiya qilsa,
- salbiy pozitsiyada qisqa muddatli narx tuzatishini kutsa,
- zarar ko‘rayotgan pozitsiya uchun chiqish chegarasini kengroq saqlasa
disposition-ga o‘xshash xatti-harakat paydo bo‘lishi mumkin.
Biroq uni psixologik disposition effect sifatida talqin qilish uchun faqat pozitsiya xatti-harakatini emas, algoritm dizaynining sabablarini ham bilish zarur. Risk boshqaruvi yoki market-making inventory mexanizmi xuddi shu asimmetriyani ratsional ravishda ham yuzaga keltirishi mumkin.
Tadqiqot Usuli va Natijalari
Tadqiqot usuli qanday?
Maqola yangi aksiyalar ma’lumotlar to‘plami, order-book yozuvlari yoki HFT firma ma’lumotlari ustida original ekonometrik tahlil o‘tkazmaydi.
Tadqiqot xulq-atvor moliyasi va yuqori chastotali savdo adabiyotidagi avvalgi nashrlarni birlashtirib uch mavzu atrofida sintez qiladi:
- haddan tashqari ishonch,
- poda xulqi,
- disposition effect.
Muallif ishni “systematic review” deb ta’riflaydi. Biroq maqolada:
- qaysi akademik ma’lumotlar bazalari qidirilgani,
- to‘liq qidiruv so‘rovlari qanday bo‘lgani,
- qidiruv sanasi qachon bo‘lgani,
- nechta yozuv topilgani,
- nechta tadqiqot chiqarib tashlangani,
- kiritish va chiqarish mezonlari qanday bo‘lgani,
- tadqiqot sifati qanday baholangani
hisobot qilinmagan.
Shu sababli natijalarni PRISMAga o‘xshash qayta ishlab bo‘ladigan tizimli sharh protokoli natijasi deb baholab bo‘lmaydi.
Haddan tashqari ishonch bo‘yicha chiqarilgan xulosa
Manba adabiyot sinteziga ko‘ra, haddan tashqari ishonch HFT kontekstida agressiv buyurtma xatti-harakati, yuqoriroq savdo intensivligi va yuqoriroq cancellation activity bilan bog‘lanishi mumkin.
Muallif o‘rtacha agressivlik normal sharoitda likvidlikka hissa qo‘shishi mumkinligini, biroq haddan tashqari darajadagi xatti-harakat transaction cost va adverse selection sababli samaradorlikni susaytirishi mumkinligini muhokama qiladi.
Bozor stressi vaqtida tez va bir vaqtdagi strategiya tuzatishlari volatillik ta’sirini kuchaytirishi mumkinligi ilgari suriladi.
Poda xulqi bo‘yicha chiqarilgan xulosa
O‘xshash ma’lumot manbalari va strategiya tuzilmalaridan foydalanuvchi algoritmlar bir xil bozor hodisalariga bir vaqtda javob berishi mumkin.
Manba buni qisqa muddatda:
- trade clustering,
- momentum,
- order-flow imbalance,
- narx klasterlanishi
bilan bog‘laydi.
Haddan tashqari sinxronlashuv informational diversity-ni kamaytirishi va keskin narx qaytishi xavfini oshirishi mumkinligi ta’kidlanadi.
Disposition effect bo‘yicha chiqarilgan xulosa
Maqola disposition effect HFTda yo‘qolish o‘rniga shaklini o‘zgartirishi mumkinligini ilgari suradi. Qisqa holding period-lar tufayli xatti-harakat klassik investor xulqidan farq qilishi mumkin; biroq foydali va zararli pozitsiyalarni asimmetrik boshqarish algoritmik qoidalarga singdirilishi mumkin.
Og‘ishlar birlashganda nima bo‘lishi mumkin?
Tadqiqotning eng muhim konseptual nuqtalaridan biri uch mexanizmni bir-biridan mustaqil deb qaralmasligidir.
Masalan:
haddan tashqari ishonch → agressiv strategiya
+ poda xulqi → ko‘plab tizimlarning bir yo‘nalishda harakatlanishi
+ asimmetrik pozitsiya boshqaruvi → narx tuzatishining kechikishi
birga kelganda bozor stressida order-flow imbalance va volatillik oshishi mumkin.
Manba bu o‘zaro ta’sir tail risk va tizimli risk nuqtai nazaridan muhim bo‘lishi mumkinligini ta’kidlaydi. Ammo birlashgan sababiy ta’sirning bevosita kattaligi hisoblanmagan.
Algoritm dizayni nuqtai nazaridan xulosa
Tadqiqotga ko‘ra, kelajakdagi algoritmik savdo tizimlari faqat bashorat aniqligi yoki execution tezligi bo‘yicha emas, xulq-atvor bo‘yicha qayta aloqa yaratadimi-yo‘qmi degan jihatdan ham tekshirilishi mumkin.
Masalan, dizayn vaqtida:
- ortiqcha savdo xatti-harakatini cheklovchi risk nazoratlari,
- bir xil signalning qisqa muddatli muvaffaqiyatiga haddan tashqari vazn berilishini oldini oluvchi validatsiya,
- sinxron bozor xatti-harakatini aniqlovchi mexanizmlar,
- izohlanadigan model qarorlari
o‘rganilishi mumkin.
Tartibga soluvchi nuqtai nazardan xulosa
Manba tadqiqot ayniqsa bir vaqtdagi savdo xatti-harakati va haddan tashqari buyurtma bekor qilish nisbatlarini kuzatishni bozor mo‘rtligiga oid potensial erta ogohlantirish yo‘nalishlari sifatida baholaydi.
Biroq yuqori cancellation rate yoki o‘xshash strategiya xatti-harakati o‘z-o‘zicha manipulyatsiya yoki irratsionallik ko‘rsatkichi emasligini unutmaslik kerak. Tartibga soluvchi baholashda bozor sharoiti, strategiya maqsadi va order-book konteksti birgalikda ko‘rib chiqilishi kerak.
Bu Tadqiqot HFTda Inson Og‘ishini Isbotlaydimi?
Yo‘q. Tadqiqot xulq-atvor og‘ishlari yuqori chastotali savdo muhitiga o‘tishi mumkinligi haqida adabiyot doirasini taqdim etadi; biroq HFT algoritmlariga singdirilgan inson psixologik og‘ishlarini bevosita o‘lchaydigan yangi tajriba o‘tkazmaydi.
Xususan, uchta sabab kuchli sababiy xulosa chiqarishni cheklaydi:
- HFT algoritmlari ko‘pincha proprietary bo‘lgani sababli real qaror qoidalari kuzatilmaydi.
- Xulq-atvor og‘ishlari ko‘pincha trading intensity yoki cancellation rate kabi bilvosita proxy-lardan chiqariladi.
- Bir xil bozor xatti-harakati psixologik og‘ishdan tashqari ratsional risk boshqaruvi, inventory control yoki bozor mikrostrukturasi mexanizmlari bilan ham izohlanishi mumkin.
Shu sababli tadqiqotning eng kuchli xulosasi “HFT algoritmlari inson kabi psixologik xatti-harakat qiladi” emas.
Ko‘proq himoya qilinadigan xulosa quyidagicha:
Avtomatlashtirish inson qarorining ta’sirini butunlay yo‘q qilmaydi; xulq-atvor moyilliklari algoritm dizaynida, kalibrlashida va bozordagi kollektiv o‘zaro ta’sirida qayta paydo bo‘lishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: The Role of Behavioral Biases in High-Frequency Trading: Evidence from Stock Markets
Muallif: Tianlonghao Jiang.
Muassasa: College of Liberal Arts, University of Minnesota Twin Cities, Minneapolis, USA.
Nashr: Advances in Economics, Management and Political Sciences.
Jild: 259.
Sahifalar: 21–26.
Konferensiya konteksti: Proceedings of CONF-BPS 2026 Symposium: GenAI, Labour Markets, and the Economics of Human and Financial Capital.
Nashr sanasi: 26-yanvar 2026.
DOI: 10.54254/2754-1169/2026.LD31434.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
Tadqiqot turi: Xulq-atvor moliyasi va yuqori chastotali savdo adabiyotining sintezi.
Muallifning usul ta’rifi: Systematic review.
Metodologik hisobot ogohlantirishi: Maqola tizimli sharh deb ta’riflansa-da, ma’lumotlar bazalari, qidiruv satrlari, kiritish/chiqarish mezonlari, screening oqimi, jami tadqiqotlar soni va quality-assessment protsedurasi bayon qilinmagan. Shu sababli systematic-review jarayonini qayta ishlab bo‘lmaydi.
Original ma’lumot: Yangi HFT order-book yoki savdo ma’lumotlari tahlili taqdim etilmaydi.
Asosiy tushunchalar: Overconfidence, herding behavior va disposition effect.
Sababiylik ogohlantirishi: HFT muhitidagi behavioral bias ko‘pincha bilvosita ko‘rsatkichlar orqali chiqariladi. Agressiv kotirovka, yuqori cancellation rate yoki pozitsiya asimmetriyasi o‘z-o‘zicha psixologik og‘ishning dalili emas.
Bibliografik yaxlitlik ogohlantirishi: Manbalar ro‘yxatida bir nechta tekshiriladigan xato mavjud. “High-Frequency Trading and Price Discovery” tadqiqotining mualliflar ro‘yxati manbada noto‘g‘ri berilgan. “Does Algorithmic Trading Induce Herding?” uchun muallif, jild, son va sahifa ma’lumotlari nashriyot yozuvi bilan mos kelmaydi. Weber va Camererning disposition-effect tadqiqoti ham noto‘g‘ri jurnal va sahifa ma’lumotlari bilan keltirilgan. Shu sababli Verianla mazmunida manbalar ro‘yxatidagi bibliografik tafsilotlar bevosita ko‘chirilmagan.
Umumlashtirish: Maqola turli tadqiqotlarni tematik ravishda birlashtirgani va miqdoriy meta-tahlil o‘tkazmagani sababli xulq-atvor og‘ishlarining HFTga bitta umumiy ta’sir kattaligini hisoblab bo‘lmaydi.
Asosiy ilmiy qiymat: Tadqiqotning eng foydali jihati inson xulq-atvor og‘ishlari avtomatik bozorlarga algoritm dizayni, adaptiv feedback va ko‘p algoritm o‘zaro ta’siri orqali qanday ko‘chishi mumkinligini tushunarli mexanizm doirasida ko‘rsatishidir.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan