

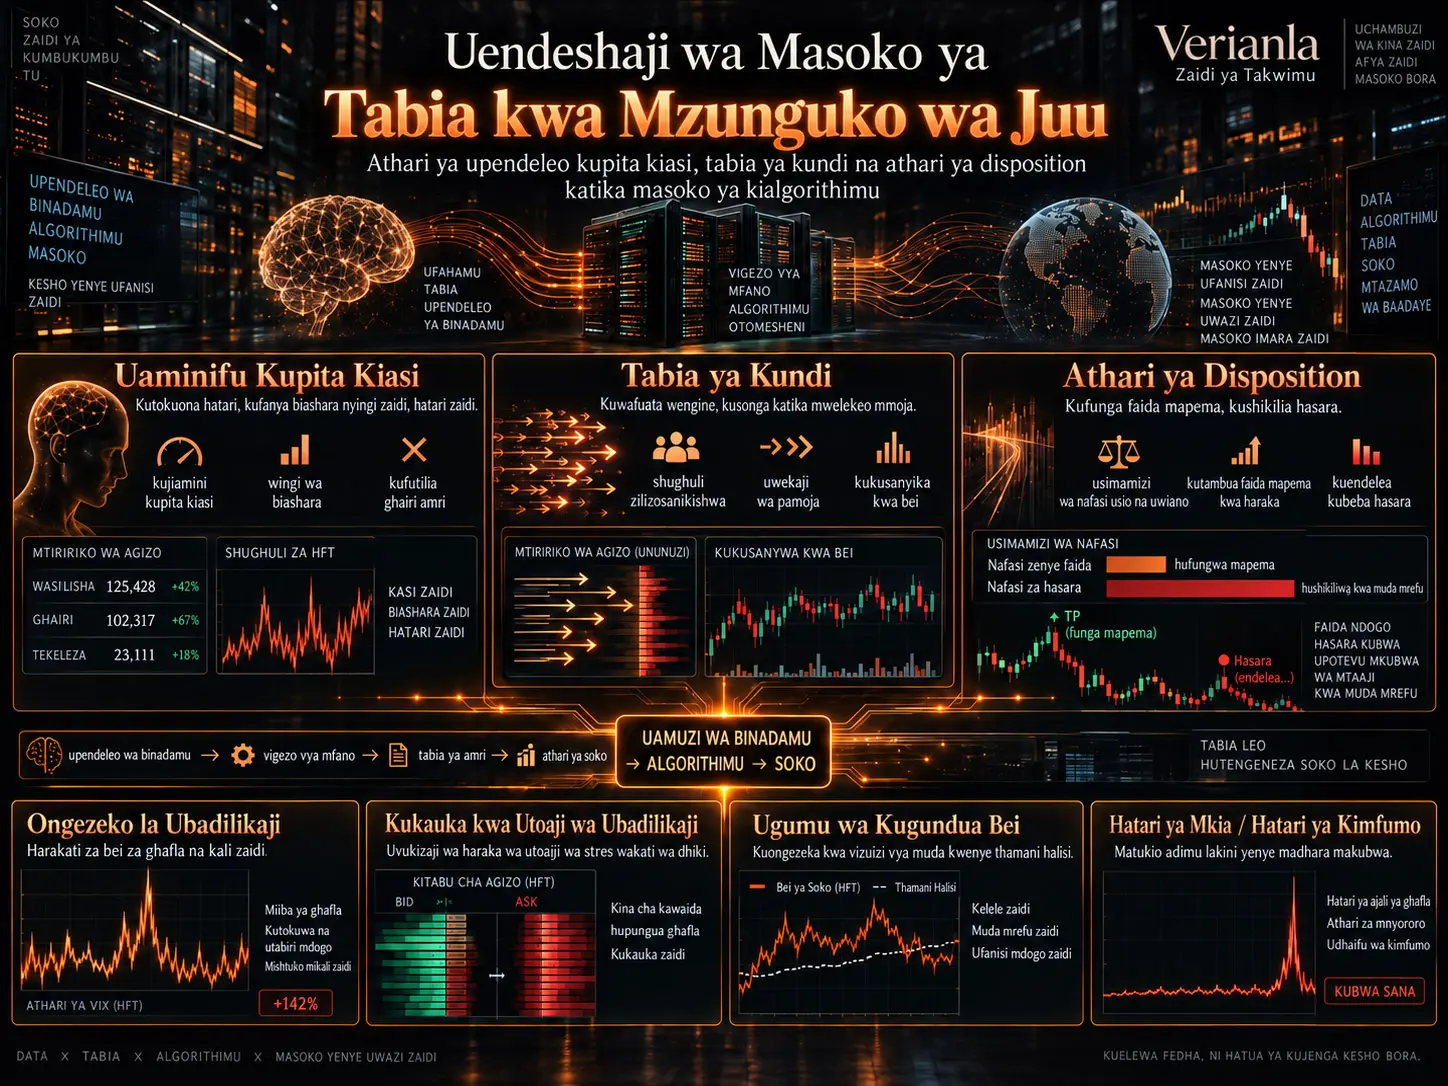
Biashara ya masafa ya juu (High-Frequency Trading, HFT) ni mazingira ya biashara ya kialgorithimu ambamo oda huundwa, hubadilishwa na kughairiwa kiotomatiki kwa ucheleweshaji mdogo sana. Kiwango hiki cha uendeshaji kiotomatiki kinaweza, kwa mtazamo wa kwanza, kutoa hisia kwamba saikolojia ya binadamu imeondolewa kwa kiasi kikubwa katika maamuzi ya biashara. Hata hivyo, utafiti unaochunguzwa unauliza swali tofauti: Hata kama algorithimu zinafanya biashara badala ya binadamu, je, upendeleo wa kitabia wa watu wanaozibuni na kuzisanidi unaweza kuhamishwa kwenda kwenye mifumo hiyo?
Makala inachunguza upendeleo mkuu mitatu ndani ya mfumo wa fedha za kitabia: kujiamini kupita kiasi (overconfidence), tabia ya kufuata kundi (herding) na disposition effect, yaani mwelekeo wa kufunga mapema nafasi zenye faida huku nafasi zenye hasara zikiendelea kushikiliwa kwa muda mrefu zaidi. Mwandishi anasema kwamba mielekeo hii si lazima ijitokeze moja kwa moja kama trader anayefanya uamuzi kwa kuangalia skrini; inaweza kuhamishwa kwenda kwenye mifumo ya kiotomatiki kupitia muundo wa algorithimu, uteuzi wa vigezo, mipaka ya hatari, ujifunzaji unaobadilika na mwingiliano wa mikakati inayofanana ndani ya soko.
Kulingana na fasihi iliyochunguzwa katika utafiti, kujiamini kupita kiasi kunaweza kuhusishwa na kuweka bei kwa ukali zaidi na kiwango kikubwa cha kughairi oda; tabia ya kufuata kundi inaweza kuhusishwa na mtiririko wa oda unaotokea kwa wakati mmoja, mkusanyiko wa bei na momentum; disposition effect inaweza kuhusishwa na usimamizi usiolingana wa nafasi kulingana na hali ya faida na hasara. Ingawa tabia hizi wakati mwingine zinaweza kuonekana pamoja na ukwasi au ugunduzi wa bei wa haraka katika hali za kawaida za soko, wakati wa msongo wa soko majibu yaliyosawazishwa yanaweza kuchangia kujiondoa kwa haraka kwa ukwasi, kuongezeka kwa volatiliti na kukua kwa tail risk.
Hata hivyo, utafiti haufanyi jaribio jipya la kiempiria kwenye seti mpya ya data ya HFT. Aidha, ingawa unajieleza kuwa mapitio ya kimfumo, mkakati wa utafutaji wa hifadhidata, vigezo vya ujumuishaji, idadi ya tafiti na mchakato wa screening havijaripotiwa kwa kina. Kwa hiyo, matokeo yanapaswa kutathminiwa si kama athari za moja kwa moja za kisababishi au ushahidi wa meta-analysis, bali kama usanisi wa kimawazo wa fasihi unaounganisha fedha za kitabia na fasihi ya HFT.
| Upendeleo | Tabia ya msingi | Uakisi unaowezekana katika HFT |
|---|---|---|
| Kujiamini kupita kiasi | Kukadiria usahihi wa taarifa au utabiri wa mtu mwenyewe kuwa juu kuliko ulivyo | Kuweka bei kwa ukali, kiwango kikubwa cha biashara, marekebisho ya mara kwa mara au kughairi oda |
| Tabia ya kufuata kundi | Kusogea katika mwelekeo sawa na washiriki wengine badala ya kutumia taarifa huru | Algorithimu zinazofanana kuitikia ishara moja, mtiririko wa oda uliosawazishwa |
| Disposition effect | Kutambua faida mapema na kuendelea kushikilia hasara | Kupunguza nafasi na kutumia sheria za kutoka kwa namna isiyolingana |
Je, binadamu kweli ameondolewa katika mfumo wa HFT?
Algorithimu ya HFT inapofanya kazi, hakuna binadamu anayefanya uamuzi kila sekunde nyuma ya kila oda. Mfumo huchakata data ya soko, hutumia sheria zilizowekwa mapema au zilizojifunzwa na kutekeleza oda kiotomatiki.
Hata hivyo, algorithimu yenyewe haijitokezi katika ombwe. Binadamu huamua:
- ni data gani itaingia kwenye modeli,
- ni ishara zipi zitachukuliwa kuwa muhimu,
- ni mipaka ipi ya hatari itatumika,
- mkakati utakuwa hai katika hali zipi za soko,
- malengo ya ujifunzaji na uboreshaji,
- mafanikio au kushindwa kutapimwaje
.
Kwa hiyo, kutobonyeza kitufe cha biashara moja kwa moja na binadamu hakumaanishi kwamba athari za kitabia zimeondoka kabisa. Upendeleo unaweza kuhama kutoka kwenye uamuzi wa moja kwa moja wa biashara kwenda kwenye tabaka la muundo na utawala wa algorithimu.
Upendeleo wa Kitabia Unawezaje Kuhamishwa kwenda kwenye Algorithimu?
Utafiti wa chanzo unabainisha njia kuu tatu za uhamisho.
1. Muundo na uteuzi wa vigezo
Dhana za algorithimu, mipaka ya hatari, sheria za execution na malengo ya uboreshaji huundwa na binadamu. Ikiwa mbunifu wa mkakati anaamini kupita kiasi mafanikio ya ishara fulani, mfumo unaweza kuipa ishara hiyo uzito mkubwa kuliko inavyostahili au mipaka ya hatari ikawekwa kwa kulegea kupita kiasi.
Katika hali hii upendeleo wa kisaikolojia hauko katika tabia ya trader ya wakati halisi, bali katika vigezo vya muundo wa algorithimu.
2. Mrejesho wa utendaji
Algorithimu zinazobadilika zinaweza kujifunza kutokana na mafanikio na kushindwa kwa muda mfupi. Mkakati fulani unapotoa matokeo mazuri kwa kipindi kifupi, mfumo au watu wanaousimamia wanaweza kuipa tabia hiyo uzito mkubwa zaidi.
Ikiwa mafanikio ya muda mfupi yanatokana hasa na hali nzuri za soko lakini hayawakilishi ishara bora, mfumo unaweza kuimarisha tabia iliyopo kupita kiasi.
3. Mwingiliano kati ya algorithimu
Kampuni huru za HFT zinaweza kufuatilia data zilezile za soko, kutumia ishara zinazofanana na kuwa na malengo yanayofanana ya uboreshaji. Katika mazingira kama hayo, hata bila uratibu wa wazi, mifumo mingi inaweza kuitikia tukio moja kwa wakati mmoja.
Matokeo yake yanaweza kuwa mnyororo huu:
data ya pamoja → ishara inayofanana → uamuzi wa kialgorithimu unaofanana → mtiririko mkubwa wa oda katika mwelekeo mmoja
.
Hii ni mojawapo ya njia kuu ambazo tabia ya kufuata kundi inaweza kujitokeza katika mazingira ya kialgorithimu.
Kujiamini Kupita Kiasi Kunawezaje Kuathiri Tabia ya HFT?
Kujiamini kupita kiasi ni hali ambapo mtoa uamuzi anakadiria usahihi wa taarifa alizonazo au uwezo wake wa kutabiri kuwa juu kuliko ulivyo.
Katika tabia ya kawaida ya uwekezaji, kujiamini kupita kiasi mara nyingi huhusishwa na kufanya biashara nyingi na kupuuza ukubwa wa hatari. Katika mazingira ya HFT, hata hivyo, uchunguzi wa moja kwa moja wa kisaikolojia wa dhana hiyo ni mgumu zaidi.
Miongoni mwa viashiria vya moja kwa moja vilivyojadiliwa katika utafiti wa chanzo ni:
- kiwango kisicho cha kawaida cha shughuli za biashara,
- uwekaji wa oda kwa ukali,
- kughairi oda mara nyingi sana,
- mabadiliko ya haraka ya mkakati baada ya mafanikio ya muda mfupi
.
Uwekaji wa bei kwa ukali
Mfumo unapoiamini kupita kiasi ishara yake, unaweza kutoa oda zilizo karibu zaidi na viwango vya best bid au best ask, hata oda zenye uwezekano mkubwa wa kutekelezwa haraka.
Tabia hii inaweza kusaidia ukwasi katika baadhi ya hali. Hata hivyo, inaweza pia kuongeza hatari ya adverse selection: algorithimu inaweza kufanya biashara upande usiofaa kabla ya bei kusogea katika mwelekeo unaowakilisha taarifa halisi.
Kughairi oda
Moja ya sifa bainifu za HFT ni kubadilisha na kughairi oda mara nyingi sana. Kwa hiyo, cancellation rate kubwa peke yake si ushahidi wa kujiamini kupita kiasi.
Mtazamo wa chanzo ni kwamba mifumo inayoiamini ishara kupita kiasi inaweza kuendelea kurekebisha oda zake wakati soko halisogei katika mwelekeo uliotarajiwa.
Kikomo muhimu hapa ni hiki: kujiamini kupita kiasi kisaikolojia hakuwezi kuonekana moja kwa moja kutokana na data ya kughairi oda. Tabia hiyo hiyo inaweza pia kutokea kutokana na taratibu za kimantiki kabisa kama market making, inventory control au usimamizi wa adverse selection.
Tabia ya Kufuata Kundi Inawezaje Kujitokeza katika Masoko ya Kiotomatiki?
Tabia ya kufuata kundi kwa maana ya kawaida hufafanuliwa kama wawekezaji kuwaiga wawekezaji wengine. Katika masoko ya kialgorithimu, si lazima iwe uigaji wa makusudi.
Algorithimu nyingi zinaweza kuchakata:
- habari zilezile za kiuchumi,
- mabadiliko yale yale ya bei,
- viashiria vilevile vya volatiliti,
- kutokuwiana kulekule kwa order-book,
- ishara zinazofanana za momentum
.
Mifumo inayofanana inapoitikia ishara zilezile kwa sheria zinazofanana, oda zinaweza kujikusanya katika mwelekeo mmoja ndani ya vipindi vifupi vya muda.
Matokeo yanayowezekana ni mzunguko wa mrejesho wa aina hii:
ishara ya pamoja → biashara iliyosawazishwa → order-flow imbalance → kuimarika kwa mwendo wa bei → mwitikio mpya wa kialgorithimu
.
Je, hii ni hatari kila wakati?
Hapana. Algorithimu nyingi kuitikia kwa haraka taarifa ileile kunaweza kusaidia taarifa mpya kuakisiwa kwa haraka zaidi katika bei ya soko.
Tatizo hutokea pale usawazishaji unapokuwa na nguvu kuliko taarifa yenyewe. Mtiririko mkubwa wa oda katika mwelekeo mmoja unaweza kuunda momentum ya muda mfupi na kusukuma bei mbali na thamani yake ya msingi. Baadaye, mikakati inapogeukia upande mwingine, marejeo makali ya bei yanaweza kutokea.
Utafiti wa chanzo unaona utaratibu huu kuwa muhimu hasa katika vipindi vya ukwasi mdogo au kutokuwa na uhakika mkubwa wa soko.
Disposition Effect Inawezaje Kuonekana katika Biashara ya Kialgorithimu?
Disposition effect ni mwelekeo wa wawekezaji kufunga mapema nafasi zenye faida huku nafasi zenye hasara zikishikiliwa kwa muda mrefu zaidi.
Tabia hii kwa kawaida huhusishwa na dhana za fedha za kitabia kama loss aversion na mental accounting.
Kwa kuwa muda wa kushikilia nafasi katika HFT ni mfupi sana, si sahihi kutarajia muonekano wake wa moja kwa moja kama ilivyo kwa wawekezaji wa kawaida. Badala yake, utafiti wa chanzo unajadili uwezekano wa kutokea kwa kutolingana katika sheria za usimamizi wa nafasi za kialgorithimu.
Kwa mfano, ikiwa algorithimu:
- inatambua faida ndogo chanya kwa haraka sana,
- inasubiri marekebisho ya bei ya muda mfupi katika nafasi hasi,
- inaweka kizingiti cha kutoka kuwa kipana zaidi kwa nafasi yenye hasara
tabia inayofanana na disposition inaweza kujitokeza.
Hata hivyo, ili kuitafsiri kama disposition effect ya kisaikolojia, ni lazima kujua si tu tabia ya nafasi bali pia sababu za muundo wa algorithimu. Usimamizi wa hatari au utaratibu wa market-making inventory unaweza pia kuzalisha kutolingana huko kwa msingi wa kimantiki.
Mbinu na Matokeo ya Utafiti
Mbinu ya utafiti ni ipi?
Makala haifanyi uchambuzi mpya wa ekonometriki kwenye seti mpya ya data ya hisa, rekodi za order-book au data ya kampuni za HFT.
Utafiti unaunganisha machapisho ya awali katika fedha za kitabia na fasihi ya biashara ya masafa ya juu, na kufanya usanisi katika mada tatu:
- kujiamini kupita kiasi,
- tabia ya kufuata kundi,
- disposition effect.
Mwandishi anauelezea utafiti kama “systematic review”. Hata hivyo, makala hairipoti:
- ni hifadhidata zipi za kitaaluma zilizotafutwa,
- hoja kamili za utafutaji zilikuwa zipi,
- tarehe ya utafutaji ilikuwa ipi,
- rekodi ngapi zilipatikana,
- tafiti ngapi ziliondolewa,
- vigezo vya kujumuisha na kuondoa vilikuwa vipi,
- ubora wa tafiti ulitathminiwaje
.
Kwa hiyo, matokeo hayawezi kutathminiwa kama matokeo ya itifaki ya mapitio ya kimfumo inayoweza kurudiwa kama PRISMA.
Hitimisho lililotolewa kuhusu kujiamini kupita kiasi
Kulingana na usanisi wa fasihi ya chanzo, kujiamini kupita kiasi katika muktadha wa HFT kunaweza kuhusishwa na tabia ya oda yenye ukali, kiwango cha juu cha biashara na cancellation activity ya juu.
Mwandishi anajadili kwamba ukali wa wastani unaweza kuchangia ukwasi katika hali za kawaida, lakini tabia iliyopitiliza inaweza kudhoofisha utendaji kutokana na transaction cost na adverse selection.
Inapendekezwa kwamba wakati wa msongo wa soko, marekebisho ya haraka na ya wakati mmoja ya mikakati yanaweza kuongeza athari za volatiliti.
Hitimisho lililotolewa kuhusu tabia ya kufuata kundi
Algorithimu zinazotumia vyanzo vya data na miundo ya mikakati inayofanana zinaweza kuitikia matukio yale yale ya soko kwa wakati mmoja.
Chanzo kinahusisha hili kwa muda mfupi na:
- trade clustering,
- momentum,
- order-flow imbalance,
- mkusanyiko wa bei
.
Inasemekana kuwa usawazishaji uliopitiliza unaweza kupunguza informational diversity na kuongeza hatari ya marejeo makali ya bei.
Hitimisho lililotolewa kuhusu disposition effect
Makala inapendekeza kwamba disposition effect inaweza kubadilisha umbo badala ya kutoweka katika HFT. Kwa sababu holding period ni fupi, tabia inaweza kutofautiana na ile ya mwekezaji wa kawaida; hata hivyo, usimamizi usiolingana wa nafasi zenye faida na zenye hasara unaweza kupachikwa katika sheria za kialgorithimu.
Nini kinaweza kutokea upendeleo unapoungana?
Moja ya hoja kuu za kimawazo za utafiti ni kwamba njia hizi tatu hazipaswi kufikiriwa kuwa huru kabisa.
Kwa mfano:
kujiamini kupita kiasi → mkakati wa ukali
+ tabia ya kufuata kundi → mifumo mingi kusogea katika mwelekeo mmoja
+ usimamizi usiolingana wa nafasi → kuchelewa kwa marekebisho ya bei
zikijumuika, order-flow imbalance na volatiliti vinaweza kuongezeka wakati wa msongo wa soko.
Chanzo kinahoji kwamba mwingiliano huu unaweza kuwa muhimu kwa tail risk na systemic risk. Hata hivyo, ukubwa wa moja kwa moja wa athari ya kisababishi iliyojumuishwa haujahesabiwa.
Hitimisho kwa upande wa muundo wa algorithimu
Kulingana na utafiti, mifumo ya biashara ya kialgorithimu ya baadaye inaweza kuchunguzwa si tu kwa usahihi wa utabiri au kasi ya execution, bali pia kwa ikiwa inazalisha mrejesho wa kitabia.
Kwa mfano, wakati wa kubuni inaweza kuchunguzwa:
- udhibiti wa hatari unaopunguza tabia ya biashara kupita kiasi,
- uthibitishaji unaozuia kuipa uzito kupita kiasi mafanikio ya muda mfupi ya ishara moja,
- mifumo ya kugundua tabia ya soko iliyosawazishwa,
- maamuzi ya modeli yanayoweza kuelezwa
.
Hitimisho kwa upande wa udhibiti
Utafiti wa chanzo unaona hasa ufuatiliaji wa tabia ya biashara ya wakati mmoja na viwango vikubwa vya kughairi oda kama maeneo ya uwezekano wa tahadhari ya mapema kuhusu udhaifu wa soko.
Hata hivyo, ni muhimu kukumbuka kwamba cancellation rate kubwa au tabia zinazofanana za mkakati peke yake si kiashiria cha udanganyifu au kutokuwa na mantiki. Katika tathmini ya udhibiti, hali ya soko, lengo la mkakati na muktadha wa order-book vinapaswa kuzingatiwa pamoja.
Je, Utafiti Huu Unathibitisha Upendeleo wa Binadamu katika HFT?
Hapana. Utafiti unatoa mfumo wa fasihi kuhusu jinsi upendeleo wa kitabia unavyoweza kuhamishwa kwenda kwenye mazingira ya biashara ya masafa ya juu; lakini haufanyi jaribio jipya linalopima moja kwa moja upendeleo wa kisaikolojia wa binadamu ulio ndani ya algorithimu za HFT.
Sababu tatu hasa zinazuia kutoa hitimisho lenye nguvu la kisababishi:
- Algorithimu za HFT mara nyingi ni proprietary, hivyo sheria halisi za maamuzi haziwezi kuonekana.
- Upendeleo wa kitabia mara nyingi hutolewa kutokana na proxy zisizo za moja kwa moja kama trading intensity au cancellation rate.
- Tabia ileile ya soko inaweza pia kuelezwa na usimamizi wa hatari wa kimantiki, inventory control au taratibu za muundo mdogo wa soko, badala ya upendeleo wa kisaikolojia.
Kwa hiyo, hitimisho lenye nguvu zaidi la utafiti si kwamba “algorithimu za HFT zina tabia ya kisaikolojia kama binadamu”.
Hitimisho linaloweza kutetewa zaidi ni hili:
Uendeshaji kiotomatiki hauondoi kabisa athari ya uamuzi wa binadamu; mielekeo ya kitabia inaweza kujitokeza tena katika muundo wa algorithimu, kalibreringi yake na mwingiliano wake wa pamoja ndani ya soko.
Maelezo ya Chanzo na Mbinu
Kichwa asili: The Role of Behavioral Biases in High-Frequency Trading: Evidence from Stock Markets
Mwandishi: Tianlonghao Jiang.
Taasisi: College of Liberal Arts, University of Minnesota Twin Cities, Minneapolis, USA.
Chapisho: Advances in Economics, Management and Political Sciences.
Juzuu: 259.
Kurasa: 21–26.
Muktadha wa mkutano: Proceedings of CONF-BPS 2026 Symposium: GenAI, Labour Markets, and the Economics of Human and Financial Capital.
Tarehe ya kuchapishwa: 26 Januari 2026.
DOI: 10.54254/2754-1169/2026.LD31434.
Leseni: Creative Commons Attribution 4.0 International (CC BY 4.0).
Aina ya utafiti: Usanisi wa fasihi ya fedha za kitabia na biashara ya masafa ya juu.
Ufafanuzi wa mbinu wa mwandishi: Systematic review.
Tahadhari ya uripoti wa kimethodolojia: Ingawa makala inaitwa mapitio ya kimfumo, hifadhidata, misururu ya utafutaji, vigezo vya kujumuisha/kuondoa, mtiririko wa screening, idadi ya jumla ya tafiti na utaratibu wa quality-assessment havijaripotiwa. Kwa hiyo, mchakato wa systematic-review hauwezi kurudiwa.
Data asili: Hakuna uchambuzi mpya wa HFT order-book au data ya biashara unaowasilishwa.
Dhana kuu: Overconfidence, herding behavior na disposition effect.
Tahadhari ya usababishaji: behavioral bias katika mazingira ya HFT mara nyingi hutolewa kupitia viashiria visivyo vya moja kwa moja. Kuweka bei kwa ukali, cancellation rate kubwa au kutolingana kwa nafasi peke yake si ushahidi wa upendeleo wa kisaikolojia.
Tahadhari ya uadilifu wa bibliografia: Orodha ya marejeo ina makosa kadhaa yanayoweza kuthibitishwa. Orodha ya waandishi ya “High-Frequency Trading and Price Discovery” imetolewa vibaya katika chanzo. Kwa “Does Algorithmic Trading Induce Herding?” taarifa za mwandishi, juzuu, namba na kurasa hazilingani na rekodi ya mchapishaji. Utafiti wa disposition-effect wa Weber na Camerer pia umeorodheshwa kwa jarida na kurasa zisizo sahihi. Kwa hiyo, maelezo ya bibliografia katika orodha ya marejeo hayajanakiliwa moja kwa moja katika maudhui ya Verianla.
Ujumla: Kwa kuwa makala inaunganisha tafiti tofauti kimaudhui na haifanyi meta-analysis ya kiasi, haiwezekani kukokotoa ukubwa mmoja wa athari ya pamoja ya upendeleo wa kitabia kwenye HFT.
Thamani kuu ya kisayansi: Sehemu yenye thamani zaidi ya utafiti ni kutoa mfumo unaoeleweka wa jinsi upendeleo wa kitabia wa binadamu unavyoweza kuhamishwa kwenye masoko ya kiotomatiki kupitia muundo wa algorithimu, adaptive feedback na mwingiliano wa algorithimu nyingi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *