

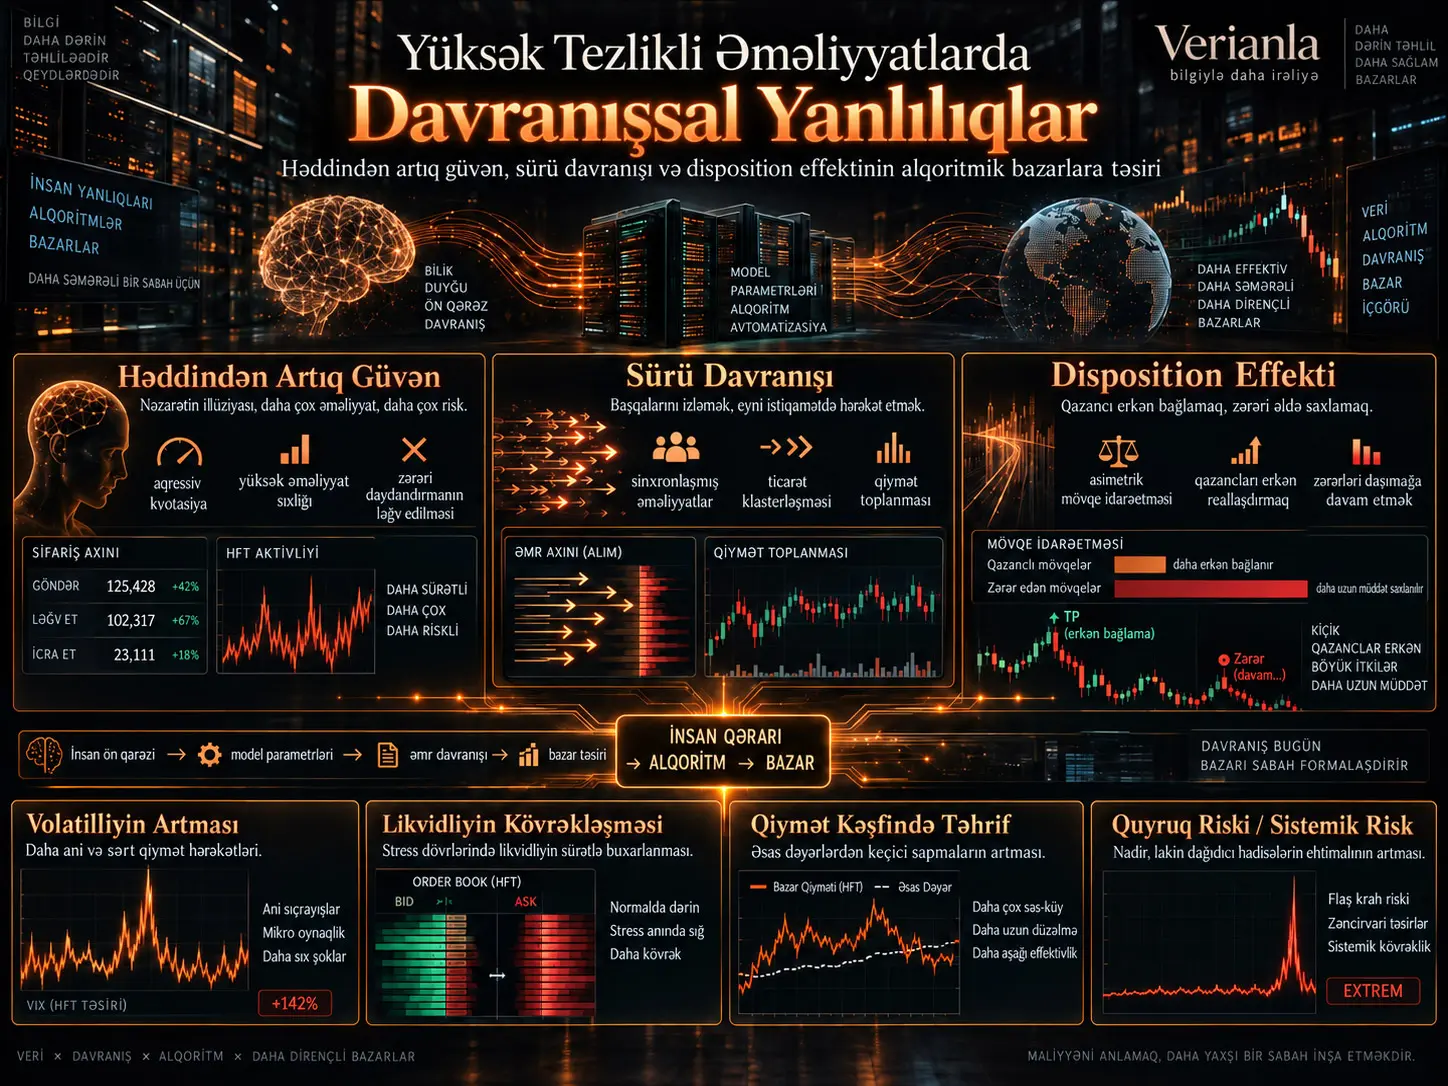
Yüksək tezlikli ticarət (High-Frequency Trading, HFT), əmrlərin çox aşağı gecikmə ilə avtomatik yaradıldığı, dəyişdirildiyi və ləğv edildiyi alqoritmik ticarət mühitini ifadə edir. Bu səviyyədə avtomatlaşdırma ilk baxışda insan psixologiyasının ticarət qərarlarından böyük ölçüdə çıxarıldığı təəssüratı yarada bilər. Lakin araşdırılan iş fərqli bir sual verir: Alqoritmlər insanın əvəzinə ticarət etsə belə, onları layihələndirən və tənzimləyən insanların davranış qərəzləri sistemlərə ötürülə bilərmi?
Məqalə davranış maliyyəsi çərçivəsində üç əsas qərəzi nəzərdən keçirir: həddindən artıq özünəinam (overconfidence), sürü davranışı (herding) və disposition effect, yəni gəlirli mövqeləri erkən bağlayarkən zərər edən mövqeləri daha uzun müddət saxlamaq meyli. Müəllif iddia edir ki, bu meyllərin bir treyderin ekrana baxaraq birbaşa qərar verməsi formasında ortaya çıxması zəruri deyil; onlar alqoritm dizaynı, parametr seçimi, risk limitləri, adaptiv öyrənmə və bir-birinə bənzər strategiyaların bazarda qarşılıqlı təsiri vasitəsilə avtomatik sistemlərə daşına bilər.
İşdə nəzərdən keçirilən ədəbiyyata görə, həddindən artıq özünəinam daha aqressiv kotirovka və yüksək əmr ləğvi davranışı ilə; sürü davranışı eyni vaxtlı əmr axını, qiymət klasterləşməsi və momentumla; disposition effect isə mövqelərin gəlir və zərər vəziyyətinə görə asimmetrik idarə olunması ilə əlaqələndirilə bilər. Bu davranışlar normal bazar şəraitində bəzən likvidlik və ya sürətli qiymət kəşfi ilə yanaşı müşahidə oluna bilsə də, bazar stresi zamanı sinxron reaksiyalar likvidliyin sürətlə geri çəkilməsinə, volatilliyin artmasına və tail risk-in böyüməsinə töhfə verə bilər.
Bununla belə, iş yeni HFT məlumat dəsti üzərində orijinal empirik sınaq aparmır. Bundan əlavə, özünü sistematik icmal kimi xarakterizə etsə də, verilənlər bazasında axtarış strategiyası, daxil etmə meyarları, işlərin sayı və screening prosesi ətraflı şəkildə təqdim edilməyib. Buna görə nəticələr qəti səbəb-nəticə təsirləri və ya meta-analitik sübut kimi deyil, davranış maliyyəsi ilə HFT ədəbiyyatını bir araya gətirən konseptual ədəbiyyat sintezi kimi qiymətləndirilməlidir.
| Qərəz | Əsas davranış | HFT-də mümkün təzahürü |
|---|---|---|
| Həddindən artıq özünəinam | Öz məlumatının və ya proqnoz dəqiqliyinin olduğundan yüksək qiymətləndirilməsi | Aqressiv kotirovka, yüksək ticarət intensivliyi, tez-tez əmr reviziyası və ya ləğvi |
| Sürü davranışı | Müstəqil məlumat əvəzinə digər iştirakçılarla eyni istiqamətdə hərəkət etmək | Oxşar alqoritmlərin eyni siqnala reaksiya verməsi, sinxron əmr axını |
| Disposition effect | Gəlirləri erkən reallaşdırmaq, zərərləri isə saxlamağa davam etmək | Asimmetrik mövqe azaltma və çıxış qaydaları |
HFT-də insan həqiqətən sistemdən çıxarılıbmı?
HFT alqoritmi işləyərkən hər əmrin arxasında saniyə-saniyə qərar verən insan olmur. Sistem bazar məlumatlarını emal edir, əvvəlcədən müəyyən edilmiş və ya öyrənilmiş qaydaları tətbiq edir və əmrləri avtomatik şəkildə icra edir.
Lakin alqoritmin özü boşluqda yaranmır. İnsanlar:
- modelə hansı məlumatların daxil ediləcəyini,
- hansı siqnalların vacib sayılacağını,
- hansı risk limitlərinin tətbiq olunacağını,
- strategiyanın hansı bazar şəraitində aktiv olacağını,
- öyrənmə və optimallaşdırma məqsədlərini,
- uğur və ya uğursuzluğun necə ölçüləcəyini
müəyyən edirlər.
Buna görə insanın birbaşa ticarət düyməsinə basmaması davranış təsirlərinin tamamilə yox olması demək deyil. Qərəzlər birbaşa ticarət qərarından alqoritmin dizayn və idarəetmə qatına keçə bilər.
Davranış Qərəzləri Alqoritmlərə Necə Ötürülə Bilər?
Mənbə iş üç əsas ötürülmə mexanizmini müəyyən edir.
1. Dizayn və parametr seçimi
Alqoritmin fərziyyələri, risk sərhədləri, execution qaydaları və optimallaşdırma məqsədləri insanlar tərəfindən yaradılır. Strategiya tərtibatçısı müəyyən bir siqnalın uğuruna həddindən artıq inanırsa, sistemin həmin siqnala lazım olduğundan artıq çəki verməsi və ya risk limitlərinin həddən çox yumşaq tənzimlənməsi mümkündür.
Bu halda psixoloji qərəz real vaxt treyder davranışında deyil, alqoritmin dizayn parametrlərində yerləşir.
2. Performans geribildirimi
Adaptiv alqoritmlər qısamüddətli uğur və uğursuzluqlardan öyrənə bilər. Müəyyən bir strategiya qısa müddət ərzində güclü nəticə verdikdə, sistemin və ya onu idarə edən şəxslərin bu davranışa daha çox çəki verməsi mümkündür.
Əgər qısamüddətli uğur əsasən əlverişli bazar şəraitindən qaynaqlanır, lakin üstün bir siqnalı təmsil etmirsə, sistem mövcud davranışı lazım olduğundan artıq gücləndirə bilər.
3. Alqoritmlərin bir-biri ilə qarşılıqlı təsiri
Bir-birindən müstəqil HFT şirkətləri eyni bazar məlumatlarını izləyə, oxşar siqnallardan istifadə edə və oxşar optimallaşdırma məqsədlərinə sahib ola bilər. Belə mühitdə açıq koordinasiya olmasa belə, çoxsaylı sistem eyni hadisəyə eyni anda reaksiya verə bilər.
Nəticədə:
ortaq məlumat → oxşar siqnal → oxşar alqoritmik qərar → eyni istiqamətdə sıx əmr axını
zənciri yarana bilər.
Bu mexanizm sürü davranışının alqoritmik mühitdə yarana biləcəyi əsas yollardan biridir.
Həddindən Artıq Özünəinam HFT Davranışına Necə Təsir Edə Bilər?
Həddindən artıq özünəinam, qərar verən şəxsin malik olduğu məlumatın doğruluğunu və ya öz proqnoz qabiliyyətini olduğundan yüksək qiymətləndirməsidir.
Ənənəvi investisiya davranışında həddindən artıq özünəinam adətən çox ticarət etmək və riskləri kiçik qiymətləndirmək ilə əlaqələndirilir. HFT mühitində isə eyni anlayışın birbaşa psixoloji müşahidəsi xeyli çətindir.
Mənbə işdə həddindən artıq özünəinam üçün müzakirə edilən dolayı göstəricilər arasında:
- qeyri-adi dərəcədə yüksək ticarət intensivliyi,
- aqressiv əmr yerləşdirmə,
- çox tez-tez əmr ləğvi,
- qısamüddətli uğurdan sonra sürətli strategiya dəyişiklikləri
yer alır.
Aqressiv kotirovka
Sistem siqnalının dəqiqliyinə həddindən artıq güvəndikdə best bid və ya best ask səviyyəsinə daha yaxın, hətta tez icra olunma ehtimalı yüksək əmrlər yaradıla bilər.
Bu davranış bəzi şəraitdə likvidliyi dəstəkləyə bilər. Lakin eyni zamanda adverse selection riskini də artıra bilər: alqoritm qiymətin həqiqi informasiya istiqamətində hərəkətindən əvvəl səhv tərəfdə əməliyyat həyata keçirə bilər.
Əmr ləğvləri
HFT-nin xarakterik xüsusiyyətlərindən biri əmrlərin çox tez-tez dəyişdirilməsi və ləğv edilməsidir. Buna görə yüksək cancellation rate təkbaşına həddindən artıq özünəinam sübutu deyil.
Mənbənin yanaşması odur ki, siqnala lazım olduğundan artıq güvənən sistemlər bazar gözlənilən istiqamətdə hərəkət etmədikdə əmrlərini davamlı olaraq yenidən tənzimləyə bilər.
Burada vacib sərhəd budur: əmr ləğvi məlumatlarından psixoloji həddindən artıq özünəinam birbaşa müşahidə edilə bilməz. Eyni davranış market making, inventory control və ya adverse selection idarəetməsi kimi tamamilə rasional mexanizmlərdən də yarana bilər.
Sürü Davranışı Avtomatik Bazarlarda Necə Ortaya Çıxa Bilər?
Sürü davranışı ənənəvi mənada investorların digər investorları təqlid etməsi kimi müəyyən edilir. Alqoritmik bazarlarda isə bunun mütləq şüurlu təqlid olması lazım deyil.
Bir çox alqoritm:
- eyni iqtisadi xəbərləri,
- eyni qiymət dəyişikliklərini,
- eyni volatillik göstəricilərini,
- eyni order-book disbalanslarını,
- oxşar momentum siqnallarını
emal edə bilər.
Oxşar sistemlər eyni siqnallara oxşar qaydalarla reaksiya verdikdə, əmrlər qısa zaman aralıqlarında eyni istiqamətdə klasterləşə bilər.
Bunun mümkün nəticəsi:
ortaq siqnal → sinxron ticarət → order-flow imbalance → qiymət hərəkətinin güclənməsi → yeni alqoritmik reaksiya
formasındakı geribildirim dövrəsidir.
Bu həmişə zərərlidirmi?
Xeyr. Eyni məlumata çoxsaylı alqoritmin sürətli reaksiya verməsi yeni məlumatın bazar qiymətinə daha tez əks olunmasına kömək edə bilər.
Problem sinxronlaşmanın məlumatın özündən daha güclü hala gəldiyi zaman yaranır. Eyni istiqamətdə sıx əmr axını qısamüddətli momentum yarada və qiyməti fundamental dəyərdən uzaqlaşdıra bilər. Daha sonra strategiyalar əks istiqamətə çevrildikdə kəskin qiymət geri dönüşləri baş verə bilər.
Mənbə iş bu mexanizmi xüsusilə aşağı likvidlik və ya yüksək bazar qeyri-müəyyənliyi dövrlərində vacib hesab edir.
Disposition Effect Alqoritmik Ticarətdə Necə Görünə Bilər?
Disposition effect, investorların mənfəətdə olan mövqeləri erkən bağlama, zərər edən mövqeləri isə daha uzun müddət saxlama meylidir.
Bu davranış klassik olaraq loss aversion və mental accounting kimi davranış maliyyəsi anlayışları ilə əlaqələndirilir.
HFT-də mövqe saxlama müddətləri çox qısa olduğu üçün klassik investorlardakı görünüşün birbaşa gözlənilməsi doğru deyil. Mənbə iş bunun əvəzinə alqoritmik mövqe idarəetmə qaydalarında asimmetriyanın yarana biləcəyini müzakirə edir.
Məsələn, bir alqoritm:
- kiçik müsbət gəliri çox tez reallaşdırır,
- mənfi mövqedə qısamüddətli qiymət korreksiyası gözləyir,
- zərər edən mövqe üçün çıxış həddini daha geniş saxlayırsa
disposition-a bənzər davranış yarana bilər.
Lakin bunu psixoloji disposition effect kimi şərh etmək üçün yalnız mövqe davranışını deyil, alqoritmin dizayn səbəblərini də bilmək lazımdır. Risk idarəetməsi və ya market-making inventory mexanizmi eyni asimmetriyanı rasional şəkildə də yarada bilər.
İşin Metodu və Nəticələri
Tədqiqatın metodu nədir?
Məqalə yeni bir səhm məlumat dəsti, order-book qeydləri və ya HFT şirkət məlumatları üzərində orijinal ekonometrik analiz aparmır.
İş davranış maliyyəsi və yüksək tezlikli ticarət ədəbiyyatındakı əvvəlki nəşrləri bir araya gətirərək üç mövzu ətrafında sintez aparır:
- həddindən artıq özünəinam,
- sürü davranışı,
- disposition effect.
Müəllif işi “systematic review” kimi xarakterizə edir. Lakin məqalədə:
- hansı akademik verilənlər bazalarının axtarıldığı,
- tam axtarış sorğularının nə olduğu,
- axtarış tarixinin nə olduğu,
- neçə qeydin tapıldığı,
- neçə işin xaric edildiyi,
- daxil etmə və xaric etmə meyarlarının nə olduğu,
- iş keyfiyyətinin necə qiymətləndirildiyi
bildirilmir.
Buna görə nəticələr PRISMA tipli yenidən istehsal edilə bilən sistematik-icmal protokolunun nəticəsi kimi qiymətləndirilə bilməz.
Həddindən artıq özünəinam üçün çıxarılan nəticə
Mənbə ədəbiyyat sintezinə görə, həddindən artıq özünəinam HFT kontekstində aqressiv əmr davranışı, daha yüksək ticarət intensivliyi və daha yüksək cancellation activity ilə əlaqələndirilə bilər.
Müəllif mülayim aqressivliyin normal şəraitdə likvidliyə töhfə verə biləcəyini, lakin həddindən artıq davranışın transaction cost və adverse selection səbəbilə performansı zəiflədə biləcəyini müzakirə edir.
Bazar stresi zamanı sürətli və eyni vaxtlı strategiya tənzimləmələrinin volatillik təsirini artıra biləcəyi irəli sürülür.
Sürü davranışı üçün çıxarılan nəticə
Oxşar məlumat mənbələri və strategiya strukturlarından istifadə edən alqoritmlər eyni bazar hadisələrinə eyni vaxtda reaksiya verə bilər.
Mənbə bunu qısamüddətdə:
- trade clustering,
- momentum,
- order-flow imbalance,
- qiymət klasterləşməsi
ilə əlaqələndirir.
Həddindən artıq sinxronlaşmanın isə informational diversity-ni azalda və sərt qiymət geri dönüşü riskini artıra biləcəyi iddia edilir.
Disposition effect üçün çıxarılan nəticə
Məqalə disposition effect-in HFT-də yox olmaq əvəzinə forma dəyişə biləcəyini irəli sürür. Qısa holding period-lar səbəbilə davranış klassik investor davranışından fərqli ola bilər; lakin gəlirli və zərərli mövqelərin asimmetrik idarə edilməsi alqoritmik qaydalara yerləşdirilə bilər.
Qərəzlər birləşdikdə nə baş verə bilər?
İşin ən vacib konseptual məqamlarından biri üç mexanizmin bir-birindən müstəqil düşünülməməsidir.
Məsələn:
həddindən artıq özünəinam → aqressiv strategiya
+ sürü davranışı → çoxsaylı sistemin eyni istiqamətdə hərəkət etməsi
+ asimmetrik mövqe idarəetməsi → qiymət korreksiyasının gecikməsi
bir araya gəldikdə bazar stresində order-flow imbalance və volatillik arta bilər.
Mənbə bu qarşılıqlı təsirin tail risk və sistemik risk baxımından vacib ola biləcəyini iddia edir. Lakin birbaşa birləşdirilmiş səbəb təsirinin ölçüsü hesablanmayıb.
Alqoritm dizaynı baxımından nəticə
İşə görə, gələcək alqoritmik ticarət sistemləri yalnız proqnoz dəqiqliyi və ya execution sürəti baxımından deyil, davranış geribildirimi yaradıb-yaratmamaları baxımından da araşdırıla bilər.
Məsələn, dizayn zamanı:
- həddindən artıq ticarət davranışını məhdudlaşdıran risk nəzarətləri,
- eyni siqnalın qısamüddətli uğuruna həddindən artıq çəki verilməsinin qarşısını alan validasiya,
- sinxron bazar davranışını aşkarlayan mexanizmlər,
- izah edilə bilən model qərarları
araşdırıla bilər.
Tənzimləyici baxımdan nəticə
Mənbə iş xüsusilə eyni vaxtlı ticarət davranışı və həddindən artıq əmr ləğvi nisbətlərinin izlənməsini bazar kövrəkliyi üçün potensial erkən xəbərdarlıq sahələri kimi qiymətləndirir.
Lakin yüksək cancellation rate və ya oxşar strategiya davranışının təkbaşına manipulyasiya və ya irrasionallıq göstəricisi olmadığı unudulmamalıdır. Tənzimləyici qiymətləndirmədə bazar şəraiti, strategiyanın məqsədi və order-book konteksti birlikdə nəzərə alınmalıdır.
Bu İş HFT-də İnsan Qərəzini Sübut Edirmi?
Xeyr. İş davranış qərəzlərinin yüksək tezlikli ticarət mühitinə daşına biləcəyinə dair ədəbiyyat çərçivəsi təqdim edir; lakin HFT alqoritmlərinin içinə yerləşmiş insan psixoloji qərəzlərini birbaşa ölçən yeni təcrübə aparmır.
Xüsusilə üç səbəb güclü səbəb-nəticə nəticəsi çıxarmağı məhdudlaşdırır:
- HFT alqoritmləri əsasən proprietary olduğuna görə real qərar qaydaları müşahidə edilə bilmir.
- Davranış qərəzləri çox vaxt trading intensity və ya cancellation rate kimi dolayı proxy-lərdən çıxarılır.
- Eyni bazar davranışı psixoloji qərəzdən başqa rasional risk idarəetməsi, inventory control və ya bazar mikroyapısı mexanizmləri ilə də izah edilə bilər.
Buna görə işin ən güclü nəticəsi “HFT alqoritmləri insan kimi psixoloji davranır” deyil.
Daha müdafiə edilə bilən nəticə budur:
Avtomatlaşdırma insan qərarının təsirini tamamilə aradan qaldırmır; davranış meylləri alqoritmin dizaynında, kalibrlənməsində və bazardakı kollektiv qarşılıqlı təsirində yenidən ortaya çıxa bilər.
Mənbə və Metod Qeydi
Orijinal başlıq: The Role of Behavioral Biases in High-Frequency Trading: Evidence from Stock Markets
Müəllif: Tianlonghao Jiang.
Qurum: College of Liberal Arts, University of Minnesota Twin Cities, Minneapolis, USA.
Nəşr: Advances in Economics, Management and Political Sciences.
Cild: 259.
Səhifələr: 21–26.
Konfrans konteksti: Proceedings of CONF-BPS 2026 Symposium: GenAI, Labour Markets, and the Economics of Human and Financial Capital.
Nəşr tarixi: 26 yanvar 2026.
DOI: 10.54254/2754-1169/2026.LD31434.
Lisenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
İşin növü: Davranış maliyyəsi və yüksək tezlikli ticarət ədəbiyyatının sintezi.
Müəllifin metod təsviri: Systematic review.
Metodoloji hesabat xəbərdarlığı: Məqalə sistematik icmal kimi təqdim olunsa da, verilənlər bazaları, axtarış sətirləri, daxil etmə/xaric etmə meyarları, screening axını, ümumi iş sayı və quality-assessment proseduru bildirilməyib. Buna görə systematic-review prosesinin yenidən istehsalı mümkün deyil.
Orijinal məlumat: Yeni HFT order-book və ya ticarət məlumatı analizi təqdim edilmir.
Əsas anlayışlar: Overconfidence, herding behavior və disposition effect.
Səbəbiyyət xəbərdarlığı: HFT mühitində behavioral bias çox vaxt dolayı göstəricilər əsasında çıxarılır. Aqressiv kotirovka, yüksək cancellation rate və ya mövqe asimmetriyası təkbaşına psixoloji qərəzin sübutu deyil.
Biblioqrafik bütövlük xəbərdarlığı: Mənbə siyahısında bir neçə doğrulana bilən səhv mövcuddur. “High-Frequency Trading and Price Discovery” işinin müəllif siyahısı mənbədə səhv verilib. “Does Algorithmic Trading Induce Herding?” üçün müəllif, cild, nömrə və səhifə məlumatları nəşriyyat qeydi ilə uyğun gəlmir. Weber və Camerer-in disposition-effect işi də yanlış jurnal və səhifə məlumatları ilə göstərilib. Buna görə Verianla məzmununda mənbə siyahısındakı biblioqrafik detallara birbaşa surət çıxarılmayıb.
Ümumiləşdirilə bilmə: Məqalə müxtəlif işləri tematik şəkildə bir araya gətirdiyi və kəmiyyət meta-analizi aparmadığı üçün davranış qərəzlərinin HFT üzərində vahid ümumi təsir ölçüsü hesablana bilməz.
Əsas elmi dəyər: İşin ən faydalı tərəfi insan davranış qərəzlərinin avtomatik bazarlara alqoritm dizaynı, adaptiv feedback və çoxsaylı alqoritm qarşılıqlı təsiri vasitəsilə necə ötürülə biləcəyinə dair anlaşıqlı mexanizm çərçivəsi təqdim etməsidir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib