

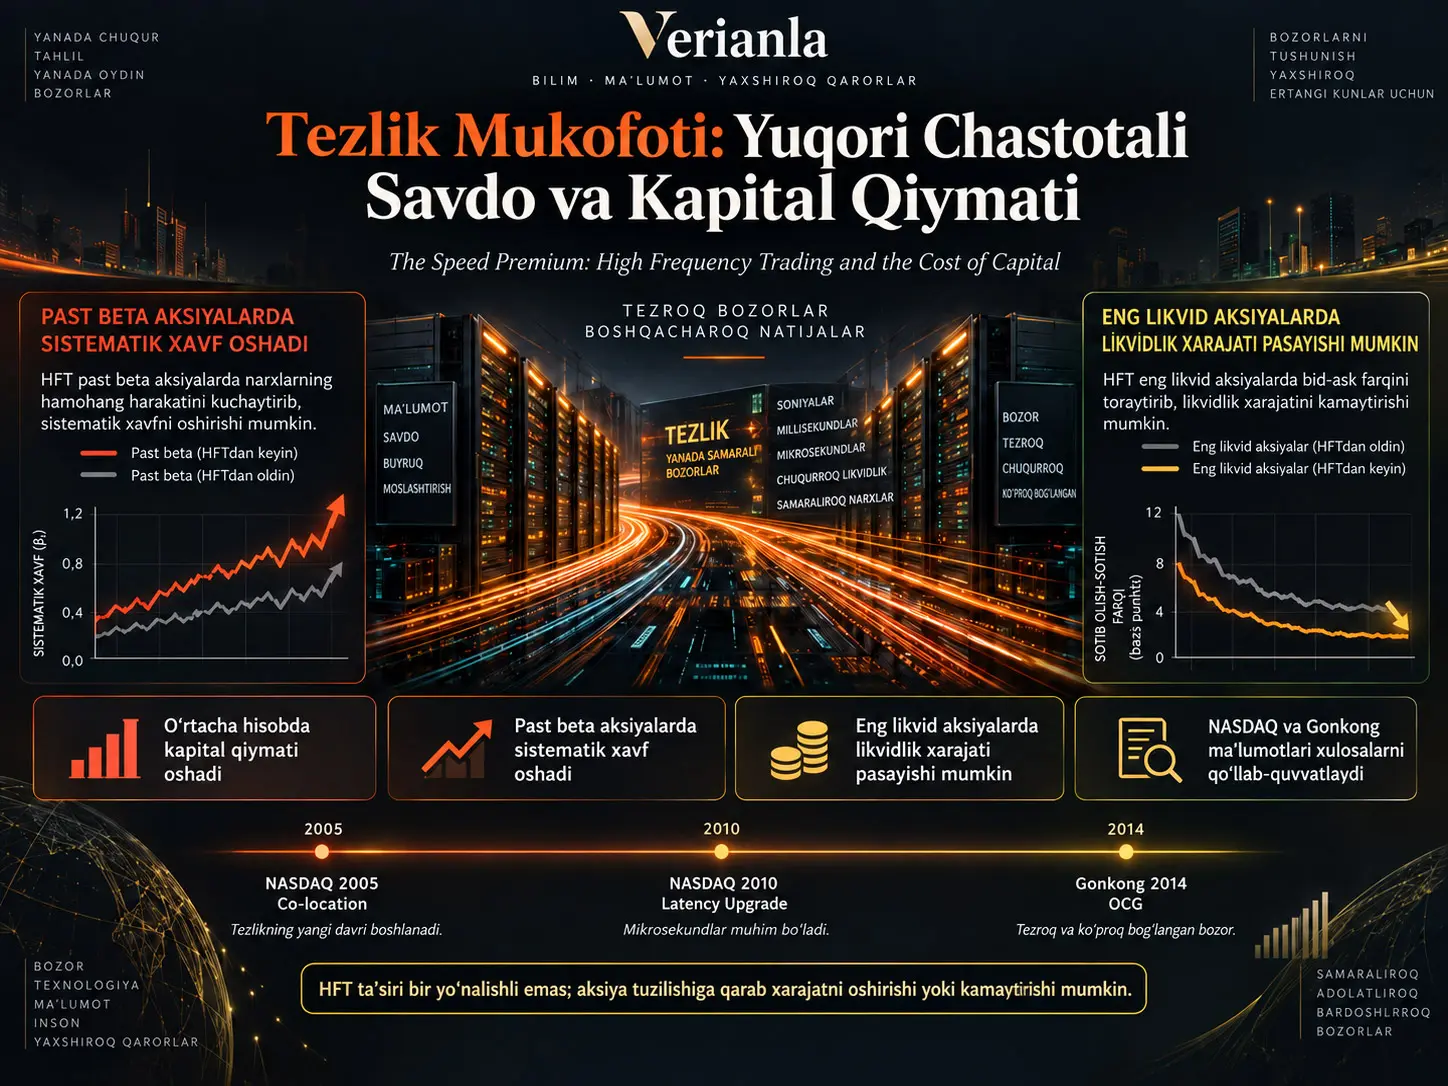
Yuqori chastotali savdo (HFT) bo‘yicha tadqiqotlarning katta qismi bid-ask spredi, narx kashfiyoti, savdo tezligi va likvidlik kabi bozor mikrotuzilmasi natijalariga e’tibor qaratadi. Ushbu tadqiqot esa boshqacha savol beradi: bozorlarning tezlashishi kompaniyalar investitsiyalarni moliyalashtirish uchun duch keladigan kapital qiymatini o‘zgartiradimi?
Tadqiqotchilar bu savolni o‘rganish uchun NASDAQda HFT faolligini oshirgan deb qabul qilinadigan ikki texnologik hodisadan tabiiy tajriba sifatida foydalanadilar: 2005Q2da co-location xizmatlarining ishga tushirilishi va 2010Q2da buyurtma yuborish, qayta ishlash hamda bozor ma’lumoti kechikishini keskin kamaytirgan texnologik yangilanish.
NASDAQ kompaniyalari treatment guruhi sifatida olinadi, kompaniya xususiyatlari bo‘yicha o‘xshash NYSE kompaniyalari esa propensity score matching usuli bilan nazorat guruhi sifatida tanlanadi. Keyin texnologik o‘zgarishlardan oldingi va keyingi kapital qiymatlari difference-in-differences modeli bilan taqqoslanadi.
Asosiy natija HFT faolligining ortishi o‘rtacha kompaniya uchun kapital qiymatini oshirishi yo‘nalishidadir. 2010 latency yangilanishida baholangan iqtisodiy ta’sir ishlatilgan o‘lchovga qarab taxminan %3,1 dan %7,5 gacha. CAPMga asoslangan kapital qiymati taxminan %4,1, Fama–French uch omilli o‘lchovi taxminan %7,5 va WACC taxminan %3,1 oshadi.
Biroq o‘rtacha natija ikki qarama-qarshi mexanizmni yashiradi. Tizimli risk kanali ayniqsa past-beta aksiyalarda kapital qiymatini oshirsa, likvidlik mukofoti kanali eng likvid aksiyalarda kapital qiymatini kamaytiradi.
Past-beta aksiyalarda HFTning bozor bo‘yicha umumiy ma’lumotni narxlarga tezroq yetkazishi ushbu aksiyalarning umumiy bozor harakatlari bilan kuchliroq birgalikda harakatlanishiga sabab bo‘ladi. Tadqiqotda 2005 co-location hodisasidan keyin past-beta NASDAQ aksiyalarining beta qiymatida taxminan %24, 2010 latency hodisasidan keyin esa taxminan %17 o‘sish qayd etilgan.
Aksincha, HFT faol tarzda likvidlik ta’minlaydigan eng likvid aksiyalarda savdo xarajatlari pasayadi va investorlar talab qiladigan likvidlik mukofoti kamayishi mumkin. Natijada ayni texnologik tezlik ustunligi ayrim kompaniyalarning kapital qiymatini oshirsa, boshqalarinikini kamaytirishi mumkin.
Hong Kong Stock Exchangeda o‘tkazilgan tashqi namuna testi ham asosiy natijani qo‘llab-quvvatlaydi. Shu tariqa, topilmalar faqat AQShning parchalangan bozor tuzilmasiga bog‘liq ko‘rinmaydi.
Kapital qiymati nima uchun muhim?
Kapital qiymati kompaniyaning investitsiya qilish uchun zarur bo‘lgan moliyalashtirishni olish maqsadida investorlarga taklif qilishi kerak bo‘lgan kutilayotgan daromadni ifodalaydi.
Kapital qiymati oshganda:
- investitsiya loyihalarini moliyalashtirish qimmatlashishi mumkin,
- iqtisodiy jihatdan amalga oshirilishi mumkin bo‘lgan loyihalar soni kamayishi mumkin,
- kompaniya o‘sishi va kapital xarajatlari ta’sirlanishi mumkin,
- va moliya bozoridagi mikrotuzilma o‘zgarishlari real iqtisodiyotga uzatilishi mumkin.
Shu sababli HFTning kapital qiymatiga ta’siri faqat treyderlar o‘rtasidagi raqobatdan ancha keng iqtisodiy natijaga ishora qiladi.
HFT Kapital Qiymatini Nima Uchun Oshirish Mumkin?
Tadqiqotning birinchi mexanizmi tizimli risk kanalidir.
Aksiyaning beta qiymati aksiyaning bozorning umumiy harakatlariga qanchalik sezgirligini ko‘rsatadi. Soddalashtirilgan CAPM doirasida:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
ko‘rinishida ifodalanishi mumkin.
Beta oshgani sari investor zimmasiga oladigan diversifikatsiya qilib bo‘lmaydigan tizimli risk ortadi va investor yuqoriroq kutilayotgan daromad talab qilishi mumkin.
Manbaning asosiy gipotezasi shundan iboratki, HFT algoritmlarining umumiy bozor signallariga tez va o‘xshash tarzda javob berishi turli aksiyalarning daromadlarini bozor bo‘yicha umumiy harakatlar bilan kuchliroq uyg‘unlashtirishi mumkin.
Bu holda:
HFT ↑ → bozor ma’lumotining tarqalishi ↑ → birgalikdagi harakat ↑ → beta ↑ → talab qilinadigan daromad ↑ → kapital qiymati ↑
zanjiri yuzaga kelishi mumkin.
Nega Ayniqsa Past-Beta Aksiyalar Ta’sirlanadi?
Dastlab beta qiymati 1 dan past bo‘lgan aksiyalar umumiy bozor harakatlariga nisbatan kamroq sezgirdir.
HFT tizimlari minglab qimmatli qog‘ozlarni bir vaqtning o‘zida kuzatishi va umumiy bozor ma’lumotiga mikrosoniyalar ichida javob berishi mumkin. Manba talqiniga ko‘ra, bu texnologiya ilgari bozor bo‘yicha umumiy ma’lumotni nisbatan sekin narxlagan past-beta aksiyalarga tizimli ma’lumotni tezroq olib kelishi mumkin.
Natijalar ushbu mexanizmga mos keladi.
| Texnologik HFT shoki | Past-beta beta o‘zgarishi |
|---|---|
| NASDAQ co-location – 2005 | Taxminan +%24 |
| NASDAQ latency yangilanishi – 2010 | Taxminan +%17 |
Har ikki natija manbada %1 darajasida statistik ahamiyatli.
Yuqori-beta aksiyalarda esa ayni natija kuzatilmaydi. Bu aksiyalar allaqachon umumiy bozor harakatlariga kuchli bog‘langanligi sababli, HFTning qo‘shimcha bozor ma’lumotini uzatishining marjinal ta’siri cheklangan bo‘lishi mumkin.
Beta O‘sishi Faqat Siyrak Savdo Muammosidan Kelib Chiqishi Mumkinmi?
Ayniqsa kichik va nolikvid kompaniyalarning siyrak savdo qilinishi beta baholariga pastga tomon ta’sir qilishi mumkin. Shu sababli HFT kirib kelgandan keyin narxlarning tezroq yangilanishi haqiqiy tizimli risk ortmasdan, faqat o‘lchanayotgan beta qiymatini ko‘tarayotgan bo‘lishi mumkin.
Mualliflar bu ehtimolni sinash uchun joriy bozor daromadiga qo‘shimcha ravishda kechiktirilgan bozor daromadlarini ham o‘z ichiga oladigan Lewellen–Nagel turidagi tuzatilgan beta hisobidan foydalanadilar.
Ilova Bdagi natijalar asosiy beta topilmalarini saqlab qoladi. Past-beta guruhida:
- co-location hodisasi uchun tuzatilgan beta koeffitsienti +0,266,
- latency hodisasi uchun +0,344
va har ikkalasi ham manbada %1 darajasida ahamiyatli.
Shuning uchun mualliflar ta’sirni faqat infrequent-trading sababli beta o‘lchash xatosi bilan izohlab bo‘lmasligini ta’kidlaydilar.
Nolikvidlik Past-Beta Ta’sirini Kuchaytiradimi?
Ha. Tadqiqot tizimli-risk mexanizmi ayniqsa past-beta va ayni paytda nolikvid aksiyalarda kuchli bo‘lishi kerakligini bashorat qiladi.
Buning sababi nolikvid aksiyalar odatiy sharoitlarda kamroq tahlil qilinishi, siyrakroq savdo qilinishi va bozor bo‘yicha umumiy ma’lumotni sekinroq narxlashidir.
HFTning kirib kelishi:
ma’lumot uzatilishini tezlashtirishi mumkin → bozor bilan birgalikdagi harakatni oshirishi mumkin → beta va kapital qiymatini oshirishi mumkin.
Manba ikki xil nolikvidlik o‘lchovidan foydalanadi:
- Amihud price-impact o‘lchovi,
- relative quoted spread.
Past-beta aksiyalarda illiquidity interaction ta’siri 12 spetsifikatsiyaning 11 tasida ijobiy va ahamiyatli.
Yuqori-beta guruhida esa izchil naqsh topilmaydi.
HFT Kapital Qiymatini Qanday Kamaytirishi Mumkin?
Ikkinchi mexanizm likvidlik mukofoti kanalidir.
Investorlar nolikvid qimmatli qog‘ozlarni ushlab turish uchun yuqoriroq kutilayotgan daromad talab qilishi mumkin. Buning sababi pozitsiyani tez va arzon narxda yopib bo‘lmaslik xavfidir.
Shunday qilib:
Likvidlik ↓ → investorlar talab qiladigan daromad ↑ → kompaniyaning kapital qiymati ↑
munosabati yuzaga kelishi mumkin.
Agar HFT market makerlar spredni toraytirib, savdo qilish imkonini oshirsa, teskari mexanizm ishlashi mumkin:
HFT ↑ → likvidlik ↑ → likvidlik mukofoti ↓ → kapital qiymati ↓
Likvidlik Foydasi Nega Barcha Aksiyalarda Ko‘rinmaydi?
Yuqori chastotali market making ayniqsa likvid aksiyalarda osonroq. Market maker olgan inventarini qisqa muddat ichida chiqarib yuborishni xohlaydi. Nolikvid aksiyalarda bu jarayon qiyinroq va xavfliroq.
Shu sababli HFT firmalari likvidlik ta’minlash faoliyatini eng faol va likvid qimmatli qog‘ozlarda jamlashi mumkin.
Tadqiqot “eng likvid” aksiyalarni hodisadan oldingi uch chorakda nolikvidlik o‘lchovining taxminan quyi %30 qismida joylashgan aksiyalar sifatida belgilaydi.
Natijalarda:
12 spetsifikatsiyaning 8 tasida eng likvid aksiyalarga tegishli HFT interaction koeffitsienti manfiy va kamida %5 darajasida statistik ahamiyatli.
Bu natija HFTning likvidlik mukofoti orqali ayrim aksiyalarning kapital qiymatini kamaytirishiga oid tadqiqotning asosiy dalilidir.
Bir Xil HFT Texnologiyasi Qanday Qilib Ikki Qarama-Qarshi Natija Yaratishi Mumkin?
Tadqiqotning asosiy ilmiy hissasi aynan shu nuqtada.
| Kanal | HFT ta’siri | Kapital qiymati natijasi |
|---|---|---|
| Tizimli risk | Bozor bilan birgalikdagi harakat va beta oshadi | Oshadi |
| Likvidlik mukofoti | Likvidlik oshadi, savdo xarajati kamayadi | Kamayadi |
O‘rtacha aksiyada tizimli-risk kanali kuchliroq ekani va sof ta’sir kapital qiymatining oshishi ekani qayd etiladi.
Biroq eng likvid aksiyalarda liquidity-premium kanali ustun kelishi mumkin.
Shuning uchun “HFT kapital qiymatini oshiradi” degan natija faqat o‘rtacha ta’sir uchun to‘g‘ri; cross-sectional geterogenlik tadqiqotning asosiy topilmasidir.
NASDAQ Texnologik Shoklari Nimalar Edi?
2005 Co-location
Co-location xizmati treyder serverini exchange matching enginega jismonan juda yaqin joylashtirish imkonini beradi.
Signal bosib o‘tadigan masofa kamayganda:
- market-data olish vaqti,
- buyurtma yuborish vaqti,
- va exchange javobini olish kechikishi
kamayadi.
Tadqiqot NASDAQ co-location boshlanishi sifatida 2005Q2 sanasidan foydalanadi.
Biroq manba bu sana adabiyotda bahsli ekanini ochiq qayd etadi. Boshqa bir tadqiqot Mart 2007 sanasidan foydalansa, mualliflar SECdagi 2005-yilgi hujjatga tayanib Q2 2005 sanasini ehtimolga yaqinroq deb hisoblaydilar.
2010 Latency Upgrade
NASDAQning 2010Q2 texnologik yangilanishi buyurtma yuborish, bekor qilish va execution jarayonlarining latencysini sezilarli darajada kamaytirgan.
Manba Nehalem engine o‘rnatilgandan keyin buyurtmalarni qayta ishlash kechikishi mikrosoniya miqyosidan nanosoniya miqyosiga tushganini bildiradi.
Bu hodisaning afzalligi faqat jismoniy yaqinlik emas, exchange texnologik infratuzilmasining bevosita tezlashishidir.
NASDAQ va NYSE Kompaniyalari Qanday Taqqoslanadi?
NASDAQ va NYSE kompaniyalari dastlab sezilarli darajada farq qiladi. Manba 1-jadvalda, masalan, NASDAQ kompaniyalari:
- kichikroq,
- naqd pul ulushi yuqoriroq,
- kamroq leverajli,
- kamroq likvid,
- va o‘rtacha spredi yuqoriroq
ekanini ko‘rsatadi.
Shu sababli bevosita NASDAQ–NYSE taqqoslash jiddiy tanlov og‘ishini keltirib chiqarishi mumkin.
Tadqiqotchilar propensity score matching yordamida kompaniyalarni hajm, investitsiya, ROA, ROE, book-to-market, leveraj, naqd pul, yalpi foyda marjasi, PPE va sektor kabi xususiyatlar bo‘yicha moslashtiradilar.
| Hodisa | Treatment | Nazorat | Jami kompaniya |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
2-jadvalda matchingdan keyin ishlatilgan kompaniya xususiyatlarining hech biri treatment va control guruhlari o‘rtasida statistik jihatdan ahamiyatli farq qilmasligi qayd etilgan.
Difference-in-Differences Modeli Qanday Ishlaydi?
Asosiy model:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
ko‘rinishidadir.
Bu yerdagi muhim koeffitsient:
\[ \beta_2 \]
texnologik yangilanishdan keyin NASDAQ kompaniyalarining kapital qiymatidagi o‘zgarishning moslashtirilgan NYSE kompaniyalaridagi o‘zgarishga nisbatan farqini o‘lchaydi.
Har bir hodisa uchun to‘rt chorak oldin, hodisa choragi va to‘rt chorak keyin bo‘lgan to‘qqiz choraklik oyna ishlatiladi.
Kapital Qiymati Qanday O‘lchanadi?
Tadqiqot faqat bitta o‘lchovga tayanmaydi.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Uch Omilli Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Shu tariqa, faqat o‘z kapitali qiymati emas, qarz orqali moliyalashtirish ham hisobga olinadi.
2010 Latency Yangilanishining Iqtisodiy Miqyosi Qanday?
| Kapital qiymati o‘lchovi | DiD koeffitsienti | Nazorat o‘rtachasiga nisbatan o‘sish |
|---|---|---|
| CAPM CoE | +0,141 | Taxminan +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Taxminan +%7,5 |
| WACC | +0,084 | Taxminan +%3,1 |
Uchala koeffitsient ham manbada statistik ahamiyatli.
WACC ta’sirining kichikroq bo‘lishi kutilishi mumkin; chunki HFT bevosita aksiya bozorining mikrotuzilmasini o‘zgartiradi, WACC esa ham o‘z kapitali, ham qarz qiymatini o‘z ichiga oladi.
2005 Co-location Natijalari Ham Shunchalik Kuchlimi?
Yo‘q. 2005 co-location hodisasi uchun to‘liq namuna natijalari 2010 dagidek izchil emas.
CAPM va WACC baholari statistik ahamiyatli emas.
Fama–French uch omilli kapital qiymati koeffitsienti:
\[ +0{,}296 \]
va taxminan %7,3 iqtisodiy o‘sish bilan ahamiyatli.
Shu sababli tadqiqotning o‘rtacha HFT ta’siri bo‘yicha eng izchil dalilini 2010 latency hodisasi taqdim etadi.
Hodisadan Oldingi Trendlar Bir Xil Edimi?
Difference-in-differences dizaynining asosiy shartlaridan biri treatment va control guruhlari hodisadan oldin parallel harakatlanishidir.
Manbaning 33–34-sahifalardagi Figure 1 grafiklarida texnologik yangilanishlardan oldin NASDAQ va NYSE o‘rtasidagi cost-of-capital farqlarida statistik jihatdan ahamiyatli ajralish ko‘rsatilmaydi.
Hodisalardan keyin esa, ayniqsa 2010 latency yangilanishida, uchala kapital qiymati o‘lchovining ham ijobiy yo‘nalishda ajralgani ko‘rinadi.
Bu event-study ko‘rinishi mualliflarning DiD dizayni bo‘yicha parallel-trends dalilini qo‘llab-quvvatlaydi.
Hong Kong Testi Nima Uchun Muhim?
AQSh aksiya bozori ko‘plab trading venue o‘rtasida parchalangan. HFT firmalari turli birjalar orasida narxlarni birlashtirishda muhim rol o‘ynashi mumkin.
Shu sababli AQShda kuzatilgan ta’sir:
HFTning o‘zidanmi yoki HFT + market fragmentation o‘zaro ta’siridanmi
degan savol tug‘iladi.
Shu sababli tadqiqot Hong Kong Stock Exchangedan foydalanadi.
SEHK asosan yagona execution venue tuzilmasiga ega, ancha kam parchalangan bozordir.
Hong Kongdagi Tabiiy Tajriba Nima?
2014Q2da Hong Kong Exchange Orion Central Gateway (OCG) tizimini ishga tushirdi.
OCG:
- order gateway latencysini kamaytirdi,
- exchange ulanishini tezlashtirdi,
- va tizim barqarorligini oshirdi.
SEHK kompaniyalari treatment, Shanghai Stock Exchange kompaniyalari esa nazorat guruhi sifatida ishlatildi.
| Guruh | Kompaniya |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Jami | 756 |
Hong Kong Natijalari AQSh Topilmalarini Tasdiqlaydimi?
Manbaga ko‘ra, katta darajada ha.
To‘liq namunada OCGdan keyin kapital qiymati oshadi.
Past-beta guruhida beta va kapital qiymati keskin oshsa, yuqori-beta guruhida xuddi shunday ijobiy ta’sir topilmaydi.
Masalan, CAPM cost-of-capital spetsifikatsiyasida:
\[ HK\times Post=+0{,}786 \]
va past-beta kichik guruhida:
\[ +1{,}733 \]
deb qayd etiladi.
Yuqori-beta guruhidagi koeffitsient esa:
\[ -0{,}422 \]
va manfiy.
Bundan tashqari, eng likvid aksiyalarda liquidity-channel interaction koeffitsientlari yana manfiy yo‘nalishda paydo bo‘ladi.
Shu tariqa, manba asosiy mexanizm faqat AQSh bozorining parchalanishiga xos emas degan xulosaga keladi.
Tadqiqot Usuli va Natijalari
Asosiy tadqiqot zanjiri
Exchange tezlik yangilanishi → HFT faolligi oshishi → NASDAQ/SEHK treatment → moslashtirilgan nazorat bozori → DiD → beta va kapital qiymati → likvidlik/tizimli riskni ajratish
tadqiqotning empirik dizaynini umumlashtiradi.
Asosiy topilma 1: O‘rtacha kapital qiymati oshadi
Ayniqsa 2010 NASDAQ latency yangilanishida uchta alohida cost-of-capital o‘lchovi ham ijobiy va ahamiyatli natija beradi.
Iqtisodiy miqyos taxminan %3–%7,5 oralig‘ida.
Asosiy topilma 2: O‘sish past-beta kompaniyalardan keladi
Past-beta kichik namunasida HFTdan keyingi kapital qiymati koeffitsientlari oltita asosiy spetsifikatsiyaning barchasida ijobiy va ahamiyatli.
Yuqori-beta guruhida oltita spetsifikatsiyaning faqat bittasida ahamiyatli bog‘liqlik topiladi va bu bog‘liqlik manfiy.
Asosiy topilma 3: HFT past-beta aksiyalarning tizimli riskini oshiradi
Beta 2005 va 2010 hodisalarida taxminan %24 va %17 ga oshadi.
Bu topilma kechiktirilgan bozor daromadlaridan foydalanadigan muqobil beta o‘lchovida ham saqlanadi.
Asosiy topilma 4: Nolikvid past-beta aksiyalar eng kuchli ijobiy ta’sirga ega
Illiquidity interactionlar HFTning kapital qiymatini oshiruvchi mexanizmi axborot ishqalanishi kattaroq bo‘lgan past-beta / nolikvid aksiyalarda eng kuchli yuzaga chiqishini ko‘rsatadi.
Asosiy topilma 5: Eng likvid aksiyalarda yo‘nalish teskariga aylanadi
HFT market-making likvidligi ayniqsa eng likvid aksiyalarda savdo xarajatlarini kamaytiradi.
Bu guruhda HFT kapital qiymatini kamaytiruvchi likvidlik-mukofoti kanalini yaratadi.
Asosiy topilma 6: Natija bozor parchalanishiga bog‘liq ko‘rinmaydi
Hong Kong kabi asosan yagona execution venuega ega bozorda o‘tkazilgan tashqi namuna testi asosiy natijalarning yo‘nalishini saqlab qoladi.
Tadqiqot Qo‘llab-Quvvatlaydigan Xulosalar
- NASDAQ texnologik tezlik yangilanishlaridan keyin o‘rtacha kapital qiymatida o‘sish kuzatiladi.
- 2010 hodisasi uchun o‘sish ishlatilgan kapital qiymati o‘lchoviga qarab taxminan %3,1–%7,5.
- Kapital qiymati o‘sishi asosan past-beta aksiyalarda jamlanadi.
- HFTdan keyin past-beta aksiyalarning bozor beta qiymatlari oshadi.
- Past-beta va nolikvid aksiyalarda ta’sir kuchliroq.
- Eng likvid aksiyalarda HFTning liquidity-premium kanali kapital qiymatini kamaytirishi mumkin.
- HFTning iqtisodiy ta’siri aksiya xususiyatlariga ko‘ra geterogendir.
- Hong Kong testi topilmalar boshqa mamlakat va bozor tuzilmasida ham o‘xshash ekanini ko‘rsatadi.
Tadqiqot Bevosita Qo‘llab-Quvvatlamaydigan Xulosalar
- HFT barcha kompaniyalar uchun kapital qiymatini oshiradi deb aytib bo‘lmaydi.
- Eng likvid aksiyalarda manba aksincha kapital qiymati pasayishini topadi.
- Tadqiqot har bir alohida HFT firmasining xatti-harakatini bevosita kuzatmaydi.
- Texnologik upgrade ta’siri bevosita trader-level HFT hajmi bilan o‘lchanmaydi.
- HFT kompaniya investitsiyalarini, bandlikni yoki real iqtisodiy o‘sishni bevosita qanchalik o‘zgartirishi ushbu tadqiqotda baholanmaydi.
- Hong Kong natijasini dunyodagi barcha birjalarga ayni koeffitsientlar bilan umumlashtirib bo‘lmaydi.
- 2005 NASDAQ co-location boshlanish sanasi adabiyotda mutlaqo bahssiz emas.
Metodologik cheklovlar
Birinchi cheklov: Sababiy identifikatsiya texnologik upgradelar kompaniya fundamental ko‘rsatkichlaridan mustaqil ravishda HFTga ta’sir qiladi degan farazga tayanadi.
Ikkinchi cheklov: NASDAQ va NYSE kompaniyalari dastlab sezilarli darajada farq qiladi. Propensity-score matching bu farqni kamaytiradi, ammo kuzatilmaydigan barcha geterogenlikni avtomatik ravishda yo‘q qilmaydi.
Uchinchi cheklov: 2005 co-location hodisasining aniq sanasi akademik adabiyotda bahsli. Manba Q2 2005 sanasidan foydalanadi.
To‘rtinchi cheklov: Cost-of-capital o‘lchovlari kompaniyalar yangi aksiyalar chiqarishda to‘laydigan bevosita kuzatilgan moliyalashtirish stavkalari emas, balki CAPM, FF3 va WACC asosidagi baholangan o‘lchovlardir.
Beshinchi cheklov: Hong Kong tashqi namuna testi topilmalarning robustnessini oshirsa ham, AQSh va Hong Kongdan tashqaridagi bozor mikrotuzilmalarida ayni miqyoslar yuzaga kelishini ko‘rsatmaydi.
Oltinchi cheklov: Maqolaning siyosat bo‘limidagi stock-characteristic-dependent HFT access g‘oyasi mualliflarning natijalardan kelib chiqib bergan siyosiy bahosidir; tadqiqot bevosita sinagan tartibga solish emas.
Manba va Usul Izohi
Asl sarlavha: The Speed Premium: High Frequency Trading and the Cost of Capital
Mualliflar: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Sana: 26 Aprel 2026.
Muassasalar: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Muallif bayonoti: PDFdagi fikrlar mualliflarga tegishli ekanini va Bank for International Settlements qarashlarini majburiy tarzda ifodalamasligini bildiradi.
Manfaatlar to‘qnashuvi: Mualliflar tadqiqot bilan bog‘liq tegishli yoki muhim moliyaviy manfaatlar haqida xabar bermaganliklarini bildiradilar.
JEL: G12; G14; G15.
Kalit so‘zlar: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
AQSh ma’lumot davri: Asosiy o‘zgaruvchilar Yanvar 2004–Dekabr 2011 davrini qamrab oladi.
AQSh ma’lumot manbalari: CRSP, Compustat, FRED va Kenneth French faktor ma’lumotlari.
Likvidlik o‘lchovlari: Relative quoted spread va Amihud illiquidity.
AQSh texnologik hodisalari: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; treatment-control propensity-score farqi 0,01 dan past bo‘lishi kerak.
2005 matched sample: 689 NASDAQ va 689 NYSE kompaniyasi.
2010 matched sample: 660 NASDAQ va 660 NYSE kompaniyasi.
DiD oynasi: Asosiy modelda [-4,+4] chorak.
Dynamic DiD: Figure 1da [-3,+3] chorak va %90 ishonch oralig‘i.
Standart xatolar: Firma va chorak darajasida ikki tomonlama klasterlangan.
Cost-of-capital o‘lchovlari: CAPM cost of equity, Fama–French three-factor cost of equity va weighted average cost of capital.
Tizimli risk: Stock beta; robustness tahlilida contemporaneous va lagged market return ishlatilgan tuzatilgan beta.
Hong Kong texnologik hodisasi: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong nazorat: Shanghai Stock Exchange.
Hong Kong matched sample: 378 SEHK + 378 SSE kompaniyasi.
Hong Kong ma’lumot manbalari: Bloomberg va Refinitiv Eikon.
Taqriz/nashr holati: Ko‘rib chiqilgan PDF ishchi matn sifatida 26 Aprel 2026 sanasini ko‘rsatadi; PDFda taqrizli jurnalga qabul yoki nashr etilgan jurnal bibliografiyasi ko‘rsatilmagan. Shu sababli Verianlada taqrizdan o‘tgan nashr etilgan maqola sifatida belgilab bo‘lmaydi.
Mualliflik huquqi/litsenziya: Ko‘rib chiqilgan PDFda ochiq Creative Commons yoki shunga o‘xshash qayta foydalanish litsenziyasi ko‘rinmaydi. Manbadagi rasm va jadval dizaynlari qayta nashr qilinmagan.
Asosiy talqin chegarasi: Mualliflar exchange texnologik yangilanishlarini HFT faolligidagi ekzogen shok sifatida ishlatadilar va DiD natijalarini sababiy talqin qiladilar. Bu talqin texnologik shoklarning exclusion/parallel-trends farazlariga bog‘liq.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan