

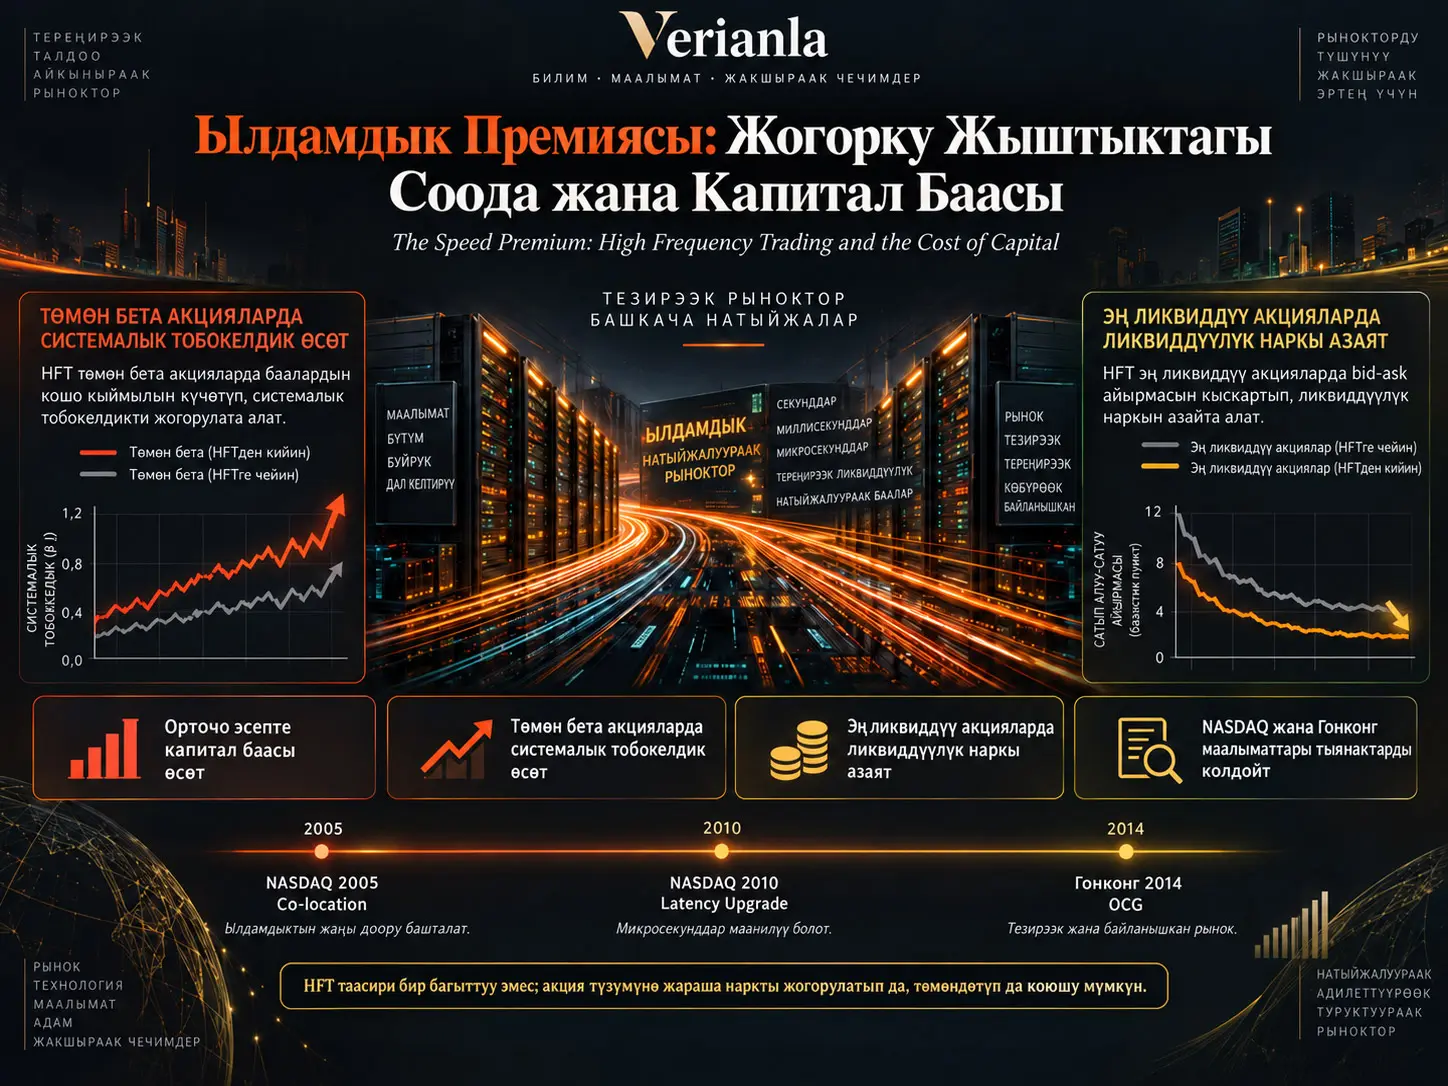
Жогорку жыштыктагы соода (HFT) боюнча изилдөөлөрдүн басымдуу бөлүгү bid-ask спреди, баа ачылышы, соода ылдамдыгы жана ликвиддүүлүк сыяктуу рыноктук микротүзүм натыйжаларына көңүл бурат. Бул изилдөө болсо башка суроону берет: рыноктордун ылдамдашы компаниялар инвестицияларды каржылоо үчүн туш болгон капитал баасын өзгөртөбү?
Изилдөөчүлөр бул суроону талдоо үчүн NASDAQда HFT активдүүлүгүн көбөйткөн деп эсептелген эки технологиялык окуяны табигый эксперимент катары колдонушат: 2005Q2де co-location кызматтарынын ишке кириши жана 2010Q2де буйрук жөнөтүү, иштетүү жана рыноктук маалымат кечигүүсүн олуттуу азайткан технологиялык жаңыртуу.
NASDAQ компаниялары treatment тобу катары алынып, компаниялык мүнөздөмөлөрү боюнча окшош NYSE компаниялары propensity score matching ыкмасы менен контролдук топ катары тандалат. Андан кийин технологиялык өзгөрүүлөргө чейинки жана кийинки капитал баалары difference-in-differences модели менен салыштырылат.
Негизги жыйынтык HFT активдүүлүгүнүн өсүшү орточо компания үчүн капитал баасын жогорулатат деген багытта. 2010 latency жаңыртуусунда бааланган экономикалык таасир колдонулган өлчөмгө жараша болжол менен %3,1ден %7,5ке чейин. CAPM негизиндеги капитал баасы болжол менен %4,1, Fama–French үч факторлуу өлчөмү болжол менен %7,5 жана WACC болжол менен %3,1 өсөт.
Бирок орточо жыйынтык эки карама-каршы механизмди жашырат. Системалык тобокелдик каналы өзгөчө төмөн-beta акцияларда капитал баасын жогорулатса, ликвиддүүлүк премиясы каналы эң ликвиддүү акцияларда капитал баасын төмөндөтөт.
Төмөн-beta акцияларда HFTнин рынок боюнча жалпы маалыматты бааларга тезирээк өткөрүшү бул акциялардын жалпы рыноктук кыймылдар менен күчтүүрөөк биргелешип кыймылдашына алып келет. Изилдөөдө 2005 co-location окуясынан кийин төмөн-beta NASDAQ акцияларынын beta маанисинде болжол менен %24, 2010 latency окуясынан кийин болсо болжол менен %17 өсүш билдирилет.
Ал эми HFT активдүү түрдө ликвиддүүлүк камсыз кылган эң ликвиддүү акцияларда бүтүм чыгымдары төмөндөйт жана инвесторлор талап кылган ликвиддүүлүк премиясы азайышы мүмкүн. Натыйжада ошол эле технологиялык ылдамдык артыкчылыгы айрым компаниялардын капитал баасын жогорулатса, башкаларыныкын төмөндөтүшү мүмкүн.
Hong Kong Stock Exchangeде жүргүзүлгөн тышкы үлгү тести да негизги жыйынтыкты колдойт. Ошентип, табылгалар АКШнын фрагменттелген рынок түзүмүнө гана байланыштуу көрүнбөйт.
Капитал баасы эмне үчүн маанилүү?
Капитал баасы компания инвестиция кылуу үчүн керектүү каржылоону алуу максатында инвесторлорго сунушташы керек болгон күтүлгөн кирешени билдирет.
Капитал баасы жогорулаганда:
- инвестициялык долбоорлорду каржылоо кымбатташы мүмкүн,
- экономикалык жактан ишке ашырыла турган долбоорлор азайышы мүмкүн,
- компаниянын өсүшү жана капиталдык чыгымдары таасирлениши мүмкүн,
- жана каржы рыногундагы микротүзүм өзгөрүүлөрү реалдуу экономикага өтүшү мүмкүн.
Ошондуктан HFTнин капитал баасына таасири трейдерлер ортосундагы атаандаштыктан алда канча кеңири экономикалык натыйжага ишарат кылат.
HFT Капитал Баасын Эмне Үчүн Жогорулатышы Мүмкүн?
Изилдөөнүн биринчи механизми системалык тобокелдик каналы.
Акциянын beta мааниси акция рыноктун жалпы кыймылдарына канчалык сезимтал экенин көрсөтөт. Жөнөкөйлөштүрүлгөн CAPM алкагында:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
түрүндө көрсөтүлүшү мүмкүн.
Beta жогорулаган сайын инвестор көтөргөн диверсификацияланбай турган системалык тобокелдик өсөт жана инвестор жогорку күтүлгөн киреше талап кылышы мүмкүн.
Булактын негизги гипотезасы HFT алгоритмдеринин жалпы рыноктук сигналдарга тез жана окшош реакция кылышы ар кандай акциялардын кирешелерин рынок боюнча жалпы кыймылдар менен күчтүүрөөк шайкештештириши мүмкүн дегенге негизделет.
Мындай учурда:
HFT ↑ → рыноктук маалыматтын жайылышы ↑ → биргелешкен кыймыл ↑ → beta ↑ → талап кылынган киреше ↑ → капитал баасы ↑
чынжыры пайда болушу мүмкүн.
Эмне Үчүн Өзгөчө Төмөн-Beta Акциялар Таасирленет?
Башында beta мааниси 1ден төмөн болгон акциялар жалпы рыноктук кыймылдарга салыштырмалуу азыраак сезимтал.
HFT системалары миңдеген баалуу кагаздарды бир убакта көзөмөлдөп, жалпы рыноктук маалыматка микросекундалардын ичинде реакция кыла алат. Булактын түшүндүрмөсүнө ылайык, бул технология мурда рынок боюнча жалпы маалыматты салыштырмалуу жай баалаган төмөн-beta акцияларга системалык маалыматты тезирээк жеткире алат.
Жыйынтыктар бул механизмге шайкеш келет.
| Технологиялык HFT шогу | Төмөн-beta beta өзгөрүүсү |
|---|---|
| NASDAQ co-location – 2005 | Болжол менен +%24 |
| NASDAQ latency жаңыртуусу – 2010 | Болжол менен +%17 |
Эки жыйынтык тең булакта %1 деңгээлинде статистикалык маанилүү.
Жогорку-beta акцияларда болсо ушул эле жыйынтык байкалбайт. Бул акциялар буга чейин эле жалпы рыноктук кыймылдарга күчтүү байланышкандыктан, HFTнин кошумча рыноктук маалымат жеткирүүсүнүн маржиналдык таасири чектелүү болушу мүмкүн.
Beta Өсүшү Болгону Сейрек Соода Көйгөйүнөн Келип Чыгышы Мүмкүнбү?
Айрыкча чакан жана ликвиддүү эмес компаниялардын сейрек соодаланышы beta баалоолоруна төмөн карай таасир этиши мүмкүн. Ошондуктан HFT келгенден кийин баалардын тезирээк жаңыланышы чыныгы системалык тобокелдик өспөй туруп, өлчөнгөн beta маанисин гана жогорулатып жаткан болушу мүмкүн.
Авторлор бул мүмкүнчүлүктү текшерүү үчүн учурдагы рыноктук кирешеге кошумча кечиктирилген рыноктук кирешелерди камтыган Lewellen–Nagel тибиндеги түзөтүлгөн beta эсептөөсүн колдонушат.
Тиркеме Bдеги жыйынтыктар негизги beta табылгаларын сактайт. Төмөн-beta тобунда:
- co-location окуясы үчүн түзөтүлгөн beta коэффициенти +0,266,
- latency окуясы үчүн +0,344
жана экөө тең булакта %1 деңгээлинде маанилүү.
Демек, авторлор таасирди infrequent-tradingден келип чыккан beta өлчөө катасы менен гана түшүндүрүүгө болбойт деп эсептешет.
Ликвидсиздик Төмөн-Beta Таасирин Күчөтөбү?
Ооба. Изилдөө системалык-тобокелдик механизми өзгөчө төмөн-beta жана ошол эле учурда ликвиддүү эмес акцияларда күчтүү болушу керек деп болжолдойт.
Мунун себеби ликвиддүү эмес акциялар кадимки шарттарда азыраак талданып, сейрек соодаланып, рынок боюнча жалпы маалыматты жайыраак баалаганында.
HFTнин келиши:
маалымат жеткирүүнү ылдамдатышы мүмкүн → рынок менен биргелешкен кыймылды күчөтүшү мүмкүн → beta жана капитал баасын жогорулатышы мүмкүн.
Булак ликвидсиздиктин эки башка өлчөмүн колдонот:
- Amihud price-impact өлчөмү,
- relative quoted spread.
Төмөн-beta акцияларда illiquidity interaction таасири 12 спецификациянын 11инде оң жана маанилүү.
Жогорку-beta тобунда болсо туруктуу көрүнүш табылган эмес.
HFT Капитал Баасын Кантип Төмөндөтүшү Мүмкүн?
Экинчи механизм ликвиддүүлүк премиясы каналы.
Инвесторлор ликвиддүү эмес баалуу кагаздарды кармоо үчүн жогорку күтүлгөн киреше талап кылышы мүмкүн. Мунун себеби позицияны тез жана төмөн чыгым менен жаба албай калуу тобокелдиги.
Демек:
Ликвиддүүлүк ↓ → инвесторлор талап кылган киреше ↑ → компаниянын капитал баасы ↑
байланышы пайда болушу мүмкүн.
Эгер HFT market makerлер спредди тарылтып, соодага жөндөмдүүлүктү арттырса, тескери механизм иштеши мүмкүн:
HFT ↑ → ликвиддүүлүк ↑ → ликвиддүүлүк премиясы ↓ → капитал баасы ↓
Ликвиддүүлүк Пайдасы Эмне Үчүн Бардык Акцияларда Көрүнбөйт?
Жогорку жыштыктагы market making өзгөчө ликвиддүү акцияларда жеңилирээк. Market maker алган инвентарды кыска убакытта чыгара алгысы келет. Ликвиддүү эмес акцияларда бул процесс кыйыныраак жана тобокелдүү.
Ошондуктан HFT фирмалары ликвиддүүлүк берүү ишмердүүлүгүн эң активдүү жана ликвиддүү баалуу кагаздарга топтошу мүмкүн.
Изилдөө “эң ликвиддүү” акцияларды окуяга чейинки үч кварталда ликвидсиздик өлчөмүнүн болжол менен төмөнкү %30унда турган акциялар катары аныктайт.
Жыйынтыктарда:
12 спецификациянын 8инде эң ликвиддүү акцияларга тиешелүү HFT interaction коэффициенти терс жана кеминде %5 деңгээлинде статистикалык маанилүү.
Бул жыйынтык HFTнин ликвиддүүлүк премиясы аркылуу белгилүү акциялардын капитал баасын төмөндөтөрү боюнча изилдөөнүн негизги далили.
Бир эле HFT Технологиясы Кантип Эки Карама-Каршы Натыйжа Жарата Алат?
Изилдөөнүн негизги илимий салымы дал ушул жерде.
| Канал | HFTнин таасири | Капитал баасынын натыйжасы |
|---|---|---|
| Системалык тобокелдик | Рынок менен биргелешкен кыймыл жана beta өсөт | Өсөт |
| Ликвиддүүлүк премиясы | Ликвиддүүлүк өсөт, бүтүм чыгымы төмөндөйт | Төмөндөйт |
Орточо акцияда системалык-тобокелдик каналы күчтүүрөөк болуп, таза таасир капитал баасынын өсүшү экендиги билдирилет.
Бирок эң ликвиддүү акцияларда liquidity-premium каналы үстөм болушу мүмкүн.
Ошондуктан “HFT капитал баасын жогорулатат” деген жыйынтык орточо таасир үчүн гана туура; cross-sectional гетерогендүүлүк изилдөөнүн негизги табылгасы.
NASDAQ Технологиялык Шоктору Кайсылар?
2005 Co-location
Co-location кызматы трейдердин серверин exchange matching engineге физикалык жактан абдан жакын жайгаштырууга мүмкүндүк берет.
Сигнал өтчү аралык кыскарганда:
- market-data алуу убактысы,
- буйрук жөнөтүү убактысы,
- жана exchange жооп алуу кечигүүсү
азаят.
Изилдөө NASDAQ co-location башталышы катары 2005Q2 датасын колдонот.
Бирок булак бул дата адабиятта талаштуу экенин ачык белгилейт. Башка бир изилдөө Март 2007 датасын колдонсо, авторлор SECдеги 2005-жылкы документти негиз кылып, Q2 2005 датасын ыктымалыраак деп эсептешет.
2010 Latency Upgrade
NASDAQдын 2010Q2 технологиялык жаңыртуусу буйрук жөнөтүү, жокко чыгаруу жана execution процесстеринин latencyсин олуттуу азайткан.
Булак Nehalem engine орнотулгандан кийин буйрук иштетүү кечигүүсү микросекунда масштабынан наносекунда масштабына түшкөнүн билдирет.
Бул окуянын артыкчылыгы физикалык жакындык гана эмес, exchangeдин технологиялык инфраструктурасынын түздөн-түз ылдамдашы.
NASDAQ жана NYSE Компаниялары Кантип Салыштырылат?
NASDAQ жана NYSE компаниялары башында олуттуу айырмаланат. Булак 1-таблицада, мисалы, NASDAQ компанияларынын:
- кичирээк,
- накталай каражат үлүшү жогору,
- левереджи азыраак,
- ликвиддүүлүгү төмөн,
- жана орточо спреди жогору
экенин көрсөтөт.
Ошондуктан түз NASDAQ–NYSE салыштыруусу олуттуу тандоо кыйшаюусун жаратышы мүмкүн.
Изилдөөчүлөр propensity score matching колдонуп, компанияларды өлчөм, инвестиция, ROA, ROE, book-to-market, левередж, накталай каражат, дүң пайда маржасы, PPE жана сектор сыяктуу мүнөздөмөлөр боюнча дал келтиришет.
| Окуя | Treatment | Контроль | Жалпы компания |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
2-таблицада matchingден кийин колдонулган компаниялык мүнөздөмөлөрдүн эч бири treatment жана control топторунун ортосунда статистикалык маанилүү айырмаланбаганы билдирилет.
Difference-in-Differences Модели Кантип Иштейт?
Негизги модель:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
түрүндө.
Бул жердеги критикалык коэффициент:
\[ \beta_2 \]
технологиялык жаңыртуудан кийин NASDAQ компанияларынын капитал баасындагы өзгөрүүнүн дал келтирилген NYSE компанияларындагы өзгөрүүгө салыштырмалуу айырмасын өлчөйт.
Ар бир окуя үчүн төрт квартал мурун, окуя кварталы жана төрт квартал кийин болуп, тогуз кварталдык терезе колдонулат.
Капитал Баасы Кантип Өлчөнөт?
Изилдөө бир гана өлчөмгө таянбайт.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Үч Факторлуу Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Ошентип, өздүк капиталдын баасы гана эмес, карыздык каржылоо да эсепке алынат.
2010 Latency Жаңыртуусунун Экономикалык Көлөмү Кандай?
| Капитал баасынын өлчөмү | DiD коэффициенти | Контролдук орточого салыштырмалуу өсүш |
|---|---|---|
| CAPM CoE | +0,141 | Болжол менен +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Болжол менен +%7,5 |
| WACC | +0,084 | Болжол менен +%3,1 |
Үч коэффициент тең булакта статистикалык маанилүү.
WACC таасиринин азыраак болушу күтүлүшү мүмкүн; анткени HFT түздөн-түз акция рыногунун микротүзүмүн өзгөртөт, ал эми WACC өздүк капитал менен карыздын баасын тең камтыйт.
2005 Co-location Жыйынтыктары Ошончолук Күчтүүбү?
Жок. 2005 co-location окуясы үчүн жалпы үлгү жыйынтыктары 2010дагыдай туруктуу эмес.
CAPM жана WACC баалоолору статистикалык маанилүү эмес.
Fama–French үч факторлуу капитал баасынын коэффициенти:
\[ +0{,}296 \]
жана болжол менен %7,3 экономикалык өсүш менен маанилүү.
Ошондуктан изилдөөнүн HFTнин орточо таасири боюнча эң туруктуу далилин 2010 latency окуясы берет.
Окуяга Чейинки Тренддер Бирдей Беле?
Difference-in-differences дизайнынын негизги шарттарынын бири treatment жана control топторунун окуяга чейин параллелдүү кыймылдашы.
Булактын 33–34-беттердеги Figure 1 графиктеринде технологиялык жаңыртууларга чейин NASDAQ менен NYSE ортосундагы cost-of-capital айырмаларында статистикалык маанилүү ажыроо көрсөтүлбөйт.
Окуялардан кийин, өзгөчө 2010 latency жаңыртуусунда, капитал баасынын үч өлчөмү тең оң багытта ажыраганы көрүнөт.
Бул event-study көрүнүшү авторлордун DiD дизайны боюнча parallel-trends аргументин колдойт.
Hong Kong Тести Эмне Үчүн Маанилүү?
АКШнын акция рыногу көп trading venue ортосунда фрагменттелген. HFT фирмалары ар кандай биржалардагы бааларды бириктирүүдө маанилүү роль ойношу мүмкүн.
Ошондуктан АКШда байкалган таасир:
HFTнин өзүнөнбү же HFT + market fragmentation өз ара аракетиненби
деген суроо жаралат.
Ошондуктан изилдөө Hong Kong Stock Exchangeти колдонот.
SEHK негизинен бир execution venue түзүмүнө ээ, азыраак фрагменттелген рынок.
Hong Kongдогу Табигый Эксперимент Эмне?
2014Q2де Hong Kong Exchange Orion Central Gateway (OCG) системасын ишке киргизген.
OCG:
- order gateway latencyсин азайткан,
- exchange байланышын ылдамдаткан,
- жана системанын туруктуулугун жогорулаткан.
SEHK компаниялары treatment, Shanghai Stock Exchange компаниялары контролдук топ катары колдонулган.
| Топ | Компания |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Жалпы | 756 |
Hong Kong Жыйынтыктары АКШ Табылгаларын Ырастайбы?
Булакка ылайык, негизинен ооба.
Толук үлгүдө OCGден кийин капитал баасы жогорулайт.
Төмөн-beta тобунда beta жана капитал баасы күчтүү өссө, жогорку-beta тобунда ушундай оң таасир табылган эмес.
Мисалы, CAPM cost-of-capital спецификациясында:
\[ HK\times Post=+0{,}786 \]
жана төмөн-beta подгруппасында:
\[ +1{,}733 \]
деп билдирилет.
Жогорку-beta тобундагы коэффициент болсо:
\[ -0{,}422 \]
жана терс.
Мындан тышкары, эң ликвиддүү акцияларда liquidity-channel interaction коэффициенттери кайрадан терс багытта чыгат.
Ошентип, булак негизги механизм АКШ рыногунун фрагментациясына гана таандык эмес деген жыйынтыкка келет.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги изилдөө чынжыры
Exchange ылдамдык жаңыртуусу → HFT активдүүлүгүнүн өсүшү → NASDAQ/SEHK treatment → дал келтирилген контролдук рынок → DiD → beta жана капитал баасы → ликвиддүүлүк/системалык тобокелдикти ажыратуу
изилдөөнүн эмпирикалык дизайнын жыйынтыктайт.
Негизги табылга 1: Орточо капитал баасы өсөт
Айрыкча 2010 NASDAQ latency жаңыртуусунда үч башка cost-of-capital өлчөмү тең оң жана маанилүү натыйжа берет.
Экономикалык көлөм болжол менен %3–%7,5 арасында.
Негизги табылга 2: Өсүш төмөн-beta компаниялардан келип чыгат
Төмөн-beta подүлгүсүндө HFTден кийинки капитал баасы коэффициенттери алты негизги спецификациянын баарында оң жана маанилүү.
Жогорку-beta тобунда алты спецификациянын бирөөндө гана маанилүү байланыш табылат жана бул байланыш терс.
Негизги табылга 3: HFT төмөн-beta акциялардын системалык тобокелдигин жогорулатат
Beta 2005 жана 2010 окуяларында болжол менен %24 жана %17 өсөт.
Бул табылга кечиктирилген рыноктук кирешелерди колдонгон альтернативдүү beta өлчөмүндө да сакталат.
Негизги табылга 4: Ликвиддүү эмес төмөн-beta акциялар эң күчтүү оң таасирге ээ
Illiquidity interactionдар HFTнин капитал баасын жогорулатуучу механизми маалымат сүрүлүүсү чоңураак болгон төмөн-beta / ликвиддүү эмес акцияларда эң күчтүү пайда болорун көрсөтөт.
Негизги табылга 5: Эң ликвиддүү акцияларда багыт тескери айланат
HFT market-making ликвиддүүлүгү өзгөчө эң ликвиддүү акцияларда бүтүм чыгымын төмөндөтөт.
Бул топто HFT капитал баасын төмөндөтүүчү ликвиддүүлүк-премия каналы түзөт.
Негизги табылга 6: Жыйынтык рынок фрагментациясына көз каранды көрүнбөйт
Hong Kong сыяктуу негизинен бир execution venueга ээ рынокто жүргүзүлгөн тышкы үлгү тести негизги жыйынтыктардын багытын сактайт.
Изилдөө Колдогон Жыйынтыктар
- NASDAQ технологиялык ылдамдык жаңыртууларынан кийин орточо капитал баасында өсүш байкалат.
- 2010 окуясы үчүн өсүш колдонулган капитал баасы өлчөмүнө жараша болжол менен %3,1–%7,5.
- Капитал баасынын өсүшү негизинен төмөн-beta акцияларда топтолот.
- HFTден кийин төмөн-beta акциялардын рыноктук beta маанилери жогорулайт.
- Төмөн-beta жана ликвиддүү эмес акцияларда таасир күчтүүрөөк.
- Эң ликвиддүү акцияларда HFTнин liquidity-premium каналы капитал баасын төмөндөтүшү мүмкүн.
- HFTнин экономикалык таасири акция мүнөздөмөлөрүнө жараша гетерогендүү.
- Hong Kong тести табылгалар башка өлкөдө жана рынок түзүмүндө да окшош экенин көрсөтөт.
Изилдөө Түздөн-Түз Колдобогон Жыйынтыктар
- HFT бардык компаниялар үчүн капитал баасын жогорулатат деп айтууга болбойт.
- Эң ликвиддүү акцияларда булак тескерисинче капитал баасынын төмөндөшүн табат.
- Изилдөө ар бир жеке HFT фирмасынын жүрүм-турумун түздөн-түз байкабайт.
- Технологиялык upgrade таасири trader-level HFT көлөмү аркылуу түз өлчөнбөйт.
- HFT компаниялык инвестицияларды, жумуштуулукту же реалдуу экономикалык өсүштү түздөн-түз канчалык өзгөртөрү бул изилдөөдө бааланбайт.
- Hong Kong жыйынтыгын дүйнөдөгү бардык биржаларга ошол эле коэффициенттер менен жалпылоого болбойт.
- 2005 NASDAQ co-location башталыш датасы адабиятта толук талашсыз эмес.
Методологиялык чектөөлөр
Биринчи чектөө: Себептик идентификация технологиялык upgradeдер компаниянын негизги көрсөткүчтөрүнөн көз карандысыз HFTге таасир этет деген божомолго таянат.
Экинчи чектөө: NASDAQ жана NYSE компаниялары башында олуттуу айырмаланат. Propensity-score matching бул айырманы азайтат, бирок байкалбаган бардык гетерогендүүлүктү автоматтык түрдө жойбойт.
Үчүнчү чектөө: 2005 co-location окуясынын так датасы академиялык адабиятта талаштуу. Булак Q2 2005 датасын колдонот.
Төртүнчү чектөө: Cost-of-capital өлчөмдөрү компаниялар жаңы акция чыгарганда төлөгөн түз байкалган каржылоо чендери эмес, CAPM, FF3 жана WACC негизиндеги бааланган өлчөмдөр.
Бешинчи чектөө: Hong Kong тышкы үлгү тести табылгалардын robustnessун арттырганы менен АКШ жана Hong Kongдон тышкаркы рынок микротүзүмдөрүндө ушундай эле көлөмдөр пайда болорун көрсөтпөйт.
Алтынчы чектөө: Макаланын саясат бөлүмүндөгү stock-characteristic-dependent HFT access идеясы авторлордун жыйынтыктардан чыгарган саясаттык баалоосу; бул изилдөө түздөн-түз текшерген жөнгө салуу эмес.
Булак жана Ыкма Эскертүүсү
Түпнуска аталышы: The Speed Premium: High Frequency Trading and the Cost of Capital
Авторлор: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Дата: 26 Апрель 2026.
Мекемелер: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Автордук билдирүү: PDF пикирлер авторлорго таандык экенин жана Bank for International Settlementsтин көз карашын сөзсүз чагылдырбай турганын белгилейт.
Кызыкчылыктардын кагылышы: Авторлор изилдөөгө байланышкан тиешелүү же олуттуу каржылык кызыкчылыгы жок экенин билдиришет.
JEL: G12; G14; G15.
Ачкыч сөздөр: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
АКШ маалымат мезгили: Негизги өзгөрмөлөр Январь 2004–Декабрь 2011 мезгилин камтыйт.
АКШ маалымат булактары: CRSP, Compustat, FRED жана Kenneth French фактордук маалыматтары.
Ликвиддүүлүк өлчөмдөрү: Relative quoted spread жана Amihud illiquidity.
АКШ технологиялык окуялары: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; treatment-control propensity-score айырмасы 0,01ден төмөн болушу керек.
2005 matched sample: 689 NASDAQ жана 689 NYSE компаниясы.
2010 matched sample: 660 NASDAQ жана 660 NYSE компаниясы.
DiD терезеси: Негизги моделде [-4,+4] квартал.
Dynamic DiD: Figure 1де [-3,+3] квартал жана %90 ишеним интервалдары.
Стандарттык каталар: Компания жана квартал деңгээлинде кош кластерленген.
Cost-of-capital өлчөмдөрү: CAPM cost of equity, Fama–French three-factor cost of equity жана weighted average cost of capital.
Системалык тобокелдик: Stock beta; robustness анализинде contemporaneous жана lagged market return колдонгон түзөтүлгөн beta.
Hong Kong технологиялык окуясы: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong контроль: Shanghai Stock Exchange.
Hong Kong matched sample: 378 SEHK + 378 SSE компаниясы.
Hong Kong маалымат булактары: Bloomberg жана Refinitiv Eikon.
Рецензия/жарыялоо статусу: Каралган PDF иш кагазы катары 26 Апрель 2026 датасын көрсөтөт; PDFде рецензияланган журналга кабыл алуу же жарыяланган журналдык библиография көрсөтүлгөн эмес. Ошондуктан Verianlaда рецензияланган жарыяланган макала катары белгиленбеши керек.
Автордук укук/лицензия: Каралган PDFде ачык Creative Commons же окшош кайра колдонуу лицензиясы көрүнбөйт. Булактын сүрөт жана таблица дизайндары кайра жарыяланган эмес.
Негизги чечмелөө чеги: Авторлор exchange технологиялык жаңыртууларын HFT активдүүлүгүнө экзогендик шок катары колдонуп, DiD жыйынтыктарын себептик мааниде чечмелешет. Бул чечмелөө технологиялык шоктордун exclusion/parallel-trends божомолдорунан көз каранды.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген