

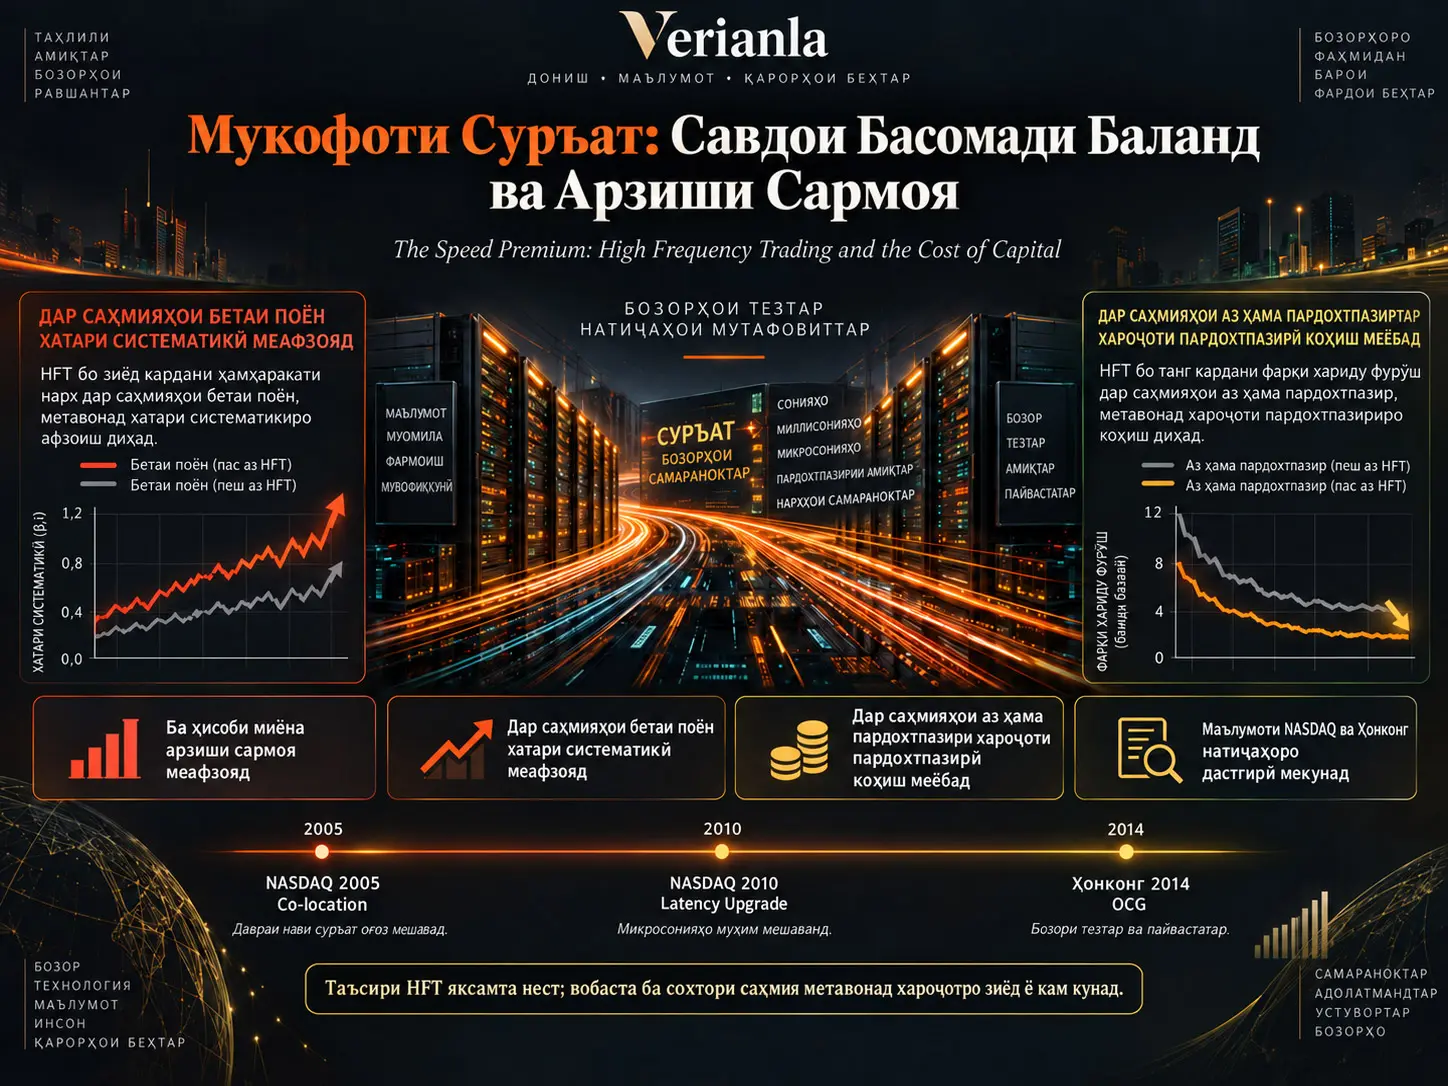
Қисми зиёди таҳқиқот оид ба савдои басомади баланд (HFT) ба натиҷаҳои микросохтори бозор, аз қабили bid-ask spread, кашфи нарх, суръати муомила ва пардохтпазирӣ тамаркуз мекунанд. Ин таҳқиқот бошад саволи дигареро матраҳ мекунад: оё тезтар шудани бозорҳо арзиши сармояеро, ки ширкатҳо барои маблағгузории сармоягузорӣ бо он рӯ ба рӯ мешаванд, тағйир медиҳад?
Муҳаққиқон барои омӯзиши ин савол ду рӯйдоди технологиро, ки ба афзоиши фаъолияти HFT дар NASDAQ нисбат дода мешаванд, ҳамчун озмоиши табиӣ истифода мекунанд: ба кор даромадани хадамоти co-location дар 2005Q2 ва навсозии технологӣ дар 2010Q2, ки таъхири ирсоли фармоиш, коркард ва маълумоти бозорро ба таври назаррас коҳиш дод.
Ширкатҳои NASDAQ ҳамчун гурӯҳи treatment гирифта мешаванд, дар ҳоле ки ширкатҳои NYSE-и аз рӯи хусусиятҳои ширкат шабеҳ бо усули propensity score matching ҳамчун гурӯҳи назоратӣ интихоб мешаванд. Сипас арзиши сармоя пеш ва пас аз тағйироти технологӣ бо модели difference-in-differences муқоиса карда мешавад.
Натиҷаи асосӣ ин аст, ки афзоиши фаъолияти HFT арзиши сармояро барои ширкати миёна боло мебарад. Дар навсозии latency-и соли 2010 таъсири иқтисодии тахминшуда, вобаста ба ченаки истифодашуда, тақрибан аз %3,1 то %7,5 мебошад. Арзиши сармоя дар асоси CAPM тақрибан %4,1, ченаки сеомилии Fama–French тақрибан %7,5 ва WACC тақрибан %3,1 меафзояд.
Аммо натиҷаи миёна ду механизми муқобилро пинҳон мекунад. Канали хатари систематикӣ махсусан дар саҳмияҳои low-beta арзиши сармояро боло мебарад, дар ҳоле ки канали мукофоти пардохтпазирӣ дар саҳмияҳои аз ҳама пардохтпазир арзиши сармояро коҳиш медиҳад.
Дар саҳмияҳои low-beta интиқоли зудтари маълумоти умумии бозор ба нархҳо тавассути HFT боиси он мегардад, ки ин саҳмияҳо бо ҳаракатҳои умумии бозор бештар ҳамҳаракат шаванд. Дар таҳқиқот пас аз рӯйдоди co-location-и соли 2005 барои beta-и саҳмияҳои low-beta-и NASDAQ тақрибан %24 ва пас аз рӯйдоди latency-и соли 2010 тақрибан %17 афзоиш гузориш мешавад.
Баръакс, дар саҳмияҳои аз ҳама пардохтпазир, ки HFT фаъолона пардохтпазирӣ таъмин мекунад, хароҷоти муомила коҳиш ёфта, мукофоти пардохтпазирии талабкардаи сармоягузорон метавонад кам шавад. Дар натиҷа, ҳамон бартарии суръати технологӣ метавонад арзиши сармояи баъзе ширкатҳоро боло барад ва барои баъзе дигар онро коҳиш диҳад.
Санҷиши намунаи беруна дар Hong Kong Stock Exchange низ натиҷаи асосиро дастгирӣ мекунад. Ҳамин тавр, бозёфтҳо танҳо ба сохтори пора-порашудаи бозори ИМА вобаста ба назар намерасанд.
Чаро арзиши сармоя муҳим аст?
Арзиши сармоя боздеҳи интизоршавандаро ифода мекунад, ки ширкат бояд ба сармоягузорон пешниҳод намояд, то маблағгузории барои сармоягузорӣ зарурро ба даст орад.
Вақте ки арзиши сармоя боло меравад:
- маблағгузории лоиҳаҳои сармоягузорӣ метавонад гаронтар шавад,
- лоиҳаҳои аз ҷиҳати иқтисодӣ иҷрошаванда метавонанд камтар шаванд,
- рушди ширкат ва хароҷоти сармоявӣ метавонад таъсир бинад,
- ва тағйироти микросохторӣ дар бозори молиявӣ метавонанд ба иқтисоди воқеӣ интиқол ёбанд.
Аз ин рӯ, таъсири HFT ба арзиши сармоя ба натиҷаи иқтисодие ишора мекунад, ки аз рақобати байни трейдерҳо хеле фаротар меравад.
Чаро HFT Метавонад Арзиши Сармояро Боло Барад?
Механизми аввалини таҳқиқот канали хатари систематикӣ мебошад.
Қимати beta-и саҳмия нишон медиҳад, ки саҳмия то чӣ андоза ба ҳаракатҳои умумии бозор ҳассос аст. Дар чаҳорчӯбаи содакардашудаи CAPM:
\[ r_i-r_f = \alpha_i + \beta_i(r_m-r_f) + \varepsilon_i \]
метавон нишон дод.
Бо боло рафтани beta хатари систематикии диверсификатсиянашаванда, ки сармоягузор ба дӯш мегирад, меафзояд ва сармоягузор метавонад боздеҳи интизоршавандаи баландтар талаб кунад.
Фарзияи асосии манбаъ ин аст, ки вокуниши зуд ва шабеҳи алгоритмҳои HFT ба сигналҳои умумии бозор метавонад боздеҳи саҳмияҳои гуногунро бо ҳаракатҳои умумии бозор бештар ҳамоҳанг созад.
Дар ин ҳолат:
HFT ↑ → паҳншавии маълумоти бозор ↑ → ҳамҳаракатӣ ↑ → beta ↑ → боздеҳи талабшаванда ↑ → арзиши сармоя ↑
занҷир метавонад ба вуҷуд ояд.
Чаро Махсусан Саҳмияҳои Low-Beta Таъсир Мебинанд?
Саҳмияҳое, ки дар ибтидо beta-и онҳо аз 1 паст аст, нисбат ба ҳаракатҳои умумии бозор камтар ҳассосанд.
Системаҳои HFT метавонанд ҳазорҳо коғази қиматнокро ҳамзамон назорат кунанд ва ба маълумоти умумии бозор дар давоми микросонияҳо вокуниш нишон диҳанд. Тибқи тавзеҳи манбаъ, ин технология метавонад маълумоти систематикиро ба саҳмияҳои low-beta, ки пештар маълумоти умумии бозорро нисбатан суст дар нарх инъикос мекарданд, зудтар интиқол диҳад.
Натиҷаҳо бо ин механизм мувофиқанд.
| Шоки технологии HFT | Тағйири beta дар low-beta |
|---|---|
| NASDAQ co-location – 2005 | Тақрибан +%24 |
| Навсозии NASDAQ latency – 2010 | Тақрибан +%17 |
Ҳар ду натиҷа дар манбаъ дар сатҳи %1 аз ҷиҳати оморӣ аҳамиятноканд.
Дар саҳмияҳои high-beta бошад чунин натиҷа дида намешавад. Азбаски ин саҳмияҳо аллакай ба ҳаракатҳои умумии бозор сахт вобастаанд, таъсири маржиналии интиқоли маълумоти иловагии бозор тавассути HFT метавонад маҳдудтар бошад.
Оё Афзоиши Beta Танҳо Аз Мушкилоти Муомилаи Камбасомад Сарчашма Мегирад?
Махсусан муомилаи камбасомади ширкатҳои хурд ва кам-пардохтпазир метавонад баҳодиҳии beta-ро ба поён моил созад. Аз ин рӯ, пас аз пайдоиши HFT нав шудани нархҳо бо суръати бештар метавонад бе афзоиши воқеии хатари систематикӣ танҳо beta-и ченшударо боло бурда бошад.
Муаллифон барои санҷидани ин эҳтимол аз ҳисоби beta-и ислоҳшудаи навъи Lewellen–Nagel истифода мекунанд, ки илова ба боздеҳи ҷории бозор боздеҳҳои таъхирёфтаи бозорро низ дар бар мегирад.
Натиҷаҳои Замимаи B бозёфтҳои асосии beta-ро нигоҳ медоранд. Дар гурӯҳи low-beta:
- коэффисиенти beta-и ислоҳшуда барои рӯйдоди co-location +0,266,
- барои рӯйдоди latency +0,344
ва ҳар ду дар манбаъ дар сатҳи %1 аҳамиятноканд.
Аз ин рӯ, муаллифон баҳс мекунанд, ки таъсирро танҳо бо хатои ченкунии beta, ки аз infrequent-trading сар мезанад, шарҳ додан мумкин нест.
Оё Кампардохтпазирӣ Таъсири Low-Beta-ро Қавитар Мекунад?
Бале. Таҳқиқот пешбинӣ мекунад, ки механизми хатари систематикӣ махсусан дар саҳмияҳои low-beta ва ҳамзамон кам-пардохтпазир бояд қавӣ бошад.
Сабаб ин аст, ки саҳмияҳои кам-пардохтпазир дар шароити муқаррарӣ камтар таҳлил мешаванд, камтар муомила мешаванд ва маълумоти умумии бозорро сусттар дар нарх инъикос мекунанд.
Пайдоиши HFT:
метавонад интиқоли маълумотро тезонад → ҳамҳаракатиро бо бозор зиёд кунад → beta ва арзиши сармояро боло барад.
Манбаъ ду ченаки гуногуни кампардохтпазириро истифода мекунад:
- ченаки Amihud price-impact,
- relative quoted spread.
Дар саҳмияҳои low-beta таъсири illiquidity interaction дар 12 спецификатсия аз 11-тояш мусбат ва аҳамиятнок аст.
Дар гурӯҳи high-beta бошад намунаи пайваста пайдо намешавад.
HFT Чӣ Гуна Метавонад Арзиши Сармояро Коҳиш Диҳад?
Механизми дуюм канали мукофоти пардохтпазирӣ мебошад.
Сармоягузорон метавонанд барои нигоҳ доштани коғазҳои қиматноки кам-пардохтпазир боздеҳи интизоршавандаи баландтар талаб кунанд. Сабаб хатари натавонистани бастани мавқеъ бо суръат ва хароҷоти паст аст.
Аз ин рӯ:
Пардохтпазирӣ ↓ → боздеҳи талабкардаи сармоягузорон ↑ → арзиши сармояи ширкат ↑
муносибат метавонад ба вуҷуд ояд.
Агар market maker-ҳои HFT спредро тангтар ва имкони муомиларо бештар кунанд, механизми баръакс метавонад амал кунад:
HFT ↑ → пардохтпазирӣ ↑ → мукофоти пардохтпазирӣ ↓ → арзиши сармоя ↓
Чаро Фоидаи Пардохтпазирӣ Дар Ҳамаи Саҳмияҳо Дида Намешавад?
Market making-и басомади баланд махсусан дар саҳмияҳои пардохтпазир осонтар аст. Market maker мехоҳад инвентари гирифтаашро дар муддати кӯтоҳ хориҷ кунад. Дар саҳмияҳои кам-пардохтпазир ин раванд душвортар ва хатарноктар аст.
Аз ин рӯ, ширкатҳои HFT метавонанд фаъолияти таъмини пардохтпазирии худро дар коғазҳои қиматноки аз ҳама фаъол ва пардохтпазир мутамарказ кунанд.
Таҳқиқот саҳмияҳои “аз ҳама пардохтпазир”-ро ҳамчун саҳмияҳое муайян мекунад, ки дар се семоҳаи пеш аз рӯйдод тақрибан дар %30-и поёнии ченаки illiquidity қарор доштанд.
Дар натиҷаҳо:
Дар 12 спецификатсия аз 8-тояш коэффисиенти HFT interaction барои саҳмияҳои аз ҳама пардохтпазир манфӣ ва ҳадди ақал дар сатҳи %5 аз ҷиҳати оморӣ аҳамиятнок аст.
Ин натиҷа далели асосии таҳқиқот дар бораи он аст, ки HFT тавассути канали мукофоти пардохтпазирӣ арзиши сармояи баъзе саҳмияҳоро коҳиш медиҳад.
Чӣ Гуна Як Технологияи HFT Ду Натиҷаи Муқобил Ба Вуҷуд Меорад?
Саҳми асосии илмии таҳқиқот маҳз дар ҳамин нуқта аст.
| Канал | Таъсири HFT | Натиҷаи арзиши сармоя |
|---|---|---|
| Хатари систематикӣ | Ҳамҳаракатӣ бо бозор ва beta меафзояд | Меафзояд |
| Мукофоти пардохтпазирӣ | Пардохтпазирӣ меафзояд, хароҷоти муомила кам мешавад | Кам мешавад |
Гузориш мешавад, ки дар саҳмияи миёна канали хатари систематикӣ қавитар аст ва таъсири холис афзоиши арзиши сармоя мебошад.
Аммо дар саҳмияҳои аз ҳама пардохтпазир канали liquidity-premium метавонад бартарӣ пайдо кунад.
Аз ин рӯ, хулосаи “HFT арзиши сармояро боло мебарад” танҳо барои таъсири миёна дуруст аст; heterogeneity-и cross-sectional бозёфти асосии таҳқиқот мебошад.
Шокҳои Технологии NASDAQ Кадомҳо Буданд?
2005 Co-location
Хадамоти co-location имкон медиҳад сервери трейдер аз ҷиҳати физикӣ хеле наздик ба exchange matching engine ҷойгир шавад.
Вақте масофаи тайкардаи сигнал кам мешавад:
- вақти гирифтани market-data,
- вақти фиристодани фармоиш,
- ва таъхири гирифтани ҷавоби exchange
коҳиш меёбад.
Таҳқиқот ҳамчун оғози NASDAQ co-location санаи 2005Q2-ро истифода мекунад.
Аммо манбаъ ошкоро қайд мекунад, ки ин сана дар адабиёт баҳснок аст. Дар ҳоле ки таҳқиқоти дигар Марти 2007-ро истифода мекунад, муаллифон бо истинод ба санади SEC аз соли 2005 санаи Q2 2005-ро эҳтимолитар медонанд.
2010 Latency Upgrade
Навсозии технологии NASDAQ дар 2010Q2 latency-и равандҳои фиристодан, бекор кардан ва execution-и фармоишҳоро ба таври назаррас кам кардааст.
Манбаъ мегӯяд, ки пас аз насби Nehalem engine таъхири коркарди фармоиш аз миқёси микросония ба миқёси наносония коҳиш ёфтааст.
Бартарии ин рӯйдод танҳо наздикии физикӣ нест, балки тез шудани мустақими зерсохтори технологии exchange мебошад.
Ширкатҳои NASDAQ ва NYSE Чӣ Гуна Муқоиса Мешаванд?
Ширкатҳои NASDAQ ва NYSE дар оғоз ба таври назаррас фарқ мекунанд. Манбаъ дар Ҷадвали 1 нишон медиҳад, ки масалан ширкатҳои NASDAQ:
- хурдтаранд,
- таносуби пули нақдашон баландтар аст,
- камтар фишанги қарзӣ доранд,
- камтар пардохтпазиранд,
- ва spread-и миёнаашон баландтар
буданашонро нишон медиҳад.
Аз ин рӯ, муқоисаи мустақими NASDAQ–NYSE метавонад каҷравии ҷиддии интихобро ба вуҷуд орад.
Муҳаққиқон бо истифода аз propensity score matching ширкатҳоро аз рӯи хусусиятҳое чун андоза, сармоягузорӣ, ROA, ROE, book-to-market, фишанг, пули нақд, маржаи фоидаи умумӣ, PPE ва бахш мувофиқ мекунанд.
| Рӯйдод | Treatment | Назорат | Ҳамаи ширкатҳо |
|---|---|---|---|
| 2005 Co-location | 689 NASDAQ | 689 NYSE | 1.378 |
| 2010 Latency | 660 NASDAQ | 660 NYSE | 1.320 |
Дар Ҷадвали 2 гузориш мешавад, ки пас аз matching ҳеҷ яке аз хусусиятҳои истифодашудаи ширкат байни гурӯҳҳои treatment ва control аз ҷиҳати оморӣ ба таври назаррас фарқ намекунад.
Модели Difference-in-Differences Чӣ Гуна Кор Мекунад?
Модели асосӣ:
\[ CoC_{i,t} = \alpha + \beta_1NASDAQ_i + \beta_2(NASDAQ_i\times Post_t) + \gamma X_{it} + \delta_n + \rho_t + \varepsilon_{it} \]
мебошад.
Коэффисиенти калидӣ:
\[ \beta_2 \]
фарқи тағйири арзиши сармояи ширкатҳои NASDAQ пас аз навсозии технологӣ нисбат ба тағйир дар ширкатҳои мувофиқшудаи NYSE-ро чен мекунад.
Барои ҳар рӯйдод равзанаи нӯҳсемоҳа истифода мешавад: чор семоҳа пеш, семоҳаи рӯйдод ва чор семоҳа пас.
Арзиши Сармоя Чӣ Гуна Чен Мешавад?
Таҳқиқот танҳо ба як ченак такя намекунад.
1. CAPM Cost of Equity
\[ r^{CAPM}_{i,t} = r_{f,t} + \hat{\beta}_{i,t} E(r_m-r_f) \]
2. Fama–French Сеомилии Cost of Equity
\[ r^{FF3}_{i,t} = r_f + \hat{\beta}E(R_m-R_f) + \hat{s}E(SMB) + \hat{h}E(HML) \]
3. Weighted Average Cost of Capital
\[ WACC = r^{CAPM}(1-l) + r^D l(1-\tau) \]
Ҳамин тавр, на танҳо арзиши сармояи саҳҳомӣ, балки маблағгузории қарзӣ низ ба ҳисоб гирифта мешавад.
Бузургии Иқтисодии Навсозии Latency-и 2010 Чӣ Қадар Аст?
| Ченаки арзиши сармоя | Коэффисиенти DiD | Афзоиш нисбат ба миёнаи назоратӣ |
|---|---|---|
| CAPM CoE | +0,141 | Тақрибан +%4,1 |
| Fama–French 3-factor CoE | +0,266 | Тақрибан +%7,5 |
| WACC | +0,084 | Тақрибан +%3,1 |
Ҳар се коэффисиент дар манбаъ аз ҷиҳати оморӣ аҳамиятноканд.
Камтар будани таъсири WACC интизоршаванда аст; зеро HFT мустақиман микросохтори бозори саҳмияҳоро тағйир медиҳад, дар ҳоле ки WACC ҳам арзиши сармояи саҳҳомӣ ва ҳам арзиши қарзро дар бар мегирад.
Оё Натиҷаҳои Co-location-и 2005 Ҳамон Қадар Қавӣ Ҳастанд?
Не. Натиҷаҳои намунаи умумӣ барои рӯйдоди co-location-и 2005 мисли соли 2010 пайваста нестанд.
Баҳоҳои CAPM ва WACC аз ҷиҳати оморӣ аҳамиятнок нестанд.
Коэффисиенти арзиши сармояи сеомилии Fama–French:
\[ +0{,}296 \]
ва бо тақрибан %7,3 афзоиши иқтисодӣ аҳамиятнок аст.
Аз ин рӯ, далели пайвастатарини таҳқиқот барои таъсири миёнаи HFT аз рӯйдоди latency-и 2010 ба даст меояд.
Оё Трендҳо Пеш Аз Рӯйдод Яксон Буданд?
Яке аз шартҳои асосии тарҳи difference-in-differences ин аст, ки гурӯҳҳои treatment ва control пеш аз рӯйдод параллел ҳаракат кунанд.
Дар саҳифаҳои 33–34, Figure 1-и манбаъ пеш аз навсозиҳои технологӣ байни фарқиятҳои cost-of-capital-и NASDAQ ва NYSE ҷудошавии аз ҷиҳати оморӣ аҳамиятнок нишон дода намешавад.
Пас аз рӯйдодҳо бошад, махсусан дар навсозии latency-и 2010, ҳар се ченаки арзиши сармоя ба самти мусбат аз ҳам ҷудо мешаванд.
Ин намуди event-study даъвои parallel-trends-и муаллифонро барои тарҳи DiD дастгирӣ мекунад.
Чаро Санҷиши Hong Kong Муҳим Аст?
Бозори саҳмияҳои ИМА байни бисёр trading venue пора-пора шудааст. Ширкатҳои HFT метавонанд дар ҳамоҳанг кардани нархҳо байни биржаҳои гуногун нақши муҳим дошта бошанд.
Аз ин рӯ саволе ба миён меояд, ки таъсири дар ИМА дидашуда:
аз худи HFT аст ё аз interaction-и HFT + market fragmentation
сарчашма мегирад.
Аз ин рӯ таҳқиқот Hong Kong Stock Exchange-ро истифода мекунад.
SEHK асосан сохтори як execution venue дорад ва бозори хеле камтар пора-порашуда мебошад.
Озмоиши Табиии Hong Kong Чист?
Дар 2014Q2 Hong Kong Exchange системаи Orion Central Gateway (OCG)-ро ба кор даровард.
OCG:
- order gateway latency-ро кам кард,
- пайвасти exchange-ро тезонд,
- ва устувории системаро зиёд кард.
Ширкатҳои SEHK ҳамчун treatment ва ширкатҳои Shanghai Stock Exchange ҳамчун гурӯҳи назоратӣ истифода шуданд.
| Гурӯҳ | Ширкат |
|---|---|
| SEHK treatment | 378 |
| SSE control | 378 |
| Ҳамагӣ | 756 |
Оё Натиҷаҳои Hong Kong Бозёфтҳои ИМА-ро Тасдиқ Мекунанд?
Тибқи манбаъ, дар маҷмӯъ ҳа.
Дар намунаи умумӣ пас аз OCG арзиши сармоя меафзояд.
Дар гурӯҳи low-beta beta ва арзиши сармоя ба таври назаррас меафзоянд, аммо дар гурӯҳи high-beta чунин таъсири мусбат пайдо намешавад.
Масалан, дар спецификатсияи CAPM cost-of-capital:
\[ HK\times Post=+0{,}786 \]
ва дар зергурӯҳи low-beta:
\[ +1{,}733 \]
гузориш мешавад.
Коэффисиент дар гурӯҳи high-beta бошад:
\[ -0{,}422 \]
ва манфӣ аст.
Илова бар ин, дар саҳмияҳои аз ҳама пардохтпазир коэффисиентҳои liquidity-channel interaction боз ба самти манфӣ пайдо мешаванд.
Ҳамин тавр, манбаъ ба хулоса мерасад, ки механизми асосӣ танҳо ба парокандагии бозори ИМА хос нест.
Усул ва Натиҷаҳои Таҳқиқот
Занҷири асосии таҳқиқот
Навсозии суръати exchange → афзоиши фаъолияти HFT → NASDAQ/SEHK treatment → бозори назоратии мувофиқшуда → DiD → beta ва арзиши сармоя → ҷудокунии пардохтпазирӣ/хатари систематикӣ
тарҳи эмпирикии таҳқиқотро ҷамъбаст мекунад.
Бозёфти асосӣ 1: Арзиши миёнаи сармоя меафзояд
Махсусан дар навсозии NASDAQ latency-и 2010 ҳар се ченаки ҷудогонаи cost-of-capital натиҷаи мусбат ва аҳамиятнок медиҳанд.
Бузургии иқтисодӣ тақрибан байни %3–%7,5 аст.
Бозёфти асосӣ 2: Афзоиш аз ширкатҳои low-beta меояд
Дар зернамунаи low-beta коэффисиентҳои арзиши сармоя пас аз HFT дар ҳамаи шаш спецификатсияи асосӣ мусбат ва аҳамиятноканд.
Дар гурӯҳи high-beta танҳо дар яке аз шаш спецификатсия робитаи аҳамиятнок пайдо мешавад ва ин робита манфӣ аст.
Бозёфти асосӣ 3: HFT хатари систематикии саҳмияҳои low-beta-ро зиёд мекунад
Beta дар рӯйдодҳои 2005 ва 2010 тақрибан %24 ва %17 меафзояд.
Ин бозёфт дар ченаки алтернативии beta, ки аз боздеҳҳои таъхирёфтаи бозор истифода мекунад, низ нигоҳ дошта мешавад.
Бозёфти асосӣ 4: Саҳмияҳои low-beta ва кам-пардохтпазир таъсири мусбати аз ҳама қавӣ доранд
Illiquidity interaction-ҳо нишон медиҳанд, ки механизми боло бурдани арзиши сармоя аз ҷониби HFT дар саҳмияҳои low-beta / кам-пардохтпазир, ки соишҳои иттилоотӣ бештар аст, қавитар зоҳир мешавад.
Бозёфти асосӣ 5: Дар саҳмияҳои аз ҳама пардохтпазир самт баръакс мешавад
Пардохтпазирии HFT market-making махсусан дар саҳмияҳои аз ҳама пардохтпазир хароҷоти муомиларо кам мекунад.
Дар ин гурӯҳ HFT канали мукофоти пардохтпазириро ба вуҷуд меорад, ки арзиши сармояро коҳиш медиҳад.
Бозёфти асосӣ 6: Натиҷа ба парокандагии бозор вобаста ба назар намерасад
Санҷиши намунаи беруна дар бозоре мисли Hong Kong, ки асосан як execution venue дорад, самти натиҷаҳои асосиро нигоҳ медорад.
Натиҷаҳое, Ки Таҳқиқот Дастгирӣ Мекунад
- Пас аз навсозиҳои технологии суръати NASDAQ афзоиши арзиши миёнаи сармоя мушоҳида мешавад.
- Барои рӯйдоди 2010 афзоиш вобаста ба ченаки арзиши сармоя тақрибан %3,1–%7,5 аст.
- Афзоиши арзиши сармоя асосан дар саҳмияҳои low-beta мутамарказ мешавад.
- Пас аз HFT beta-и бозории саҳмияҳои low-beta меафзояд.
- Дар саҳмияҳои low-beta ва кам-пардохтпазир таъсир қавитар аст.
- Дар саҳмияҳои аз ҳама пардохтпазир канали liquidity-premium-и HFT метавонад арзиши сармояро коҳиш диҳад.
- Таъсири иқтисодии HFT вобаста ба хусусиятҳои саҳмияҳо гетерогенӣ аст.
- Санҷиши Hong Kong нишон медиҳад, ки бозёфтҳо дар кишвар ва сохтори бозории дигар низ монанданд.
Натиҷаҳое, Ки Таҳқиқот Бевосита Дастгирӣ Намекунад
- Гуфтан мумкин нест, ки HFT барои ҳамаи ширкатҳо арзиши сармояро боло мебарад.
- Дар саҳмияҳои аз ҳама пардохтпазир манбаъ баръакс коҳиши арзиши сармояро меёбад.
- Таҳқиқот рафтори ҳар як ширкати алоҳидаи HFT-ро бевосита мушоҳида намекунад.
- Таъсири технологияи upgrade бо истифода аз ҳаҷми trader-level HFT мустақим чен карда намешавад.
- Ин таҳқиқот ҳисоб намекунад, ки HFT сармоягузории ширкат, шуғл ё рушди воқеии иқтисодиро мустақиман чӣ қадар тағйир медиҳад.
- Натиҷаи Hong Kong-ро бо ҳамон коэффисиентҳо ба ҳамаи биржаҳои ҷаҳон умумӣ кардан мумкин нест.
- Санаи оғози NASDAQ co-location-и 2005 дар адабиёт комилан бебаҳс нест.
Маҳдудиятҳои методологӣ
Маҳдудияти якум: Муайянсозии сабабӣ ба фарзияе такя мекунад, ки upgrade-ҳои технологӣ HFT-ро новобаста аз нишондиҳандаҳои бунёдии ширкат таъсир медиҳанд.
Маҳдудияти дуюм: Ширкатҳои NASDAQ ва NYSE дар оғоз ба таври ҷиддӣ фарқ мекунанд. Propensity-score matching ин фарқро коҳиш медиҳад, аммо ҳамаи гетерогении мушоҳиданашавандаро худкор бартараф намекунад.
Маҳдудияти сеюм: Санаи дақиқи рӯйдоди co-location-и 2005 дар адабиёти академӣ баҳснок аст. Манбаъ Q2 2005-ро истифода мекунад.
Маҳдудияти чорум: Ченакҳои cost-of-capital меъёрҳои маблағгузории мустақим мушоҳидашуда нестанд, ки ширкатҳо ҳангоми барориши саҳмияҳои нав пардохт мекунанд; онҳо ченакҳои тахминии бар CAPM, FF3 ва WACC асосёфтаанд.
Маҳдудияти панҷум: Санҷиши намунаи берунаи Hong Kong robustness-и бозёфтҳоро зиёд мекунад, аммо нишон намедиҳад, ки дар микросохторҳои бозории берун аз ИМА ва Hong Kong ҳамон бузургиҳо ба вуҷуд меоянд.
Маҳдудияти шашум: Андешаи stock-characteristic-dependent HFT access дар бахши сиёсатии мақола арзёбии сиёсист, ки муаллифон аз натиҷаҳо баровардаанд; он танзимоте нест, ки таҳқиқот бевосита санҷида бошад.
Ёддошти Манбаъ ва Усул
Унвони аслӣ: The Speed Premium: High Frequency Trading and the Cost of Capital
Муаллифон: Matteo Aquilina, Gbenga Ibikunle, Khaladdin Rzayev, Xuesi Wang.
Сана: 26 Апрел 2026.
Муассисаҳо: Bank for International Settlements; The University of Edinburgh; RoZetta Institute; Koç University; Systemic Risk Centre, London School of Economics.
Corresponding author: Khaladdin Rzayev.
Изҳороти муаллифон: PDF қайд мекунад, ки дидгоҳҳо ба муаллифон тааллуқ доранд ва ҳатман дидгоҳҳои Bank for International Settlements-ро ифода намекунанд.
Бархӯрди манфиатҳо: Муаллифон мегӯянд, ки ягон манфиати молиявии дахлдор ё моддии вобаста ба таҳқиқотро гузориш накардаанд.
JEL: G12; G14; G15.
Калидвожаҳо: High frequency trading; cost of capital; financial innovation; liquidity; systematic risk.
Давраи маълумоти ИМА: Тағйирёбандаҳои асосӣ Январ 2004–Декабр 2011-ро фаро мегиранд.
Манбаъҳои маълумоти ИМА: CRSP, Compustat, FRED ва маълумоти фактории Kenneth French.
Ченакҳои пардохтпазирӣ: Relative quoted spread ва Amihud illiquidity.
Рӯйдодҳои технологии ИМА: NASDAQ co-location Q2 2005; NASDAQ latency reduction Q2 2010.
Matching: Nearest-neighbor propensity-score matching; фарқи treatment-control propensity-score бояд аз 0,01 кам бошад.
2005 matched sample: 689 ширкати NASDAQ ва 689 ширкати NYSE.
2010 matched sample: 660 ширкати NASDAQ ва 660 ширкати NYSE.
Равзанаи DiD: Дар модели асосӣ [-4,+4] семоҳа.
Dynamic DiD: Дар Figure 1 [-3,+3] семоҳа ва интервалҳои эътимоди %90.
Хатоҳои стандартӣ: Дар сатҳи ширкат ва семоҳа дуҷониба кластер шудаанд.
Ченакҳои cost-of-capital: CAPM cost of equity, Fama–French three-factor cost of equity ва weighted average cost of capital.
Хатари систематикӣ: Stock beta; дар таҳлили robustness beta-и ислоҳшуда бо истифодаи contemporaneous ва lagged market return.
Рӯйдоди технологии Hong Kong: Orion Central Gateway, Q2 2014.
Hong Kong treatment: Stock Exchange of Hong Kong Main Board.
Hong Kong назорат: Shanghai Stock Exchange.
Hong Kong matched sample: 378 SEHK + 378 SSE ширкат.
Манбаъҳои маълумоти Hong Kong: Bloomberg ва Refinitiv Eikon.
Ҳолати доварӣ/нашр: PDF-и баррасишуда санаи 26 Апрел 2026-ро ҳамчун матни корӣ дорад; дар PDF қабули маҷаллаи доваришуда ё маълумоти библиографии маҷаллаи нашршуда нишон дода нашудааст. Аз ин рӯ, дар Verianla набояд ҳамчун мақолаи доваришудаи нашршуда тамғагузорӣ шавад.
Ҳуқуқи муаллиф/литсензия: Дар PDF-и баррасишуда Creative Commons-и кушода ё литсензияи шабеҳи истифодаи дубора дида намешавад. Тарҳҳои шакл ва ҷадвалҳои манбаъ бознашр нашудаанд.
Ҳадди асосии тафсир: Муаллифон навсозиҳои технологии exchange-ро ҳамчун шоки экзогенӣ ба фаъолияти HFT истифода мебаранд ва натиҷаҳои DiD-ро сабабӣ тафсир мекунанд. Ин тафсир ба фарзияҳои exclusion/parallel-trends-и шокҳои технологӣ вобаста аст.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд