

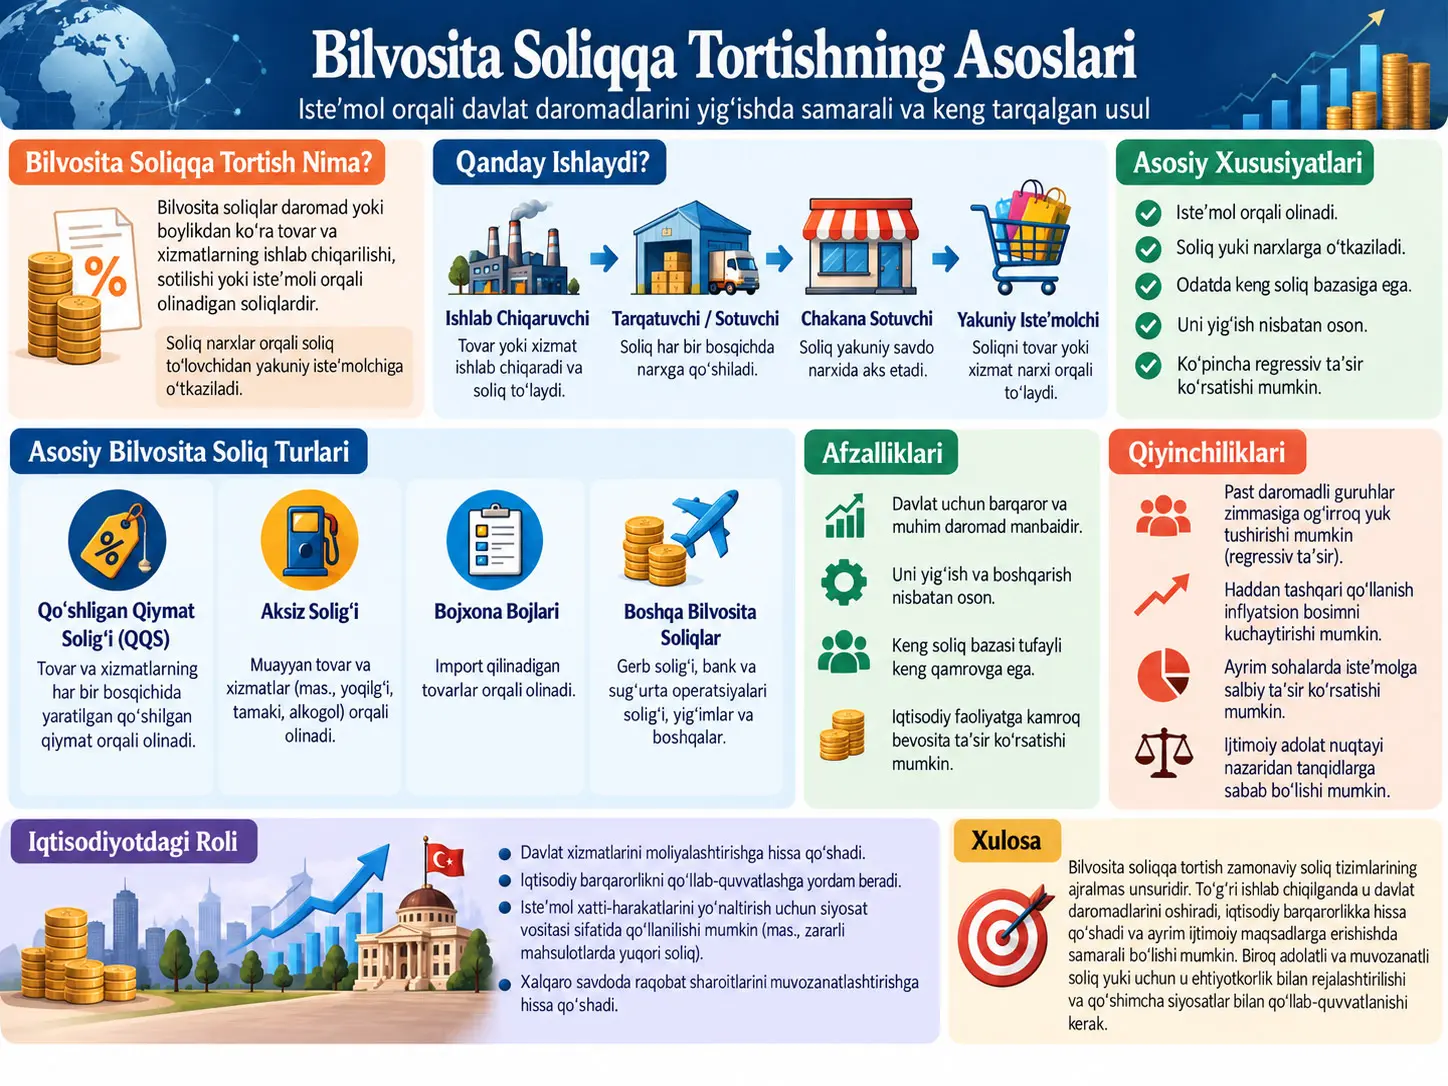
Bilvosita soliq, manba asarda qo‘llangan huquqiy doirada shaxsga xos xususiyatlardan ko‘ra ko‘proq bitim, tovar, xizmat, transfer yoki boshqa soliqqa tortiladigan obyektga qaratilgan hamda qonuniy to‘lov majburiyati yuklangan shaxs bilan iqtisodiy yukni ko‘tarishi kutiladigan shaxs bir-biridan farq qilishi mumkin bo‘lgan soliq toifasidir. Biroq “bilvosita soliq” uchun OECD, IMF, Birlashgan Millatlar Tashkiloti yoki Yevropa Ittifoqi tomonidan umumiy qo‘llaniladigan yagona va mukammal ta’rif mavjud emas. Soliqning to‘g‘ridan-to‘g‘ri yoki bilvosita deb hisoblanishi huquqiy tuzilma, soliq obyekti, soliq to‘lovchining shaxsiy holati hisobga olinishi yoki olinmasligi va iqtisodiy yuk amalda kim zimmasida qolishi kabi turli mezonlarga bog‘liq ravishda o‘zgarishi mumkin.
Manba bob ushbu konseptual noaniqlikni hal qilish uchun huquqiy va iqtisodiy qarashlarni ajratadi. Huquqiy nuqtai nazardan, masalan, QQSda sotuvchi soliqni hisoblash va davlatga o‘tkazish uchun majbur bo‘lishi mumkin, biroq tizim iqtisodiy yukning yakuniy iste’molchi zimmasida qolishini ko‘zlashi mumkin. Iqtisodiy nuqtai nazardan esa soliqning haqiqiy yukini kim ko‘tarishini faqat qonunga qarab aniqlab bo‘lmaydi; talab va taklif elastikliklari sababli yuk korxona, xodim, kapital egasi yoki iste’molchi o‘rtasida turlicha taqsimlanishi mumkin.
Bilvosita soliqlar faqat davlat daromadini ta’minlamaydi. Keng bazali iste’mol soliqlari yuqori va nisbatan barqaror daromad keltirsa, aksiz va ekologik soliqlar kabi tor bazali soliqlar muayyan xatti-harakatlarni qaytarish uchun ham qo‘llanishi mumkin. Biroq keng bazali iste’mol soliqlari daromadga nisbatan baholanganda regressiv xususiyat ko‘rsatishi mumkin; shu sababli soliq tizimi to‘g‘ridan-to‘g‘ri soliqlar, ijtimoiy transferlar va bilvosita soliqlar birgalikda tashkil etadigan yaxlit tizim sifatida baholanishi kerak.
Manbaning mavjud namunasi Chapter 1 ning to‘liq qismini o‘z ichiga olmagani uchun ushbu Verianla matni faqat PDFda amalda mavjud bo‘lgan qismlarga tayangan. Kitobning keyingi VAT/GST, bojxona, aksiz, ekologik, raqamli xizmatlar va boshqa soliq boblaridagi tafsilotlar manbada ko‘rinmagan darajada ushbu maqolaga kiritilmagan.
“Bilvosita soliq” nega bir jumla bilan ta’riflab bo‘lmaydi?
Birinchi qiyinchilik terminologiyadan kelib chiqadi. Soliq tizimlari ko‘pincha “to‘g‘ridan-to‘g‘ri soliq” va “bilvosita soliq” iboralarini kundalik yoki akademik foydalanishda ishlatsa-da, xalqaro statistika tashkilotlarining tasniflari aynan shu ikki qismli tuzilmani asosiy toifa sifatida qabul qilmaydi.
Manba OECD Revenue Statistics tasnifini, IMF Government Finance Statistics Manual 2014 ni, Birlashgan Millatlar Tashkilotining 2008 System of National Accounts tizimini va Yevropa Ittifoqining 2010 European System of Accounts doirasini taqqoslaydi. Ushbu tizimlarda soliqlar ko‘proq soliq nimaga solinishi yoki kim majburiyatga ega ekaniga qarab kodlanadi.
Masalan, OECD tasnifida alohida toifalar qatorida daromad va foyda soliqlari, ijtimoiy ta’minot badallari, mulk soliqlari hamda tovar va xizmatlarga solinadigan soliqlar mavjud. Tovar va xizmat soliqlari tarkibida VAT, sales tax, excise va customs duties kabi quyi toifalar mavjud.
Huquqiy va Iqtisodiy Ma’noda Bilvosita Soliq Bir Xilmi?
Yo‘q. Huquqiy tahlil soliqning qonunchilikdagi tuzilmasi, soliq to‘lovchi va soliqni yuzaga keltiruvchi hodisaga qarasa, iqtisodiy tahlil yakuniy soliq yuki amalda kim zimmasida qolishini o‘rganadi. Bu ikki natija bir xil bo‘lishi shart emas.
Shaxsiylashtirish yondashuvi
Bilvosita va to‘g‘ridan-to‘g‘ri soliqlarni ajratish usullaridan biri soliq soliq to‘lovchining shaxsiy holatini qay darajada hisobga olishiga qarashdir.
To‘g‘ridan-to‘g‘ri soliqlarda shaxsning:
- daromadi,
- boyligi,
- shaxsiy holati,
- to‘lov qobiliyati
soliq yukini belgilashda bevosita rol o‘ynashi mumkin.
Bilvosita soliqda esa e’tibor ko‘proq soliqni yuzaga keltiruvchi bitim yoki obyektga qaratiladi. Masalan, tovarni sotish, xizmat ko‘rsatish, muayyan mahsulotni iste’mol qilish yoki import operatsiyasi soliq markazida bo‘ladi.
Statutory incidence: qonuniy soliq majburiyati
Statutory incidence, qonun soliqni hisoblash, undirish yoki davlatga to‘lash majburiyatini kimga yuklashini anglatadi.
QQS misolida korxona yoki sotuvchi soliqni hisoblash va davlatga o‘tkazish uchun huquqiy jihatdan javobgar bo‘lishi mumkin. Bunday holda qonuniy majburiyat korxona zimmasidadir.
Economic incidence: iqtisodiy soliq yuki
Economic incidence, soliqning iqtisodiy xarajatini amalda qaysi tomon ko‘tarishini anglatadi.
QQS tizimi ko‘zlagan tipik holatda soliq narx mexanizmi orqali yakuniy iste’molchiga o‘tkaziladi. Shunday qilib:
qonuniy majbur → sotuvchi
ammo
ko‘zlangan iqtisodiy yuk → iste’molchi
bo‘lishi mumkin.
Bu farq bilvosita soliqdagi “bilvosita” so‘zining eng intuitiv tushuntirishlaridan biridir.
Nega bu ta’rif ham mukammal emas?
Soliqning boshqa shaxs tomonidan davlatga o‘tkazilishi faqat bilvosita soliqlarga xos emas. Ish haqi daromadidan ushlab qolish tizimida ish beruvchi xodimning daromad solig‘ini uning nomidan ushlab, soliq ma’muriyatiga to‘lashi mumkin; biroq daromad solig‘i shu sababli avtomatik ravishda bilvosita soliqqa aylanmaydi.
Bundan tashqari, haqiqiy economic incidence, soliq huquqiy jihatdan kimga yuklanganidan qat’i nazar, bozor xatti-harakatlariga bog‘liq. Talab va taklif elastikliklari korxonaning soliq xarajatini narxlarga qay darajada o‘tkaza olishini belgilashi mumkin.
Shu sababli manba faqat “soliqni kim to‘laydi?” savoli to‘g‘ridan-to‘g‘ri/bilvosita tasnif uchun yetarli emasligini ta’kidlaydi.
Ad personam va ad rem farqi
Manba kitobning huquqiy doirasida bilvosita soliqlar ad personam, ya’ni aniq bir shaxsning o‘ziga qaratilgan soliqlar sifatida emas; ad rem, ya’ni muayyan obyekt, tovar, bitim yoki huquqiy-iqtisodiy hodisaga qaratilgan soliqlar sifatida ko‘rib chiqiladi.
Soliq to‘lovchining javobgarligi uning shaxsiy mavjudligidan ko‘ra soliqqa tortiladigan obyekt bilan o‘rnatgan aloqasidan kelib chiqadi.
Qaysi soliqlar ushbu doiraga kiradi?
| Soliq turi | Soliqqa tortish markazi |
|---|---|
| VAT / GST | Tovar va xizmatlar iste’molini qamrab oluvchi bitimlar |
| Bojxona soliqlari | Tovarlarning importi yoki eksporti |
| Aksiz soliqlari | Muayyan tovar va mahsulotlar iste’moli |
| Ekologik soliqlar | Atrof-muhit tashqi ta’sirini yuzaga keltiruvchi emissiyalar yoki mahsulotlar |
| Raqamli xizmat soliqlari | Soliq soluvchi mamlakatdagi xaridorga ko‘rsatiladigan muayyan masofaviy xizmatlar |
| Ro‘yxatdan o‘tkazish, gerb va moliyaviy bitim soliqlari | Mulk, hujjat yoki moliyaviy bitimlar |
| Meros, estate va hadya soliqlari | Mol-mulkning beg‘araz o‘tkazilishi; tasnifi ko‘proq bahsli |
Oxirgi toifa ayniqsa muhim. Manba meros va hadya soliqlari ham to‘g‘ridan-to‘g‘ri, ham bilvosita soliqqa tortish xususiyatlarini ko‘rsatishi mumkinligi va qo‘llanilgan mezonga qarab tasnif o‘zgarishi mumkinligini qayd etadi.
Bilvosita Soliqlar Nega Odatda Iste’mol Joyida Undiriladi?
Manba to‘g‘ridan-to‘g‘ri soliqlar ko‘proq manba yoki kelib chiqish aloqalari bilan; bilvosita soliqlar esa odatda destination principle, ya’ni iste’mol sodir bo‘lgan mamlakatning soliqqa tortish huquqi bilan bog‘lanishini tushuntiradi. Buning sababi bilvosita soliqlar ko‘pincha daromaddan ko‘ra tovar, xizmat va iste’mol operatsiyalariga qaratilganidir.
Destination principle ning asosiy mantiqi
Tovar bir mamlakatda ishlab chiqarilib, boshqa mamlakatda iste’mol qilinganda, bilvosita iste’mol solig‘ining iqtisodiy nishoni ko‘pincha ishlab chiqaruvchi mamlakatdan ko‘ra iste’molchi mamlakat bo‘ladi.
Bu mantiq ayniqsa VAT/GST tizimlarining transchegaraviy dizaynida muhim. Biroq manba bobning mavjud qismi mamlakatlarga xos batafsil amaliy qoidalarga kirmagani uchun Verianla matni bu nuqtada umumiy prinsip bilan cheklanadi.
Bilvosita Soliqlar Nega Regressiv Deb Ta’riflanishi Mumkin?
Keng bazali iste’mol soliqlari daromad bilan solishtirilganda past daromadli shaxslar daromadining kattaroq qismini iste’molga sarflashi sababli regressiv ko‘rinishi mumkin. Yuqori daromadli shaxslar esa daromadining kattaroq qismini jamg‘arishi mumkinligi sababli iste’mol solig‘ining ularning daromadiga nisbati pastroq bo‘lishi mumkin.
Daromad va iste’mol asosida o‘lchash farqi
Regressivlikni baholashda qo‘llaniladigan maxraj muhimdir.
Soliq yuki daromadga nisbatan o‘lchanganda QQS kabi keng bazali iste’mol soliqlari aniq regressiv xususiyat ko‘rsatishi mumkin.
Soliq yuki jami xarajatlarga nisbatan o‘lchanganda esa manzara o‘zgarishi mumkin; xususan pasaytirilgan stavkalar va ayrim imtiyozlar turli taqsimot natijalarini yuzaga keltirishi mumkin.
Shu sababli manba “QQS regressivdir” jumlasini o‘z-o‘zicha yetarli siyosiy xulosa sifatida ishlatmaydi.
Nega to‘g‘ridan-to‘g‘ri va bilvosita soliqlar birgalikda baholanishi kerak?
Soliq tizimining qayta taqsimlash qobiliyatini faqat QQS yoki daromad solig‘ining bittasiga qarab baholab bo‘lmaydi.
Manba yondashuvida:
- shaxsiy daromad soliqlari progressiv bo‘lishi mumkin,
- ijtimoiy ta’minot va transfer tizimlari qayta taqsimlashi mumkin,
- keng bazali iste’mol soliqlari barqaror daromad ta’minlashi mumkin.
Ushbu uch qatlam birgalikda ishlashi mumkin.
Bilvosita soliqning regressiv ta’sirini kamaytirish uchun ko‘plab istisnolar va turli stavkalardan foydalanish esa soliq tizimini murakkablashtirishi va bozor iqtisodiyotida samarasizliklarni yuzaga keltirishi mumkin.
Har Bir Bilvosita Soliqning Maqsadi Davlat Daromadini Yig‘ishmi?
Yo‘q. Manba ayniqsa tor bazali aksiz va ekologik soliqlar ayrim hollarda Pigouvian maqsadga ega bo‘lishi mumkinligini ta’kidlaydi. Bunda soliqning maqsadi faqat doimiy daromad olish emas, balki ijtimoiy xarajat keltirib chiqaruvchi xatti-harakat narxini oshirib, iste’mol yoki faoliyatni o‘zgartirishdir.
Pigouvian funksiyasi
Manba misollari orasida:
- alkogol,
- tamaki,
- qazilma yoqilg‘ilar,
- atrof-muhitga zarar keltiruvchi mahsulotlar yoki emissiyalar
mavjud.
Bunday soliq iqtisodiy xatti-harakatni o‘zgartirishda muvaffaqiyatli bo‘lsa, soliq bazasi vaqt o‘tishi bilan qisqarishi ham mumkin. Shunday ekan, siyosat muvaffaqiyatining mezoni har doim ko‘proq soliq daromadi emas.
Keng baza va tor baza o‘rtasidagi farq
| Xususiyat | Keng bazali bilvosita soliq | Tor bazali bilvosita soliq |
|---|---|---|
| Tipik misol | VAT/GST | Excise / ekologik soliq |
| Soliq bazasi | Ko‘plab tovar va xizmatlar | Muayyan mahsulot yoki faoliyat |
| Stavka tuzilishi | Asosan ad valorem | Ko‘pincha spesifik/fixed yoki mahsulot asosida |
| Asosiy siyosiy roli | Davlat daromadi va keng iste’mol soliqqa tortilishi | Daromad + xatti-harakatni yo‘naltirish |
Rivojlanayotgan mamlakatlarda nega muhim bo‘lishi mumkin?
Manba katta norasmiy iqtisodiyot yoki cheklangan ma’muriy salohiyat sababli to‘g‘ridan-to‘g‘ri soliqlarni undirish qiyinlashgan tizimlarda bilvosita soliqlar ishonchliroq davlat daromadini ta’minlashi mumkinligini qayd etadi.
Bu holat faqat rivojlanayotgan mamlakatlarga xos emas. Rivojlangan va rivojlanayotgan iqtisodiyotlar ham soliq tarkibida iste’mol soliqlariga sezilarli o‘rin beradi.
Manbada ko‘rinadigan daromad statistikasi
Chapter 1 ning mavjud so‘nggi qismida OECD va ATAF tomonidan 2024 yilda e’lon qilingan va 2022 ma’lumotlariga asoslangan statistikaga murojaat qilinadi. Manbada VAT va boshqa tovar va xizmat soliqlari OECD mamlakatlaridagi jami soliq daromadining %31,3'ini tashkil etishi ko‘rsatiladi.
Keyingi taqqoslash guruhi uchun manbada %51,3 qiymati ko‘rinadi; biroq yuklangan namunaviy PDF to‘liq jumlaning o‘rtasida tugaydi. Shu sababli %51,3 qiymatini aynan qaysi mamlakatlar guruhiga tegishli ekanini faqat kesilgan faylga tayangan holda aniqlash to‘g‘ri emas. Verianla bu yetishmayotgan qismni taxmin bilan to‘ldirmaydi.
Manba nega muhim?
Ushbu bobning o‘quv qiymati bilvosita soliqni faqat “narxga qo‘shiladigan soliq” sifatida ta’riflamasligidadir. U ayni tushunchani:
- huquqiy dizayn,
- statistik tasnif,
- economic incidence,
- iste’mol joyi prinsipi,
- qayta taqsimlash,
- xulq-atvorga yo‘naltirilgan soliq siyosati
orqali alohida baholaydi.
Tadqiqot Usuli va Natijalari
Ushbu manba tajriba, dala tadqiqoti yoki ekonometrik ish emas. Fundamentals of Indirect Taxation, ko‘p muallifli, qiyosiy va konseptual soliq huquqi/soliq siyosati kitobidir. Asar OECD, IMF, UN va EU kabi xalqaro tashkilotlarning tasnif va standartlaridan, turli mamlakat amaliyotlaridan va ayniqsa VAT bobida sud talqinlaridan foydalanadigan o‘quv ma’lumotnoma sifatida ishlab chiqilgan.
Kitobning metodologik tuzilishi
Manba kitobning umumiy metodologiyasi bilvosita soliqlarning turli toifalarini umumiy tahliliy ketma-ketlikda ko‘rib chiqishga asoslanadi:
- Soliqning asoslantirilishi va siyosat maqsadi.
- Subyektiv qamrov: kim soliq majburiyatiga ega.
- Obyektiv qamrov: qaysi bitim yoki hodisa soliqqa tortiladi.
- Soliq bazasi.
- Soliq stavkalari.
- Istisnolar va chegirmalar.
- Soliq qarzini undirish.
- Ma’muriy majburiyatlar.
- Qochish, evaziya yoki boshqa maxsus muammolar.
Chapter 1 ning tahliliy usuli
Chapter 1 da eksperimental gipoteza sinovdan o‘tkazilmaydi. Bob:
- institutsional soliq tasniflarini taqqoslaydi,
- huquqiy va iqtisodiy to‘g‘ridan-to‘g‘ri/bilvosita soliq ta’riflarini ajratadi,
- statutory incidence va economic incidence o‘rtasidagi farqni tushuntiradi,
- xalqaro soliq va savdo huquqidagi tasnif muammolarini ko‘rsatadi,
- to‘g‘ridan-to‘g‘ri va bilvosita soliqlarning soliq tarkibidagi o‘zaro to‘ldiruvchi rollarini muhokama qiladi,
- keng va tor bazali bilvosita soliqlarning turli siyosiy funksiyalarini tushuntiradi.
Xalqaro tasniflarning asosiy natijasi
OECD, 2008 SNA, 2010 ESA va GFSM 2014 tizimlarining soliq toifalari aynan bir xil emas. Shu sababli mamlakatlararo “bilvosita soliq” taqqoslashlarida avvalo qaysi institutsional tasnif qo‘llanganini tekshirish kerak.
Manbaning asosiy ogohlantirishi shundaki, “bilvosita soliq” atamasi o‘z-o‘zicha statistik ma’lumot toifasi sifatida ishonchli bo‘lmasligi mumkin.
Xalqaro huquqdagi konseptual natija
Manba OECD Model Soliq Bitimining qamrovini “income and capital taxes” orqali belgilashini va “direct taxes” atamasi yetarlicha aniq bo‘lmagani uchun umumiy tasnif vositasi sifatida afzal ko‘rilmasligini tushuntiradi.
WTO Subsidies and Countervailing Measures tizimida ham yagona umumiy to‘g‘ridan-to‘g‘ri/bilvosita soliq ta’rifi o‘rniga muayyan soliq turlari sanab o‘tiladi.
EU huquqida esa farq ko‘proq funksionaldir. TFEU Modda 113 turnover taxes, excise duties va boshqa indirect taxation shakllarini uyg‘unlashtirishga huquqiy asos beradi. EU VAT Directive Modda 401 esa umumiy VAT tizimi ishlashini buzishi mumkin bo‘lgan VATga o‘xshash soliqlar uchun muhimdir.
Mavjud manbaning asosiy natijalari
| Soha | Manba qo‘llab-quvvatlaydigan natija | Talqin chegarasi |
|---|---|---|
| Ta’rif | Bilvosita soliqning yagona universal ta’rifi yo‘q. | Huquqiy va iqtisodiy yondashuv ajratilishi kerak. |
| Soliq yuki | Qonuniy majbur shaxs bilan iqtisodiy yukni ko‘taruvchi shaxs turlicha bo‘lishi mumkin. | Amaldagi incidence bozor elastikliklariga bog‘liq. |
| Soliq obyekti | Bilvosita soliqlar bitim va obyektga yo‘naltirilgan. | Ba’zi soliq turlari aralash xususiyat ko‘rsatishi mumkin. |
| Soliq tarkibi | To‘g‘ridan-to‘g‘ri va bilvosita soliqlar o‘zaro to‘ldiruvchi funksiyani bajarishi mumkin. | Faqat bitta soliq turiga qarab butun tizim adolatini o‘lchab bo‘lmaydi. |
| Regressivlik | Keng bazali iste’mol soliqlari daromad asosida regressiv bo‘lishi mumkin. | Xarajatga qarab o‘lchash va boshqa transferlar natijani o‘zgartirishi mumkin. |
| Xulq-atvor siyosati | Excise va ekologik soliqlar Pigouvian funksiyasini bajarishi mumkin. | Har bir maxsus soliqning maqsadi faqat daromad emas. |
Manbaning cheklovlari
- Yuklangan PDF to‘liq kitobni o‘z ichiga olmaydi.
- Chapter 1 ning 1.4 bo‘limi jumla o‘rtasida uziladi.
- 1.5 “Recent trends and developments in indirect taxation” mazmuni manba namunada ko‘rinmaydi.
- Kitobning Chapter 2–8 bo‘limlari faqat mundarija darajasida ko‘rinadi; ularning mazmuni ushbu maqolaning ilmiy asosi sifatida olinmagan.
- Ushbu ish eksperimental ma’lumot ishlab chiqarmagani sababli p-qiymat, ishonch oralig‘i yoki sababiy ta’sir bahosi mavjud emas.
- Soliq tasniflari mamlakat va institutsional doiraga qarab farqlanishi mumkinligi sababli yagona universal ta’rif yaratish manba yondashuviga zid bo‘ladi.
Manba nima deydi?
Bilvosita soliqqa tortish faqat soliq kim nomidan to‘lanishiga qarab tushuniladigan bir o‘lchovli toifa emas. Huquqiy tuzilma, soliqqa tortiladigan bitim, qonuniy majburiyat, economic incidence, iste’mol joyi va davlat siyosati funksiyasi birgalikda baholanishi kerak.
Manba nima demaydi?
Manba muayyan mamlakatning bilvosita soliq tizimi “eng yaxshi” ekanini, QQS muayyan stavkada qo‘llanishi kerakligini yoki bilvosita soliqlar to‘g‘ridan-to‘g‘ri soliqlardan ustunligini ko‘rsatmaydi. Chapter 1 ning mavjud qismi konseptual doira beradi; mamlakatga xos soliq maslahati yoki stavka tavsiyasi emas.
Manba va Usul Haqida Izoh
Asl asar: Fundamentals of Indirect Taxation
Manba bob: Chapter 1: Introducing Indirect Tax
Mualliflar: Pasquale Pistone; João Félix Pinto Nogueira; Fabiola Annacondia; Craig West; Alessandro Turina; Pedro Schoueri; Ivan Lazarov; Sergio Messina; Sam van der Vlugt.
Chapter 1 dastlabki loyiha mas’uliyati: Craig West.
Nashriyot: IBFD.
Seriya: Fundamentals of Taxation Series, Volume 4.
Nashr sanasi: Fevral 2026.
Kitob DOI: 10.59403/348gxzv
Chapter 1 DOI: 10.59403/348gxzv001
ISBN: 9789465290157 (print); 9789465290171 (PDF); 9789465290164 (ePub).
To‘liq kitob hajmi: 342 sahifa.
Yuklangan manba: 36 sahifalik IBFD sample excerpt. To‘liq kitob emas.
Taqriz: Manbada to‘liq manuskript uch nafar mustaqil xalqaro akademik ekspert tomonidan external peer review jarayonidan o‘tkazilgani va ijobiy baholardan so‘ng nashrga qabul qilingani ko‘rsatilgan.
Litsenziya/mualliflik huquqi: © 2025 IBFD. All rights reserved. Ochiq Creative Commons litsenziyasi mavjud emas. Manba matni va tasvirlari ruxsatsiz qayta nashr etilishi mumkin deb qabul qilinmagan.
Usul: Qiyosiy va konseptual soliq huquqi/soliq siyosati tahlili. OECD, IMF, UN va EU tasniflari hamda turli huquqiy va iqtisodiy soliq tushunchalari taqqoslanadi.
Asosiy manba chegarasi: Yuklangan PDF Chapter 1 ning 1.4 bo‘limi boshida tugaydi. 1.4 ning davomi va 1.5 matni mavjud emas. Verianla ushbu ko‘rinmaydigan bo‘limlarni umumiy bilim bilan to‘ldirmagan.
Verianla kontent usuli: Ushbu O‘zbekcha matn kitob yoki Chapter 1 ning jumlama-jumla tarjimasi emas. Mavjud manbadagi tushunchalar, tasnif mantiqi, huquqiy-iqtisodiy incidence farqi, to‘g‘ridan-to‘g‘ri/bilvosita soliq tarkibi, regressivlik muhokamasi va Pigouvian soliq funksiyasi saqlangan holda mustaqil o‘quvchi uchun tushunarli ilmiy-huquqiy O‘zbekcha matn tayyorlangan. Manbada bo‘lmagan stavka, mamlakat xulosasi yoki siyosat tavsiyasi qo‘shilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan