

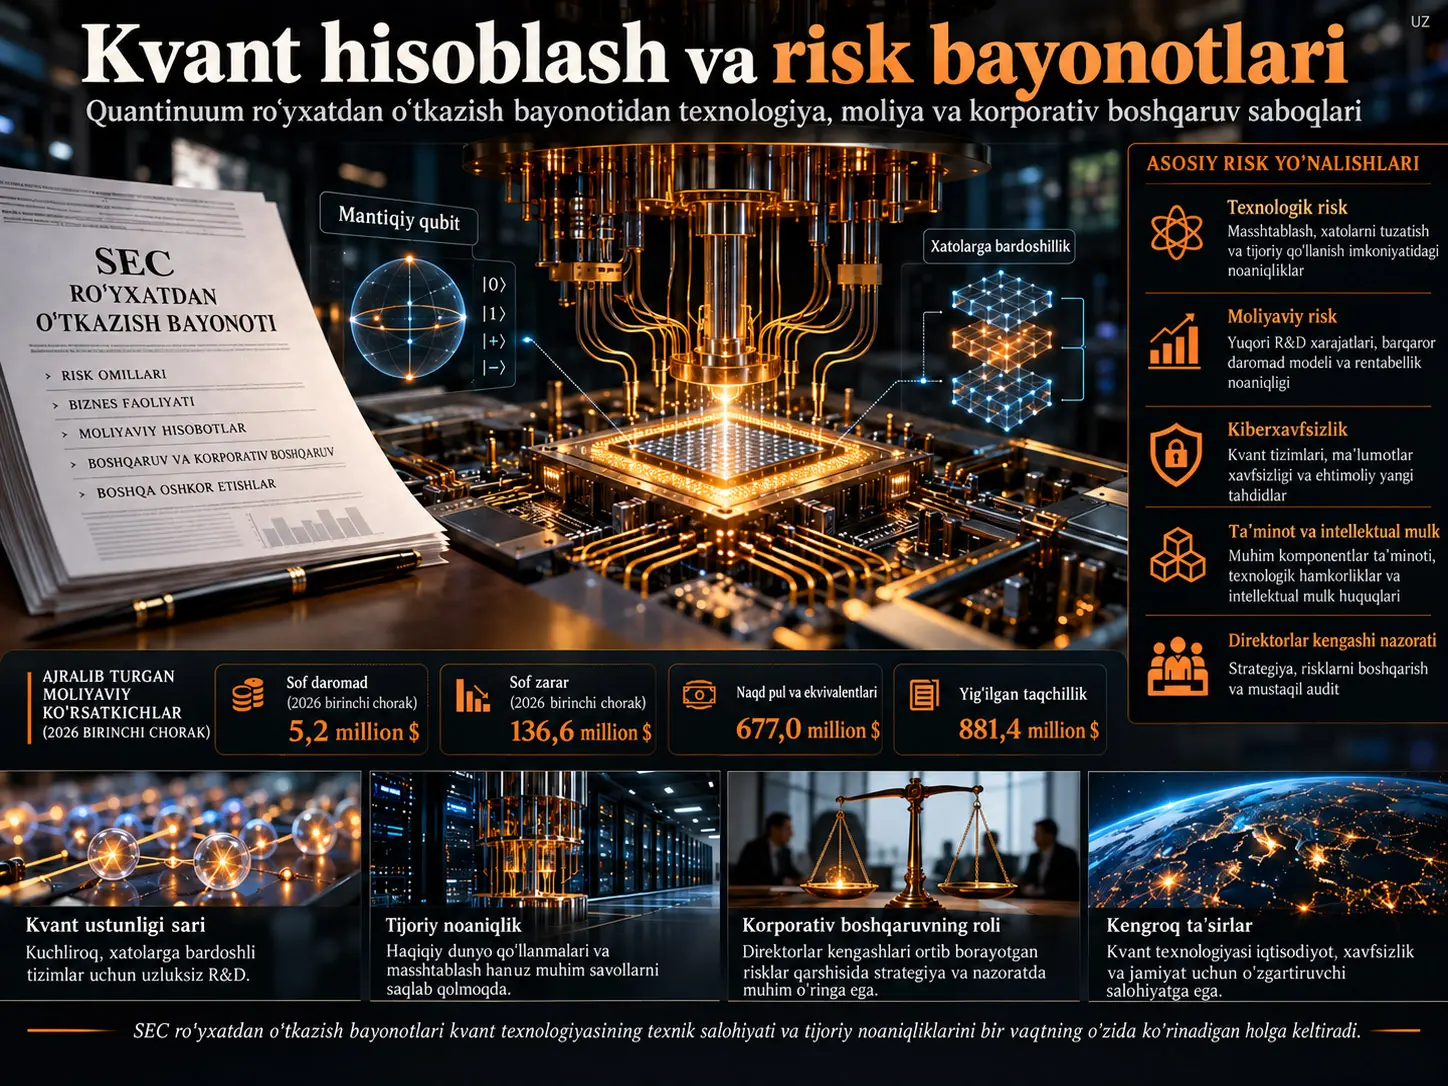
SEC roʻyxatdan oʻtkazish bayonoti — ommaga qimmatli qogʻozlar taklif qilishni rejalashtirayotgan kompaniya oʻz faoliyati, moliyaviy tuzilmasi, xatarlari, boshqaruvi va qimmatli qogʻozlari haqida investorlarga keng qamrovli maʼlumot berish uchun taqdim etadigan huquqiy oshkor etish hujjatidir. Lawrence J. Trautmanning tadqiqoti Quantinuum Inc. 8 May 2026 sanasida AQSh Securities and Exchange Commissionga taqdim etgan Form S-1 roʻyxatdan oʻtkazish bayonotini kvant hisoblash texnologiyasi, kompaniya xatari, kiberxavfsizlik va korporativ boshqaruv nuqtayi nazaridan tahlil qiladi. Tadqiqot yangi kvant tajribasini oʻtkazmaydi; emitentning oʻz ommaviy oshkor etish tilini huquqiy va boshqaruvga oid maʼlumot manbai sifatida tahlil qiladi.
Quantinuumning oshkor etishlari kvant hisoblashning katta ilmiy va tijoriy salohiyatini ayni paytda yuqori texnologik noaniqlik bilan birga koʻrsatadi. Kompaniya yirik miqyosli, toʻliq xatoga bardoshli kvant tizimlarini ishlab chiqishda past xato darajalari, quantum error correction, coherence vaqtlari, tizimni masshtablash va gate fidelity kabi muhim muhandislik muammolari hal qilinishi kerakligini bildiradi. Texnologik bosqichga erishish bir vaqtning oʻzida tijoriy mahsulot, barqaror mijoz talabi yoki rentabellikka erishilishini kafolatlamaydi.
Moliyaviy oshkor etishlar ham kompaniya tijoratlashtirishning dastlabki bosqichida ekanini koʻrsatadi. Quantinuum 31 Mart 2026da yakunlangan uch oy uchun 5,2 million dollar sof daromad va 136,6 million dollar sof zarar; 2025 moliyaviy yili uchun 30,9 million dollar sof daromad va 192,6 million dollar sof zarar bildirgan. 31 Mart 2026 holatiga naqd pul va naqd pul ekvivalentlari 677,0 million dollar, jamgʻarilgan taqchillik esa 881,4 million dollarni tashkil etgan.
Manbaning asosiy xabari “Quantinuum muvaffaqiyatli boʻladi” yoki “muvaffaqiyatsiz boʻladi” degani emas. Yanada cheklangan va huquqiy jihatdan muhimroq xulosa shuki, SEC roʻyxatdan oʻtkazish bayonotlari rivojlanayotgan texnologiya sektorining texnik toʻsiqlarini, moliyalashtirish ehtiyojini, tijoratlashtirish xatarlarini, kiberxavfsizlikka bogʻliqliklarini va direktorlar kengashi masʼuliyatlarini kompaniyaning oʻz oshkor etish tili orqali koʻrinadigan qilishi mumkin.
Kvant hisoblash nega SEC xatar oshkor etishlarining mavzusiga aylanmoqda?
Kvant hisoblash — klassik bitlar oʻrniga kvant holatlaridan foydalanadigan va muayyan masalalar sinflarida klassik hisoblashdan farqli hisoblash imkoniyatlarini taqdim eta oladigan axborotni qayta ishlash yondashuvidir. Asosiy axborot birligi qubitdir.
Klassik bit faqat 0 yoki 1 qiymatida boʻla olsa, kvant holatlari superposition va entanglement kabi kvant-mexanik xususiyatlardan foydalanishi mumkin. Biroq bu xususiyatlar tizimni ayni paytda atrof-muhit shovqini va xatolar yuzaga kelishiga sezgir qiladi.
Shu sababli kvant kompaniyasining moliyaviy xatari bilan fizik muhandislik xatari bir-biridan butunlay ajralgan emas. Agar:
- fizik qubitlarning xato darajasi yetarlicha pasaytirilmasa,
- quantum error correction yetarli natijadorlikka erishmasa,
- logical qubit masshtablanmasa,
- coherence vaqtlari yetarli boʻlmasa,
- gate fidelity yirik tizimlarda saqlanmasa,
texnik muammo toʻgʻridan-toʻgʻri mahsulotni ishlab chiqish muddatiga, AR-GE xarajatiga, mijozga yetkazib berishga va kompaniyaning moliyalashtirish ehtiyojiga aylanishi mumkin.
Fizik Qubit bilan Logical Qubit Oʻrtasidagi Farq Nega Tijoriy Xatar bilan Bogʻliq?
Fizik qubit — atom, ion, foton yoki elektr zanjiri kabi fizik tizimlarda amalga oshiriladigan asosiy kvant axborot birligidir. Logical qubit esa bir nechta fizik qubit va xatoni tuzatish texnikasidan foydalanib, ishonchli kvant axborotini qayta ishlashni taʼminlash uchun yaratiladigan yuqori darajadagi tuzilmadir. Tijoriy miqyosda xatoga bardoshlilik maqsad qilinganda faqat fizik qubitlar sonini oshirish yetarli emas; xatolar tuzatilishi mumkin boʻlgan ishonchli logical qubitlarni yaratish muhim boʻlib qoladi.
Fault tolerance nimani anglatadi?
Fault-tolerant quantum computing — kvant tizimidagi fizik xato va shovqinga qaramay hisoblashni maqbul aniqlikda davom ettirishni maqsad qiladigan arxitekturadir.
Manbadagi S-1 oshkor etishida kompaniya toʻliq xatoga bardoshlilikka tijoriy miqyosda erishish:
- koʻp sonli qubitlarda past xato darajasi,
- samarali quantum error correction kodlari,
- mos coherence vaqti,
- tizim kattalashganda ham saqlanadigan gate fidelity
talab qilishini bildiradi.
Ularning istalgan biridagi kechikish nafaqat muhandislik jadvalini, balki daromad kutilmasini va zarur moliyalashtirish muddatini ham oʻzgartirishi mumkin.
Kvant bosqichi bilan tijoriy muvaffaqiyat bir xil narsa emas
Manbaning eng qimmatli farqlashlaridan biri shu.
Tizimning:
- koʻproq qubitga,
- yuqoriroq fidelityga,
- pastroq xato darajasiga,
- tezroq hisoblashga
erishishi texnik taraqqiyotdir.
Biroq tijoriy muvaffaqiyat qoʻshimcha ravishda:
- mijoz uchun iqtisodiy qiymat,
- ishlab chiqarish imkoniyati,
- ishonchli ishlash,
- servis va texnik xizmat imkoniyati,
- raqobatbardosh narx,
- mijoz workflowlariga integratsiya,
- takrorlanuvchi ishlab chiqarish
talab qiladi.
Shuning uchun texnologik yoʻl xaritasi bilan biznes modeli bir xil narsa emas.
Quantinuumning Oshkor Qilingan Moliyaviy Profili Nimani Koʻrsatadi?
Manba davridagi moliyaviy maʼlumotlar kompaniya daromad olayotganini, biroq ayni paytda juda yuqori AR-GE va masshtablash xarajatlarini koʻtarayotganini koʻrsatadi. Bu tuzilma dastlabki bosqichdagi kapital talabchan texnologiya kompaniyalarida moliyalashtirish ehtiyoji nega muhim boʻlishi mumkinligini tushuntiradi.
| Davr / koʻrsatkich | Hisobot qilingan qiymat |
|---|---|
| 2026 dastlabki uch oy sof daromad | 5,2 million USD |
| 2026 dastlabki uch oy sof zarar | 136,6 million USD |
| 2025 sof daromad | 30,9 million USD |
| 2025 sof zarar | 192,6 million USD |
| 2024 sof daromad | 23,0 million USD |
| 2024 sof zarar | 144,1 million USD |
| 31 Mart 2026 naqd pul va naqd pul ekvivalentlari | 677,0 million USD |
| 31 Mart 2026 jamgʻarilgan taqchillik | 881,4 million USD |
Bu qiymatlar oʻz-oʻzicha kompaniyaning kelajakdagi qiymatini yoki muvaffaqiyat ehtimolini koʻrsatmaydi. Moliyaviy oshkor etishning ilmiy/huquqiy qiymati texnologiyani ishlab chiqish jarayoni qanchalik katta kapital talab qilishini va rentabellikka erishish texnologik taraqqiyotga qay darajada bogʻliqligini koʻrsatishidir.
Bookings nega revenue bilan bir xil emas?
Manbada “bookings” maʼlum davrda imzolangan mijoz shartnomalarining umumiy dollar qiymati sifatida izohlanadi. Bu qiymat shartnoma oʻzgarishi, bekor qilinishi yoki vaqt omili sabab yakuniy buxgalteriya daromadidan farq qilishi mumkin.
Shu sababli:
bookings ≠ revenue
tengsizlik ayniqsa saqlanishi kerak.
Manbada oshkor qilingan texnologiya natijasini qanday oʻqish kerak?
S-1da Quantinuum Helios tizimining 31 Dekabr 2025 holatiga oʻrtacha ikki-qubit gate fidelity qiymatini %99,921 deb oshkor qiladi.
Gate fidelity — qoʻllangan kvant darvozasi moʻljallangan ideal amalni qanchalik yaqin bajarishini oʻlchaydigan natija koʻrsatkichlaridan biridir. Qiymatning yuqori boʻlishi gate amallaridagi xato past ekaniga ishora qiladi.
Biroq bitta fidelity qiymati tizimning barcha tijoriy imkoniyatini ifodalamaydi. Tizim miqyosi, logical qubit soni, xatoni tuzatish, ish barqarorligi, ilova samaradorligi va time-to-solution kabi boshqa oʻzgaruvchilar ham muhim.
Bundan tashqari Verianla bu yerda %99,921 qiymatini mustaqil laboratoriya benchmarki sifatida emas, manba tadqiqot yetkazgan kompaniya oshkor etishi sifatida qoʻllaydi.
Quantinuum SECga Qaysi Asosiy Xatarlarni Oshkor Qiladi?
Xatar oshkor etishlar bitta “kvant xatari”dan iborat emas. S-1 texnologiya, moliyalashtirish, taʼminot zanjiri, bozor, xodimlar, kiberxavfsizlik, huquq, intellektual mulk va ochiq kompaniya boshqaruvini oʻzaro bogʻliq xatar sohalari sifatida taqdim etadi.
| Xatar sinfi | Misol muammo |
|---|---|
| Texnologik | Toʻliq xatoga bardoshli va masshtablanadigan kvant tizimiga erisha olmaslik |
| Operatsion | Tizim uzilishlari, ishonchlilik, downtime va sifat muammolari |
| Taʼminot zanjiri | Muhim komponentlar uchun yetkazib beruvchilar sonining cheklanganligi |
| Tijoratlashtirish | Texnik yoʻl xaritasining mijoz talabiga yoki foydaga aylanmasligi |
| Raqobat | Tez oʻzgarayotgan global kvant ekotizimi |
| Cloud bogʻliqligi | Uchinchi tomon cloud provayderlariga bogʻliqlik |
| Texnologik eskirish | Mavjud tizimlarning erta eskirib qolishi |
| Inson resurslari | Kvant fiziklari va mutaxassis muhandislar uchun kuchli raqobat |
| Intellektual mulk | Patent, litsenziya yoki trade secret himoyasining yetarli emasligi |
| Kiberxavfsizlik | Maʼlumot buzilishi, hujum yoki infratuzilma uzilishi |
| Kapital bozori | Aksiya narxi oʻzgaruvchanligi va ochiq kompaniya majburiyatlari |
| Korporativ tuzilma | Honeywell taʼsiri, dual-class tuzilma va bogʻliq tomon kelishuvlari |
Texnik xatar nega moliyaviy xatarga aylanadi?
Agar kvant texnologiyasi hali yirik miqyosli tijoriy yetuklikka erishmagan boʻlsa, ishlab chiqish muddatidagi har bir qoʻshimcha yil:
- AR-GE xarajatlarini oshirishi mumkin,
- koʻproq kapital talab qilishi mumkin,
- mijoz buyurtmalarining kechikishiga olib kelishi mumkin,
- raqobatchilarga yetib olish uchun vaqt berishi mumkin,
- mavjud texnologiyaning eskirish xatarini oshirishi mumkin.
Shu bois texnologik xatarni balans va naqd pul ehtiyojidan mustaqil baholash mumkin emas.
Kiberxavfsizlik Kvant Kompaniyasi uchun Nega Ikki Alohida Xatar Qatlamini Yaratadi?
Kvant kompaniyasi ham oddiy texnologiya kompaniyasi kabi klassik kiberhujumlarga duch kelishi mumkin, ham kvant texnologiyasi kelajakda kriptografiyaga keltirishi mumkin boʻlgan tizimli taʼsirlar bilan bogʻliq. Manba tadqiqotdagi Quantinuum xatar tahlili asosan birinchi qatlamga, yaʼni kompaniyaning oʻz tizimlari va maʼlumotlarini himoya qilishga qaratilgan.
Operatsion kiberxavfsizlik xatari
S-1 oshkor etishiga koʻra kompaniya operatsiyalari:
- maxfiy kompaniya maʼlumotlari,
- mijoz maʼlumotlari,
- shaxsiy maʼlumotlar,
- intellektual mulk,
- uchinchi tomon xizmat provayderlari
bilan ishlaydigan axborot tizimlariga bogʻliq.
Maʼlumot buzilishi, ransomware, phishing, notoʻgʻri konfiguratsiya yoki uchinchi tomon infratuzilmasi xatosi:
- xizmat uzilishiga,
- maʼlumot yoʻqolishiga,
- huquqiy javobgarlikka,
- obroʻ yoʻqotilishiga,
- mijoz ishonchining kamayishiga
sabab boʻlishi mumkin.
Post-quantum xatari bir xil narsa emas
Kvant kompyuterlar kelajakda bugun qoʻllanayotgan ayrim public-key kriptografiya tizimlariga tahdid solishi mumkinligi ehtimoli boshqa masala. Bu Quantinuumning oʻz tarmogʻiga hujum qilinishi bilan bir xil xatar emas.
Shu sababli ikki tushuncha ajratilishi kerak:
| Tushuncha | Xatarning yoʻnalishi |
|---|---|
| Korporativ cybersecurity | Quantinuum tizimlariga hujum qilinishi |
| Quantum cryptography disruption | Rivojlangan kvant kompyuterlarning mavjud kriptografiyaga potensial taʼsiri |
SEC Xatar Omili Sodir Boʻlgan Muammo Deganini Anglatadimi?
Yoʻq. Xatar omilining prospectusda mavjudligi voqea sodir boʻlganini anglatmaydi. Securities disclosure tizimi sodir boʻlgan muammolar bilan bir qatorda kelajakda biznesga sezilarli taʼsir qilishi mumkin boʻlgan noaniqliklarni investorga oshkor qilishni ham maqsad qiladi.
Shu sababli:
“Kompaniya bu xatarni oshkor qilmoqda” ≠ “bu xatar sodir boʻldi”
farqi saqlanishi kerak.
Xatar oshkor etishining qiymati nimada?
Xatar omillari kompaniyani tashqaridan tahlil qilayotgan tadqiqotchi odatiy sharoitda koʻra olmaydigan ayrim ustuvorliklarni koʻrinadigan qiladi.
Masalan, kompaniya ayni prospectusda bir tomondan:
- texnologik yetakchilik maqsadi,
- yuqori texnik natija,
- mijoz imkoniyatlari
haqida gapirar ekan, boshqa tomondan:
- texnologiya tijoriy ustunlikka aylanmasligi mumkinligini,
- mahsulot umuman masshtablanmasligi mumkinligini,
- zararlar davom etishi mumkinligini
oshkor qilishga majbur.
Trautmanning tadqiqot qiymati shu ikki narrativni bir hujjat orqali yonma-yon oʻqiy olishidadir.
Korporativ Boshqaruv Nega Kvant Texnologiyasining Bir Qismi Sifatida Koʻrib Chiqiladi?
Chunki kvant kompaniyasining xatarlari faqat laboratoriya muhandislari hal qila oladigan texnik masalalardan iborat emas. Direktorlar kengashi kapitaldan foydalanish, xatar nazorati, ichki nazoratlar, axborot xavfsizligi, moliyaviy hisobot, rahbarlarni ragʻbatlantirish va yirik korporativ operatsiyalar uchun javobgardir.
Board risk oversight
S-1da direktorlar kengashi:
- umumiy xatar boshqaruvi siyosatlarini,
- xatar boshqaruvi strategiyasini,
- kompaniya duch keladigan eng muhim xatarlarni,
- rahbariyatning xatarni kamaytirish amaliyotlarini
nazorat qilishi koʻzda tutiladi.
Shu tariqa texnik kvant xatari direktorlar kengashiga yetib borishi kerak boʻlgan korporativ boshqaruv masalasiga aylangani koʻrinadi.
Caremark nazorat masʼuliyati nima?
Tadqiqot Delaware corporate law doirasidagi Caremark nazorat doktrinasini ham alohida koʻrib chiqadi.
Caremark kontekstidagi asosiy savol — direktorlar kengashi kompaniya uchun “mission-critical” xususiyatdagi xatarlarni kuzatish imkonini beradigan oqilona axborot va hisobot tizimlarini yaratganmi va jiddiy ogohlantirishlarni eʼtiborsiz qoldirganmi.
Manba bu doktrinani ayniqsa cybersecurity governance nuqtayi nazaridan muhokama qiladi.
Biroq muhim chegara shuki: maqola Quantinuum direktorlar kengashi Caremark majburiyatini buzganini aytmaydi. Muallif mavjud huquqiy doktrinani yuqori texnologiya kompaniyalari direktorlar kengashi duch kelishi mumkin boʻlgan nazorat masʼuliyati kontekstida tushuntiradi.
Direktorlar kengashi qoʻmitalari
Manba roʻyxatdan oʻtkazish bayonotida IPOdan keyingi asosiy kengash qoʻmitalari orasida:
- Audit Committee,
- Compensation Committee,
- Nominating and Corporate Governance Committee,
- Transaction Committee
bor.
Audit Committee nima qiladi?
Audit Committeening vazifalari orasida:
- mustaqil auditorni nazorat qilish,
- moliyaviy hisobotni kuzatish,
- muhim accounting policylarni koʻrib chiqish,
- huquqiy va tartibga soluvchi talablarga muvofiqlikni kuzatish,
- risk assessment va risk-management siyosatlarini baholash,
- related-party operatsiyalarini koʻrib chiqish,
- buxgalteriya va ichki nazorat shikoyatlari uchun anonim xabar berish mexanizmini yaratish
mavjud.
Honeywell taʼsiri
Quantinuum 2021da Honeywell Quantum Solutions va Cambridge Quantum birlashishi natijasida tashkil etilgan. Manba davrida Honeywell muhim ulushga egalik qiladi va maʼlum nisbatlar saqlanganda direktorlar kengashiga nomzod koʻrsatish huquqlariga ega.
S-1da shuningdek Honeywell maʼlum shartlarda Board va committee vakillik huquqlarini saqlashi mumkinligi oshkor qilingan.
Bu tuzilma oʻz-oʻzicha ijobiy yoki salbiy boshqaruv natijasi emas; investor nazorat, ozchilik aksiyadorlari taʼsiri va related-party operatsiyalari nuqtayi nazaridan tushunishi kerak boʻlgan korporativ kelishuvdir.
Tadqiqot Usuli va Natijalari
Tadqiqot dizayni
Bu tadqiqot miqdoriy empirik tajriba emas. Usul asosan doktrinal huquqiy tahlil + SEC disclosure tahlili + korporativ boshqaruv adabiyoti uygʻunligidan iborat.
Muallifning asosiy manbalar toʻplami:
- Quantinuum Inc.ning Form S-1 roʻyxatdan oʻtkazish bayonoti.
- NISTning kvant hisoblash izohlari.
- SEC va securities-law manbalari.
- Delaware corporate-law va Caremark adabiyoti.
- Korporativ boshqaruv va cybersecurity governance tadqiqotlari.
- Ommaga ochiq texnologiya va sektor manbalari.
Manba tanlashdagi asosiy mantiq
Maqolaning asosiy maʼlumot obyekti kompaniyaning oʻz SEC oshkor etish tilidir.
Muallif roʻyxatdan oʻtkazish bayonotidan open-source corporate intelligence manbasi sifatida foydalanadi. Kompaniyaning oʻz bayonotlari:
- qaysi texnologik toʻsiqlarni muhim deb hisoblashini,
- qaysi taʼminot zanjiri bogʻliqliklari mavjudligini,
- qaysi moliyaviy xatarlar investorga oshkor qilinishi kerakligini,
- direktorlar kengashi qanday tuzilma bilan ishlashini
koʻrsatadi.
Manba tanlash cheklovi
Muallif Quantinuum S-1ning barchasini maqolasida qayta chop etmaydi. Dastlabki roʻyxatdan oʻtkazish bayonoti 45.000dan ortiq xatar oshkor etish soʻzlarini oʻz ichiga olgan juda katta hujjat va tadqiqotda ayniqsa:
- kvant texnologiyasi,
- moliyaviy holat,
- biznes va sektor xatari,
- cybersecurity,
- corporate governance
nuqtayi nazaridan kengroq oʻquvchi auditoriyasi uchun muhim deb hisoblangan boʻlimlar tanlangan.
Tadqiqotning asosiy natijaviy tuzilmasi
| Soha | Manbadan kelib chiqadigan asosiy saboq |
|---|---|
| Kvant texnologiyasi | Texnik taraqqiyot bilan fault-tolerant va tijoriy miqyosga yetish oʻrtasida muhim noaniqlik mavjud. |
| Tijoratlashtirish | Texnologik milestone'lar avtomatik ravishda barqaror daromad yoki talab yaratmaydi. |
| Moliyalashtirish | Yuqori AR-GE va davom etayotgan zararlar uzoq muddatli kapital ehtiyojini yuzaga keltirishi mumkin. |
| Supply chain | Muhim qismlar uchun cheklangan yetkazib beruvchilar operatsion zaiflik keltirib chiqarishi mumkin. |
| Cybersecurity | Tizim, maʼlumot va uchinchi tomon infratuzilmasiga bogʻliqlik muhim korporativ xatar yaratadi. |
| IP | Patent, litsenziya va trade secret himoyasi raqobatbardoshlik uchun muhim. |
| Human capital | Mutaxassis kvant olimi va muhandis isteʼdodi strategik resursdir. |
| Governance | Board risk oversight yuqori texnologiya kompaniyasida texnik va moliyaviy xatarlarni oʻzaro bogʻlaydi. |
Tadqiqotning kuchli jihatlari
- Texnologiya kompaniyasining oʻz majburiy xatar oshkor etishlarini toʻgʻridan-toʻgʻri oʻrganishi.
- Kvant texnologiyasi bilan securities law oʻrtasida aloqa oʻrnatishi.
- Texnik xatarlarni moliyalashtirish va korporativ boshqaruv bilan birga koʻrib chiqishi.
- Cybersecurity xatarini board oversight kontekstiga olib kirishi.
- Investorga taqdim etiladigan “company story” bilan risk factor tilini bir tahlil ichida solishtirishi.
Tadqiqotning cheklovlari
- Tadqiqot bitta kompaniyaning S-1 oshkor etishiga qaratilgan.
- Quantinuum oshkor qilgan texnologiya daʼvolarini mustaqil laboratoriya tajribasi bilan tasdiqlamaydi.
- Xatar oshkor etishlarining yuz berish ehtimoli miqdoriy ravishda modellashtirilmaydi.
- Xatar omillari tartibga soluvchi va huquqiy ehtiyotkorlik sabab keng yozilishi mumkin; har bir xatar bir xil ehtimolga ega emas.
- Manba pre-publication draftdir.
- S-1 keyinchalik SEC jarayonida oʻzgartirilishi yoki yangilanishi mumkin.
- Tadqiqot Quantinuum aksiyasi uchun baholash yoki daromad modelini taqdim etmaydi.
- IPOdan keyingi haqiqiy tijoriy natijani sinamaydi.
- Muallifning “first-of-its-kind” tavsifi tadqiqotning oʻz adabiyotdagi pozitsiyasidir.
SEC roʻyxatdan oʻtkazish bayonoti nega ilmiy va texnologik maʼlumot manbai boʻlishi mumkin?
Prospectus faqat moliyaviy jadval emas. Ayniqsa chuqur texnologiya kompaniyalarida majburiy disclosure:
- texnik milestone'larni,
- mahsulot bogʻliqliklarini,
- texnologik noaniqlikni,
- muhim yetkazib beruvchilarni,
- tartibga solish xatarini,
- cybersecurity bogʻliqliklarini
oshkor qilishga majbur boʻlishi mumkin.
Shu sababli Trautman SEC filingsni faqat investor hujjati emas, rivojlanayotgan texnologiya sektorini tushunish uchun ochiq manbali korporativ maʼlumot ombori sifatida baholaydi.
Tadqiqot nima deydi?
Quantinuumning SEC roʻyxatdan oʻtkazish bayonoti kvant hisoblashning tijoriy kelajagini faqat qubit soni yoki gate fidelity kabi texnik koʻrsatkichlar bilan baholab boʻlmasligini koʻrsatadi. Fault tolerance, ishlab chiqarish imkoniyati, kapital ehtiyoji, supply chain, cloud dependence, cybersecurity, IP, xodim isteʼdodi va board oversight bir biznes tizimining oʻzaro bogʻliq qismlaridir.
Tadqiqot nima demaydi?
Maqola Quantinuum aksiyalarini sotib olish yoki sotish kerakligini aytmaydi. Kompaniya muvaffaqiyatli yoki muvaffaqiyatsiz boʻlishini miqdoriy ravishda bashorat qilmaydi. S-1da yozilgan har bir xatar yuz beradi deb faraz qilmaydi. Kompaniyaning oʻz texnologiya daʼvolarini mustaqil ilmiy tasdiq sifatida qabul qilmaydi. Shuningdek kvant kompyuterlar klassik kompyuterlarning barchasini oʻrnini bosadi deb ham daʼvo qilmaydi.
Manba va Usul Haqida Izoh
Asl tadqiqot: Quantum Computing: Lessons From the Quantinuum Inc. Registration Statement
Muallif: Lawrence J. Trautman.
Manba versiyasi: Pre-Publication Draft.
Date Written: 3 Iyun 2026.
SSRN nashr sanasi: 24 Iyun 2026.
SSRN DOI: 10.2139/ssrn.6875918
Manba turi: Huquqiy va korporativ boshqaruv tahlili / SSRN working paper.
Taqriz: Yuklangan versiya taqrizdan oʻtgan yakuniy jurnal nashri sifatida belgilanmagan.
Litsenziya: All rights reserved; ruxsatsiz qayta foydalanish uchun ochiq litsenziya berilmagan.
Moliyalashtirish: Self-funded.
Manfaatlar toʻqnashuvi: None.
Asosiy birlamchi manba: Quantinuum Inc. Form S-1, SECga 8 May 2026 sanasida taqdim etilgan.
SEC roʻyxatdan oʻtkazish holati: Manba maqola 8 May 2026dagi dastlabki S-1 oshkor etishini asos qilib oladi. Verianlaning bibliografik tekshiruvida EDGAR qaydidan foydalanilgan.
Analitik usul: SEC issuer disclosure, securities law, Delaware corporate governance, Caremark oversight va cybersecurity governance adabiyotini doktrinal baholash.
Asosiy moliyaviy manba: Kompaniya prospectus ichida oshkor qilgan tarixiy moliyaviy va operatsion maʼlumotlar.
Asosiy epistemik chegara: Kompaniya prospectusda bildirgan texnologiya natijalari, bozor mavqei va kelajakka oid kutilmalar “issuer disclosure” xususiyatidadir. Verianla bu bayonotlarni mustaqil ilmiy tasdiq yoki investitsiya prognozi sifatida ishlatmagan.
Siyosiy kontekst izohi: Manba 2026dagi federal kvant qoʻllab-quvvatlash siyosatlariga oid davrning yangilik manbalarini ham alohida muhokama qiladi. Bu siyosiy unsur Verianla maqolasida texnologiya va disclosure natijalaridan alohida saqlangan, siyosiy baho yoki siyosat tanlovi ishlab chiqilmagan.
Mualliflik huquqi usuli: Maqola va SEC hujjatining uzun xatar matnlari qayta nashr etilmagan. Xatar sinflari, moliyaviy maʼlumotlar va governance munosabatlari faktik mazmun saqlangan holda mustaqil oʻzbekcha ilmiy-huquqiy bayon shaklida qayta tuzilgan.
Verianla mazmun usuli: Ushbu oʻzbekcha matn manba maqolaning jumla-jumla tarjimasi emas. Kvant texnik asosi, Form S-1ning axborot funksiyasi, kompaniya moliyasi, fault-tolerance xatari, tijoratlashtirish, cybersecurity, IP, supply chain va board oversight munosabatlari manbada berilgan chegaralar doirasida oʻrgatuvchi ilmiy yadroga aylantirilgan. Manbada boʻlmagan aksiya qiymati, kompaniya muvaffaqiyati ehtimoli yoki texnologiya natijasi qoʻshilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan