

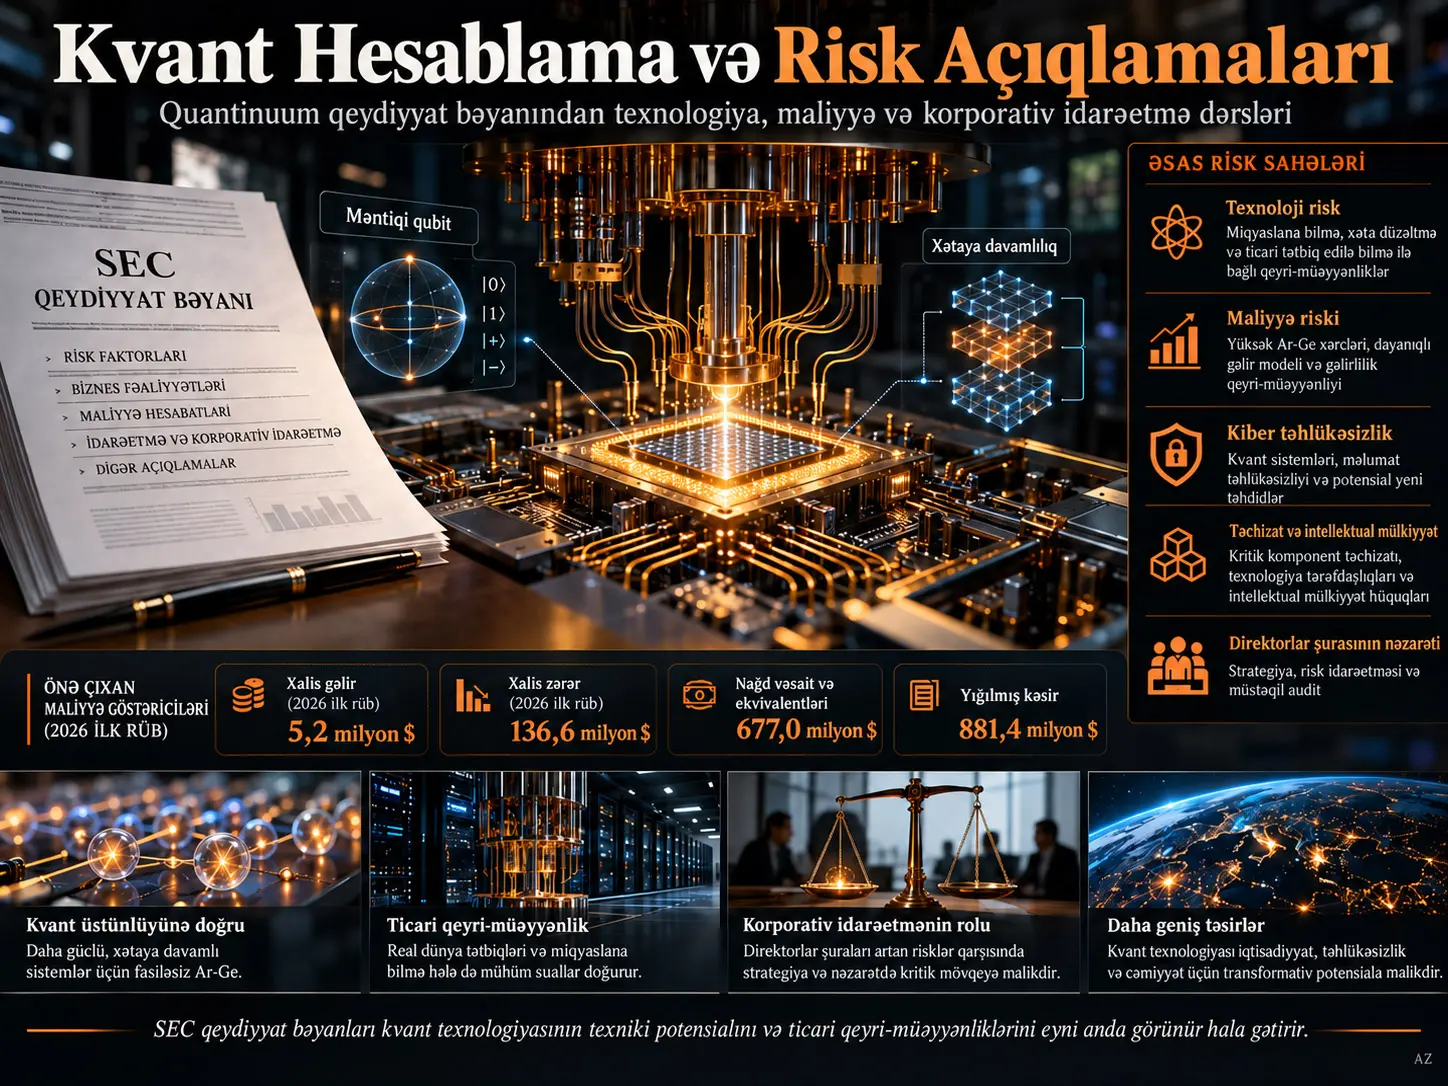
SEC qeydiyyat bəyanatı, ictimaiyyətə qiymətli kağızlar təklif etməyi planlaşdıran şirkətin fəaliyyəti, maliyyə strukturu, riskləri, idarəetməsi və qiymətli kağızları haqqında investorlara ətraflı məlumat vermək üçün təqdim etdiyi hüquqi açıqlama sənədidir. Lawrence J. Trautmanın tədqiqatı, Quantinuum Inc.-in 8 May 2026 tarixində ABŞ Securities and Exchange Commission-a təqdim etdiyi Form S-1 qeydiyyat bəyanatını kvant hesablama texnologiyası, şirkət riski, kibertəhlükəsizlik və korporativ idarəetmə baxımından araşdırır. Tədqiqat yeni kvant eksperimenti həyata keçirmir; emitentin öz ictimai açıqlama dilini hüquqi və idarəetmə məlumat mənbəyi kimi təhlil edir.
Quantinuum-un açıqlamaları kvant hesablamanın böyük elmi və kommersiya potensialını eyni zamanda yüksək texnoloji qeyri-müəyyənliklə birlikdə göstərir. Şirkət böyükmiqyaslı, tam xətaya davamlı kvant sistemlərinin hazırlanmasında aşağı xəta dərəcələri, quantum error correction, coherence müddətləri, sistemin miqyaslandırılması və gate fidelity kimi mühüm mühəndislik problemlərinin həll edilməli olduğunu açıqlayır. Texnoloji mərhələyə çatmaq eyni zamanda kommersiya məhsulu, davamlı müştəri tələbi və ya gəlirlilik əldə ediləcəyinə zəmanət vermir.
Maliyyə açıqlamaları da şirkətin erkən kommersiyalaşma mərhələsində olduğunu göstərir. Quantinuum, 31 Mart 2026-da başa çatan üç ay üçün 5,2 milyon dollar xalis gəlir və 136,6 milyon dollar xalis zərər; 2025 maliyyə ili üçün 30,9 milyon dollar xalis gəlir və 192,6 milyon dollar xalis zərər bildirmişdir. 31 Mart 2026 etibarilə nağd pul və nağd pul ekvivalentləri 677,0 milyon dollar, yığılmış kəsir isə 881,4 milyon dollardır.
Mənbənin əsas mesajı “Quantinuum uğurlu olacaq” və ya “uğursuz olacaq” deyil. Daha məhdud və hüquqi baxımdan daha mühüm nəticə budur ki, SEC qeydiyyat bəyanatları inkişaf etməkdə olan texnologiya sektorunun texniki darboğazlarını, maliyyələşdirmə ehtiyacını, kommersiyalaşma risklərini, kibertəhlükəsizlik asılılıqlarını və direktorlar şurasının məsuliyyətlərini şirkətin öz açıqlama dili vasitəsilə görünən edə bilər.
Kvant hesablama niyə SEC risk açıqlamalarının mövzusuna çevrilir?
Kvant hesablama, klassik bitlər əvəzinə kvant vəziyyətlərindən istifadə edən və müəyyən problem siniflərində klassik hesablamadan fərqli hesablama imkanları yarada bilən informasiya emalı yanaşmasıdır. Əsas informasiya vahidi qubitdir.
Klassik bit yalnız 0 və ya 1 dəyərində ola bildiyi halda, kvant vəziyyətləri superposition və entanglement kimi kvant mexaniki xüsusiyyətlərdən yararlana bilər. Lakin bu xüsusiyyətlər sistemi eyni zamanda ətraf mühit səs-küyünə və xəta yaranmasına həssas edir.
Bu səbəbdən kvant şirkətinin maliyyə riski ilə fiziki mühəndislik riski bir-birindən tamamilə ayrı deyil. Əgər:
- fiziki qubit-lərin xəta dərəcəsi kifayət qədər azaldıla bilməzsə,
- quantum error correction kifayət qədər performansa çatmazsa,
- logical qubit miqyaslana bilməzsə,
- coherence müddətləri qeyri-kafi qalarsa,
- gate fidelity böyük sistemlərdə qoruna bilməzsə,
texniki problem birbaşa məhsulun hazırlanma müddətinə, AR-GE xərclərinə, müştəriyə çatdırılmaya və şirkətin maliyyələşdirmə ehtiyacına çevrilə bilər.
Fiziki Qubit ilə Logical Qubit Arasındakı Fərq Niyə Kommersiya Riski ilə Əlaqəlidir?
Fiziki qubit atom, ion, foton və ya elektrik dövrəsi kimi fiziki sistemlərdə həyata keçirilən əsas kvant informasiya vahididir. Logical qubit isə bir neçə fiziki qubit və xəta düzəltmə texnikasından istifadə etməklə daha etibarlı kvant informasiya emalı təmin etmək məqsədilə yaradılan daha yüksək səviyyəli strukturdur. Kommersiya miqyasında xətaya davamlılıq hədəfləndikdə yalnız fiziki qubit sayını artırmaq kifayət etmir; xətaların düzəldilə bildiyi etibarlı logical qubit-lərin yaradılması kritik olur.
Fault tolerance nə deməkdir?
Fault-tolerant quantum computing, kvant sistemində fiziki xəta və səs-küyə baxmayaraq hesablamanın məqbul dəqiqliklə davam etməsini hədəfləyən arxitekturadır.
Mənbə S-1 açıqlamasında şirkət tam xətaya davamlılığa kommersiya miqyasında çatmağın:
- çox sayda qubit üzərində aşağı xəta dərəcəsi,
- effektiv quantum error correction kodları,
- uyğun coherence müddəti,
- sistem böyüdükcə qoruna bilən gate fidelity
tələb etdiyini bildirir.
Bunlardan hər hansı birində gecikmə yalnız mühəndislik təqvimini deyil, gəlir gözləntisini və tələb olunan maliyyələşdirmə müddətini də dəyişə bilər.
Kvant mərhələsi ilə kommersiya uğuru eyni şey deyil
Mənbənin ən dəyərli fərqləndirmələrindən biri budur.
Bir sistemin:
- daha çox qubit-ə,
- daha yüksək fidelity-yə,
- daha aşağı xəta dərəcəsinə,
- daha sürətli hesablamaya
çatması texniki irəliləyişdir.
Lakin kommersiya uğuru əlavə olaraq:
- müştəri üçün iqtisadi dəyər,
- istehsal oluna bilmə,
- etibarlı işləmə,
- servis və texniki xidmət qabiliyyəti,
- rəqabətli qiymət,
- müştəri workflow-larına inteqrasiya,
- təkrarlana bilən istehsal
tələb edir.
Bu səbəbdən texnologiya yol xəritəsi ilə biznes modeli eyni şey deyil.
Quantinuum-un Açıqlanan Maliyyə Profili Nəyi Göstərir?
Mənbə dövründəki maliyyə məlumatları şirkətin gəlir yaratdığını, lakin eyni zamanda çox yüksək AR-GE və miqyaslandırma xərcləri daşıdığını göstərir. Bu struktur erkən mərhələdə olan kapitaltutumlu texnologiya şirkətlərində maliyyələşdirmə ehtiyacının niyə kritik ola biləcəyini izah edir.
| Dövr / göstərici | Hesabat verilən dəyər |
|---|---|
| 2026 ilk üç ay xalis gəlir | 5,2 milyon USD |
| 2026 ilk üç ay xalis zərər | 136,6 milyon USD |
| 2025 xalis gəlir | 30,9 milyon USD |
| 2025 xalis zərər | 192,6 milyon USD |
| 2024 xalis gəlir | 23,0 milyon USD |
| 2024 xalis zərər | 144,1 milyon USD |
| 31 Mart 2026 nağd pul və nağd pul ekvivalentləri | 677,0 milyon USD |
| 31 Mart 2026 yığılmış kəsir | 881,4 milyon USD |
Bu dəyərlər təkbaşına şirkətin gələcək dəyərini və ya uğur ehtimalını göstərmir. Maliyyə açıqlamasının elmi/hüquqi dəyəri texnologiyanın hazırlanma prosesinin nə qədər böyük kapital tələb etdiyini və gəlirlilik nöqtəsinə çatmağın texnoloji irəliləyişdən nə dərəcədə asılı olduğunu göstərməsidir.
Bookings niyə revenue ilə eyni deyil?
Mənbədə “bookings” müəyyən dövrdə imzalanan müştəri müqavilələrinin ümumi dollar dəyəri kimi açıqlanır. Bu dəyər müqavilə dəyişikliyi, ləğv və ya zamanlama səbəbindən yekun mühasibat gəlirindən fərqlənə bilər.
Bu səbəbdən:
bookings ≠ revenue
bərabərsizliyi xüsusilə qorunmalıdır.
Mənbədə açıqlanan texnologiya performansı necə oxunmalıdır?
S-1-də Quantinuum, Helios sisteminin 31 Dekabr 2025 etibarilə orta iki-qubit gate fidelity dəyərini %99,921 kimi açıqlayır.
Gate fidelity, tətbiq edilən kvant qapısının hədəflənən ideal əməliyyata nə qədər yaxın icra olunduğunu ölçən performans göstəricilərindən biridir. Dəyərin yüksək olması gate əməliyyatlarındakı xətanın aşağı olduğuna işarə edir.
Lakin tək bir fidelity dəyəri sistemin bütün kommersiya qabiliyyətini təmsil etmir. Sistem miqyası, logical qubit sayı, xəta düzəltmə, iş sabitliyi, tətbiq performansı və time-to-solution kimi başqa dəyişənlər də vacibdir.
Bundan əlavə, Verianla burada %99,921 dəyərini müstəqil laboratoriya benchmark-ı kimi deyil, mənbə tədqiqatın ötürdüyü şirkət açıqlaması kimi istifadə edir.
Quantinuum SEC-yə Hansı Əsas Riskləri Açıqlayır?
Risk açıqlamaları tək bir “kvant riski”ndən ibarət deyil. S-1 texnologiya, maliyyələşdirmə, təchizat zənciri, bazar, personal, kibertəhlükəsizlik, hüquq, əqli mülkiyyət və ictimai şirkət idarəçiliyini bir-biri ilə əlaqəli risk sahələri kimi təqdim edir.
| Risk sinfi | Nümunə problem |
|---|---|
| Texnoloji | Tam xətaya davamlı və miqyaslana bilən kvant sisteminə çata bilməmək |
| Əməliyyat | Sistem fasilələri, etibarlılıq, downtime və keyfiyyət problemləri |
| Təchizat zənciri | Kritik komponentlər üçün məhdud təchizatçı sayı |
| Kommersiyalaşma | Texniki yol xəritəsinin müştəri tələbinə və ya mənfəətə çevrilməməsi |
| Rəqabət | Sürətlə dəyişən qlobal kvant ekosistemi |
| Cloud asılılığı | Üçüncü tərəf cloud təminatçılarından asılılıq |
| Texnoloji köhnəlmə | Mövcud sistemlərin erkən köhnəlməsi |
| İnsan resursları | Kvant fizikləri və mütəxəssis mühəndislər üçün güclü rəqabət |
| Əqli mülkiyyət | Patent, lisenziya və ya trade secret qorunmasının qeyri-kafi olması |
| Kibertəhlükəsizlik | Məlumat pozuntusu, hücum və ya infrastruktur fasiləsi |
| Kapital bazarı | Səhm qiymətinin dəyişkənliyi və ictimai şirkət öhdəlikləri |
| Korporativ struktur | Honeywell təsiri, dual-class struktur və əlaqəli tərəf razılaşmaları |
Texniki risk niyə maliyyə riskinə çevrilir?
Kvant texnologiyası hələ böyükmiqyaslı kommersiya yetkinliyinə çatmayıbsa, inkişaf müddətində hər əlavə il:
- AR-GE xərclərini artıra bilər,
- daha çox kapital tələb edə bilər,
- müştəri sifarişlərinin gecikməsinə səbəb ola bilər,
- rəqiblərə yetişmək üçün vaxt verə bilər,
- mövcud texnologiyanın köhnəlmə riskini artıra bilər.
Buna görə texnologiya riskini balans və nağd pul ehtiyacından müstəqil qiymətləndirmək mümkün deyil.
Kibertəhlükəsizlik Kvant Şirkəti üçün Niyə İki Ayrı Risk Qatı Yaradır?
Kvant şirkəti həm adi texnologiya şirkəti kimi klassik kiberhücumlara məruz qala bilər, həm də kvant texnologiyasının gələcəkdə kriptoqrafiya üzərində yarada biləcəyi sistemik təsirlərlə əlaqəlidir. Mənbə tədqiqatın Quantinuum risk analizi əsasən birinci qata, yəni şirkətin öz sistemlərinin və məlumatlarının qorunmasına fokuslanır.
Əməliyyat kibertəhlükəsizlik riski
S-1 açıqlamasına görə şirkətin əməliyyatları:
- həssas şirkət məlumatları,
- müştəri məlumatları,
- şəxsi məlumatlar,
- əqli mülkiyyət,
- üçüncü tərəf xidmət təminatçıları
üzərində işləyən informasiya sistemlərindən asılıdır.
Məlumat pozuntusu, ransomware, phishing, yanlış konfiqurasiya və ya üçüncü tərəf infrastruktur xətası:
- xidmət fasiləsinə,
- məlumat itkisinə,
- hüquqi məsuliyyətə,
- reputasiya itkisinə,
- müştəri etimadının azalmasına
səbəb ola bilər.
Post-quantum riski eyni şey deyil
Kvant kompüterlərinin gələcəkdə bu gün istifadə olunan bəzi public-key kriptoqrafiya sistemlərini təhdid edə bilməsi ehtimalı fərqli mövzudur. Bu, Quantinuum-un öz şəbəkəsinin hücuma məruz qalması ilə eyni risk deyil.
Bu səbəbdən iki anlayış ayrılmalıdır:
| Anlayış | Riskin istiqaməti |
|---|---|
| Korporativ cybersecurity | Quantinuum-un sistemlərinin hücuma məruz qalması |
| Quantum cryptography disruption | İnkişaf etmiş kvant kompüterlərinin mövcud kriptoqrafiyaya potensial təsiri |
SEC Risk Faktoru Gerçəkləşmiş Problem Deməkdirmi?
Xeyr. Risk faktorunun prospectus-da yer alması hadisənin baş verdiyi demək deyil. Securities disclosure sistemi baş vermiş problemlərlə yanaşı, gələcəkdə biznesə əhəmiyyətli təsir göstərə biləcək qeyri-müəyyənliklərin investora açıqlanmasını da məqsəd qoyur.
Bu səbəbdən:
“Şirkət bu riski açıqlayır” ≠ “bu risk baş verib”
fərqi qorunmalıdır.
Risk açıqlamasının dəyəri nədir?
Risk faktorları şirkəti kənardan təhlil edən tədqiqatçının normal şəraitdə görə bilməyəcəyi bəzi prioritetləri görünən edir.
Məsələn, şirkət eyni prospectus-da həm:
- texnoloji liderlik hədəfi,
- yüksək texniki performans,
- müştəri imkanları
haqqında danışarkən, digər tərəfdən:
- texnologiyanın kommersiya üstünlüyünə çevrilməyə biləcəyini,
- məhsulun heç miqyaslana bilməyə biləcəyini,
- zərərlərin davam edə biləcəyini
açıqlamaq məcburiyyətindədir.
Trautmanın tədqiqatının elmi dəyəri bu iki narrativi eyni sənəd üzərindən yanaşı oxuya bilməsidir.
Korporativ İdarəetmə Niyə Kvant Texnologiyasının Bir Hissəsi Kimi Nəzərdən Keçirilir?
Çünki kvant şirkətinin riskləri yalnız laboratoriya mühəndislərinin həll edə biləcəyi texniki mövzulardan ibarət deyil. Direktorlar şurası kapital istifadəsi, riskə nəzarət, daxili nəzarətlər, informasiya təhlükəsizliyi, maliyyə hesabatı, rəhbər təşviqləri və iri şirkət əməliyyatlarından məsuldur.
Board risk oversight
S-1-də direktorlar şurasının:
- ümumi risk idarəetmə siyasətlərini,
- risk idarəetmə strategiyasını,
- şirkətin üzləşdiyi ən mühüm riskləri,
- rəhbərliyin risk azaldılması tədbirlərini
nəzarətdə saxlaması nəzərdə tutulur.
Beləliklə, texniki kvant riskinin direktorlar şurasına çatmalı olan korporativ idarəetmə məsələsinə çevrildiyi görünür.
Caremark nəzarət məsuliyyəti nədir?
Tədqiqat Delaware corporate law daxilindəki Caremark nəzarət doktrinasını ayrıca nəzərdən keçirir.
Caremark kontekstində əsas sual direktorlar şurasının şirkət üçün “mission-critical” xarakterli riskləri izləyə biləcək ağlabatan informasiya və hesabat sistemləri qurub-qurmadığı və ciddi xəbərdarlıqları gözardı edib-etmədiyidir.
Mənbə bu doktrinanı xüsusilə cybersecurity governance baxımından müzakirə edir.
Lakin mühüm məhdudiyyət budur: məqalə Quantinuum direktorlar şurasının Caremark öhdəliyini pozduğunu demir. Müəllif mövcud hüquq doktrinasını yüksək texnologiya şirkətlərinin direktorlar şurasının qarşılaşa biləcəyi nəzarət məsuliyyəti kontekstində izah edir.
Direktorlar şurası komitələri
Mənbə qeydiyyat bəyanatında IPO-dan sonrakı əsas şura komitələri arasında:
- Audit Committee,
- Compensation Committee,
- Nominating and Corporate Governance Committee,
- Transaction Committee
yer alır.
Audit Committee nə edir?
Audit Committee-nin vəzifələri arasında:
- müstəqil auditoru nəzarətdə saxlamaq,
- maliyyə hesabatını izləmək,
- kritik accounting policy-ləri nəzərdən keçirmək,
- hüquqi və tənzimləyici uyğunluğu izləmək,
- risk assessment və risk-management siyasətlərini qiymətləndirmək,
- related-party əməliyyatlarını nəzərdən keçirmək,
- mühasibat və daxili nəzarət şikayətləri üçün anonim bildiriş mexanizmi yaratmaq
vardır.
Honeywell təsiri
Quantinuum 2021-də Honeywell Quantum Solutions ilə Cambridge Quantum-un birləşməsi nəticəsində yaradılmışdır. Mənbə dövründə Honeywell-in əhəmiyyətli pay sahibliyi və müəyyən nisbətlər qorunduğu müddətcə direktorlar şurasına namizəd irəli sürmə hüquqları vardır.
S-1-də həmçinin Honeywell-in müəyyən şərtlər altında Board və committee təmsilçilik hüquqlarını qoruya biləcəyi açıqlanır.
Bu struktur təkbaşına müsbət və ya mənfi idarəetmə nəticəsi deyil; investorun nəzarət, azlıq səhmdar təsiri və related-party əməliyyatları baxımından anlamalı olduğu korporativ razılaşmadır.
Tədqiqatın Metodu və Nəticələri
Tədqiqat dizaynı
Bu tədqiqat kəmiyyət empirik eksperimenti deyil. Metod əsasən doktrinal hüquq təhlili + SEC disclosure təhlili + korporativ idarəetmə ədəbiyyatı birləşməsidir.
Müəllifin əsas mənbə dəsti:
- Quantinuum Inc.-in Form S-1 qeydiyyat bəyanatı.
- NIST-in kvant hesablama izahları.
- SEC və securities-law mənbələri.
- Delaware corporate-law və Caremark ədəbiyyatı.
- Korporativ idarəetmə və cybersecurity governance tədqiqatları.
- İctimai texnologiya və sektor mənbələri.
Mənbə seçimində əsas məntiq
Məqalənin əsas məlumat obyekti şirkətin öz SEC açıqlama dilidir.
Müəllif qeydiyyat bəyanatını bir növ open-source corporate intelligence mənbəyi kimi istifadə edir. Şirkətin öz bəyanatları:
- hansı texnoloji darboğazları maddi hesab etdiyini,
- hansı təchizat zənciri asılılıqlarının mövcud olduğunu,
- hansı maliyyə risklərinin investora açıqlanmalı olduğunu,
- direktorlar şurasının hansı strukturla işləyəcəyini
göstərir.
Mənbənin seçim məhdudiyyəti
Müəllif Quantinuum S-1-in hamısını məqaləsində yenidən təqdim etmir. İlk qeydiyyat bəyanatı 45.000-dən çox risk açıqlama sözü ehtiva edən çox böyük sənəddir və tədqiqatda xüsusilə:
- kvant texnologiyası,
- maliyyə vəziyyəti,
- biznes və sektor riski,
- cybersecurity,
- corporate governance
baxımından daha geniş oxucu auditoriyası üçün vacib hesab edilən bölmələr seçilmişdir.
Tədqiqatın əsas nəticə strukturu
| Sahə | Mənbədə ortaya çıxan əsas dərs |
|---|---|
| Kvant texnologiyası | Texniki irəliləyişlə fault-tolerant və kommersiya miqyasına çatmaq arasında mühüm qeyri-müəyyənlik vardır. |
| Kommersiyalaşma | Texnoloji milestone-lar avtomatik olaraq davamlı gəlir və ya tələb yaratmır. |
| Maliyyələşdirmə | Yüksək AR-GE və davam edən zərərlər uzunmüddətli kapital ehtiyacı yarada bilər. |
| Supply chain | Kritik hissələr üçün məhdud təchizatçılar əməliyyat həssaslığı yarada bilər. |
| Cybersecurity | Sistem, məlumat və üçüncü tərəf infrastruktur asılılığı maddi korporativ risk yaradır. |
| IP | Patent, lisenziya və trade secret qorunması rəqabət qabiliyyəti baxımından vacibdir. |
| Human capital | Mütəxəssis kvant alimi və mühəndis istedadı strateji resursdur. |
| Governance | Board risk oversight yüksək texnologiya şirkətində texniki və maliyyə risklərini bir-birinə bağlayır. |
Tədqiqatın güclü tərəfləri
- Texnologiya şirkətinin öz məcburi risk açıqlamalarını birbaşa araşdırması.
- Kvant texnologiyası ilə securities law arasında əlaqə qurması.
- Texniki riskləri maliyyələşdirmə və korporativ idarəetmə ilə birlikdə nəzərdən keçirməsi.
- Cybersecurity riskini board oversight kontekstinə daşıması.
- İnvestora təqdim edilən “company story” ilə risk factor dilini eyni təhlildə müqayisə etməsi.
Tədqiqatın məhdudiyyətləri
- Tədqiqat yalnız bir şirkətin S-1 açıqlamasına fokuslanır.
- Quantinuum-un açıqladığı texnologiya iddialarını müstəqil laboratoriya eksperimenti ilə doğrulamır.
- Risk açıqlamalarının baş vermə ehtimalı kəmiyyətcə modelləşdirilmir.
- Risk faktorları tənzimləyici və hüquqi ehtiyat səbəbindən geniş yazıla bilər; hər risk eyni ehtimala malik deyil.
- Mənbə pre-publication draft-dır.
- S-1 sonradan SEC prosesində dəyişdirilə və ya yenilənə bilər.
- Tədqiqat Quantinuum səhmi üçün qiymətləndirmə və ya gəlir modeli təqdim etmir.
- IPO-dan sonrakı real kommersiya performansını sınaqdan keçirmir.
- Müəllifin “first-of-its-kind” xarakteristikası tədqiqatın öz ədəbiyyat mövqeləndirməsidir.
SEC qeydiyyat bəyanatı niyə elmi və texnoloji məlumat mənbəyi ola bilər?
Prospectus yalnız maliyyə hesabatı deyil. Xüsusilə dərin texnologiya şirkətlərində məcburi disclosure:
- texniki milestone-ları,
- məhsul asılılıqlarını,
- texnoloji qeyri-müəyyənliyi,
- kritik təchizatçıları,
- tənzimləmə riskini,
- cybersecurity asılılıqlarını
açıqlamaq məcburiyyətində qala bilər.
Bu səbəbdən Trautman SEC filings-i yalnız investor sənədi kimi deyil, inkişaf etməkdə olan texnologiya sektorunu anlamaq üçün açıq mənbəli korporativ məlumat deposu kimi qiymətləndirir.
Tədqiqat nə deyir?
Quantinuum-un SEC qeydiyyat bəyanatı kvant hesablamanın kommersiya gələcəyinin yalnız qubit sayı və ya gate fidelity kimi texniki göstəricilərlə qiymətləndirilə bilməyəcəyini göstərir. Fault tolerance, istehsal oluna bilmə, kapital ehtiyacı, supply chain, cloud dependence, cybersecurity, IP, əməkdaş bacarığı və board oversight eyni biznes sisteminin bir-biri ilə əlaqəli hissələridir.
Tədqiqat nə demir?
Məqalə Quantinuum səhmlərinin alınmalı və ya satılmalı olduğunu demir. Şirkətin uğurlu və ya uğursuz olacağını kəmiyyətcə proqnozlaşdırmır. S-1-də yazılan hər riskin baş verəcəyini fərz etmir. Şirkətin öz texnologiya iddialarını müstəqil elmi doğrulama kimi qəbul etmir. Həmçinin kvant kompüterlərinin klassik kompüterlərin hamısını əvəz edəcəyini də müdafiə etmir.
Mənbə və Metod Qeydi
Orijinal tədqiqat: Quantum Computing: Lessons From the Quantinuum Inc. Registration Statement
Müəllif: Lawrence J. Trautman.
Mənbə versiyası: Pre-Publication Draft.
Date Written: 3 İyun 2026.
SSRN nəşr tarixi: 24 İyun 2026.
SSRN DOI: 10.2139/ssrn.6875918
Mənbə növü: Hüquqi və korporativ idarəetmə təhlili / SSRN working paper.
Resenziya: Yüklənmiş versiya resenziyalı yekun jurnal nəşri kimi müəyyən edilməmişdir.
Lisenziya: All rights reserved; icazəsiz təkrar istifadə üçün açıq lisenziya verilməyib.
Maliyyələşdirmə: Self-funded.
Maraqlar toqquşması: None.
Əsas ilkin mənbə: Quantinuum Inc. Form S-1, SEC-yə 8 May 2026 tarixində təqdim edilmişdir.
SEC qeydiyyat statusu: Mənbə məqalə ilk 8 May 2026 S-1 açıqlamasını əsas götürür. Verianla-nın biblioqrafik doğrulamasında EDGAR qeydi istifadə edilmişdir.
Analitik metod: SEC issuer disclosure, securities law, Delaware corporate governance, Caremark oversight və cybersecurity governance ədəbiyyatının doktrinal qiymətləndirilməsi.
Əsas maliyyə mənbəyi: Şirkət tərəfindən prospectus daxilində açıqlanan tarixi maliyyə və əməliyyat məlumatları.
Əsas epistemik sərhəd: Şirkətin prospectus-da bildirdiyi texnologiya performansı, bazar mövqeyi və gələcəyə yönəlmiş gözləntilər “issuer disclosure” xarakterlidir. Verianla bu ifadələri müstəqil elmi doğrulama və ya investisiya proqnozu kimi istifadə etməyib.
Siyasi kontekst qeydi: Mənbə 2026-dakı federal kvant dəstək siyasətlərinə dair dövrün xəbər mənbələrini ayrıca müzakirə edir. Bu siyasi element Verianla məqaləsində texnologiya və disclosure nəticələrindən ayrı saxlanmış, siyasi qiymətləndirmə və ya siyasət seçimi yaradılmamışdır.
Müəllif hüququ metodu: Məqalənin və SEC sənədinin uzun risk mətnləri yenidən nəşr edilməyib. Risk sinifləri, maliyyə məlumatları və governance əlaqələri faktiki məzmun qorunmaqla müstəqil Azərbaycan dilində elmi-hüquqi narrativlə yenidən qurulub.
Verianla məzmun metodu: Bu Azərbaycan dilindəki mətn mənbə məqalənin cümlə-cümlə tərcüməsi deyil. Kvant texniki fonu, Form S-1-in informasiya funksiyası, şirkət maliyyələri, fault-tolerance riski, kommersiyalaşma, cybersecurity, IP, supply chain və board oversight əlaqələri mənbədə verilən sərhədlər daxilində öyrədici elmi nüvəyə çevrilmişdir. Mənbədə olmayan səhm dəyəri, şirkət uğuru ehtimalı və ya texnologiya nəticəsi əlavə edilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib