

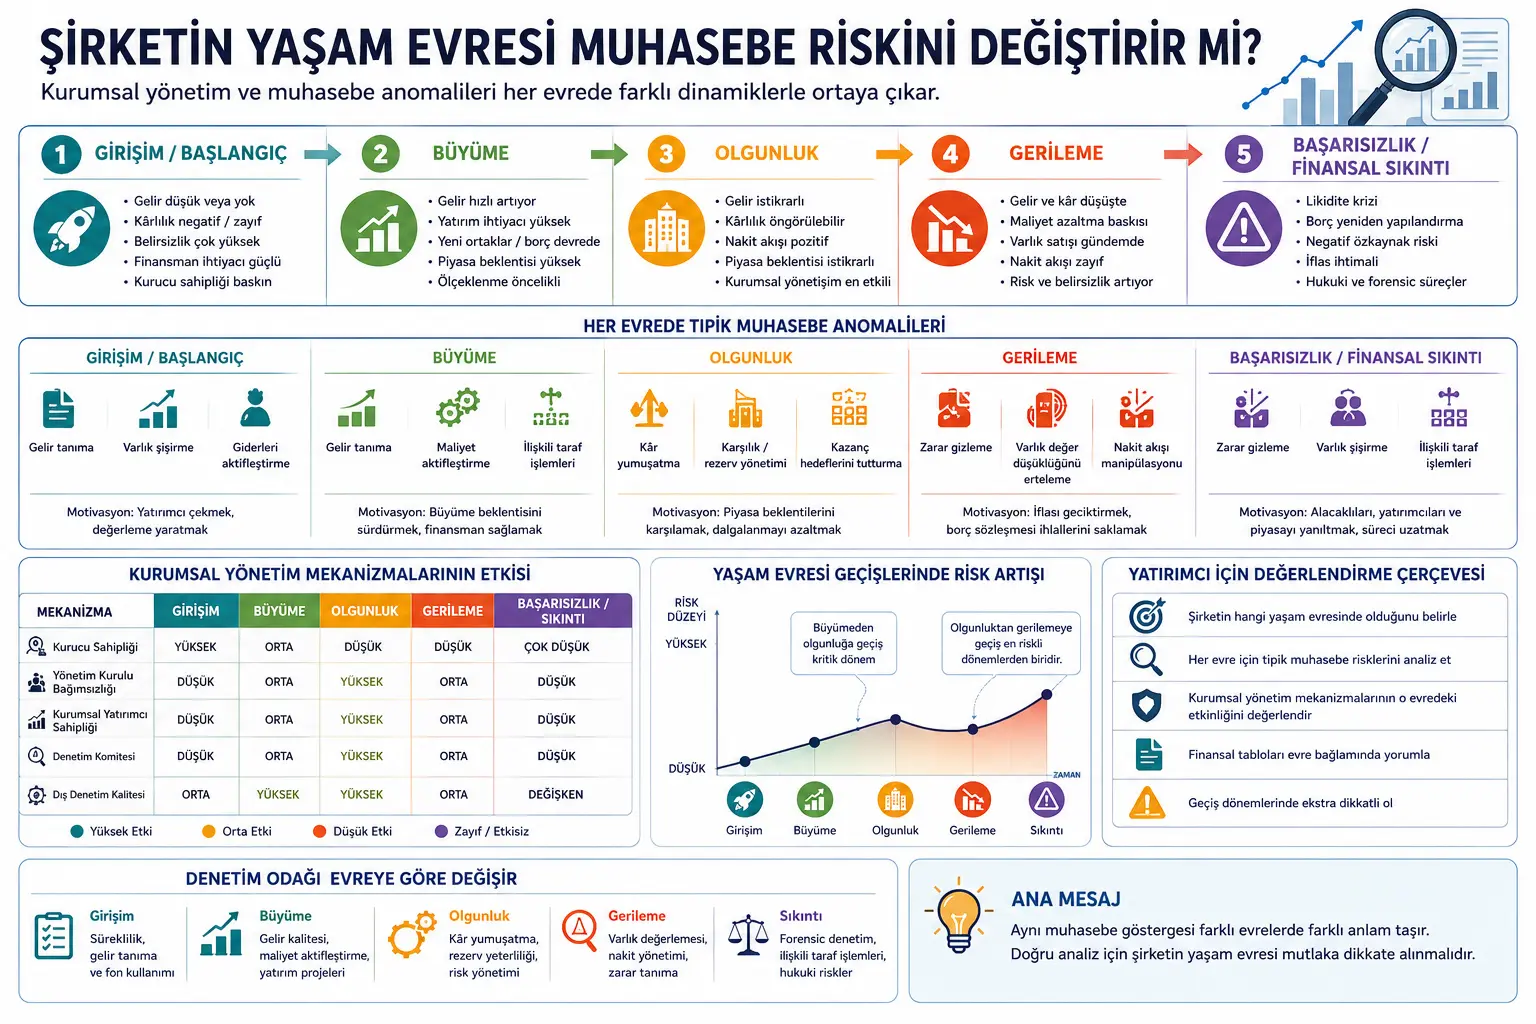
Kompaniyalar tug‘iladi, o‘sadi, yetuklikka erishadi, pasayishi mumkin va ayrimlari moliyaviy qiyinchilikka tushib, qayta tuzilish yoki muvaffaqiyatsizlik jarayoniga kirib qolishi mumkin. Bu bosqichlarning har biri turli boshqaruv, moliyalashtirish, audit va buxgalteriya xatarlarini keltirib chiqaradi. Shunga qaramay, ko‘plab tahlillar barcha kompaniyalarga bir xil korporativ boshqaruv mezonlari bilan qaraydi.
Ushbu maqola bunday yondashuv yetarli emasligini ta’kidlaydi. Masalan, endigina tashkil etilgan startapda mustaqil direktorlar kengashi yo‘qligi o‘z-o‘zicha katta anomaliya bo‘lmasligi mumkin; chunki asoschi egaligi va investor nazorati muhimroq bo‘lishi mumkin. Biroq xuddi shu tuzilma yetuk, ommaviy va yirik kompaniyada jiddiy korporativ boshqaruv zaifligidan darak berishi mumkin.
Maqola buxgalteriya anomaliyalari ham hayot sikli bosqichiga qarab o‘zgarishini ko‘rsatadi. Startap bosqichida daromadni tan olish va aktivlarni sun’iy kattalashtirish xatari oldinga chiqishi mumkin. O‘sish bosqichida kompaniya o‘sish kutilmalarini saqlab qolish uchun daromadlarni agressiv tarzda qayd etishi yoki ayrim xarajatlarni kapitalizatsiya qilishi mumkin. Yetuklikda foydani silliqlash va rezervlarni boshqarish muhimroq bo‘ladi. Pasayish va moliyaviy qiyinchilik davrida esa zararlarni yashirish, aktivlar qiymati pasayishini kechiktirish va aloqador tomonlar bilan operatsiyalar kattaroq xatar tug‘diradi.
Verianla o‘quvchisi uchun asosiy xulosa shuki: kompaniyani baholashda faqat moliyaviy koeffitsiyentlar, direktorlar kengashi tuzilmasi yoki auditor fikriga qarash yetarli emas. Bu ko‘rsatkichlar kompaniya qaysi hayot sikli bosqichida ekanligi bilan birga o‘qilishi kerak.
Muammo nimada?
Korporativ boshqaruv adabiyoti ko‘pincha “mustaqil direktorlar kengashi yaxshi”, “institutsional investor nazorati foydali”, “audit qo‘mitasi sifatni oshiradi” kabi umumiy xulosalarni beradi. Bu xulosalar ko‘p hollarda qimmatli; ammo barcha kompaniya turlariga bir xil tarzda qo‘llansa, chalg‘ituvchi bo‘lishi mumkin.
Yangi tashkil etilgan kompaniyaning ustuvor vazifasi omon qolish, ilk mijozlarni topish va moliyalashtirish manbasini topishdir. Bu bosqichda juda formal direktorlar kengashi tuzilmalari yoki og‘ir audit jarayonlari kompaniya tuzilishiga mos kelmasligi mumkin. O‘sish bosqichida kompaniya tez ko‘lamlanadi; daromad o‘sishi, investitsiya ehtiyoji va yangi hamkorlar bosimi kuchayadi. Yetuklikda esa asosiy masala samaradorlik, barqaror rentabellik va bozor kutilmalarini boshqarishdir. Pasayish davrida esa naqd pul tanqisligi, qarz shartnomalari, zararlarni yashirish va qayta tuzilish bosimi oldinga chiqadi.
Shu sababli bir xil buxgalteriya belgisi turli bosqichlarda turlicha ma’no anglatishi mumkin. O‘sish bosqichidagi kompaniyada yuqori investitsiya xarajatlari tabiiy bo‘lishi mumkin; pasayish bosqichidagi kompaniyada esa ayni band aktivlar sifati yoki naqd pul boshqaruvi nuqtai nazaridan sinchiklab tekshirilishi kerak. Xuddi shuningdek, kichik foyda og‘ishi yetuk kompaniyada kutilmalarni boshqarish signali bo‘lishi mumkin, erta bosqichdagi firmada esa tabiiy o‘zgaruvchanlik sifatida ko‘rilishi mumkin.
Maqola ko‘rib chiqadigan asosiy muammo shuki: korporativ boshqaruv mexanizmlarining samaradorligi va buxgalteriya anomaliyalarining ma’nosi kompaniyaning hayot sikli bosqichiga qarab qanday o‘zgaradi?
Usul nimani taklif qiladi?
Tadqiqot kompaniyalarni besh hayot sikli bosqichiga ajratadigan doira yaratadi:
1. Startap / boshlang‘ich bosqich: Daromad past, foyda manfiy yoki zaif, noaniqlik juda yuqori, moliyalashtirish ehtiyoji katta. Asoschi egaligi va investor nazorati formal korporativ boshqaruvdan ko‘ra muhimroq bo‘lishi mumkin.
2. O‘sish bosqichi: Daromad tez o‘sadi, investitsiya ehtiyoji ortadi, yangi hamkorlar yoki qarz moliyalashtirish ishga tushadi. Bu bosqichda daromadni tan olish, xarajatlarni kapitalizatsiya qilish va o‘sish kutilmalarini qo‘llab-quvvatlovchi buxgalteriya amaliyotlari alohida e’tibor talab qiladi.
3. Yetuklik bosqichi: Daromadlar barqarorroq, foydalar oldindan taxmin qilinadigan, naqd pul oqimi ijobiy bo‘ladi. Korporativ boshqaruv mexanizmlari aynan shu bosqichda eng ko‘rinadigan va eng amaliy holga keladi. Foydani silliqlash va rezervlarni boshqarish muhim xatar sohalaridir.
4. Pasayish bosqichi: Daromad va foyda pasayadi, xarajatlarni qisqartirish va aktivlarni sotish kun tartibiga chiqadi. Kompaniya zararlarni yashirish, aktivlar qiymati pasayishini kechiktirish yoki qarz shartnomasi buzilishlarini berkitish bosimiga duch kelishi mumkin.
5. Muvaffaqiyatsizlik / moliyaviy qiyinchilik bosqichi: Likvidlik inqirozi, manfiy o‘z kapitali, qarzni qayta tuzish yoki bankrotlik ehtimoli kun tartibiga chiqadi. Bu nuqtada an’anaviy korporativ boshqaruv ko‘pincha ta’sirini yo‘qotgan bo‘lishi mumkin; huquqiy jarayonlar, kreditor nazorati va sud/forensic auditi muhimroq bo‘ladi.
Maqola har bir bosqich uchun odatiy boshqaruv tuzilmasi, asosiy agentlik muammosi, axborot assimetriyasi darajasi, kutiladigan buxgalteriya anomaliyalari va tavsiya etiladigan audit markazini alohida baholaydi. Bu yondashuv kompaniyalarni yagona qolipga solish o‘rniga bosqichga bog‘liq tahlilni taklif qiladi.
Formulalar nimani anglatadi?
PDFda klassik matematik model formulalari yo‘q; tadqiqot ko‘proq konseptual doira, jadvallar va takliflar tuzilmasi orqali rivojlanadi. Quyidagi MathJax bloklari maqoladagi hayot sikli mantiqini sodda ko‘rsatish uchun tayyorlangan. Bular maqoladagi munosabatlar tuzilmasini tushuntiruvchi Verianla tahririy ko‘rsatmalaridir.
1. Korporativ boshqaruv samaradorligi hayot sikli bosqichiga bog‘liq
Bu ifoda korporativ boshqaruv mexanizmini yolg‘iz holda baholab bo‘lmasligini anglatadi. Bir xil direktorlar kengashi mustaqilligi startap bosqichida past ta’sir ko‘rsatishi, yetuklik bosqichida esa kuchli nazorat signali bo‘lishi mumkin. Shu sababli ta’sir kompaniya bosqichi bilan birga talqin qilinishi kerak.
2. Buxgalteriya anomaliyasi xatari bosqichga qarab o‘zgaradi
Bu yerda \(s\) kompaniyaning hayot sikli bosqichini ifodalaydi. Har bir bosqichda boshqaruv bosimi, axborot assimetriyasi va nazorat kuchi turlicha. O‘sish bosqichida o‘sishni davom ettirish bosimi, pasayish bosqichida esa zararni yashirish bosimi kuchliroq bo‘lishi mumkin.
3. O‘sish bosqichida daromad va kapitalizatsiya xatari
O‘sayotgan kompaniyalar tez daromad o‘sishini ko‘rsatishni istaydi. Shu sababli daromadlarni muddatidan oldin qayd etish, shartnoma daromadlarini agressiv talqin qilish yoki ayrim xarajatlarni xarajat sifatida emas, aktiv sifatida tan olish xatari ortishi mumkin.
4. Yetuklik bosqichida foydani silliqlash xatari
Yetuk kompaniyalardan bozor odatda barqaror foyda kutadi. Rahbariyat tahlilchilar kutilmalarini bajarmay qolmaslik yoki o‘zgaruvchanlikni kamaytirish uchun rezervlar, zaxiralar yoki davriy xarajatlardan foydalanib foydani silliqroq ko‘rsatishga urinishi mumkin.
5. Pasayish va qiyinchilik bosqichida zararlarni yashirish xatari
Pasayayotgan kompaniyalarda zararlarni o‘z vaqtida tan olish rahbariyat uchun qiyin bo‘lishi mumkin. Aktivlar qiymati pasayishi kechiktirilishi, zararlar yashirilishi yoki aloqador tomonlar bilan operatsiyalar orqali kompaniyaning haqiqiy holati xiralashtirilishi mumkin.
6. Hayot sikli bosqichiga ko‘ra investor bahosi
Investor faqat moliyaviy hisobotga qaramasligi kerak. Bir xil moliyaviy natija kompaniyaning bosqichiga qarab turlicha ma’no anglatishi mumkin. Shu bois moliyaviy ko‘rsatkichlar, korporativ boshqaruv, audit sifati va hayot sikli birgalikda baholanishi kerak.
7. O‘tish davrlarida xatar ortishi
Maqolaning muhim xabarlaridan biri bosqichlar orasidagi o‘tishlar xavfli ekanidir. O‘sishdan yetuklikka yoki yetuklikdan pasayishga o‘tishda kompaniyaning eski boshqaruv va hisobot odatlari yangi xatarlarga moslasha olmasligi mumkin.
Grafik, jadval va sxemaning asosiy xabari
1–2-betlardagi hayot sikli bosqichlari jadvali: Jadval kompaniyalarni startap, o‘sish, yetuklik, pasayish va moliyaviy qiyinchilik bosqichlariga ajratadi. Har bir bosqich uchun daromad darajasi, rentabellik, noaniqlik va asosiy qiyinchiliklar ko‘rsatilgan. Asosiy xabar shuki, kompaniyalarni bir xil moliyaviy va boshqaruv mantiqi bilan baholab bo‘lmaydi.
2-betdagi hayot sikli o‘lchovlari jadvali: Savdo o‘sishi, rentabellik, investitsiya ehtiyoji, naqd pul oqimi, noaniqlik va tashkiliy tuzilma bosqichlar bo‘yicha solishtiriladi. Startapda noaniqlik juda yuqori va naqd pul oqimi manfiy; o‘sishda investitsiya ehtiyoji juda katta; yetuklikda rentabellik va naqd pul oqimi barqarorroq; pasayishda savdo va foyda tushadi. Ushbu jadval buxgalteriya xatarlari nega bosqichga qarab o‘zgarishini ko‘rsatadi.
3-betdagi agentlik muammosi jadvali: Startapda asosiy muammo asoschi-rahbar bilan tashqi investor o‘rtasida. O‘sishda menejerlar bilan yangi aksiyadorlar o‘rtasidagi axborot farqi kattalashadi. Yetuklikda tarqoq aksiyadorlar bilan menejerlar o‘rtasidagi klassik agentlik muammosi oldinga chiqadi. Pasayishda esa menejerlar, aksiyadorlar va kreditorlar o‘rtasidagi taranglik kuchayadi.
3-betdagi buxgalteriya anomaliyalari jadvali: Jadval har bir bosqichda kutiladigan buxgalteriya anomaliyasi va uning motivatsiyasini ko‘rsatadi. Startapda daromadni tan olish va aktivlarni sun’iy kattalashtirish investor jalb qilish maqsadida yuzaga kelishi mumkin. O‘sishda daromadni tan olish va xarajatlarni kapitalizatsiya qilish baholashni qo‘llab-quvvatlashi mumkin. Yetuklikda daromadni silliqlash va rezervlarni boshqarish kutilmalarni bajarish uchun ishlatilishi mumkin. Pasayishda aktivlar qiymati pasayishini kechiktirish va zararlarni yashirish bankrotlikni kechiktirish maqsadini ko‘zlashi mumkin.
6-betdagi yetuklik bosqichi jadvali: Yetuk kompaniyalarda daromadni silliqlash, rezerv/zaxiralarni boshqarish va maqsad ko‘rsatkichlarga erishishga qaratilgan foyda boshqaruvi oldinga chiqadi. Ushbu jadval klassik korporativ boshqaruv tadqiqotlarining ko‘pi nega yetuk kompaniyalarga ko‘proq mos kelishini tushuntiradi: mustaqil direktorlar kengashi, institutsional investor va audit qo‘mitasi kabi mexanizmlar aynan shu bosqichda eng kuchli ishlaydi.
7-betdagi pasayish bosqichi jadvali: Pasayayotgan kompaniyalarda zararlarni yashirish va aktivlar qiymati pasayishini kechiktirish yuqori xatarli anomaliyalar sifatida ko‘rsatiladi. Asosiy xabar shuki, pasayish davridagi buxgalteriya manipulyatsiyasi faqat foydani chiroyli ko‘rsatish bilan bog‘liq emas; u ko‘pincha qarz shartnomasi buzilishini, qayta tuzilish ehtiyojini yoki muvaffaqiyatsizlikni kechiktirish maqsadini ko‘zlaydi.
8-betdagi moliyaviy qiyinchilik jadvali: Muvaffaqiyatsizlik bosqichida zararlarni yashirish va aktivlarni sun’iy kattalashtirish juda yuqori xatarli deb baholanadi, aloqador tomonlar bilan operatsiyalar ham yuqori xatar sohasi sifatida keltiriladi. Bu bosqichda an’anaviy korporativ boshqaruv ko‘pincha ta’sirini yo‘qotishi va huquqiy/forensic jarayonlar muhimroq bo‘lishi ta’kidlanadi.
8-betdagi boshqaruv mexanizmlari xulosasi: Direktorlar kengashi mustaqilligi, institutsional investor egaligi, audit qo‘mitasi va tashqi audit sifati yetuklik bosqichida yuqori samaradorlikka ega. Asoschi egaligi va menejer egaligi esa erta bosqichlarda kuchliroq manfaatlarni moslashtirish mexanizmi bo‘lishi mumkin. Asosiy xabar: boshqaruv sifati bosqichga qarab o‘lchanishi kerak.
Tajribalar qanday o‘tkazilgan?
Ushbu tadqiqot yangi ma’lumotlar to‘plami bilan bevosita regressiya yoki mashinaviy o‘rganish tajribasini o‘tkazmaydi. Buning o‘rniga korporativ boshqaruv va buxgalteriya anomaliyalari adabiyotini kompaniya hayot sikli yondashuvi orqali qayta talqin qiladi.
Matnda qo‘llangan usulni uch qismga ajratish mumkin:
1. Hayot sikli tasnifi: Kompaniyalar startap, o‘sish, yetuklik, pasayish va moliyaviy qiyinchilik bosqichlariga ajratiladi. Har bir bosqichning savdo o‘sishi, rentabellik, naqd pul oqimi, investitsiya ehtiyoji va noaniqlik xususiyatlari tushuntiriladi.
2. Bosqichga ko‘ra xatarlarni moslashtirish: Har bir hayot sikli bosqichi uchun kutiladigan agentlik muammosi, axborot assimetriyasi darajasi, buxgalteriya anomaliyasi turi va korporativ boshqaruv samaradorligi alohida baholanadi.
3. Fors tilidagi hujjat topilmalarini qayta talqin qilish: Maqola tegishli fors tilidagi hujjatda keltirilgan biznes muvaffaqiyatsizligi, korporativ boshqaruv, foydani boshqarish, audit va buxgalteriya anomaliyasi topilmalarini hayot sikli kontekstida baholaydi. Ayniqsa, ommaviy kompaniyalar tanlanmalari ko‘pincha yetuk kompaniyalardan iborat bo‘lishini va shu sababli bu topilmalarni startap, o‘sish yoki keskin pasayish bosqichidagi kompaniyalarga to‘g‘ridan-to‘g‘ri ko‘chirish mumkin emasligini ta’kidlaydi.
Shu sababli tadqiqot bevosita empirik natija ishlab chiqarishdan ko‘ra tadqiqotchilar, menejerlar, investorlar, auditorlar va tartibga soluvchilar uchun hayot sikliga sezgir tahlil doirasini taklif qiladi.
Natijalar nimani ko‘rsatadi?
1. Korporativ boshqaruv hamma joyda bir xil ishlamaydi. Mustaqil direktorlar kengashi, audit qo‘mitasi va institutsional investor nazorati eng kuchli ta’sirni yetuk kompaniyalarda ko‘rsatadi. Erta bosqichdagi kompaniyalarda asoschi egaligi va venchur kapital nazorati mazmunliroq bo‘lishi mumkin.
2. Buxgalteriya anomaliyalarining motivatsiyasi bosqichga qarab o‘zgaradi. Startapda investor jalb qilish bosimi, o‘sishda baholashni saqlab qolish bosimi, yetuklikda barqaror foyda ko‘rsatish bosimi, pasayishda esa zarar va moliyaviy qiyinchilikni yashirish bosimi oldinga chiqadi.
3. Yetuk kompaniyalarga oid topilmalarni barcha kompaniyalarga umumlashtirish kerak emas. Ommaviy kompaniyalardan tuzilgan ko‘plab tanlanmalar tabiiy ravishda yetukroq firmalarni o‘z ichiga oladi. Shu sababli bunday tanlanmalardan olingan korporativ boshqaruv xulosalarini yangi tashkil etilgan yoki og‘ir qiyinchilikdagi firmalarga aynan ko‘chirib qo‘llash kerak emas.
4. O‘tish davrlari eng xatarli sohalardan biridir. O‘sishdan yetuklikka yoki yetuklikdan pasayishga o‘tishda kompaniyaning hisobot va boshqaruv tizimi yangi voqelikka moslasha olmasa, buxgalteriya anomaliyasi xatari ortishi mumkin.
5. Audit markazi bosqichga qarab o‘zgarishi kerak. Startapda faoliyatning uzluksizligi va daromadni tan olish, o‘sishda daromad hamda xarajatlarni kapitalizatsiya qilish, yetuklikda foydani silliqlash va rezervlar yetarliligi, pasayishda aktivlarni baholash va zararlarni tan olish, moliyaviy qiyinchilikda esa forensic audit muhimroq bo‘ladi.
6. Investor tahlili hayot sikli kontekstisiz to‘liq bo‘lmaydi. Bir xil ko‘rsatkich turli bosqichda turlicha xatar ma’nosini anglatishi mumkin. Shu sababli investor faqat kompaniya rentabelligiga emas, u qaysi bosqichda ekaniga va shu bosqichda qanday anomaliyalar kutilishi mumkinligiga ham qarashi kerak.
Bu nega muhim?
Ushbu tadqiqot ayniqsa biznes olami, investorlar, auditorlar va menejerlar uchun qimmatlidir. Chunki kompaniyalarni baholashda yagona korporativ boshqaruv nazorat ro‘yxatidan foydalanish ko‘pincha oson, ammo yetarli bo‘lmagan usuldir.
Startap kompaniyada kichik direktorlar kengashi, asoschining kuchli ta’siri yoki formal audit qo‘mitasining yo‘qligi tabiiy bo‘lishi mumkin. Biroq xuddi shu tuzilma ommaviy, yetuk va yirik kompaniyada jiddiy zaiflik bo‘lishi mumkin. Demak, yaxshi boshqaruv kompaniyaning yoshi, ko‘lami, moliyalashtirish tuzilmasi va xatar bosqichiga qarab mazmun kasb etadi.
Buxgalteriya tomonida ham shunga o‘xshash holat mavjud. O‘sayotgan kompaniyada debitorlik qarzlarining keskin oshishi yoki daromadni agressiv qayd etish o‘sish bosimining natijasi bo‘lishi mumkin va sinchiklab tekshirilishi kerak. Yetuk kompaniyada kichik, ammo muntazam ravishda foyda maqsadiga erishish foydani silliqlash signali bo‘lishi mumkin. Pasayayotgan kompaniyada esa aktivlar qiymati pasayishini kechiktirish yoki zararlarni yashirish biznes muvaffaqiyatsizligini kechroq aniqlashga olib kelishi mumkin.
Kichik va o‘rta korxonalar uchun ham bu doira muhim. Kompaniya o‘sar ekan, asoschi hamma narsani nazorat qiladigan davrdan professional boshqaruvga o‘tish zarur. Bu o‘tish amalga oshirilmasa, moliyaviy hisobot sifati pasayishi, ichki nazorat zaiflashishi va kompaniya kattalashgani sari xatarlar ko‘rinmay qolishi mumkin.
E’tibor berish kerak bo‘lgan jihatlar
1. Ushbu tadqiqot investitsiya tavsiyasi emas. Hayot sikli tahlili investitsiya qarorini o‘z-o‘zicha belgilamaydi. Moliyaviy holat, sektor, boshqaruv sifati, makroiqtisodiyot, qarz tuzilmasi va bozor sharoitlari birgalikda baholanishi kerak.
2. Maqola konseptual doiraga ko‘proq tayanadi. U yangi ma’lumotlar to‘plamida bevosita sinovdan o‘tkazilgan keng empirik modelni taqdim etmaydi. Shu sababli takliflar kelajakdagi empirik tadqiqotlarda batafsilroq sinovdan o‘tkazilishi kerak.
3. Hayot sikli bosqichini tasniflash oson emas. Kompaniya bir vaqtning o‘zida ayrim sohalarda o‘sish, boshqa sohalarda yetuklik yoki pasayish belgilarini ko‘rsatishi mumkin. Faqat kompaniya yoshi bosqichni aniqlash uchun yetarli emas.
4. Anomaliyalar har doim ham qasddan qilingan manipulyatsiya emas. Ayrim buxgalteriya og‘ishlari prognoz xatosi, tez o‘sish, sektor xususiyati yoki murakkab shartnoma tuzilmasidan kelib chiqishi mumkin. Qasddan yomon niyat borligini da’vo qilish uchun qo‘shimcha dalil zarur.
5. Yetuk kompaniyalarga asoslangan topilmalarni umumlashtirishda ehtiyot bo‘lish kerak. Ommaviy va muntazam hisobot beradigan kompaniyalar ko‘pincha tanlanmalarda ustun bo‘ladi. Yangi tashkil etilgan yoki moliyaviy qiyinchilikdagi xususiy kompaniyalar boshqacha dinamikaga ega bo‘lishi mumkin.
6. Tartibga solish yondashuvi ham bosqichga qarab ko‘rib chiqilishi kerak. Kichik va yosh kompaniyalarga haddan tashqari og‘ir formal boshqaruv yukini qo‘yish o‘sishni qiyinlashtirishi mumkin; yirik va yetuk kompaniyalarda esa zaif nazorat jiddiy bozor xatarini keltirib chiqarishi mumkin.
Xatarli soha bo‘yicha eslatma: Mavzu moliyaviy hisobot, kompaniya muvaffaqiyatsizligi va investor baholashi bilan bog‘liq. Ushbu maqola investitsiya tavsiyasi emas. Bu yerda bayon etilgan hayot sikli va buxgalteriya anomaliyasi doirasi muayyan kompaniya aksiyasini sotib olish, sotish yoki ushlab turish tavsiyasi sifatida qo‘llanmasligi kerak.
Umumiy baho: Maqola biznes olami uchun muhim jihatga e’tibor qaratadi: kompaniyalar har bir davrda bir xil xatarlarga ega emas. Yangi tashkil etilgan kompaniyaning buxgalteriya xatari bilan yetuk kompaniyaning buxgalteriya xatari bir xil emas. O‘sish davridagi daromad hisoblash xatari, yetuklik davridagi foydani silliqlash xatari yoki pasayish davridagi zararlarni yashirish xatari turlicha baholanishi kerak. Shu sababli korporativ boshqaruv va audit mexanizmlari ham kompaniyaning hayot sikli bosqichiga qarab o‘zgarishi kerak.
Xulosa
Ushbu maqola korporativ boshqaruv va buxgalteriya anomaliyalarini statik emas, dinamik doirada o‘qishimiz kerakligini ko‘rsatadi. Kompaniyalar vaqt o‘tishi bilan o‘zgaradi; boshqaruv muammolari, moliyalashtirish ehtiyojlari, axborot assimetriyasi va buxgalteriya manipulyatsiyasi motivatsiyalari ham shu o‘zgarishga qarab farqlanadi.
Startap bosqichida asoschi egaligi va investor nazorati muhimroq bo‘lishi mumkin. O‘sish bosqichida daromadni tan olish va xarajatlarni kapitalizatsiya qilish xatari ortadi. Yetuklikda klassik korporativ boshqaruv mexanizmlari eng kuchli ta’sirni ko‘rsatadi; biroq bu safar foydani silliqlash va rezervlarni boshqarish kuzatilishi kerak. Pasayishda zararlarni yashirish va aktivlar qiymati pasayishini kechiktirish kritik holga keladi. Muvaffaqiyatsizlik bosqichida esa an’anaviy boshqaruv mexanizmlari ko‘pincha yetarli bo‘lmay qoladi va huquqiy/forensic jarayonlar oldinga chiqadi.
Verianla o‘quvchisi uchun asosiy xulosa shuki: kompaniyaning buxgalteriya sifati va korporativ boshqaruvini baholashda “yaxshi boshqaruv bormi?” degan savolning o‘zi yetarli emas. To‘g‘riroq savol shunday: bu kompaniya qaysi hayot sikli bosqichida va shu bosqich uchun to‘g‘ri boshqaruv, audit hamda buxgalteriya nazorati mexanizmlariga egami?
Manba va usul haqida eslatma
Ushbu maqola “Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle” nomli PDF asosida tayyorlangan original o‘zbekcha tahririy mazmundir. Matn so‘zma-so‘z tarjima emas; tadqiqotdagi muammo, nazariy doira, hayot sikli jadvallari, buxgalteriya anomaliyasi xatarlari, korporativ boshqaruv tavsiyalari va cheklovlar soddalashtirib bayon qilingan.
Bu ko‘rsatmalar maqoladagi munosabatlar mantiqini tushuntirish uchun berilgan; ularni yangi empirik model natijasi sifatida talqin qilmaslik kerak.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan