

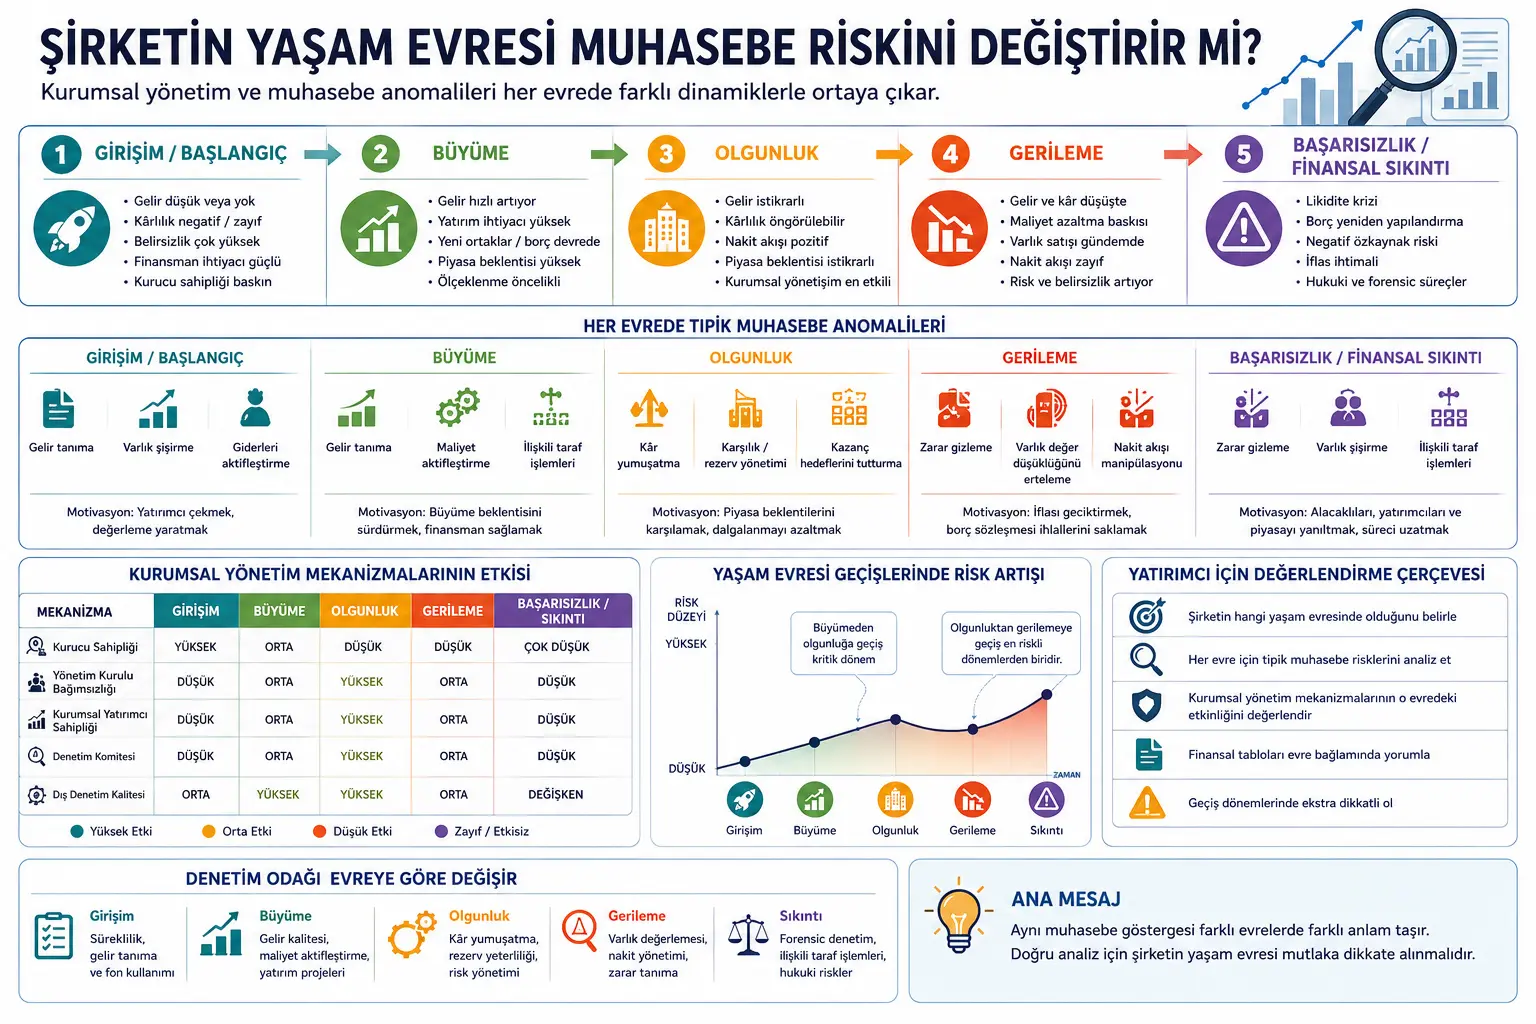
Ширкатҳо ба вуҷуд меоянд, рушд мекунанд, ба камол мерасанд, метавонанд таназзул ёбанд ва баъзеашон ба мушкилоти молиявӣ дучор шуда, ба бозсозӣ ё нокомӣ кашида шаванд. Ҳар яке аз ин марҳилаҳо хавфҳои гуногуни идоракунӣ, маблағгузорӣ, аудит ва муҳосибиро доранд. Бо вуҷуди ин, бисёр таҳлилҳо ба ҳамаи ширкатҳо бо меъёрҳои яксони идоракунии корпоративӣ менигаранд.
Ин мақола бар он аст, ки чунин равиш нопурра мебошад. Масалан, набудани шӯрои директорони мустақил дар як стартапи навтаъсис худ аз худ аномалияи ҷиддӣ набошад ҳам, зеро моликияти муассис ва назорати сармоягузор метавонанд муҳимтар бошанд. Аммо ҳамин сохтор дар як ширкати бузурги оммавӣ ва бакамолрасида метавонад аз заъфи ҷиддии идоракунии корпоративӣ шаҳодат диҳад.
Мақола нишон медиҳад, ки аномалияҳои муҳосибӣ низ вобаста ба марҳилаи ҳаёт тағйир меёбанд. Дар марҳилаи оғоз хавфи эътирофи даромад ва аз ҳад зиёд нишон додани дороиҳо барҷаста мешавад. Дар марҳилаи рушд ширкат метавонад барои нигоҳ доштани интизориҳои афзоиш даромадро хашин сабт кунад ё баъзе хароҷотро сармояӣ намояд. Дар камолот ҳамворсозии фоида ва идоракунии захираҳо муҳимтар мегарданд. Дар давраи таназзул ва мушкилоти молиявӣ бошад, пинҳон кардани зиён, ба таъхир андохтани коҳиши арзиши дороиҳо ва муомилаҳои ҷонибҳои вобаста хавфи бештар доранд.
Паёми асосӣ барои хонандаи Verianla чунин аст: ҳангоми арзёбии ширкат танҳо дидани таносубҳои молиявӣ, сохтори шӯрои директорон ё хулосаи аудитор кофӣ нест. Ин нишондиҳандаҳо бояд ҳамроҳ бо марҳилаи ҳаёти ширкат хонда шаванд.
Мушкилот чист?
Адабиёти идоракунии корпоративӣ аксаран натиҷаҳои умумие чун «шӯрои директорони мустақил хуб аст», «назорати сармоягузори институтсионалӣ муфид аст» ва «кумитаи аудит сифатро боло мебарад» пешниҳод мекунад. Ин натиҷаҳо дар бисёр ҳолатҳо арзишманданд, аммо агар ба ҳамаи навъҳои ширкат яксон татбиқ шаванд, метавонанд гумроҳкунанда бошанд.
Авлавияти ширкати навтаъсис зинда мондан, ҷалби муштариёни аввал ва ёфтани маблағгузорӣ аст. Дар ин марҳила сохторҳои хеле расмии шӯрои директорон ё равандҳои сангини аудит шояд ба табиати ширкат мувофиқ набошанд. Дар марҳилаи рушд ширкат босуръат миқёспазир мешавад; афзоиши даромад, ниёз ба сармоягузорӣ ва фишори шарикони нав зиёд мегарданд. Дар камолот масъалаи асосии ширкат самаранокӣ, даромаднокии устувор ва идора кардани интизориҳои бозор аст. Дар давраи таназзул бошад, камбуди нақд, шартномаҳои қарзӣ, пинҳон кардани зиён ва фишори бозсозӣ пеш меоянд.
Аз ин рӯ, як аломати муҳосибӣ дар марҳилаҳои гуногун метавонад маъноҳои гуногун дошта бошад. Хароҷоти зиёди сармоягузорӣ дар ширкати рӯ ба рушд метавонад табиӣ бошад, аммо дар ширкати давраи таназзул ҳамин модда бояд аз нигоҳи сифати дороиҳо ё идоракунии нақд бодиққаттар баррасӣ шавад. Ба ҳамин тартиб, каҷравии хурди фоида дар ширкати бакамолрасида метавонад нишонаи идоракунии интизориҳо бошад, вале дар ширкати марҳилаи ибтидоӣ ҳамчун ноустувории табиӣ дида шавад.
Мушкилоти асосии мақола чунин аст: самаранокии механизмҳои идоракунии корпоративӣ ва маънои аномалияҳои муҳосибӣ вобаста ба марҳилаи давраи ҳаёти ширкат чӣ гуна тағйир меёбанд?
Усул чӣ пешниҳод мекунад?
Таҳқиқот чаҳорчӯбае месозад, ки ширкатҳоро ба панҷ марҳилаи ҳаёт ҷудо мекунад:
1. Марҳилаи соҳибкорӣ / оғоз: Даромад паст, фоида манфӣ ё заиф, номуайянӣ хеле баланд ва ниёз ба маблағгузорӣ зиёд аст. Моликияти муассис ва назорати сармоягузор метавонанд аз идоракунии расмии корпоративӣ муҳимтар бошанд.
2. Марҳилаи рушд: Даромад босуръат меафзояд, ниёз ба сармоягузорӣ боло меравад ва шарикони нав ё маблағгузории қарзӣ ворид мешаванд. Дар ин марҳила эътирофи даромад, сармояигардонии хароҷот ва амалияҳои муҳосибие, ки интизориҳои рушдро дастгирӣ мекунанд, таваҷҷуҳи махсус мехоҳанд.
3. Марҳилаи камолот: Даромад устувортар, фоида пешгӯишаванда ва гардиши нақд мусбат аст. Механизмҳои идоракунии корпоративӣ дар ин марҳила намоёнтар ва амалитар мешаванд. Ҳамворсозии фоида ва идоракунии захираҳо соҳаҳои муҳими хавфанд.
4. Марҳилаи таназзул: Даромад ва фоида коҳиш меёбанд, кам кардани хароҷот ва фурӯши дороиҳо ба рӯзнома меоянд. Ширкат метавонад бо фишори пинҳон кардани зиён, ба таъхир андохтани коҳиши арзиши дороиҳо ё пӯшонидани вайронкунии шартҳои қарзӣ рӯ ба рӯ шавад.
5. Марҳилаи нокомӣ / мушкилоти молиявӣ: Буҳрони пардохтпазирӣ, сармояи худии манфӣ, бозсозии қарз ё эҳтимоли муфлисшавӣ ба миён меояд. Дар ин нуқта идоракунии анъанавии корпоративӣ аксаран таъсири худро аз даст медиҳад; равандҳои ҳуқуқӣ, назорати қарздиҳандагон ва аудити судӣ/forensic муҳимтар мешаванд.
Мақола барои ҳар марҳила сохтори маъмулии идоракунӣ, масъалаи асосии намояндагӣ, сатҳи асимметрияи иттилоот, аномалияҳои интизории муҳосибӣ ва самти тавсияшавандаи аудитро алоҳида арзёбӣ мекунад. Ин равиш ба ҷойи дар як қолаб ҷой додани ширкатҳо таҳлили вобаста ба марҳиларо пешниҳод менамояд.
Формулаҳо чиро мефаҳмонанд?
Дар PDF формулаҳои классикии модели математикӣ вуҷуд надоранд; таҳқиқот бештар бо чаҳорчӯбаи консептуалӣ, ҷадвалҳо ва сохтори пешниҳоди назария пеш меравад. Блокҳои зерини MathJax барои ба таври сода нишон додани мантиқи давраи ҳаёт дар мақола омода шудаанд. Онҳо намоишҳои таҳририи Verianla мебошанд, ки сохтори робитаҳои мақоларо шарҳ медиҳанд.
1. Самаранокии идоракунии корпоративӣ ба марҳилаи ҳаёт вобаста аст
Ин ифода мефаҳмонад, ки механизми идоракунии корпоративиро наметавон танҳо арзёбӣ кард. Ҳамон мустақилияти шӯрои директорон дар марҳилаи оғоз метавонад таъсири кам дошта бошад, аммо дар марҳилаи камолот нишонаи қавии назорат бошад. Аз ин рӯ, таъсир бояд ҳамроҳ бо марҳилаи ширкат хонда шавад.
2. Хавфи аномалияи муҳосибӣ вобаста ба марҳила тағйир меёбад
Дар ин ҷо \(s\) марҳилаи ҳаёти ширкатро ифода мекунад. Дар ҳар марҳила фишори идоракунӣ, асимметрияи иттилоот ва қувваи назорат гуногунанд. Дар марҳилаи рушд фишори нигоҳ доштани афзоиш ва дар марҳилаи таназзул фишори пинҳон кардани зиён метавонад бештар бошад.
3. Хавфи даромад ва сармояигардонӣ дар марҳилаи рушд
Ширкатҳои рӯ ба рушд мехоҳанд афзоиши босуръати даромадро нишон диҳанд. Аз ин рӯ, хавфи пеш аз муҳлат сабт кардани даромад, тафсири хашини даромади шартномаҳо ё ба ҷойи хароҷот ҳамчун дороӣ сабт кардани баъзе хароҷот метавонад зиёд шавад.
4. Хавфи ҳамворсозии фоида дар марҳилаи камолот
Бозор одатан аз ширкатҳои бакамолрасида фоидаи устуворро интизор аст. Роҳбарият метавонад барои аз даст надодани интизориҳои таҳлилгарон ё кам кардани тағйирёбӣ аз таъминот, захираҳо ё хароҷоти даврӣ истифода бурда, фоидаро ҳамвортар нишон диҳад.
5. Хавфи пинҳон кардани зиён дар марҳилаи таназзул ва мушкилот
Барои роҳбарияти ширкатҳои рӯ ба таназзул сари вақт эътироф кардани зиён душвор буда метавонад. Коҳиши арзиши дороиҳо ба таъхир андохта, зиён пинҳон ё ҳолати воқеии ширкат тавассути муомилаҳои ҷонибҳои вобаста норавшан карда мешавад.
6. Арзёбии сармоягузор вобаста ба марҳилаи ҳаёт
Сармоягузор набояд танҳо ба ҳисоботи молиявӣ нигарад. Як натиҷаи молиявӣ вобаста ба марҳилаи ширкат метавонад маънои дигар дошта бошад. Бинобар ин, молия, идоракунии корпоративӣ, сифати аудит ва давраи ҳаёт бояд якҷоя арзёбӣ шаванд.
7. Афзоиши хавф дар давраҳои гузариш
Яке аз паёмҳои муҳими мақола ин аст, ки гузариш байни марҳилаҳо хатарнок аст. Ҳангоми гузариш аз рушд ба камолот ё аз камолот ба таназзул одатҳои пешинаи идоракунӣ ва ҳисоботдиҳии ширкат метавонанд ба хавфҳои нав мутобиқ нашаванд.
Паёми асосии график, ҷадвал ва схема
Ҷадвали марҳилаҳои ҳаёт дар саҳифаҳои 1–2: Ҷадвал ширкатҳоро ба марҳилаҳои оғоз, рушд, камолот, таназзул ва мушкилоти молиявӣ ҷудо мекунад. Барои ҳар марҳила сатҳи даромад, даромаднокӣ, номуайянӣ ва мушкилоти асосӣ нишон дода шудаанд. Паёми асосӣ ин аст, ки ширкатҳоро бо як мантиқи молиявӣ ва идоракунӣ арзёбӣ кардан мумкин нест.
Ҷадвали андозаҳои давраи ҳаёт дар саҳифаи 2: Афзоиши фурӯш, даромаднокӣ, ниёз ба сармоягузорӣ, гардиши нақд, номуайянӣ ва сохтори ташкилӣ дар марҳилаҳо муқоиса мешаванд. Дар оғоз номуайянӣ хеле баланд ва гардиши нақд манфӣ аст; дар рушд ниёз ба сармоягузорӣ хеле зиёд аст; дар камолот даромаднокӣ ва гардиши нақд устувортаранд; дар таназзул фурӯш ва фоида коҳиш меёбанд. Ин ҷадвал нишон медиҳад, ки чаро хавфҳои муҳосибӣ вобаста ба марҳила тағйир мекунанд.
Ҷадвали масъалаи намояндагӣ дар саҳифаи 3: Дар оғоз масъалаи асосӣ миёни муассис-роҳбар ва сармоягузори беруна аст. Дар рушд фарқи иттилоот байни роҳбарон ва саҳмдорони нав меафзояд. Дар камолот масъалаи классикии намояндагӣ миёни саҳмдорони пароканда ва роҳбарон пеш меояд. Дар таназзул бошад, таниш миёни роҳбарон, саҳмдорон ва қарздиҳандагон зиёд мешавад.
Ҷадвали аномалияҳои муҳосибӣ дар саҳифаи 3: Ҷадвал аномалияи интизории муҳосибӣ ва ангезаи онро дар ҳар марҳила нишон медиҳад. Дар оғоз эътирофи даромад ва аз ҳад зиёд нишон додани дороиҳо метавонанд барои ҷалби сармоягузор рух диҳанд. Дар рушд эътирофи даромад ва сармояигардонии хароҷот метавонанд арзёбиро дастгирӣ кунанд. Дар камолот ҳамворсозии даромад ва идоракунии захираҳо барои қонеъ кардани интизориҳо истифода мешаванд. Дар таназзул ба таъхир андохтани коҳиши арзиши дороиҳо ва пинҳон кардани зиён метавонанд ба таъхир андохтани муфлисшавиро ҳадаф гиранд.
Ҷадвали марҳилаи камолот дар саҳифаи 6: Дар ширкатҳои бакамолрасида ҳамворсозии даромад, идоракунии таъминот/захира ва идоракунии фоида барои расидан ба ҳадафҳо барҷаста мешаванд. Ин ҷадвал мефаҳмонад, ки чаро аксари таҳқиқоти классикии идоракунии корпоративӣ барои ширкатҳои бакамолрасида мувофиқтаранд: механизмҳое чун шӯрои директорони мустақил, сармоягузори институтсионалӣ ва кумитаи аудит дар ин марҳила пурқувваттар амал мекунанд.
Ҷадвали марҳилаи таназзул дар саҳифаи 7: Дар ширкатҳои рӯ ба таназзул пинҳон кардани зиён ва ба таъхир андохтани коҳиши арзиши дороиҳо ҳамчун аномалияҳои хавфи баланд нишон дода мешаванд. Паёми асосӣ ин аст, ки дасткории муҳосибӣ дар давраи коҳиш танҳо барои зебо нишон додани фоида нест; аксаран ҳадаф пинҳон кардани вайронкунии шартҳои қарзӣ, ниёз ба бозсозӣ ё ба таъхир андохтани нокомӣ мебошад.
Ҷадвали мушкилоти молиявӣ дар саҳифаи 8: Дар марҳилаи нокомӣ пинҳон кардани зиён ва аз ҳад зиёд нишон додани дороиҳо хавфи хеле баланд доранд ва муомилаҳои ҷонибҳои вобаста низ ҳамчун соҳаи хавфи баланд номбар мешаванд. Таъкид мегардад, ки дар ин марҳила идоракунии анъанавии корпоративӣ аксаран таъсирро аз даст медиҳад ва равандҳои ҳуқуқӣ/forensic нақши бештар муайянкунанда мегиранд.
Хулосаи механизмҳои идоракунӣ дар саҳифаи 8: Мустақилияти шӯрои директорон, моликияти сармоягузори институтсионалӣ, кумитаи аудит ва сифати аудити беруна дар марҳилаи камолот таъсири баланд доранд. Моликияти муассис ва роҳбар бошад, дар марҳилаҳои ибтидоӣ метавонад механизми қавитари ҳамоҳангсозӣ бошад. Паёми асосӣ: сифати идоракунӣ бояд вобаста ба марҳила чен карда шавад.
Озмоишҳо чӣ гуна анҷом дода шуданд?
Ин таҳқиқот мустақиман бо маҷмуаи нави додаҳо регрессия ё озмоиши омӯзиши мошинӣ анҷом намедиҳад. Ба ҷойи ин, адабиёти идоракунии корпоративӣ ва аномалияҳои муҳосибиро бо равиши давраи ҳаёти ширкат аз нав тафсир мекунад.
Усули дар матн истифодашуда ба се қисм ҷудо мешавад:
1. Таснифи давраи ҳаёт: Ширкатҳо ба марҳилаҳои оғоз, рушд, камолот, таназзул ва мушкилоти молиявӣ ҷудо мешаванд. Хусусиятҳои афзоиши фурӯш, даромаднокӣ, гардиши нақд, ниёз ба сармоягузорӣ ва номуайянии ҳар марҳила шарҳ дода мешаванд.
2. Мутобиқсозии хавф вобаста ба марҳила: Барои ҳар марҳилаи ҳаёт масъалаи интизории намояндагӣ, сатҳи асимметрияи иттилоот, навъи аномалияи муҳосибӣ ва самаранокии идоракунии корпоративӣ алоҳида арзёбӣ мешаванд.
3. Тафсири нави бозёфтҳои санади форсӣ: Мақола бозёфтҳои марбут ба нокомии корхона, идоракунии корпоративӣ, идоракунии фоида, аудит ва аномалияҳои муҳосибиро дар санади форсии дахлдор дар заминаи марҳилаи ҳаёт арзёбӣ мекунад. Он махсусан бар он аст, ки намунаҳои ширкатҳои оммавӣ аксаран аз ширкатҳои бакамолрасида иборатанд ва аз ин рӯ, бозёфтҳоро наметавон мустақиман ба ширкатҳои оғозӣ, рӯ ба рушд ё дар таназзули шадид интиқол дод.
Аз ин рӯ, таҳқиқот ба ҷойи тавлиди натиҷаи мустақими эмпирикӣ барои пажӯҳишгарон, роҳбарон, сармоягузорон, аудиторҳо ва танзимгарон чаҳорчӯбаи таҳлили ҳассос ба давраи ҳаётро пешниҳод мекунад.
Натиҷаҳо чиро нишон медиҳанд?
1. Идоракунии корпоративӣ яксон амал намекунад. Шӯрои директорони мустақил, кумитаи аудит ва назорати сармоягузори институтсионалӣ бештар дар ширкатҳои бакамолрасида таъсири қавӣ нишон медиҳанд. Дар ширкатҳои марҳилаи ибтидоӣ моликияти муассис ва назорати сармояи венчурӣ метавонанд маънои бештар дошта бошанд.
2. Ангезаи аномалияҳои муҳосибӣ вобаста ба марҳила тағйир меёбад. Дар оғоз фишори ҷалби сармоягузор, дар рушд фишори нигоҳ доштани арзёбӣ, дар камолот фишори нишон додани фоидаи устувор ва дар таназзул фишори пинҳон кардани зиён ва мушкилоти молиявӣ пеш меоянд.
3. Бозёфтҳои ширкатҳои бакамолрасида набояд ба ҳамаи ширкатҳо умумӣ карда шаванд. Бисёр намунаҳои иборат аз ширкатҳои оммавӣ табиатан ширкатҳои бакамолрасидаро дар бар мегиранд. Аз ин рӯ, натиҷаҳои идоракунии корпоративии чунин намунаҳо набояд айнан ба ширкатҳои навтаъсис ё дар мушкилоти шадид татбиқ шаванд.
4. Давраҳои гузариш аз хавфноктарин соҳаҳо мебошанд. Агар ҳангоми гузариш аз рушд ба камолот ё аз камолот ба таназзул низоми ҳисоботдиҳӣ ва идоракунии ширкат ба воқеияти нав мутобиқ нашавад, хавфи аномалияи муҳосибӣ метавонад зиёд шавад.
5. Самти аудит бояд вобаста ба марҳила тағйир ёбад. Дар оғоз давомнокии фаъолият ва эътирофи даромад, дар рушд даромад ва сармояигардонии хароҷот, дар камолот ҳамворсозии фоида ва кофии захираҳо, дар таназзул арзёбии дороиҳо ва эътирофи зиён ва дар мушкилоти молиявӣ аудити forensic муҳимтар мешаванд.
6. Таҳлили сармоягузор бе заминаи марҳилаи ҳаёт нопурра мемонад. Як нишондиҳанда дар марҳилаҳои гуногун метавонад маънои хавфи дигар дошта бошад. Аз ин рӯ, сармоягузор бояд на танҳо ба даромаднокии ширкат, балки ба марҳилаи он ва аномалияҳои дар ин марҳила интизоршаванда низ нигоҳ кунад.
Чаро ин муҳим аст?
Ин таҳқиқот махсусан барои ҷаҳони тиҷорат, сармоягузорон, аудиторҳо ва роҳбарон арзишманд аст. Зеро истифодаи як рӯйхати назоратии идоракунии корпоративӣ ҳангоми арзёбии ширкатҳо аксаран осон, вале нопурра мебошад.
Дар ширкати стартапӣ шӯрои хурди директорон, нақши бартари муассис ё набудани кумитаи расмии аудит метавонад табиӣ бошад. Аммо ҳамин сохтор дар ширкати бузурги оммавӣ ва бакамолрасида метавонад заъфи ҷиддӣ бошад. Яъне идоракунии хуб вобаста ба синну сол, миқёс, сохтори маблағгузорӣ ва марҳилаи хавфи ширкат маъно пайдо мекунад.
Дар муҳосибӣ низ вазъ монанд аст. Афзоиши зиёди қарзҳои дебиторӣ ё сабти хашини даромад дар ширкати рӯ ба рушд метавонад натиҷаи фишори афзоиш бошад ва бояд бодиққат санҷида шавад. Дар ширкати бакамолрасида пайваста расидан ба ҳадафҳои андаке тағйирёбандаи фоида метавонад нишонаи ҳамворсозии фоида бошад. Дар ширкати рӯ ба таназзул бошад, ба таъхир андохтани коҳиши арзиши дороиҳо ё пинҳон кардани зиён метавонад нокомии корхонаро дертар ошкор созад.
Ин чаҳорчӯба барои корхонаҳои хурду миёна низ муҳим аст. Бо рушди ширкат бояд аз даврае, ки муассис ҳама чизро назорат мекунад, ба идоракунии касбӣ гузашт. Агар ин гузариш анҷом нашавад, сифати ҳисоботи молиявӣ коҳиш, назорати дохилӣ заиф ва хавфҳо бо калон шудани ширкат ноаён шуда метавонанд.
Нуктаҳои мавриди таваҷҷуҳ
1. Ин таҳқиқот машварати сармоягузорӣ нест. Таҳлили давраи ҳаёт худ аз худ қарори сармоягузориро муайян намекунад. Вазъи молиявӣ, соҳа, сифати идоракунӣ, макроиқтисод, сохтори қарз ва шароити бозор бояд якҷоя арзёбӣ шаванд.
2. Мақола бештар ба чаҳорчӯбаи консептуалӣ такя мекунад. Он модели васеи эмпирикиеро, ки мустақиман бо маҷмуаи нави додаҳо озмуда шудааст, пешниҳод намекунад. Аз ин рӯ, тавсияҳо бояд дар таҳқиқоти эмпирикии оянда муфассалтар санҷида шаванд.
3. Таснифи марҳилаи ҳаёт осон нест. Ширкат метавонад ҳамзамон дар баъзе соҳаҳо нишонаи рушд ва дар соҳаҳои дигар нишонаи камолот ё таназзул нишон диҳад. Танҳо синни ширкат барои муайян кардани марҳила кофӣ нест.
4. Аномалияҳо ҳамеша дасткории бадқасдона нестанд. Баъзе каҷравиҳои муҳосибӣ метавонанд аз хатои пешгӯӣ, рушди босуръат, хусусияти соҳа ё сохтори мураккаби шартномаҳо сар зананд. Барои иддаои бадқасдӣ далели иловагӣ лозим аст.
5. Ҳангоми умумисозии бозёфтҳои ширкатҳои бакамолрасида эҳтиёт лозим аст. Ширкатҳои оммавӣ ва мунтазам ҳисоботдиҳанда аксаран дар намунаҳо бартарӣ доранд. Ширкатҳои хусусии навтаъсис ё дар мушкилоти молиявӣ метавонанд динамикаи дигар дошта бошанд.
6. Равиши танзимгар низ бояд вобаста ба марҳила андешида шавад. Гузоштани бори аз ҳад вазнини идоракунии расмӣ ба ширкатҳои хурду ҷавон метавонад рушдро душвор кунад; дар ширкатҳои бузург ва бакамолрасида бошад, назорати заиф метавонад хавфи ҷиддии бозор эҷод намояд.
Ёддошт дар бораи соҳаи хатарнок: Мавзуъ ба ҳисоботи молиявӣ, нокомии ширкат ва арзёбии сармоягузор марбут аст. Ин навишта машварати сармоягузорӣ нест. Чаҳорчӯбаи давраи ҳаёт ва аномалияҳои муҳосибии дар ин ҷо тавсифшуда набояд ҳамчун тавсияи харидан, фурӯхтан ё нигоҳ доштани саҳмияи ширкати муайян истифода шавад.
Арзёбии умумӣ: Мақола ба нуктаи муҳими ҷаҳони тиҷорат диққат медиҳад: ширкатҳо дар ҳар давра хавфҳои яксон надоранд. Хавфи муҳосибии ширкати навтаъсис бо хавфи ширкати бакамолрасида як нест. Хавфи ҳисобкунии даромад дар давраи рушд, ҳамворсозии фоида дар камолот ё пинҳон кардани зиён дар таназзул бояд гуногун арзёбӣ шавад. Аз ин рӯ, механизмҳои идоракунии корпоративӣ ва аудит низ бояд вобаста ба марҳилаи ҳаёти ширкат тағйир ёбанд.
Хулоса
Ин мақола нишон медиҳад, ки идоракунии корпоративӣ ва аномалияҳои муҳосибиро бояд на дар чаҳорчӯбаи статикӣ, балки динамикӣ хонем. Ширкатҳо бо гузашти вақт тағйир меёбанд; масъалаҳои идоракунӣ, ниёзҳои маблағгузорӣ, асимметрияи иттилоот ва ангезаҳои дасткории муҳосибӣ низ мутобиқи ин тағйирот фарқ мекунанд.
Дар марҳилаи оғоз моликияти муассис ва назорати сармоягузор муҳимтар буда метавонанд. Дар рушд хавфи эътирофи даромад ва сармояигардонии хароҷот меафзояд. Дар камолот механизмҳои классикии идоракунии корпоративӣ таъсири қавитарин доранд, аммо ин дафъа ҳамворсозии фоида ва идоракунии таъминот бояд назорат шаванд. Дар таназзул пинҳон кардани зиён ва ба таъхир андохтани коҳиши арзиши дороиҳо муҳим мегарданд. Дар марҳилаи нокомӣ механизмҳои анъанавии идоракунӣ аксаран нокофӣ буда, равандҳои ҳуқуқӣ/forensic пеш меоянд.
Паёми асосӣ барои хонандаи Verianla чунин аст: ҳангоми арзёбии сифати муҳосибӣ ва идоракунии корпоративии ширкат танҳо пурсидани «оё идоракунии хуб вуҷуд дорад?» кофӣ нест. Саволи дурусттар ин аст: ин ширкат дар кадом марҳилаи ҳаёт қарор дорад ва оё барои ҳамин марҳила механизмҳои дурусти идоракунӣ, аудит ва назорати муҳосибиро дорад?
Ёддошт дар бораи манбаъ ва усул
Ин навишта муҳтавои аслии таҳририи тоҷикӣ аст, ки бар асоси PDF-и «Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle» таҳия шудааст. Матн тарҷумаи таҳтуллафзӣ нест; масъала, чаҳорчӯбаи назариявӣ, ҷадвалҳои марҳилаи ҳаёт, хавфҳои аномалияи муҳосибӣ, тавсияҳои идоракунии корпоративӣ ва маҳдудиятҳо ба шакли сода шарҳ дода шудаанд.
Ин намоишҳо барои шарҳи мантиқи робитаҳои мақолаанд ва набояд ҳамчун натиҷаи модели нави эмпирикӣ хонда шаванд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд