

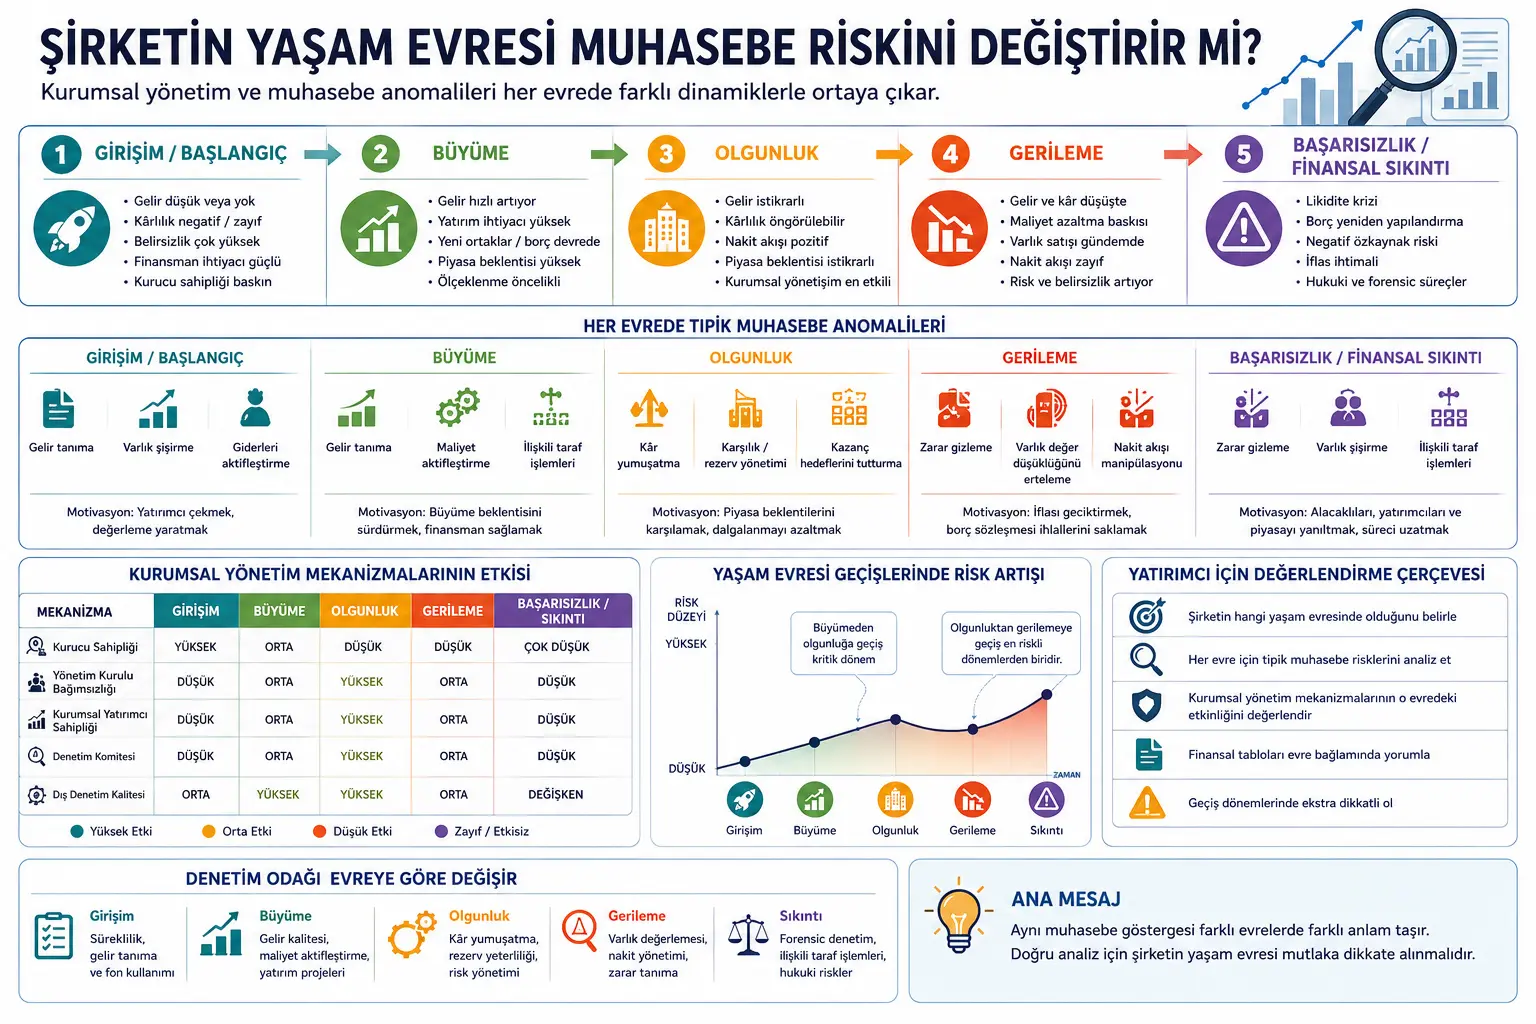
Şirketler doğar, büyür, olgunlaşır, gerileyebilir ve bazıları finansal sıkıntıya girerek yeniden yapılanma ya da başarısızlık sürecine sürüklenebilir. Bu aşamaların her biri farklı yönetim, finansman, denetim ve muhasebe riskleri taşır. Buna rağmen birçok analiz, tüm şirketlere aynı kurumsal yönetim ölçütleriyle bakar.
Bu makale, bu yaklaşımın eksik olduğunu savunuyor. Örneğin yeni kurulmuş bir girişimde bağımsız yönetim kurulu eksikliği tek başına büyük bir anomali olmayabilir; çünkü kurucu sahipliği ve yatırımcı gözetimi daha önemli olabilir. Buna karşılık aynı yapı olgun, halka açık ve büyük bir şirkette ciddi kurumsal yönetim zayıflığına işaret edebilir.
Makale, muhasebe anomalilerinin de yaşam evresine göre değiştiğini gösteriyor. Girişim aşamasında gelir tanıma ve varlık şişirme riski öne çıkabilir. Büyüme aşamasında şirket büyüme beklentisini sürdürmek için gelirleri agresif kaydedebilir veya bazı maliyetleri aktifleştirebilir. Olgunlukta kâr yumuşatma ve karşılık yönetimi daha kritik hâle gelir. Gerileme ve finansal sıkıntı döneminde ise zarar gizleme, varlık değer düşüklüğünü erteleme ve ilişkili taraf işlemleri daha büyük risk taşır.
Verianla okuru için ana mesaj şudur: Bir şirketi değerlendirirken yalnızca finansal oranlara, yönetim kurulu yapısına veya denetçi görüşüne bakmak yetmez. Bu göstergeler, şirketin hangi yaşam evresinde olduğuyla birlikte okunmalıdır.
Problem Ne?
Kurumsal yönetim literatürü çoğu zaman “bağımsız yönetim kurulu iyidir”, “kurumsal yatırımcı gözetimi faydalıdır”, “denetim komitesi kaliteyi artırır” gibi genel sonuçlar üretir. Bu sonuçlar çoğu durumda değerlidir; ancak her şirket türüne aynı biçimde uygulanırsa yanıltıcı olabilir.
Yeni kurulan bir şirketin önceliği hayatta kalmak, ilk müşterileri kazanmak ve finansman bulmaktır. Bu evrede çok formal yönetim kurulu yapıları veya ağır denetim süreçleri şirketin yapısına uygun olmayabilir. Büyüme evresinde şirket hızla ölçeklenir; gelir artışı, yatırım ihtiyacı ve yeni ortak baskısı yükselir. Olgunlukta ise şirketin temel sorunu verimlilik, sürdürülebilir kârlılık ve piyasa beklentilerini yönetmektir. Gerileme döneminde ise nakit sıkışıklığı, borç sözleşmeleri, zararların saklanması ve yeniden yapılandırma baskısı öne çıkar.
Bu nedenle aynı muhasebe işareti farklı evrelerde farklı anlam taşıyabilir. Büyüme şirketinde yüksek yatırım harcaması normal olabilir; gerileme dönemindeki bir şirkette ise aynı kalem varlık kalitesi veya nakit yönetimi açısından daha dikkatli incelenmelidir. Benzer şekilde, küçük bir kâr sapması olgun bir şirkette beklenti yönetimi sinyali olabilirken, erken aşama bir firmada doğal oynaklık olarak görülebilir.
Makalenin ele aldığı temel problem şudur: Kurumsal yönetim mekanizmalarının etkinliği ve muhasebe anomalilerinin anlamı, şirketin yaşam döngüsü aşamasına göre nasıl değişir?
Yöntem Ne Öneriyor?
Çalışma, şirketleri beş yaşam evresine ayıran bir çerçeve kuruyor:
1. Girişim / başlangıç aşaması: Gelirler düşük, kâr negatif veya zayıf, belirsizlik çok yüksek, finansman ihtiyacı güçlüdür. Kurucu sahipliği ve yatırımcı gözetimi formal kurumsal yönetimden daha belirleyici olabilir.
2. Büyüme aşaması: Gelirler hızlı artar, yatırım ihtiyacı yükselir, yeni ortaklar veya borç finansmanı devreye girer. Bu evrede gelir tanıma, maliyet aktifleştirme ve büyüme beklentisini destekleyen muhasebe uygulamaları özel dikkat ister.
3. Olgunluk aşaması: Gelirler daha istikrarlı, kârlar öngörülebilir, nakit akışı pozitiftir. Kurumsal yönetim mekanizmaları bu evrede en görünür ve en uygulanabilir hâle gelir. Kâr yumuşatma ve karşılık yönetimi önemli risk alanlarıdır.
4. Gerileme aşaması: Gelir ve kâr düşer, maliyet azaltma ve varlık satışı gündeme gelir. Şirket zararları gizleme, varlık değer düşüklüğünü erteleme veya borç sözleşmesi ihlallerini saklama baskısıyla karşılaşabilir.
5. Başarısızlık / finansal sıkıntı aşaması: Likidite krizi, negatif özkaynak, borç yeniden yapılandırması veya iflas ihtimali gündeme gelir. Bu noktada geleneksel kurumsal yönetim çoğu zaman etkisini kaybetmiş olabilir; hukuki süreçler, alacaklı kontrolü ve adli/forensic denetim daha önemli hâle gelir.
Makale, her evre için tipik yönetim yapısını, temel ajans problemini, bilgi asimetrisi düzeyini, beklenen muhasebe anomalilerini ve önerilen denetim odağını ayrı ayrı değerlendirir. Bu yaklaşım, şirketleri tek bir kalıba sokmak yerine evreye bağlı analiz yapmayı önerir.
Formüller Ne Anlatıyor?
PDF’te klasik matematiksel model formülleri yoktur; çalışma daha çok kavramsal çerçeve, tablolar ve önerme yapısıyla ilerler. Aşağıdaki MathJax blokları, makaledeki yaşam döngüsü mantığını sade biçimde göstermek için hazırlanmıştır. Bunlar makaledeki ilişki yapısını açıklayan Verianla editoryal gösterimleridir.
1. Kurumsal yönetim etkinliği yaşam evresine bağlıdır
Bu ifade, kurumsal yönetim mekanizmasının tek başına değerlendirilemeyeceğini anlatır. Aynı yönetim kurulu bağımsızlığı, girişim aşamasında düşük etki gösterirken olgunluk aşamasında güçlü denetim sinyali olabilir. Bu nedenle etki, şirketin evresiyle birlikte okunmalıdır.
2. Muhasebe anomalisi riski evreye göre değişir
Burada \(s\), şirketin yaşam evresini temsil eder. Her evrede yönetim baskısı, bilgi asimetrisi ve denetim gücü farklıdır. Büyüme evresinde büyümeyi sürdürme baskısı, gerileme evresinde ise zararı gizleme baskısı daha güçlü olabilir.
3. Büyüme evresinde gelir ve aktifleştirme riski
Büyüme şirketleri hızlı gelir artışı göstermek ister. Bu nedenle gelirlerin erken kaydedilmesi, sözleşme gelirlerinin agresif yorumlanması veya bazı maliyetlerin gider yerine varlıklaştırılması riski artabilir.
4. Olgunluk evresinde kâr yumuşatma riski
Olgun şirketlerde piyasa genellikle istikrarlı kâr bekler. Yönetim, analist beklentilerini kaçırmamak veya dalgalanmayı azaltmak için karşılıkları, rezervleri veya dönemsel giderleri kullanarak kârı daha düzgün göstermeye çalışabilir.
5. Gerileme ve sıkıntı evresinde zarar gizleme riski
Gerileyen şirketlerde zararları zamanında kabul etmek yönetim için zor olabilir. Varlık değer düşüklüğü ertelenebilir, zararlar gizlenebilir veya ilişkili taraf işlemleriyle şirketin gerçek durumu bulanıklaştırılabilir.
6. Yaşam evresine göre yatırımcı değerlendirmesi
Yatırımcı yalnızca finansal tabloya bakmamalıdır. Aynı finansal sonuç, şirketin evresine göre farklı anlam taşıyabilir. Bu yüzden finansallar, kurumsal yönetim, denetim kalitesi ve yaşam döngüsü birlikte değerlendirilmelidir.
7. Geçiş dönemlerinde risk artışı
Makalenin önemli mesajlarından biri, evre geçişlerinin tehlikeli olduğudur. Büyümeden olgunluğa veya olgunluktan gerilemeye geçişte şirketin eski yönetim ve raporlama alışkanlıkları yeni risklere uyum sağlayamayabilir.
Grafik, Tablo ve Şema Ana Mesajı
Sayfa 1–2’deki yaşam evresi tablosu: Tablo, şirketleri girişim, büyüme, olgunluk, gerileme ve finansal sıkıntı evrelerine ayırıyor. Her evre için gelir düzeyi, kârlılık, belirsizlik ve temel zorluklar gösteriliyor. Ana mesaj, şirketlerin aynı finansal ve yönetsel mantıkla değerlendirilemeyeceğidir.
Sayfa 2’deki yaşam döngüsü boyutları tablosu: Satış büyümesi, kârlılık, yatırım ihtiyacı, nakit akışı, belirsizlik ve örgüt yapısı evrelere göre karşılaştırılıyor. Girişimde belirsizlik çok yüksek ve nakit akışı negatiftir; büyümede yatırım ihtiyacı çok yüksektir; olgunlukta kârlılık ve nakit akışı daha istikrarlıdır; gerilemede satış ve kâr düşer. Bu tablo, muhasebe risklerinin neden evreye göre değiştiğini gösterir.
Sayfa 3’teki ajans problemi tablosu: Girişimde temel sorun kurucu-yönetici ile dış yatırımcı arasındadır. Büyümede yöneticiler ile yeni hissedarlar arasında bilgi farkı büyür. Olgunlukta dağınık hissedarlar ile yöneticiler arasındaki klasik ajans problemi öne çıkar. Gerilemede ise yöneticiler, hissedarlar ve alacaklılar arasındaki gerilim artar.
Sayfa 3’teki muhasebe anomalileri tablosu: Tablo, her evrede beklenen muhasebe anomalisini ve motivasyonunu gösterir. Girişimde gelir tanıma ve varlık şişirme yatırımcı çekme amacıyla ortaya çıkabilir. Büyümede gelir tanıma ve maliyet aktifleştirme değerlemeyi destekleyebilir. Olgunlukta gelir yumuşatma ve rezerv yönetimi beklentileri karşılamak için kullanılabilir. Gerilemede varlık değer düşüklüğünü erteleme ve zarar gizleme iflası geciktirme amacı taşıyabilir.
Sayfa 6’daki olgunluk evresi tablosu: Olgun şirketlerde gelir yumuşatma, karşılık/rezerv yönetimi ve hedefleri tutturmaya yönelik kazanç yönetimi öne çıkıyor. Bu tablo, klasik kurumsal yönetim çalışmalarının çoğunun neden olgun şirketlere daha uygun olduğunu anlatıyor: bağımsız yönetim kurulu, kurumsal yatırımcı ve denetim komitesi gibi mekanizmalar bu evrede en güçlü biçimde işler.
Sayfa 7’deki gerileme evresi tablosu: Gerileyen şirketlerde zarar gizleme ve varlık değer düşüklüğünü erteleme yüksek riskli anomaliler olarak gösteriliyor. Ana mesaj, düşüş döneminde muhasebe manipülasyonunun yalnızca kârı güzel göstermekle ilgili olmadığı; çoğu zaman borç sözleşmesi ihlalini, yeniden yapılandırma ihtiyacını veya başarısızlığı geciktirme amacı taşıdığıdır.
Sayfa 8’deki finansal sıkıntı tablosu: Başarısızlık evresinde zarar gizleme ve varlık şişirme çok yüksek riskli görülürken, ilişkili taraf işlemleri de yüksek risk alanı olarak listeleniyor. Bu aşamada geleneksel kurumsal yönetimin çoğu zaman etkisini yitirdiği ve hukuki/forensic süreçlerin daha belirleyici olduğu vurgulanıyor.
Sayfa 8’deki yönetim mekanizması özeti: Yönetim kurulu bağımsızlığı, kurumsal yatırımcı sahipliği, denetim komitesi ve dış denetim kalitesi olgunluk evresinde yüksek etkilidir. Kurucu sahipliği ve yönetici sahipliği ise erken evrelerde daha güçlü hizalama mekanizması olabilir. Ana mesaj: Yönetim kalitesi evreye göre ölçülmelidir.
Deneyler Nasıl Yapılmış?
Bu çalışma doğrudan yeni bir veri setiyle regresyon veya makine öğrenmesi deneyi yapmıyor. Bunun yerine, kurumsal yönetim ve muhasebe anomalileri literatürünü şirket yaşam döngüsü yaklaşımıyla yeniden yorumluyor.
Metinde kullanılan yöntem üç parçaya ayrılabilir:
1. Yaşam döngüsü sınıflandırması: Şirketler girişim, büyüme, olgunluk, gerileme ve finansal sıkıntı evrelerine ayrılıyor. Her evrenin satış büyümesi, kârlılık, nakit akışı, yatırım ihtiyacı ve belirsizlik özellikleri açıklanıyor.
2. Evreye göre risk eşleştirmesi: Her yaşam evresi için beklenen ajans problemi, bilgi asimetrisi düzeyi, muhasebe anomalisi türü ve kurumsal yönetim etkinliği ayrı ayrı değerlendiriliyor.
3. Farsça doküman bulgularının yeniden yorumu: Makale, ilgili Farsça dokümanda geçen işletme başarısızlığı, kurumsal yönetim, kazanç yönetimi, denetim ve muhasebe anomalisi bulgularını yaşam evresi bağlamında değerlendiriyor. Özellikle halka açık şirket örneklemlerinin çoğu zaman olgun şirketlerden oluştuğunu ve bu nedenle bulguların girişim, büyüme veya ağır gerileme aşamasındaki şirketlere doğrudan taşınamayabileceğini savunuyor.
Bu nedenle çalışma, doğrudan ampirik sonuç üretmekten çok, araştırmacılar, yöneticiler, yatırımcılar, denetçiler ve düzenleyiciler için yaşam döngüsüne duyarlı bir analiz çerçevesi önerir.
Sonuçlar Ne Gösteriyor?
1. Kurumsal yönetim tek tip çalışmaz. Bağımsız yönetim kurulu, denetim komitesi ve kurumsal yatırımcı gözetimi en çok olgun şirketlerde güçlü etki gösterir. Erken aşama şirketlerde kurucu sahipliği ve girişim sermayesi gözetimi daha anlamlı olabilir.
2. Muhasebe anomalilerinin motivasyonu evreye göre değişir. Girişimde yatırımcı çekme baskısı, büyümede değerlemeyi sürdürme baskısı, olgunlukta istikrarlı kâr gösterme baskısı, gerilemede ise zararı ve finansal sıkıntıyı gizleme baskısı öne çıkar.
3. Olgun şirket bulguları tüm şirketlere genellenmemelidir. Halka açık şirketlerden oluşan birçok örneklem, doğal olarak daha olgun firmaları içerir. Bu nedenle bu örneklemlerden çıkan kurumsal yönetim sonuçları, yeni kurulan veya ağır sıkıntıdaki firmalara birebir uygulanmamalıdır.
4. Geçiş dönemleri en riskli alanlardan biridir. Büyümeden olgunluğa veya olgunluktan gerilemeye geçerken şirketin raporlama ve yönetim sistemi yeni gerçekliğe uyum sağlayamazsa muhasebe anomalisi riski artabilir.
5. Denetim odağı evreye göre değişmelidir. Girişimde süreklilik ve gelir tanıma, büyümede gelir ve maliyet aktifleştirme, olgunlukta kâr yumuşatma ve rezerv yeterliliği, gerilemede varlık değerlemesi ve zarar tanıma, finansal sıkıntıda ise forensic denetim daha önemli hâle gelir.
6. Yatırımcı analizi yaşam evresi bağlamı olmadan eksik kalır. Aynı gösterge farklı evrede farklı risk anlamı taşıyabilir. Bu nedenle yatırımcı, şirketin sadece kârlılığına değil, hangi evrede olduğuna ve bu evrede hangi anomalilerin beklenebileceğine bakmalıdır.
Bu Neden Önemli?
Bu çalışma özellikle iş dünyası, yatırımcılar, denetçiler ve yöneticiler için değerlidir. Çünkü şirketleri değerlendirirken tek bir kurumsal yönetim kontrol listesi kullanmak çoğu zaman kolay ama eksik bir yöntemdir.
Bir girişim şirketinde küçük yönetim kurulu, kurucu ağırlığı veya formal denetim komitesinin bulunmaması doğal olabilir. Fakat aynı yapı halka açık, olgun ve büyük bir şirkette ciddi bir zayıflık olabilir. Yani iyi yönetişim, şirketin yaşına, ölçeğine, finansman yapısına ve risk evresine göre anlam kazanır.
Muhasebe tarafında da benzer bir durum vardır. Büyüme şirketinde yüksek alacak artışı veya agresif gelir kaydı, büyüme baskısının bir sonucu olabilir ve dikkatle incelenmelidir. Olgun şirkette küçük ama sürekli kâr hedefi tutturmaları, kâr yumuşatma sinyali olabilir. Gerileyen şirkette ise varlık değer düşüklüğünü ertelemek veya zararları gizlemek, işletme başarısızlığını geç fark ettirebilir.
KOBİ’ler için de bu çerçeve önemlidir. Şirket büyürken kurucunun her şeyi kontrol ettiği dönemden profesyonel yönetime geçiş gerekir. Bu geçiş yapılmazsa finansal raporlama kalitesi düşebilir, iç kontrol zayıflayabilir ve şirket büyüdükçe riskler görünmez hâle gelebilir.
Dikkat Noktaları
1. Bu çalışma yatırım tavsiyesi değildir. Yaşam döngüsü analizi, yatırım kararını tek başına belirlemez. Finansal durum, sektör, yönetim kalitesi, makroekonomi, borç yapısı ve piyasa koşulları birlikte değerlendirilmelidir.
2. Makale kavramsal çerçeve ağırlıklıdır. Doğrudan yeni bir veri setiyle test edilmiş geniş ampirik model sunmaz. Bu nedenle öneriler, gelecekteki ampirik çalışmalarla daha ayrıntılı sınanmalıdır.
3. Yaşam evresi sınıflandırması kolay değildir. Bir şirket aynı anda bazı alanlarda büyüme, bazı alanlarda olgunluk veya gerileme işareti gösterebilir. Sadece şirket yaşı evreyi belirlemek için yeterli değildir.
4. Anomaliler her zaman kötü niyetli manipülasyon değildir. Bazı muhasebe sapmaları tahmin hatası, hızlı büyüme, sektör özelliği veya karmaşık sözleşme yapısından kaynaklanabilir. Kötü niyet iddiası için ek kanıt gerekir.
5. Olgun şirketlere dayalı bulgular genellenirken dikkat gerekir. Halka açık ve düzenli raporlama yapan şirketler çoğu zaman örneklemlerde baskındır. Yeni kurulan veya finansal sıkıntıdaki özel şirketler farklı dinamikler taşıyabilir.
6. Düzenleyici yaklaşım da evreye göre düşünülmelidir. Küçük ve genç şirketlere aşırı ağır formal yönetim yükü koymak büyümeyi zorlaştırabilir; büyük ve olgun şirketlerde ise zayıf denetim ciddi piyasa riski yaratabilir.
Riskli alan notu: Konu finansal raporlama, şirket başarısızlığı ve yatırımcı değerlendirmesiyle ilgilidir. Bu yazı yatırım tavsiyesi değildir. Burada anlatılan yaşam döngüsü ve muhasebe anomalisi çerçevesi, belirli bir şirketin hissesini alma, satma veya tutma önerisi olarak kullanılmamalıdır.
Genel değerlendirme: Makale, iş dünyası için önemli bir noktaya dikkat çekiyor: Şirketler her dönemde aynı riskleri taşımaz. Yeni kurulan bir şirketin muhasebe riski ile olgun bir şirketin muhasebe riski aynı değildir. Büyüme dönemindeki gelir tahakkuku riski, olgunluk dönemindeki kâr yumuşatma riski veya gerileme dönemindeki zarar gizleme riski farklı değerlendirilmelidir. Bu nedenle kurumsal yönetim ve denetim mekanizmaları da şirketin yaşam evresine göre değişmelidir.
Sonuç
Bu makale, kurumsal yönetim ve muhasebe anomalilerini statik değil, dinamik bir çerçevede okumamız gerektiğini gösteriyor. Şirketler zaman içinde değişir; yönetim sorunları, finansman ihtiyaçları, bilgi asimetrisi ve muhasebe manipülasyonu motivasyonları da bu değişime göre farklılaşır.
Girişim aşamasında kurucu sahipliği ve yatırımcı gözetimi daha önemli olabilir. Büyüme aşamasında gelir tanıma ve maliyet aktifleştirme riski artar. Olgunlukta klasik kurumsal yönetim mekanizmaları en güçlü etkiyi gösterir; fakat bu kez kâr yumuşatma ve karşılık yönetimi izlenmelidir. Gerilemede zarar gizleme ve varlık değer düşüklüğünü erteleme kritik hâle gelir. Başarısızlık aşamasında ise geleneksel yönetim mekanizmaları çoğu zaman yetersiz kalır ve hukuki/forensic süreçler öne çıkar.
Verianla okuru için ana mesaj şudur: Bir şirketin muhasebe kalitesini ve kurumsal yönetimini değerlendirirken “iyi yönetim var mı?” sorusu tek başına yeterli değildir. Daha doğru soru şudur: Bu şirket hangi yaşam evresinde ve bu evre için doğru yönetim, denetim ve muhasebe kontrol mekanizmalarına sahip mi?
Kaynak ve Yöntem Notu
Bu yazı, “Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle” başlıklı PDF temel alınarak hazırlanmış özgün Türkçe editoryal içeriktir. Metin birebir çeviri değildir; çalışmadaki problem, teorik çerçeve, yaşam evresi tabloları, muhasebe anomalisi riskleri, kurumsal yönetim önerileri ve sınırlılıklar sadeleştirilerek anlatılmıştır.
Bu gösterimler, makaledeki ilişki mantığını açıklamak içindir; yeni ampirik model sonucu olarak okunmamalıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir