

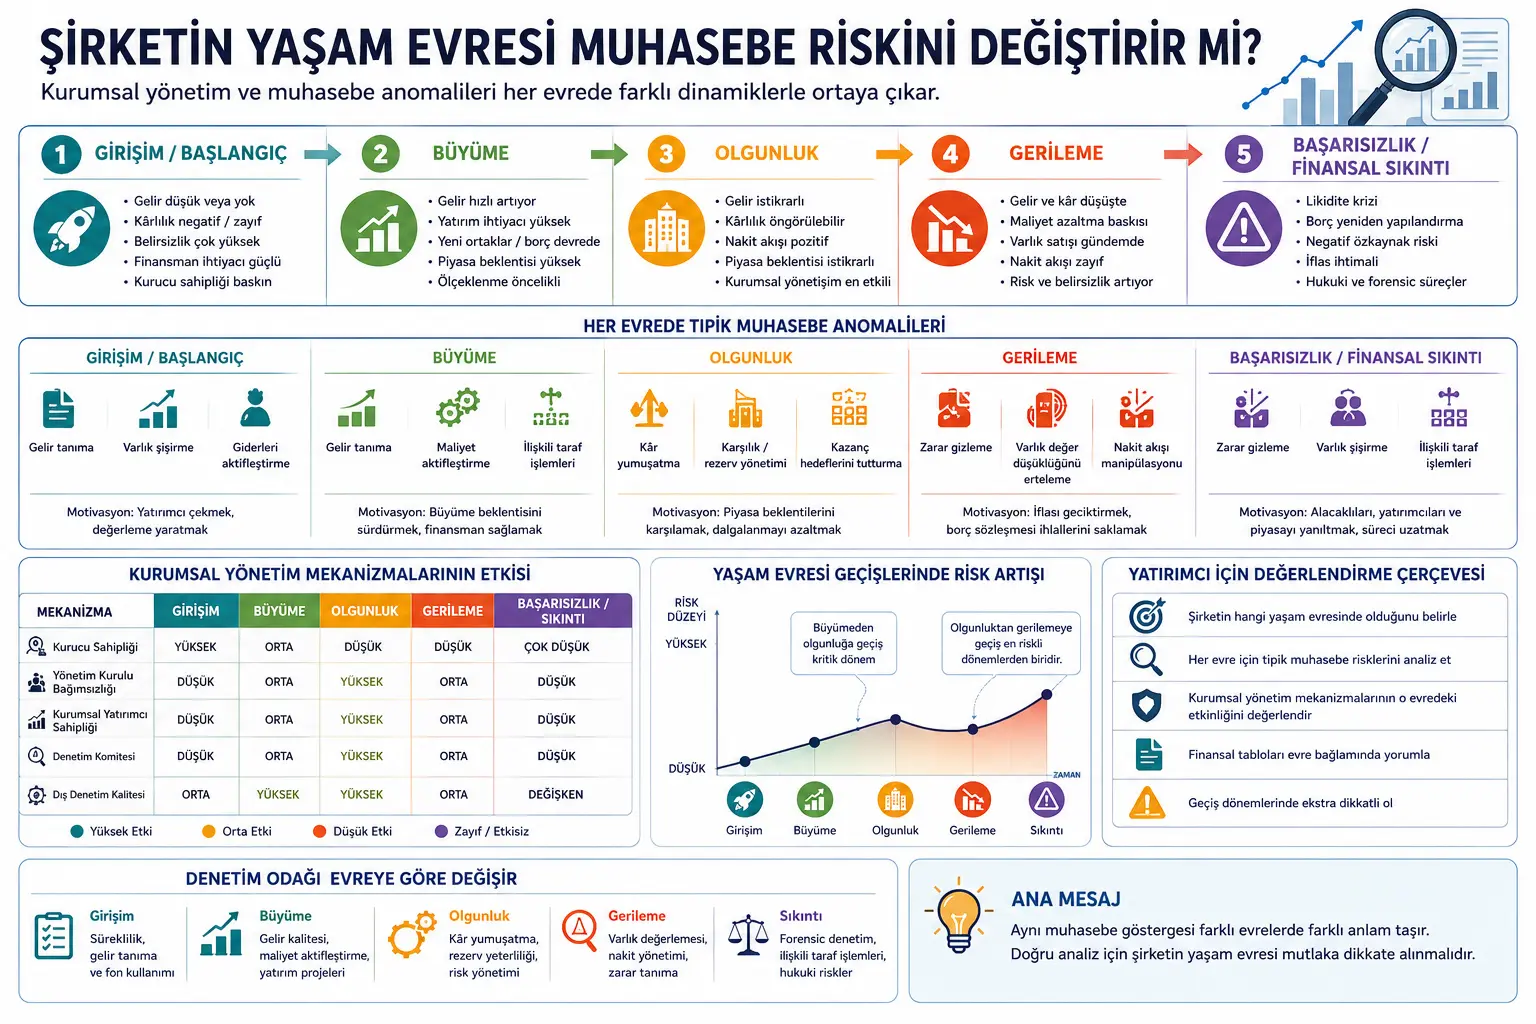
Makampuni huzaliwa, hukua, hukomaa, yanaweza kurudi nyuma na mengine kuingia kwenye shida ya kifedha na kupelekwa kwenye mchakato wa ujenzi mpya au kufeli. Kila moja ya hatua hizi inabeba hatari tofauti za uongozi, ufadhili, ukaguzi na uhasibu. Licha ya hayo, uchambuzi mwingi unaangalia makampuni yote kwa viwango vile vile vya utawala bora wa kampuni.
Makala hii inatetea kuwa mbinu hii haijakamilika. Kwa mfano, katika biashara mpya iliyoanzishwa, ukosefu wa bodi huru ya wakurugenzi peke yake huenda usiwe hitilafu kubwa; kwa sababu umiliki wa mwanzilishi na usimamizi wa mwekezaji unaweza kuwa muhimu zaidi. Kwa upande mwingine, muundo huo huo unaweza kuashiria udhaifu mkubwa wa utawala bora wa kampuni katika kampuni iliyokomaa, ya umma na kubwa.
Makala inaonyesha kuwa hitilafu za uhasibu pia zinabadilika kulingana na hatua ya mzunguko wa maisha. Katika hatua ya mwanzo, hatari ya utambuzi wa mapato na kufanya mali kuwa kubwa mno inaweza kujitokeza. Katika hatua ya ukuaji, kampuni inaweza kurekodi mapato kwa uthabiti mkubwa au kutajiresha gharama fulani ili kudumisha matarajio ya ukuaji. Katika ukomavu, ulainishaji wa mapato na usimamizi wa akiba unakuwa muhimu zaidi. Katika kipindi cha kurudi nyuma na shida ya kifedha, kuficha hasara, kuchelewesha kupunguza thamani ya mali na miamala ya pande zinazohusiana vinabeba hatari kubwa zaidi.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Unapotathmini kampuni haitoshi tu kuangalia uwiano wa kifedha, muundo wa bodi ya wakurugenzi au maoni ya mkaguzi. Viashiria hivi vinapaswa kusomwa pamoja na hatua ya mzunguko wa maisha ambayo kampuni ipo.
Tatizo ni Nini?
Maandiko ya utawala bora wa kampuni mara nyingi yanazalisha matokeo ya jumla kama vile \"bodi huru ya wakurugenzi ni nzuri\", \"usimamizi wa wawekezaji wa taasisi ni wenye manufaa\", \"kamati ya ukaguzi inaongeza ubora\". Matokeo haya katika hali nyingi ni yenye thamani; hata hivyo yakitumiwa kwa njia sawa kwa kila aina ya kampuni yanaweza kupotosha.
Kipaumbele cha kampuni mpya iliyoanzishwa ni kuishi, kupata wateja wa kwanza na kupata ufadhili. Katika hatua hii miundo rasmi sana ya bodi ya wakurugenzi au michakato mizito ya ukaguzi huenda isiwe inayofaa muundo wa kampuni. Katika hatua ya ukuaji kampuni inapanuka kwa haraka; ongezeko la mapato, mahitaji ya uwekezaji na shinikizo la washirika wapya linapanda. Katika ukomavu tatizo kuu la kampuni ni ufanisi, faida endelevu na kudhibiti matarajio ya soko. Katika kipindi cha kurudi nyuma uhaba wa fedha, mikataba ya madeni, kuficha hasara na shinikizo la ujenzi mpya vinajitokeza.
Kwa sababu hiyo ishara hiyo hiyo ya uhasibu inaweza kubeba maana tofauti katika hatua tofauti. Katika kampuni ya ukuaji matumizi makubwa ya uwekezaji yanaweza kuwa ya kawaida; katika kampuni iliyo katika kipindi cha kurudi nyuma kipengele hicho hicho kinapaswa kuchunguzwa kwa umakini zaidi kwa mtazamo wa ubora wa mali au usimamizi wa fedha. Vivyo hivyo, mkengeuko mdogo wa faida unaweza kuwa ishara ya usimamizi wa matarajio katika kampuni iliyokomaa, wakati katika kampuni ya hatua za mwanzo unaweza kuonekana kama mabadiliko ya kawaida.
Tatizo kuu linaloshughulikiwa na makala ni hili: Je, ufanisi wa mifumo ya utawala bora wa kampuni na maana ya hitilafu za uhasibu vinabadilikaje kulingana na hatua ya mzunguko wa maisha ya kampuni?
Njia Inapendekeza Nini?
Utafiti unajenga mfumo unaogawa makampuni katika hatua tano za mzunguko wa maisha:
1. Hatua ya mwanzo / kuanza: Mapato ni madogo, faida ni hasi au dhaifu, ukosefu wa uhakika ni mkubwa sana, mahitaji ya ufadhili ni imara. Umiliki wa mwanzilishi na usimamizi wa mwekezaji unaweza kuwa na athari zaidi kuliko utawala bora rasmi wa kampuni.
2. Hatua ya ukuaji: Mapato yanaongezeka kwa haraka, mahitaji ya uwekezaji yanapanda, washirika wapya au ufadhili wa madeni unaingia. Katika hatua hii utambuzi wa mapato, kutajiresha gharama na mbinu za uhasibu zinazosaidia matarajio ya ukuaji zinahitaji umakini maalum.
3. Hatua ya ukomavu: Mapato ni imara zaidi, faida inatabirika, mtiririko wa fedha ni chanya. Mifumo ya utawala bora wa kampuni katika hatua hii inakuwa inayoonekana zaidi na inayotekelezeka zaidi. Ulainishaji wa mapato na usimamizi wa akiba ni maeneo muhimu ya hatari.
4. Hatua ya kurudi nyuma: Mapato na faida vinashuka, kupunguza gharama na uuzaji wa mali vinakuwa katika ajenda. Kampuni inaweza kukabiliana na shinikizo la kuficha hasara, kuchelewesha kupunguza thamani ya mali au kuficha ukiukaji wa mikataba ya madeni.
5. Hatua ya kufeli / shida ya kifedha: Janga la ukwasi, mtaji hasi wa umiliki, ujenzi mpya wa madeni au uwezekano wa kufilisika vinakuwa katika ajenda. Katika hatua hii utawala bora wa asili wa kampuni mara nyingi unakuwa umepoteza athari yake; michakato ya kisheria, udhibiti wa wakopeshi na ukaguzi wa kimahakama vinakuwa muhimu zaidi.
Makala inatathmini kwa kila hatua muundo wa kawaida wa uongozi, tatizo kuu la uwakilishi, kiwango cha kutokuwepo kwa usawa wa taarifa, hitilafu zinazotarajiwa za uhasibu na lengo lililopendekezwa la ukaguzi kwa njia tofauti. Mbinu hii inapendekeza kufanya uchambuzi unaotegemea hatua badala ya kuweka makampuni katika muundo mmoja tu.
Milinganyo Inaelimisha Nini?
Katika PDF hakuna milinganyo ya mifano ya kihesabu ya asili; utafiti unajikita zaidi kwenye mfumo wa kidana, majedwali na muundo wa mapendekezo. Vitalu vya MathJax hapa chini vimetayarishwa ili kuonyesha mantiki ya mzunguko wa maisha katika makala kwa njia rahisi. Hizi ni uwasilishaji wa hariri wa Verianla unaoeleza muundo wa uhusiano katika makala.
1. Ufanisi wa utawala bora unategemea hatua ya mzunguko wa maisha
Kauli hii inaeleza kuwa mfumo wa utawala bora wa kampuni hauwezi kutathminiwa peke yake. Uhuru huo huo wa bodi ya wakurugenzi ukiwa na athari ndogo katika hatua ya mwanzo, unaweza kuwa ishara imara ya ukaguzi katika hatua ya ukomavu. Kwa sababu hiyo athari inapaswa kusomwa pamoja na hatua ya kampuni.
2. Hatari ya hitilafu za uhasibu inabadilika kulingana na hatua
Hapa \\(s\\) inawakilisha hatua ya mzunguko wa maisha ya kampuni. Katika kila hatua shinikizo la uongozi, kutokuwepo kwa usawa wa taarifa na nguvu ya ukaguzi ni tofauti. Katika hatua ya ukuaji shinikizo la kudumisha ukuaji, na katika hatua ya kurudi nyuma shinikizo la kuficha hasara linaweza kuwa imara zaidi.
3. Hatari ya mapato na kutajiresha katika hatua ya ukuaji
Makampuni ya ukuaji yanataka kuonyesha ongezeko la haraka la mapato. Kwa sababu hiyo hatari ya kurekodi mapato mapema, kufasiri mapato ya mikataba kwa njia mbaya au kutajiresha gharama fulani badala ya kuzionyesha kama matumizi inaweza kuongezeka.
4. Hatari ya ulainishaji wa mapato katika hatua ya ukomavu
Katika makampuni yaliyokomaa soko kwa kawaida linatarajia faida imara. Uongozi ili usikose matarajio ya wachambuzi au kupunguza mabadiliko unaweza kujaribu kuonyesha faida kwa njia laini zaidi kwa kutumia akiba au gharama za vipindi.
5. Hatari ya kuficha hasara katika hatua ya kurudi nyuma na shida
Katika makampuni yanayorudi nyuma kukubali hasara kwa wakati inaweza kuwa ngumu kwa uongozi. Kupunguza thamani ya mali kunaweza kucheleweshwa, hasara zinaweza kufichwa au hali halisi ya kampuni inaweza kufanywa isiwe wazi kupitia miamala ya pande zinazohusiana.
6. Tathmini ya mwekezaji kulingana na hatua ya mzunguko wa maisha
Mwekezaji haipaswi kuangalia tu taarifa za kifedha. Matokeo yayo hayo ya kifedha yanaweza kubeba maana tofauti kulingana na hatua ya kampuni. Kwa sababu hiyo taarifa za kifedha, utawala bora wa kampuni, ubora wa ukaguzi na mzunguko wa maisha vinapaswa kutathminiwa pamoja.
7. Ongezeko la hatari katika vipindi vya mpito
Ujumbe mmoja muhimu wa makala ni kwamba vipindi vya mpito vya hatua ni vya hatari. Katika mpito kutoka ukuaji kwenda ukomavu au kutoka ukomavu kwenda kurudi nyuma, ikiwa mienendo ya zamani ya uongozi na uripotiji ya kampuni haitaweza kuendana na hatari mpya, hatari ya hitilafu za uhasibu inaweza kuongezeka.
Ujumbe Mkuu wa Grafu, Jedwali na Michoro
Jedwali la hatua za mzunguko wa maisha katika Ukurasa wa 1–2: Jedwali linagawa makampuni katika hatua za mwanzo, ukuaji, ukomavu, kurudi nyuma na shida za kifedha. Kwa kila hatua kiwango cha mapato, faida, ukosefu wa uhakika na changamoto kuu vinaonyeshwa. Ujumbe mkuu ni kwamba makampuni hayawezi kutathminiwa kwa mantiki hiyo hiyo ya kifedha na uongozi.
Jedwali la vipimo vya mzunguko wa maisha katika Ukurasa wa 2: Ukuaji wa mauzo, faida, mahitaji ya uwekezaji, mtiririko wa fedha, ukosefu wa uhakika na muundo wa shirika vinalinganishwa kulingana na hatua. Katika hatua ya mwanzo ukosefu wa uhakika ni mkubwa sana na mtiririko wa fedha ni hasi; katika ukuaji mahitaji ya uwekezaji ni makubwa sana; katika ukomavu faida na mtiririko wa fedha ni imara zaidi; katika kurudi nyuma mauzo na faida vinashuka. Jedwali hili linaonyesha kwanini hatari za uhasibu zinabadilika kulingana na hatua.
Jedwali la tatizo la uwakilishi katika Ukurasa wa 3: Katika hatua ya mwanzo tatizo kuu ni kati ya mwanzilishi-msimamizi na mwekezaji wa nje. Katika ukuaji tofauti ya taarifa kati ya wasimamizi na wanahisa wapya inakuwa kubwa. Katika ukomavu tatizo la asili la uwakilishi kati ya wanahisa waliotawanyika na wasimamizi linajitokeza. Katika kurudi nyuma mvutano kati ya wasimamizi, wanahisa na wakopeshi unaongezeka.
Jedwali la hitilafu za uhasibu katika Ukurasa wa 3: Jedwali linaonyesha hitilafu inayotarajiwa ya uhasibu na msukumo wake katika kila hatua. Katika hatua ya mwanzo utambuzi wa mapato na kufanya mali kuwa kubwa mno vinaweza kujitokeza kwa madhumuni ya kuvuta wawekezaji. Katika ukuaji utambuzi wa mapato na kutajiresha gharama vinaweza kusaidia tathmini ya thamani. Katika ukomavu ulainishaji wa mapato na usimamizi wa akiba vinaweza kutumiwa kukidhi matarajio. Katika kurudi nyuma kuchelewesha kupunguza thamani ya mali na kuficha hasara vinaweza kubeba madhumuni ya kuchelewesha kufilisika.
Jedwali la hatua ya ukomavu katika Ukurasa wa 6: Katika makampuni yaliyokomaa ulainishaji wa mapato, usimamizi wa akiba na usimamizi wa mapato uliolenga kufikia malengo unajitokeza. Jedwali hili linaeleza kwanini tafiti nyingi za asili za utawala bora wa kampuni zinafaa zaidi kwa makampuni yaliyokomaa: mifumo kama bodi huru ya wakurugenzi, mwekezaji wa taasisi na kamati ya ukaguzi inatenda kazi kwa nguvu zaidi katika hatua hii.
Jedwali la hatua ya kurudi nyuma katika Ukurasa wa 7: Katika makampuni yanayorudi nyuma kuficha hasara na kuchelewesha kupunguza thamani ya mali vinaonyeshwa kama hitilafu yenye hatari kubwa. Ujumbe mkuu ni kwamba katika kipindi cha kushuka udanganyifu wa uhasibu si tu kuhusu kuonyesha faida kuwa nzuri; mara nyingi unabeba madhumuni ya kuchelewesha ukiukaji wa mikataba ya madeni, mahitaji ya ujenzi mpya au kufeli.
Jedwali la shida za kifedha katika Ukurasa wa 8: Katika hatua ya kufeli kuficha hasara na kufanya mali kuwa kubwa mno vinaonekana kama hatari kubwa sana, wakati miamala ya pande zinazohusiana pia inatajwa kama eneo la hatari kubwa. Katika hatua hii inasisitizwa kuwa utawala bora wa asili wa kampuni mara nyingi unakuwa umepoteza athari yake na michakato ya kisheria/kimahakama inakuwa yenye kuamua zaidi.
Muhtasari wa mfumo wa uongozi katika Ukurasa wa 8: Uhuru wa bodi ya wakurugenzi, umiliki wa wawekezaji wa taasisi, kamati ya ukaguzi na ubora wa ukaguzi wa nje una athari kubwa katika hatua ya ukomavu. Umiliki wa mwanzilishi na umiliki wa msimamizi unaweza kuwa mfumo imara zaidi wa uwiano katika hatua za mwanzo. Ujumbe mkuu: Ubora wa uongozi unapaswa kupimwa kulingana na hatua.
Majaribio Yalifanywaje?
Utafiti huu badala ya kufanya jaribio la msongo au kujifunza kwa mashine kwa kutumia seti mpya ya data moja kwa moja, unafasiri upya maandiko ya utawala bora wa kampuni na hitilafu za uhasibu kupitia mbinu ya mzunguko wa maisha ya kampuni.
Njia iliyotumiwa katika maandishi inaweza kugawanywa katika sehemu tatu:
1. Uainishaji wa mzunguko wa maisha: Makampuni yanagawanywa katika hatua za mwanzo, ukuaji, ukomavu, kurudi nyuma na shida za kifedha. Sifa za ukuaji wa mauzo, faida, mtiririko wa fedha, mahitaji ya uwekezaji na ukosefu wa uhakika za kila hatua zinaelezwa.
2. Ulinganisho wa hatari kulingana na hatua: Kwa kila hatua ya mzunguko wa maisha tatizo linalotarajiwa la uwakilishi, kiwango cha kutokuwepo kwa usawa wa taarifa, aina ya hitilafu ya uhasibu na ufanisi wa utawala bora wa kampuni vinatathminiwa kwa njia tofauti.
3. Ufasiri upya wa matokeo ya hati za Kiajemi: Makala inatathmini matokeo ya kufeli kwa biashara, utawala bora wa kampuni, usimamizi wa mapato, ukaguzi na hitilafu za uhasibu yaliyotajwa katika hati zinazohusiana za Kiajemi katika mfumo wa hatua ya mzunguko wa maisha. Hasa inatetea kuwa sampuli nyingi za makampuni ya umma zinajumuisha makampuni yaliyokomaa na kwa sababu hiyo matokeo hayawezi kuhamishwa moja kwa moja kwa makampuni yaliyo katika hatua ya mwanzo, ukuaji au kurudi nyuma vibaya.
Kwa sababu hiyo utafiti badala ya kuzalisha matokeo ya kiempiriki moja kwa moja, unapendekeza mfano wa uchambuzi unaozingatia mzunguko wa maisha kwa ajili ya watafiti, wasimamizi, wawekezaji, wakaguzi na wadhibiti.
Matokeo Yanaonyesha Nini?
1. Utawala bora wa kampuni haufanyi kazi kwa muundo mmoja. Bodi huru ya wakurugenzi, kamati ya ukaguzi na usimamizi wa mwekezaji wa taasisi una athari imara zaidi katika makampuni yaliyokomaa. Katika makampuni ya hatua za mwanzo umiliki wa mwanzilishi na usimamizi wa mtaji wa uwekezaji unaweza kuwa wenye maana zaidi.
2. Msukumo wa hitilafu za uhasibu unabadilika kulingana na hatua. Katika hatua ya mwanzo shinikizo la kuvuta wawekezaji, katika ukuaji shinikizo la kudumisha tathmini ya thamani, katika ukomavu shinikizo la kuonyesha faida imara, na katika kurudi nyuma shinikizo la kuficha hasara na shida za kifedha linajitokeza.
3. Matokeo ya makampuni yaliyokomaa hayapaswi kujumuishwa kwa makampuni yote. Sampuli nyingi zinazojumuisha makampuni ya umma kwa asili zinajumuisha makampuni yaliyokomaa zaidi. Kwa sababu hiyo matokeo ya utawala bora wa kampuni yanayotoka katika sampuli hizi hayapaswi kutumiwa moja kwa moja kwa makampuni mapya yaliyoanzishwa au yaliyo katika shida kubwa.
4. Vipindi vya mpito ni maeneo yenye hatari kubwa zaidi. Katika mpito kutoka ukuaji kwenda ukomavu au kutoka ukomavu kwenda kurudi nyuma, ikiwa mfumo wa uripotiji na uongozi wa kampuni hautaweza kuendana na ukweli mpya, hatari ya hitilafu za uhasibu inaweza kuongezeka.
5. Lengo la ukaguzi linapaswa kubadilika kulingana na hatua. Katika hatua ya mwanzo uendelevu na utambuzi wa mapato, katika ukuaji mapato na kutajiresha gharama, katika ukomavu ulainishaji wa mapato na utoshelevu wa akiba, katika kurudi nyuma tathmini ya mali na utambuzi wa hasara, na katika shida za kifedha ukaguzi wa kimahakama unakuwa muhimu zaidi.
6. Uchambuzi wa mwekezaji haujakamilika bila mfumo wa hatua ya mzunguko wa maisha. Kiashiria kile kile kinaweza kubeba maana tofauti ya hatari katika hatua tofauti. Kwa sababu hiyo mwekezaji anapaswa kuangalia si tu faida ya kampuni, bali pia hatua gani kampuni ipo na ni hitilafu gani zinaweza kutarajiwa katika hatua hiyo.
Kwanini Hili ni Muhimu?
Utafiti huu ni wenye thamani hasa kwa ulimwengu wa biashara, wawekezaji, wakaguzi na wasimamizi. Kwa sababu kutumia orodha moja tu ya udhibiti wa utawala bora wa kampuni unapotathmini makampuni mara nyingi ni mbinu rahisi lakini isiyokamilika.
Katika kampuni ya mwanzo bodi ndogo ya wakurugenzi, uzito wa mwanzilishi au ukosefu wa kamati rasmi ya ukaguzi inaweza kuwa ya kawaida. Lakini muundo huo huo unaweza kuwa udhaifu mkubwa katika kampuni ya umma, iliyokomaa na kubwa. Yaani utawala bora unapata maana kulingana na umri wa kampuni, kiwango, muundo wa ufadhili na hatari ya hatua.
Katika upande wa uhasibu kuna hali sawa. Katika kampuni ya ukuaji ongezeko kubwa la madai au kurekodi mapato kwa njia imara linaweza kuwa matokeo ya shinikizo la ukuaji na linapaswa kuchunguzwa kwa umakini. Katika kampuni iliyokomaa kufikia malengo madogo lakini endelevu ya faida inaweza kuwa ishara ya ulainishaji wa mapato. Katika kampuni inayorudi nyuma kuchelewesha kupunguza thamani ya mali au kuficha hasara kunaweza kufanya kufeli kwa biashara kutambulike kwa kuchelewa.
Mfumo huu ni muhimu pia kwa biashara ndogo na za kati. Wakati kampuni inakua inahitajika mpito kutoka kipindi ambacho mwanzilishi anadhibiti kila kitu kwenda kwenye uongozi wa kitalaamu. Mpito huu usipofanyika, ubora wa uripotiji wa kifedha unashuka, udhibiti wa ndani unaweza kudhoofika na hatari zinaweza kuwa zisizoonekana kadri kampuni inavyokua.
Mambo ya Kuzingatia
1. Utafiti huu si ushauri wa uwekezaji. Uchambuzi wa mzunguko wa maisha hauamui uamuzi wa uwekezaji peke yake. Hali ya kifedha, sekta, ubora wa uongozi, uchumi mkuu, muundo wa madeni na hali ya soko vinapaswa kutathminiwa pamoja.
2. Makala inajikita zaidi kwenye mfumo wa kidana. Haitoi mfano mpana wa kiempiriki uliopimwa moja kwa moja na seti mpya ya data. Kwa sababu hiyo mapendekezo yanapaswa kupimwa kwa undani zaidi na tafiti za baadaye za kiempiriki.
3. Uainishaji wa hatua ya mzunguko wa maisha si rahisi. Kampuni inaweza kuonyesha ishara za ukuaji katika maeneo fulani na ishara za ukomavu au kurudi nyuma katika maeneo mengine kwa wakati mmoja. Umri wa kampuni pekee hautoshi kuamua hatua.
4. Hitilafu si mara zote udanganyifu wenye nia mbaya. Makengeuko fulani ya uhasibu yanaweza kutokana na makosa ya utabiri, ukuaji wa haraka, sifa za sekta au muundo tata wa mikataba. Ushahidi wa ziada unahitajika kwa madai ya nia mbaya.
5. Tahadhari inahitajika unapotumia matokeo yanayotokana na makampuni yaliyokomaa. Makampuni yanayofanya uripotiji wa mara kwa mara na yaliyo ya umma mara nyingi yana nguvu katika sampuli. Makampuni ya kibinafsi yaliyoanzishwa hivi karibuni au yaliyo katika shida za kifedha yanaweza kubeba mienendo tofauti.
6. Mbinu ya kidhibiti inapaswa pia kufikiriwa kulingana na hatua. Kuweka mzigo mzito rasmi wa uongozi kwa makampuni madogo na machanga kunaweza kufanya ukuaji uwe mgumu; katika makampuni makubwa na yaliyokomaa ukaguzi dhaifu unaweza kuunda hatari kubwa ya soko.
Dokezo la eneo la hatari: Mada inahusiana na uripotiji wa kifedha, kufeli kwa kampuni na tathmini ya mwekezaji. Maandishi haya si ushauri wa uwekezaji. Mfumo wa mzunguko wa maisha na hitilafu za uhasibu unaoelezwa hapa haupaswi kutumiwa kama pendekezo la kununua, kuuza au kushikilia hisa za kampuni fulani.
Tathmini ya jumla: Makala inalenga eneo muhimu kwa ulimwengu wa biashara: Makampuni hayabebi hatari zinazofanana katika kila kipindi. Hatari ya uhasibu ya kampuni mpya iliyoanzishwa na hatari ya uhasibu ya kampuni iliyokomaa si sawa. Hatari ya utambuzi wa mapato katika kipindi cha ukuaji, hatari ya ulainishaji wa mapato katika kipindi cha ukomavu au hatari ya kuficha hasara katika kipindi cha kurudi nyuma zinapaswa kutathminiwa kwa njia tofauti. Kwa sababu hiyo mifumo ya utawala bora wa kampuni na ukaguzi inapaswa pia kubadilika kulingana na hatua ya mzunguko wa maisha ya kampuni.
Hitimisho
Makala hii inaonyesha kuwa tunapaswa kusoma utawala bora wa kampuni na hitilafu za uhasibu katika mfumo unaobadilika badala ya ule usiobadilika. Makampuni yanabadilika kwa muda; matatizo ya uongozi, mahitaji ya ufadhili, kutokuwepo kwa usawa wa taarifa na hamu ya udanganyifu wa uhasibu pia vinatofautiana kulingana na mabadiliko hayo.
Katika hatua ya mwanzo umiliki wa mwanzilishi na usimamizi wa mwekezaji unakuwa muhimu zaidi. Katika hatua ya ukuaji hatari ya utambuzi wa mapato na kutajiresha gharama inaongezeka. Katika ukomavu mifumo ya asili ya utawala bora wa kampuni inaonyesha athari imara zaidi; lakini wakati huo ulainishaji wa mapato na usimamizi wa akiba unapaswa kufuatiliwa. Katika kurudi nyuma kuficha hasara na kuchelewesha kupunguza thamani ya mali inakuwa muhimu. Katika hatua ya kufeli mifumo ya asili ya uongozi mara nyingi haitoshi na michakato ya kisheria/kimahakama inajikita mbele.
Ujumbe mkuu kwa msomaji wa Verianla ni huu: Unapotathmini ubora wa uhasibu na utawala bora wa kampuni swali la \"je kuna uongozi mzuri?\" peke yake hautoshi. Swali sahihi zaidi ni hili: Kampuni hii ipo katika hatua gani ya mzunguko wa maisha na je ina mifumo sahihi ya udhibiti wa uongozi, ukaguzi na uhasibu kwa ajili ya hatua hiyo?
Dokezo la Chanzo na Njia
Makala hii ni maudhui ya hariri ya Kiswahili iliyoandaliwa kwa msingi wa PDF yenye kichwa “Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle”. Maandishi si tafsiri ya neno kwa neno; tatizo katika utafiti, mfumo wa kinadharia, majedwali ya hatua za maisha, hatari za hitilafu za uhasibu, mapendekezo ya utawala bora wa kampuni na vizuizi vimeelezwa kwa njia rahisi.
Uwasilishaji huu unalenga kueleza mantiki ya uhusiano katika makala; haupaswi kusomwa kama matokeo mpya ya mfano wa kiempiriki.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *