

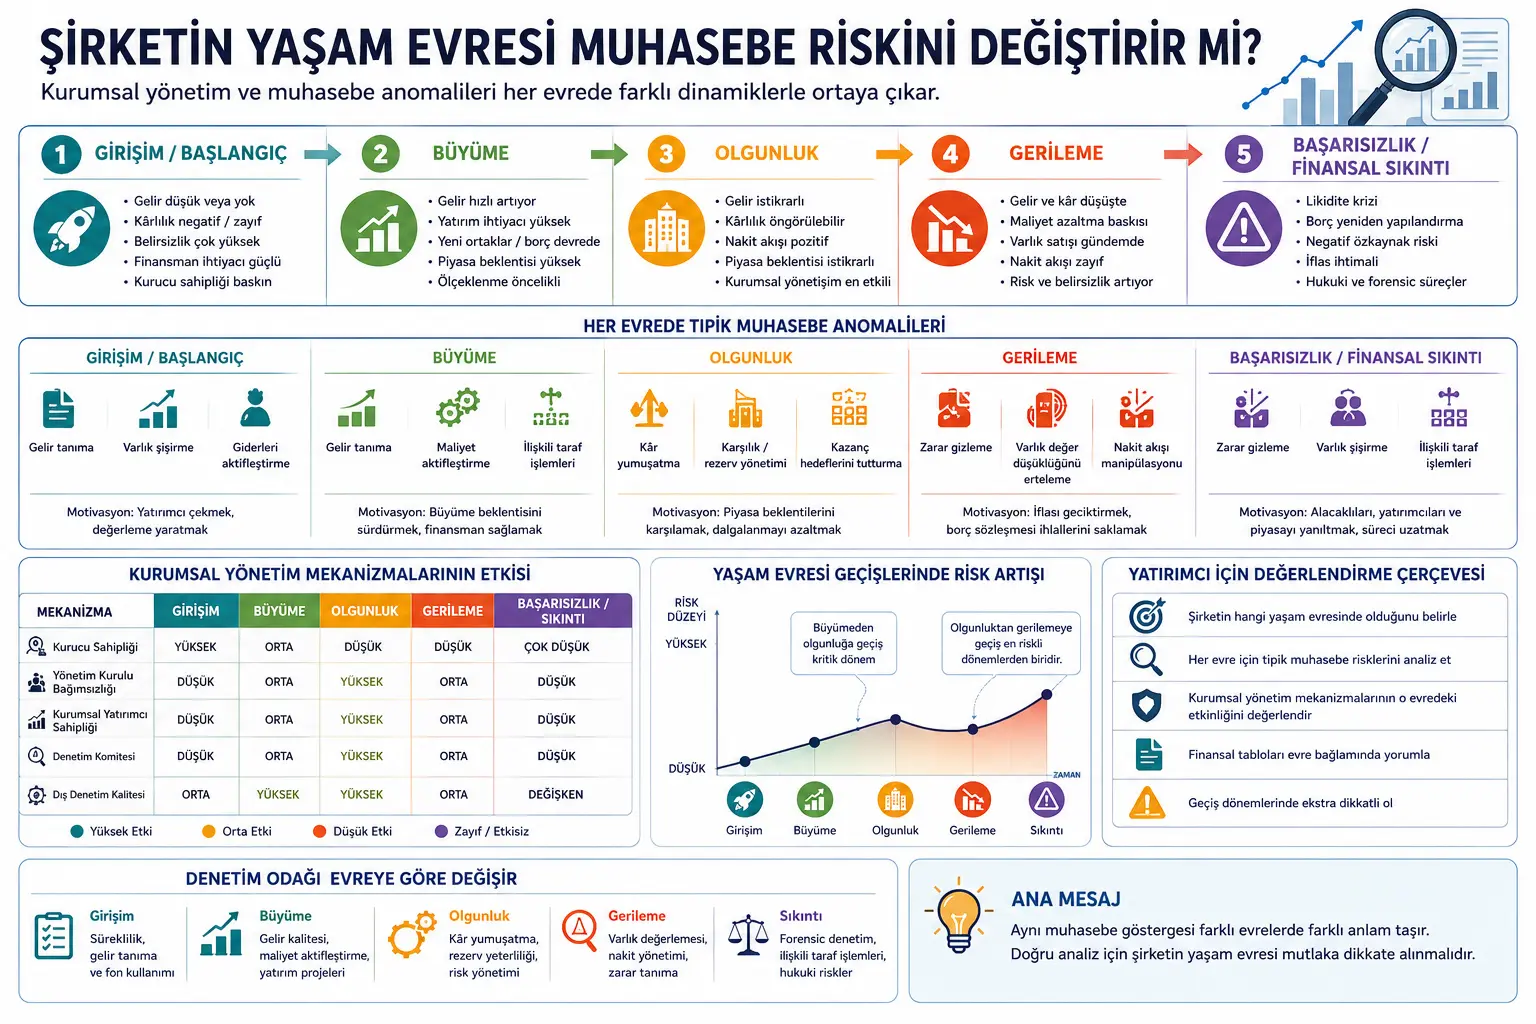
Компаниялар түзүлөт, өсөт, жетилет, төмөндөшү мүмкүн жана айрымдары финансылык кыйынчылыкка туш болуп, кайра түзүмдөштүрүү же ийгиликсиздик процессине кирип кетиши мүмкүн. Бул этаптардын ар бири башкаруу, каржылоо, аудит жана бухгалтердик эсеп боюнча ар башка тобокелдиктерди алып келет. Ошого карабастан, көптөгөн талдоолор бардык компанияларга бирдей корпоративдик башкаруу өлчөмдөрү менен карайт.
Бул макала мындай мамиле жетишсиз экенин белгилейт. Мисалы, жаңы түзүлгөн стартапта көз карандысыз директорлор кеңешинин жоктугу өз алдынча чоң аномалия болбошу мүмкүн; анткени негиздөөчүнүн ээлиги жана инвесторлордун көзөмөлү маанилүүрөөк болушу мүмкүн. Бирок дал ушундай түзүм жетилген, ачык жана ири компанияда корпоративдик башкаруунун олуттуу алсыздыгын көрсөтүшү мүмкүн.
Макала бухгалтердик аномалиялар да компаниянын жашоо циклинин этабына жараша өзгөрөрүн көрсөтөт. Стартап этабында кирешени таануу жана активдерди жасалма көбөйтүү тобокелдиги алдыга чыгышы мүмкүн. Өсүү этабында компания өсүү күтүүлөрүн сактоо үчүн кирешелерди агрессивдүү катташы же айрым чыгымдарды капиталдаштырышы мүмкүн. Жетилүүдө кирешени тегиздөө жана резервдерди башкаруу маанилүүрөөк болуп калат. Төмөндөө жана финансылык кыйынчылык мезгилинде болсо чыгымдарды жашыруу, активдердин нарксызданышын кечиктирүү жана байланышкан тараптар менен бүтүмдөр чоңураак тобокелдик жаратат.
Verianla окурманы үчүн негизги ой мындай: компанияны баалоодо финансылык коэффициенттерге, директорлор кеңешинин түзүмүнө же аудитордун корутундусуна гана кароо жетишсиз. Бул көрсөткүчтөр компания жашоо циклинин кайсы этабында турганы менен бирге чечмелениши керек.
Көйгөй эмнеде?
Корпоративдик башкаруу адабияты көп учурда «көз карандысыз директорлор кеңеши жакшы», «институционалдык инвесторлордун көзөмөлү пайдалуу», «аудит комитети сапатты жогорулатат» сыяктуу жалпы жыйынтыктарды чыгарат. Бул жыйынтыктар көп учурда баалуу; бирок бардык компания түрүнө бирдей колдонулса, жаңылыш түшүнүк жаратышы мүмкүн.
Жаңы түзүлгөн компаниянын артыкчылыгы — жашап калуу, алгачкы кардарларды табуу жана каржылоо алуу. Бул этапта өтө формалдуу директорлор кеңеши же оор аудит процесстери компаниянын түзүмүнө ылайык келбеши мүмкүн. Өсүү этабында компания тездик менен масштабдалат; кирешенин өсүшү, инвестицияга муктаждык жана жаңы өнөктөштөрдүн басымы күчөйт. Жетилүүдө негизги маселе натыйжалуулук, туруктуу кирешелүүлүк жана рынок күтүүлөрүн башкаруу болот. Төмөндөө мезгилинде болсо накталай каражаттын тартыштыгы, карыз келишимдери, чыгымдарды жашыруу жана кайра түзүмдөштүрүү басымы алдыга чыгат.
Ошондуктан бир эле бухгалтердик белги ар башка этапта ар башка мааниге ээ болушу мүмкүн. Өсүп жаткан компанияда жогорку инвестициялык чыгымдар кадимки көрүнүш болушу мүмкүн; ал эми төмөндөө этабындагы компанияда ошол эле беренени активдердин сапаты же накталай каражатты башкаруу жагынан кылдат текшерүү керек. Ошо сыяктуу эле, кирешедеги чакан четтөө жетилген компанияда күтүүлөрдү башкаруунун белгиси болушу мүмкүн, ал эми эрте этаптагы фирмада табигый өзгөрүлмөлүүлүк катары каралышы мүмкүн.
Макала караган негизги көйгөй мындай: корпоративдик башкаруу механизмдеринин натыйжалуулугу жана бухгалтердик аномалиялардын мааниси компаниянын жашоо циклинин этабына жараша кандай өзгөрөт?
Ыкма эмнени сунуштайт?
Изилдөө компанияларды беш жашоо цикли этабына бөлгөн алкак түзөт:
1. Стартап / баштапкы этап: Кирешелер төмөн, пайда терс же алсыз, белгисиздик өтө жогору, каржылоого муктаждык күчтүү. Негиздөөчүнүн ээлиги жана инвесторлордун көзөмөлү формалдуу корпоративдик башкарууга караганда маанилүүрөөк болушу мүмкүн.
2. Өсүү этабы: Кирешелер тез өсөт, инвестицияга муктаждык көбөйөт, жаңы өнөктөштөр же карыз аркылуу каржылоо ишке кирет. Бул этапта кирешени таануу, чыгымдарды капиталдаштыруу жана өсүү күтүүлөрүн колдогон бухгалтердик ыкмалар өзгөчө көңүлдү талап кылат.
3. Жетилүү этабы: Кирешелер туруктуураак, пайда алдын ала болжолдонгондой, накталай акча агымы оң болот. Корпоративдик башкаруу механизмдери дал ушул этапта эң көрүнүктүү жана колдонууга ыңгайлуу болуп калат. Кирешени тегиздөө жана резервдерди башкаруу маанилүү тобокелдик багыттары болуп саналат.
4. Төмөндөө этабы: Киреше жана пайда төмөндөйт, чыгымдарды кыскартуу жана активдерди сатуу күн тартибине чыгат. Компания чыгымдарды жашыруу, активдердин нарксызданышын кечиктирүү же карыз келишимдеринин бузулушун жашыруу басымына туш болушу мүмкүн.
5. Ийгиликсиздик / финансылык кыйынчылык этабы: Ликвиддүүлүк кризиси, терс өздүк капитал, карызды кайра түзүмдөштүрүү же банкрот болуу ыктымалдыгы күн тартибине чыгат. Бул учурда салттуу корпоративдик башкаруу көбүнчө таасирин жоготуп коюшу мүмкүн; укуктук процесстер, кредиторлордун көзөмөлү жана соттук/forensic аудит маанилүүрөөк болуп калат.
Макала ар бир этап үчүн типтүү башкаруу түзүмүн, негизги агенттик көйгөйдү, маалымат асимметриясынын деңгээлин, күтүлгөн бухгалтердик аномалияларды жана сунушталган аудит багытын өз-өзүнчө баалайт. Бул ыкма компанияларды бир калыпка салуунун ордуна этапка жараша талдоо жүргүзүүнү сунуштайт.
Формулалар эмнени түшүндүрөт?
PDFде классикалык математикалык моделдин формулалары жок; изилдөө көбүрөөк концептуалдык алкак, таблицалар жана сунуштар аркылуу өнүгөт. Төмөнкү MathJax блоктору макаладагы жашоо циклинин логикасын жөнөкөй түрдө көрсөтүү үчүн даярдалган. Булар макаладагы байланыш түзүмүн түшүндүргөн Verianla редакциялык көрсөтмөлөрү.
1. Корпоративдик башкаруунун натыйжалуулугу жашоо циклинин этабына көз каранды
Бул туюнтма корпоративдик башкаруу механизмин өз алдынча баалоого болбой турганын көрсөтөт. Бир эле директорлор кеңешинин көз карандысыздыгы стартап этабында төмөн таасир берсе, жетилүү этабында күчтүү көзөмөл сигналы болушу мүмкүн. Ошондуктан таасир компаниянын этабы менен бирге чечмелениши керек.
2. Бухгалтердик аномалия тобокелдиги этапка жараша өзгөрөт
Бул жерде \(s\) компаниянын жашоо циклинин этабын билдирет. Ар бир этапта башкаруу басымы, маалымат асимметриясы жана көзөмөлдүн күчү ар башка. Өсүү этабында өсүүнү улантуу басымы, төмөндөө этабында болсо чыгымды жашыруу басымы күчтүүрөөк болушу мүмкүн.
3. Өсүү этабында киреше жана капиталдаштыруу тобокелдиги
Өсүп жаткан компаниялар кирешенин тез өсүшүн көрсөтүүнү каалашат. Ошондуктан кирешени мөөнөтүнөн мурда таануу, келишимдик кирешени агрессивдүү чечмелөө же айрым чыгымдарды чыгаша катары эмес, актив катары эсепке алуу тобокелдиги өсүшү мүмкүн.
4. Жетилүү этабында кирешени тегиздөө тобокелдиги
Жетилген компаниялардан рынок адатта туруктуу пайда күтөт. Жетекчилик аналитиктердин күтүүлөрүн аткарбай калбоо же өзгөрүлмөлүүлүктү азайтуу үчүн резервдерди, камдарды же мезгилдик чыгымдарды колдонуп, пайданы бир калыпта көрсөтүүгө аракет кылышы мүмкүн.
5. Төмөндөө жана кыйынчылык этабында чыгымдарды жашыруу тобокелдиги
Төмөндөп жаткан компанияларда чыгымдарды өз убагында таануу жетекчилик үчүн оор болушу мүмкүн. Активдердин нарксызданышы кечиктирилиши, чыгымдар жашырылышы же байланышкан тараптар менен бүтүмдөр аркылуу компаниянын чыныгы абалы бүдөмүктөлүшү мүмкүн.
6. Жашоо циклинин этабына жараша инвестордук баалоо
Инвестор финансылык отчетко гана карабашы керек. Бир эле финансылык жыйынтык компаниянын этабына жараша ар башка мааниге ээ болушу мүмкүн. Ошондуктан финансылык көрсөткүчтөр, корпоративдик башкаруу, аудиттин сапаты жана жашоо цикли бирге бааланышы керек.
7. Өтүү мезгилдеринде тобокелдиктин өсүшү
Макаланын маанилүү билдирүүлөрүнүн бири — этаптар аралык өтүүлөр кооптуу экендиги. Өсүүдөн жетилүүгө же жетилүүдөн төмөндөөгө өтүүдө компаниянын мурдагы башкаруу жана отчеттуулук адаттары жаңы тобокелдиктерге ыңгайлаша албай калышы мүмкүн.
График, таблица жана схеманын негизги билдирүүсү
1–2-беттердеги жашоо цикли этаптарынын таблицасы: Таблица компанияларды стартап, өсүү, жетилүү, төмөндөө жана финансылык кыйынчылык этаптарына бөлөт. Ар бир этап үчүн кирешенин деңгээли, кирешелүүлүк, белгисиздик жана негизги кыйынчылыктар көрсөтүлөт. Негизги ой — компанияларды бир эле финансылык жана башкаруу логикасы менен баалоого болбойт.
2-беттеги жашоо циклинин өлчөмдөрү таблицасы: Сатуу өсүшү, кирешелүүлүк, инвестицияга муктаждык, накталай акча агымы, белгисиздик жана уюмдук түзүм этаптар боюнча салыштырылат. Стартапта белгисиздик өтө жогору жана накталай акча агымы терс; өсүүдө инвестицияга муктаждык өтө жогору; жетилүүдө кирешелүүлүк жана накталай акча агымы туруктуураак; төмөндөөдө сатуу жана пайда азаят. Бул таблица бухгалтердик тобокелдиктер эмне үчүн этапка жараша өзгөрөрүн көрсөтөт.
3-беттеги агенттик көйгөй таблицасы: Стартапта негизги көйгөй негиздөөчү-жетекчи менен тышкы инвестордун ортосунда. Өсүүдө менеджерлер менен жаңы акционерлердин ортосундагы маалымат айырмасы чоңоёт. Жетилүүдө чачыранды акционерлер менен менеджерлердин ортосундагы классикалык агенттик көйгөй алдыга чыгат. Төмөндөөдө болсо менеджерлер, акционерлер жана кредиторлордун ортосундагы чыңалуу күчөйт.
3-беттеги бухгалтердик аномалиялар таблицасы: Таблица ар бир этапта күтүлгөн бухгалтердик аномалияны жана анын мотивациясын көрсөтөт. Стартапта кирешени таануу жана активдерди жасалма көбөйтүү инвестор тартуу максатында пайда болушу мүмкүн. Өсүүдө кирешени таануу жана чыгымдарды капиталдаштыруу баалоону колдошу мүмкүн. Жетилүүдө кирешени тегиздөө жана резервдерди башкаруу күтүүлөрдү аткаруу үчүн колдонулушу мүмкүн. Төмөндөөдө активдердин нарксызданышын кечиктирүү жана чыгымдарды жашыруу банкроттукту кечеңдетүү максатын көздөшү мүмкүн.
6-беттеги жетилүү этабынын таблицасы: Жетилген компанияларда кирешени тегиздөө, резерв/камдарды башкаруу жана максаттарды аткарууга багытталган киреше башкаруу алдыга чыгат. Бул таблица классикалык корпоративдик башкаруу изилдөөлөрүнүн көбү эмне үчүн жетилген компанияларга көбүрөөк ылайык экенин түшүндүрөт: көз карандысыз директорлор кеңеши, институционалдык инвестор жана аудит комитети сыяктуу механизмдер ушул этапта эң күчтүү иштейт.
7-беттеги төмөндөө этабынын таблицасы: Төмөндөп жаткан компанияларда чыгымдарды жашыруу жана активдердин нарксызданышын кечиктирүү жогорку тобокелдүү аномалиялар катары көрсөтүлөт. Негизги ой — төмөндөө мезгилиндеги бухгалтердик манипуляция жөн гана пайданы жакшы көрсөтүү жөнүндө эмес; көбүнчө карыз келишимин бузуу, кайра түзүмдөштүрүү муктаждыгы же ийгиликсиздикти кечеңдетүү максатын көздөйт.
8-беттеги финансылык кыйынчылык таблицасы: Ийгиликсиздик этабында чыгымдарды жашыруу жана активдерди жасалма көбөйтүү өтө жогорку тобокелдүү деп бааланат, байланышкан тараптар менен бүтүмдөр да жогорку тобокелдик багыты катары көрсөтүлөт. Бул этапта салттуу корпоративдик башкаруу көбүнчө таасирин жоготуп, укуктук/forensic процесстер чечүүчү мааниге ээ болору баса белгиленет.
8-беттеги башкаруу механизмдеринин жыйынтыгы: Директорлор кеңешинин көз карандысыздыгы, институционалдык инвестордун ээлиги, аудит комитети жана тышкы аудиттин сапаты жетилүү этабында жогорку таасирге ээ. Негиздөөчүнүн ээлиги жана жетекчинин ээлиги болсо алгачкы этаптарда күчтүүрөөк кызыкчылыктарды шайкештештирүү механизми болушу мүмкүн. Негизги ой: башкаруу сапаты этапка жараша өлчөнүшү керек.
Эксперименттер кандай жүргүзүлгөн?
Бул изилдөө жаңы маалымат топтому менен түздөн-түз регрессия же машиналык үйрөнүү эксперименти жүргүзбөйт. Анын ордуна корпоративдик башкаруу жана бухгалтердик аномалиялар боюнча адабиятты компаниянын жашоо цикли ыкмасы менен кайра чечмелейт.
Текстте колдонулган ыкманы үч бөлүккө бөлүүгө болот:
1. Жашоо циклинин классификациясы: Компаниялар стартап, өсүү, жетилүү, төмөндөө жана финансылык кыйынчылык этаптарына бөлүнөт. Ар бир этаптын сатуу өсүшү, кирешелүүлүк, накталай акча агымы, инвестицияга муктаждык жана белгисиздик өзгөчөлүктөрү түшүндүрүлөт.
2. Этапка жараша тобокелдиктерди дал келтирүү: Ар бир жашоо цикли этабы үчүн күтүлгөн агенттик көйгөй, маалымат асимметриясынын деңгээли, бухгалтердик аномалиянын түрү жана корпоративдик башкаруунун натыйжалуулугу өз-өзүнчө бааланат.
3. Перс тилиндеги документтин табылгаларын кайра чечмелөө: Макала тиешелүү перс тилиндеги документте айтылган бизнес ийгиликсиздиги, корпоративдик башкаруу, киреше башкаруу, аудит жана бухгалтердик аномалия боюнча табылгаларды жашоо цикли контекстинде баалайт. Айрыкча ачык компаниялардан түзүлгөн үлгүлөр көбүнчө жетилген компаниялардан турарын жана ошондуктан бул табылгаларды стартап, өсүү же катуу төмөндөө этабындагы компанияларга түз колдонууга болбой турганын белгилейт.
Ошондуктан изилдөө түз эмпирикалык жыйынтык чыгаргандан көрө изилдөөчүлөр, жетекчилер, инвесторлор, аудиторлор жана жөнгө салуучулар үчүн жашоо циклине сезимтал талдоо алкагын сунуштайт.
Жыйынтыктар эмнени көрсөтөт?
1. Корпоративдик башкаруу бирдей иштебейт. Көз карандысыз директорлор кеңеши, аудит комитети жана институционалдык инвесторлордун көзөмөлү эң күчтүү таасирди жетилген компанияларда көрсөтөт. Эрте этаптагы компанияларда негиздөөчүнүн ээлиги жана венчурдук капиталдын көзөмөлү маанилүүрөөк болушу мүмкүн.
2. Бухгалтердик аномалиялардын мотивациясы этапка жараша өзгөрөт. Стартапта инвестор тартуу басымы, өсүүдө баалоону сактоо басымы, жетилүүдө туруктуу пайда көрсөтүү басымы, төмөндөөдө болсо чыгымды жана финансылык кыйынчылыкты жашыруу басымы алдыга чыгат.
3. Жетилген компаниялар боюнча табылгаларды бардык компанияларга жалпылоого болбойт. Ачык компаниялардан түзүлгөн көптөгөн үлгүлөр табигый түрдө көбүрөөк жетилген фирмаларды камтыйт. Ошондуктан мындай үлгүлөрдөн чыккан корпоративдик башкаруу жыйынтыктарын жаңы түзүлгөн же оор кыйынчылыктагы фирмаларга түз колдонбоо керек.
4. Өтүү мезгилдери эң тобокелдүү багыттардын бири. Өсүүдөн жетилүүгө же жетилүүдөн төмөндөөгө өтүүдө компаниянын отчеттуулук жана башкаруу системасы жаңы реалдуулукка ыңгайлаша албаса, бухгалтердик аномалия тобокелдиги жогорулашы мүмкүн.
5. Аудиттин багыты этапка жараша өзгөрүшү керек. Стартапта ишмердүүлүктүн үзгүлтүксүздүгү жана кирешени таануу, өсүүдө киреше жана чыгымдарды капиталдаштыруу, жетилүүдө кирешени тегиздөө жана резервдердин жетиштүүлүгү, төмөндөөдө активдерди баалоо жана чыгымдарды таануу, финансылык кыйынчылыкта болсо forensic аудит маанилүүрөөк болуп калат.
6. Инвестордук талдоо жашоо циклинин контекстисиз толук болбойт. Бир эле көрсөткүч ар башка этапта ар башка тобокелдик маанисин билдириши мүмкүн. Ошондуктан инвестор компаниянын кирешелүүлүгүнө гана эмес, анын кайсы этапта турганына жана ошол этапта кандай аномалиялар күтүлүшү мүмкүн экенине да карашы керек.
Бул эмне үчүн маанилүү?
Бул изилдөө өзгөчө бизнес чөйрөсү, инвесторлор, аудиторлор жана жетекчилер үчүн баалуу. Анткени компанияларды баалоодо бир эле корпоративдик башкаруу текшерүү тизмесин колдонуу көп учурда оңой, бирок жетишсиз ыкма болуп калат.
Стартап компанияда чакан директорлор кеңеши, негиздөөчүнүн басымдуу ролу же формалдуу аудит комитетинин жоктугу табигый болушу мүмкүн. Бирок дал ушундай түзүм ачык, жетилген жана ири компанияда олуттуу алсыздык болушу мүмкүн. Башкача айтканда, жакшы башкаруу компаниянын жашына, көлөмүнө, каржылоо түзүмүнө жана тобокелдик этабына жараша мааниге ээ болот.
Бухгалтердик эсеп жагында да ушундай абал бар. Өсүп жаткан компанияда дебитордук карыздын жогорку өсүшү же кирешени агрессивдүү каттоо өсүү басымынын натыйжасы болушу мүмкүн жана кылдат текшерилиши керек. Жетилген компанияда чакан, бирок туруктуу түрдө пайда максаттарына жетүү кирешени тегиздөөнүн белгиси болушу мүмкүн. Төмөндөп жаткан компанияда болсо активдердин нарксызданышын кечиктирүү же чыгымдарды жашыруу ишкананын ийгиликсиздигин кеч аныктоого алып келиши мүмкүн.
Чакан жана орто ишканалар үчүн да бул алкак маанилүү. Компания өскөн сайын негиздөөчү баарын көзөмөлдөгөн мезгилден кесипкөй башкарууга өтүү зарыл. Мындай өтүү жасалбаса, финансылык отчеттуулуктун сапаты төмөндөп, ички көзөмөл алсырап, компания чоңойгон сайын тобокелдиктер көзгө көрүнбөй калышы мүмкүн.
Көңүл буруучу жагдайлар
1. Бул изилдөө инвестициялык кеңеш эмес. Жашоо циклин талдоо инвестициялык чечимди өз алдынча аныктабайт. Финансылык абал, тармак, башкаруу сапаты, макроэкономика, карыз түзүмү жана рынок шарттары бирге бааланышы керек.
2. Макала концептуалдык алкакка көбүрөөк таянат. Ал жаңы маалымат топтомунда түздөн-түз сыналган кеңири эмпирикалык моделди сунуштабайт. Ошондуктан сунуштар келечектеги эмпирикалык изилдөөлөрдө кеңири текшерилиши керек.
3. Жашоо циклинин этабын классификациялоо оңой эмес. Компания бир убакта айрым багыттарда өсүү, башка багыттарда жетилүү же төмөндөө белгилерин көрсөтүшү мүмкүн. Компаниянын жашы гана этапты аныктоо үчүн жетиштүү эмес.
4. Аномалиялар дайыма эле атайылап жасалган манипуляция эмес. Айрым бухгалтердик четтөөлөр болжолдоо катасынан, тез өсүүдөн, тармактын өзгөчөлүгүнөн же татаал келишим түзүмүнөн келип чыгышы мүмкүн. Жаман ниет тууралуу доомат үчүн кошумча далил керек.
5. Жетилген компанияларга негизделген табылгаларды жалпылоодо этияттык керек. Ачык жана үзгүлтүксүз отчет берген компаниялар көп учурда үлгүлөрдө басымдуу болот. Жаңы түзүлгөн же финансылык кыйынчылыктагы жеке компаниялар башка динамикага ээ болушу мүмкүн.
6. Жөнгө салуу мамилеси да этапка жараша каралышы керек. Чакан жана жаш компанияларга өтө оор формалдуу башкаруу жүгүн жүктөө өсүштү кыйындатышы мүмкүн; ал эми ири жана жетилген компанияларда алсыз көзөмөл олуттуу рыноктук тобокелдик жаратышы мүмкүн.
Тобокелдүү тармак боюнча эскертүү: Тема финансылык отчеттуулук, компаниянын ийгиликсиздиги жана инвестордук баалоо менен байланыштуу. Бул материал инвестициялык кеңеш эмес. Бул жерде баяндалган жашоо цикли жана бухгалтердик аномалия алкагы белгилүү бир компаниянын акциясын сатып алуу, сатуу же кармоо сунушу катары колдонулбашы керек.
Жалпы баалоо: Макала бизнес дүйнөсү үчүн маанилүү жагдайга көңүл бурат: компаниялар ар бир мезгилде бирдей тобокелдиктерди алып жүрбөйт. Жаңы түзүлгөн компаниянын бухгалтердик тобокелдиги менен жетилген компаниянын бухгалтердик тобокелдиги бирдей эмес. Өсүү мезгилиндеги кирешени эсепке алуу тобокелдиги, жетилүү мезгилиндеги кирешени тегиздөө тобокелдиги же төмөндөө мезгилиндеги чыгымдарды жашыруу тобокелдиги ар башка бааланышы керек. Ошондуктан корпоративдик башкаруу жана аудит механизмдери да компаниянын жашоо циклинин этабына жараша өзгөрүшү керек.
Жыйынтык
Бул макала корпоративдик башкаруу жана бухгалтердик аномалияларды статикалык эмес, динамикалык алкакта кароо керектигин көрсөтөт. Компаниялар убакыттын өтүшү менен өзгөрөт; башкаруу көйгөйлөрү, каржылоо муктаждыктары, маалымат асимметриясы жана бухгалтердик манипуляциянын мотивациялары да ушул өзгөрүүгө жараша айырмаланат.
Стартап этабында негиздөөчүнүн ээлиги жана инвесторлордун көзөмөлү маанилүүрөөк болушу мүмкүн. Өсүү этабында кирешени таануу жана чыгымдарды капиталдаштыруу тобокелдиги өсөт. Жетилүүдө классикалык корпоративдик башкаруу механизмдери эң күчтүү таасир берет; бирок бул учурда кирешени тегиздөө жана резервдерди башкаруу көзөмөлдөнүшү керек. Төмөндөөдө чыгымдарды жашыруу жана активдердин нарксызданышын кечиктирүү критикалык болуп калат. Ийгиликсиздик этабында болсо салттуу башкаруу механизмдери көп учурда жетишсиз болуп, укуктук/forensic процесстер алдыга чыгат.
Verianla окурманы үчүн негизги ой мындай: компаниянын бухгалтердик сапатын жана корпоративдик башкаруусун баалоодо «жакшы башкаруу барбы?» деген суроо өзү жетишсиз. Туурараак суроо мындай: бул компания жашоо циклинин кайсы этабында жана ошол этап үчүн туура башкаруу, аудит жана бухгалтердик көзөмөл механизмдерине ээби?
Булак жана ыкма боюнча эскертүү
Бул материал “Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle” аттуу PDFдин негизинде даярдалган оригиналдуу кыргызча редакциялык мазмун. Текст сөзмө-сөз котормо эмес; изилдөөдөгү көйгөй, теориялык алкак, жашоо циклинин таблицалары, бухгалтердик аномалия тобокелдиктери, корпоративдик башкаруу сунуштары жана чектөөлөр жөнөкөйлөштүрүлүп баяндалган.
Бул көрсөтмөлөр макаладагы байланыш логикасын түшүндүрүү үчүн берилген; аларды жаңы эмпирикалык моделдин жыйынтыгы катары окубоо керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген