

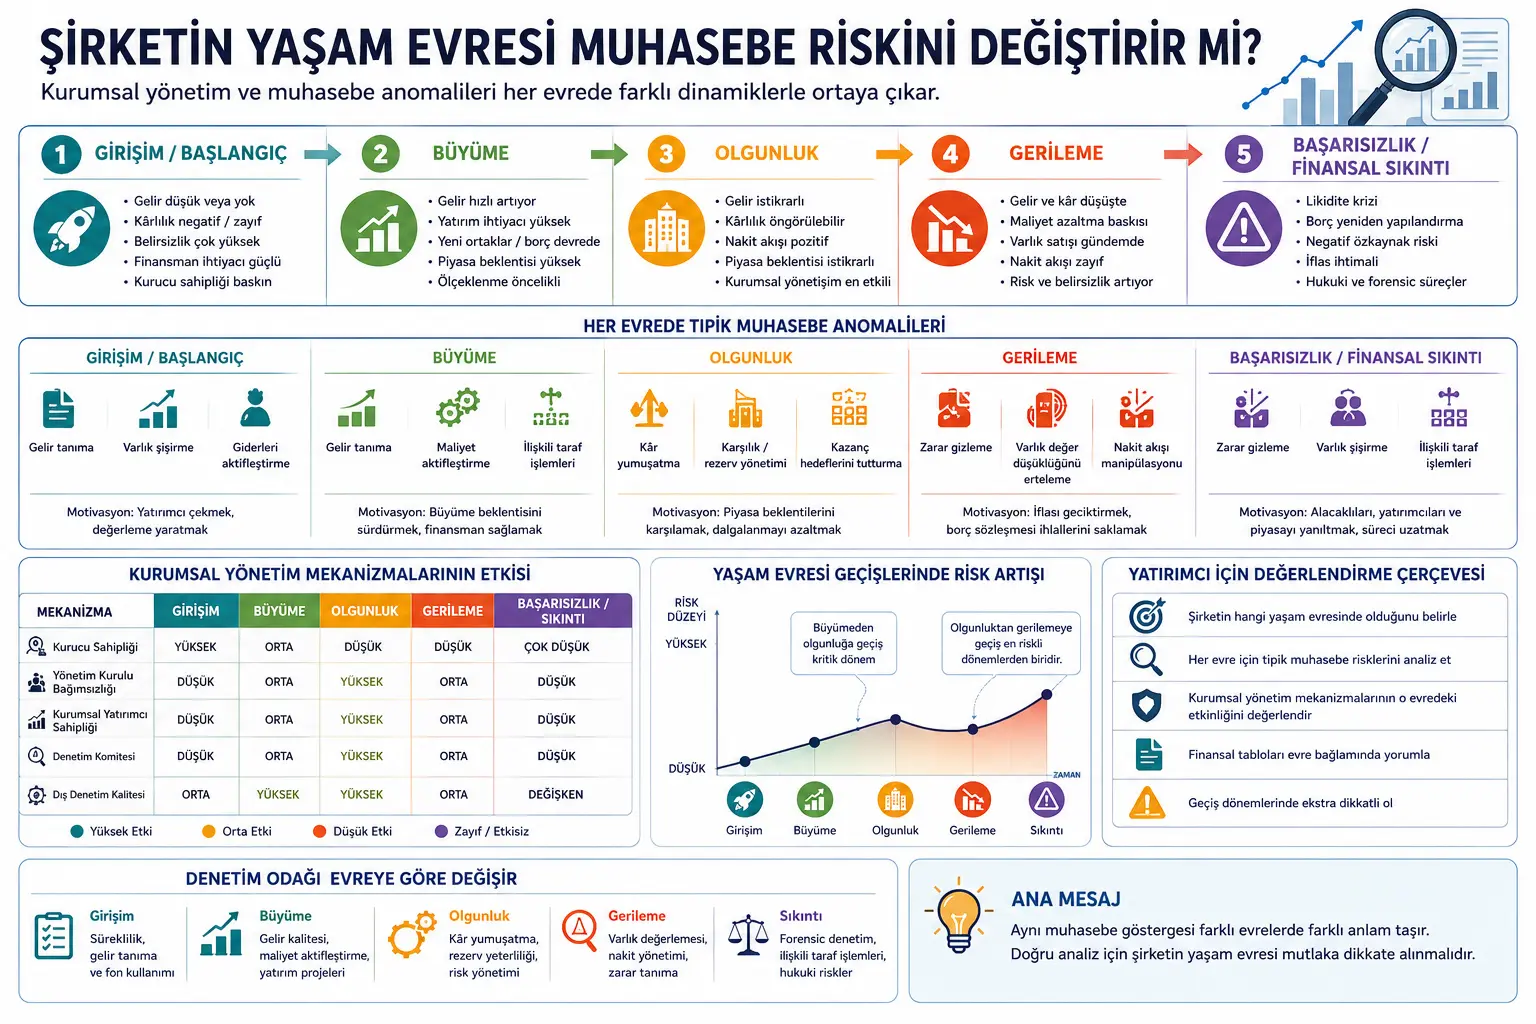
Şirkətlər yaranır, böyüyür, yetkinləşir, geriləyə bilər və bəziləri maliyyə çətinliyinə düşərək yenidən strukturlaşma və ya uğursuzluq prosesinə sürüklənə bilər. Bu mərhələlərin hər biri fərqli idarəetmə, maliyyələşdirmə, audit və mühasibat riskləri daşıyır. Buna baxmayaraq, bir çox təhlil bütün şirkətlərə eyni korporativ idarəetmə meyarları ilə yanaşır.
Bu məqalə həmin yanaşmanın natamam olduğunu müdafiə edir. Məsələn, yeni qurulmuş startapda müstəqil direktorlar şurasının olmaması təkbaşına böyük anomaliya sayılmaya bilər; çünki təsisçi mülkiyyəti və investor nəzarəti daha vacib ola bilər. Buna qarşılıq, eyni struktur yetkin, açıq və iri şirkətdə ciddi korporativ idarəetmə zəifliyinə işarə edə bilər.
Məqalə mühasibat anomaliyalarının da həyat mərhələsinə görə dəyişdiyini göstərir. Startap mərhələsində gəlirin tanınması və aktivlərin şişirdilməsi riski önə çıxa bilər. Böyümə mərhələsində şirkət böyümə gözləntisini qorumaq üçün gəlirləri aqressiv şəkildə qeydə ala və ya bəzi xərcləri kapitallaşdıra bilər. Yetkinlikdə mənfəətin hamarlanması və ehtiyatların idarə olunması daha kritik hala gəlir. Geriləmə və maliyyə çətinliyi dövründə isə zərərin gizlədilməsi, aktivlərin dəyərsizləşməsinin gecikdirilməsi və əlaqəli tərəf əməliyyatları daha böyük risk daşıyır.
Verianla oxucusu üçün əsas mesaj budur: Bir şirkəti qiymətləndirərkən yalnız maliyyə əmsallarına, direktorlar şurasının quruluşuna və ya auditor rəyinə baxmaq kifayət deyil. Bu göstəricilər şirkətin hansı həyat mərhələsində olması ilə birlikdə şərh edilməlidir.
Problem Nədir?
Korporativ idarəetmə ədəbiyyatı çox vaxt “müstəqil direktorlar şurası yaxşıdır”, “institusional investor nəzarəti faydalıdır”, “audit komitəsi keyfiyyəti artırır” kimi ümumi nəticələr verir. Bu nəticələr bir çox halda dəyərlidir; lakin hər şirkət növünə eyni formada tətbiq edilərsə, yanıltıcı ola bilər.
Yeni qurulan şirkətin prioriteti həyatda qalmaq, ilk müştəriləri qazanmaq və maliyyə tapmaqdır. Bu mərhələdə çox formal direktorlar şurası strukturları və ya ağır audit prosesləri şirkətin quruluşuna uyğun olmaya bilər. Böyümə mərhələsində şirkət sürətlə miqyaslanır; gəlir artımı, investisiya ehtiyacı və yeni tərəfdaş təzyiqi yüksəlir. Yetkinlikdə isə şirkətin əsas problemi səmərəlilik, davamlı mənfəətlilik və bazar gözləntilərinin idarə edilməsidir. Geriləmə dövründə isə nağd pul sıxıntısı, borc müqavilələri, zərərlərin gizlədilməsi və yenidən strukturlaşma təzyiqi önə çıxır.
Buna görə eyni mühasibat siqnalı müxtəlif mərhələlərdə fərqli məna daşıya bilər. Böyüyən şirkətdə yüksək investisiya xərci normal ola bilər; geriləmə mərhələsindəki şirkətdə isə eyni maddə aktiv keyfiyyəti və ya nağd pul idarəçiliyi baxımından daha diqqətlə araşdırılmalıdır. Eyni şəkildə, kiçik mənfəət sapması yetkin şirkətdə gözləntilərin idarə edilməsi siqnalı ola bilərkən, erkən mərhələdəki firmada təbii dəyişkənlik kimi görünə bilər.
Məqalənin araşdırdığı əsas problem budur: Korporativ idarəetmə mexanizmlərinin effektivliyi və mühasibat anomaliyalarının mənası şirkətin həyat dövrü mərhələsinə görə necə dəyişir?
Metod Nə Təklif Edir?
Tədqiqat şirkətləri beş həyat mərhələsinə ayıran çərçivə qurur:
1. Startap / başlanğıc mərhələsi: Gəlirlər aşağıdır, mənfəət mənfi və ya zəifdir, qeyri-müəyyənlik çox yüksək, maliyyələşmə ehtiyacı güclüdür. Təsisçi mülkiyyəti və investor nəzarəti formal korporativ idarəetmədən daha müəyyənedici ola bilər.
2. Böyümə mərhələsi: Gəlirlər sürətlə artır, investisiya ehtiyacı yüksəlir, yeni tərəfdaşlar və ya borc maliyyələşdirməsi işə düşür. Bu mərhələdə gəlirin tanınması, xərclərin kapitallaşdırılması və böyümə gözləntisini dəstəkləyən mühasibat tətbiqləri xüsusi diqqət tələb edir.
3. Yetkinlik mərhələsi: Gəlirlər daha sabit, mənfəətlər proqnozlaşdırıla bilən, nağd pul axını isə müsbətdir. Korporativ idarəetmə mexanizmləri bu mərhələdə ən görünən və ən tətbiqolunan hala gəlir. Mənfəətin hamarlanması və ehtiyatların idarə olunması mühüm risk sahələridir.
4. Geriləmə mərhələsi: Gəlir və mənfəət azalır, xərclərin ixtisarı və aktiv satışı gündəmə gəlir. Şirkət zərərləri gizlətmək, aktivlərin dəyərsizləşməsini gecikdirmək və ya borc müqaviləsi pozuntularını gizlətmək təzyiqi ilə üzləşə bilər.
5. Uğursuzluq / maliyyə çətinliyi mərhələsi: Likvidlik böhranı, mənfi özkapital, borcun yenidən strukturlaşdırılması və ya iflas ehtimalı gündəmə gəlir. Bu nöqtədə ənənəvi korporativ idarəetmə çox vaxt təsirini itirmiş ola bilər; hüquqi proseslər, kreditor nəzarəti və məhkəmə/forensic audit daha vacib hala gəlir.
Məqalə hər mərhələ üçün tipik idarəetmə strukturunu, əsas agentlik problemini, informasiya asimmetriyası səviyyəsini, gözlənilən mühasibat anomaliyalarını və təklif olunan audit fokusunu ayrıca qiymətləndirir. Bu yanaşma şirkətləri vahid qəlibə salmaq əvəzinə mərhələyə bağlı təhlili təklif edir.
Formullar Nəyi İzah Edir?
PDF-də klassik riyazi model formulları yoxdur; tədqiqat daha çox konseptual çərçivə, cədvəllər və müddəalar üzərindən irəliləyir. Aşağıdakı MathJax blokları məqalədəki həyat dövrü məntiqini sadə şəkildə göstərmək üçün hazırlanıb. Bunlar məqalədəki əlaqə quruluşunu izah edən Verianla redaksiya göstərimləridir.
1. Korporativ idarəetmənin effektivliyi həyat mərhələsindən asılıdır
Bu ifadə korporativ idarəetmə mexanizminin təkbaşına qiymətləndirilə bilməyəcəyini bildirir. Eyni direktorlar şurası müstəqilliyi startap mərhələsində aşağı təsir göstərdiyi halda, yetkinlik mərhələsində güclü nəzarət siqnalı ola bilər. Buna görə təsir şirkətin mərhələsi ilə birlikdə şərh edilməlidir.
2. Mühasibat anomaliyası riski mərhələyə görə dəyişir
Burada \(s\), şirkətin həyat mərhələsini təmsil edir. Hər mərhələdə idarəetmə təzyiqi, informasiya asimmetriyası və nəzarət gücü fərqlidir. Böyümə mərhələsində böyüməni davam etdirmək təzyiqi, geriləmə mərhələsində isə zərəri gizlətmək təzyiqi daha güclü ola bilər.
3. Böyümə mərhələsində gəlir və kapitallaşdırma riski
Böyüyən şirkətlər sürətli gəlir artımı göstərmək istəyir. Buna görə gəlirlərin erkən qeydə alınması, müqavilə gəlirlərinin aqressiv şərh edilməsi və ya bəzi xərclərin xərc əvəzinə aktivləşdirilməsi riski arta bilər.
4. Yetkinlik mərhələsində mənfəətin hamarlanması riski
Yetkin şirkətlərdə bazar adətən sabit mənfəət gözləyir. Rəhbərlik analitik gözləntilərini qaçırmamaq və ya dəyişkənliyi azaltmaq üçün qarşılıqlardan, ehtiyatlardan və ya dövri xərclərdən istifadə edərək mənfəəti daha hamar göstərməyə çalışa bilər.
5. Geriləmə və çətinlik mərhələsində zərəri gizlətmə riski
Geriləyən şirkətlərdə zərərləri vaxtında tanımaq rəhbərlik üçün çətin ola bilər. Aktivlərin dəyərsizləşməsi gecikdirilə, zərərlər gizlədilə və ya əlaqəli tərəf əməliyyatları ilə şirkətin real vəziyyəti qeyri-şəffaflaşdırıla bilər.
6. Həyat mərhələsinə görə investor qiymətləndirməsi
İnvestor yalnız maliyyə hesabatına baxmamalıdır. Eyni maliyyə nəticəsi şirkətin mərhələsinə görə fərqli məna daşıya bilər. Buna görə maliyyə göstəriciləri, korporativ idarəetmə, audit keyfiyyəti və həyat dövrü birlikdə qiymətləndirilməlidir.
7. Keçid dövrlərində riskin artması
Məqalənin mühüm mesajlarından biri mərhələlərarası keçidlərin təhlükəli olmasıdır. Böyümədən yetkinliyə və ya yetkinlikdən geriləməyə keçiddə şirkətin köhnə idarəetmə və hesabat vərdişləri yeni risklərə uyğunlaşmaya bilər.
Qrafik, Cədvəl və Sxemin Əsas Mesajı
Səhifə 1–2-dəki həyat mərhələsi cədvəli: Cədvəl şirkətləri startap, böyümə, yetkinlik, geriləmə və maliyyə çətinliyi mərhələlərinə ayırır. Hər mərhələ üçün gəlir səviyyəsi, mənfəətlilik, qeyri-müəyyənlik və əsas çətinliklər göstərilir. Əsas mesaj şirkətlərin eyni maliyyə və idarəetmə məntiqi ilə qiymətləndirilə bilməyəcəyidir.
Səhifə 2-dəki həyat dövrü ölçüləri cədvəli: Satış artımı, mənfəətlilik, investisiya ehtiyacı, nağd pul axını, qeyri-müəyyənlik və təşkilati struktur mərhələlər üzrə müqayisə edilir. Startapda qeyri-müəyyənlik çox yüksək və nağd pul axını mənfidir; böyümədə investisiya ehtiyacı çox yüksəkdir; yetkinlikdə mənfəətlilik və nağd pul axını daha sabitdir; geriləmədə satış və mənfəət azalır. Bu cədvəl mühasibat risklərinin niyə mərhələyə görə dəyişdiyini göstərir.
Səhifə 3-dəki agentlik problemi cədvəli: Startapda əsas problem təsisçi-menecer ilə xarici investor arasındadır. Böyümədə menecerlərlə yeni səhmdarlar arasındakı informasiya fərqi artır. Yetkinlikdə dağınıq səhmdarlarla menecerlər arasındakı klassik agentlik problemi önə çıxır. Geriləmədə isə menecerlər, səhmdarlar və kreditorlar arasındakı gərginlik artır.
Səhifə 3-dəki mühasibat anomaliyaları cədvəli: Cədvəl hər mərhələdə gözlənilən mühasibat anomaliyasını və motivasiyanı göstərir. Startapda gəlirin tanınması və aktivlərin şişirdilməsi investor cəlb etmək məqsədilə ortaya çıxa bilər. Böyümədə gəlirin tanınması və xərclərin kapitallaşdırılması qiymətləndirməni dəstəkləyə bilər. Yetkinlikdə gəlirin hamarlanması və ehtiyatların idarə edilməsi gözləntiləri qarşılamaq üçün istifadə oluna bilər. Geriləmədə aktivlərin dəyərsizləşməsini gecikdirmək və zərəri gizlətmək iflası gecikdirmək məqsədi daşıya bilər.
Səhifə 6-dakı yetkinlik mərhələsi cədvəli: Yetkin şirkətlərdə gəlirin hamarlanması, qarşılıq/ehtiyat idarəçiliyi və hədəflərə çatmağa yönəlmiş mənfəət idarəçiliyi önə çıxır. Bu cədvəl klassik korporativ idarəetmə tədqiqatlarının çoxunun niyə yetkin şirkətlərə daha uyğun olduğunu izah edir: müstəqil direktorlar şurası, institusional investor və audit komitəsi kimi mexanizmlər bu mərhələdə ən güclü şəkildə işləyir.
Səhifə 7-dəki geriləmə mərhələsi cədvəli: Geriləyən şirkətlərdə zərərin gizlədilməsi və aktivlərin dəyərsizləşməsinin gecikdirilməsi yüksək riskli anomaliyalar kimi göstərilir. Əsas mesaj geriləmə dövründə mühasibat manipulyasiyasının yalnız mənfəəti yaxşı göstərməklə bağlı olmadığıdır; çox vaxt borc müqaviləsi pozuntusunu, yenidən strukturlaşma ehtiyacını və ya uğursuzluğu gecikdirmək məqsədi daşıyır.
Səhifə 8-dəki maliyyə çətinliyi cədvəli: Uğursuzluq mərhələsində zərərin gizlədilməsi və aktivlərin şişirdilməsi çox yüksək riskli sayıldığı halda, əlaqəli tərəf əməliyyatları da yüksək risk sahəsi kimi siyahıya alınır. Bu mərhələdə ənənəvi korporativ idarəetmənin çox vaxt təsirini itirdiyi və hüquqi/forensic proseslərin daha müəyyənedici olduğu vurğulanır.
Səhifə 8-dəki idarəetmə mexanizmi xülasəsi: Direktorlar şurasının müstəqilliyi, institusional investor mülkiyyəti, audit komitəsi və xarici audit keyfiyyəti yetkinlik mərhələsində yüksək təsirlidir. Təsisçi mülkiyyəti və menecer mülkiyyəti isə erkən mərhələlərdə daha güclü uyğunlaşdırma mexanizmi ola bilər. Əsas mesaj: İdarəetmə keyfiyyəti mərhələyə görə ölçülməlidir.
Təcrübələr Necə Aparılıb?
Bu tədqiqat birbaşa yeni verilənlər dəsti ilə reqressiya və ya maşın öyrənməsi təcrübəsi aparmır. Bunun əvəzinə korporativ idarəetmə və mühasibat anomaliyaları ədəbiyyatını şirkətin həyat dövrü yanaşması ilə yenidən şərh edir.
Mətndə istifadə olunan metod üç hissəyə ayrıla bilər:
1. Həyat dövrü təsnifatı: Şirkətlər startap, böyümə, yetkinlik, geriləmə və maliyyə çətinliyi mərhələlərinə ayrılır. Hər mərhələnin satış artımı, mənfəətlilik, nağd pul axını, investisiya ehtiyacı və qeyri-müəyyənlik xüsusiyyətləri izah olunur.
2. Mərhələyə görə risk uyğunlaşdırması: Hər həyat mərhələsi üçün gözlənilən agentlik problemi, informasiya asimmetriyası səviyyəsi, mühasibat anomaliyası növü və korporativ idarəetmənin effektivliyi ayrıca qiymətləndirilir.
3. Farsca sənəd tapıntılarının yenidən şərhi: Məqalə əlaqəli farsca sənəddə yer alan biznes uğursuzluğu, korporativ idarəetmə, mənfəət idarəçiliyi, audit və mühasibat anomaliyası tapıntılarını həyat mərhələsi kontekstində qiymətləndirir. Xüsusilə açıq şirkət nümunələrinin çox vaxt yetkin şirkətlərdən ibarət olduğunu və buna görə tapıntıların startap, böyümə və ya ağır geriləmə mərhələsindəki şirkətlərə birbaşa daşına bilməyəcəyini müdafiə edir.
Buna görə tədqiqat birbaşa empirik nəticə yaratmaqdan çox, tədqiqatçılar, menecerlər, investorlar, auditorlar və tənzimləyicilər üçün həyat dövrünə həssas təhlil çərçivəsi təklif edir.
Nəticələr Nəyi Göstərir?
1. Korporativ idarəetmə vahid formada işləmir. Müstəqil direktorlar şurası, audit komitəsi və institusional investor nəzarəti ən çox yetkin şirkətlərdə güclü təsir göstərir. Erkən mərhələ şirkətlərində təsisçi mülkiyyəti və vençur kapitalı nəzarəti daha mənalı ola bilər.
2. Mühasibat anomaliyalarının motivasiyası mərhələyə görə dəyişir. Startapda investor cəlb etmək təzyiqi, böyümədə qiymətləndirməni qorumaq təzyiqi, yetkinlikdə sabit mənfəət göstərmək təzyiqi, geriləmədə isə zərəri və maliyyə çətinliyini gizlətmək təzyiqi önə çıxır.
3. Yetkin şirkət tapıntıları bütün şirkətlərə ümumiləşdirilməməlidir. Açıq şirkətlərdən ibarət bir çox nümunə təbii olaraq daha yetkin firmaları əhatə edir. Buna görə bu nümunələrdən çıxarılan korporativ idarəetmə nəticələri yeni qurulan və ya ağır çətinlikdəki firmalara eynilə tətbiq edilməməlidir.
4. Keçid dövrləri ən riskli sahələrdən biridir. Böyümədən yetkinliyə və ya yetkinlikdən geriləməyə keçərkən şirkətin hesabat və idarəetmə sistemi yeni reallığa uyğunlaşa bilməzsə, mühasibat anomaliyası riski arta bilər.
5. Audit fokusu mərhələyə görə dəyişməlidir. Startapda fəaliyyətin davamlılığı və gəlirin tanınması, böyümədə gəlir və xərclərin kapitallaşdırılması, yetkinlikdə mənfəətin hamarlanması və ehtiyatların yetərliliyi, geriləmədə aktivlərin qiymətləndirilməsi və zərərin tanınması, maliyyə çətinliyində isə forensic audit daha vacib hala gəlir.
6. İnvestor təhlili həyat mərhələsi konteksti olmadan natamam qalır. Eyni göstərici fərqli mərhələdə fərqli risk mənası daşıya bilər. Buna görə investor şirkətin yalnız mənfəətliliyinə deyil, hansı mərhələdə olduğuna və həmin mərhələdə hansı anomaliyaların gözlənilə biləcəyinə baxmalıdır.
Bu Niyə Vacibdir?
Bu tədqiqat xüsusilə biznes dünyası, investorlar, auditorlar və menecerlər üçün dəyərlidir. Çünki şirkətləri qiymətləndirərkən vahid korporativ idarəetmə yoxlama siyahısından istifadə etmək çox vaxt asan, lakin natamam üsuldur.
Startap şirkətində kiçik direktorlar şurası, təsisçi ağırlığı və ya formal audit komitəsinin olmaması təbii ola bilər. Lakin eyni struktur açıq, yetkin və iri şirkətdə ciddi zəiflik ola bilər. Yəni yaxşı idarəetmə şirkətin yaşına, miqyasına, maliyyələşmə quruluşuna və risk mərhələsinə görə məna qazanır.
Mühasibat tərəfində də oxşar vəziyyət var. Böyüyən şirkətdə debitor borclarının yüksək artımı və ya aqressiv gəlir qeydi böyümə təzyiqinin nəticəsi ola bilər və diqqətlə araşdırılmalıdır. Yetkin şirkətdə kiçik, lakin davamlı mənfəət hədəfinə çatmalar mənfəətin hamarlanması siqnalı ola bilər. Geriləyən şirkətdə isə aktivlərin dəyərsizləşməsini gecikdirmək və ya zərərləri gizlətmək biznes uğursuzluğunun gec fərq edilməsinə səbəb ola bilər.
KOB-lar üçün də bu çərçivə vacibdir. Şirkət böyüdükcə təsisçinin hər şeyi nəzarətdə saxladığı dövrdən peşəkar idarəetməyə keçmək lazımdır. Bu keçid baş verməzsə, maliyyə hesabatlarının keyfiyyəti aşağı düşə, daxili nəzarət zəifləyə və şirkət böyüdükcə risklər görünməz hala gələ bilər.
Diqqət Edilməli Məqamlar
1. Bu tədqiqat investisiya məsləhəti deyil. Həyat dövrü təhlili investisiya qərarını təkbaşına müəyyən etmir. Maliyyə vəziyyəti, sektor, idarəetmə keyfiyyəti, makroiqtisadiyyat, borc strukturu və bazar şərtləri birlikdə qiymətləndirilməlidir.
2. Məqalə konseptual çərçivə yönümlüdür. Birbaşa yeni verilənlər dəsti ilə sınaqdan keçirilmiş geniş empirik model təqdim etmir. Buna görə təkliflər gələcək empirik tədqiqatlarla daha ətraflı sınaqdan keçirilməlidir.
3. Həyat mərhələsinin təsnifatı asan deyil. Bir şirkət eyni vaxtda bəzi sahələrdə böyümə, bəzi sahələrdə yetkinlik və ya geriləmə əlaməti göstərə bilər. Yalnız şirkətin yaşı mərhələni müəyyən etmək üçün kifayət deyil.
4. Anomaliyalar həmişə qəsdən manipulyasiya demək deyil. Bəzi mühasibat sapmaları proqnoz xətası, sürətli böyümə, sektor xüsusiyyəti və ya mürəkkəb müqavilə quruluşundan qaynaqlana bilər. Qəsd iddiası üçün əlavə sübut tələb olunur.
5. Yetkin şirkətlərə əsaslanan tapıntıları ümumiləşdirərkən diqqət lazımdır. Açıq və müntəzəm hesabat verən şirkətlər çox vaxt nümunələrdə üstünlük təşkil edir. Yeni qurulan və ya maliyyə çətinliyində olan özəl şirkətlər fərqli dinamikalara malik ola bilər.
6. Tənzimləyici yanaşma da mərhələyə görə düşünülməlidir. Kiçik və gənc şirkətlərə həddindən artıq ağır formal idarəetmə yükü qoymaq böyüməni çətinləşdirə bilər; iri və yetkin şirkətlərdə isə zəif nəzarət ciddi bazar riski yarada bilər.
Riskli sahə qeydi: Mövzu maliyyə hesabatı, şirkət uğursuzluğu və investor qiymətləndirməsi ilə bağlıdır. Bu yazı investisiya məsləhəti deyil. Burada izah edilən həyat dövrü və mühasibat anomaliyası çərçivəsi müəyyən şirkətin səhmini almaq, satmaq və ya saxlamaq tövsiyəsi kimi istifadə edilməməlidir.
Ümumi qiymətləndirmə: Məqalə biznes dünyası üçün mühüm məqama diqqət çəkir: Şirkətlər hər dövrdə eyni riskləri daşımır. Yeni qurulan şirkətin mühasibat riski ilə yetkin şirkətin mühasibat riski eyni deyil. Böyümə dövründəki gəlir hesablanması riski, yetkinlik dövründəki mənfəətin hamarlanması riski və ya geriləmə dövründəki zərərin gizlədilməsi riski fərqli qiymətləndirilməlidir. Buna görə korporativ idarəetmə və audit mexanizmləri də şirkətin həyat mərhələsinə görə dəyişməlidir.
Nəticə
Bu məqalə korporativ idarəetmə və mühasibat anomaliyalarını statik deyil, dinamik çərçivədə oxumağımız lazım olduğunu göstərir. Şirkətlər zamanla dəyişir; idarəetmə problemləri, maliyyələşmə ehtiyacları, informasiya asimmetriyası və mühasibat manipulyasiyası motivasiyaları da bu dəyişikliyə uyğun olaraq fərqlənir.
Startap mərhələsində təsisçi mülkiyyəti və investor nəzarəti daha vacib ola bilər. Böyümə mərhələsində gəlirin tanınması və xərclərin kapitallaşdırılması riski artır. Yetkinlikdə klassik korporativ idarəetmə mexanizmləri ən güclü təsiri göstərir; lakin bu dəfə mənfəətin hamarlanması və qarşılıqların idarə olunması izlənməlidir. Geriləmədə zərərin gizlədilməsi və aktivlərin dəyərsizləşməsinin gecikdirilməsi kritik hala gəlir. Uğursuzluq mərhələsində isə ənənəvi idarəetmə mexanizmləri çox vaxt kifayət etmir və hüquqi/forensic proseslər önə çıxır.
Verianla oxucusu üçün əsas mesaj budur: Bir şirkətin mühasibat keyfiyyətini və korporativ idarəetməsini qiymətləndirərkən “yaxşı idarəetmə varmı?” sualı təkbaşına kifayət deyil. Daha düzgün sual budur: Bu şirkət hansı həyat mərhələsindədir və bu mərhələ üçün doğru idarəetmə, audit və mühasibat nəzarəti mexanizmlərinə malikdirmi?
Mənbə və Metod Qeydi
Bu yazı “Analysis of Corporate Governance and Accounting Anomalies Across Different Stages of the Corporate Lifecycle” başlıqlı PDF əsasında hazırlanmış orijinal Azərbaycan dilli redaksiya məzmunudur. Mətn sözbəsöz tərcümə deyil; tədqiqatdakı problem, nəzəri çərçivə, həyat mərhələsi cədvəlləri, mühasibat anomaliyası riskləri, korporativ idarəetmə təklifləri və məhdudiyyətlər sadələşdirilərək izah edilib.
Bu göstərimlər məqalədəki əlaqə məntiqini izah etmək üçündür; yeni empirik model nəticəsi kimi oxunmamalıdır.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib