

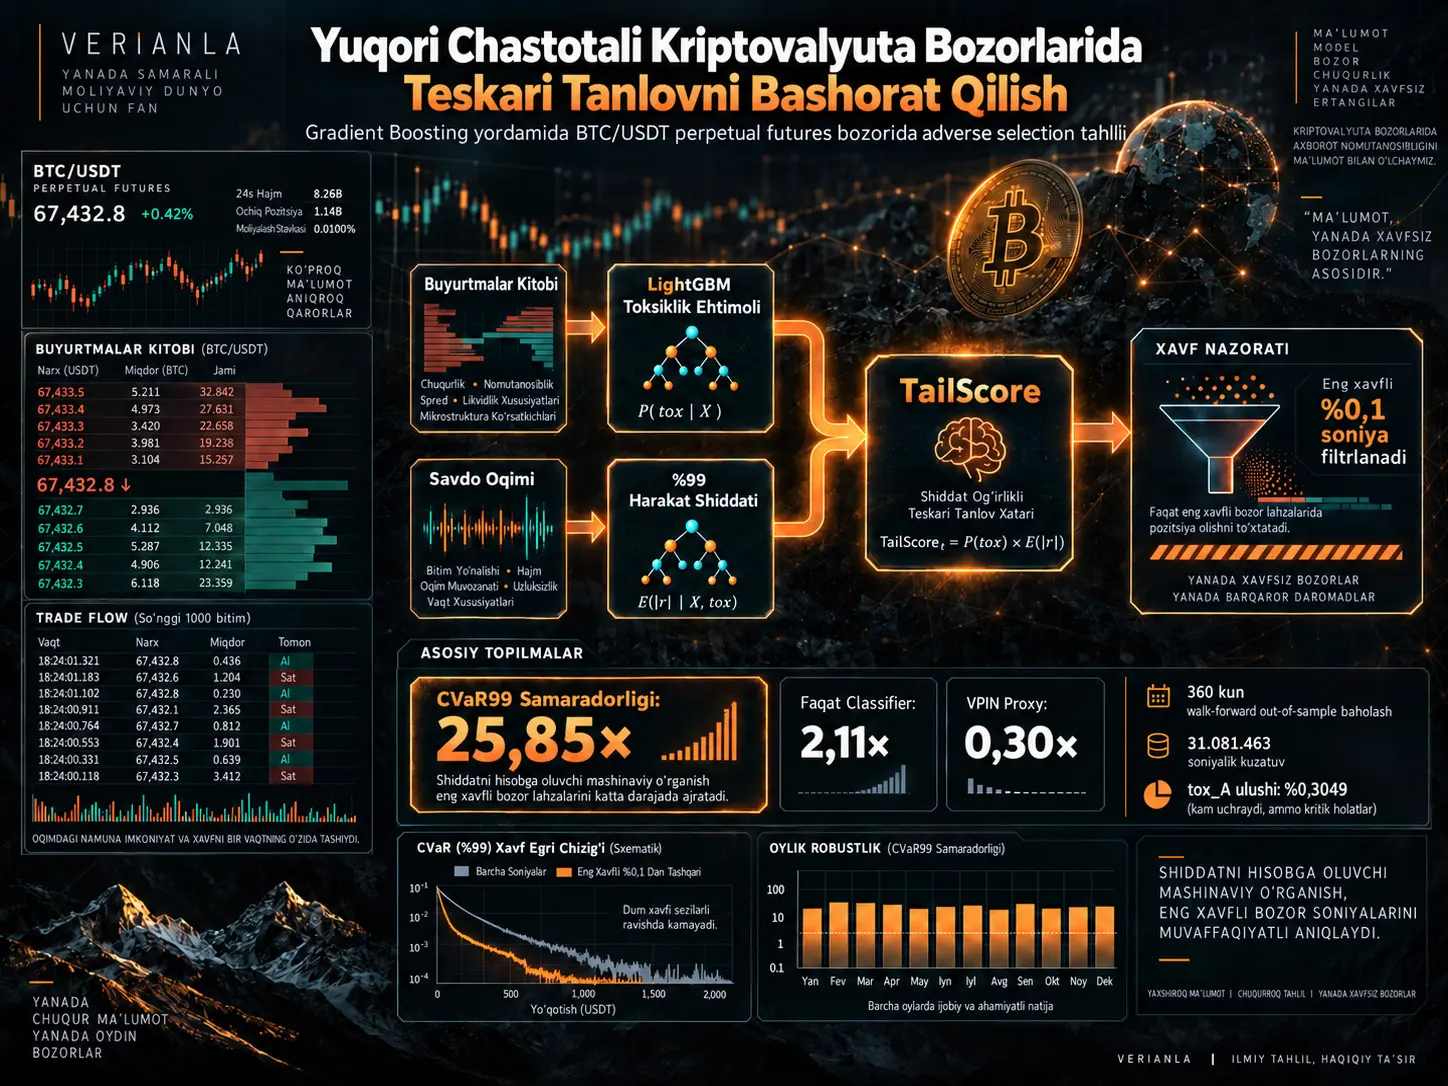
Adverse selection (teskari tanlov) — likvidlik ta’minotchisi bergan kotirovka narxning qisqa vaqt ichida uning zarariga harakatlanishini yaxshiroq biladigan yoki kuchliroq axborotga ega qarshi tomon tomonidan bajarilishi xavfidir. Ushbu tadqiqot Bybit BTC/USDT perpetual futures bozoridagi 31.081.463 soniyalik kuzatuvdan foydalanib, adverse-selection xavfi eng yuqori bo‘lgan soniyalarni oldindan aniqlash uchun ikki chiqishli LightGBM tizimini taklif qiladi. Birinchi model keyingi besh soniyada toksik order-flow hodisasi ro‘y berish ehtimolini; ikkinchi model esa ayni ufqdagi mutlaq narx harakatining %99 quantile qiymatini bashorat qiladi. Ikki bashorat ko‘paytirilib TailScore olinadi. Shu tariqa model faqat hodisaning yuz berish ehtimolini emas, balki ehtimoliy harakatning kattaligini ham hisobga oladi.
Tadqiqotning asosiy baholashi klassik accuracy o‘rniga tail-risk kontsentratsiyasiga qaratilgan. Eng yuqori TailScore ga ega soniyalarning atigi %0,1 qismi gate qilinganda CVaR99 qiymati %2,33 kamayadi; teng hajmdagi tasodifiy gate uchun kutiladigan kamayish %0,090 bo‘lgani sababli CVaR99 efficiency 25,85× deb hisoblanadi. Faqat classifier probability ishlatilganda shu qiymat 2,11×, 30 soniyalik VPIN proxy bilan esa 0,30× bo‘ladi. Demak, tadqiqotning o‘z ablation dizaynida asosiy hissa faqat toksiklik ehtimoli emas, balki ehtimoliy narx harakati og‘irligini bashorat qiluvchi quantile-regression komponentidir.
Model 360 kunlik qat’iy walk-forward out-of-sample protokoli bilan baholangan. Oylik ROC-AUC 0,668 dan 0,921 gacha o‘zgarganiga qaramay, %0,1 gate ostidagi oylik CVaR efficiency barcha 13 baholash oyida random benchmark dan yuqori qolgan va 15,18× dan 34,88× gacha o‘zgargan. Bu tafovut binary discrimination sifati bilan eng yirik tail hodisalarini jamlash qobiliyati bir xil xususiyat emasligini ko‘rsatadi.
Adverse Selection Nima va Market Maker Uchun Nega Muhim?
Limit order book da passiv tarzda xarid yoki sotuv kotirovkasini beradigan market maker spread olishni maqsad qiladi. Ammo qarshi tomon bitimni aynan narx keskin harakatlanish arafasida turgan paytda amalga oshirsa, market maker bitimdan keyin tezda zararli inventory pozitsiyasida qolishi mumkin. Mikrostrukturaviy adabiyotda bu holat adverse selection yoki order-flow toxicity deb ataladi.
Bu xavf har bir soniyada bir xil emas. Axborotli order flow, kuchli yo‘nalishli nomutanosiblik, oshayotgan volatility, yupqalashayotgan order book va agressiv bitim oqimi kabi sharoitlarda ayrim paytlarda to‘planishi mumkin. Shu sabab tadqiqot muammosi:
“Bitim amalga oshgandan keyin uning toksik ekanini tushuntirish”
o‘rniga:
“Toksik qarshi tomon xavfi eng yuqori bo‘lgan soniyalarni oldindan tartiblash”
tarzida qo‘yilgan.
Tadqiqotning ma’lumot bozori
Tadqiqot Bybit dagi BTC/USDT perpetual futures kontraktidan foydalanadi. Perpetual futures ning muddati tugash sanasi yo‘q va bozor haftaning yetti kuni, 24 soat davomida ishlaydi.
| Xususiyat | Qiymat |
|---|---|
| Sana oralig‘i | 1 fevral 2025 – 16 fevral 2026 |
| Xom kunlik fayl | 381 |
| Qayta ishlangan soniyalik kuzatuv | 31.081.463 |
| Out-of-sample kun | 360 |
| Global tox_A ulushi | %0,3049 |
| Jami tox_A hodisasi | 94.765 soniya |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Minimal oylik toxicity | %0,081 — Sentabr 2025 |
| Maksimal oylik toxicity | %0,795 — Fevral 2025 |
CVaR99 baseline bo‘lgan 88,76 USD/BTC eng yomon %1 soniyalardagi o‘rtacha mutlaq narx harakatidir. Manba buni taxminan 9,20 basis point deb beradi. Oddiy holatdagi 0,05 dollarlik median half-spread bilan taqqoslaganda tail harakatlari ancha katta iqtisodiy miqyosga ega.
Ma’lumot manbalari
Ikki ma’lumot oqimi soniya darajasida birlashtirilgan:
- 200 darajagacha xarid va sotuv tomonlarini qamrab oluvchi limit-order-book snapshot lari,
- side, quantity, price va tick direction ni o‘z ichiga olgan amalga oshirilgan trade yozuvlari.
Model faqat bitta order-flow ko‘rsatkichiga tayanmaydi; order book state va amalga oshirilgan transaction flow birgalikda ishlatiladi.
tox_A Toksiklik Yorlig‘i Qanday Yaratiladi?
Bir soniya tox_A = 1 bo‘lishi uchun to‘rtta shart bir vaqtda bajarilishi kerak.
1. Narx order flow yo‘nalishida davom etishi kerak
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
ko‘rinishida hisoblanadi.
Bu yerda:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
deb aniqlanadi.
Signed impact musbat bo‘lsa, narx keyingi besh soniyada sof order-flow yo‘nalishida harakat qilgan bo‘ladi. Bu xatti-harakat informed order flow bilan mos keladigan price continuation sifatida qabul qilinadi.
2. Narx harakati noodatiy darajada katta bo‘lishi kerak
Besh soniyalik mutlaq narx harakati oldingi bir soat asosida hisoblangan rolling %80 quantile qiymatidan katta bo‘lishi kerak.
3. Order flow kuchli yo‘nalishli bo‘lishi kerak
Mutlaq volume imbalance qiymati yana bir soatlik tarixiy taqsimotdagi %75 quantile chegarasidan oshishi kerak.
4. Haqiqiy bitim bo‘lishi kerak
Tegishli soniyada kamida bitta transaction amalga oshgan bo‘lishi kerak:
\[ \mathrm{no\_trade\_flag}=0 \]
sharti talab qilinadi.
Nega qat’iy chegara o‘rniga rolling quantile ishlatiladi?
BTC/USDT volatility rejimi butun namuna davomida doimiy emas. Toxicity ulushi Sentabr 2025 da atigi %0,081 gacha tushsa, Fevral 2025 da %0,795 gacha ko‘tariladi.
Qat’iy 20 dollar yoki qat’iy volume-imbalance kabi absolute thresholds ishlatilganda yuqori-volatility davrlarida juda ko‘p, past-volatility davrlarida esa juda kam toksik hodisa yorliqlanishi mumkin edi.
Tadqiqot buning o‘rniga bir soatlik, ya’ni 3.600 soniyalik adaptive rolling distribution dan foydalanadi.
Kunning dastlabki 3.600 kuzatuvida yetarli rolling history bo‘lmagani sababli expanding-window quantile ishlatiladi; undan keyin qat’iy 3.600 soniyalik oynaga o‘tiladi.
Bu tartibning maqsadi toksiklik ta’rifini joriy volatility rejimiga nisbatan normallashtirishdir.
Model Qaysi Ma’lumotlardan Foydalanadi?
Jami 21 xususiyat oltita asosiy guruhga jamlangan.
| Guruh | Asosiy ma’lumotlar |
|---|---|
| Spread state | Bid–ask spread, percentage spread, 30 son spread z-score, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, 30 son OFI z-score |
| Passive retreat | Kotirovka qo‘shish/bekor qilish xatti-harakati va update imbalance |
| Volatility | Order-book realized volatility va impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count va no-trade flag |
Spread-state o‘zgaruvchilari
`ob_spread` mutlaq bid–ask spread ni, `ob_spread_pct` nisbiy spread ni o‘lchaydi. `ob_spread_z_30` joriy spread ning so‘nggi 30 soniyaga nisbatan qanchalik noodatiy ekanini ko‘rsatadi.
`ob_thin_book_flag`, spread_pct so‘nggi bir soatlik taqsimotning %90 quantile qiymatidan oshgan holatlarni belgilaydi.
Order-flow imbalance
`ob_imbalance_l1`, level-1 bid va ask quantity o‘rtasidagi normallashtirilgan farqdir.
`ob_ofi_proxy`, buyurtma qo‘shish va bekor qilish xatti-harakatidan hosil qilingan order-flow imbalance proxy sidir.
Trade-flow xususiyatlari
Haqiqiy bitim yozuvlaridan bir soniyalik:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
hosil qilinadi.
Shuningdek, 30 soniyalik signed-flow mean, lag-1 autocorrelation, realized volatility va volume z-score hisoblanadi.
Impact pressure
Iqtisodiy jihatdan e’tiborga molik interaction feature:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
ko‘rinishidadir.
Intuitsiya shuki, bir xil order imbalance yupqa book da kuchliroq price impact yaratishi mumkin.
Biroq tadqiqot oxiridagi feature-importance tahlili bu o‘zgaruvchi kutilganidan kamroq axborot tashishini ko‘rsatadi. Gain reytingida 18-o‘rinda va tox_A bilan point-biserial correlation taxminan:
\[ r=-0.0008 \]
qiymatidadir.
Manba buning ehtimoliy sababini model OFI va spread ma’lumotini allaqachon alohida o‘zgaruvchilardan o‘rganayotgani bilan izohlaydi.
TailScore Nima?
TailScore bir xil feature set da o‘qitilgan ikki xil LightGBM modelining chiqishlarini ko‘paytirib, adverse-selection hodisasining ham ehtimolini, ham og‘irligini bitta tartiblash skoriga birlashtiradi.
Model 1: toksiklik classifier
Birinchi LightGBM modeli:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
bahosini hosil qiladi.
Bu faqat “hodisaning yuz berish ehtimoli”ni o‘lchaydi.
Model 2: %99 quantile regressor
Ikkinchi LightGBM modeli keyingi besh soniyadagi mutlaq narx harakatining conditional %99 quantile qiymatini bashorat qiladi:
\[ \hat q_{99}(t) \]
Bu model hodisaning binary yoki yo‘qligini emas, tail-price-move kattaligini nishonga oladi.
Composite TailScore
Ikki chiqish:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
orqali birlashtiriladi.
Demak, yuqori TailScore uchun ham:
- yuqori predicted toxicity probability,
- yuqori predicted extreme price movement
talab qilinadi.
Bu multiplication tuzilmasi tadqiqotning asosiy yangiliklaridan biridir. Faqat classifier probability yuqori ehtimolli, ammo iqtisodiy kattaligi kichik toksik soniyalarni ham yuqori o‘rinlarga olib chiqishi mumkin. Quantile regressor esa eng katta tail movement ehtimolini qo‘shadi.
LightGBM hyperparameters
| Parametr | Qiymat |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Keskin class imbalance qanday boshqariladi?
Global toxicity ulushi taxminan %0,30 bo‘lgani uchun xom manfiy/musbat sinf nisbati taxminan 328:1 dir.
Classifier uchun:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
ishlatiladi.
200× cap musbat namuna ayniqsa kam bo‘lgan trening oynalarida gradient larning haddan tashqari buzilishini oldini olish uchun qo‘llanadi.
Walk-Forward Dizayni Kelajak Ma’lumoti Sizib Kirishini Qanday Oldini Olishga Harakat Qiladi?
Har bir test kuni faqat undan oldingi ma’lumotlar bilan tuzilgan trening oynasidan bashorat qilinadi. Shu tariqa barcha 360 baholash kuni out-of-sample holda saqlanadi.
Trening oynasi
Har bir test kuni \(d\) uchun model \(d\) dan oldingi va kamida bitta musbat tox_A hodisasini o‘z ichiga olgan eng yaqin 21 kundan foydalanadi.
Namunada umuman musbat tox_A bo‘lmagan 77 kun trening oynalaridan chiqariladi, ammo bu kunlar test natijalaridan chiqarilmaydi.
Trening amalga oshirilishi uchun minimum:
300 musbat namuna
sharti qo‘llanadi.
Nega bu dizayn muhim?
Bu tuzilma uchta maqsadga ega:
- kelajak ma’lumotining bashoratga sizib kirishini oldini olish,
- modelni o‘zgarayotgan bozor rejimiga yaqin tutish,
- hisobot berilgan barcha kunlarni haqiqiy out-of-sample evaluation sifatida saqlash.
Tadqiqot Usuli va Natijalari
0,1% gate ostidagi classifier natijalari
| Metrik | Natija |
|---|---|
| Gate rate | %0,1 |
| Gated soniya | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / maksimum | 0,412 / 0,996 |
%6,07 precision dastlab past ko‘rinishi mumkin; ammo musbat sinfning base rate i atigi taxminan %0,30. Shu sabab gated soniyalarda toksiklik kontsentratsiyasi bazaviy ulushning taxminan 20 baravariga ko‘tariladi.
Recall ning atigi %1,99 bo‘lishi ham %0,1 gate dizaynining tabiiy natijasidir: model barcha adverse-selection hodisalarini ushlashga emas, balki soniyalarning juda kichik qismini xavf nazorati uchun tanlashga intiladi.
Oylik ROC-AUC
Manbaning 7. sahifasidagi 1-rasm monthly ROC-AUC va oylik toxicity ulushini bir xil vaqt chizig‘ida ko‘rsatadi. Model Fevral–Aprel 2025 davrida 0,90 dan yuqori ROC-AUC beradi, past-toxicity yoz oylarida esa samaradorlik pasayadi.
Eng past oylik qiymat:
Avgust 2025 — ROC-AUC 0,668
eng yuqori qiymat:
Aprel 2025 — ROC-AUC 0,921
deb xabar qilingan.
Past-toxicity davrlarida 21 kunlik trening oynasidagi musbat namunalarning kamayishi discrimination muammosini qiyinlashtiradi.
CVaR99 Efficiency Nimani O‘lchaydi?
CVaR99 efficiency xavf modeli tanlagan soniyalardagi tail-risk kamayishini xuddi shuncha soniyani butunlay tasodifiy tanlash beradigan kutilayotgan kamayishga bo‘ladi. Shu tariqa turli gate ulushlari ko‘proq taqqoslanadigan o‘lchovga keltiriladi.
Fixed tail set
Avval barcha ungated ma’lumotlarda eng yomon %1 mutlaq narx harakatlari aniqlanadi:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
ko‘rinishida hisoblanadi.
Efficiency formulasi
Tadqiqotda gate qilingan soniyalarda risk exposure %10 darajasiga tushirilgan ssenariyda:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
va:
\[ \mathrm{REDUCE\_TO}=0.10 \]
ishlatiladi.
%0,1 random gate uchun kutiladigan CVaR reduction:
\[ 0.1\%\times0.9 = 0.090\% \]
bo‘ladi.
Demak 1× efficiency random tanlov darajasini, 10× efficiency esa ayni gate hajmida random tanlovdan o‘n baravar yuqori tail-risk concentration ni anglatadi.
Gate kengligiga ko‘ra natijalar
| Gate | Gated soniya | Precision | CVaR99 dan keyin | CVaR kamayishi | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Gate kengaygani sari umumiy CVaR reduction oshadi, chunki ko‘proq soniyada exposure kamaytiriladi. Biroq efficiency 25,85× dan 3,50× gacha tushadi.
Bu naqsh eng kuchli axborot kontsentratsiyasi TailScore taqsimotining juda kichik yuqori dumida joylashganini ko‘rsatadi.
Nega TailScore Faqat Classifier ga Qaraganda Ancha Muvaffaqiyatli?
Ablation tadqiqoti TailScore ning yuqori CVaR efficiency qiymatining katta qismi binary toksiklik klassifikatsiyasidan emas, predicted price-move severity komponentidan kelishini ko‘rsatadi.
Uchta usul taqqoslanadi
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
30 soniyalik absolute one-second volume imbalance o‘rtachasi.
%0,1 gate ablation natijasi
| Usul | CVaR kamayishi | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
TailScore va classifier o‘rtasidagi efficiency nisbati taxminan:
\[ \frac{25.85}{2.11} \approx12.25 \]
baravar.
Manba buni “hodisaning toksik bo‘lishini bilish yetarli emas; harakat qanchalik katta bo‘lishini bilish tail risk nuqtai nazaridan ko‘proq hal qiluvchi” deb izohlaydi.
Classifier nega tekisroq efficiency egri chizig‘ini ko‘rsatadi?
Classifier efficiency qiymati turli gate ulushlarida taxminan 2,10×–2,19× oralig‘ida qolarkan, TailScore:
25,85× → 3,50×
ko‘rinishida tez pasayadi.
Bu farq TailScore ning juda yuqori skorlari aynan extreme-move soniyalarida jamlanishiga mos keladi.
VPIN nega random benchmark dan past?
VPIN proxy barcha gate ulushlarida taxminan:
0,30×–0,43×
oralig‘ida qolgan.
1× random benchmark bo‘lgani sababli bu natija manba namunasida ishlatilgan VPIN proxy hatto tasodifiy tanlashdan ham past CVaR concentration berishini ko‘rsatadi.
Mualliflar buni 30 soniyalik volume-imbalance agregatsiyasi soniya darajasidagi extreme tail events ni ajratish uchun yetarli temporal resolution ga ega emasligi bilan tushuntiradi.
Oylik Robustness Natijalari Nimani Ko‘rsatadi?
Manbaning 11. sahifasidagi 3-rasm %0,1 gate ostida 13 baholash oyining CVaR reduction va efficiency qiymatlarini ko‘rsatadi. Barcha oylar 1× random benchmark dan yuqori qoladi.
Oylik minimal efficiency:
15,18× — Noyabr 2025
Oylik maksimal efficiency:
34,88× — Yanvar 2026
deb berilgan.
Eng yuqori CVaR reduction
Yanvar 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
bilan eng yuqori oylik natijani bergan.
ROC-AUC va CVaR efficiency nega bir yo‘nalishda harakat qilmaydi?
Avgust 2025 oylik ROC-AUC bo‘yicha eng zaif davr:
ROC-AUC = 0,668
ammo efficiency:
23,76×
darajasida kuchli qoladi.
Iyul 2025 ROC-AUC:
0,738
bo‘lishiga qaramay efficiency:
29,15×
qiymatiga yetadi.
Bunga ROC-AUC barcha positive/negative ranking sifatini o‘lchashi, CVaR efficiency esa ayniqsa eng katta narx harakatlarining kichik gate ichida jamlanishini o‘lchashi sabab bo‘lishi mumkin.
Boshqacha aytganda, binary classifier umuman qiyinroq oyda ishlayotgan bo‘lsa ham, severity regressor eng katta harakatlarni yuqori TailScore hududiga olib chiqishda davom etishi mumkin.
Feature Importance Natijalari
Ilova B da 360 kunlik classifier modellarining barchasi bo‘yicha uch xil muhimlik o‘lchovi ishlatilgan:
- mean normalized LightGBM gain,
- split frequency,
- tox_A bilan point-biserial correlation.
Volatility ustun signal
`tr_rv_30s`, ya’ni amalga oshirilgan trade narxlaridan hisoblangan 30 soniyalik realized volatility:
- gain rank: 1,
- correlation rank: 1
bo‘lgan va barcha modellardagi mean normalized gain ning:
%24,0
qismini yakka o‘zi tushuntirgan.
`ob_rv_30` bilan birga ikkita volatility feature:
%32,9
jami gain beradi.
Trade imbalance ham kuchli
`tr_count_imbalance_1s` gain bo‘yicha ikkinchi o‘rinda va taxminan:
%19,1
mean normalized gain ga ega.
`tr_vol_imbalance_1s` ham birinchi beshlikka kiradi.
Bu topilmalar adverse-selection hodisalari faqat volatility bilan emas, yo‘nalishli transaction flow bilan ham bog‘liqligini ko‘rsatadi.
No-trade flag paradoksi
`tr_no_trade_flag`:
- gain rank 21,
- split rank 21,
- correlation rank 5
natijasiga ega.
Bu dastlab qarama-qarshi ko‘rinishi mumkin, ammo tox_A ta’rifiga ko‘ra trade bo‘lmagan soniyalar avtomatik ravishda:
\[ tox_A=0 \]
bo‘lgani sabab feature kuchli manfiy correlation ko‘rsatadi.
Biroq model nuqtai nazaridan bu o‘zgaruvchi yangi bosqichma-bosqich decision boundary signali emas, ko‘proq deterministic exclusion rule vazifasini bajaradi.
Impact-pressure interaction nega zaif?
Iqtisodiy intuitsiyasi kuchli bo‘lishiga qaramay:
`ob_impact_pressure`
gain rank 18 dir.
Manba LightGBM OFI va spread ma’lumotini allaqachon alohida feature lardan foydalangani sababli multiplication interaction juda kam qo‘shimcha axborot berishini taklif qiladi.
Tadqiqot Qo‘llab-Quvvatlaydigan Natijalar
- BTC/USDT perpetual futures namunasida adverse-selection hodisalari juda kam va oylik rejimlar bo‘yicha kuchli o‘zgaruvchanlik ko‘rsatadi.
- Adaptive rolling-quantile yorliqlash qat’iy chegaralarga qaraganda turli volatility rejimlariga moslashishni maqsad qiladi.
- LightGBM classifier adverse-selection ehtimolini base rate dan yuqorida jamlay oladi.
- Probability bilan predicted extreme-move severity ko‘paytmasi bo‘lgan TailScore tadqiqotning CVaR99 o‘lchovida classifier probability ga nisbatan ancha yuqori concentration ko‘rsatadi.
- %0,1 gate uchun TailScore CVaR99 efficiency qiymati 25,85×.
- Modelning efficiency ustunligi tekshirilgan oltita gate ulushining barchasida random benchmark dan yuqori.
- 13 evaluation oyining barchasida oylik efficiency 1× benchmark dan yuqori qolgan.
- Bu namunada ishlatilgan VPIN proxy random gate benchmark dan past natija ko‘rsatgan.
- Volatility va trade-side imbalance o‘zgaruvchilari classifier ning eng muhim feature lari orasida.
Tadqiqot Qo‘llab-Quvvatlamaydigan Natijalar
- TailScore barcha kriptovalyuta aktivlarida bir xil natija ko‘rsatishi yuklangan versiya tomonidan isbotlanmagan.
- CVaR99 efficiency haqiqiy trading profit yoki market-maker P&L bilan bir xil o‘lchov emas.
- Gating qo‘llanmasining market impact i hisobga olinmagan.
- Flag qilingan soniyalarda kotirovka haqiqatan yopilganda ayni xavf kamayishi to‘liq yuz berishi tajribaviy ko‘rsatilmagan.
- Model private information mavjudligini bevosita kuzatmaydi; adverse selection operatsion label orqali aniqlanadi.
- tox_A ning rolling-quantile chegaralari boshqa bozorlarga avtomatik umumlashtirilmaydi.
- ROC-AUC va CVaR efficiency ning yuqori bo‘lishi kelajak davrlarda ayni samaradorlik davom etishini kafolatlamaydi.
- VPIN umuman barcha bozorlarda muvaffaqiyatsiz degan xulosa chiqarib bo‘lmaydi; tadqiqot ma’lum 30 soniyalik proxy va BTC/USDT ma’lumot to‘plamini sinaydi.
Asosiy Cheklovlar
Manbaning o‘zi ko‘rsatgan asosiy cheklovlar quyidagilar:
- tahlil faqat bitta aktivda bajarilgan,
- tox_A label dizayni shu bozorga mos kalibrlangan,
- CVaR baholashi fixed-tail methodology dan foydalanadi,
- gating jarayonining market impact i hisobga olinmagan.
Kelajak tadqiqotlari uchun multi-horizon prediction, cross-asset signals hamda TailScore/classifier efficiency farqi turli volatility rejimlarida qanday o‘zgarishini o‘rganish tavsiya etiladi.
Manba ichidagi raqamli qayd
Kirish bo‘limida monthly toxicity ulushi Fevral 2025 va Fevral 2026 da %0,795 ekanligi aytiladi. Biroq batafsil Monthly Metrics Table Fevral 2026 uchun %0,627 qiymatini beradi. Ushbu Verianla matnida batafsil oylik jadvaldagi raqam asos qilib olingan; farq manba ichidagi nomuvofiqlik sifatida saqlangan.
Manba va Usul Qaydi
Asl tadqiqot:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Mualliflar: Suresh Rajendran; Divya Singaravelu.
Muassasalar: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Yuklangan manba versiyasi: SSRN Working Paper, Mart 2026, 15 sahifa.
SSRN DOI: 10.2139/ssrn.6344338.
Bibliografik qayd: SSRN yozuvida Date Written 4 Mart 2026, Posted 19 Mart 2026 va so‘nggi revision 20 May 2026 deb ko‘rsatiladi.
Manba turi: SSRN working paper / preprint. Taqrizdan o‘tgan jurnal maqolasi sifatida taqdim etilmaydi.
Mualliflik huquqi/Litsenziya: SSRN yozuvi “All rights reserved; no reuse allowed without permission” holatini ko‘rsatadi. Shu sabab Verianla matni asl paragraf, rasm yoki jadval dizaynini qayta nashr etmaydi; ilmiy usul, son va natijalarni mustaqil o‘quv tuzilmasida tushuntiradi.
Muhim versiya qaydi: Joriy SSRN yozuvida yuklangan Mart versiyasidan yangiroq kontent mavjud. Ushbu Verianla maqolasi foydalanuvchi taqdim etgan Mart 2026 PDF bilan cheklangan va keyingi versiyadagi qo‘shimcha cross-asset natijalari asosiy tahlilga o‘tkazilmagan.
Ma’lumot: Bybit BTC/USDT perpetual futures; 1 Fevral 2025–16 Fevral 2026; 31.081.463 soniyalik observation.
Evaluation: Dastlabki 21 kun initial training; 22 Fevral 2025 dan boshlab 360 out-of-sample walk-forward kun.
Model: Bir xil 21 feature dan foydalanuvchi LightGBM binary classifier va %99 quantile regressor.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Asosiy xavf metrikasi: Fixed-tail CVaR99 reduction va bir xil hajmdagi random gate ga normallashtirilgan CVaR efficiency.
Asosiy natija: %0,1 gate ostida CVaR99 reduction %2,33; random benchmark %0,090; efficiency 25,85×.
Talqin chegarasi: CVaR gating natijasi haqiqiy trading profit emas va gating ning endogenous market impact i modellashtirilmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan