

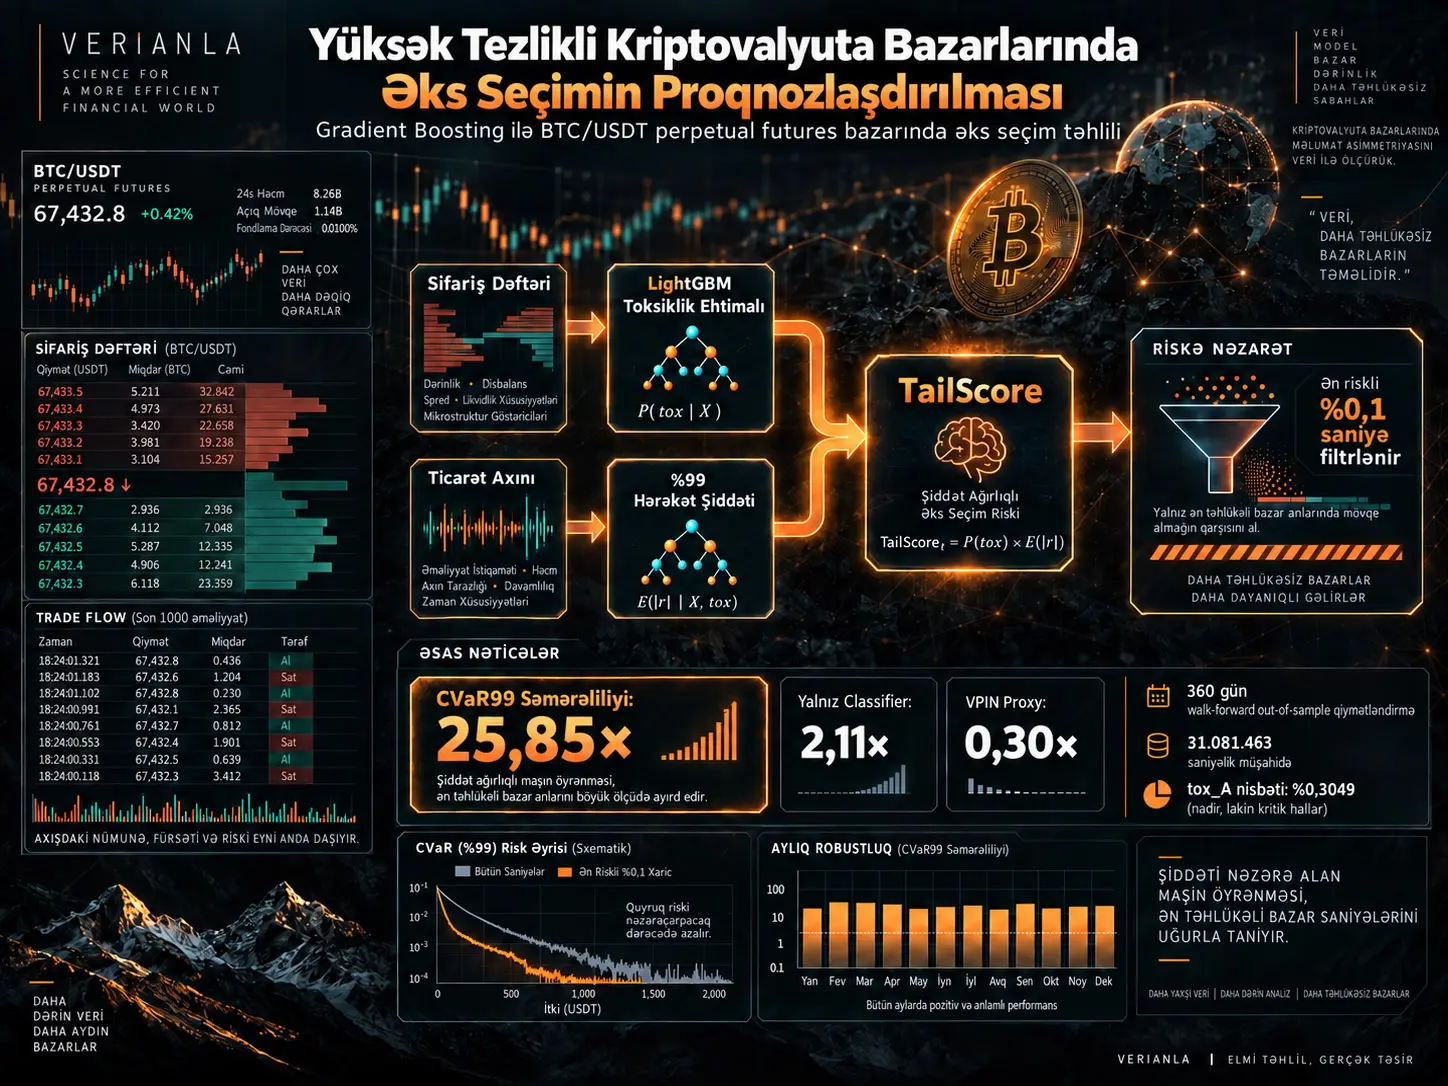
Adverse selection (əks seçim), likvidlik təminatçısının verdiyi kotirovkanın, qiymətin qısa müddət ərzində onun əleyhinə hərəkət edəcəyini daha yaxşı bilən və ya daha güclü məlumat daşıyan qarşı tərəf tərəfindən icra edilməsi riskidir. Bu tədqiqat Bybit BTC/USDT perpetual futures bazarındakı 31.081.463 saniyəlik müşahidədən istifadə edərək adverse-selection riskinin ən yüksək olduğu saniyələri əvvəlcədən müəyyənləşdirmək üçün iki çıxışlı LightGBM sistemi təklif edir. Birinci model növbəti beş saniyədə toksik order-flow hadisəsinin baş vermə ehtimalını; ikinci model isə eyni üfüqdə mütləq qiymət hərəkətinin %99 quantile dəyərini proqnozlaşdırır. İki proqnoz vurularaq TailScore əldə edilir. Beləliklə model yalnız hadisənin baş vermə ehtimalını deyil, mümkün hərəkətin böyüklüyünü də nəzərə alır.
Tədqiqatın əsas qiymətləndirməsi klassik accuracy əvəzinə tail-risk konsentrasiyasına yönəlir. Ən yüksək TailScore-a malik saniyələrin yalnız %0,1-i gate edildikdə CVaR99 dəyəri %2,33 azalır; eyni ölçüdə təsadüfi gate-in gözlənilən azalması %0,090 olduğuna görə CVaR99 efficiency 25,85× hesablanır. Yalnız classifier probability istifadə edildikdə eyni dəyər 2,11×, 30 saniyəlik VPIN proxy ilə 0,30×-dır. Buna görə tədqiqatın öz ablation dizaynında əsas töhfə yalnız toksiklik ehtimalı deyil, mümkün qiymət hərəkətinin şiddətini proqnozlaşdıran quantile-regression komponentidir.
Model 360 günlük sərt walk-forward out-of-sample protokolu ilə qiymətləndirilmişdir. Aylıq ROC-AUC 0,668 ilə 0,921 arasında dəyişməsinə baxmayaraq %0,1 gate altındakı aylıq CVaR efficiency bütün 13 qiymətləndirmə ayında random benchmark-dan yuxarı qalmış və 15,18× ilə 34,88× arasında dəyişmişdir. Bu ayrışma binary discrimination keyfiyyəti ilə ən böyük tail hadisələrini cəmləşdirmə qabiliyyətinin eyni xüsusiyyət olmadığını göstərir.
Adverse Selection Nədir və Market Maker Üçün Niyə Vacibdir?
Limit order book üzərində passiv şəkildə alış və ya satış kotirovkası verən market maker spread qazanmağı hədəfləyir. Lakin qarşı tərəf əməliyyatı məhz qiymətin güclü şəkildə hərəkət etmək üzrə olduğu anda həyata keçirərsə, market maker əməliyyatdan sonra sürətlə zərərli inventory mövqeyində qala bilər. Mikrostruktur ədəbiyyatında bu vəziyyət adverse selection və ya order-flow toxicity adlandırılır.
Bu risk hər saniyədə eyni deyil. Məlumatlı order flow, güclü istiqamətli balanssızlıq, yüksələn volatility, nazikləşən order book və aqressiv əməliyyat axını kimi hallarda müəyyən anlarda cəmləşə bilər. Buna görə tədqiqatın problemi:
“Əməliyyat baş verdikdən sonra onun toksik olduğunu izah etmək”
əvəzinə:
“Toksik qarşı tərəf riskinin ən yüksək olduğu saniyələri əvvəlcədən sıralamaq”
şəklində qurulmuşdur.
Tədqiqatın məlumat bazarı
Tədqiqat Bybit üzərində BTC/USDT perpetual futures kontraktından istifadə edir. Perpetual futures-in son istifadə tarixi yoxdur və bazar həftənin yeddi günü, 24 saat fasiləsiz işləyir.
| Xüsusiyyət | Dəyər |
|---|---|
| Tarix aralığı | 1 fevral 2025 – 16 fevral 2026 |
| Xam gündəlik fayl | 381 |
| Emal edilmiş saniyəlik müşahidə | 31.081.463 |
| Out-of-sample gün | 360 |
| Qlobal tox_A nisbəti | %0,3049 |
| Ümumi tox_A hadisəsi | 94.765 saniyə |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Minimum aylıq toxicity | %0,081 — Sentyabr 2025 |
| Maksimum aylıq toxicity | %0,795 — Fevral 2025 |
CVaR99 baseline olan 88,76 USD/BTC, ən pis %1-lik saniyələrdə orta mütləq qiymət hərəkətidir. Mənbə bunu təxminən 9,20 basis point kimi verir. Normal vəziyyətdəki 0,05 dollarlıq median half-spread ilə müqayisədə tail hərəkətləri daha böyük iqtisadi miqyasa malikdir.
Məlumat mənbələri
İki məlumat axını saniyə səviyyəsində birləşdirilmişdir:
- 200 səviyyəyə qədər alış və satış tərəfini əhatə edən limit-order-book snapshot-ları,
- side, quantity, price və tick direction məlumatlarını ehtiva edən faktiki trade qeydləri.
Model yalnız bir order-flow göstəricisinə əsaslanmır; order book state və faktiki transaction flow birlikdə istifadə olunur.
tox_A Toksiklik Etiketi Necə Yaradılır?
Bir saniyənin tox_A = 1 olması üçün dörd şərtin eyni anda baş verməsi tələb olunur.
1. Qiymət order flow istiqamətində davam etməlidir
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
şəklində hesablanır.
Burada:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
kimi müəyyən edilir.
Signed impact müsbət olduqda qiymət növbəti beş saniyədə xalis order-flow istiqamətində hərəkət etmişdir. Bu davranış informed order flow ilə uyğun price continuation kimi qəbul edilir.
2. Qiymət hərəkəti qeyri-adi dərəcədə böyük olmalıdır
Beş saniyəlik mütləq qiymət hərəkəti əvvəlki bir saat üzrə hesablanan rolling %80 quantile dəyərindən böyük olmalıdır.
3. Order flow güclü istiqamətli olmalıdır
Mütləq volume imbalance dəyəri yenə bir saatlıq keçmiş paylanmada %75 quantile həddini aşmalıdır.
4. Faktiki əməliyyat olmalıdır
Müvafiq saniyədə ən azı bir transaction həyata keçirilməlidir:
\[ \mathrm{no\_trade\_flag}=0 \]
şərti tələb olunur.
Niyə sabit hədd əvəzinə rolling quantile istifadə olunur?
BTC/USDT volatility rejimi bütün nümunə boyunca sabit deyil. Toxicity nisbəti Sentyabr 2025-də yalnız %0,081-ə enərkən Fevral 2025-də %0,795-ə yüksəlir.
Sabit 20 dollar və ya sabit volume-imbalance kimi absolute thresholds istifadə olunsaydı yüksək-volatility dövrlərində həddindən çox, aşağı-volatility dövrlərində isə həddindən az toksik hadisə etiketlənə bilərdi.
Tədqiqat bunun əvəzinə bir saatlıq, yəni 3.600 saniyəlik adaptive rolling distribution istifadə edir.
Günün ilk 3.600 müşahidəsində kifayət qədər rolling history olmadığı üçün expanding-window quantile istifadə olunur; sonra sabit 3.600 saniyəlik pəncərəyə keçilir.
Bu quruluşun məqsədi toksiklik tərifini mövcud volatility rejiminə görə normallaşdırmaqdır.
Model Hansı Məlumatlardan İstifadə Edir?
Cəmi 21 xüsusiyyət altı əsas qrupda toplanmışdır.
| Qrup | Əsas məlumatlar |
|---|---|
| Spread state | Bid–ask spread, percentage spread, 30 san spread z-score, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, 30 san OFI z-score |
| Passive retreat | Kotirovka əlavə etmə/ləğv etmə davranışı və update imbalance |
| Volatility | Order-book realized volatility və impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count və no-trade flag |
Spread-state dəyişənləri
`ob_spread` mütləq bid–ask spread-i, `ob_spread_pct` nisbi spread-i ölçür. `ob_spread_z_30` cari spread-in son 30 saniyəyə görə nə qədər qeyri-adi olduğunu göstərir.
`ob_thin_book_flag`, spread_pct son bir saatlıq paylanmanın %90 quantile dəyərini keçdikdə həmin halları işarələyir.
Order-flow imbalance
`ob_imbalance_l1`, level-1 bid və ask quantity arasındakı normallaşdırılmış fərqdir.
`ob_ofi_proxy`, sifariş əlavə etmə və ləğv etmə davranışından törədilən order-flow imbalance proxy-sidir.
Trade-flow xüsusiyyətləri
Faktiki əməliyyat qeydlərindən bir saniyəlik:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
yaradılır.
Bundan əlavə 30 saniyəlik signed-flow mean, lag-1 autocorrelation, realized volatility və volume z-score hesablanır.
Impact pressure
İqtisadi baxımdan diqqətçəkən interaction feature:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
şəklindədir.
İntuisiya ondan ibarətdir ki, eyni order imbalance nazik bir book-da daha güclü price impact yarada bilər.
Lakin tədqiqatın sonundakı feature-importance analizi bu dəyişənin gözləniləndən az məlumat daşıdığını göstərir. Gain sıralamasında 18. yerdədir və tox_A ilə point-biserial correlation təxminən:
\[ r=-0.0008 \]
dəyərindədir.
Mənbə bunun ehtimal olunan səbəbini OFI və spread məlumatının model tərəfindən artıq ayrıca dəyişənlərdən öyrənilməsi kimi şərh edir.
TailScore Nədir?
TailScore, eyni feature set üzərində öyrədilən iki fərqli LightGBM modelinin çıxışlarını vuraraq adverse-selection hadisəsinin həm ehtimalını, həm də şiddətini vahid sıralama skorunda birləşdirir.
Model 1: toksiklik classifier-i
Birinci LightGBM modeli:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
proqnozu yaradır.
Bu yalnız “hadisənin baş vermə ehtimalı”nı ölçür.
Model 2: %99 quantile regressor
İkinci LightGBM modeli növbəti beş saniyəlik mütləq qiymət hərəkətinin conditional %99 quantile dəyərini proqnozlaşdırır:
\[ \hat q_{99}(t) \]
Bu model hadisənin binary olub-olmamasını deyil, tail-price-move böyüklüyünü hədəfləyir.
Composite TailScore
İki çıxış:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
ilə birləşdirilir.
Beləliklə yüksək TailScore üçün həm:
- yüksək predicted toxicity probability,
- yüksək predicted extreme price movement
tələb olunur.
Bu multiplication quruluşu tədqiqatın əsas yeniliklərindən biridir. Təkcə classifier probability yüksək ehtimallı, lakin iqtisadi miqyası kiçik toksik saniyələri də yuxarı sıralara çıxara bilər. Quantile regressor isə ən böyük tail movement ehtimalını əlavə edir.
LightGBM hyperparameters
| Parametr | Dəyər |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Həddindən artıq class imbalance necə idarə olunur?
Qlobal toxicity nisbəti təxminən %0,30 olduğuna görə xam mənfi/müsbət sinif nisbəti təxminən 328:1-dir.
Classifier üçün:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
istifadə edilir.
200× cap müsbət nümunənin xüsusilə seyrək olduğu təlim pəncərələrində gradient-lərin həddindən artıq pozulmasının qarşısını almaq üçün tətbiq edilmişdir.
Walk-Forward Dizaynı Gələcək Məlumat Sızmasını Necə Qarşısını Almağa Çalışır?
Hər test günü yalnız ondan əvvəlki məlumatlarla yaradılmış təlim pəncərəsindən proqnozlaşdırılır. Beləliklə bütün 360 qiymətləndirmə günü out-of-sample saxlanılır.
Təlim pəncərəsi
Hər test günü \(d\) üçün model \(d\)-dən əvvəlki və ən azı bir müsbət tox_A hadisəsi daşıyan ən yaxın 21 gündən istifadə edir.
Nümunədə heç bir müsbət tox_A ehtiva etməyən 77 gün təlim pəncərələrindən çıxarılır, lakin bu günlər test nəticələrindən çıxarılmır.
Təlimin aparılması üçün minimum:
300 müsbət nümunə
şərti tətbiq olunur.
Niyə bu dizayn vacibdir?
Bu quruluş üç məqsəd daşıyır:
- gələcək məlumatının proqnoza sızmasının qarşısını almaq,
- modeli dəyişən bazar rejiminə yaxın saxlamaq,
- hesabat verilən bütün günləri real out-of-sample evaluation kimi qorumaq.
Tədqiqatın Metodu və Nəticələri
0,1% gate altında classifier nəticələri
| Metrik | Nəticə |
|---|---|
| Gate rate | %0,1 |
| Gated saniyə | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / maksimum | 0,412 / 0,996 |
%6,07 precision ilk baxışda aşağı görünə bilər; lakin müsbət sinfin base rate-i yalnız təxminən %0,30-dur. Buna görə gated saniyələrdə toksiklik konsentrasiyası baza nisbətinin təxminən 20 qatına yüksəlir.
Recall-ın yalnız %1,99 olması da %0,1 gate dizaynının təbii nəticəsidir: model bütün adverse-selection hadisələrini tutmağa çalışmaq əvəzinə saniyələrin yalnız çox kiçik hissəsini risk nəzarəti üçün seçir.
Aylıq ROC-AUC
Mənbənin 7. səhifəsindəki Şəkil 1, monthly ROC-AUC ilə aylıq toxicity nisbətini eyni zaman xəttində göstərir. Model Fevral–Aprel 2025 dövründə 0,90-dan yuxarı ROC-AUC yaradır, aşağı-toxicity yay aylarında isə performans zəifləyir.
Ən aşağı aylıq dəyər:
Avqust 2025 — ROC-AUC 0,668
ən yüksək dəyər:
Aprel 2025 — ROC-AUC 0,921
kimi bildirilmişdir.
Aşağı-toxicity dövrlərində 21 günlük təlim pəncərəsində müsbət nümunələrin azalması discrimination problemini çətinləşdirir.
CVaR99 Efficiency Nəyi Ölçür?
CVaR99 efficiency, risk modelinin seçdiyi saniyələrdəki tail-risk azalmasını eyni sayda saniyəni tam təsadüfi seçmənin təmin edəcəyi gözlənilən azalmaya bölür. Beləliklə müxtəlif gate nisbətləri daha müqayisəolunan miqyasa gətirilir.
Fixed tail set
Əvvəlcə bütün ungated məlumat üzərində ən pis %1-lik mütləq qiymət hərəkətləri müəyyən edilir:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
kimi hesablanır.
Efficiency formulu
Tədqiqatda gate edilən saniyələrdə risk exposure-ın %10 səviyyəsinə endirildiyi ssenaridə:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
və:
\[ \mathrm{REDUCE\_TO}=0.10 \]
istifadə olunur.
%0,1 random gate üçün gözlənilən CVaR reduction:
\[ 0.1\%\times0.9 = 0.090\% \]
olur.
Beləliklə 1× efficiency random seçim qədər, 10× efficiency isə eyni gate ölçüsündə random seçimin on qatı tail-risk concentration deməkdir.
Gate genişliyinə görə nəticələr
| Gate | Gated saniyə | Precision | CVaR99 sonrası | CVaR azalması | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Gate genişləndikcə ümumi CVaR reduction artır; çünki daha çox saniyədə exposure azaldılır. Lakin efficiency 25,85×-dən 3,50×-ə enir.
Bu nümunə ən güclü məlumat konsentrasiyasının TailScore paylanmasının çox kiçik üst quyruğunda yerləşdiyini göstərir.
Niyə TailScore Yalnız Classifier-dan Xeyli Daha Uğurludur?
Ablation tədqiqatı TailScore-un yüksək CVaR efficiency dəyərinin böyük hissəsinin binary toksiklik təsnifatından deyil, predicted price-move severity komponentindən gəldiyini göstərir.
Üç üsul müqayisə olunur
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
30 saniyəlik absolute one-second volume imbalance ortalaması.
%0,1 gate ablation nəticəsi
| Üsul | CVaR azalması | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
TailScore ilə classifier arasındakı efficiency nisbəti təxminən:
\[ \frac{25.85}{2.11} \approx12.25 \]
qatdır.
Mənbə bunu “hadisənin toksik olacağını bilmək kifayət deyil; hərəkətin nə qədər böyük olacağını bilmək tail risk baxımından daha müəyyənedicidir” kimi şərh edir.
Classifier niyə daha düz efficiency əyrisi göstərir?
Classifier efficiency dəyəri müxtəlif gate nisbətlərində təxminən 2,10×–2,19× arasında qalarkən TailScore:
25,85× → 3,50×
şəklində sürətlə enir.
Bu fərq TailScore-un çox yüksək skorlarının xüsusilə extreme-move saniyələrində cəmləşməsi ilə uyğundur.
VPIN niyə random benchmark-dan aşağıdır?
VPIN proxy bütün gate nisbətlərində təxminən:
0,30×–0,43×
arasında qalmışdır.
1× random benchmark olduğuna görə bu nəticə mənbə nümunəsində istifadə edilən VPIN proxy-nin hətta təsadüfi seçimdən də aşağı CVaR concentration təmin etdiyini göstərir.
Müəlliflər bunu 30 saniyəlik volume-imbalance aqreqasiyasının saniyə səviyyəsində extreme tail events-i ayırd etmək üçün kifayət qədər temporal resolution daşımaması ilə izah edirlər.
Aylıq Robustness Nəticələri Nə Göstərir?
Mənbənin 11. səhifəsindəki Şəkil 3, %0,1 gate altında 13 qiymətləndirmə ayının CVaR reduction və efficiency dəyərlərini göstərir. Bütün aylar 1× random benchmark-dan yuxarı qalır.
Aylıq minimum efficiency:
15,18× — Noyabr 2025
Aylıq maksimum efficiency:
34,88× — Yanvar 2026
kimi bildirilir.
Ən yüksək CVaR reduction
Yanvar 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
ilə ən yüksək aylıq nəticəni yaratmışdır.
ROC-AUC ilə CVaR efficiency niyə eyni istiqamətdə hərəkət etmir?
Avqust 2025 aylıq ROC-AUC baxımından ən zəif dövrdür:
ROC-AUC = 0,668
lakin efficiency:
23,76×
ilə güclü qalır.
İyul 2025 ROC-AUC:
0,738
olmasına baxmayaraq efficiency:
29,15×
dəyərinə çatır.
Bu vəziyyət ROC-AUC-nin bütün positive/negative ranking keyfiyyətini ölçməsi, CVaR efficiency-nin isə xüsusilə ən böyük qiymət hərəkətlərinin kiçik bir gate daxilində cəmləşdirilməsini ölçməsi ilə əlaqəli ola bilər.
Başqa sözlə, binary classifier ümumilikdə daha çətin ay keçirərkən severity regressor ən böyük hərəkətləri yenə də üst TailScore zonasına daşıya bilər.
Feature Importance Nəticələri
Əlavə B-də 360 günlük classifier modellərinin hamısı üzrə üç fərqli əhəmiyyət ölçüsü istifadə edilmişdir:
- mean normalized LightGBM gain,
- split frequency,
- tox_A ilə point-biserial correlation.
Volatility dominant siqnaldır
`tr_rv_30s`, yəni faktiki trade qiymətlərindən hesablanan 30 saniyəlik realized volatility:
- gain rank: 1,
- correlation rank: 1
olmuş və bütün modellərdə mean normalized gain-in:
%24,0
hissəsini təkbaşına izah etmişdir.
`ob_rv_30` ilə birlikdə iki volatility feature:
%32,9
ümumi gain təmin edir.
Trade imbalance da güclüdür
`tr_count_imbalance_1s` gain baxımından ikinci yerdədir və təxminən:
%19,1
mean normalized gain daşıyır.
`tr_vol_imbalance_1s` də ilk beşlikdədir.
Bu nəticələr adverse-selection hadisələrinin yalnız volatility ilə deyil, istiqamətli transaction flow ilə də əlaqəli olduğunu göstərir.
No-trade flag paradoksu
`tr_no_trade_flag`:
- gain rank 21,
- split rank 21,
- correlation rank 5
nəticəsinə malikdir.
Bu ilk baxışda ziddiyyətli görünə bilər, lakin tox_A tərifinə görə trade olmayan saniyələr avtomatik olaraq:
\[ tox_A=0 \]
olduğuna görə feature güclü mənfi correlation göstərir.
Lakin model baxımından bu dəyişən yeni pilləli decision boundary siqnalı deyil, əsasən deterministic exclusion rule funksiyası daşıyır.
Impact-pressure interaction niyə zəifdir?
İqtisadi intuisiyası güclü olsa da:
`ob_impact_pressure`
gain rank 18-dir.
Mənbə LightGBM-in OFI və spread məlumatını artıq ayrıca feature-lardan istifadə etməsi səbəbindən multiplication interaction-ın çox az əlavə məlumat verdiyini irəli sürür.
Tədqiqatın Dəstəklədiyi Nəticələr
- BTC/USDT perpetual futures nümunəsində adverse-selection hadisələri olduqca seyrəkdir və aylıq rejimlər üzrə güclü dəyişkənlik göstərir.
- Adaptive rolling-quantile etiketləmə sabit hədlərlə müqayisədə müxtəlif volatility rejimlərinə uyğunlaşmağı hədəfləyir.
- LightGBM classifier adverse-selection ehtimalını base rate-dən yuxarı səviyyədə cəmləşdirə bilər.
- Probability ilə predicted extreme-move severity-nin hasili olan TailScore tədqiqatın CVaR99 ölçüsündə classifier probability-dən xeyli yüksək concentration göstərir.
- %0,1 gate üçün TailScore CVaR99 efficiency dəyəri 25,85×-dir.
- Modelin efficiency üstünlüyü araşdırılan altı gate nisbətinin hamısında random benchmark-dan yuxarıdır.
- 13 evaluation ayının hamısında aylıq efficiency 1× benchmark-dan yuxarı qalmışdır.
- Bu nümunədə istifadə olunan VPIN proxy random gate benchmark-dan aşağı performans göstərmişdir.
- Volatility və trade-side imbalance dəyişənləri classifier-in ən vacib feature-ları arasındadır.
Tədqiqatın Dəstəkləmədiyi Nəticələr
- TailScore-un bütün kriptovalyuta aktivlərində eyni performansı göstərəcəyi yüklənmiş versiya tərəfindən sübut edilməmişdir.
- CVaR99 efficiency real trading profit və ya market-maker P&L ilə eyni ölçü deyil.
- Gating tətbiqinin market impact-i nəzərə alınmamışdır.
- Flag edilən saniyələrdə həqiqətən kotirovka bağlandıqda eyni risk azalmasının tam olaraq baş verəcəyi eksperimental göstərilməmişdir.
- Model private information-ın mövcudluğunu birbaşa müşahidə etmir; adverse selection əməliyyat etiketi ilə müəyyən edilir.
- tox_A-nın rolling-quantile hədləri başqa bazarlara avtomatik ümumiləşdirilə bilməz.
- ROC-AUC və CVaR efficiency-nin yüksək olması gələcək dövrlərdə eyni performansın davam edəcəyinə zəmanət vermir.
- VPIN ümumilikdə bütün bazarlarda uğursuzdur nəticəsi çıxarıla bilməz; tədqiqat konkret 30 saniyəlik proxy və BTC/USDT məlumat dəstini sınaqdan keçirir.
Əsas Məhdudiyyətlər
Mənbənin özünün bildirdiyi əsas məhdudiyyətlər bunlardır:
- analiz yalnız bir aktiv üzrə aparılmışdır,
- tox_A label dizaynı bu bazara uyğun kalibrlənmişdir,
- CVaR qiymətləndirməsi fixed-tail methodology istifadə edir,
- gating əməliyyatının market impact-i nəzərə alınmamışdır.
Gələcək tədqiqatlar üçün multi-horizon prediction, cross-asset signals və TailScore/classifier efficiency fərqinin müxtəlif volatility rejimlərində necə dəyişdiyinin araşdırılması təklif olunur.
Mənbədaxili sayısal qeyd
Giriş bölməsində monthly toxicity nisbətinin Fevral 2025 və Fevral 2026-da %0,795 olduğu bildirilir. Buna qarşılıq ətraflı Monthly Metrics Table Fevral 2026 üçün %0,627 dəyərini verir. Bu Verianla mətnində ətraflı aylıq cədvəldəki rəqəm əsas götürülmüş; fərq mənbədaxili uyğunsuzluq kimi qorunmuşdur.
Mənbə və Metod Qeydi
Orijinal tədqiqat:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Müəlliflər: Suresh Rajendran; Divya Singaravelu.
Qurumlar: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Yüklənmiş mənbə versiyası: SSRN Working Paper, Mart 2026, 15 səhifə.
SSRN DOI: 10.2139/ssrn.6344338.
Biblioqrafik qeyd: SSRN qeydində Date Written 4 Mart 2026, Posted 19 Mart 2026 və son reviziya 20 May 2026 kimi görünür.
Mənbə növü: SSRN işçi məqaləsi / preprint. Hakemli jurnal nəşri kimi təqdim edilmir.
Müəllif hüququ/Lisenziya: SSRN qeydi “All rights reserved; no reuse allowed without permission” vəziyyətini göstərir. Buna görə Verianla mətni orijinal paraqraf, şəkil və ya cədvəl dizaynını yenidən nəşr etmir; elmi metod, rəqəm və nəticələri müstəqil öyrədici quruluşda izah edir.
Vacib versiya qeydi: Cari SSRN qeydində yüklənmiş Mart versiyasından daha yeni məzmun var. Bu Verianla məqaləsi istifadəçinin təqdim etdiyi Mart 2026 PDF-i ilə məhdudlaşdırılmış və sonrakı versiyadakı əlavə cross-asset nəticələri əsas analizə daxil edilməmişdir.
Məlumat: Bybit BTC/USDT perpetual futures; 1 Fevral 2025–16 Fevral 2026; 31.081.463 saniyəlik observation.
Evaluation: İlk 21 gün initial training; 22 Fevral 2025-dən etibarən 360 out-of-sample walk-forward gün.
Model: Eyni 21 feature-dan istifadə edən LightGBM binary classifier və %99 quantile regressor.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Əsas risk metriyi: Fixed-tail CVaR99 reduction və eyni ölçüdə random gate-ə normallaşdırılan CVaR efficiency.
Əsas nəticə: %0,1 gate altında CVaR99 reduction %2,33; random benchmark %0,090; efficiency 25,85×.
Şərh həddi: CVaR gating nəticəsi real trading profit deyil və gating-in endogenous market impact-i modelləşdirilməmişdir.
Şərh yazın
E-poçt ünvanınız yayımlanmayacaq. Məcburi sahələr * ilə işarələnib