

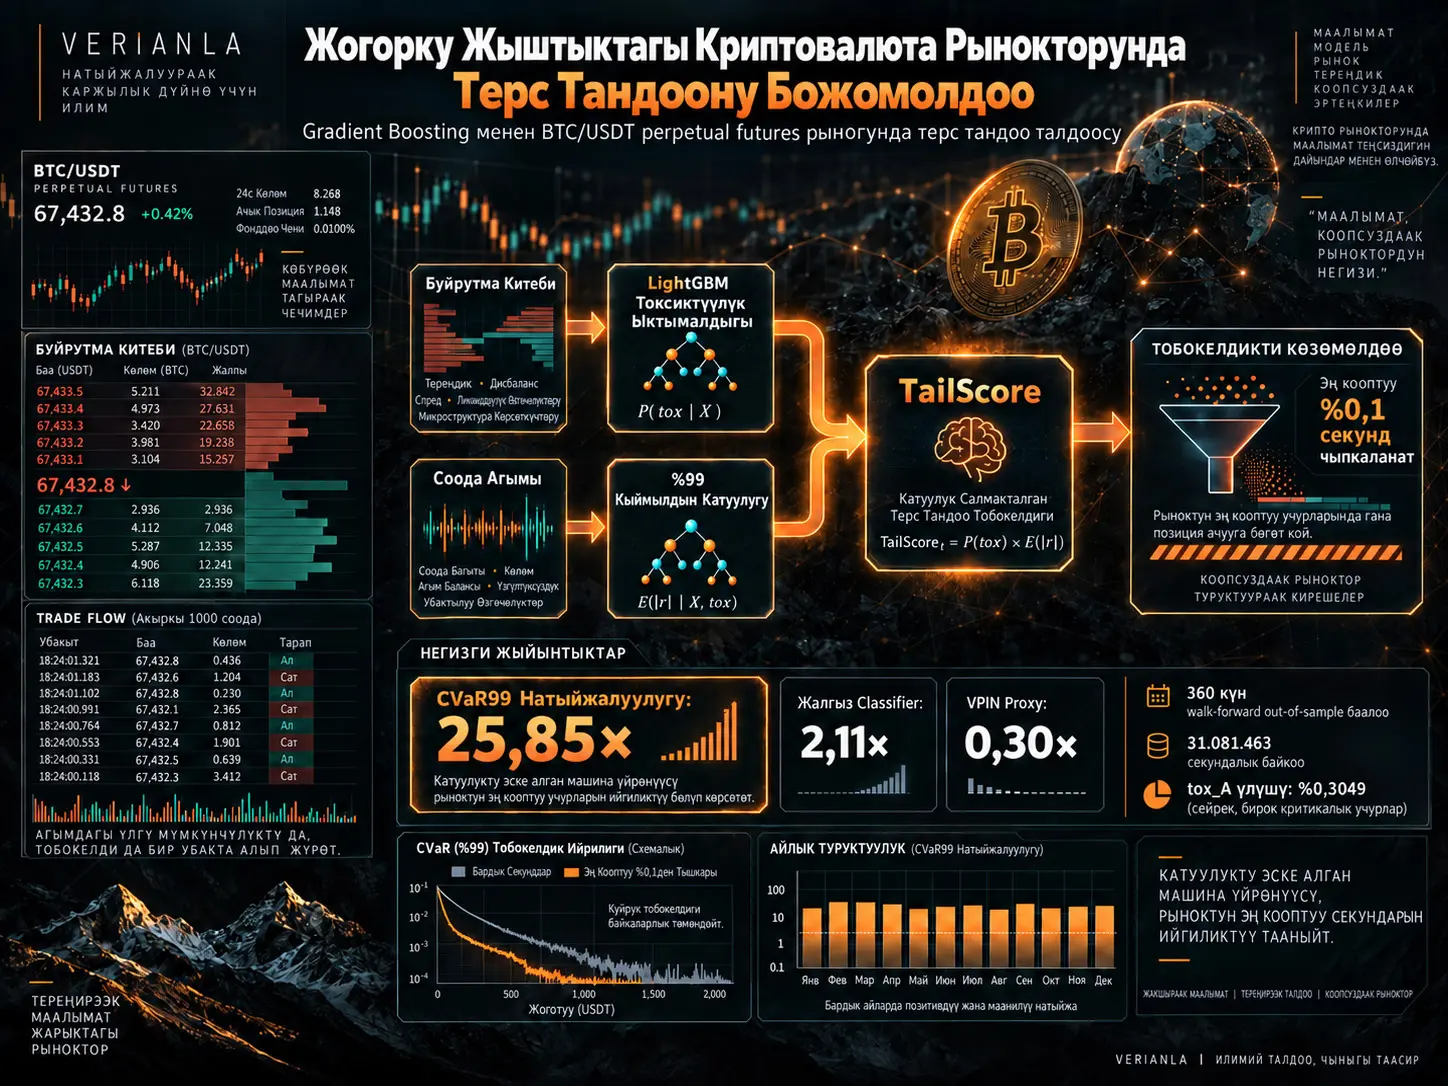
Adverse selection (терс тандоо) — ликвиддүүлүк камсыздоочу берген котировканы, баа кыска убакыттын ичинде анын зыянына кыймылдай турганын жакшыраак билген же күчтүүрөөк маалыматка ээ каршы тарап аткарып коюу тобокелдиги. Бул изилдөө Bybit BTC/USDT perpetual futures рыногундагы 31.081.463 секундалык байкоону колдонуп, adverse-selection тобокелдиги эң жогору болгон секундаларды алдын ала аныктоо үчүн эки чыгыштуу LightGBM системасын сунуштайт. Биринчи модель кийинки беш секундда уулуу order-flow окуясынын болушу ыктымалдыгын; экинчи модель ошол эле горизонттогу абсолюттук баа кыймылынын %99 quantile маанисин божомолдойт. Эки божомол көбөйтүлүп TailScore алынат. Ошентип модель окуянын болушу ыктымалдыгын гана эмес, мүмкүн болгон кыймылдын чоңдугун да эсепке алат.
Изилдөөнүн негизги баалоосу классикалык accuracy ордуна tail-risk концентрациясына багытталган. Эң жогорку TailScore көрсөткүчүнө ээ секундалардын болгону %0,1 бөлүгү gate кылынганда CVaR99 мааниси %2,33 төмөндөйт; бирдей көлөмдөгү кокустук gate үчүн күтүлгөн төмөндөө %0,090 болгондуктан CVaR99 efficiency 25,85× деп эсептелет. Classifier probability гана колдонулганда ошол эле маани 2,11×, 30 секундалык VPIN proxy менен 0,30× болот. Демек, изилдөөнүн өзүнүн ablation дизайнында негизги салым уулуулук ыктымалдыгы гана эмес, мүмкүн болгон баа кыймылынын күчүн божомолдогон quantile-regression компоненти болуп саналат.
Модель 360 күндүк катуу walk-forward out-of-sample протоколу менен бааланган. Айлык ROC-AUC 0,668 менен 0,921 аралыгында өзгөргөнүнө карабастан, %0,1 gate астындагы айлык CVaR efficiency бардык 13 баалоо айында random benchmark көрсөткүчүнөн жогору калып, 15,18× менен 34,88× аралыгында өзгөргөн. Бул айырмачылык binary discrimination сапаты менен эң чоң tail окуяларын топтоо жөндөмү бир эле өзгөчөлүк эмес экенин көрсөтөт.
Adverse Selection Деген Эмне жана Market Maker Үчүн Эмне Үчүн Маанилүү?
Limit order book үстүндө пассивдүү түрдө сатып алуу же сатуу котировкасын берген market maker spread табууну көздөйт. Бирок каршы тарап сооданы дал баа күчтүү кыймылдай турган учурдун алдында жүргүзсө, market maker соодадан кийин тез эле зыяндуу inventory позициясында калышы мүмкүн. Микротүзүм адабиятында бул көрүнүш adverse selection же order-flow toxicity деп аталат.
Бул тобокелдик ар бир секундда бирдей эмес. Маалыматтуу order flow, күчтүү багыттык тең салмаксыздык, өсүп жаткан volatility, жукарып жаткан order book жана агрессивдүү соода агымы сыяктуу шарттарда белгилүү учурларда топтолушу мүмкүн. Ошондуктан изилдөөнүн маселеси:
“Соода болгон соң анын уулуу экенин түшүндүрүү”
ордуна:
“Уулуу каршы тарап тобокелдиги эң жогору болгон секундаларды алдын ала иреттөө”
түрүндө коюлган.
Изилдөөнүн маалымат рыногу
Изилдөө Bybit биржасындагы BTC/USDT perpetual futures контрактын колдонот. Perpetual futures мөөнөт бүтүү датасына ээ эмес жана рынок жумасына жети күн, 24 саат бою иштейт.
| Өзгөчөлүк | Маани |
|---|---|
| Дата аралыгы | 1 февраль 2025 – 16 февраль 2026 |
| Чийки күндүк файл | 381 |
| Иштелген секундалык байкоо | 31.081.463 |
| Out-of-sample күн | 360 |
| Глобалдык tox_A көрсөткүчү | %0,3049 |
| Жалпы tox_A окуясы | 94.765 секунд |
| Median half-spread | 0,05 USD/BTC |
| CVaR99 baseline | 88,76 USD/BTC |
| Минималдуу айлык toxicity | %0,081 — Сентябрь 2025 |
| Максималдуу айлык toxicity | %0,795 — Февраль 2025 |
CVaR99 baseline болгон 88,76 USD/BTC эң начар %1 секундалардагы орточо абсолюттук баа кыймылы. Булак муну болжол менен 9,20 basis point деп берет. Кадимки шарттагы 0,05 доллар median half-spread менен салыштырганда tail кыймылдары кыйла чоң экономикалык масштабга ээ.
Маалымат булактары
Эки маалымат агымы секунд деңгээлинде бириктирилген:
- 200 деңгээлге чейин сатып алуу жана сатуу тарабын камтыган limit-order-book snapshot-тары,
- side, quantity, price жана tick direction камтыган ишке ашкан trade жазуулары.
Модель бир гана order-flow көрсөткүчүнө таянбайт; order book state жана ишке ашкан transaction flow чогуу колдонулат.
tox_A Уулуулук Энбелгиси Кантип Түзүлөт?
Бир секунданын tox_A = 1 болушу үчүн төрт шарт бир убакта аткарылышы керек.
1. Баа order flow багытында уланууга тийиш
Signed impact:
\[ \mathrm{signed\_impact}(t) = \mathrm{flow\_direction}(t) \times \left[ mid(t+5)-mid(t) \right] \]
түрүндө эсептелет.
Бул жерде:
\[ \mathrm{flow\_direction}(t) = \operatorname{sign} (\mathrm{volume\ imbalance}) \]
деп аныкталат.
Signed impact оң болсо, баа кийинки беш секундда таза order-flow багытында кыймылдаган болот. Бул жүрүм-турум informed order flow менен шайкеш price continuation катары кабыл алынат.
2. Баа кыймылы адаттан тыш чоң болушу керек
Беш секундалык абсолюттук баа кыймылы мурунку бир саат боюнча эсептелген rolling %80 quantile маанисинен чоң болушу керек.
3. Order flow күчтүү багыттык болушу керек
Абсолюттук volume imbalance мааниси кайра эле бир сааттык тарыхый бөлүштүрүүдөгү %75 quantile чегинен ашууга тийиш.
4. Чыныгы соода болушу керек
Тиешелүү секундда жок дегенде бир transaction ишке ашышы керек:
\[ \mathrm{no\_trade\_flag}=0 \]
шарты талап кылынат.
Эмне үчүн туруктуу чек ордуна rolling quantile колдонулат?
BTC/USDT volatility режими бүтүндөй үлгү боюнча туруктуу эмес. Toxicity көрсөткүчү Сентябрь 2025-жылы болгону %0,081 деңгээлине түшсө, Февраль 2025-жылы %0,795 деңгээлине чыгат.
Туруктуу 20 доллар же туруктуу volume-imbalance сыяктуу absolute thresholds колдонулса, жогорку-volatility мезгилдерде өтө көп, төмөн-volatility мезгилдерде болсо өтө аз уулуу окуя белгилениши мүмкүн эле.
Изилдөө анын ордуна бир сааттык, башкача айтканда 3.600 секундалык adaptive rolling distribution колдонот.
Күндүн алгачкы 3.600 байкоосунда жетиштүү rolling history болбогондуктан expanding-window quantile колдонулат; андан кийин туруктуу 3.600 секундалык терезеге өтүлөт.
Бул түзүлүштүн максаты уулуулук аныктамасын учурдагы volatility режимине жараша нормалдаштыруу.
Модель Кайсы Маалыматтарды Колдонот?
Жалпы 21 өзгөчөлүк алты негизги топко бөлүнгөн.
| Топ | Негизги маалыматтар |
|---|---|
| Spread state | Bid–ask spread, percentage spread, 30 сек spread z-score, thin-book flag |
| Order-flow imbalance | Level-1 imbalance, OFI proxy, 30 сек OFI z-score |
| Passive retreat | Котировка кошуу/жокко чыгаруу жүрүм-туруму жана update imbalance |
| Volatility | Order-book realized volatility жана impact-pressure interaction |
| Trade flow | Volume/count/tick imbalance, flow mean, autocorrelation, trade-price volatility, volume z-score |
| Activity | Log volume, log trade count жана no-trade flag |
Spread-state өзгөрмөлөрү
`ob_spread` абсолюттук bid–ask spreadти, `ob_spread_pct` салыштырмалуу spreadти өлчөйт. `ob_spread_z_30` учурдагы spread акыркы 30 секундга салыштырмалуу канчалык адаттан тыш экенин көрсөтөт.
`ob_thin_book_flag`, spread_pct акыркы бир сааттык бөлүштүрүүнүн %90 quantile маанисинен ашкан учурларды белгилейт.
Order-flow imbalance
`ob_imbalance_l1`, level-1 bid жана ask quantity ортосундагы нормалдаштырылган айырма.
`ob_ofi_proxy`, буйрутма кошуу жана жокко чыгаруу жүрүм-турумунан чыгарылган order-flow imbalance proxy.
Trade-flow өзгөчөлүктөрү
Чыныгы соода жазууларынан бир секундалык:
- volume imbalance,
- trade-count imbalance,
- tick imbalance
түзүлөт.
Мындан тышкары 30 секундалык signed-flow mean, lag-1 autocorrelation, realized volatility жана volume z-score эсептелет.
Impact pressure
Экономикалык жактан көңүл бурууга арзый турган interaction feature:
\[ \mathrm{impact\_pressure} = \mathrm{OFI}_{z,30} \times \mathrm{spread\_pct} \]
түрүндө.
Интуиция боюнча, бирдей order imbalance жука book ичинде күчтүүрөөк price impact жаратышы мүмкүн.
Бирок изилдөөнүн аягындагы feature-importance анализи бул өзгөрмө күтүлгөндөн азыраак маалымат алып жүрөрүн көрсөтөт. Gain рейтингинде 18-орунда жана tox_A менен point-biserial correlation болжол менен:
\[ r=-0.0008 \]
маанисинде.
Булак мунун ыктымал себебин OFI жана spread маалыматы модель тарабынан өзүнчө өзгөрмөлөрдөн эле үйрөнүлүп жатканы менен түшүндүрөт.
TailScore Деген Эмне?
TailScore бир эле feature set үстүндө үйрөтүлгөн эки башка LightGBM моделинин чыгыштарын көбөйтүп, adverse-selection окуясынын ыктымалдыгын да, оордугун да бир рейтингдик скорго бириктирет.
Модель 1: уулуулук classifier
Биринчи LightGBM модели:
\[ \hat p(t) = P(\mathrm{tox_A}=1\mid X_t) \]
баалоосун чыгарат.
Бул “окуянын болушу ыктымалдыгын” гана өлчөйт.
Модель 2: %99 quantile regressor
Экинчи LightGBM модели кийинки беш секунддагы абсолюттук баа кыймылынын conditional %99 quantile маанисин божомолдойт:
\[ \hat q_{99}(t) \]
Бул модель окуянын binary экенин эмес, tail-price-move чоңдугун бутага алат.
Composite TailScore
Эки чыгыш:
\[ \boxed{ \mathrm{TailScore}(t) = \hat p(t)\times\hat q_{99}(t) } \]
менен бириктирилет.
Демек, жогорку TailScore үчүн бир убакта:
- жогорку predicted toxicity probability,
- жогорку predicted extreme price movement
керек.
Бул multiplication түзүлүшү изилдөөнүн негизги жаңылыктарынын бири. Classifier probability өзү эле ыктымалдыгы жогору, бирок экономикалык чоңдугу кичине уулуу секундаларды жогорку орунга чыгарышы мүмкүн. Quantile regressor болсо эң чоң tail movement ыктымалдыгын кошот.
LightGBM hyperparameters
| Параметр | Маани |
|---|---|
| Classifier objective | binary |
| Severity objective | quantile |
| Learning rate | 0.05 |
| Num leaves | 64 |
| Boosting rounds | 200 |
| Feature fraction | 0.8 |
| Bagging fraction | 0.8 |
| Bagging frequency | 1 |
| Quantile alpha | 0.99 |
| Classifier metric | AUC |
| Quantile metric | quantile |
Өтө чоң class imbalance кантип башкарылат?
Глобалдык toxicity көрсөткүчү болжол менен %0,30 болгондуктан чийки терс/оң класс катышы болжол менен 328:1.
Classifier үчүн:
\[ \mathrm{scale\_pos\_weight} = \min \left( \frac{N_{\mathrm{negative}}} {N_{\mathrm{positive}}}, 200 \right) \]
колдонулат.
200× cap оң үлгү өзгөчө сейрек болгон үйрөтүү терезелеринде gradientтердин ашыкча бузулушун алдын алуу үчүн колдонулган.
Walk-Forward Дизайны Келечектеги Маалыматтын Сызылып Киришин Кантип Алдын Алууга Аракет Кылат?
Ар бир тест күнү андан мурдагы маалыматтар менен гана түзүлгөн үйрөтүү терезесинен божомолдонот. Ошентип бардык 360 баалоо күнү out-of-sample бойдон калат.
Үйрөтүү терезеси
Ар бир тест күнү \(d\) үчүн модель \(d\)-ден мурунку жана жок дегенде бир оң tox_A окуясы бар эң жакын 21 күндү колдонот.
Үлгүдө такыр оң tox_A камтыбаган 77 күн үйрөтүү терезелеринен чыгарылат, бирок бул күндөр тест жыйынтыктарынан чыгарылбайт.
Үйрөтүүнү жүргүзүү үчүн минимум:
300 оң үлгү
шарты колдонулат.
Бул дизайн эмне үчүн маанилүү?
Бул түзүлүш үч максатты көздөйт:
- келечек маалыматынын божомолго сызылып киришин алдын алуу,
- моделди өзгөрүп жаткан рынок режимине жакын кармоо,
- бардык отчет берилген күндөрдү чыныгы out-of-sample evaluation катары сактоо.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
0,1% gate астындагы classifier жыйынтыктары
| Метрика | Жыйынтык |
|---|---|
| Gate rate | %0,1 |
| Gated секунд | 31.082 |
| True positive | 1.886 |
| False positive | 29.196 |
| False negative | 92.879 |
| Precision | %6,07 |
| Recall | %1,99 |
| F1 | 0,030 |
| PR-Lift | ≈20× |
| Mean daily ROC-AUC | 0,799 |
| Daily ROC-AUC std. | 0,108 |
| Daily minimum / максимум | 0,412 / 0,996 |
%6,07 precision биринчи караганда төмөн көрүнүшү мүмкүн; бирок оң класстын base rate көрсөткүчү болжол менен %0,30 гана. Ошондуктан gated секундаларда уулуулук концентрациясы базалык көрсөткүчтөн болжол менен 20 эсе жогорулайт.
Recall көрсөткүчүнүн болгону %1,99 болушу да %0,1 gate дизайнынын табигый натыйжасы: модель бардык adverse-selection окуяларын кармоого аракет кылбастан, секундалардын өтө аз бөлүгүн тобокелдикти көзөмөлдөө үчүн тандайт.
Айлык ROC-AUC
Булактын 7. бетиндеги 1-сүрөт monthly ROC-AUC менен айлык toxicity көрсөткүчүн бир убакыт сызыгында көрсөтөт. Модель Февраль–Апрель 2025 мезгилинде 0,90 көрсөткүчүнөн жогору ROC-AUC берет, ал эми төмөн-toxicity жай айларында натыйжалуулук начарлайт.
Эң төмөн айлык маани:
Август 2025 — ROC-AUC 0,668
эң жогорку маани:
Апрель 2025 — ROC-AUC 0,921
деп билдирилген.
Төмөн-toxicity мезгилдерде 21 күндүк үйрөтүү терезесиндеги оң үлгүлөрдүн азайышы discrimination маселесин кыйындатат.
CVaR99 Efficiency Эмнени Өлчөйт?
CVaR99 efficiency тобокелдик модели тандаган секундалардагы tail-risk төмөндөшүн ошол эле сандагы секундаларды толугу менен кокустук тандоодо күтүлө турган төмөндөөгө бөлөт. Ошентип ар башка gate катыштары салыштырууга ыңгайлуу шкалага келтирилет.
Fixed tail set
Адегенде бардык ungated маалыматта эң начар %1 абсолюттук баа кыймылдары аныкталат:
\[ S= \left\{ t: |\Delta mid(t)| \geq VaR_{99} \right\} \]
Baseline:
\[ CVaR_{99}^{baseline} = E[ |\Delta mid(t)| \mid t\in S ] = 88.76\text{ USD} \]
түрүндө эсептелет.
Efficiency формуласы
Изилдөөдө gate кылынган секундаларда risk exposure %10 деңгээлине түшүрүлгөн сценарийде:
\[ \mathrm{Efficiency} = \frac{ CVaR\downarrow\% }{ \mathrm{gate\_rate} \times (1-\mathrm{REDUCE\_TO}) \times100 } \]
жана:
\[ \mathrm{REDUCE\_TO}=0.10 \]
колдонулат.
%0,1 random gate үчүн күтүлгөн CVaR reduction:
\[ 0.1\%\times0.9 = 0.090\% \]
болот.
Ошондуктан 1× efficiency random тандоого барабар, ал эми 10× efficiency ошол эле gate өлчөмүндө random тандоодон он эсе жогору tail-risk concentration дегенди билдирет.
Gate кеңдигине жараша жыйынтыктар
| Gate | Gated секунд | Precision | CVaR99 кийин | CVaR төмөндөшү | Efficiency |
|---|---|---|---|---|---|
| %0,10 | 31.082 | %6,07 | $86,69 | %2,33 | 25,85× |
| %0,20 | 62.163 | %5,96 | $85,58 | %3,58 | 19,88× |
| %0,50 | 155.408 | %5,59 | $83,42 | %6,02 | 13,38× |
| %1,00 | 310.815 | %5,09 | $81,15 | %8,57 | 9,52× |
| %2,00 | 621.630 | %4,39 | $78,49 | %11,57 | 6,43× |
| %5,00 | 1.554.074 | %3,09 | $74,78 | %15,76 | 3,50× |
Gate кеңейген сайын жалпы CVaR reduction өсөт, анткени көбүрөөк секундаларда exposure азайтылат. Бирок efficiency 25,85× деңгээлинен 3,50× деңгээлине төмөндөйт.
Бул көрүнүш эң күчтүү маалымат концентрациясы TailScore бөлүштүрүүсүнүн өтө кичине жогорку куйругунда экенин көрсөтөт.
Эмне Үчүн TailScore Classifier Гана Колдонулган Варианттан Кыйла Ийгиликтүү?
Ablation изилдөөсү TailScore көрсөткүчүнүн жогорку CVaR efficiency маанисинин чоң бөлүгү binary уулуулук классификациясынан эмес, predicted price-move severity компонентинен келгенин көрсөтөт.
Үч ыкма салыштырылат
GBM TailScore:
\[ \hat p(t)\times\hat q_{99}(t) \]
GBM Classifier:
\[ \hat p(t) \]
VPIN Proxy:
30 секундалык absolute one-second volume imbalance орточосу.
%0,1 gate ablation жыйынтыгы
| Ыкма | CVaR төмөндөшү | Efficiency | Precision | Recall |
|---|---|---|---|---|
| GBM TailScore | %2,33 | 25,85× | %6,07 | %1,99 |
| GBM Classifier | %0,19 | 2,11× | %1,42 | %0,47 |
| VPIN Proxy | %0,03 | 0,30× | %0,09 | %0,03 |
TailScore менен classifier ортосундагы efficiency катышы болжол менен:
\[ \frac{25.85}{2.11} \approx12.25 \]
эсе.
Булак муну “окуя уулуу болорун билүү жетишсиз; кыймыл канчалык чоң болорун билүү tail risk үчүн маанилүүрөөк” деп түшүндүрөт.
Classifier эмне үчүн бир калыптагы efficiency ийри сызыгын көрсөтөт?
Classifier efficiency мааниси ар кандай gate катыштарында болжол менен 2,10×–2,19× аралыгында калса, TailScore:
25,85× → 3,50×
түрүндө тез төмөндөйт.
Бул айырма TailScoreдун өтө жогорку скорлору өзгөчө extreme-move секундаларында топтолушуна шайкеш келет.
VPIN эмне үчүн random benchmarkтан төмөн?
VPIN proxy бардык gate катыштарында болжол менен:
0,30×–0,43×
аралыгында калган.
1× random benchmark болгондуктан, бул жыйынтык булак үлгүсүндө колдонулган VPIN proxy кокустук тандоодон да төмөн CVaR concentration камсыздаганын көрсөтөт.
Авторлор муну 30 секундалык volume-imbalance агрегациясы секунд деңгээлиндеги extreme tail eventsти айырмалоо үчүн жетиштүү temporal resolutionга ээ эместиги менен түшүндүрүшөт.
Айлык Robustness Жыйынтыктары Эмнени Көрсөтөт?
Булактын 11. бетиндеги 3-сүрөт %0,1 gate астында 13 баалоо айынын CVaR reduction жана efficiency маанилерин көрсөтөт. Бардык айлар 1× random benchmarkтан жогору калган.
Айлык минималдуу efficiency:
15,18× — Ноябрь 2025
Айлык максималдуу efficiency:
34,88× — Январь 2026
деп берилет.
Эң жогорку CVaR reduction
Январь 2026:
CVaR↓ = %3,139
Efficiency = 34,88×
менен эң жогорку айлык жыйынтыкты берген.
ROC-AUC менен CVaR efficiency эмне үчүн бир багытта кыймылдабайт?
Август 2025 айлык ROC-AUC боюнча эң начар мезгил:
ROC-AUC = 0,668
бирок efficiency:
23,76×
деңгээлинде күчтүү бойдон калат.
Июль 2025 ROC-AUC:
0,738
болгонуна карабай efficiency:
29,15×
маанисине жетет.
Мунун себеби ROC-AUC бардык positive/negative ranking сапатын өлчөсө, CVaR efficiency өзгөчө эң чоң баа кыймылдарынын кичинекей gate ичинде топтолушун өлчөйт.
Башкача айтканда, binary classifier жалпысынан оор айды баштан кечирсе да, severity regressor эң чоң кыймылдарды дагы эле жогорку TailScore аймагына чыгара алат.
Feature Importance Жыйынтыктары
Тиркеме Bде 360 күндүк classifier моделдеринин бардыгы боюнча үч башка маанилүүлүк өлчөмү колдонулган:
- mean normalized LightGBM gain,
- split frequency,
- tox_A менен point-biserial correlation.
Volatility үстөмдүк кылган сигнал
`tr_rv_30s`, башкача айтканда ишке ашкан trade бааларынан эсептелген 30 секундалык realized volatility:
- gain rank: 1,
- correlation rank: 1
болгон жана бардык моделдердеги mean normalized gainдин:
%24,0
бөлүгүн жалгыз өзү түшүндүргөн.
`ob_rv_30` менен бирге эки volatility feature:
%32,9
жалпы gain берет.
Trade imbalance да күчтүү
`tr_count_imbalance_1s` gain боюнча экинчи орунда жана болжол менен:
%19,1
mean normalized gain алып жүрөт.
`tr_vol_imbalance_1s` да алдыңкы бешке кирет.
Бул табылгалар adverse-selection окуялары volatility менен гана эмес, багыттуу transaction flow менен да байланыштуу экенин көрсөтөт.
No-trade flag парадоксу
`tr_no_trade_flag`:
- gain rank 21,
- split rank 21,
- correlation rank 5
жыйынтыгына ээ.
Бул биринчи караганда карама-каршы көрүнүшү мүмкүн, бирок tox_A аныктамасы боюнча trade болбогон секундалар автоматтык түрдө:
\[ tox_A=0 \]
болгондуктан feature күчтүү терс correlation көрсөтөт.
Бирок модель үчүн бул өзгөрмө жаңы кадамдык decision boundary сигналы эмес, негизинен deterministic exclusion rule милдетин аткарат.
Impact-pressure interaction эмне үчүн алсыз?
Экономикалык интуициясы күчтүү болгонуна карабастан:
`ob_impact_pressure`
gain rank 18.
Булак LightGBM OFI жана spread маалыматын өзүнчө featureлардан эле колдонуп жаткандыктан multiplication interaction өтө аз кошумча маалымат берерин сунуштайт.
Изилдөө Колдогон Жыйынтыктар
- BTC/USDT perpetual futures үлгүсүндө adverse-selection окуялары өтө сейрек жана айлык режимдер боюнча күчтүү өзгөрмөлүүлүктү көрсөтөт.
- Adaptive rolling-quantile энбелгилөө туруктуу чектерге салыштырмалуу ар кандай volatility режимдерине ыңгайлашууну көздөйт.
- LightGBM classifier adverse-selection ыктымалдыгын base rateтен жогору топтой алат.
- Probability менен predicted extreme-move severity көбөйтүндүсү болгон TailScore изилдөөнүн CVaR99 өлчөмүндө classifier probabilityге караганда кыйла жогорку concentration көрсөтөт.
- %0,1 gate үчүн TailScore CVaR99 efficiency мааниси 25,85×.
- Моделдин efficiency артыкчылыгы текшерилген алты gate катышынын бардыгында random benchmarkтан жогору.
- 13 evaluation айынын бардыгында айлык efficiency 1× benchmarkтан жогору калган.
- Бул үлгүдө колдонулган VPIN proxy random gate benchmarkтан төмөн натыйжа көрсөткөн.
- Volatility жана trade-side imbalance өзгөрмөлөрү classifierдин эң маанилүү featureларынын арасында.
Изилдөө Колдобогон Жыйынтыктар
- TailScore бардык криптовалюта активдеринде бирдей натыйжа көрсөтөрү жүктөлгөн версия тарабынан далилденген эмес.
- CVaR99 efficiency чыныгы trading profit же market-maker P&L менен бирдей өлчөм эмес.
- Gating колдонуусунун market impactы эске алынган эмес.
- Flag коюлган секундаларда котировка чындап жабылганда ошол эле тобокелдик төмөндөшү так кайталанары эксперименталдык көрсөтүлгөн эмес.
- Модель private information бар-жогун түз байкабайт; adverse selection операциялык label аркылуу аныкталат.
- tox_Aнын rolling-quantile чектери башка рынокторго автоматтык түрдө жалпыланбайт.
- ROC-AUC жана CVaR efficiency жогору болушу келечектеги мезгилдерде ошол эле натыйжа уланаарына кепилдик бербейт.
- VPIN жалпысынан бардык рыноктордо иштебейт деген тыянак чыгарууга болбойт; изилдөө белгилүү 30 секундалык proxy жана BTC/USDT маалымат топтомун текшерет.
Негизги Чектөөлөр
Булак өзү белгилеген негизги чектөөлөр төмөнкүлөр:
- анализ бир гана активде жүргүзүлгөн,
- tox_A label дизайны ушул рынокко ылайык калибрленген,
- CVaR баалоосу fixed-tail methodology колдонот,
- gating процессинин market impactы эске алынган эмес.
Келечектеги изилдөөлөр үчүн multi-horizon prediction, cross-asset signals жана TailScore/classifier efficiency айырмасы ар кандай volatility режимдеринде кандай өзгөрөрүн изилдөө сунушталат.
Булак ичиндеги сандык эскертүү
Кириш бөлүмүндө monthly toxicity көрсөткүчү Февраль 2025 жана Февраль 2026-жылы %0,795 болгону айтылат. Бирок деталдуу Monthly Metrics Table Февраль 2026 үчүн %0,627 маанисин берет. Бул Verianla текстинде деталдуу айлык таблицадагы сан негиз катары алынган; айырма булак ичиндеги дал келбестик катары сакталган.
Булак жана Ыкма Эскертүүсү
Түп нуска изилдөө:Predicting Adverse Selection in High-Frequency Cryptocurrency Markets Using Gradient Boosting.
Авторлор: Suresh Rajendran; Divya Singaravelu.
Мекемелер: Indian Institute of Technology Guwahati; Indian Institute of Management Lucknow.
Жүктөлгөн булак версиясы: SSRN Working Paper, Март 2026, 15 бет.
SSRN DOI: 10.2139/ssrn.6344338.
Библиографиялык жазуу: SSRN жазуусунда Date Written 4 Март 2026, Posted 19 Март 2026 жана акыркы revision 20 Май 2026 деп көрсөтүлөт.
Булак түрү: SSRN working paper / preprint. Рецензияланган журналдык жарыя катары берилбейт.
Автордук укук/Лицензия: SSRN жазуусу “All rights reserved; no reuse allowed without permission” абалын көрсөтөт. Ошондуктан Verianla тексти түп нускадагы абзац, сүрөт же таблица дизайнын кайра жарыялабайт; илимий ыкманы, сандарды жана жыйынтыктарды өз алдынча түшүндүрүүчү түзүлүштө баяндайт.
Маанилүү версия эскертүүсү: Учурдагы SSRN жазуусунда жүктөлгөн Март версиясынан жаңыраак мазмун бар. Бул Verianla макаласы колдонуучу берген Март 2026 PDFи менен чектелген жана кийинки версиядагы кошумча cross-asset жыйынтыктары негизги анализге киргизилген эмес.
Маалымат: Bybit BTC/USDT perpetual futures; 1 Февраль 2025–16 Февраль 2026; 31.081.463 секундалык observation.
Evaluation: Алгачкы 21 күн initial training; 22 Февраль 2025-жылын баштап 360 out-of-sample walk-forward күн.
Модель: Бирдей 21 feature колдонгон LightGBM binary classifier жана %99 quantile regressor.
Composite score: \(\mathrm{TailScore}(t)=\hat p(t)\hat q_{99}(t)\).
Негизги тобокелдик метрикасы: Fixed-tail CVaR99 reduction жана бирдей өлчөмдөгү random gateке нормалдаштырылган CVaR efficiency.
Негизги жыйынтык: %0,1 gate астында CVaR99 reduction %2,33; random benchmark %0,090; efficiency 25,85×.
Түшүндүрмө чеги: CVaR gating жыйынтыгы чыныгы trading profit эмес жана gatingдин endogenous market impactы моделделген эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген