

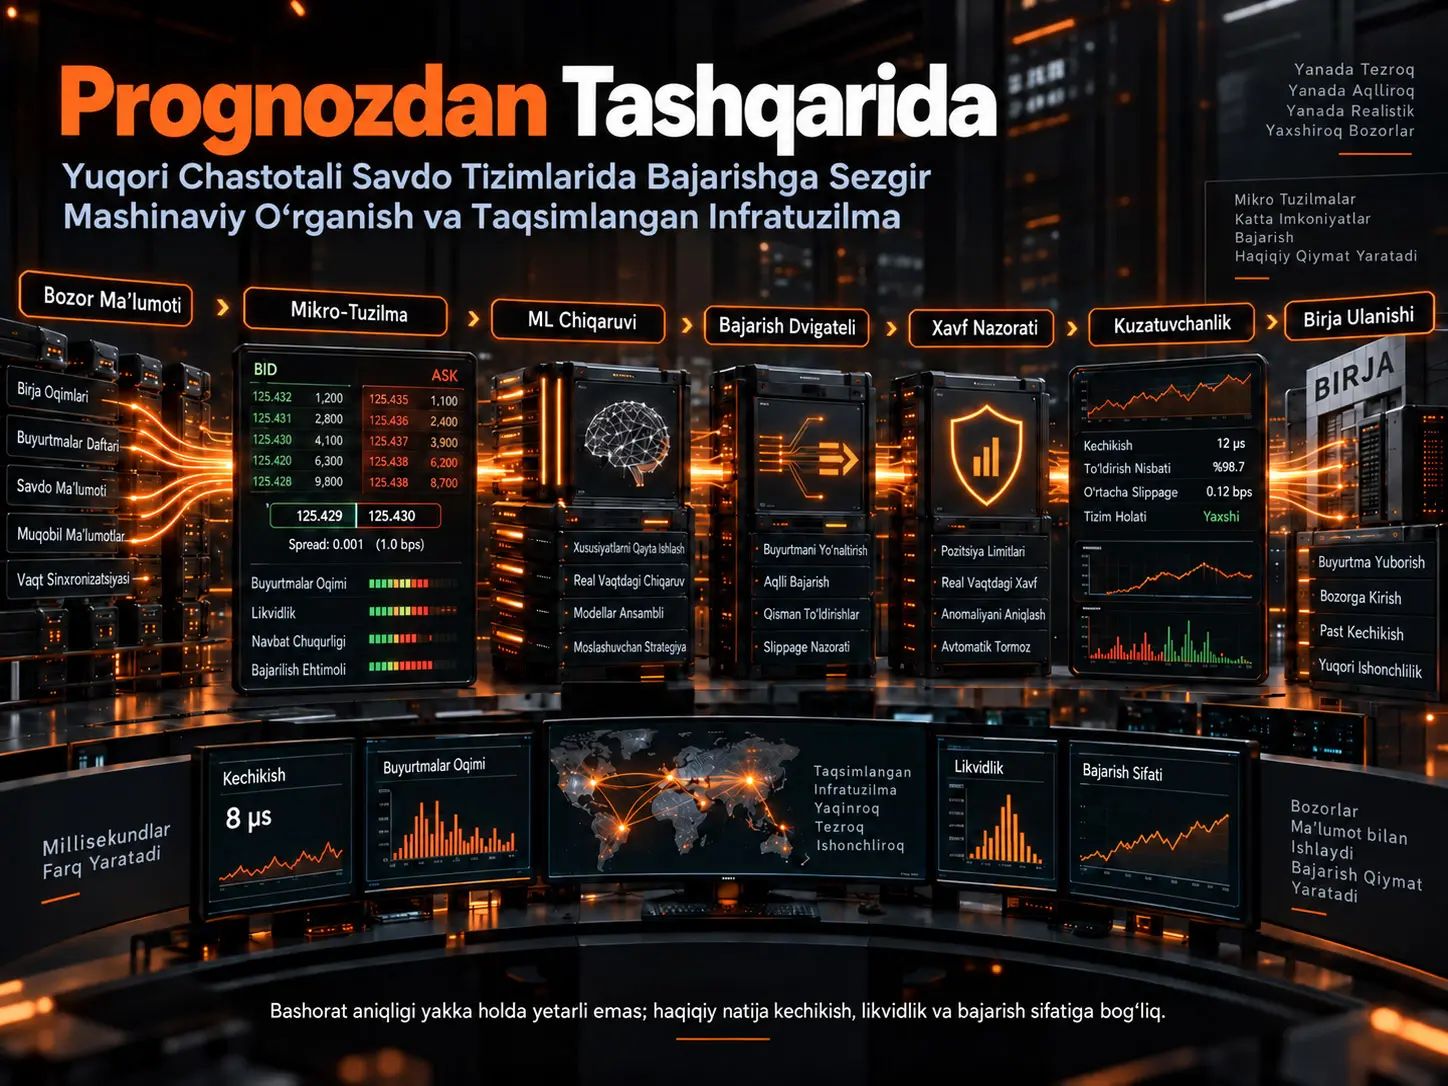
Zamonaviy yuqori chastotali savdo tizimlarida muvaffaqiyatli narx prognozini yaratish foydali bitimning faqat boshlangʻich nuqtasidir. Prognoz qilingan imkoniyat bir necha millisekund yoki undan ham qisqa vaqt ichida yoʻqolishi mumkin; buyurtma navbatda orqaga tushishi, maqsadli likvidlik tugashi, spread kengayishi, tizim kechikishi yoki toʻgʻri prognoz notoʻgʻri narxda bajarilib, iqtisodiy qiymatini yoʻqotishi mumkin.
Ushbu tadqiqot HFTni faqat “narxni prognoz qiluvchi algoritm” sifatida emas, balki taqsimlangan va yopiq siklli real vaqt boshqaruv tizimi sifatida koʻrib chiqadi. Ushbu tizimda bozor maʻlumotlarini qabul qilish, limit buyurtmalar daftarini qayta tiklash, mikrostruktura xususiyatlari, mashinaviy oʻrganish inferensi, buyurtmalarni bajarish dvigateli, risk nazoratlari, exchange gatewayʻlari va kuzatuvchanlik infratuzilmasi birgalikda ishlaydi.
Manbaning asosiy samaradorlik modeli:
\[ P_{\mathrm{realized}} = f(L,E,Q,M,I,R) \]
koʻrinishidadir. Bu yerda \(L\) kechikish determinizmini, \(E\) bajarish sifatini, \(Q\) navbat dinamikalari va fill probabilityʻni, \(M\) bozor mikrostrukturasi maʻlumotini, \(I\) infratuzilma samaradorligi va masshtablanuvchanligini, \(R\) esa operatsion barqarorlikni ifodalaydi.
Ushbu yondashuvning markaziy gʻoyasi shundaki, statistik jihatdan kuchli signalning iqtisodiy qiymati faqat u amalda bajarilishi mumkin boʻlgan darajada saqlanadi. Manba buni:
\[ E_{\mathrm{realized}} = \alpha \times P_{\mathrm{fill}} \times \eta_{\mathrm{latency}} \times L_{\mathrm{access}} \]
koʻrinishidagi konseptual bogʻlanish bilan tushuntiradi. \(\alpha\) prognoz qilingan narx ustunligini, \(P_{\mathrm{fill}}\) buyurtmaning bajarilish ehtimolini, \(\eta_{\mathrm{latency}}\) kechikish samaradorligini va \(L_{\mathrm{access}}\) mavjud likvidlikni ifodalaydi.
Shu sababli tadqiqotning markaziy xulosasi “eng yaxshi ML modeli qaysi?” degan savoldan farq qiladi: Zamonaviy HFTda iqtisodiy ustunlik bitta modeldan emas; prognoz, bajarish, mikrostruktura va infratuzilmaning vaqt nuqtayi nazaridan uygʻun ishlashidan paydo boʻladi.
Nega zamonaviy HFT faqat prognoz muammosi emas?
Mashinaviy oʻrganish modeli qisqa muddatli narx yoʻnalishini toʻgʻri prognoz qilgan boʻlishi mumkin. Biroq prognoz bilan exchangeʻga yetib kelgan buyurtma oʻrtasidagi vaqt ichida bozor holati oʻzgarishi mumkin. Bunday vaziyatda modelning statistik muvaffaqiyati real iqtisodiy qiymatga aylanmaydi.
Manba qisqa umrli alphaʻning kechikish bilan kamayishini quyidagi konseptual model orqali ifodalaydi:
\[ \alpha(t)=\alpha_0e^{-\lambda t} \]
\(\alpha_0\) signal ilk ishlab chiqarilgan paytdagi prognoz ustunligi, \(\lambda\) alpha decay darajasi va \(t\) bajarish kechikishidir.
Bu ifoda muayyan birjada empirik tarzda kalibrlangan universal decay funksiyasi emas. U signal qiymatining vaqt oʻtishi bilan pasayishi haqidagi muhandislik muammosini matematik ifodalovchi soddalashtirilgan modeldir.
Nega HFT Signali Toʻgʻri Boʻlsa Ham Pul Ishlamasligi Mumkin?
Chunki prognoz aniqligi bilan execution aniqligi bir xil narsa emas. Toʻgʻri yoʻnalish prognozidan keyin buyurtma maqsad narx darajasida bajarilmasa, spread kesib oʻtilsa, navbat ustuvorligi yoʻqolsa yoki likvidlik yoʻqolib qolsa, prognoz qilingan alpha execution friction tomonidan yutilishi mumkin.
Manbaning konseptual farqlashi:
\[ PnL_{\mathrm{realized}} = PnL_{\mathrm{theoretical}} - Execution\ Friction \]
koʻrinishidadir.
Execution friction asosan:
- spread xarajati,
- slippage,
- latency tufayli narx oʻzgarishi,
- market impact,
- queue-position kamchiligi,
- exchange toʻlovlari,
- va foydalanib boʻlmaydigan likvidlikdan
iborat.
Zamonaviy HFT Tizimining Uchtan-Uchgacha Arxitekturasi Qanday Quriladi?
Tadqiqot bergan asosiy arxitektura zanjiri:
Market Data → Feed Handlers → Stream Processing → Feature Engineering → Machine Learning Inference → Execution Engine → Risk Controls → Exchange Gateway → Monitoring & Observability
koʻrinishidadir.
Bu yerda har bir bosqich ham qiymat yaratadi, ham kechikish qoʻshadi. Tizim dizaynining maqsadi har bir komponentni alohida tezlashtirish emas, balki butun zanjirdagi latency variance va koordinatsiya xarajatini cheklashdir.
Umumiy bajarish kechikishi manbada:
\[ T_{\mathrm{total}} = T_{\mathrm{network}} + T_{\mathrm{serialization}} + T_{\mathrm{inference}} + T_{\mathrm{routing}} + T_{\mathrm{exchange}} \]
koʻrinishida ajratiladi.
Bu model muhim haqiqatni koʻrsatadi: 5 µs tezlashtirilgan ML modeli boshqa bosqichda 100 µs oʻzgaruvchan navbat kechikishi boʻlsa, butun tizim nuqtayi nazaridan kutilgan ustunlikni bermasligi mumkin.
Nega HFTda Modulli Arxitekturadan Foydalaniladi?
Manba zamonaviy HFT arxitekturasini bitta katta monolit oʻrniga maxsus vazifalarga ega quyi tizimlarga ajratadi.
| Quyi tizim | Asosiy vazifa |
|---|---|
| Feed Handler | Bozor maʻlumotlarini qabul qilish va dekodlash |
| Order Book Engine | Limit buyurtmalar daftarini real vaqtda qayta tiklash |
| Feature Engine | Mikrostruktura xususiyatlarini hisoblash |
| ML Inference | Ehtimollik asosidagi qisqa muddatli signal yaratish |
| Execution Engine | Buyurtma yaratish, yoʻnaltirish va hayot sikli |
| Risk System | Inventar, exposure va xavfsizlik chegaralari |
| Telemetry | Latency, tizim holati va execution sifatini kuzatish |
Bu ajratish fault isolation, xizmat koʻrsatish, mustaqil deployment va tanlab masshtablash imkonini berishi mumkin. Biroq tadqiqot haddan tashqari mikroxizmatlarga boʻlish kommunikatsiya va sinxronizatsiya yukini keltirib chiqarishi mumkinligini ham tan oladi.
Shu sababli yakuniy tavsiya selective modularity yondashuvidir: latency-critical hot path imkon qadar zich va deterministik saqlanadi, tadqiqot, analytics va telemetry kabi komponentlar esa boʻshroq bogʻlanishi mumkin.
Nega Market Data Pipeline HFTning Asosiy Qismidir?
HFT tizimida narx prognozini olingan bozor maʻlumotlarining toʻgʻriligidan alohida koʻrib boʻlmaydi. Yetishmayotgan paket, notoʻgʻri vaqt tamgʻasi, ketma-ketlik raqamidagi uzilish yoki kechikkan order-book update modelning aslida endi mavjud boʻlmagan bozor holatiga qarab qaror chiqarishiga olib kelishi mumkin.
Manba maʻlumotlar oqimini:
\[ M_{\mathrm{event}}(t) \rightarrow N \rightarrow OB \rightarrow Q \]
koʻrinishida ifodalaydi.
Bu yerda xom exchange hodisasi avval normallashtiriladi, keyin order book stateʻga qoʻllanadi va ichki event queueʻlarga uzatiladi.
Production tipidagi pipeline uchun manba quyidagi mexanizmlarni muhokama qiladi:
- kernel-bypass networking,
- CPU affinity,
- lock-free ring buffer,
- NUMA-aware xotira,
- DMA mos maʻlumotlarni qayta ishlash,
- sequence-number nazorati,
- cache-aligned maʻlumot tuzilmalari,
- oldindan ajratilgan xotira,
- va zero-copy uzatish.
Manba shuningdek DPDK, RDMA va Solarflare/OpenOnload kabi yechimlarni misol tariqasida muhokama qiladi.
ITCH va OUCH Oʻrtasidagi Farq Nima?
Tadqiqotda turli exchange protokollari bir xil kontekstda tilga olinsa-da, amalda ularning vazifalari boshqacha.
ITCH — Nasdaq tomonida order-book va execution hodisalari bozor maʻlumoti sifatida tarqatiladigan feed oilasidir.
OUCH esa ishtirokchilar Nasdaqʻga buyurtma yuborishi, oʻzgartirishi, bekor qilishi va oʻz buyurtmalariga oid execution/status javoblarini olishi uchun ishlatiladigan past darajadagi order-entry protokolidir.
Shuning uchun soddalashtirilgan HFT oqimi:
ITCH → bozor holatini koʻr → strategiya/execution qarori → OUCH → buyurtmani exchangeʻga yubor
koʻrinishida tasavvur qilinishi mumkin.
Nega Queue Stability Latency Qadar Muhim?
Manba stream-processing pipeline uchun asosiy barqarorlik shartini:
\[ \lambda<\mu \]
koʻrinishida beradi.
\(\lambda\) tizimga kelayotgan event tezligi, \(\mu\) esa qayta ishlash quvvatidir.
Event kelish tezligi qayta ishlash quvvatiga yaqinlashganda queue oʻsishni boshlaydi. Natijada alohida funksiyalar juda tez boʻlsa ham tizimning uchtan-uchgacha kechikishi ortishi mumkin.
Ayniqsa:
- makroiqtisodiy maʻlumot eʻlonlari,
- ochilish/yopilish auktsionlari,
- volatillik shoklari,
- va likvidlik uzilishlari
vaqtida qisqa muddatli event burstʻlar muhim boʻladi.
Manba bounded ring buffer, priority filtering, horizontal ingestion scaling va boshqariladigan load shedding kabi yondashuvlarni muhokama qiladi. Biroq HFT tizimlarida maʻlumot yoʻqolishi order-book state buzilishiga olib kelishi mumkinligi sababli klassik web tizimlaridagidek tasodifiy event drop qilish mumkin emas.
Bozor Mikrostrukturasida Qaysi Signallar Ajralib Turadi?
Tadqiqotga koʻra, juda qisqa muddatli HFT prognozi klassik uzoq muddatli narx qatorlaridan koʻra limit buyurtmalar daftarining joriy tuzilmasiga koʻproq tayanadi.
Asosiy market-state ifodasi:
\[ M_{\mathrm{state}} = f(OI,S,D,QP,V) \]
koʻrinishidadir.
| Belgi | Maʻno |
|---|---|
| OI | Order Imbalance |
| S | Bid–Ask Spread |
| D | Market Depth |
| QP | Queue Pressure |
| V | Volatillik holati |
Order Imbalance Nimani Oʻlchaydi?
Oddiy yuqori darajadagi order imbalance:
\[ OI= \frac{V_{\mathrm{bid}}-V_{\mathrm{ask}}} {V_{\mathrm{bid}}+V_{\mathrm{ask}}} \]
koʻrinishida beriladi.
Musbat qiymat bid tomonidagi likvidlik yuqoriroq, manfiy qiymat esa ask tomoni yuqoriroq ekanini bildiradi.
Tadqiqot faqat best bid/best ask emas, balki bir nechta order-book darajasidagi nomutanosiblikdan foydalanish yanada mazmunli boʻlishi mumkinligini taʻkidlaydi:
\[ Imbalance= \frac{ \sum_iV_{\mathrm{bid},i} - \sum_iV_{\mathrm{ask},i} }{ \sum_iV_{\mathrm{bid},i} + \sum_iV_{\mathrm{ask},i} }. \]
Biroq order imbalance oʻz-oʻzidan “narx albatta koʻtariladi” degani emas. Manbaning oʻz talqinida nomutanosiblik narx harakatini bevosita keltirib chiqaruvchi yagona sababdan koʻra likvidlik tuzilmasidagi moʻrtlikni koʻrsatuvchi state variableʻdir.
Nega Microprice Oddiy Mid-Priceʻdan Farq Qiladi?
Klassik oʻrta narx:
\[ P_{\mathrm{mid}} = \frac{P_{\mathrm{bid}}+P_{\mathrm{ask}}}{2} \]
faqat narx darajalaridan foydalanadi.
Manba microprice uchun:
\[ P_{\mathrm{micro}} = \frac{ P_{\mathrm{ask}}V_{\mathrm{bid}} + P_{\mathrm{bid}}V_{\mathrm{ask}} }{ V_{\mathrm{bid}}+V_{\mathrm{ask}} } \]
ifodasini beradi.
Shu tarzda eng yaxshi xarid va sotuv darajalaridagi hajm nomutanosibligi narx oʻlchoviga qoʻshiladi. Maqsad order book ichidagi qisqa muddatli bosimni oddiy geometrik midpointʻga qaraganda yaxshiroq aks ettirishdir.
Nega Queue Position Hatto Prognozdan Ham Muhimroq Boʻlishi Mumkin?
Bir xil narx darajasiga deyarli bir vaqtda ikki limit buyurtma yuborilgan boʻlsa ham, price-time priority tufayli navbatda oldinda turgan buyurtma birinchi bajariladi.
Shu sababli execution nuqtayi nazaridan muhim boʻlgan faqat:
“Narx toʻgʻri yoʻnalishda harakat qiladimi?”
emas;
“Mening buyurtmam narx harakatidan oldin amalda bajariladimi?”
savolidir.
Manba queue positionʻning:
- fill probability,
- adverse selection,
- slippage,
- va passive execution muvaffaqiyati
uchun hal qiluvchi ekanini taʻkidlaydi.
Mashinaviy Oʻrganish HFTda Qanday Ishlatiladi?
Manbaga koʻra, HFTda ML chiqishi toʻgʻridan-toʻgʻri “ol/sot tugmasi” emas, ehtimollik asosidagi state estimator sifatida koʻrilishi kerak.
Tipik chiqish:
\[ Signal_t= \begin{cases} Buy,&P(up)>\theta\\ Sell,&P(down)>\theta\\ Hold,&otherwise \end{cases} \]
koʻrinishida koʻrsatiladi.
Tadqiqotda muhokama qilingan arxitekturalar:
- CNN,
- LSTM,
- CNN-LSTM gibridlari,
- Temporal Convolutional Network,
- Transformer,
- Reinforcement Learning,
- va kelajakdagi online-learning tizimlaridir.
Manbaning asosiy gʻoyasi shuki, murakkabroq model har doim ham qimmatroq emas. Tasvirlash quvvati oshgani sari inference latency ham ortishi mumkin va prognoz executionʻdan oldin iqtisodiy qiymatini yoʻqotishi mumkin.
Nega Mashinaviy Oʻrganishda Model Aniqligi Yetarli Emas?
Modelning classification accuracy yoki F1 qiymati yuqori boʻlishi mumkin, ammo:
- prognoz faqat juda kichik narx harakatlarida toʻgʻri boʻlsa,
- notoʻgʻri prognozlar katta yoʻqotishlar keltirsa,
- spread prognoz qilingan edgeʻdan katta boʻlsa,
- limit buyurtma bajarilmasa,
- slippage yuqori boʻlsa,
- yoki inference kechikishi davomida signal decay yuz bersa
strategiyaning PnLʻi manfiy boʻlishi mumkin.
Shu sababli tadqiqot ML baholashi accuracyʻdan tashqariga chiqib:
- kalibrlash,
- execution-aware PnL,
- latency-to-inference,
- regime stability,
- va transaction-cost chidamliligi
kabi oʻlchovlarni ham qamrab olishi kerakligini ilgari suradi.
Nega Concept Drift HFT Uchun Katta Muammo?
Manba buni:
\[ P(X,Y)_{\mathrm{train}} \neq P(X,Y)_{\mathrm{live}} \]
koʻrinishida ifodalaydi.
Modelning oʻqitish davridagi order-flow, spread, volatillik va likvidlik munosabatlari jonli bozorda oʻsha holatda qolmasligi mumkin.
Bunga sabablar orasida:
- bozor rejimining oʻzgarishi,
- raqobatchi algoritmlarning moslashuvi,
- yangi ishtirokchilar,
- likvidlik tuzilmasidagi oʻzgarishlar,
- va alphaʻning bozor tomonidan tez oʻzlashtirilishi
bor.
Execution Engine Vazifasi Faqat Buyurtma Yuborishmi?
Yoʻq. Manbaning doirasida execution engine signalni real bozor harakatiga aylantiruvchi boshqaruv tizimidir.
Buyurtmaning hayot sikli:
Signal → pre-trade risk → buyurtma yaratish → venue tanlash → yuborish → acknowledgment → queue → partial fill → modify/cancel → completion → risk/PnL feedback
koʻrinishida davom etadi.
Har bir bosqich yakuniy PnLʻni oʻzgartirishi mumkin.
Smart Order Routing Qanday Qaror Muammosi?
Tadqiqot venue tanlashni quyidagi konseptual utility funksiyasi bilan ifodalaydi:
\[ U_{\mathrm{venue}} = P_{\mathrm{fill}} - C_{\mathrm{latency}} - C_{\mathrm{impact}} - C_{\mathrm{fees}}. \]
Shuning uchun eng yaqin yoki eng arzon birja avtomatik ravishda eng yaxshi venue boʻlavermaydi. Tizim bir vaqtning oʻzida fill probability, latency, market impact, toʻlov/rebate tuzilmasi va joriy order-book sharoitlarini baholashi kerak.
Passiv va Agressiv Buyurtma Oʻrtasida Qanday Qaror Qabul Qilinadi?
Passiv buyurtma spreadni qoʻlga kiritishi va tranzaksiya xarajatini kamaytirishi mumkin; biroq queue positionʻga bogʻliq va adverse selection riskiga ega.
Agressiv buyurtma execution certaintyʻni oshiradi; buning evaziga spread crossing va market impact xarajatini keltirib chiqarishi mumkin.
Manbaga koʻra, zamonaviy execution engine ushbu ikki rejimni spread, volatillik, imbalance, inventory va liquidity depthʻga qarab dinamik oʻzgartirishi mumkin.
Risk Nazorati HFT Arxitekturasining Qayerida Joylashadi?
Risk boshqaruvi executionʻdan keyin ishlaydigan alohida hisobot tizimi emas, balki hot pathʻning bir qismidir.
Manba muhokama qiladigan risklar:
- inventory accumulation,
- directional exposure,
- volatility-adjusted limit oshishi,
- slippage spike,
- execution divergence,
- exchange ulanishining uzilishi,
- model instability,
- va latency degradation.
Inventory riski konseptual tarzda:
\[ Risk_{\mathrm{inventory}} \propto |Position|\times\sigma \]
koʻrinishida beriladi.
Volatillik oshganda bir xil pozitsiya hajmi yuqoriroq riskni anglatgani uchun tizim exposure limitlarini dinamik ravishda kamaytirishi mumkin.
Nega Kill Switch Majburiy Komponent?
HFT tizimlari inson aralashuvidan ancha tez buyurtma ishlab chiqarishi mumkinligi sababli nazoratdan chiqqan dasturiy xatoni qoʻlda toʻxtatish kech boʻlishi mumkin.
Manba kill-switch mexanizmlari:
- ochiq buyurtmalarni bekor qilishi,
- yangi buyurtma yaratilishini toʻxtatishi,
- execution engineʻni xavfsiz holatga oʻtkazishi,
- va exposure oʻsishini cheklashi
kerakligini tavsiya etilgan production arxitekturasining asosiy qismlari qatorida koʻrsatadi.
Nega Realistik HFT Backtest Qiyin?
Anʻanaviy backtest koʻpincha “oʻtmishdagi narx → signal → faraziy bitim” tarzida ishlashi mumkin. HFTda esa faqat narx yetarli emas.
Realistik replay tizimi:
- tick-level market data,
- order submissions,
- cancellations,
- queue position,
- partial fills,
- latency,
- market impact,
- va transaction cost
mexanizmlarini modellashtirishi kerak.
Manba muhim farqni:
\[ S_{\mathrm{real}}(t)\neq S_{\mathrm{sim}}(t) \]
koʻrinishida ifodalaydi.
Eng yaxshi replay ham haqiqiy bozorni toʻliq qayta yaratolmaydi; maqsad farqni imkon qadar kamaytirishdir.
“Phantom Alpha” Nima?
Backtest:
- nol latency,
- kafolatlangan fill,
- cheksiz likvidlik,
- nol market impact,
- va oʻtmishda koʻrilgan narxni aynan execution narxi
deb qabul qilsa, amalda bajarib boʻlmaydigan foyda yaratishi mumkin.
Tadqiqot buni:
\[ PnL_{\mathrm{sim}} \gg PnL_{\mathrm{live}} \]
holatida paydo boʻladigan phantom alpha deb taʻriflaydi.
HFT Backtestda Qaysi Metriklar Birgalikda Ishlatilishi Kerak?
Manba bitta metrik yetarli emas degan fikrda.
| Metrik | Nimani oʻlchaydi? |
|---|---|
| PnL | Transaction costʻdan keyingi iqtisodiy natija |
| Sharpe | Umumiy volatillikka nisbatan riskga moslashtirilgan daromad |
| Sortino | Faqat pastga yoʻnalgan risk boʻyicha daromad |
| Maximum Drawdown | Eng yuqori qiymatdan eng yomon kapital yoʻqotilishi |
| Hit Ratio | Foydali bitimlar ulushi |
| Slippage Distribution | Kutilgan va real execution narxi oʻrtasidagi farq |
| Fill Ratio | Yuborilgan buyurtmalarning bajarilish xatti-harakati |
| Latency Distribution | Tipik va tail execution kechikishi |
Ayniqsa hit ratio oʻz-oʻzidan foydalilikni koʻrsatmaydi. Koʻp sonli kichik foydalar kamroq sonli katta zararlar bilan yoʻq qilinishi mumkin.
Shu sababli manba:
\[ E[PnL] = HitRatio\times\mu_{\mathrm{win}} - (1-HitRatio)\times\mu_{\mathrm{loss}} \]
munosabatidan foydalanadi.
Cloud va Colocation Oʻrtasidagi Farq Nima?
Tadqiqot production HFTda cloud va colocationʻni turli vazifalar uchun joylashtiradi.
| Cloud | Colocation / Edge |
|---|---|
| Modelni oʻqitish | Jonli buyurtma bajarilishi |
| Backtesting | Exchange market-data qayta ishlash |
| Batch analytics | Latency-sensitive qaror |
| Moslashuvchan masshtablash | Yanada deterministik ulanish |
Manba buni:
\[ Latency_{\mathrm{colo}}<Latency_{\mathrm{cloud}} \]
koʻrinishida ifodalaydi. Bu muayyan oʻlchov jadvali emas, ultra-low-latency exchange ulanishi kontekstida berilgan arxitektura taqqoslashidir.
Taqsimlangan Tizimni Kattalashtirish Har Doim Tezroqmi?
Yoʻq. Yangi node qoʻshish compute quvvatini oshirishi mumkin; biroq state synchronization va network communication ham ortadi.
Manba masshtablash samaradorligini konseptual tarzda:
\[ Efficiency= \frac{Performance_{\mathrm{scaled}}}{Nodes} \]
koʻrinishida beradi.
HFTda asosiy muammo compute yetishmasligidan koʻra distributed coordination xarajati boʻlishi mumkin.
Shuning uchun eng yaxshi masshtablash yondashuvi:
- cross-node bogʻliqliklarni kamaytirish,
- market/venue boʻyicha stateʻni imkon qadar lokal saqlash,
- va latency-critical hot path ustida taqsimlangan sinxronizatsiyani cheklashdir.
GPU va FPGA HFTda Bir Xil Vazifani Bajaradimi?
Manba ushbu ikki apparatni turli vazifalar bilan bogʻlaydi.
FPGA:
- deterministik packet parsing,
- market-data preprocessing,
- apparat darajasida risk nazorati,
- juda past va prognoz qilinadigan execution latency.
GPU:
- yuqori parallellik talab qiladigan feature computation,
- deep-learning inference,
- va katta matritsa operatsiyalari.
Tadqiqotda:
\[ Latency_{\mathrm{FPGA}} < Latency_{\mathrm{CPU}} < Latency_{\mathrm{GPU}} \]
koʻrinishidagi sxematik munosabat beriladi. Ushbu tartib tadqiqotda nazorat qilinadigan benchmark bilan tasdiqlangan universal apparat qonuni emas; u muayyan latency-critical execution ssenariysini konseptuallashtirish uchun ishlatilgan.
Tadqiqot Usuli va Natijalari
Tadqiqot qanday olib borilgan?
Tadqiqot oʻnta tadqiqot savolini tizimli tarzda koʻrib chiqadi:
- Modulli past kechikishli HFT arxitekturalarining masshtablash va xizmat koʻrsatishga taʻsiri,
- real vaqt HFTdagi infratuzilma tor joylari,
- market-data va tick pipeline optimallashtirish,
- qisqa muddatli prognozda mikrostruktura koʻrsatkichlari,
- mikrostrukturaning execution qualityʻga taʻsiri,
- ML modellarining qisqa muddatli xatti-harakatni prognoz qilish qobiliyati,
- ML integratsiyasining risklari va chegaralari,
- execution engine va avtomatlashtirilgan risk nazorati,
- HFT baholashida mos backtest metriklari,
- tadqiqot tizimidan production-grade HFTʻga oʻtish muammolari.
Tahlil akademik mikrostruktura adabiyoti, DeepLOB kabi order-book ML tadqiqotlari, RL execution izlanishlari va Trading-System, ML-HFT, DeepLOB hamda NautilusTrader kabi ochiq manba ilovalaridan foydalanadigan tizim muhandisligi sinteziga asoslangan.
Asosiy natija 1: Alpha tizim darajasida paydo boʻladi
Tadqiqot alphaʻni faqat model chiqishi sifatida emas:
\[ Alpha= f( Microstructure, Execution, Infrastructure, Timing, Risk ) \]
koʻrinishida talqin qiladi.
Bu tadqiqotning barcha boʻlimlarini birlashtiruvchi eng muhim xulosadir.
Asosiy natija 2: Market microstructure ham signal, ham constraintʻdir
Order imbalance, spread, depth va queue pressure faqat narxni prognoz qilish uchun ishlatilmaydi. Xuddi shu oʻzgaruvchilar buyurtmaning:
- bajariladimi yoki yoʻqmi,
- qanday xarajat bilan bajarilishini,
- adverse selection riskini,
- va passive/aggressive execution tanlovini
ham belgilaydi.
Shuning uchun:
Microstructure = Prediction Signal + Execution Constraint
koʻrinishidagi birlashgan talqin tadqiqotning kuchli konseptual hissalaridan biridir.
Asosiy natija 3: Deterministik latency oʻrtacha latencyʻdan qimmatroq
Manba ayniqsa latency varianceʻga eʻtibor qaratadi:
\[ \sigma^2_{\mathrm{latency}} = E[(T-\mu)^2]. \]
Oʻrtacha tez, ammo baʻzan katta spike hosil qiladigan tizim queue position va execution quality nuqtayi nazaridan sekinroq, ammo deterministik tizimdan yomonroq boʻlishi mumkin.
24-sahifadagi percentile grafigi ham “oʻrtacha oʻrniga butun latency taqsimotini tekshirish” gʻoyasini vizuallashtiradi; biroq grafikning eksperiment protokoli toʻliq aniqlanmagani sababli Verianlaʻda miqdoriy benchmark sifatida ishlatilmagan.
Asosiy natija 4: ML faqat execution-aware boʻlganda mazmunli
Manba:
\[ ML_{\mathrm{effective}} \Rightarrow Execution_{\mathrm{aware}} \]
munosabatini ilgari suradi.
Agar model:
- fill probability,
- slippage,
- latency,
- liquidity,
- va market impact
kabi execution oʻzgaruvchilaridan butunlay mustaqil oʻqitilib va baholansa, tadqiqot bilan jonli tizim oʻrtasida katta tafovut paydo boʻlishi mumkin.
Asosiy natija 5: Production HFT tadqiqot prototipining shunchaki kattalashtirilgan koʻrinishi emas
Production tizim:
- failover,
- telemetry,
- state consistency,
- kill switch,
- redundant feed,
- safe-state transition,
- deployment discipline,
- va bounded-risk operation
talab qiladi.
Manbaning kuchli xulosalaridan biri:
\[ Stable\ Execution > Maximum\ Theoretical\ Performance \]
koʻrinishida umumlashtiriladi.
Tadqiqot Qaysi Nuqtalarda Cheklangan?
Birinchi cheklov: Sarlavhadagi “empirical insights” iborasiga qaramay, maqolada barcha daʻvolarni sinovdan oʻtkazadigan original va yagona empirik HFT maʻlumotlar toʻplami yoʻq. Tuzilma asosan adabiyot va tizim arxitekturasi sintezidir.
Ikkinchi cheklov: Baʻzi grafik va samaradorlik jadvallarining maʻlumot manbai, namuna davri va qayta ishlab chiqariladigan tajriba metodologiyasi yaqin matnda yetarlicha aniq emas. Ayniqsa 46-sahifadagi classifier jadvali shu sababli mustaqil empirik natija sifatida ishlatilmasligi kerak.
Uchinchi cheklov: Koʻplab matematik ifodalar konseptual taxminiy munosabatlardir. Ularning koeffitsiyentlari empirik tarzda baholanmagan.
Toʻrtinchi cheklov: Maqola koʻplab production texnologiyalarini birgalikda muhokama qiladi; biroq Kafka, RabbitMQ, gRPC, FPGA, GPU, RDMA, DPDK va shunga oʻxshash yechimlar muayyan production HFT hot pathʻlarida taqqoslangan nazoratli benchmarkni bermaydi.
Beshinchi cheklov: Exchange latency, market-data burst, fill probability va queue xatti-harakati venueʻga qarab sezilarli darajada farqlanishi mumkin. Tadqiqot ularni umumiy tizim tamoyillari darajasida koʻrib chiqadi.
Oltinchi cheklov: LLMʻlardan HFT market representation uchun foydalanish manbada kelajak tadqiqot yoʻnalishi sifatida koʻrsatilgan; bu toʻgʻridan-toʻgʻri production-grade past kechikishli qoʻllash natijasi emas.
Yettinchi cheklov: Online learning va reinforcement learning boʻlimlari konseptual kelajak ssenariylaridir; ular jonli birjada xavfsiz va uzluksiz self-learning execution tizimi tasdiqlanganini anglatmaydi.
Tadqiqot Qoʻllab-Quvvatlaydigan Xulosalar
- Zamonaviy HFT tizimlarini faqat narx prognozi modellari sifatida koʻrib boʻlmaydi.
- Bozor maʻlumoti, mikrostruktura, inference, execution va risk qatlamlari bitta uchtan-uchgacha tizimni hosil qiladi.
- Order imbalance, spread, depth va queue dynamics qisqa muddatli mikrostrukturaning asosiy komponentlaridir.
- Prognoz aniqligi execution friction hisobga olinmasdan iqtisodiy muvaffaqiyatni koʻrsatmaydi.
- Queue position va fill probability limit-buyurtma strategiyalarining bajarilish imkonini bevosita belgilaydi.
- Latency faqat oʻrtacha qiymat bilan emas, variance va tail taqsimoti bilan ham baholanishi kerak.
- Backtestda latency, partial fill, queue position va transaction cost yoʻqligi phantom alpha yaratishi mumkin.
- Modulli arxitektura fault isolation va xizmat koʻrsatish afzalligini beradi; haddan tashqari taqsimlash esa synchronization overhead keltirib chiqarishi mumkin.
- Colocation ultra-low-latency jonli execution bilan; cloud esa tadqiqot, training va katta masshtabli analytics bilan tabiiyroq mos keladi.
- Production tizimlarda fail-safe, observability va kill-switch mexanizmlari strategiyaning ajralmas qismlaridir.
Tadqiqot Bevosita Isbotlamaydigan Xulosalar
- Muayyan ML modeli production HFTda eng yuqori foyda berishini koʻrsatmaydi.
- Transformer LSTM yoki CNNdan umuman ustun ekanini empirik tarzda isbotlamaydi.
- Muayyan order-book signal kafolatlangan alpha yaratishini koʻrsatmaydi.
- Berilgan fill-probability tenglamalari barcha exchangeʻlar uchun kalibrlanganini koʻrsatmaydi.
- FPGA har bir workloadʻda CPU va GPUdan past latency berishini eksperimental tarzda isbotlamaydi.
- Muayyan cloud yoki colocation infratuzilmasi uchun oʻlchangan latency jadvalini taqdim etmaydi.
- 46-sahifadagi yuqori classifier accuracy qiymatlari jonli HFT foydaliligiga aylanganini koʻrsatmaydi.
- LLMga asoslangan HFT bugungi kunda production standarti ekanini koʻrsatmaydi.
Manba va Usul Haqida Izoh
Asl sarlavha: Beyond Prediction: Execution-Aware Machine Learning and Distributed Infrastructure in High-Frequency Trading Systems
SSRN bibliografik mualliflari: Ganesh Rayapati; Malichalima Shashank; Sai Tarun Paleti; Balaji Peddavenkugari; Sai Krishna Murthy M.
PDF ichidagi rol bayonoti: Ganesh Rayapati – Distributed Systems Architecture, Execution Engine Analysis, Original Draft; Shashank Malichalima – Market Microstructure Analysis, Formal Writing; Sai Tarun Paleti – Backtesting Framework Analysis, Data Curation; Balaji Peddavenkugari – Methodology, Formal Analysis, Writing; Mr. M. Sai Krishna Murthy – Advisor, Review and Guidance.
Tashkilotlar – SSRN: Ganesh Rayapati, Sai Tarun Paleti va Sai Krishna Murthy M – Malla Reddy College of Engineering and Technology; Malichalima Shashank – Narsimha Reddy Engineering College; Balaji Peddavenkugari – VNR Vignana Jyothi Institute of Engineering and Technology.
Tadqiqot sanasi: 7 Iyun 2026.
SSRNda chop etilgan/yuborilgan sana: 1 Iyul 2026.
SSRN ID: 6900821.
DOI: 10.2139/ssrn.6900821.
Hajmi: 91 sahifa.
Nashr turi: SSRN preprint / tizim darajasidagi texnik sharh.
Peer review: Peer-reviewed jurnal maqolasi sifatida baholanmasligi kerak.
Mualliflik huquqi / litsenziya: SSRN yozuvi “All rights reserved; no reuse allowed without permission” holatini koʻrsatadi. Manbadagi rasmlar va original grafik dizaynlar Verianlaʻda qayta ishlatilmagan.
Asosiy tadqiqot dizayni: Oʻnta tadqiqot savoli orqali zamonaviy HFT arxitekturasining low-latency infrastructure, market-data pipeline, market microstructure, machine learning, execution engine, risk control, backtesting va production scalability qatlamlarining tizimli texnik tahlili.
Asosiy amaliy manbalar: Trading-System, ML-HFT, DeepLOB va NautilusTrader ochiq manba repositoryʻlari.
Asosiy akademik doira: Limit order book nazariyasi, DeepLOB va shunga oʻxshash order-book deep-learning tadqiqotlari, reinforcement-learning execution adabiyoti va algorithmic/high-frequency trading mikrostruktura tadqiqotlari.
Protokol izohi: PDF ayrim boʻlimlarda FIX, ITCH va OUCHni umumiy kommunikatsiya misollari sifatida beradi. Nasdaq texnik taʻrifida OUCH order-entry/execution protokoli, TotalView-ITCH esa market-data feed hisoblanadi. Verianla izohida rollar shu sababli ajratilgan.
Vizual yaxlitlik izohi: 3 va 29-sahifalardagi ML limit-order submission workflow, 24-sahifadagi latency percentile grafigi, 40-sahifadagi order-book queue sxemasi, 46–47-sahifalardagi ML samaradorlik vizuallari va 71-sahifadagi execution architecture diagrammasi manba mazmunining bir qismidir; ochiq qayta foydalanish litsenziyasi boʻlmagani uchun qayta nashr etilmagan.
Asosiy metodologik cheklov: Maqola production HFT tizimlarining keng va foydali tizim-muhandisligi sintezini beradi; ammo har bir texnik daʻvo bitta nazoratli tajriba toʻplamida oʻlchangan empirik benchmark tadqiqoti emas. Shu sababli miqdoriy boʻlmagan arxitektura munosabatlari “manbaning tizim modeli” sifatida oʻqilishi kerak.
Asosiy ilmiy xulosa: Tadqiqotning eng himoya qilinadigan va manba boʻylab izchil xulosasi shuki, zamonaviy HFTda predictive accuracy bilan realized performance bir xil oʻzgaruvchi emas; iqtisodiy qiymat market microstructure, execution quality, latency, liquidity, risk va operational resilience bilan birgalikda paydo boʻladi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan