

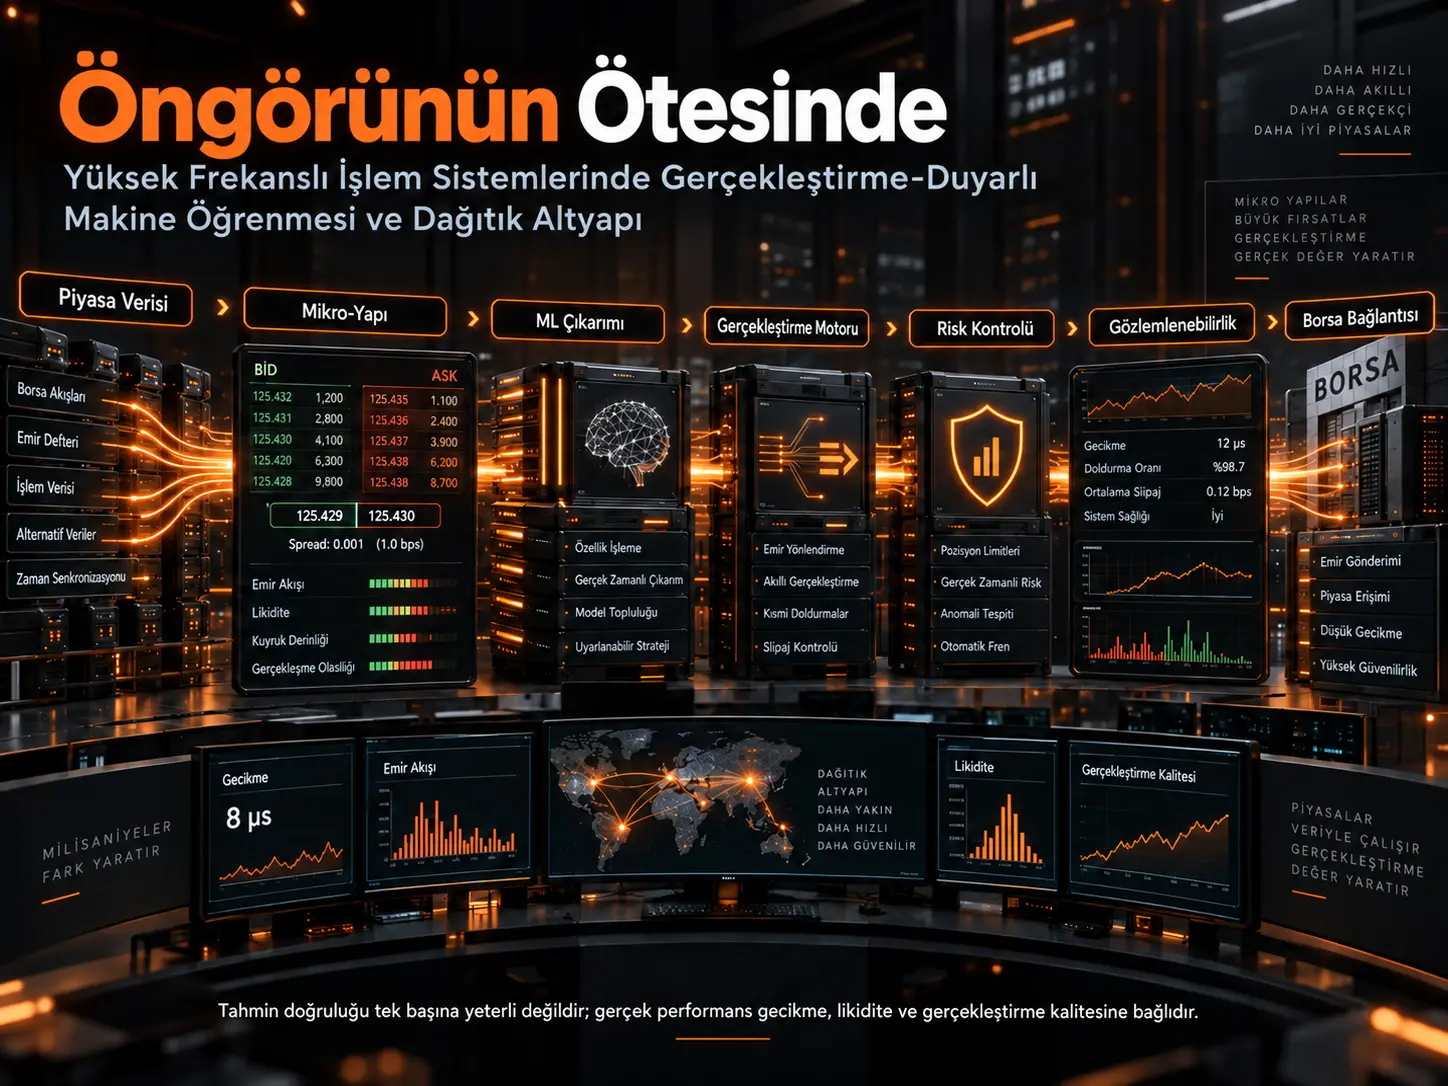
Modern yüksek frekanslı işlem sistemlerinde başarılı bir fiyat tahmini üretmek, kârlı bir işlemin yalnız başlangıç noktasıdır. Tahmin edilen fırsat birkaç milisaniye hatta daha kısa sürede ortadan kalkabilir; emir kuyrukta geriye düşebilir, hedef likidite tükenebilir, spread genişleyebilir, sistem gecikebilir veya doğru tahmin yanlış fiyattan gerçekleştirilerek ekonomik değerini kaybedebilir.
Bu çalışma HFT'yi yalnızca “fiyatı tahmin eden algoritma” olarak değil, dağıtık ve kapalı döngülü gerçek zamanlı bir kontrol sistemi olarak ele almaktadır. Bu sistemde piyasa verisi alımı, limit emir defteri yeniden oluşturma, mikro-yapı özellikleri, makine öğrenmesi çıkarımı, emir gerçekleştirme motoru, risk kontrolleri, exchange gateway'leri ve gözlemlenebilirlik altyapısı birlikte çalışmaktadır.
Kaynağın temel performans modeli:
\[ P_{\mathrm{realized}} = f(L,E,Q,M,I,R) \]
biçimindedir. Burada \(L\) gecikme determinismini, \(E\) gerçekleştirme kalitesini, \(Q\) kuyruk dinamikleri ve fill probability'yi, \(M\) piyasa mikro-yapısı bilgisini, \(I\) altyapı verimliliği ve ölçeklenebilirliği, \(R\) ise operasyonel dayanıklılığı temsil eder.
Bu yaklaşımın merkezindeki fikir, istatistiksel olarak güçlü bir sinyalin ekonomik değerinin ancak gerçekten gerçekleştirilebildiği ölçüde korunacağıdır. Kaynak bunu:
\[ E_{\mathrm{realized}} = \alpha \times P_{\mathrm{fill}} \times \eta_{\mathrm{latency}} \times L_{\mathrm{access}} \]
şeklindeki kavramsal ilişkiyle anlatmaktadır. \(\alpha\) tahmin edilen fiyat avantajını, \(P_{\mathrm{fill}}\) emrin gerçekleşme olasılığını, \(\eta_{\mathrm{latency}}\) gecikme verimliliğini ve \(L_{\mathrm{access}}\) erişilebilir likiditeyi temsil eder.
Çalışmanın merkezi sonucu bu nedenle “en iyi ML modeli hangisidir?” sorusundan farklıdır: Modern HFT'de ekonomik avantaj tek bir modelden değil; tahmin, gerçekleştirme, mikro-yapı ve altyapının zaman açısından uyumlu çalışmasından doğar.
Modern HFT neden yalnız tahmin problemi değildir?
Bir makine öğrenmesi modeli kısa vadeli fiyat yönünü doğru tahmin etmiş olabilir. Ancak tahmin ile exchange'e ulaşan emir arasında geçen sürede piyasa durumu değişebilir. Bu durumda modelin istatistiksel başarısı gerçek ekonomik değere dönüşmez.
Kaynak, kısa ömürlü alpha'nın gecikmeyle azalmasını şu kavramsal modelle ifade eder:
\[ \alpha(t)=\alpha_0e^{-\lambda t} \]
\(\alpha_0\) sinyal ilk üretildiğindeki tahmin avantajı, \(\lambda\) alpha decay oranı ve \(t\) gerçekleştirme gecikmesidir.
Bu ifade belirli bir borsada ampirik olarak kalibre edilmiş evrensel bir decay fonksiyonu değildir. Sinyal değerinin zamanla bozulduğu mühendislik problemini matematiksel olarak temsil eden basitleştirilmiş bir modeldir.
Bir HFT Sinyali Neden Doğru Olduğu Halde Para Kazandırmayabilir?
Çünkü tahmin doğruluğu ile execution doğruluğu aynı şey değildir. Doğru yön tahmini sonrasında emir hedef fiyat seviyesinde gerçekleşmezse, spread aşılırsa, kuyruk önceliği kaybedilirse veya likidite ortadan kalkarsa tahmin edilen alpha execution friction tarafından tüketilebilir.
Kaynağın kavramsal ayrımı:
\[ PnL_{\mathrm{realized}} = PnL_{\mathrm{theoretical}} - Execution\ Friction \]
şeklindedir.
Execution friction temel olarak:
- spread maliyeti,
- slippage,
- latency kaynaklı fiyat değişimi,
- market impact,
- queue-position dezavantajı,
- exchange ücretleri,
- ve erişilemeyen likiditeden
oluşur.
Modern Bir HFT Sisteminin Uçtan Uca Mimarisi Nasıl Kuruluyor?
Çalışmanın verdiği temel mimari zincir:
Market Data → Feed Handlers → Stream Processing → Feature Engineering → Machine Learning Inference → Execution Engine → Risk Controls → Exchange Gateway → Monitoring & Observability
şeklindedir.
Burada her aşama hem değer üretir hem de gecikme ekler. Sistem tasarımının amacı yalnız her bileşeni ayrı ayrı hızlandırmak değil, bütün zincirdeki latency variance ve koordinasyon maliyetini sınırlandırmaktır.
Toplam gerçekleştirme gecikmesi kaynakta:
\[ T_{\mathrm{total}} = T_{\mathrm{network}} + T_{\mathrm{serialization}} + T_{\mathrm{inference}} + T_{\mathrm{routing}} + T_{\mathrm{exchange}} \]
biçiminde ayrıştırılır.
Bu model kritik bir gerçeği ortaya koymaktadır: 5 µs hızlandırılmış bir ML modeli, başka bir aşamada 100 µs değişken kuyruk gecikmesi bulunuyorsa bütün sistem açısından beklenen avantajı üretmeyebilir.
Modüler Mimari HFT'de Neden Kullanılıyor?
Kaynak modern HFT mimarisini tek bir büyük monolit yerine özel görevleri bulunan alt sistemlere ayırmaktadır.
| Alt sistem | Temel sorumluluk |
|---|---|
| Feed Handler | Piyasa verisinin alınması ve çözülmesi |
| Order Book Engine | Limit emir defterinin gerçek zamanlı yeniden oluşturulması |
| Feature Engine | Mikro-yapı özelliklerinin hesaplanması |
| ML Inference | Olasılıksal kısa vadeli sinyal üretimi |
| Execution Engine | Emir oluşturma, yönlendirme ve yaşam döngüsü |
| Risk System | Envanter, exposure ve güvenlik sınırları |
| Telemetry | Latency, sistem sağlığı ve execution kalitesinin izlenmesi |
Bu ayrıştırma fault isolation, bakım, bağımsız deployment ve seçici ölçeklenme sağlayabilir. Ancak çalışma aynı zamanda aşırı mikroservisleşmenin iletişim ve senkronizasyon yükü yaratabileceğini kabul eder.
Bu nedenle nihai öneri selective modularity yaklaşımıdır: latency-critical hot path mümkün olduğunca sıkı ve deterministik tutulurken araştırma, analytics ve telemetry gibi bileşenler daha gevşek bağlanabilir.
Market Data Pipeline HFT'nin Neden Temel Parçasıdır?
HFT sisteminde fiyat tahmini, alınan piyasa verisinin doğruluğundan ayrı düşünülemez. Eksik paket, yanlış zaman damgası, sıra numarası boşluğu veya geciken order-book update'i modelin gerçekte artık var olmayan bir piyasa durumuna göre karar vermesine yol açabilir.
Kaynak veri akışını:
\[ M_{\mathrm{event}}(t) \rightarrow N \rightarrow OB \rightarrow Q \]
olarak ifade eder.
Burada ham exchange olayı önce normalize edilir, sonra order book state'e uygulanır ve iç event queue'larına aktarılır.
Üretim tipi pipeline için kaynak şu mekanizmaları tartışmaktadır:
- kernel-bypass networking,
- CPU affinity,
- lock-free ring buffer,
- NUMA-aware bellek,
- DMA uyumlu veri işleme,
- sequence-number kontrolü,
- cache-aligned veri yapıları,
- önceden ayrılmış bellek,
- ve zero-copy aktarım.
Kaynak ayrıca DPDK, RDMA ve Solarflare/OpenOnload benzeri çözümleri örnek olarak tartışmaktadır.
ITCH ile OUCH Arasındaki Fark Nedir?
Çalışmada çeşitli exchange protokolleri aynı bağlam içinde anılsa da uygulamada rolleri ayrıdır.
ITCH, Nasdaq tarafında order-book ve execution olaylarının piyasa verisi olarak dağıtıldığı feed ailesidir.
OUCH ise katılımcıların Nasdaq'a emir göndermesi, değiştirmesi, iptal etmesi ve kendi emirleriyle ilgili execution/status yanıtlarını alması için kullanılan düşük seviyeli order-entry protokolüdür.
Dolayısıyla sadeleştirilmiş HFT akışı:
ITCH → piyasa durumunu gör → strateji/execution kararı → OUCH → emri exchange'e gönder
şeklinde düşünülebilir.
Queue Stability Neden Latency Kadar Önemlidir?
Kaynak stream-processing pipeline için temel istikrar koşulunu:
\[ \lambda<\mu \]
olarak verir.
\(\lambda\) sisteme gelen event hızı, \(\mu\) işleme kapasitesidir.
Event geliş hızı işlem kapasitesine yaklaştığında queue büyümeye başlar. Böylece tek tek fonksiyonlar çok hızlı olsa bile sistemin uçtan uca gecikmesi artabilir.
Özellikle:
- makroekonomik veri açıklamaları,
- açılış/kapanış açık artırmaları,
- volatilite şokları,
- ve likidite kırılmaları
sırasında kısa süreli event burst'leri önemli hale gelir.
Kaynak bounded ring buffer, priority filtering, horizontal ingestion scaling ve kontrollü load shedding gibi yaklaşımları tartışır. Ancak HFT sistemlerinde veri kaybı order-book state'in bozulmasına neden olabileceği için klasik web sistemlerindeki gibi rastgele event drop etmek mümkün değildir.
Piyasa Mikro-Yapısında Hangi Sinyaller Öne Çıkıyor?
Çalışmaya göre çok kısa vadeli HFT tahmini klasik uzun dönem fiyat serilerinden çok limit emir defterinin o anki yapısına dayanır.
Temel market-state gösterimi:
\[ M_{\mathrm{state}} = f(OI,S,D,QP,V) \]
şeklindedir.
| Sembol | Anlam |
|---|---|
| OI | Order Imbalance |
| S | Bid–Ask Spread |
| D | Market Depth |
| QP | Queue Pressure |
| V | Volatilite durumu |
Order Imbalance Neyi Ölçüyor?
Basit üst seviye order imbalance:
\[ OI= \frac{V_{\mathrm{bid}}-V_{\mathrm{ask}}} {V_{\mathrm{bid}}+V_{\mathrm{ask}}} \]
biçiminde verilir.
Pozitif değer bid tarafındaki likiditenin daha yüksek, negatif değer ask tarafının daha yüksek olduğunu gösterir.
Çalışma özellikle yalnız best bid/best ask değil, birden fazla order-book seviyesindeki dengesizliğin kullanılmasının daha anlamlı olabileceğini vurgulamaktadır:
\[ Imbalance= \frac{ \sum_iV_{\mathrm{bid},i} - \sum_iV_{\mathrm{ask},i} }{ \sum_iV_{\mathrm{bid},i} + \sum_iV_{\mathrm{ask},i} }. \]
Ancak order imbalance tek başına “fiyat kesinlikle yükselecek” anlamına gelmez. Kaynağın kendi yorumunda dengesizlik, fiyat hareketini doğrudan yaratan tek neden olmaktan çok likidite yapısındaki kırılganlığı gösteren bir state variable'dır.
Microprice Normal Mid-Price'tan Neden Farklıdır?
Klasik orta fiyat:
\[ P_{\mathrm{mid}} = \frac{P_{\mathrm{bid}}+P_{\mathrm{ask}}}{2} \]
yalnız fiyat seviyelerini kullanır.
Kaynak microprice için:
\[ P_{\mathrm{micro}} = \frac{ P_{\mathrm{ask}}V_{\mathrm{bid}} + P_{\mathrm{bid}}V_{\mathrm{ask}} }{ V_{\mathrm{bid}}+V_{\mathrm{ask}} } \]
ifadesini verir.
Böylece en iyi alış ve satış seviyelerindeki hacim dengesizliği fiyat ölçümüne dahil edilir. Amaç, order book içindeki kısa vadeli baskının yalnız geometrik midpoint'e göre daha iyi temsil edilmesidir.
Queue Position Neden Tahminden Bile Daha Kritik Olabilir?
Aynı fiyat seviyesine aynı anda yakın iki limit emir gönderilmiş olsa bile price-time priority nedeniyle kuyrukta önde bulunan emir önce gerçekleşir.
Bu nedenle execution açısından önemli olan yalnız:
“Fiyat doğru yönde hareket edecek mi?”
değil;
“Benim emrim fiyat hareketinden önce gerçekten gerçekleşecek mi?”
sorusudur.
Kaynak queue position'ın:
- fill probability,
- adverse selection,
- slippage,
- ve passive execution başarısı
üzerinde belirleyici olduğunu vurgulamaktadır.
Makine Öğrenmesi HFT'de Nasıl Kullanılıyor?
Kaynağa göre HFT'de ML çıktısı doğrudan “al/sat düğmesi” olarak değil, olasılıksal bir state estimator olarak görülmelidir.
Tipik çıktı:
\[ Signal_t= \begin{cases} Buy,&P(up)>\theta\\ Sell,&P(down)>\theta\\ Hold,&otherwise \end{cases} \]
şeklinde gösterilmektedir.
Çalışmada tartışılan mimariler:
- CNN,
- LSTM,
- CNN-LSTM hibritleri,
- Temporal Convolutional Network,
- Transformer,
- Reinforcement Learning,
- ve geleceğe dönük online-learning sistemleridir.
Kaynağın ana fikri, daha karmaşık modelin her zaman daha değerli olmadığıdır. Temsil kapasitesi yükseldikçe inference latency de artabilir ve tahmin ekonomik değerini execution'dan önce kaybedebilir.
Makine Öğrenmesinde Model Doğruluğu Neden Yeterli Değildir?
Bir modelin classification accuracy veya F1 değeri yüksek olabilir ancak:
- tahmin yalnız çok küçük fiyat hareketlerinde doğruysa,
- yanlış tahminler büyük kayıplar üretiyorsa,
- spread tahmin edilen edge'den büyükse,
- limit emir gerçekleşmiyorsa,
- slippage yüksekse,
- veya inference gecikmesi sırasında signal decay oluşuyorsa
stratejinin PnL'si negatif olabilir.
Bu nedenle çalışma ML değerlendirmesinin accuracy'nin ötesine geçerek:
- kalibrasyon,
- execution-aware PnL,
- latency-to-inference,
- regime stability,
- ve transaction-cost dayanıklılığı
gibi ölçümleri içermesi gerektiğini savunmaktadır.
Concept Drift HFT İçin Neden Büyük Bir Sorundur?
Kaynak bunu:
\[ P(X,Y)_{\mathrm{train}} \neq P(X,Y)_{\mathrm{live}} \]
şeklinde ifade etmektedir.
Modelin eğitim dönemindeki order-flow, spread, volatilite ve likidite ilişkileri canlı piyasada aynı kalmayabilir.
Bunun nedenleri arasında:
- piyasa rejimi değişimleri,
- rakip algoritmaların adaptasyonu,
- yeni katılımcılar,
- likidite yapısındaki değişiklikler,
- ve alpha'nın piyasa tarafından hızla emilmesi
bulunmaktadır.
Execution Engine'in Görevi Yalnız Emir Göndermek mi?
Hayır. Kaynağın çerçevesinde execution engine sinyali gerçek piyasa aksiyonuna dönüştüren kontrol sistemidir.
Bir emrin yaşam döngüsü:
Sinyal → pre-trade risk → emir oluşturma → venue seçimi → gönderim → acknowledgment → queue → partial fill → modify/cancel → completion → risk/PnL feedback
şeklinde ilerler.
Her aşama, nihai PnL'yi değiştirebilir.
Smart Order Routing Nasıl Bir Karar Problemi?
Çalışma venue seçimini şu kavramsal utility fonksiyonuyla temsil eder:
\[ U_{\mathrm{venue}} = P_{\mathrm{fill}} - C_{\mathrm{latency}} - C_{\mathrm{impact}} - C_{\mathrm{fees}}. \]
Dolayısıyla en yakın veya en ucuz borsa otomatik olarak en iyi venue olmayabilir. Sistem aynı anda fill probability, latency, market impact, ücret/rebate yapısı ve mevcut order-book koşullarını değerlendirmelidir.
Pasif ve Agresif Emir Arasında Nasıl Karar Veriliyor?
Pasif emir spread kazanabilir ve işlem maliyetini azaltabilir; fakat queue position'a bağımlıdır ve adverse selection riski taşır.
Agresif emir execution certainty'yi yükseltir; buna karşılık spread crossing ve market impact maliyeti doğurabilir.
Kaynağa göre modern execution engine bu iki modu spread, volatilite, imbalance, inventory ve liquidity depth'e göre dinamik biçimde değiştirebilir.
Risk Kontrolü HFT Mimarisinde Nereye Yerleşiyor?
Risk yönetimi execution'dan sonra çalışan ayrı bir raporlama sistemi değil, hot path'in parçasıdır.
Kaynağın tartıştığı riskler:
- inventory accumulation,
- directional exposure,
- volatility-adjusted limit aşımı,
- slippage spike,
- execution divergence,
- exchange bağlantı kaybı,
- model instability,
- ve latency degradation'dır.
Inventory riski kavramsal olarak:
\[ Risk_{\mathrm{inventory}} \propto |Position|\times\sigma \]
şeklinde gösterilmektedir.
Volatilite yükseldiğinde aynı pozisyon büyüklüğü daha yüksek risk taşıdığı için sistem exposure limitlerini dinamik olarak azaltabilir.
Kill Switch Neden Zorunlu Bir Bileşendir?
HFT sistemleri insan müdahalesinden çok daha hızlı emir üretebildiği için kontrol dışı bir yazılım hatasının manuel olarak durdurulması geç kalabilir.
Kaynak kill-switch mekanizmalarının:
- açık emirleri iptal etmesini,
- yeni emir üretimini durdurmasını,
- execution engine'i güvenli duruma geçirmesini,
- ve exposure'ın büyümesini sınırlamasını
önerilen üretim mimarisinin temel parçaları arasında göstermektedir.
Gerçekçi HFT Backtest'i Neden Zordur?
Geleneksel backtest çoğu zaman “geçmiş fiyat → sinyal → varsayımsal işlem” biçiminde çalışabilir. HFT'de ise yalnız fiyat yeterli değildir.
Gerçekçi replay sistemi:
- tick-level market data,
- order submissions,
- cancellations,
- queue position,
- partial fills,
- latency,
- market impact,
- ve transaction cost
mekanizmalarını modellemelidir.
Kaynak kritik farkı:
\[ S_{\mathrm{real}}(t)\neq S_{\mathrm{sim}}(t) \]
şeklinde ifade etmektedir.
En iyi replay bile gerçek piyasayı tamamen yeniden oluşturamaz; amaç farkı mümkün olduğunca küçültmektir.
“Phantom Alpha” Nedir?
Bir backtest:
- sıfır latency,
- garanti fill,
- sınırsız likidite,
- sıfır market impact,
- ve geçmişte görülen fiyatı aynen execution fiyatı
olarak kabul ederse gerçekte uygulanamayacak kâr üretebilir.
Çalışma bunu:
\[ PnL_{\mathrm{sim}} \gg PnL_{\mathrm{live}} \]
durumunda ortaya çıkan phantom alpha olarak tanımlamaktadır.
HFT Backtest'inde Hangi Metrikler Birlikte Kullanılmalı?
Kaynak tek bir metriğin yeterli olmadığı görüşündedir.
| Metrik | Ne ölçer? |
|---|---|
| PnL | Transaction cost sonrası ekonomik sonuç |
| Sharpe | Toplam volatiliteye göre risk-düzeltilmiş getiri |
| Sortino | Yalnız aşağı yönlü risk üzerinden getiri |
| Maximum Drawdown | Tepe değerinden en kötü sermaye kaybı |
| Hit Ratio | Kârlı işlem oranı |
| Slippage Distribution | Beklenen ve gerçekleşen execution fiyatı farkı |
| Fill Ratio | Gönderilen emirlerin gerçekleşme davranışı |
| Latency Distribution | Tipik ve tail execution gecikmesi |
Özellikle hit ratio tek başına kârlılığı göstermez. Çok sayıda küçük kazanç, daha az sayıdaki büyük zararla silinebilir.
Kaynak bu nedenle:
\[ E[PnL] = HitRatio\times\mu_{\mathrm{win}} - (1-HitRatio)\times\mu_{\mathrm{loss}} \]
ilişkisini kullanmaktadır.
Cloud ile Colocation Arasındaki Fark Nedir?
Çalışma üretim HFT'sinde cloud ve colocation'ı farklı görevler için konumlandırmaktadır.
| Cloud | Colocation / Edge |
|---|---|
| Model eğitimi | Canlı emir gerçekleştirme |
| Backtesting | Exchange market-data işleme |
| Batch analytics | Latency-sensitive karar |
| Esnek ölçeklenme | Daha deterministik bağlantı |
Kaynak bunu:
\[ Latency_{\mathrm{colo}}<Latency_{\mathrm{cloud}} \]
şeklinde ifade eder. Bu, belirli bir ölçüm tablosu değil, ultra-low-latency exchange bağlantısı bağlamında verilen mimari karşılaştırmadır.
Dağıtık Sistemi Büyütmek Her Zaman Daha Hızlı mı?
Hayır. Yeni node eklemek compute kapasitesini artırabilir; ancak state synchronization ve network communication da artar.
Kaynak ölçeklenme verimliliğini kavramsal olarak:
\[ Efficiency= \frac{Performance_{\mathrm{scaled}}}{Nodes} \]
biçiminde göstermektedir.
HFT'de ana sorun compute eksikliğinden çok distributed coordination maliyeti olabilir.
Bu nedenle en iyi ölçeklenme yaklaşımı:
- cross-node bağımlılıklarını azaltmak,
- market/venue bazında state'i mümkün olduğunca lokal tutmak,
- ve latency-critical hot path üzerinde dağıtık senkronizasyonu sınırlamaktır.
GPU ve FPGA HFT'de Aynı Görevi mi Üstleniyor?
Kaynak bu iki donanımı farklı görevlerle ilişkilendirir.
FPGA:
- deterministik packet parsing,
- market-data preprocessing,
- donanım seviyesinde risk kontrolleri,
- çok düşük ve öngörülebilir execution latency.
GPU:
- yüksek paralellik gerektiren feature computation,
- deep-learning inference,
- ve büyük matris işlemleri.
Çalışmada:
\[ Latency_{\mathrm{FPGA}} < Latency_{\mathrm{CPU}} < Latency_{\mathrm{GPU}} \]
biçiminde şematik bir ilişki verilmektedir. Bu sıralama çalışmada kontrollü benchmark ile doğrulanmış evrensel bir donanım yasası değildir; belirli latency-critical execution senaryosunu kavramsallaştırmak için kullanılmıştır.
Çalışmanın Yöntemi ve Bulguları
Çalışma nasıl yürütülmüş?
Çalışma on araştırma sorusunu sistematik biçimde ele almaktadır:
- Modüler düşük gecikmeli HFT mimarilerinin ölçeklenme ve bakım etkileri,
- gerçek zamanlı HFT'deki altyapı darboğazları,
- market-data ve tick pipeline optimizasyonu,
- kısa vadeli tahminde mikro-yapı göstergeleri,
- mikro-yapının execution quality üzerindeki etkisi,
- ML modellerinin kısa vadeli davranışı tahmin etme kapasitesi,
- ML entegrasyonunun riskleri ve sınırları,
- execution engine ve otomatik risk kontrolleri,
- HFT değerlendirmesinde uygun backtest metrikleri,
- araştırma sisteminden production-grade HFT'ye geçiş sorunları.
Analiz; akademik mikro-yapı literatürü, DeepLOB gibi order-book ML çalışmaları, RL execution araştırmaları ve Trading-System, ML-HFT, DeepLOB ile NautilusTrader gibi açık kaynak uygulamalardan yararlanan sistem-mühendisliği sentezine dayanmaktadır.
Ana bulgu 1: Alpha sistem düzeyinde ortaya çıkıyor
Çalışma alpha'yı yalnız model çıktısı olarak değil:
\[ Alpha= f( Microstructure, Execution, Infrastructure, Timing, Risk ) \]
şeklinde yorumlamaktadır.
Bu, çalışmanın bütün bölümlerini birleştiren en önemli sonuçtur.
Ana bulgu 2: Market microstructure hem sinyal hem constraint'tir
Order imbalance, spread, depth ve queue pressure yalnız fiyat tahmin etmek için kullanılmaz. Aynı değişkenler aynı zamanda emrin:
- gerçekleşip gerçekleşmeyeceğini,
- hangi maliyetle gerçekleşeceğini,
- adverse selection riskini,
- ve passive/aggressive execution seçimini
belirler.
Bu nedenle:
Microstructure = Prediction Signal + Execution Constraint
şeklindeki birleşik yorum çalışmanın güçlü kavramsal katkılarından biridir.
Ana bulgu 3: Deterministik latency ortalama latency'den daha değerlidir
Kaynak özellikle latency variance üzerinde durmaktadır:
\[ \sigma^2_{\mathrm{latency}} = E[(T-\mu)^2]. \]
Ortalama hızlı fakat zaman zaman büyük spike üreten sistem, queue position ve execution quality açısından daha yavaş fakat deterministik bir sistemden daha kötü olabilir.
Sayfa 24'teki percentile grafiği de bu “ortalama yerine bütün latency dağılımını inceleme” fikrini görselleştirmektedir; ancak grafiğin deney protokolü tam tanımlanmadığı için Verianla'da nicel benchmark olarak kullanılmamıştır.
Ana bulgu 4: ML yalnız execution-aware olduğunda anlamlıdır
Kaynak:
\[ ML_{\mathrm{effective}} \Rightarrow Execution_{\mathrm{aware}} \]
ilişkisini savunmaktadır.
Model:
- fill probability,
- slippage,
- latency,
- liquidity,
- ve market impact
gibi execution değişkenlerinden tamamen bağımsız eğitilip değerlendirilirse araştırma ile canlı sistem arasında büyük fark oluşabilir.
Ana bulgu 5: Production HFT araştırma prototipinin büyütülmüş hali değildir
Production sistem:
- failover,
- telemetry,
- state consistency,
- kill switch,
- redundant feed,
- safe-state transition,
- deployment discipline,
- ve bounded-risk operation
gerektirir.
Kaynağın güçlü sonuçlarından biri:
\[ Stable\ Execution > Maximum\ Theoretical\ Performance \]
şeklinde özetlenmektedir.
Çalışma Hangi Noktalarda Sınırlı?
Birinci sınır: Başlığındaki “empirical insights” ifadesine rağmen makalede bütün iddiaları test eden özgün ve tekil bir ampirik HFT veri seti bulunmamaktadır. Yapı ağırlıklı olarak literatür ve sistem mimarisi sentezidir.
İkinci sınır: Bazı grafik ve performans tablolarının veri kaynağı, örneklem dönemi ve yeniden üretilebilir deney metodolojisi yakın metinde yeterince açık değildir. Özellikle sayfa 46'daki classifier tablosu bu nedenle bağımsız ampirik bulgu olarak kullanılmamalıdır.
Üçüncü sınır: Çok sayıda matematiksel ifade kavramsal yaklaşık ilişkidir. Bunların katsayıları ampirik olarak tahmin edilmemiştir.
Dördüncü sınır: Makale birçok üretim teknolojisini birlikte tartışmaktadır; ancak Kafka, RabbitMQ, gRPC, FPGA, GPU, RDMA, DPDK ve benzeri çözümlerin belirli production HFT hot path'lerinde karşılaştırıldığı kontrollü benchmark sunmamaktadır.
Beşinci sınır: Exchange latency, market-data burst, fill probability ve queue davranışı venue'ya göre güçlü biçimde değişebilir. Çalışma bunları genel sistem prensipleri düzeyinde ele almaktadır.
Altıncı sınır: LLM'lerin HFT market representation için kullanımı kaynakta geleceğe dönük araştırma yönüdür; doğrudan production-grade düşük gecikmeli uygulama sonucu değildir.
Yedinci sınır: Online learning ve reinforcement learning bölümleri kavramsal gelecek senaryolarıdır; canlı borsada güvenli ve sürekli self-learning execution sisteminin doğrulandığı anlamına gelmez.
Çalışmanın Desteklediği Sonuçlar
- Modern HFT sistemleri yalnız fiyat tahmin modelleri olarak ele alınamaz.
- Piyasa verisi, mikro-yapı, inference, execution ve risk katmanları tek bir uçtan uca sistem oluşturur.
- Order imbalance, spread, depth ve queue dynamics kısa vadeli mikro-yapının temel bileşenleridir.
- Tahmin doğruluğu execution friction hesaba katılmadan ekonomik başarıyı göstermez.
- Queue position ve fill probability limit-emir stratejilerinin gerçekleşebilirliğini doğrudan etkiler.
- Latency yalnız ortalama değer değil, variance ve tail dağılımıyla değerlendirilmelidir.
- Backtest'te latency, partial fill, queue position ve transaction cost eksikliği phantom alpha yaratabilir.
- Modüler mimari fault isolation ve bakım avantajı sağlar; aşırı dağıtım ise synchronization overhead yaratabilir.
- Colocation, ultra-low-latency canlı execution ile; cloud ise araştırma, training ve büyük ölçekli analytics ile daha doğal biçimde eşleştirilmektedir.
- Production sistemlerinde fail-safe, observability ve kill-switch mekanizmaları stratejinin ayrılmaz parçalarıdır.
Çalışmanın Doğrudan Kanıtlamadığı Sonuçlar
- Belirli bir ML modelinin production HFT'de en yüksek kârı sağladığını göstermez.
- Transformer'ın LSTM veya CNN'den genel olarak üstün olduğunu ampirik olarak kanıtlamaz.
- Belirli bir order-book signal'ının garantili alpha ürettiğini göstermez.
- Verilen fill-probability denklemlerinin bütün exchange'ler için kalibre edilmiş olduğunu göstermez.
- FPGA'nın her workload'da CPU ve GPU'dan düşük latency üreteceğini deneysel olarak kanıtlamaz.
- Belirli bir cloud veya colocation altyapısı için ölçülmüş latency tablosu sunmaz.
- Sayfa 46'daki yüksek classifier accuracy değerlerinin canlı HFT kârlılığına dönüştüğünü göstermez.
- LLM tabanlı HFT'nin bugün production standardı olduğunu göstermez.
Kaynak ve Yöntem Notu
Özgün başlık: Beyond Prediction: Execution-Aware Machine Learning and Distributed Infrastructure in High-Frequency Trading Systems
SSRN bibliyografik yazarları: Ganesh Rayapati; Malichalima Shashank; Sai Tarun Paleti; Balaji Peddavenkugari; Sai Krishna Murthy M.
PDF içindeki rol bildirimi: Ganesh Rayapati – Distributed Systems Architecture, Execution Engine Analysis, Original Draft; Shashank Malichalima – Market Microstructure Analysis, Formal Writing; Sai Tarun Paleti – Backtesting Framework Analysis, Data Curation; Balaji Peddavenkugari – Methodology, Formal Analysis, Writing; Mr. M. Sai Krishna Murthy – Advisor, Review and Guidance.
Kurumlar – SSRN: Ganesh Rayapati, Sai Tarun Paleti ve Sai Krishna Murthy M – Malla Reddy College of Engineering and Technology; Malichalima Shashank – Narsimha Reddy Engineering College; Balaji Peddavenkugari – VNR Vignana Jyothi Institute of Engineering and Technology.
Çalışma tarihi: 7 Haziran 2026.
SSRN'de yayımlanma/gönderim tarihi: 1 Temmuz 2026.
SSRN ID: 6900821.
DOI: 10.2139/ssrn.6900821.
Uzunluk: 91 sayfa.
Yayın türü: SSRN preprint / sistem düzeyinde teknik inceleme.
Hakemlik: Hakemli dergi makalesi olarak değerlendirilmemelidir.
Telif / lisans: SSRN kaydı “All rights reserved; no reuse allowed without permission” durumunu göstermektedir. Kaynak şekilleri ve özgün grafik tasarımları Verianla'da yeniden kullanılmamıştır.
Ana araştırma tasarımı: On araştırma sorusu üzerinden modern HFT mimarisinin low-latency infrastructure, market-data pipeline, market microstructure, machine learning, execution engine, risk control, backtesting ve production scalability katmanlarının sistematik teknik analizi.
Başlıca uygulama kaynakları: Trading-System, ML-HFT, DeepLOB ve NautilusTrader açık kaynak repository'leri.
Başlıca akademik çerçeve: Limit order book teorisi, DeepLOB ve benzeri order-book deep-learning araştırmaları, reinforcement-learning execution literatürü ve algorithmic/high-frequency trading mikro-yapı çalışmaları.
Protokol notu: PDF bazı bölümlerde FIX, ITCH ve OUCH'u ortak iletişim örnekleri olarak vermektedir. Nasdaq teknik tanımında OUCH order-entry/execution protokolü, TotalView-ITCH ise market-data feed'idir. Verianla anlatımında roller bu nedenle ayrıştırılmıştır.
Görsel bütünlük notu: Sayfa 3 ve 29'daki ML limit-order submission workflow, sayfa 24'teki latency percentile grafiği, sayfa 40'taki order-book queue şeması, sayfa 46–47'deki ML performans görselleri ve sayfa 71'deki execution architecture diyagramı kaynak içeriğinin parçasıdır; açık yeniden kullanım lisansı bulunmadığı için yeniden yayımlanmamıştır.
Temel metodolojik sınır: Makale production HFT sistemlerinin geniş ve yararlı bir sistem-mühendisliği sentezini sunmaktadır; fakat her teknik iddianın tek bir kontrollü deney setinde ölçüldüğü ampirik benchmark çalışması değildir. Bu nedenle nicel olmayan mimari ilişkiler “kaynağın sistem modeli” olarak okunmalıdır.
Temel bilimsel çıkarım: Çalışmanın en savunulabilir ve kaynak boyunca tutarlı sonucu, modern HFT'de predictive accuracy ile realized performance'ın aynı değişken olmadığı; ekonomik değerin market microstructure, execution quality, latency, liquidity, risk ve operational resilience ile birlikte ortaya çıktığıdır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir