

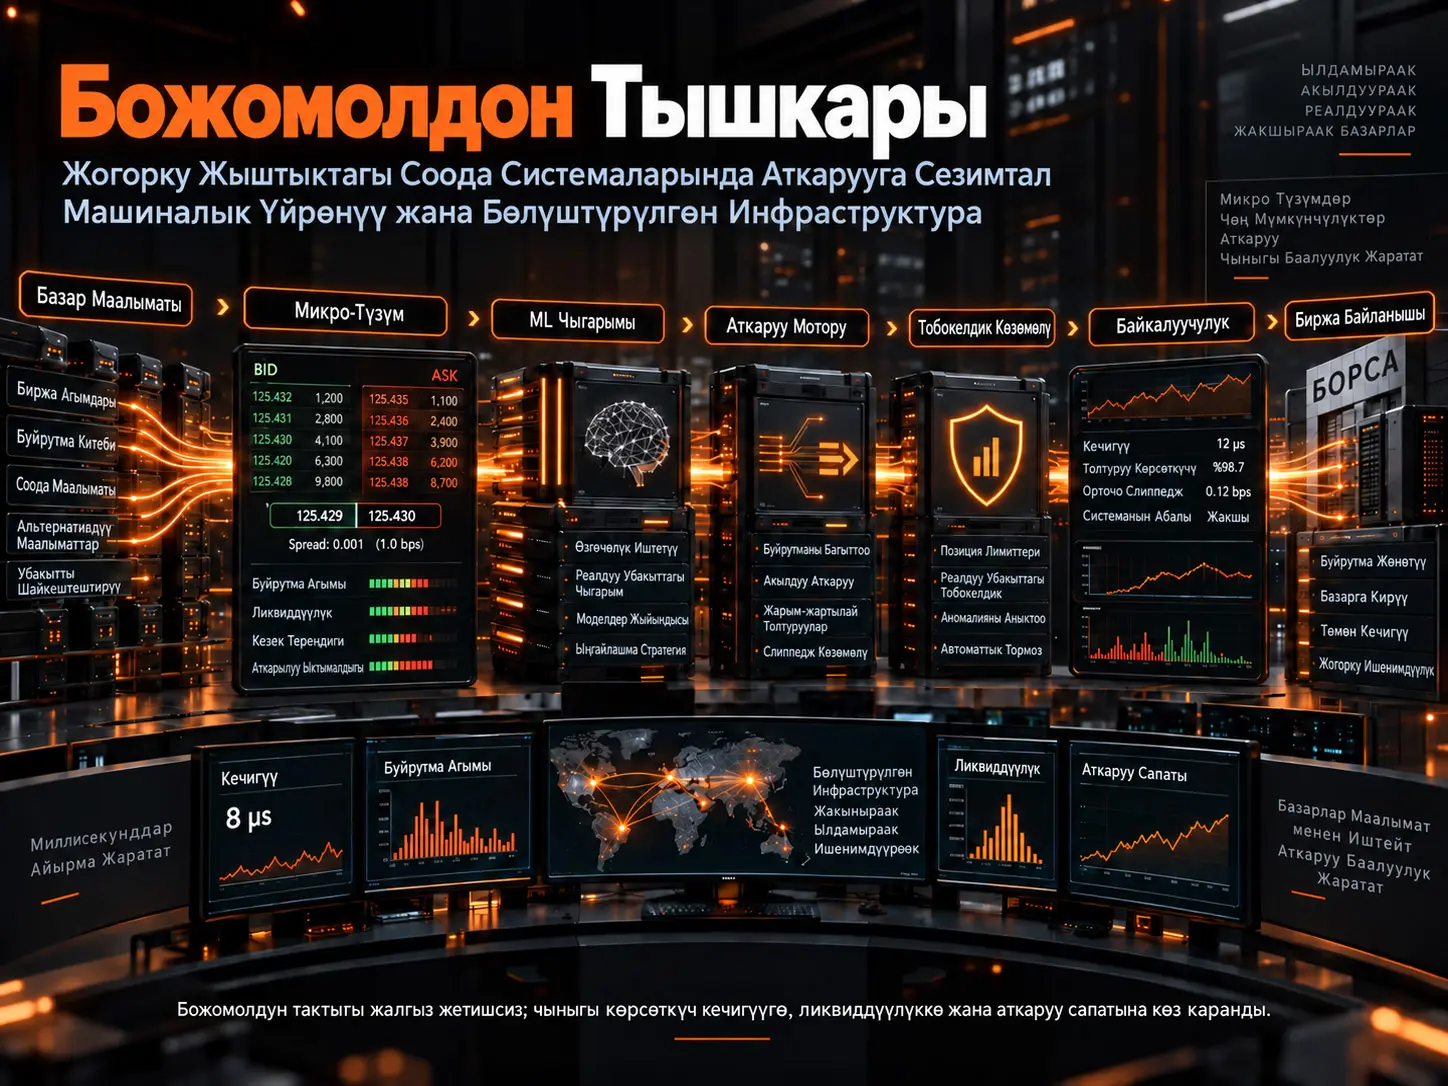
Заманбап жогорку жыштыктагы соода системаларында ийгиликтүү баа божомолун түзүү кирешелүү бүтүмдүн башталышы гана болуп саналат. Божомолдонгон мүмкүнчүлүк бир нече миллисекундда, атүгүл андан да кыска убакытта жоголушу мүмкүн; буйрутма кезекте артка жылышы, максаттуу ликвиддүүлүк түгөнүшү, spread кеңейиши, система кечигиши же туура божомол туура эмес баада аткарылып, экономикалык баасын жоготушу мүмкүн.
Бул изилдөө HFTни жөн гана “бааны божомолдогон алгоритм” катары эмес, бөлүштүрүлгөн жана жабык циклдеги реалдуу убакыттагы башкаруу системасы катары карайт. Бул системада рыноктук маалыматты кабыл алуу, лимиттик буйрутма китебин кайра түзүү, микро-түзүм өзгөчөлүктөрү, машиналык үйрөнүү inference-и, буйрутманы аткаруу кыймылдаткычы, тобокелдик көзөмөлдөрү, exchange gateway-лер жана байкоочулук инфраструктурасы биргелешип иштейт.
Булактын негизги натыйжалуулук модели:
\[ P_{\mathrm{realized}} = f(L,E,Q,M,I,R) \]
түрүндө берилет. Бул жерде \(L\) кечигүүнүн детерминизмин, \(E\) аткаруу сапатын, \(Q\) кезек динамикасын жана fill probability-ни, \(M\) рынок микро-түзүмүнүн маалыматын, \(I\) инфраструктуранын натыйжалуулугун жана масштабдалуусун, \(R\) болсо операциялык туруктуулукту билдирет.
Бул ыкманын борбордук идеясы — статистикалык жактан күчтүү сигналдын экономикалык баасы ал чындап аткарыла алган деңгээлде гана сактала тургандыгы. Булак муну:
\[ E_{\mathrm{realized}} = \alpha \times P_{\mathrm{fill}} \times \eta_{\mathrm{latency}} \times L_{\mathrm{access}} \]
түрүндөгү концептуалдык байланыш менен түшүндүрөт. \(\alpha\) божомолдонгон баа артыкчылыгын, \(P_{\mathrm{fill}}\) буйрутманын аткарылуу ыктымалдыгын, \(\eta_{\mathrm{latency}}\) кечигүү натыйжалуулугун жана \(L_{\mathrm{access}}\) жеткиликтүү ликвиддүүлүктү билдирет.
Ошондуктан изилдөөнүн борбордук жыйынтыгы “эң жакшы ML модели кайсы?” деген суроодон айырмаланат: Заманбап HFTде экономикалык артыкчылык бир гана моделден эмес; божомол, аткаруу, микро-түзүм жана инфраструктуранын убакыт жагынан шайкеш иштешинен пайда болот.
Эмне үчүн заманбап HFT жөн гана божомол көйгөйү эмес?
Машиналык үйрөнүү модели кыска мөөнөттүү баа багытын туура божомолдошу мүмкүн. Бирок божомол менен exchangeге жеткен буйрутманын ортосундагы убакытта рынок абалы өзгөрүшү мүмкүн. Мындай учурда моделдин статистикалык ийгилиги чыныгы экономикалык баага айланбайт.
Булак кыска өмүрлүү alphaнын кечигүү менен азайышын төмөнкү концептуалдык модель менен көрсөтөт:
\[ \alpha(t)=\alpha_0e^{-\lambda t} \]
\(\alpha_0\) сигнал биринчи түзүлгөн учурдагы божомол артыкчылыгы, \(\lambda\) alpha decay ылдамдыгы жана \(t\) аткаруу кечигүүсү.
Бул туюнтма белгилүү бир биржада эмпирикалык түрдө калибрленген универсалдуу decay функциясы эмес. Бул сигналдын баасы убакыт өткөн сайын начарлай турган инженердик көйгөйдү математикалык түрдө көрсөткөн жөнөкөйлөштүрүлгөн модель.
HFT Сигналы Туура Болсо Да Эмне Үчүн Акча Таптырбай Калышы Мүмкүн?
Анткени божомол тактыгы менен execution тактыгы бир эле нерсе эмес. Туура багыт божомолунан кийин буйрутма максаттуу баа деңгээлинде аткарылбаса, spread өтүлсө, кезек артыкчылыгы жоголсо же ликвиддүүлүк жоголуп кетсе, божомолдонгон alpha execution friction тарабынан жутулушу мүмкүн.
Булактын концептуалдык айырмасы:
\[ PnL_{\mathrm{realized}} = PnL_{\mathrm{theoretical}} - Execution\ Friction \]
түрүндө.
Execution friction негизинен:
- spread чыгымы,
- slippage,
- latencyден улам баанын өзгөрүшү,
- market impact,
- queue-position кемчилиги,
- exchange төлөмдөрү,
- жана жеткиликсиз ликвиддүүлүктөн
турат.
Заманбап HFT Системасынын Учтан-Учка Архитектурасы Кантип Курулат?
Изилдөө берген негизги архитектуралык чынжыр:
Market Data → Feed Handlers → Stream Processing → Feature Engineering → Machine Learning Inference → Execution Engine → Risk Controls → Exchange Gateway → Monitoring & Observability
түрүндө.
Бул жерде ар бир баскыч баа да жаратат, кечигүү да кошот. Системанын дизайнынын максаты ар бир компонентти өзүнчө тездетүү гана эмес, бүтүндөй чынжырдагы latency variance жана координация чыгымын чектөө.
Жалпы аткаруу кечигүүсү булакта:
\[ T_{\mathrm{total}} = T_{\mathrm{network}} + T_{\mathrm{serialization}} + T_{\mathrm{inference}} + T_{\mathrm{routing}} + T_{\mathrm{exchange}} \]
түрүндө бөлүнөт.
Бул модель маанилүү чындыкты көрсөтөт: 5 µs тездетилген ML модели башка бир баскычта 100 µs өзгөрмө кезек кечигүүсү болсо, бүтүндөй система үчүн күтүлгөн артыкчылыкты бербеши мүмкүн.
HFTде Модулдук Архитектура Эмне Үчүн Колдонулат?
Булак заманбап HFT архитектурасын бир чоң монолиттин ордуна өзгөчө милдеттери бар кичи системаларга бөлөт.
| Кичи система | Негизги жоопкерчилик |
|---|---|
| Feed Handler | Рыноктук маалыматты кабыл алуу жана чечмелөө |
| Order Book Engine | Лимиттик буйрутма китебин реалдуу убакытта кайра түзүү |
| Feature Engine | Микро-түзүм өзгөчөлүктөрүн эсептөө |
| ML Inference | Ыктымалдыкка негизделген кыска мөөнөттүү сигнал түзүү |
| Execution Engine | Буйрутма түзүү, багыттоо жана жашоо цикли |
| Risk System | Инвентарь, exposure жана коопсуздук чектери |
| Telemetry | Latency, системанын абалы жана execution сапатын көзөмөлдөө |
Мындай бөлүү fault isolation, тейлөө, өз алдынча deployment жана тандалма масштабдоо мүмкүнчүлүгүн бере алат. Бирок изилдөө ашыкча микросервистештирүү байланыш жана синхрондоштуруу жүгүн жаратышы мүмкүн экенин да кабыл алат.
Ошондуктан акыркы сунуш selective modularity ыкмасы болуп саналат: latency-critical hot path мүмкүн болушунча тыгыз жана детерминисттик кармалат, ал эми изилдөө, analytics жана telemetry сыяктуу компоненттер эркин байланыштырылышы мүмкүн.
Market Data Pipeline Эмне Үчүн HFTнин Негизги Бөлүгү?
HFT системасында баа божомолун алынган рыноктук маалыматтын тууралыгынан бөлүп кароого болбойт. Жетишпеген пакет, туура эмес убакыт белгиси, sequence number боштугу же кечиккен order-book update моделдин чындыгында мындан ары жок рынок абалына жараша чечим кабыл алышына алып келиши мүмкүн.
Булак маалымат агымын:
\[ M_{\mathrm{event}}(t) \rightarrow N \rightarrow OB \rightarrow Q \]
түрүндө көрсөтөт.
Бул жерде чийки exchange окуясы алгач нормалдаштырылат, андан кийин order book stateке колдонулат жана ички event queueларга өткөрүлөт.
Production тибиндеги pipeline үчүн булак төмөнкү механизмдерди талкуулайт:
- kernel-bypass networking,
- CPU affinity,
- lock-free ring buffer,
- NUMA-aware эс тутум,
- DMA шайкеш маалымат иштетүү,
- sequence-number көзөмөлү,
- cache-aligned маалымат түзүмдөрү,
- алдын ала бөлүнгөн эс тутум,
- жана zero-copy өткөрүү.
Булак ошондой эле DPDK, RDMA жана Solarflare/OpenOnload сыяктуу чечимдерди мисал катары талкуулайт.
ITCH менен OUCHтун Айырмасы Эмне?
Изилдөөдө ар кандай exchange протоколдору бир контекстте аталганы менен, иш жүзүндө алардын ролдору башка.
ITCH — Nasdaq тарабында order-book жана execution окуялары рыноктук маалымат катары таратылган feed үй-бүлөсү.
OUCH болсо катышуучулар Nasdaqка буйрутма жөнөтүү, өзгөртүү, жокко чыгаруу жана өз буйрутмалары боюнча execution/status жоопторун алуу үчүн колдонгон төмөн деңгээлдеги order-entry протоколу.
Ошентип, жөнөкөйлөштүрүлгөн HFT агымы:
ITCH → рынок абалын көр → стратегия/execution чечими → OUCH → буйрутманы exchangeге жөнөт
түрүндө каралышы мүмкүн.
Queue Stability Эмне Үчүн Latency Сыяктуу Эле Маанилүү?
Булак stream-processing pipeline үчүн негизги туруктуулук шартын:
\[ \lambda<\mu \]
түрүндө берет.
\(\lambda\) системага келген event ылдамдыгы, \(\mu\) иштетүү кубаттуулугу.
Event келүү ылдамдыгы иштетүү кубаттуулугуна жакындаганда queue өсө баштайт. Ошентип, айрым функциялар абдан тез болсо да системанын учтан-учка кечигүүсү өсүшү мүмкүн.
Айрыкча:
- макроэкономикалык маалымат жарыялары,
- ачылыш/жабылыш аукциондору,
- волатилдүүлүк шоктору,
- жана ликвиддүүлүк үзүлүштөрү
учурунда кыска мөөнөттүү event burstтер маанилүү болуп калат.
Булак bounded ring buffer, priority filtering, horizontal ingestion scaling жана көзөмөлдөнгөн load shedding сыяктуу ыкмаларды талкуулайт. Бирок HFT системаларында маалымат жоготуу order-book stateтин бузулушуна алып келиши мүмкүн болгондуктан, классикалык web системаларындагыдай кокус event drop кылуу мүмкүн эмес.
Рынок Микро-Түзүмүндө Кайсы Сигналдар Өзгөчөлөнөт?
Изилдөөгө ылайык, өтө кыска мөөнөттүү HFT божомолу классикалык узак мөөнөттүү баа катарларынан көрө лимиттик буйрутма китебинин ошол учурдагы түзүмүнө көбүрөөк таянат.
Негизги market-state көрсөтүүсү:
\[ M_{\mathrm{state}} = f(OI,S,D,QP,V) \]
түрүндө.
| Белги | Мааниси |
|---|---|
| OI | Order Imbalance |
| S | Bid–Ask Spread |
| D | Market Depth |
| QP | Queue Pressure |
| V | Волатилдүүлүк абалы |
Order Imbalance Эмнени Өлчөйт?
Жөнөкөй жогорку деңгээлдеги order imbalance:
\[ OI= \frac{V_{\mathrm{bid}}-V_{\mathrm{ask}}} {V_{\mathrm{bid}}+V_{\mathrm{ask}}} \]
түрүндө берилет.
Оң маани bid тарабындагы ликвиддүүлүк жогору экенин, терс маани ask тарабы жогору экенин көрсөтөт.
Изилдөө өзгөчө best bid/best ask гана эмес, бир нече order-book деңгээлиндеги тең салмаксыздыкты колдонуу көбүрөөк мааниге ээ болушу мүмкүн экенин баса белгилейт:
\[ Imbalance= \frac{ \sum_iV_{\mathrm{bid},i} - \sum_iV_{\mathrm{ask},i} }{ \sum_iV_{\mathrm{bid},i} + \sum_iV_{\mathrm{ask},i} }. \]
Бирок order imbalance өз алдынча “баа сөзсүз өсөт” дегенди билдирбейт. Булактын өз чечмелөөсүндө тең салмаксыздык баа кыймылын түздөн-түз жаратуучу жалгыз себептен көрө ликвиддүүлүк түзүмүндөгү морттукту көрсөткөн state variable болуп саналат.
Microprice Кадимки Mid-Priceтан Эмне Үчүн Айырмаланат?
Классикалык орточо баа:
\[ P_{\mathrm{mid}} = \frac{P_{\mathrm{bid}}+P_{\mathrm{ask}}}{2} \]
баа деңгээлдерин гана колдонот.
Булак microprice үчүн:
\[ P_{\mathrm{micro}} = \frac{ P_{\mathrm{ask}}V_{\mathrm{bid}} + P_{\mathrm{bid}}V_{\mathrm{ask}} }{ V_{\mathrm{bid}}+V_{\mathrm{ask}} } \]
туюнтмасын берет.
Ошентип, эң жакшы сатып алуу жана сатуу деңгээлдериндеги көлөм тең салмаксыздыгы баа өлчөөсүнө киргизилет. Максат — order book ичиндеги кыска мөөнөттүү басымды жөн гана геометриялык midpointке салыштырганда жакшыраак чагылдыруу.
Queue Position Эмне Үчүн Божомолдон Да Критикалуу Болушу Мүмкүн?
Бир эле баа деңгээлине дээрлик бир убакта эки лимиттик буйрутма жөнөтүлсө да, price-time priority себептүү кезекте алдыда турган буйрутма биринчи аткарылат.
Ошондуктан execution үчүн маанилүү болгон нерсе жалгыз:
“Баа туура багытта кыймылдайбы?”
эмес;
“Менин буйрутмам баа кыймылынан мурда чындап аткарылабы?”
деген суроо.
Булак queue positionдын:
- fill probability,
- adverse selection,
- slippage,
- жана passive execution ийгилиги
үчүн аныктоочу экенин баса белгилейт.
Машиналык Үйрөнүү HFTде Кантип Колдонулат?
Булакка ылайык, HFTдеги ML чыгышы түздөн-түз “сатып ал/сат баскычы” катары эмес, ыктымалдык state estimator катары каралышы керек.
Типтүү чыгыш:
\[ Signal_t= \begin{cases} Buy,&P(up)>\theta\\ Sell,&P(down)>\theta\\ Hold,&otherwise \end{cases} \]
түрүндө көрсөтүлөт.
Изилдөөдө талкууланган архитектуралар:
- CNN,
- LSTM,
- CNN-LSTM гибриддери,
- Temporal Convolutional Network,
- Transformer,
- Reinforcement Learning,
- жана келечекке багытталган online-learning системалары.
Булактын негизги идеясы — татаалыраак модель ар дайым баалуу боло бербейт. Өкүлчүлүк кубаттуулугу жогорулаган сайын inference latency да өсүшү мүмкүн жана божомол executionга чейин экономикалык баасын жоготушу мүмкүн.
Машиналык Үйрөнүүдө Моделдин Тактыгы Эмне Үчүн Жетишсиз?
Моделдин classification accuracy же F1 мааниси жогору болушу мүмкүн, бирок:
- божомол өтө кичине баа кыймылдарында гана туура болсо,
- туура эмес божомолдор чоң жоготууларды жаратса,
- spread божомолдонгон edgeден чоң болсо,
- лимиттик буйрутма аткарылбаса,
- slippage жогору болсо,
- же inference кечигүүсүндө signal decay пайда болсо
стратегиянын PnLи терс болушу мүмкүн.
Ошондуктан изилдөө ML баалоосу accuracyден ары өтүп:
- калибрлөө,
- execution-aware PnL,
- latency-to-inference,
- regime stability,
- жана transaction-cost туруктуулугу
сыяктуу өлчөмдөрдү камтышы керек деп эсептейт.
Concept Drift Эмне Үчүн HFT Үчүн Чоң Көйгөй?
Булак муну:
\[ P(X,Y)_{\mathrm{train}} \neq P(X,Y)_{\mathrm{live}} \]
түрүндө көрсөтөт.
Моделдин үйрөтүү мезгилиндеги order-flow, spread, волатилдүүлүк жана ликвиддүүлүк байланыштары жандуу рынокто ошол бойдон калбашы мүмкүн.
Мунун себептеринин арасында:
- рынок режими өзгөрүүлөрү,
- атаандаш алгоритмдердин адаптациясы,
- жаңы катышуучулар,
- ликвиддүүлүк түзүмүндөгү өзгөрүүлөр,
- жана alphaнын рынок тарабынан тез сиңирилиши
бар.
Execution Engineдин Милдети Жөн Гана Буйрутма Жөнөтүүбү?
Жок. Булактын алкагында execution engine сигналды чыныгы рыноктук аракетке айландырган башкаруу системасы.
Буйрутманын жашоо цикли:
Сигнал → pre-trade risk → буйрутма түзүү → venue тандоо → жөнөтүү → acknowledgment → queue → partial fill → modify/cancel → completion → risk/PnL feedback
түрүндө жүрөт.
Ар бир баскыч акыркы PnLди өзгөртө алат.
Smart Order Routing Кандай Чечим Көйгөйү?
Изилдөө venue тандоону төмөнкү концептуалдык utility функциясы менен көрсөтөт:
\[ U_{\mathrm{venue}} = P_{\mathrm{fill}} - C_{\mathrm{latency}} - C_{\mathrm{impact}} - C_{\mathrm{fees}}. \]
Ошондуктан эң жакын же эң арзан биржа автоматтык түрдө эң жакшы venue болбойт. Система бир учурда fill probability, latency, market impact, төлөм/rebate түзүмү жана учурдагы order-book шарттарын баалашы керек.
Пассивдүү жана Агрессивдүү Буйрутманын Ортосунда Кантип Чечим Кабыл Алынат?
Пассивдүү буйрутма spreadди табышы жана транзакция чыгымын азайтышы мүмкүн; бирок queue positionга көз каранды жана adverse selection тобокелдигин алып жүрөт.
Агрессивдүү буйрутма execution certaintyни жогорулатат; анын ордуна spread crossing жана market impact чыгымын жаратышы мүмкүн.
Булакка ылайык, заманбап execution engine бул эки режимди spread, волатилдүүлүк, imbalance, inventory жана liquidity depthке жараша динамикалуу өзгөртө алат.
Тобокелдик Көзөмөлү HFT Архитектурасынын Кайсы Жеринде?
Тобокелдикти башкаруу executionдан кийин иштеген өзүнчө отчет системасы эмес, hot pathтин бир бөлүгү.
Булак талкуулаган тобокелдиктер:
- inventory accumulation,
- directional exposure,
- volatility-adjusted limit ашуусу,
- slippage spike,
- execution divergence,
- exchange байланыштын үзүлүшү,
- model instability,
- жана latency degradation.
Inventory тобокелдиги концептуалдык түрдө:
\[ Risk_{\mathrm{inventory}} \propto |Position|\times\sigma \]
түрүндө көрсөтүлөт.
Волатилдүүлүк жогорулаганда ошол эле позиция көлөмү жогорку тобокелдикти билдиргендиктен система exposure чектерин динамикалуу азайта алат.
Kill Switch Эмне Үчүн Милдеттүү Компонент?
HFT системалары адамдын кийлигишүүсүнө караганда алда канча тез буйрутма жарата алгандыктан, көзөмөлдөн чыккан программалык катаны кол менен токтотууга кеч болуп калышы мүмкүн.
Булак kill-switch механизмдеринин:
- ачык буйрутмаларды жокко чыгарышын,
- жаңы буйрутма чыгарууну токтотушун,
- execution engineди коопсуз абалга өткөрүшүн,
- жана exposure өсүшүн чектешин
сунушталган production архитектурасынын негизги бөлүктөрү катары көрсөтөт.
Реалисттик HFT Backtest Эмне Үчүн Кыйын?
Салттуу backtest көп учурда “мурунку баа → сигнал → шарттуу бүтүм” түрүндө иштеши мүмкүн. HFTде болсо жалгыз баа жетишсиз.
Реалисттик replay системасы:
- tick-level market data,
- order submissions,
- cancellations,
- queue position,
- partial fills,
- latency,
- market impact,
- жана transaction cost
механизмдерин моделдеши керек.
Булак маанилүү айырманы:
\[ S_{\mathrm{real}}(t)\neq S_{\mathrm{sim}}(t) \]
түрүндө көрсөтөт.
Эң жакшы replay да чыныгы рынокту толук кайра түзө албайт; максат айырманы мүмкүн болушунча азайтуу.
“Phantom Alpha” Эмне?
Backtest:
- нөл latency,
- кепилденген fill,
- чексиз ликвиддүүлүк,
- нөл market impact,
- жана өткөндө көрүнгөн бааны так execution баасы
деп кабыл алса, чындыгында аткарылбай турган кирешени жаратышы мүмкүн.
Изилдөө муну:
\[ PnL_{\mathrm{sim}} \gg PnL_{\mathrm{live}} \]
абалында пайда болгон phantom alpha деп аныктайт.
HFT Backtestинде Кайсы Метрикалар Бирге Колдонулушу Керек?
Булак бир эле метрика жетиштүү эмес деп эсептейт.
| Метрика | Эмнени өлчөйт? |
|---|---|
| PnL | Transaction costтон кийинки экономикалык натыйжа |
| Sharpe | Жалпы волатилдүүлүккө жараша тобокелдикке туураланган киреше |
| Sortino | Төмөн багыттагы тобокелдик боюнча гана киреше |
| Maximum Drawdown | Чоку мааниден эң начар капитал жоготуусу |
| Hit Ratio | Кирешелүү бүтүмдөрдүн үлүшү |
| Slippage Distribution | Күтүлгөн жана ишке ашкан execution баасынын айырмасы |
| Fill Ratio | Жөнөтүлгөн буйрутмалардын аткаруу жүрүм-туруму |
| Latency Distribution | Типтүү жана tail execution кечигүүсү |
Айрыкча hit ratio өз алдынча кирешелүүлүктү көрсөтпөйт. Көптөгөн кичине пайда аз сандагы чоң чыгым менен жок кылынышы мүмкүн.
Ошондуктан булак:
\[ E[PnL] = HitRatio\times\mu_{\mathrm{win}} - (1-HitRatio)\times\mu_{\mathrm{loss}} \]
байланышын колдонот.
Cloud менен Colocationдун Айырмасы Эмне?
Изилдөө production HFTде cloud жана colocationду ар башка милдеттер үчүн жайгаштырат.
| Cloud | Colocation / Edge |
|---|---|
| Моделди үйрөтүү | Жандуу буйрутманы аткаруу |
| Backtesting | Exchange market-data иштетүү |
| Batch analytics | Latency-sensitive чечим |
| Ийкемдүү масштабдоо | Көбүрөөк детерминисттик байланыш |
Булак муну:
\[ Latency_{\mathrm{colo}}<Latency_{\mathrm{cloud}} \]
түрүндө көрсөтөт. Бул белгилүү бир өлчөө таблицасы эмес, ultra-low-latency exchange байланышынын контекстиндеги архитектуралык салыштыруу.
Бөлүштүрүлгөн Системаны Чоңойтуу Ар Дайым Тезирээкпи?
Жок. Жаңы node кошуу compute кубаттуулугун көбөйтүшү мүмкүн; бирок state synchronization жана network communication да көбөйөт.
Булак масштабдоо натыйжалуулугун концептуалдык түрдө:
\[ Efficiency= \frac{Performance_{\mathrm{scaled}}}{Nodes} \]
түрүндө көрсөтөт.
HFTде негизги көйгөй compute жетишсиздигинен көрө distributed coordination чыгымы болушу мүмкүн.
Ошондуктан эң жакшы масштабдоо ыкмасы:
- cross-node көз карандылыктарын азайтуу,
- market/venue боюнча stateти мүмкүн болушунча локалдуу кармоо,
- жана latency-critical hot pathта бөлүштүрүлгөн синхрондоштурууну чектөө.
GPU жана FPGA HFTде Бирдей Милдетти Аткарышабы?
Булак бул эки жабдыкты ар башка милдеттер менен байланыштырат.
FPGA:
- детерминисттик packet parsing,
- market-data preprocessing,
- жабдык деңгээлиндеги тобокелдик көзөмөлдөрү,
- өтө төмөн жана алдын ала болжолдонгон execution latency.
GPU:
- жогорку параллелдүүлүктү талап кылган feature computation,
- deep-learning inference,
- жана чоң матрица операциялары.
Изилдөөдө:
\[ Latency_{\mathrm{FPGA}} < Latency_{\mathrm{CPU}} < Latency_{\mathrm{GPU}} \]
түрүндөгү схемалык байланыш берилет. Бул тартип изилдөөдө көзөмөлдөнгөн benchmark менен далилденген универсалдуу жабдык мыйзамы эмес; ал белгилүү бир latency-critical execution сценарийин түшүндүрүү үчүн колдонулган.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөө кантип жүргүзүлгөн?
Изилдөө он изилдөө суроосун системалуу карайт:
- Модулдук төмөн кечигүүлүү HFT архитектураларынын масштабдоо жана тейлөө таасирлери,
- реалдуу убакыттагы HFT инфраструктурасынын тар жерлери,
- market-data жана tick pipeline оптималдаштыруу,
- кыска мөөнөттүү божомолдо микро-түзүм көрсөткүчтөрү,
- микро-түзүмдүн execution qualityге таасири,
- ML моделдеринин кыска мөөнөттүү жүрүм-турумду божомолдоо мүмкүнчүлүгү,
- ML интеграциясынын тобокелдиктери жана чектөөлөрү,
- execution engine жана автоматтык тобокелдик көзөмөлдөрү,
- HFT баалоодо ылайыктуу backtest метрикалары,
- изилдөө системасынан production-grade HFTге өтүү көйгөйлөрү.
Талдоо академиялык микро-түзүм адабиятына, DeepLOB сыяктуу order-book ML изилдөөлөрүнө, RL execution изилдөөлөрүнө жана Trading-System, ML-HFT, DeepLOB менен NautilusTrader сыяктуу ачык булактуу колдонмолорго таянган системалык-инженердик синтезге негизделет.
Негизги жыйынтык 1: Alpha система деңгээлинде пайда болот
Изилдөө alphaны жөн гана модель чыгышы катары эмес:
\[ Alpha= f( Microstructure, Execution, Infrastructure, Timing, Risk ) \]
түрүндө чечмелейт.
Бул изилдөөнүн бардык бөлүктөрүн бириктирген эң маанилүү жыйынтык.
Негизги жыйынтык 2: Market microstructure сигнал да, constraint да
Order imbalance, spread, depth жана queue pressure бааны божомолдоо үчүн гана колдонулбайт. Ошол эле өзгөрмөлөр буйрутманын:
- аткарылабы же жокпу,
- кандай чыгым менен аткарыларын,
- adverse selection тобокелдигин,
- жана passive/aggressive execution тандоосун
аныктайт.
Ошондуктан:
Microstructure = Prediction Signal + Execution Constraint
түрүндөгү бириктирилген чечмелөө изилдөөнүн күчтүү концептуалдык салымдарынын бири.
Негизги жыйынтык 3: Детерминисттик latency орточо latencyден баалуураак
Булак өзгөчө latency varianceга көңүл бурат:
\[ \sigma^2_{\mathrm{latency}} = E[(T-\mu)^2]. \]
Орточо тез, бирок кээде чоң spike жаратуучу система queue position жана execution quality жагынан жайыраак, бирок детерминисттик системадан начар болушу мүмкүн.
24-беттеги percentile графиги да “орточо эмес, бүт latency бөлүштүрүүсүн кароо” идеясын көрсөтөт; бирок графиктин эксперимент протоколу толук аныкталбагандыктан Verianlaда сандык benchmark катары колдонулган эмес.
Негизги жыйынтык 4: ML execution-aware болгондо гана маанилүү
Булак:
\[ ML_{\mathrm{effective}} \Rightarrow Execution_{\mathrm{aware}} \]
байланышын жактайт.
Эгер модель:
- fill probability,
- slippage,
- latency,
- liquidity,
- жана market impact
сыяктуу execution өзгөрмөлөрүнөн толугу менен көз карандысыз үйрөтүлүп жана бааланса, изилдөө менен жандуу система ортосунда чоң айырма болушу мүмкүн.
Негизги жыйынтык 5: Production HFT изилдөө прототипинин жөн гана чоңойтулган түрү эмес
Production система:
- failover,
- telemetry,
- state consistency,
- kill switch,
- redundant feed,
- safe-state transition,
- deployment discipline,
- жана bounded-risk operation
талап кылат.
Булактын күчтүү жыйынтыктарынын бири:
\[ Stable\ Execution > Maximum\ Theoretical\ Performance \]
түрүндө жыйынтыкталат.
Изилдөө Кайсы Жерлерде Чектелген?
Биринчи чектөө: Аталышындагы “empirical insights” деген сөзгө карабастан, макалада бардык дооматтарды текшерген оригиналдуу жана бирдиктүү эмпирикалык HFT маалымат топтому жок. Түзүлүш негизинен адабият жана система архитектурасынын синтези.
Экинчи чектөө: Айрым графиктердин жана performance таблицаларынын маалымат булагы, үлгү мезгили жана кайра өндүрүлө турган эксперимент методологиясы жакынкы текстте жетиштүү так эмес. Айрыкча 46-беттеги classifier таблицасы ушул себептен өз алдынча эмпирикалык жыйынтык катары колдонулбашы керек.
Үчүнчү чектөө: Көптөгөн математикалык туюнтмалар концептуалдык болжолдуу байланыштар. Алардын коэффициенттери эмпирикалык түрдө бааланган эмес.
Төртүнчү чектөө: Макала көптөгөн production технологияларын бирге талкуулайт; бирок Kafka, RabbitMQ, gRPC, FPGA, GPU, RDMA, DPDK жана окшош чечимдер белгилүү production HFT hot pathтарында салыштырылган көзөмөлдөнгөн benchmark сунуштабайт.
Бешинчи чектөө: Exchange latency, market-data burst, fill probability жана queue жүрүм-туруму venueга жараша олуттуу өзгөрүшү мүмкүн. Изилдөө буларды жалпы система принциптери деңгээлинде карайт.
Алтынчы чектөө: LLMдерди HFT market representation үчүн колдонуу булакта келечекке багытталган изилдөө багыты; бул түздөн-түз production-grade төмөн кечигүүлүү колдонмо натыйжасы эмес.
Жетинчи чектөө: Online learning жана reinforcement learning бөлүмдөрү концептуалдык келечек сценарийлери; алар жандуу биржада коопсуз жана үзгүлтүксүз self-learning execution системасы тастыкталганын билдирбейт.
Изилдөө Колдогон Жыйынтыктар
- Заманбап HFT системаларын жөн гана баа божомол модель катары кароого болбойт.
- Рыноктук маалымат, микро-түзүм, inference, execution жана тобокелдик катмарлары бир учтан-учка системаны түзөт.
- Order imbalance, spread, depth жана queue dynamics кыска мөөнөттүү микро-түзүмдүн негизги компоненттери.
- Божомол тактыгы execution friction эсепке алынмайынча экономикалык ийгиликти көрсөтпөйт.
- Queue position жана fill probability лимиттик-буйрутма стратегияларынын аткарылышына түз таасир берет.
- Latency орточо маани менен гана эмес, variance жана tail бөлүштүрүүсү менен да бааланышы керек.
- Backtestте latency, partial fill, queue position жана transaction cost жетишпестиги phantom alpha жаратышы мүмкүн.
- Модулдук архитектура fault isolation жана тейлөө артыкчылыгын берет; ашыкча бөлүштүрүү болсо synchronization overhead жаратышы мүмкүн.
- Colocation ultra-low-latency жандуу execution менен; cloud болсо изилдөө, training жана чоң масштабдагы analytics менен табигыйыраак шайкеш келет.
- Production системаларында fail-safe, observability жана kill-switch механизмдери стратегиянын ажырагыс бөлүгү.
Изилдөө Түз Далилдебеген Жыйынтыктар
- Белгилүү бир ML модели production HFTде эң жогорку кирешени берерин көрсөтпөйт.
- Transformer LSTM же CNNден жалпы түрдө жогору экенин эмпирикалык далилдебейт.
- Белгилүү order-book signal кепилденген alpha жаратарын көрсөтпөйт.
- Берилген fill-probability теңдемелери бардык exchangeлер үчүн калибрленгенин көрсөтпөйт.
- FPGA ар бир workloadда CPU жана GPUдан төмөн latency чыгарарын эксперименталдык далилдебейт.
- Белгилүү cloud же colocation инфраструктурасы үчүн өлчөнгөн latency таблицасын бербейт.
- 46-беттеги жогорку classifier accuracy маанилери жандуу HFT кирешелүүлүгүнө айланганын көрсөтпөйт.
- LLM негизиндеги HFT бүгүн production стандарты экенин көрсөтпөйт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Beyond Prediction: Execution-Aware Machine Learning and Distributed Infrastructure in High-Frequency Trading Systems
SSRN библиографиялык авторлору: Ganesh Rayapati; Malichalima Shashank; Sai Tarun Paleti; Balaji Peddavenkugari; Sai Krishna Murthy M.
PDF ичиндеги роль билдирүүсү: Ganesh Rayapati – Distributed Systems Architecture, Execution Engine Analysis, Original Draft; Shashank Malichalima – Market Microstructure Analysis, Formal Writing; Sai Tarun Paleti – Backtesting Framework Analysis, Data Curation; Balaji Peddavenkugari – Methodology, Formal Analysis, Writing; Mr. M. Sai Krishna Murthy – Advisor, Review and Guidance.
Мекемелер – SSRN: Ganesh Rayapati, Sai Tarun Paleti жана Sai Krishna Murthy M – Malla Reddy College of Engineering and Technology; Malichalima Shashank – Narsimha Reddy Engineering College; Balaji Peddavenkugari – VNR Vignana Jyothi Institute of Engineering and Technology.
Изилдөө датасы: 7 Июнь 2026.
SSRNде жарыяланган/жөнөтүлгөн дата: 1 Июль 2026.
SSRN ID: 6900821.
DOI: 10.2139/ssrn.6900821.
Узундугу: 91 бет.
Жарыя түрү: SSRN preprint / система деңгээлиндеги техникалык обзор.
Peer review: Peer-reviewed журнал макаласы катары бааланбашы керек.
Автордук укук / лицензия: SSRN жазуусу “All rights reserved; no reuse allowed without permission” статусун көрсөтөт. Булактагы сүрөттөр жана оригиналдуу графикалык дизайндар Verianlaда кайра колдонулган эмес.
Негизги изилдөө дизайны: Он изилдөө суроосу аркылуу заманбап HFT архитектурасынын low-latency infrastructure, market-data pipeline, market microstructure, machine learning, execution engine, risk control, backtesting жана production scalability катмарларын системалуу техникалык талдоо.
Негизги колдонмо булактары: Trading-System, ML-HFT, DeepLOB жана NautilusTrader ачык булак repositoryлери.
Негизги академиялык алкак: Limit order book теориясы, DeepLOB жана окшош order-book deep-learning изилдөөлөрү, reinforcement-learning execution адабияты жана algorithmic/high-frequency trading микро-түзүм изилдөөлөрү.
Протокол эскертүүсү: PDF кээ бир бөлүмдөрдө FIX, ITCH жана OUCHту жалпы байланыш мисалдары катары берет. Nasdaq техникалык аныктамасында OUCH order-entry/execution протоколу, ал эми TotalView-ITCH market-data feed болуп саналат. Ошондуктан Verianla баянында ролдор бөлүнгөн.
Визуалдык бүтүндүк эскертүүсү: 3 жана 29-беттердеги ML limit-order submission workflow, 24-беттеги latency percentile графиги, 40-беттеги order-book queue схемасы, 46–47-беттердеги ML performance сүрөттөрү жана 71-беттеги execution architecture диаграммасы булак мазмунунун бөлүгү; ачык кайра колдонуу лицензиясы болбогондуктан кайра жарыяланган эмес.
Негизги методологиялык чектөө: Макала production HFT системаларынын кеңири жана пайдалуу системалык-инженердик синтезин сунуштайт; бирок ар бир техникалык доомат бир көзөмөлдөнгөн эксперимент топтомунда өлчөнгөн эмпирикалык benchmark изилдөөсү эмес. Ошондуктан сандык эмес архитектуралык байланыштар “булактын система модели” катары окулушу керек.
Негизги илимий жыйынтык: Изилдөөнүн эң негиздүү жана булак боюнча ырааттуу жыйынтыгы — заманбап HFTде predictive accuracy менен realized performance бир эле өзгөрмө эмес; экономикалык баа market microstructure, execution quality, latency, liquidity, risk жана operational resilience менен бирге пайда болот.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген