

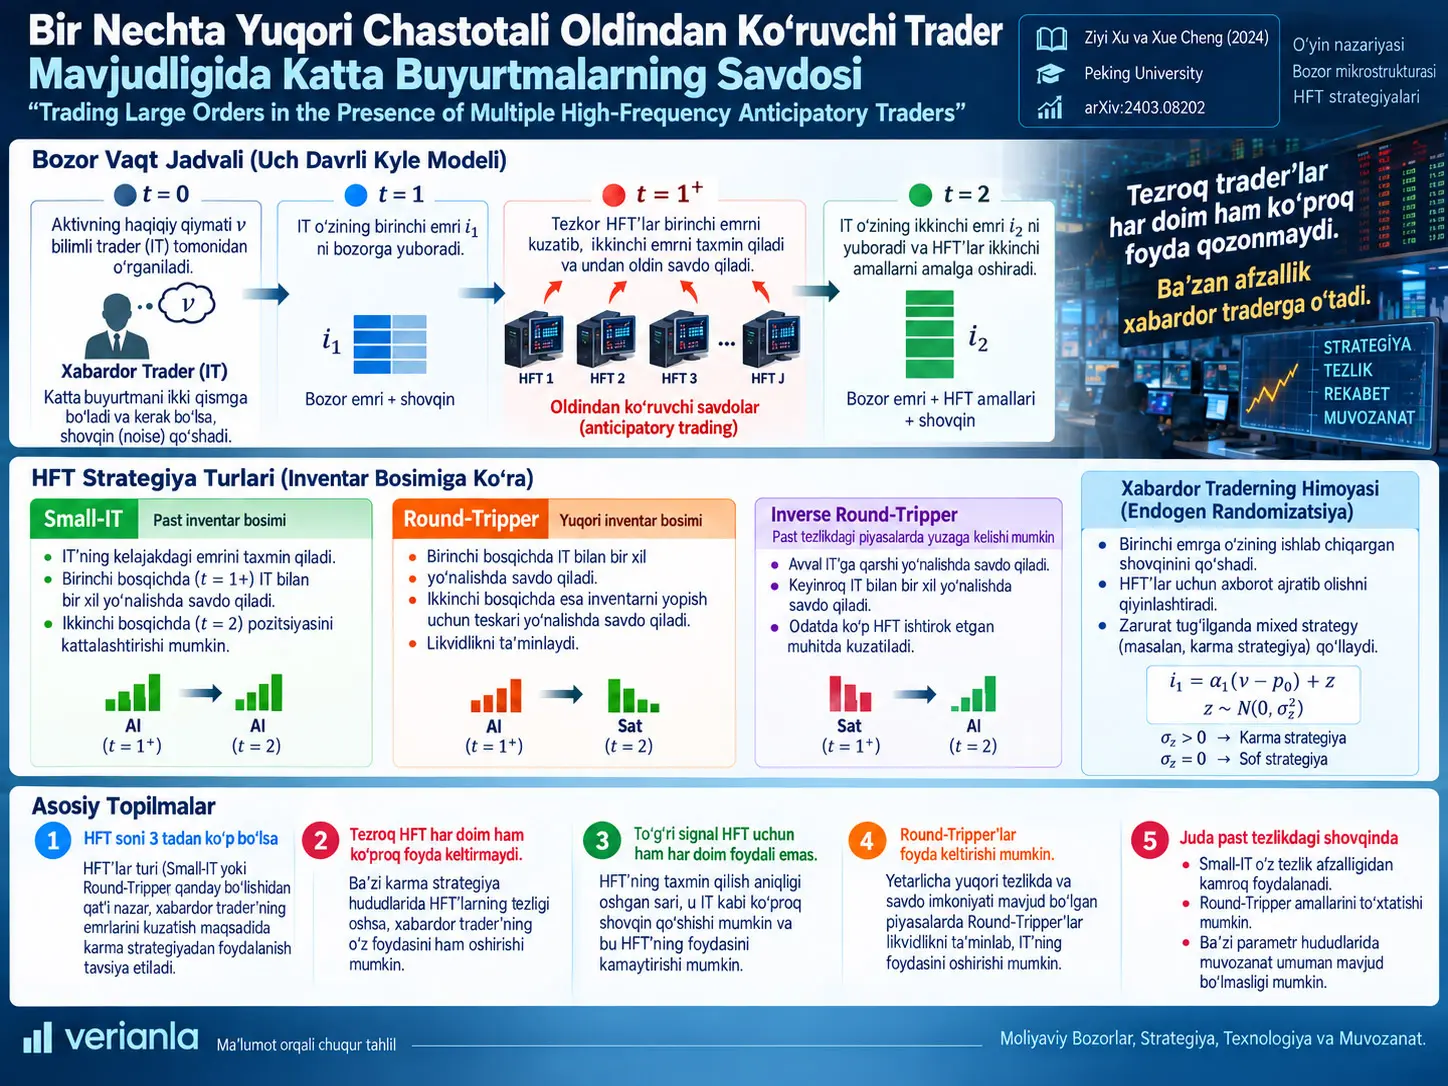
Yuqori chastotali oldindan ko‘ruvchi savdo (high-frequency anticipatory trading) — tezkor traderlar odatiy tezlikda ishlaydigan xabardor traderning o‘tgan buyurtma oqimidan uning kelajakdagi buyrug‘ini taxmin qilib, ushbu buyruq bajarilishidan oldin savdo qiladigan strategik bozor xatti-harakatidir. Ziyi Xu va Xue Cheng tadqiqoti odatiy tezlikda ishlaydigan xabardor trader (Informed Trader, IT) qarshisida turli inventar bosimlariga ega bir nechta High-Frequency Trader (HFT) mavjud bo‘lgan bozorni uch davrli dinamik Kyle modeli orqali o‘rganadi.
Modelda IT xabardor bo‘lgan aktivdagi yirik savdosini ikki child orderga bo‘ladi. Birinchi buyruq \(i_1\), \(t=1\) vaqtida amalga oshiriladi. HFTlar ushbu dastlabki savdodan ITning ikkinchi buyrug‘i haqida shovqinli signallar oladi va tezlik ustunligi tufayli odatiy traderning ikkinchi savdosi kelishidan oldin \(t=1^+\) nuqtasida preemptive trade qilishi mumkin. ITning ikkinchi buyrug‘i \(i_2\) va HFTlarning ikkinchi savdolari \(t=2\) vaqtida amalga oshadi.
HFTning inventory aversion darajasi anticipatory strategy shaklini belgilaydi. Past inventory constraint sharoitida HFT ITning kelajakdagi buyrug‘idan oldin ham, ikkinchi savdo paytida ham bir xil yo‘nalishda pozitsiya to‘plovchi Small-IT kabi harakat qilishi mumkin. Kuchli inventory constraint sharoitida esa HFT avval IT bilan bir xil yo‘nalishda savdo qiladi, keyin ayni miqdorni qarama-qarshi yo‘nalishda qaytarib pozitsiyasini yopadigan Round-Tripperga aylanadi.
IT HFTlarning buyurtma oqimidan ma’lumot chiqarishini qiyinlashtirish uchun birinchi orderiga o‘zi yaratgan Gaussian shovqinini qo‘shishi mumkin. Ushbu endogenous order randomization mixed-strategy equilibriumning asosiy mexanizmidir. Pure-strategy equilibriumda bu qo‘shimcha shovqinning dispersiyasi nolga teng.
Model natijalariga ko‘ra, tezroq anticipatory trading ITni umuman olganda kengroq parametr hududida randomizatsiya qilishga va yuqoriroq randomization intensitydan foydalanishga undaydi. Biroq tezlik ustunligi HFT uchun har doim yuqoriroq foyda anglatmaydi. Ayniqsa bir nechta HFT bir-birining preemptive savdolarida transaction cost hosil qiladigan va IT javoban kuchliroq shovqin qo‘shadigan mixed-strategy hududlarida HFTlarning tezlashuvi ularning o‘z foydasini kamaytirib, IT foydasini oshirishi mumkin.
Tadqiqotning eng aniq strategik xulosasi HFT soni bilan bog‘liq. Modelda HFT soni uchdan katta bo‘lsa, HFTlar Small-IT yoki Round-Tripper ekanidan qat’i nazar, IT buyurtmalarini yashirish maqsadida mixed strategydan foydalanishi tavsiya etiladi. Randomizatsiya keraksiz bo‘lib qoladigan maxsus holat — high-speed noise trading yetarlicha faol, HFTlar soni ko‘pi bilan uchta va barcha HFTlar Round-Tripper bo‘lgan hududdir.
Bu topilmalar nazariy muvozanat natijalaridir. Tadqiqot haqiqiy exchange’da HFT latency, real institutional execution cost yoki jonli trading profitni o‘lchamaydi.
Tadqiqotning asosiy bozor muammosi
Yirik investorlar narxga o‘z ta’sirini kamaytirish uchun katta buyurtmalarni kichik child orderlarga bo‘lishi mumkin. Biroq ketma-ket child orderlar xulq-atvor izi hosil qilishi mumkin. Agar tezkor bozor ishtirokchilari dastlabki buyurtmalardan kelajakdagi order flow haqida ma’lumot chiqarib olsa, large trader savdosining keyingi qismidan oldin pozitsiya olishi mumkin.
Tadqiqotning nazariy savoli faqat “HFT kelajakdagi buyruqni taxmin qilsa nima bo‘ladi?” emas. Tadqiqot bir vaqtning o‘zida to‘rtta strategik omilni ko‘rib chiqadi:
- HFTlarning odatiy traderdan tezroq bo‘lishi,
- bir bozorda bir nechta anticipatory HFT mavjudligi,
- HFTlarning turli inventory aversion darajalari sababli turli strategiyalar qo‘llashi,
- IT buyurtma oqimiga endogenous noise qo‘shib HFTlarni chalg‘itishi.
Modelda Savdo Vaqt Chizig‘i Qanday Ishlaydi?
Model uch davrli Kyle doirasidan foydalanadi, ammo HFTning tezlik ustunligini ko‘rsatish uchun ikki odatiy savdo vaqti orasiga \(t=1^+\) deb nomlangan qo‘shimcha yuqori tezlikdagi savdo nuqtasi qo‘shiladi. Shunday qilib, jismoniy vaqt chizig‘ida \(t=0,1,1^+,2\) bo‘lib, to‘rtta nuqta mavjud.
| Vaqt | Asosiy hodisa | Savdo qiluvchilar |
|---|---|---|
| \(t=0\) | Aktivning haqiqiy qiymati \(v\) IT tomonidan ma’lum qilinadi. | IT ma’lumot oladi; savdo hali yakunlanmaydi. |
| \(t=1\) | ITning birinchi child orderi \(i_1\) amalga oshiriladi. | IT + oddiy noise traderlar. |
| \(t=1^+\) | HFTlar \(i_1\) haqidagi signaldan foydalanib ITning ikkinchi buyrug‘ini preempt qiladi. | HFTlar + high-speed noise traderlar. |
| \(t=2\) | ITning ikkinchi buyrug‘i va HFTlarning ikkinchi savdolari amalga oshadi. | IT + HFTlar + noise traderlar. |
Riskli aktivning haqiqiy qiymati:
shaklida modellashtiriladi va \(t=2\)dan keyin oshkor bo‘ladi.
IT bu qiymatni \(t=0\) vaqtida biladi va jami ma’lumotini ikki child orderga taqsimlaydi.
HFTlar IT buyrug‘ini qanday taxmin qiladi?
Har bir HFT ITning birinchi orderining noisy o‘lchovini oladi:
Bu yerda \(\varepsilon_j\) o‘rtachasi nolga teng bo‘lgan mustaqil Gaussian signal noise:
\(\sigma_\varepsilon^2\) kamaygan sari HFTning \(i_1\) haqidagi kuzatuvi aniqroq bo‘ladi.
Uchta bozor order flowi
IT va HFT savdolaridan tashqari uch xil noise-order jarayoni mavjud:
Order flowlar:
shaklida yoziladi.
Dealerlar narxni qanday belgilaydi?
Competitive va risk-neutral dealerlar zaif samaradorlik qoidasi ostida aktiv haqiqiy qiymatining mavjud order flow ma’lumotiga shartli kutilmasidan foydalanadi:
Shu sababli har bir yangi order flow narxga ham likvidlik talabini, ham ma’lumotni olib kiradi.
Xabardor Trader Nega Buyurtmasiga Shovqin Qo‘shadi?
ITning endogenous randomizationdan foydalanish maqsadi o‘z ma’lumotiga tegishli order-flow izini zaiflashtirishdir. Mixed-strategy equilibriumda ITning birinchi buyrug‘i asosiy informed component va o‘zi yaratgan mustaqil noise komponentining yig‘indisidir:
Bu yerda \(z\) bozordan tashqaridan kelgan noise trader orderi emas. Bu ITning HFTlarni chalg‘itish uchun o‘z orderiga ataylab qo‘shgan endogenous noiseidir.
Pure-strategy equilibriumda:
bo‘lgani uchun birinchi buyruq haqiqiy qiymat signalining deterministik chiziqli funksiyasidir.
Mixed-strategy equilibriumda:
bo‘ladi va ayni private-information realization turli order realizationlarini yaratishi mumkin.
Randomizatsiyaning ham xarajati bor
Randomization faqat HFTni chalg‘itmaydi; u ITning o‘z private information ma’lumotini orderga kamroq aniqlik bilan uzatishiga ham sabab bo‘ladi. Shu bois randomizatsiya ma’lumotni yashirish foydasi bilan ITning o‘z optimal tradeini buzish xarajati o‘rtasidagi muvozanatdir.
Small-IT va Round-Tripper O‘rtasidagi Farq Nima?
Small-IT past inventory pressure sharoitida kelajakdagi informed orderni taxmin qilib, ham preemptive bosqichda, ham keyingi savdoda odatda IT bilan bir xil yo‘nalishda pozitsiya yig‘adigan anticipatory HFT xatti-harakatidir. Round-Tripper esa avval IT bilan bir xil yo‘nalishda pozitsiya olib, keyin inventoryni yopish uchun qarama-qarshi yo‘nalishda savdo qiladigan HFT xatti-harakatidir.
Inventory penalty
j-chi HFTning ikkinchi davr optimallashtirishida final inventory:
bilan jazolanadi. \(\gamma_j\) oshgan sari ochiq final inventoryni saqlash qimmatroq bo‘ladi.
Tadqiqot ushbu parametrning o‘lchovsiz shaklini:
deb belgilaydi.
Bitta HFT uchun kritik inventory-aversion chegarasi
Tadqiqotning Theorem 2 natijasi ma’lum bozor parametrlari ostida kritik \(\bar{\Gamma}\) mavjudligini bildiradi:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT Small-IT xatti-harakatini ko‘rsatadi.
- \(\Gamma\geq\bar{\Gamma}\): HFT Round-Tripper xatti-harakatini ko‘rsatadi.
Ko‘p-HFT tahlilini soddalashtirish uchun keyingi bo‘limlarda manba ikki chekka turdan foydalanadi:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Round-Tripperning aniq inventory tozalash sharti
\(\Gamma=\infty\) holatida tadqiqot:
natijasini oladi. Shunday qilib HFT ikkinchi savdodan keyin sof pozitsiyasini yopadi.
Round-Tripper birinchi bosqichda ITning kutilgan yo‘nalishida likvidlik iste’mol qiladi, ikkinchi bosqichda esa aynan shu miqdorni teskari yo‘nalishda berib likvidlikni qayta ta’minlaydi.
Small-IT nima qiladi?
Small-IT final inventoryga nisbatan xuddi shunday majburiy tozalash bosimiga ega emas. HFT taxmin qilgan informed direction bo‘yicha \(t=1^+\) bosqichida pozitsiya olishi va \(t=2\) bosqichida ham shu yo‘nalishdagi pozitsiyani oshirishi mumkin.
Shu sababli Small-IT boshqa investorning private information ma’lumotidan foydalanib kichik informed traderdek harakat qiladi, Round-Tripper esa narx ta’siridan foydalanib inventoryni yana nolga qaytarishga intiladigan qisqa-horizon traderdek ishlaydi.
O‘lchovsiz asosiy bozor parametrlari
| Parametr | Ta’rif | Ilmiy mazmuni |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | High-speed noise tradingning odatiy noise tradingga nisbatan nisbiy kattaligi. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | Ikkinchi odatiy savdo vaqtidagi aggregate noise kattaligi. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Katta qiymat pastroq taxmin aniqligini anglatadi. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | HFTning o‘lchovsiz inventory aversion darajasi. |
| \(J\) | HFT soni | Anticipatory trader raqobatining kattaligi. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | ITning endogenous randomization intensitysi. |
Tezroq yoki Aniqroq HFT Nega Ba’zan Kamroq Daromad Qiladi?
Tezlik va axborot ustunligi faqat HFT qarorining sifatini o‘zgartirmaydi; ITning strategik javobini ham o‘zgartiradi. HFT tezlashganda yoki signal structure o‘zgarganda IT ko‘proq endogenous noise qo‘shishi mumkin. Bir nechta HFT bir vaqtda preemptive trading qilsa, HFTlar bir-birining savdo xarajatlarini ham oshirishi mumkin. Ushbu ikki umumiy-muvozanat qayta aloqasi ayrim hududlarda texnologik ustunlik HFTning o‘z foydasini kamaytirishiga olib kelishi mumkin.
Bitta Small-IT bo‘lganda
Manbaning 12–13-sahifalaridagi 2–4-rasmlar taqqoslashlari \(J=1\) uchun \(\theta_{1^+}=10^{-4}\), \(0.1\) va \(1\) holatlarini ko‘rsatadi.
\(\theta_{1^+}=10^{-4}\) bo‘lganda high-speed noise trading nihoyatda kichik. HFTning \(t=1^+\) savdosida yashirina oladigan exogenous noise juda kam bo‘lgani uchun tez preemptive trade qimmatlashadi va Small-IT amalda tezlik ustunligidan katta darajada voz kechadi.
\(\theta_{1^+}\) oshganda esa Small-IT tez savdo qilishi mumkin bo‘lgan bozor faolroq bo‘ladi. IT bunga javoban kuchliroq endogenous randomizationdan foydalanadi va mixed-strategy hududi kengayadi.
Mixed-strategy hududidagi qarama-qarshi intuitiv natija
Small-IT ham, taqqoslanayotgan back-runner tuzilmasi ham mixed-strategy hududida bo‘lsa, HFTning tezlashishi ayrim holatlarda IT foydasini oshirishi mumkin.
Manbaning mexanizm izohi ikki qarama-qarshi ta’sirdan iborat:
- Small-ITning qo‘shimcha bir xil yo‘nalishdagi preemptive savdosi ITning transaction costini oshiradi.
- Biroq IT yuqoriroq \(\theta_z\)dan foydalanib orderini ko‘proq yashiradi; natijada HFT ikkinchi davrda private value ma’lumotini qiyinroq ajratadi va ehtiyotkorroq savdo qiladi.
Ikkinchi ta’sir birinchisidan kuchli bo‘lganda, tezroq HFTga qaramay, IT yuqoriroq expected profit oladi.
Pure-strategy hududida esa bunday himoya randomization mexanizmi bo‘lmagani uchun HFTning tezlik ustunligi kutilganidek IT foydasini kamaytiradi.
Ikki Small-IT bir-biriga ham xarajat keltiradi
Manbaning \(J=2\) tahlilida \(\theta_{1^+}\) ham, \(\theta_\varepsilon\) ham kichik bo‘lganda, ya’ni high-speed noise trading zaif, ammo HFT signallari kuchli bo‘lganda, trading-speed oshishi anticipatory traderlarning o‘z expected profitini kamaytirishi mumkin.
Buning sabablari:
- Small-ITlarning preemptive tradesi bir-birining transaction costini oshiradi.
- Yuqori taxmin aniqligi ITni kuchliroq endogenous noise qo‘shishga undaydi.
Manbaning 14-sahifasidagi 7-rasm bu xatti-harakatni ko‘rsatadi.
Yomonroq signal nega ba’zan HFT foydasini oshiradi?
\(\theta_\varepsilon\) oshganda HFTning exogenous signali yomonlashadi. Odatda bu HFT foydasini kamaytirishi kutiladi. Biroq IT bir vaqtning o‘zida endogenous randomization miqdorini kamaytirishi mumkin bo‘lsa, HFT duch keladigan umumiy axborot ifloslanishi ayrim hududlarda pasayishi mumkin.
Shu sababli manba ayrim mixed-strategy hududlarida Small-IT expected profitining past \(\theta_\varepsilon\) hududida avval ko‘tarilib, keyin tushishini aniqlaydi.
HFT soni oshganda
Manba \(J=3\) va \(J=10\) misollarini ham alohida ko‘rib chiqadi. \(J=3\) uchun mixed-strategy equilibriumda IT foydasi ayrim parametrlarda \(\theta_\varepsilon\) oshishi bilan avval kamayib, keyin ortadi.
Mualliflar shunga o‘xshash non-monotonic xatti-harakat sekinroq back-runner modelida faqat traderlar soni ko‘proq bo‘lganda paydo bo‘lishini, tez preemption tufayli esa ushbu modelda kichikroq \(J\) qiymatlarida ko‘rinishini ta’kidlaydi.
Round-Tripperlar ITga Albatta Zarar Keltiradimi?
Yo‘q. Modelda Round-Tripper birinchi bosqichda IT yo‘nalishida likvidlik iste’mol qilsa ham, ikkinchi bosqichda pozitsiyasini yopishga majbur bo‘lgani sabab ayni miqdorda teskari yo‘nalishda likvidlik beradi. Bozor noise darajasi va signal accuracyga qarab, ikkinchi ta’sir birinchi adverse ta’sirdan ustun kelishi va IT Round-Tripperlar mavjud bozorda yuqoriroq expected profit olishi mumkin.
Round-Tripper bozorida ITning randomizatsiya qarori
Manba 16-sahifadagi 14-rasmda \(J=1\), \(5\) va \(10\) uchun ITning mixed-strategy intensitysini \(\theta_{1^+}\) va \(\theta_\varepsilon\) bo‘yicha uch o‘lchovli sirtlar bilan o‘rganadi.
Model quyidagi chegara tuzilmasini beradi:
- Signal noise yetarlicha katta bo‘lsa, IT pure strategyga o‘tishi mumkin.
- High-speed market noise yetarlicha katta bo‘lsa, IT pure strategyga o‘tishi mumkin.
- HFT soni ko‘pi bilan uchta bo‘lsa, yetarlicha faol high-speed-noise market hududida IT barcha signal-precision darajalarida pure strategydan foydalanishi mumkin.
Nega faol high-speed noise ITni himoya qilishi mumkin?
\(\theta_{1^+}\) oshganda HFTning preemptive orderi ko‘proq high-speed noise orderlar orasida aralashib ketadi. Bu HFTning tezkor savdo xarajatini kamaytirishi mumkin, ammo ayni paytda Round-Tripper ko‘proq liquidity provision qilishi uchun sharoit yaratishi mumkin.
Manbaning 17-sahifadagi 16-rasmida IT expected profiti Round-Trippersiz benchmark sirt bilan taqqoslanadi.
Manba xulosalari:
- Yetarlicha yuqori signal noise sharoitida IT foydasi Round-Trippersiz bozordan yuqori bo‘lishi mumkin.
- Yetarlicha yuqori \(\theta_{1^+}\) sharoitida IT foydasi Round-Trippersiz bozordan yuqori bo‘lishi mumkin.
- ITning expected profiti modelda \(\theta_{1^+}\) bilan monoton oshadi.
High-speed noise juda kam bo‘lsa nima bo‘ladi?
Manba high-speed noise trading juda past bo‘lganda Round-Tripper ITni faqat nihoyatda past signal accuracy sharoitida qo‘llab-quvvatlay olishini ta’kidlaydi. Matnda bu chegara taxminan \(\sigma_\varepsilon>2\sigma_1\) ko‘rinishida izohlanadi va mualliflar buni amalda juda yuqori signal noise deb talqin qiladi.
Bu hududda tezkor bozorda yetarli noise “niqobi” bo‘lmagani uchun Round-Tripperning anticipatory tradei IT uchun ko‘pincha adverse bo‘ladi.
Round-Tripperning o‘z foydasi
Round-Tripper expected profiti \(\theta_{1^+}\) bilan oshadi. Signal noise bilan munosabat esa monoton bo‘lishi shart emas.
Manbaning 18-sahifadagi 18-rasmi natijasiga ko‘ra, ayrim past-\(\theta_{1^+}\) hududlarida Round-Tripper profiti \(\theta_\varepsilon\) oshgani sari avval ko‘tarilib, keyin pasayishi mumkin. HFT soni besh yoki undan ko‘p bo‘lsa, manba ushbu dastlabki-o‘sish tuzilmasi ko‘rilgan \(\theta_{1^+}\) oralig‘ida aniqroq bo‘lishini bildiradi.
Uchdan Ko‘p HFT Bo‘lsa Model Nimani Tavsiya Qiladi?
Tadqiqotning o‘z equilibrium natijalariga ko‘ra, umumiy HFT soni \(J>3\) bo‘lganda IT HFT tarkibidan qat’i nazar order randomizationdan foydalanishi maqsadga muvofiq bo‘ladi. Bu chegara real bozorlarda o‘zgarmas universal qonun emas, balki tadqiqotning dinamik Kyle modeli doirasida olingan strategik natijadir.
Small-IT va Round-Tripper bir bozorda bo‘lsa
Tadqiqot:
ko‘rinishida \(J_1\) Small-IT va \(J_2\) Round-Tripper bir bozorda mavjud bo‘lgan holatni ham yechadi.
19-sahifadagi 19-rasm \(J=2\), \(5\) va \(10\) uchun Small-IT ulushi o‘zgargan sari ITning mixed-strategy hududini ko‘rsatadi.
Small-IT ulushi oshganda:
- ITning mixed-strategy hududi kengayadi,
- endogenous randomization intensity oshadi.
Round-Tripper ulushi oshganda esa IT umuman olganda kamroq randomizationdan foydalanishi mumkin.
Ikki HFT va ikkalasi ham Round-Tripper bo‘lsa
Manba ko‘rsatgan maxsus holatda \(J=2\) va HFTlarning %100 qismi Round-Tripper bo‘lsa, \(\theta_{1^+}=1\) uchun IT ko‘rilgan barcha signal-noise hududida pure strategydan foydalanishi mumkin.
Biroq bozorga Small-IT qo‘shilganda IT o‘zini himoya qilish uchun mixed strategyga o‘tishi kerak bo‘lgan hudud paydo bo‘ladi.
HFT tarkibi tomonlarning foydasini qanday o‘zgartiradi?
Manba 19-sahifadagi 20-rasmda \(J=10\) uchun turli Small-IT ulushlarini ko‘rib chiqadi.
Umuman olganda, Round-Tripper ko‘proq bo‘lsa:
- IT yuqoriroq expected profit olishga moyil bo‘ladi,
- IT kamroq endogenous noise qo‘shadi,
- individual Small-IT aniqroq effective signal oladi,
- Small-IT Round-Tripper ta’minlagan liquiditydan ham foydalana oladi.
Ushbu umumiy tuzilma HFT signallari juda aniq bo‘lgan ayrim hududlarda farq qilishi mumkin; shu sabab manba natijani shartsiz monoton munosabat sifatida taqdim etmaydi.
Inverse Round-Tripper Nima?
Inverse Round-Tripper — tadqiqotda ikki HFT turi birga bo‘lgan va high-speed noise trading yetarlicha kamaygan hududda paydo bo‘ladigan xatti-harakat: odatda Small-IT sifatida tasniflanadigan past-inventory-constraint HFT \(t=1^+\) bosqichida IT yo‘nalishiga teskari savdo qilib likvidlik beradi, keyin \(t=2\) bosqichida IT bilan bir xil yo‘nalishda savdo qilib ushbu likvidlikni qayta iste’mol qiladi.
Nega xatti-harakat teskari tomonga o‘zgaradi?
High-speed noise trading kamayganda tez preemptive orderning transaction costi oshadi. Round-Tripper final inventoryni tozalashga majbur bo‘lgani uchun uning xatti-harakat imkoniyati cheklangan. Inventory constrainti past bo‘lgan boshqa HFT esa narx ta’sirini kamaytirish uchun birinchi bosqichda Round-Tripperga liquidity berib, keyin IT yo‘nalishida pozitsiya qurishni tanlashi mumkin.
Manbaning 20-sahifadagi 21-rasmi \(J_1=1\), \(J_2=9\) va \(\theta_\varepsilon=0\) holatida ushbu yo‘nalish o‘zgarishini bevosita ko‘rsatadi.
22-rasm inverse Round-Tripper paydo bo‘lishi uchun kritik \(\theta_{1^+}\) qiymati Round-Tripper soni oshgani sari kamayishini ko‘rsatadi.
Muvozanat har bir parametrda mavjudmi?
Yo‘q. Manba xuddi shu ikki-turli HFT bozorida undan ham past \(\theta_{1^+}\) qiymatlarida equilibrium mavjud bo‘lmaydigan kritik hududni aniqlaydi. 20–21-sahifalardagi 23-rasm ushbu existence thresholdni ko‘rsatadi.
Shu sabab inverse Round-Tripper natijasini \(\theta_{1^+}\to0\) nuqtasigacha cheksiz davom ettirish to‘g‘ri emas; ikki HFT turi birgalikda bo‘lgan modelda ma’lum pastki chegaradan keyin yechimning o‘zi yo‘qoladi.
High-Speed Noise Trading Nolga Yaqinlashsa Nima Bo‘ladi?
\(\theta_{1^+}\to0\) — HFTlar preemptive trade qiladigan \(t=1^+\) bozorida deyarli hech qanday noise order bo‘lmagan limit holat. Manba Small-IT va Round-Tripper bozorlari uchun ushbu limitning analitik natijalarini alohida chiqaradi.
Small-IT tezlik ustunligidan voz kechadi
Faqat Small-ITlar bo‘lsa:
bo‘ladi.
HFT preemptive davrda savdo qilishni to‘xtatadi va faqat \(t=2\) bosqichidagi informed-order yo‘nalishida savdo qiladi. Shu sabab equilibrium manbada taqqoslangan Yang–Zhu back-runner modeliga yaqinlashadi.
Iqtisodiy ma’nosi shundaki, tezkor savdo nuqtasida hech qanday noise shelter bo‘lmasa, tezlik ustunligidan foydalanish juda qimmatlashadi.
Round-Tripper butunlay chekinadi
Faqat Round-Tripperlar bo‘lsa:
bo‘ladi.
Round-Tripper birinchi savdodan keyin ayni pozitsiyani teskari yo‘nalishda yopishi kerak bo‘lgani uchun high-speed market to‘liq noisesiz bo‘lib borgani sari profitable round-trip hududi yo‘qoladi va HFT har ikkala bosqichda ham nol savdoga yaqinlashadi.
Tadqiqotning Usuli va Natijalari
Nazariy usul
Tadqiqot dinamik Kyle market-microstructure modelining chiziqli-Gaussian kengaytmasidan foydalanadi. Tadqiqotchilar equilibriumni conjecture-and-verify yondashuvi bilan yechadi.
Avval dealer pricing rule, IT strategies va HFT strategies uchun chiziqli shakllar faraz qilinadi. So‘ng:
- dealerlarning conditional expectation pricing sharti,
- ITning birinchi va ikkinchi davr first-order conditionslari,
- HFTlarning ikki davrli profit maximization shartlari,
- inventory penalty,
- second-order optimality conditions
birgalikda yechilib, pure yoki mixed equilibrium parametrlari olinadi.
Dealer pricing conjecture
IT strategy conjecture
Ikkinchi buyruq ham aktivning hali narxlanmagan private-information komponentiga, ham birinchi buyruqning dealer tomonidan to‘liq ajratib bo‘lmaydigan residual komponentiga bog‘liq.
Umumiy HFT strategy conjecture
Ikkinchi HFT orderi uch xil ma’lumotni o‘z ichiga oladi:
- o‘zining birinchi signal residuali,
- boshqa HFTlar va high-speed noise traderlarning \(t=1^+\) oqimi,
- HFT ilgari hosil qilgan o‘z inventorysi.
Pure va mixed equilibrium farqi
| Rejim | Endogenous noise | Asosiy ma’no |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | ITning birinchi buyrug‘i private informationga deterministik ravishda bog‘liq. |
| Mixed strategy | \(\theta_z>0\) | IT bir xil private information ostida turli order realizatsiyalarini yaratishi mumkin bo‘lgan endogenous noise qo‘shadi. |
Sonli taqqoslash dizayni
Tadqiqotning Small-IT sonli bo‘limida:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
bo‘yicha comparative statics o‘tkaziladi.
Manba grafiklarda ayniqsa:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
misollarini batafsil ko‘rsatadi.
Small-IT bozorining asosiy natijalari
| O‘zgarish | IT randomizatsiyasi | IT foydasi | HFT foydasi |
|---|---|---|---|
| Anticipatory trading tezligining oshishi | Umuman olganda mixed hudud va \(\theta_z\)ni oshiradi. | Mixed hududda ayrim holatlarda oshishi mumkin; pure hududda kamayadi. | Bitta HFTda tezlikdan foyda oladi; bir nechta HFT va ayrim past-noise sharoitlarda kamayishi mumkin. |
| \(\theta_\varepsilon\) oshishi | ITga kerak bo‘lgan endogenous noiseni kamaytirishi mumkin. | Ayrim hududlarda oshadi. | Non-monotonic bo‘lishi mumkin. |
| J oshishi | HFT raqobati va information leakage bosimini oshiradi. | Rejimga bog‘liq. | HFTlararo transaction-cost ta’siri kuchayishi mumkin. |
Round-Tripper bozorining asosiy natijalari
- ITning randomization ehtiyoji ham HFT signal noisega, ham high-speed market noisega bog‘liq.
- \(J\leq3\) va high-speed noise yetarlicha yuqori bo‘lsa, IT barcha signal-accuracy darajalarida pure strategydan foydalanishi mumkin.
- J oshgan sari mixed strategydan foydalanish kerak bo‘lgan hudud kengayadi.
- Yetarli high-speed market noise sharoitida Round-Tripperlarning liquidity provision xatti-harakati ITning expected profitini HFTsiz benchmarkdan yuqoriga olib chiqishi mumkin.
- Round-Tripper profiti \(\theta_{1^+}\) bilan oshadi; \(\theta_\varepsilon\) bilan munosabati shartga bog‘liq va non-monotonic bo‘lishi mumkin.
Aralash HFT populyatsiyasining asosiy natijalari
- Small-IT ulushi oshgani sari IT ko‘proq randomizationdan foydalanadi.
- Round-Tripper ulushi oshgani sari IT umuman olganda kamroq randomizationdan foydalanishi mumkin.
- J>3 bo‘lganda tadqiqot ITning HFT turidan qat’i nazar mixed strategydan foydalanishini tavsiya qiladi.
- High-speed noise yetarlicha kamayganda past-inventory-constraint HFT inverse Round-Tripperga aylanishi mumkin.
- Ikki HFT turi birgalikda bo‘lgan tizimda \(\theta_{1^+}\) juda kamayganda equilibrium topilmasligi mumkin.
Manbaning markaziy qarama-qarshi intuitiv natijasi
Yaxshiroq texnologiya HFTning o‘z foydasini har doim oshirmaydi. Modelda HFTning tezlik yoki information advantage’i ITning strategic responseini o‘zgartiradi. IT ko‘proq randomization qilsa, HFTning yangi texnologik ustunligining bir qismi endogen tarzda qaytarib olinishi mumkin.
Shu bois tadqiqot “tezroq HFT → yuqoriroq HFT profit” yoki “aniqroq signal → yuqoriroq HFT profit” kabi bir yo‘nalishli munosabatlarni rad etuvchi equilibrium misollarini hosil qiladi.
Tadqiqot qo‘llab-quvvatlaydigan natijalar
- Inventory aversion HFTning Small-IT yoki Round-Tripper rolini belgilashi mumkin.
- HFTning tezroq preemption qila olishi IT mixed strategydan foydalanadigan hududni kengaytirishi mumkin.
- Mixed-strategy equilibriumda HFT tezlik ustunligi IT foydasini oshiradigan parametr hududlari mavjud.
- Bir nechta HFT mavjud bo‘lganda anticipatory traderlar bir-biriga transaction cost keltirishi mumkin.
- Kamroq aniq HFT signali ayrim equilibrium hududlarida HFT foydasini vaqtincha oshirishi mumkin.
- Faol high-speed noise bozorida Round-Tripper liquidity provision IT uchun foydali bo‘lishi mumkin.
- Modelda uchdan ortiq HFT mavjudligi IT randomizationdan foydalanishi uchun kuchli chegara natijasini beradi.
- High-speed noise juda kamayganda Small-IT tezlik ustunligidan voz kechib back-runner limitiga yaqinlashadi.
- Ikki HFT turi birgalikda bo‘lganda past high-speed noise inverse Round-Tripper xatti-harakatini hosil qilishi mumkin.
Tadqiqot qo‘llab-quvvatlamaydigan umumlashtirishlar
- Haqiqiy bozorlarda aynan to‘rtta HFT bo‘lsa, institutsional traderlar albatta order randomizationdan foydalanishi kerakligi ko‘rsatilmagan.
- HFTlar haqiqiy birjalarda aniq Small-IT yoki Round-Tripper shaklida ikki sinfga bo‘linishi isbotlanmagan.
- Haqiqiy HFT latency necha nanosekund yoki mikrosekund bo‘lishi kerakligi o‘lchanmagan.
- Haqiqiy institutional order execution ma’lumotlar to‘plamida expected profit ta’sirlari sinovdan o‘tkazilmagan.
- Round-Tripper haqiqiy bozorlarda katta traderga albatta liquidity benefit berishi ko‘rsatilmagan.
- Haqiqiy market maker pricing har doim chiziqli conditional-expectation rule asosida ishlashi da’vo qilinmaydi.
- Noise trader orderlari haqiqiy birjalarda Gaussian ekani empirik tasdiqlanmagan.
- Model natijalari bevosita investitsiya strategiyasi yoki trading tavsiyasi emas.
Asosiy metodologik cheklovlar
Tadqiqot natijalari model tuzilmasiga bog‘liq. Aktiv qiymati va noise jarayonlari Gaussian deb qabul qilinadi. Dealerlar competitive va risk-neutral. Narxlash linear conditional expectations orqali amalga oshiriladi. HFTlarning signal-noise dispersiyalari teng deb olinadi. IT ma’lumoti va order splitting jarayoni modelda ma’lum chiziqli shakllar bilan ifodalanadi.
Sonli comparative statics haqiqiy exchangega kalibrlangan empirik parameter estimation emas. Shu sabab grafiklarning x-y-z koordinatalari haqiqiy birja ma’lumotlarida baholangan causal effects sifatida talqin qilinmasligi kerak.
Ilmiy jihatdan eng kuchli vizual tuzilmalar
Manbaning 5-sahifasidagi vaqt chizig‘i Verianla uchun qayta chizishga juda mos: ITning birinchi orderi, HFT signal extraction, \(t=1^+\) preemption va yakuniy order flow bir gorizontal oqimda ko‘rsatilishi mumkin.
19–20-sahifalardagi natijalar ikkinchi kuchli vizualni yaratadi: Small-IT ulushi oshgani sari IT randomization hududining kengayishi, Round-Tripper ulushi oshgani sari torayishi va high-speed noise kamayganda inverse Round-Tripper yo‘nalish o‘zgarishining yuzaga kelishi birga ko‘rsatilishi mumkin.
Manba va Usul Qaydi
Asl sarlavha: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Mualliflar: Ziyi Xu va Xue Cheng.
Muassasa: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Mas’ul muallif: Xue Cheng; yuklangan PDFda yulduzcha va e-pochta bilan belgilangan.
Manba turi: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
arXiv sanasi: 13 mart 2024.
SSRN qaydi: SSRN 4756190; SSRN sahifasi yozilgan sanani 12 mart 2024 va posting sanasini 10 aprel 2024 deb ko‘rsatadi.
SSRN DOI: 10.2139/ssrn.4756190.
Taqriz holati: Bibliografik tekshiruvda taqrizlangan jurnal versiyasi tasdiqlanmagan.
JEL tasnifi: G14, G17.
Kalit so‘zlar: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Asosiy nazariy doira: Uch davrli dinamik Kyle modeli; \(t=1^+\) yuqori tezlikdagi preemption vaqti bilan kengaytirilgan to‘rt vaqt nuqtali savdo tuzilmasi.
Bozor ishtirokchilari: Odatiy tezlikdagi katta xabardor trader, inventory aversionga ega J ta HFT, competitive risk-neutral dealerlar va noise traderlar.
IT savdo soni: Ikki child order, \(i_1\) va \(i_2\).
HFT savdo soni: Har bir HFT uchun ikki savdo, \(x_{1j}\) va \(x_{2j}\).
Asosiy axborot signali: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
IT himoya mexanizmi: \(i_1=\alpha_1(v-p_0)+z\) ko‘rinishidagi endogenous Gaussian order randomization.
Pure/mixed farqi: Pure strategy uchun \(\sigma_z=0\); mixed strategy uchun \(\sigma_z>0\).
HFT turlari: Past inventory constraint sharoitida Small-IT; kuchli terminal inventory constraint sharoitida Round-Tripper.
Round-Tripper chegara holati: \(\Gamma=\infty\) uchun \(x_{2j}=-x_{1j}\).
Asosiy comparative-static o‘zgaruvchilar: HFT soni \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) va endogenous randomization intensity \(\theta_z\).
Asosiy model natijasi: Tadqiqotning equilibrium tahlilida \(J>3\) bo‘lganda IT HFT turlaridan qat’i nazar mixed strategy orqali buyurtmalarni yashirishdan foydalanishi maqsadga muvofiq deb topilgan.
Maxsus pure-strategy hududi: High-speed noise trading yetarlicha faol va ko‘pi bilan uch HFTning barchasi Round-Tripper bo‘lgan model holatida IT randomizatsiyadan foydalanmasligi mumkin.
Limit natijasi: \(\theta_{1^+}\to0\) bo‘lganda Small-IT preemptive orderi nolga yaqinlashib back-runner limitiga; faqat Round-Tripper bo‘lgan bozorda esa HFTning ikkala orderi ham nolga yaqinlashadi.
Inverse Round-Tripper: Ikki HFT turi birgalikda mavjud va high-speed noise past bo‘lgan ayrim equilibrium hududida past-inventory-constraint HFT avval ITga qarama-qarshi, keyin IT bilan bir xil yo‘nalishda savdo qiladi.
Asosiy cheklov: Topilmalar nazariy equilibrium va numerical comparative statics natijalaridir; haqiqiy exchange order-flow ma’lumotlari, jonli HFT tizimi yoki empirik execution-cost kalibratsiyasi ishlatilmagan.
Moliyalashtirish / manfaatlar to‘qnashuvi / CRediT: Yuklangan PDFda alohida bayonot aniqlanmagan.
Litsenziya: Yuklangan arXiv PDFda aniq qayta foydalanish litsenziyasi ko‘rsatilmagan; SSRN qaydi qayta foydalanish huquq egasining ruxsatiga bog‘liqligini bildiradi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan