

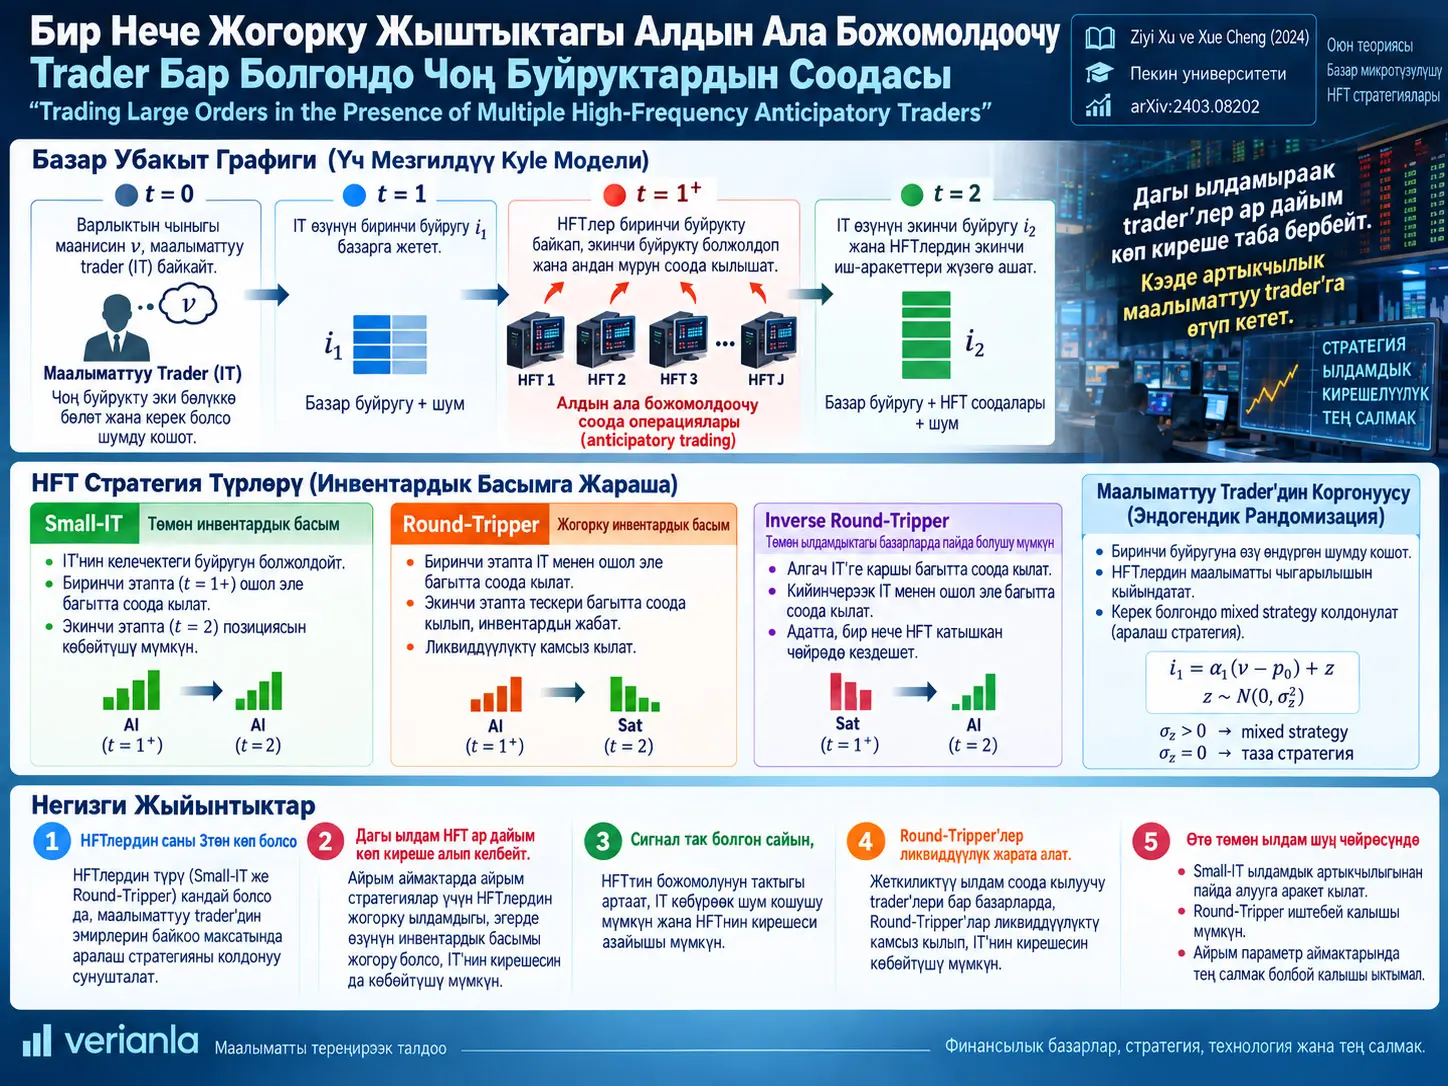
Жогорку жыштыктагы алдын ала божомолдоочу соода (high-frequency anticipatory trading) — тез трейдерлер кадимки ылдамдыкта иштеген маалыматтуу трейдердин мурунку буйрутма агымынан анын келечектеги буйругун болжолдоп, ошол буйрук аткарылганга чейин соода кылган стратегиялык базар жүрүм-туруму. Ziyi Xu жана Xue Chengдин изилдөөсү кадимки ылдамдыкта иштеген маалыматтуу трейдердин (Informed Trader, IT) каршысында ар түрдүү инвентардык басымдарга ээ бир нече High-Frequency Trader (HFT) бар болгон базарды үч мезгилдүү динамикалык Kyle модели менен талдайт.
Моделде IT маалыматка ээ болгон активдеги чоң соодасын эки child orderга бөлөт. Биринчи буйрук \(i_1\), \(t=1\) убакытында аткарылат. HFTлер бул алгачкы соодадан ITнин экинчи буйругу жөнүндө ызы-чуулуу сигналдарды алышат жана ылдамдык артыкчылыгынын аркасында кадимки трейдердин экинчи соодасы келгенге чейин \(t=1^+\) чекитинде preemptive trade жасай алышат. ITнин экинчи буйругу \(i_2\) жана HFTлердин экинчи соодалары \(t=2\) убакытында жүргүзүлөт.
HFTнин inventory aversion деңгээли anticipatory strategyнин формасын аныктайт. Төмөн inventory constraint шартында HFT ITнин келечектеги буйругуна чейин да, экинчи соода учурунда да бир эле багытта позиция топтогон Small-IT сыяктуу жүрүшү мүмкүн. Күчтүү inventory constraint шартында болсо HFT адегенде IT менен бир багытта соода кылып, андан кийин ошол эле көлөмдү тескери багытта берип, позициясын жаап койгон Round-Tripper болот.
IT HFTлердин буйрутма агымынан маалымат чыгаруусун кыйындатуу үчүн биринчи orderине өзү жараткан Gaussian ызы-чуусун кошо алат. Бул endogenous order randomization mixed-strategy equilibriumдун негизги механизми болуп саналат. Pure-strategy equilibriumда бул кошумча ызы-чуунун дисперсиясы нөлгө барабар.
Модель натыйжаларына ылайык, ылдамыраак anticipatory trading ITни жалпы жонунан кеңири параметрдик аймакта randomization колдонууга жана жогору randomization intensity пайдаланууга түртөт. Бирок ылдамдык артыкчылыгы HFT үчүн дайыма жогору киреше дегенди билдирбейт. Айрыкча бир нече HFT бири-биринин preemptive соодаларында transaction cost жараткан жана IT жооп катары күчтүүрөөк ызы-чуу кошкон mixed-strategy аймактарында HFTлердин ылдамдашы алардын өз кирешесин азайтып, ITнин кирешесин көбөйтүшү мүмкүн.
Изилдөөнүн эң ачык стратегиялык жыйынтыгы HFT санына байланыштуу. Моделде HFT саны үчтөн көп болгондо, HFTлер Small-IT же Round-Tripper болгонуна карабастан, IT өз буйруктарын жашыруу үчүн mixed strategy колдонушу сунушталат. Randomization керексиз болуп калган өзгөчө абал — high-speed noise trading жетиштүү активдүү, HFT саны эң көп үч жана бардык HFT Round-Tripper болгон аймак.
Бул табылгалар теориялык тең салмак жыйынтыктары. Изилдөө реалдуу exchangeде HFT latency, реалдуу institutional execution cost же жандуу trading profit өлчөбөйт.
Изилдөөнүн негизги базар маселеси
Ири инвесторлор баага болгон өз таасирин азайтуу үчүн чоң буйруктарды кичинекей child orderларга бөлүшү мүмкүн. Бирок ырааттуу child orderлар жүрүм-турум изин түзүшү мүмкүн. Эгер тез базар катышуучулары алгачкы буйруктардан келечектеги order flow жөнүндө маалымат чыгара алса, large traderдин соодасынын кийинки бөлүгүнө чейин позиция алышы мүмкүн.
Изилдөөнүн теориялык суроосу жөн гана “HFT келечектеги буйрукту болжолдосо эмне болот?” эмес. Изилдөө бир убакта төрт стратегиялык элементти карайт:
- HFTлердин кадимки трейдерден ылдамыраак болушу,
- бир эле базарда бир нече anticipatory HFT болушу,
- HFTлер ар башка inventory aversion деңгээлдеринен улам ар башка стратегияларды тандашы,
- IT буйрутма агымына endogenous noise кошуп HFTлерди адаштыра алышы.
Моделде Соода Убакыт Сызыгы Кантип Иштейт?
Модель үч мезгилдүү Kyle алкагын колдонот, бирок HFTнин ылдамдык артыкчылыгын көрсөтүү үчүн эки кадимки соода убактысынын арасына \(t=1^+\) деп аталган кошумча жогорку ылдамдыктагы соода чекити киргизилет. Ошентип физикалык убакыт сызыгында \(t=0,1,1^+,2\) болуп төрт чекит бар.
| Убакыт | Негизги окуя | Соода кылгандар |
|---|---|---|
| \(t=0\) | Активдин чыныгы наркы \(v\), IT тарабынан билинет. | IT маалымат алат; соода али бүтө элек. |
| \(t=1\) | ITнин биринчи child orderи \(i_1\) аткарылат. | IT + кадимки noise traderлер. |
| \(t=1^+\) | HFTлер \(i_1\) тууралуу сигналды колдонуп ITнин экинчи буйругун preempt кылат. | HFTлер + high-speed noise traderлер. |
| \(t=2\) | ITнин экинчи буйругу жана HFTлердин экинчи соодалары аткарылат. | IT + HFTлер + noise traderлер. |
Тобокел активдин чыныгы наркы:
түрүндө моделденет жана \(t=2\)ден кийин ачылат.
IT бул наркты \(t=0\) учурунда билет жана жалпы маалыматын эки child orderга бөлүштүрөт.
HFTлер ITнин буйругун кантип болжолдойт?
Ар бир HFT ITнин биринчи orderинин noisy өлчөмүн алат:
Бул жерде \(\varepsilon_j\) орточо мааниси нөл болгон көз карандысыз Gaussian signal noise:
\(\sigma_\varepsilon^2\) азайган сайын HFTнин \(i_1\) тууралуу байкоосу такыраак болот.
Үч базар order flow
IT жана HFT соодаларынан тышкары үч ар башка noise-order процесси бар:
Order flowлор:
түрүндө берилет.
Dealerлер бааны кантип аныктайт?
Competitive жана risk-neutral dealerлер алсыз эффективдүүлүк эрежеси боюнча активдин чыныгы наркынын учурдагы order flow маалыматына шарттуу күтүмүн колдонот:
Ошондуктан ар бир жаңы order flow баага ликвиддүүлүк талабын да, маалыматты да алып кирет.
Маалыматтуу Trader Эмне Үчүн Буйругуна Ызы-чуу Кошот?
ITнин endogenous randomization колдонуу максаты — өз маалыматына тиешелүү order-flow изин алсыратуу. Mixed-strategy equilibriumда ITнин биринчи буйругу негизги informed component менен өзү түзгөн көз карандысыз noise компонентинин суммасы:
Бул жерде \(z\) базардын сыртынан келген noise trader order эмес. Бул IT HFTлерди адаштыруу үчүн өз orderине атайылап кошкон endogenous noise.
Pure-strategy equilibriumда:
болгондуктан биринчи буйрук чыныгы нарк сигналынын детерминисттик сызыктуу функциясы болот.
Mixed-strategy equilibriumда:
болот жана бир эле private-information realization ар башка order realizationдарды жаратышы мүмкүн.
Randomizationдын да чыгымы бар
Randomization HFTни гана адаштырбайт; ITнин өз private information маалыматын orderге азыраак тактык менен өткөрүшүнө да себеп болот. Ошондуктан randomization маалыматты жашыруунун пайдасы менен ITнин өз optimal tradeин бузуу чыгымынын ортосундагы тең салмак болуп саналат.
Small-IT менен Round-Tripperдин Айырмасы Эмне?
Small-IT — төмөн inventory pressure шартында келечектеги informed orderди болжолдоп, preemptive этапта да, кийинки соодада да IT менен жалпысынан бир багытта позиция топтогон anticipatory HFT жүрүм-туруму. Round-Tripper болсо алгач IT менен бир багытта позиция алып, андан кийин inventoryни жабуу үчүн тескери багытта соода кылган HFT жүрүм-туруму.
Inventory penalty
j-чи HFTнин экинчи мезгилдеги оптималдаштыруусунда final inventory:
менен жазаланат. \(\gamma_j\) өскөн сайын ачык final inventory алып жүрүү кымбаттайт.
Изилдөө бул параметрдин өлчөмсүз формасын:
деп аныктайт.
Бир HFT үчүн критикалык inventory-aversion босогосу
Изилдөөнүн Theorem 2 жыйынтыгы белгилүү базар параметрлеринде критикалык \(\bar{\Gamma}\) бар экенин көрсөтөт:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT Small-IT жүрүм-турумун көрсөтөт.
- \(\Gamma\geq\bar{\Gamma}\): HFT Round-Tripper жүрүм-турумун көрсөтөт.
Көп-HFT талдоосун жөнөкөйлөтүү үчүн кийинки бөлүмдөрдө булак эки чектик түрдү колдонот:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Round-Tripperдин так inventory тазалоо шарты
\(\Gamma=\infty\) болгондо изилдөө:
жыйынтыгын алат. Ошентип HFT экинчи соодадан кийин таза позициясын жабат.
Round-Tripper биринчи этапта ITнин күтүлгөн багытында ликвиддүүлүктү керектейт, экинчи этапта болсо дал ошол көлөмдү тескери багытта берип ликвиддүүлүктү кайра камсыздайт.
Small-IT эмне кылат?
Small-ITтин final inventoryге карата ушундай мажбурлап тазалоо басымы жок. HFT болжолдогон informed direction боюнча \(t=1^+\) этабында позиция алып, \(t=2\) этабында да ошол эле багыттагы позицияны чоңойто алат.
Ошондуктан Small-IT башка инвестордун private information маалыматын колдонуп кичине informed trader сыяктуу жүрөт, Round-Tripper болсо баа таасиринен пайдаланып inventoryни кайра нөлгө түшүрүүгө аракет кылган кыска-horizon trader сыяктуу иштейт.
Өлчөмсүз негизги базар параметрлери
| Параметр | Аныктама | Илимий мааниси |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | High-speed noise tradingдин кадимки noise tradingге салыштырмалуу чоңдугу. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | Экинчи кадимки соода убактысындагы aggregate noise чоңдугу. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Чоң маани төмөнүрөөк болжол тактыгын билдирет. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | HFTнин өлчөмсүз inventory aversion деңгээли. |
| \(J\) | HFT саны | Anticipatory trader атаандаштыгынын масштабы. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | ITнин endogenous randomization intensityси. |
Ылдамыраак же Такыраак HFT Эмне Үчүн Кээде Азыраак Табат?
Ылдамдык жана маалымат артыкчылыгы HFTнин чечим сапатын гана өзгөртпөйт; ITнин стратегиялык жообун да өзгөртөт. HFT ылдамдаганда же signal structure өзгөргөндө IT көбүрөөк endogenous noise кошушу мүмкүн. Бир нече HFT бир убакта preemptive trading кылганда, HFTлер бири-биринин соода чыгымдарын да жогорулатышы мүмкүн. Бул эки жалпы-тепе-теңдик кайра байланышы технологиялык артыкчылык айрым аймактарда HFTнин өз кирешесин азайтышына алып келиши мүмкүн.
Бир гана Small-IT болгондо
Булактын 12–13-беттериндеги 2–4-сүрөттөрдүн салыштыруулары \(J=1\) үчүн \(\theta_{1^+}=10^{-4}\), \(0.1\) жана \(1\) абалдарын көрсөтөт.
\(\theta_{1^+}=10^{-4}\) болгондо high-speed noise trading өтө аз. HFT \(t=1^+\) соодасында жашына ала турган exogenous noise өтө аз болгондуктан тез preemptive trade кымбаттайт жана Small-IT иш жүзүндө ылдамдык артыкчылыгынын көбүнөн баш тартат.
\(\theta_{1^+}\) өскөндө болсо Small-IT тез соода кыла ала турган базар активдүүрөөк болот. IT буга жооп катары күчтүүрөөк endogenous randomization колдонот жана mixed-strategy аймагы кеңейет.
Mixed-strategy аймагындагы каршы-интуитивдүү жыйынтык
Small-IT да, салыштырылган back-runner түзүмү да mixed-strategy аймагында болгондо HFTнин ылдамдашы айрым учурларда ITнин кирешесин жогорулатышы мүмкүн.
Булактын механизм түшүндүрмөсү эки тескери таасирден турат:
- Small-ITтин кошумча бир багыттагы preemptive соодасы ITнин transaction costун жогорулатат.
- Бирок IT жогору \(\theta_z\) колдонуп orderин көбүрөөк жашырат; натыйжада HFT экинчи мезгилде private value маалыматын кыйыныраак чыгарып, этият соода кылат.
Экинчи таасир биринчисинен күчтүү болгондо, ылдамыраак HFTге карабастан IT жогору expected profit алат.
Pure-strategy аймагында болсо мындай коргоочу randomization механизми жок болгондуктан HFTнин ылдамдык артыкчылыгы күтүлгөндөй ITнин кирешесин азайтат.
Эки Small-IT бири-бирине да чыгым жаратат
Булактын \(J=2\) талдоосунда \(\theta_{1^+}\) да, \(\theta_\varepsilon\) да кичине болгондо, башкача айтканда high-speed noise trading алсыз, HFT сигналдары күчтүү болгондо trading-speed өсүшү anticipatory traderлердин өз expected profitин азайтышы мүмкүн.
Мунун себептери:
- Small-ITлердин preemptive tradesи бири-биринин transaction costун көтөрөт.
- Жогорку болжол тактыгы ITни күчтүүрөөк endogenous noise кошууга түртөт.
Булактын 14-бетиндеги 7-сүрөт бул жүрүм-турумду көрсөтөт.
Начарыраак сигнал эмнеге кээде HFT кирешесин көбөйтөт?
\(\theta_\varepsilon\) өскөндө HFTнин exogenous signalы начарлайт. Адатта бул HFT кирешесин азайтат деп күтүлөт. Бирок IT ошол эле учурда endogenous randomization көлөмүн азайта алса, HFT туш болгон жалпы маалыматтык ызы-чуу айрым аймактарда төмөндөшү мүмкүн.
Ошондуктан булак айрым mixed-strategy аймактарында Small-ITтин expected profitи төмөн \(\theta_\varepsilon\) аймагында адегенде өсүп, андан кийин азаярын табат.
HFT саны көбөйгөндө
Булак \(J=3\) жана \(J=10\) мисалдарын да өзүнчө карайт. \(J=3\) үчүн mixed-strategy equilibriumда ITнин кирешеси айрым параметрлерде \(\theta_\varepsilon\) өскөн сайын адегенде азайып, кийин өсөт.
Авторлор ушундай non-monotonic жүрүм-турум жайыраак back-runner моделинде трейдер саны көбүрөөк болгондо гана пайда болорун, ал эми тез preemption себептүү учурдагы моделде кичине \(J\) маанилеринде көрүнөрүн баса белгилешет.
Round-Tripperлер ITге Сөзсүз Зыян Келтиреби?
Жок. Моделде Round-Tripper биринчи этапта IT багытында ликвиддүүлүктү керектесе да, экинчи этапта позициясын жабууга милдеттүү болгондуктан ошол эле көлөмдө тескери багытта ликвиддүүлүк берет. Базар noise деңгээли жана signal accuracyге жараша экинчи таасир биринчи adverse таасирден ашып, IT Round-Tripperлер бар базарда жогору expected profit ала алат.
Round-Tripper базарында ITнин randomization чечими
Булак 16-беттеги 14-сүрөттө \(J=1\), \(5\) жана \(10\) үчүн ITнин mixed-strategy intensityсин \(\theta_{1^+}\) жана \(\theta_\varepsilon\) боюнча үч өлчөмдүү беттер менен карайт.
Модель төмөнкү босого түзүмүн берет:
- Signal noise жетиштүү чоң болсо IT pure strategyге өтүшү мүмкүн.
- High-speed market noise жетиштүү чоң болсо IT pure strategyге өтүшү мүмкүн.
- HFT саны эң көп үч болсо, жетиштүү активдүү high-speed-noise market аймагында IT бардык signal-precision деңгээлдеринде pure strategy колдоно алат.
Эмне үчүн активдүү high-speed noise ITни коргой алат?
\(\theta_{1^+}\) өскөндө HFTнин preemptive orderи көбүрөөк high-speed noise orderлердин арасында аралашат. Бул HFTнин тез соода чыгымын азайтышы мүмкүн, ошол эле учурда Round-Tripper көбүрөөк liquidity provision кылышына шарт түзүшү мүмкүн.
Булактын 17-бетиндеги 16-сүрөттө IT expected profitи Round-Tripper жок benchmark бети менен салыштырылат.
Булактын жыйынтыктары:
- Жетиштүү жогорку signal noise шартында ITнин кирешеси Round-Tripperсиз базарга караганда жогору болушу мүмкүн.
- Жетиштүү жогорку \(\theta_{1^+}\) шартында ITнин кирешеси Round-Tripperсиз базарга караганда жогору болушу мүмкүн.
- ITнин expected profitи моделде \(\theta_{1^+}\) менен монотондуу өсөт.
High-speed noise өтө аз болсо эмне болот?
Булак high-speed noise trading өтө төмөн болгондо Round-Tripper ITге өтө төмөн signal accuracy шартында гана жардам бере аларын белгилейт. Текстте бул босого болжол менен \(\sigma_\varepsilon>2\sigma_1\) түрүндө түшүндүрүлөт жана авторлор муну практикалык жактан өтө жогорку signal noise деп чечмелешет.
Бул аймакта тез базарда жетиштүү noise “калкалоосу” жок болгондуктан Round-Tripperдин anticipatory tradeи IT үчүн көбүнчө adverse болот.
Round-Tripperдин өз кирешеси
Round-Tripper expected profitи \(\theta_{1^+}\) менен өсөт. Signal noise менен мамилеси болсо монотондуу болушу шарт эмес.
Булактын 18-бетиндеги 18-сүрөттүн жыйынтыгына ылайык, айрым төмөн-\(\theta_{1^+}\) аймактарында Round-Tripper profitи \(\theta_\varepsilon\) өскөн сайын адегенде өсүп, кийин азайышы мүмкүн. HFT саны беш же андан көп болсо, булак бул алгачкы-өсүү түзүмү каралган \(\theta_{1^+}\) аралыгында ачыгыраак болоорун билдирет.
Үчтөн Көп HFT Болгондо Модель Эмнени Сунуштайт?
Изилдөөнүн өз equilibrium жыйынтыктарына ылайык, жалпы HFT саны \(J>3\) болгондо IT HFT курамына карабастан order randomization колдонушу ылайыктуу болуп калат. Бул босого реалдуу базарларда туруктуу универсалдуу мыйзам эмес, изилдөөнүн динамикалык Kyle модели ичинде алынган стратегиялык жыйынтык.
Small-IT жана Round-Tripper бир базарда болсо
Изилдөө:
түрүндө \(J_1\) Small-IT жана \(J_2\) Round-Tripper бир базарда болгон абалды да чечет.
19-беттеги 19-сүрөт \(J=2\), \(5\) жана \(10\) үчүн Small-IT үлүшү өзгөргөн сайын ITнин mixed-strategy аймагын көрсөтөт.
Small-IT үлүшү өскөн сайын:
- ITнин mixed-strategy аймагы кеңейет,
- endogenous randomization intensity өсөт.
Round-Tripper үлүшү өскөн сайын болсо IT жалпы жонунан азыраак randomization колдоно алат.
Эки HFT жана экөө тең Round-Tripper болсо
Булак көрсөткөн өзгөчө абалда \(J=2\) жана HFTлердин %100ү Round-Tripper болгондо, \(\theta_{1^+}=1\) үчүн IT каралган бардык signal-noise аймагында pure strategy колдоно алат.
Бирок базарга Small-IT кошулганда IT өзүн коргоо үчүн mixed strategyге өтүүгө тийиш болгон аймак пайда болот.
HFT курамы тараптардын кирешесин кантип өзгөртөт?
Булак 19-беттеги 20-сүрөттө \(J=10\) үчүн ар түрдүү Small-IT үлүштөрүн карайт.
Жалпы жонунан Round-Tripper көбүрөөк болгондо:
- IT жогору expected profit алууга жакын болот,
- IT азыраак endogenous noise кошот,
- жеке Small-IT такыраак effective signal алат,
- Small-IT Round-Tripper берген liquidityден да пайдалана алат.
Бул жалпы түзүм HFT сигналдары өтө так болгон айрым аймактарда айырмаланышы мүмкүн; ошондуктан булак жыйынтыкты шартсыз монотондуу мамиле катары бербейт.
Inverse Round-Tripper Деген Эмне?
Inverse Round-Tripper — изилдөөдө эки HFT түрү бирге болгон жана high-speed noise trading жетиштүү азайган аймакта пайда болгон жүрүм-турум: адатта Small-IT деп классификацияланган төмөн-inventory-constraint HFT \(t=1^+\) этабында ITнин багытына каршы соода кылып ликвиддүүлүк берет, андан кийин \(t=2\) этабында IT менен бир багытта соода кылып ошол ликвиддүүлүктү кайра керектейт.
Эмне үчүн жүрүм-турум тескери өзгөрөт?
High-speed noise trading азайганда тез preemptive orderдин transaction costу өсөт. Round-Tripper final inventoryни тазалоого милдеттүү болгондуктан анын жүрүм-турум аймагы чектелүү. Inventory constraintи төмөн болгон башка HFT баа таасирин азайтуу үчүн биринчи этапта Round-Tripperге liquidity берип, кийин IT багытында позиция курууну тандашы мүмкүн.
Булактын 20-бетиндеги 21-сүрөт \(J_1=1\), \(J_2=9\) жана \(\theta_\varepsilon=0\) абалында бул багыт өзгөрүшүн түз көрсөтөт.
22-сүрөт inverse Round-Tripper пайда болушу үчүн критикалык \(\theta_{1^+}\) мааниси Round-Tripper саны көбөйгөн сайын азаярын көрсөтөт.
Тең салмак ар бир параметрде барбы?
Жок. Булак ушул эле эки-түрдүү HFT базарында мындан да төмөн \(\theta_{1^+}\) маанилеринде equilibrium жок болгон критикалык аймакты аныктайт. 20–21-беттердеги 23-сүрөт бул existence thresholdду көрсөтөт.
Ошондуктан inverse Round-Tripper жыйынтыгын \(\theta_{1^+}\to0\) чекитине чексиз узартуу туура эмес; эки HFT түрү бирге болгон моделде белгилүү төмөнкү босогодон кийин чечимдин өзү жоголот.
High-Speed Noise Trading Нөлгө Жакындаса Эмне Болот?
\(\theta_{1^+}\to0\) — HFTлер preemptive trade кылган \(t=1^+\) базарында дээрлик эч кандай noise order жок болгон чектүү абал. Булак Small-IT жана Round-Tripper базарлары үчүн бул чектин аналитикалык жыйынтыктарын өзүнчө чыгарат.
Small-IT ылдамдык артыкчылыгынан баш тартат
Small-ITтер гана болгондо:
болот.
HFT preemptive мезгилде соода кылууну токтотот жана \(t=2\) этабында гана informed-order багытында соода кылат. Ошондуктан equilibrium булакта салыштырылган Yang–Zhu back-runner моделине жакындайт.
Экономикалык мааниси — тез соода чекитинде эч кандай noise shelter жок болсо, ылдамдык артыкчылыгын колдонуу өтө кымбат болуп калат.
Round-Tripper толугу менен артка чегинет
Round-Tripperлер гана болгондо:
болот.
Round-Tripper биринчи соодадан кийин ошол эле позицияны тескери багытта жабууга тийиш болгондуктан high-speed market толугу менен noisesiz болуп барган сайын profitable round-trip аймагы жоголуп, HFT эки этапта тең нөл соодага жакындайт.
Изилдөөнүн Методу жана Жыйынтыктары
Теориялык метод
Изилдөө динамикалык Kyle market-microstructure моделинин сызыктуу-Gaussian кеңейтүүсүн колдонот. Изилдөөчүлөр equilibriumду conjecture-and-verify ыкмасы менен чечишет.
Алгач dealer pricing rule, IT strategies жана HFT strategies үчүн сызыктуу формалар болжолдонот. Андан кийин:
- dealerлердин conditional expectation pricing шарты,
- ITнин биринчи жана экинчи мезгилдеги first-order conditions,
- HFTлердин эки мезгилдүү profit maximization шарттары,
- inventory penalty,
- second-order optimality conditions
бирге чечилип pure же mixed equilibrium параметрлери алынат.
Dealer pricing conjecture
IT strategy conjecture
Экинчи буйрук активдин али бааланбаган private-information компоненти менен биринчи буйруктун dealer толук чыгара албаган residual компонентине байланыштуу.
Жалпы HFT strategy conjecture
Экинчи HFT order үч башка маалыматты камтыйт:
- өзүнүн биринчи signal residualы,
- башка HFTлердин жана high-speed noise traderлердин \(t=1^+\) агымы,
- HFT буга чейин түзгөн өз inventoryси.
Pure жана mixed equilibrium айырмасы
| Режим | Endogenous noise | Негизги мааниси |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | ITнин биринчи буйругу private informationга детерминисттик түрдө байланыштуу. |
| Mixed strategy | \(\theta_z>0\) | IT бир эле private information шартында ар башка order realizations жарата алган endogenous noise кошот. |
Сандык салыштыруу түзүмү
Изилдөөнүн Small-IT сандык бөлүмүндө:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
боюнча comparative statics жүргүзүлөт.
Булак графиктерде өзгөчө:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
мисалдарын майда-чүйдөсүнө чейин көрсөтөт.
Small-IT базарынын негизги жыйынтыктары
| Өзгөрүү | IT randomization | IT кирешеси | HFT кирешеси |
|---|---|---|---|
| Anticipatory trading ылдамдыгынын өсүшү | Жалпы жонунан mixed аймакты жана \(\theta_z\)ни көбөйтөт. | Mixed аймакта айрым учурларда өсүшү мүмкүн; pure аймакта азаят. | Бир HFTде ылдамдыктан пайда көрөт; бир нече HFT жана айрым төмөн-noise шарттарында азайышы мүмкүн. |
| \(\theta_\varepsilon\) өсүшү | ITге керектүү endogenous noise көлөмүн азайтышы мүмкүн. | Айрым аймактарда өсөт. | Non-monotonic болушу мүмкүн. |
| J өсүшү | HFT атаандаштыгын жана information leakage басымын күчөтөт. | Режимге көз каранды. | HFTлер аралык transaction-cost таасири күчөшү мүмкүн. |
Round-Tripper базарынын негизги жыйынтыктары
- ITнин randomization муктаждыгы HFT signal noiseга да, high-speed market noiseга да байланыштуу.
- \(J\leq3\) жана high-speed noise жетиштүү жогору болсо IT бардык signal-accuracy деңгээлдеринде pure strategy колдоно алат.
- J көбөйгөн сайын mixed strategy колдонуу керек болгон аймак кеңейет.
- Жетиштүү high-speed market noise шартында Round-Tripperлердин liquidity provision жүрүм-туруму ITнин expected profitин HFTсиз benchmarkтан жогору көтөрүшү мүмкүн.
- Round-Tripper profitи \(\theta_{1^+}\) менен өсөт; \(\theta_\varepsilon\) менен мамилеси шартка жараша non-monotonic болушу мүмкүн.
Аралаш HFT популяциясынын негизги жыйынтыктары
- Small-IT үлүшү өскөн сайын IT көбүрөөк randomization колдонот.
- Round-Tripper үлүшү өскөн сайын IT жалпы жонунан азыраак randomization колдоно алат.
- J>3 болгондо изилдөө ITге HFT түрүнө карабастан mixed strategy колдонууну сунуштайт.
- High-speed noise жетиштүү азайса, төмөн-inventory-constraint HFT inverse Round-Tripperге айланышы мүмкүн.
- Эки HFT түрү бирге болгон системада \(\theta_{1^+}\) өтө азайса equilibrium табылбашы мүмкүн.
Булактын борбордук каршы-интуитивдүү жыйынтыгы
Жакшыраак технология HFTнин өз кирешесин ар дайым көбөйтпөйт. Моделде HFTнин ылдамдык же information advantageы ITнин strategic responseун өзгөртөт. IT көбүрөөк randomization кылганда HFTнин жаңы технологиялык артыкчылыгынын бир бөлүгү эндогендик түрдө кайра алынышы мүмкүн.
Ошондуктан изилдөө “ылдамыраак HFT → жогорураак HFT profit” же “такыраак signal → жогорураак HFT profit” сыяктуу бир багыттуу мамилелерди четке каккан equilibrium мисалдарын берет.
Изилдөө колдогон жыйынтыктар
- Inventory aversion HFTнин Small-IT же Round-Tripper ролун аныкташы мүмкүн.
- HFTнин ылдамыраак preemption кыла алышы IT mixed strategy колдонгон аймакты кеңейтиши мүмкүн.
- Mixed-strategy equilibriumда HFTнин ылдамдык артыкчылыгы ITнин кирешесин көбөйткөн параметрдик аймактар бар.
- Бир нече HFT болгон учурда anticipatory traderлер бири-бирине transaction cost жаратышы мүмкүн.
- Тактыгы төмөн HFT signal айрым equilibrium аймактарында HFT кирешесин убактылуу жогорулатышы мүмкүн.
- Активдүү high-speed noise базарында Round-Tripper liquidity provision IT үчүн пайдалуу боло алат.
- Моделде үчтөн көп HFT болушу ITнин randomization колдонушу үчүн күчтүү босого жыйынтыгын берет.
- High-speed noise өтө азайганда Small-IT ылдамдык артыкчылыгынан баш тартып back-runner чегине жакындайт.
- Эки HFT түрү бирге болгондо төмөн high-speed noise inverse Round-Tripper жүрүм-турумун жаратышы мүмкүн.
Изилдөө колдобогон жалпылоолор
- Реалдуу базарда так төрт HFT болгондо институционалдык трейдерлер сөзсүз order randomization колдонушу керек экени көрсөтүлгөн эмес.
- HFTлер реалдуу биржаларда сөзсүз Small-IT же Round-Tripper болуп эки класска бөлүнөрү далилденген эмес.
- Реалдуу HFT latency канча наносекунд же микросекунд болушу керектиги өлчөнгөн эмес.
- Реалдуу institutional order execution маалымат топтомунда expected profit таасирлери текшерилген эмес.
- Round-Tripper реалдуу базарда чоң трейдерге сөзсүз liquidity benefit берери көрсөтүлгөн эмес.
- Реалдуу market maker pricing ар дайым сызыктуу conditional-expectation rule колдонот деп айтылган эмес.
- Noise trader orderлер реалдуу биржада Gaussian экени эмпирикалык түрдө ырасталган эмес.
- Модель жыйынтыктары түз инвестициялык стратегия же trading кеңеши эмес.
Негизги методологиялык чектөөлөр
Изилдөөнүн жыйынтыктары модель түзүлүшүнө көз каранды. Актив наркы жана noise процесстери Gaussian деп кабыл алынат. Dealerлер competitive жана risk-neutral. Баалоо linear conditional expectations аркылуу жүргүзүлөт. HFTлердин signal-noise дисперсиялары бирдей деп алынат. IT маалыматы жана order splitting процесси моделде белгилүү сызыктуу формалар менен берилет.
Сандык comparative statics реалдуу exchangeге калибрленген эмпирикалык parameter estimation эмес. Ошондуктан графиктердин x-y-z координаттарын реалдуу биржа маалыматтарынан бааланган causal effects катары чечмелөөгө болбойт.
Илимий жактан эң күчтүү визуалдык түзүмдөр
Булактын 5-бетиндеги убакыт сызыгы Verianla үчүн кайра тартууга абдан ылайыктуу: ITнин биринчи orderи, HFT signal extraction, \(t=1^+\) preemption жана акыркы order flow бир горизонталдуу агымда көрсөтүлүшү мүмкүн.
19–20-беттердеги жыйынтыктар экинчи күчтүү визуалды берет: Small-IT үлүшү өскөн сайын IT randomization аймагынын кеңейиши, Round-Tripper үлүшү өскөн сайын тарылышы жана high-speed noise азайганда inverse Round-Tripper багытынын өзгөрүшү бирге көрсөтүлүшү мүмкүн.
Булак жана Метод Эскертүүсү
Түпнуска аталышы: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Авторлор: Ziyi Xu жана Xue Cheng.
Мекеме: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Жооптуу автор: Xue Cheng; жүктөлгөн PDFде жылдызча жана e-mail менен белгиленген.
Булак түрү: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
arXiv датасы: 13-март 2024.
SSRN жазуусу: SSRN 4756190; SSRN барагы жазылган датаны 12-март 2024 жана posting датасын 10-апрель 2024 деп көрсөтөт.
SSRN DOI: 10.2139/ssrn.4756190.
Рецензия абалы: Библиографиялык текшерүүдө рецензияланган журнал версиясы ырасталган эмес.
JEL классификациясы: G14, G17.
Ачкыч сөздөр: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Негизги теориялык алкак: Үч мезгилдүү динамикалык Kyle модели; \(t=1^+\) жогорку ылдамдыктагы preemption убактысы менен кеңейтилген төрт убакыт чекиттүү соода түзүмү.
Базар катышуучулары: Кадимки ылдамдыктагы чоң маалыматтуу трейдер, inventory aversionга ээ J HFT, competitive risk-neutral dealerлер жана noise traderлер.
IT соода саны: Эки child order, \(i_1\) жана \(i_2\).
HFT соода саны: Ар бир HFT үчүн эки соода, \(x_{1j}\) жана \(x_{2j}\).
Негизги маалымат сигналы: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
IT коргонуу механизми: \(i_1=\alpha_1(v-p_0)+z\) түрүндөгү endogenous Gaussian order randomization.
Pure/mixed айырмасы: Pure strategy үчүн \(\sigma_z=0\); mixed strategy үчүн \(\sigma_z>0\).
HFT түрлөрү: Төмөн inventory constraint шартында Small-IT; күчтүү terminal inventory constraint шартында Round-Tripper.
Round-Tripper чектик абалы: \(\Gamma=\infty\) үчүн \(x_{2j}=-x_{1j}\).
Негизги comparative-static өзгөрмөлөр: HFT саны \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) жана endogenous randomization intensity \(\theta_z\).
Негизги модель жыйынтыгы: Изилдөөнүн equilibrium талдоосунда \(J>3\) болгондо IT HFT түрлөрүнө карабастан mixed strategy аркылуу буйрукту жашырууну колдонушу ылайыктуу деп табылган.
Өзгөчө pure-strategy аймагы: High-speed noise trading жетиштүү активдүү болуп, эң көп үч HFTнин баары Round-Tripper болгон модель абалында IT randomization колдонбой коюшу мүмкүн.
Чек жыйынтыгы: \(\theta_{1^+}\to0\) болгондо Small-IT preemptive orderи нөлгө жакындап back-runner чегине; Round-Tripper гана болгон базарда болсо HFTнин эки orderи тең нөлгө жакындайт.
Inverse Round-Tripper: Эки HFT түрү бирге болгон жана high-speed noise төмөн болгон белгилүү equilibrium аймагында төмөн-inventory-constraint HFT адегенде ITге каршы багытта, андан кийин IT менен бир багытта соода кылат.
Негизги чектөө: Табылгалар теориялык equilibrium жана numerical comparative statics жыйынтыктары; реалдуу exchange order-flow маалыматы, жандуу HFT системасы же эмпирикалык execution-cost калибрлөө колдонулган эмес.
Каржылоо / кызыкчылыктардын кагылышы / CRediT: Жүктөлгөн PDFде өзүнчө билдирүү табылган эмес.
Лицензия: Жүктөлгөн arXiv PDFде ачык кайра колдонуу лицензиясы көрсөтүлгөн эмес; SSRN жазуусу кайра колдонуу укук ээсинин уруксатына көз каранды экенин билдирет.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген