

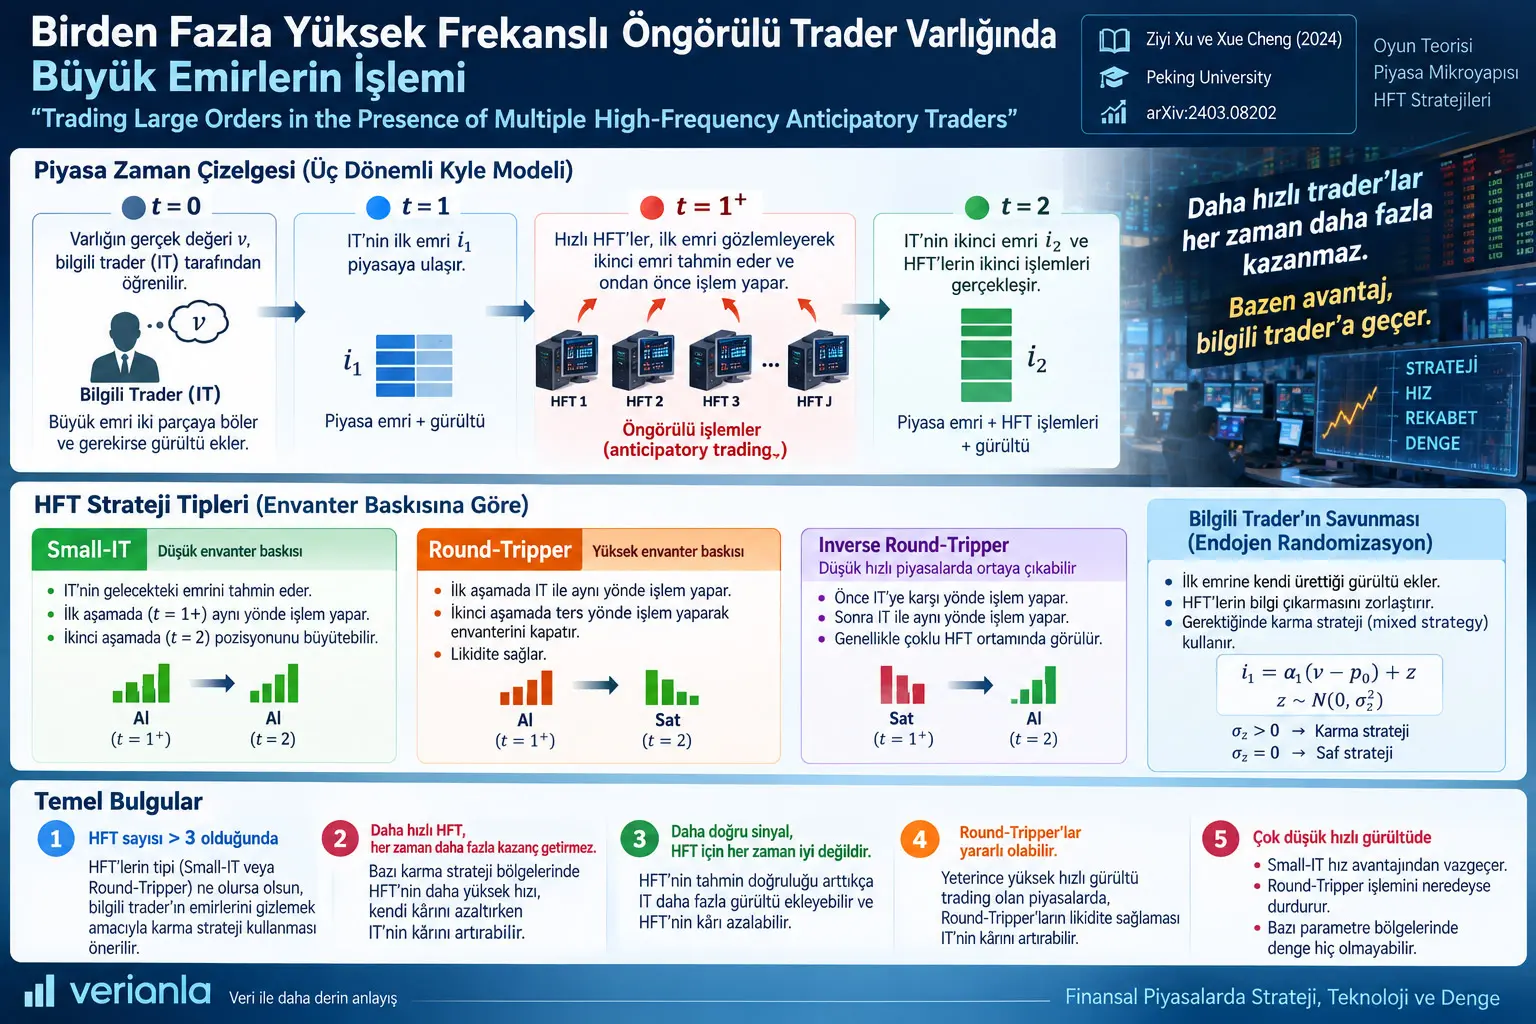
Yüksek frekanslı öngörülü işlem (high-frequency anticipatory trading), hızlı traderların normal hızdaki bilgili traderın geçmiş emir akışından gelecekteki emrini tahmin ederek bu emir gerçekleşmeden önce işlem yaptığı stratejik piyasa davranışıdır. Ziyi Xu ve Xue Cheng'in çalışması, normal hızdaki bir bilgili traderın (Informed Trader, IT) karşısında farklı envanter baskılarına sahip birden fazla High-Frequency Trader'ın (HFT) bulunduğu piyasayı üç dönemli dinamik Kyle modeliyle incelemektedir.
Modelde IT, bilgili olduğu varlıktaki büyük işlemini iki child order'a böler. İlk emir \(i_1\), \(t=1\) zamanında gerçekleşir. HFT'ler bu ilk işlemden IT'nin ikinci emri hakkında gürültülü sinyaller elde eder ve hız avantajları sayesinde normal traderın ikinci işlemi gelmeden önce \(t=1^+\) noktasında preemptive trade yapabilir. IT'nin ikinci emri \(i_2\) ile HFT'lerin ikinci işlemleri \(t=2\) zamanında gerçekleşir.
HFT'nin inventory aversion düzeyi anticipatory strategy'nin biçimini belirler. Düşük inventory constraint altında HFT, hem IT'nin gelecekteki emrinden önce hem de ikinci işlem sırasında aynı yönde pozisyon biriktiren Small-IT gibi davranabilir. Güçlü inventory constraint altında ise HFT önce IT ile aynı yönde işlem yapar, sonra aynı miktarı ters yönde geri vererek pozisyonunu kapatan Round-Tripper olur.
IT, HFT'lerin emir akışından bilgi çıkarmasını zorlaştırmak için ilk order'ına kendisinin ürettiği Gaussian gürültü ekleyebilir. Bu endogenous order randomization, mixed-strategy equilibrium'un temel mekanizmasıdır. Pure-strategy equilibrium'da bu ek gürültünün varyansı sıfırdır.
Model sonuçlarına göre daha hızlı anticipatory trading IT'yi genel olarak daha geniş bir parametre bölgesinde randomizasyona ve daha yüksek randomization intensity kullanmaya iter. Ancak hız avantajı HFT açısından her zaman daha yüksek kâr anlamına gelmez. Özellikle birden fazla HFT'nin birbirinin preemptive işlemleri üzerinde transaction cost yarattığı ve IT'nin karşılık olarak daha güçlü gürültü eklediği mixed-strategy bölgelerinde HFT'lerin hız kazanması kendi kârlarını düşürürken IT'nin kârını yükseltebilir.
Çalışmanın en belirgin stratejik sonucu HFT sayısıyla ilgilidir. Modelde HFT sayısı üçten büyük olduğunda, HFT'lerin Small-IT veya Round-Tripper oluşundan bağımsız olarak IT'nin emirlerini gizlemek amacıyla mixed strategy kullanması önerilmektedir. Randomizasyonun gereksiz hale geldiği özel durum, high-speed noise trading'in yeterince aktif olduğu, en fazla üç HFT'nin bulunduğu ve tüm HFT'lerin Round-Tripper olduğu bölgedir.
Bu bulgular teorik denge sonuçlarıdır. Çalışma gerçek bir exchange üzerinde HFT latency, gerçek institutional execution cost veya canlı trading profit ölçmemektedir.
Çalışmanın temel piyasa problemi
Büyük yatırımcılar fiyat üzerindeki kendi etkilerini azaltmak amacıyla büyük emirleri küçük child order'lara bölebilir. Ancak ardışık child order'lar bir davranış izi oluşturabilir. Hızlı piyasa katılımcıları ilk emirlerden gelecekteki order flow hakkında bilgi çıkarabiliyorsa, large trader'ın işleminin bir sonraki bölümünden önce pozisyon alabilir.
Çalışmanın teorik sorusu yalnız “HFT gelecekteki emri tahmin ederse ne olur?” değildir. Araştırma aynı anda dört stratejik unsuru inceler:
- HFT'lerin normal traderdan daha hızlı olması,
- aynı piyasada birden fazla anticipatory HFT bulunması,
- HFT'lerin farklı inventory aversion düzeyleri nedeniyle farklı stratejiler izlemesi,
- IT'nin emir akışına endogenous noise ekleyerek HFT'leri yanıltabilmesi.
Modelde İşlem Zaman Çizelgesi Nasıl Çalışıyor?
Model üç dönemli Kyle çerçevesini kullanır ancak HFT'nin hız avantajını göstermek amacıyla iki normal işlem zamanı arasına \(t=1^+\) adlı ek bir yüksek hızlı işlem noktası yerleştirir. Böylece fiziksel zaman çizelgesinde \(t=0,1,1^+,2\) olmak üzere dört nokta bulunur.
| Zaman | Temel olay | İşlem yapanlar |
|---|---|---|
| \(t=0\) | Varlığın gerçek değeri \(v\), IT tarafından öğrenilir. | IT bilgi alır; işlem henüz tamamlanmaz. |
| \(t=1\) | IT'nin ilk child order'ı \(i_1\) gerçekleşir. | IT + normal noise traderlar. |
| \(t=1^+\) | HFT'ler \(i_1\) hakkındaki sinyali kullanarak ikinci IT emrini preempt eder. | HFT'ler + high-speed noise traderlar. |
| \(t=2\) | IT'nin ikinci emri ve HFT'lerin ikinci işlemleri gerçekleşir. | IT + HFT'ler + noise traderlar. |
Riskli varlığın gerçek değeri:
olarak modellenir ve \(t=2\) sonrasında açığa çıkar.
IT bu değeri \(t=0\) anında bilir ve toplam bilgisini iki child order'a dağıtır.
HFT'ler IT'nin emrini nasıl tahmin ediyor?
Her HFT, IT'nin ilk order'ının noisy bir ölçümünü elde eder:
Burada \(\varepsilon_j\), ortalaması sıfır olan bağımsız Gaussian signal noise'dur:
\(\sigma_\varepsilon^2\) küçüldükçe HFT'nin \(i_1\) hakkındaki gözlemi daha hassas hale gelir.
Üç piyasa order flow'u
IT ve HFT işlemlerinin yanında üç farklı noise-order süreci bulunmaktadır:
Order flow'lar:
şeklindedir.
Dealer'lar fiyatı nasıl belirliyor?
Competitive ve risk-neutral dealer'lar zayıf etkinlik kuralı altında varlığın gerçek değerinin mevcut order flow bilgisine koşullu beklentisini kullanır:
Bu nedenle her yeni order flow hem likidite talebini hem de bilgiyi fiyatın içine taşır.
Bilgili Trader Neden Emrine Gürültü Ekliyor?
IT'nin endogenous randomization kullanmasının amacı kendi bilgisine ait order-flow izini zayıflatmaktır. Mixed-strategy equilibrium'da IT'nin ilk emri temel informed component ile kendisinin oluşturduğu bağımsız noise bileşeninin toplamıdır:
Burada \(z\), piyasanın dışından gelen noise trader order'ı değildir. IT'nin HFT'leri yanıltmak amacıyla kendi order'ına bilerek eklediği endogenous noise'dur.
Pure-strategy equilibrium'da:
olduğu için ilk emir gerçek değer sinyalinin deterministik doğrusal fonksiyonudur.
Mixed-strategy equilibrium'da:
olur ve aynı private-information realization farklı order realization'ları üretebilir.
Randomizasyonun maliyeti de vardır
Randomization yalnız HFT'yi yanıltmaz; IT'nin kendi private information bilgisini de order'a daha az hassas biçimde aktarmasına neden olur. Bu nedenle randomizasyon, bilgi gizleme yararı ile IT'nin kendi optimal trade'ini bozma maliyeti arasında bir dengedir.
Small-IT ve Round-Tripper Arasındaki Fark Nedir?
Small-IT, düşük inventory pressure altında gelecekteki informed order'ı tahmin edip hem preemptive aşamada hem de sonraki işlemde genel olarak IT ile aynı yönde pozisyon biriktiren anticipatory HFT davranışıdır. Round-Tripper ise önce IT ile aynı yönde pozisyon alıp daha sonra inventory'yi kapatmak için ters yönde işlem yapan HFT davranışıdır.
Inventory penalty
j'inci HFT'nin ikinci dönem optimizasyonunda final inventory:
ile cezalandırılır. \(\gamma_j\) yükseldikçe açık final inventory taşımak daha maliyetli hale gelir.
Çalışma bu parametrenin boyutsuz biçimini:
olarak tanımlar.
Tek HFT için kritik inventory-aversion eşiği
Çalışmanın Theorem 2 sonucu, belirli piyasa parametreleri altında kritik bir \(\bar{\Gamma}\) bulunduğunu ifade eder:
- \(0\leq\Gamma<\bar{\Gamma}\): HFT Small-IT davranışı gösterir.
- \(\Gamma\geq\bar{\Gamma}\): HFT Round-Tripper davranışı gösterir.
Çoklu-HFT analizini sadeleştirmek amacıyla daha sonraki bölümlerde kaynak iki uç tipi kullanır:
- Small-IT: \(\Gamma=0\)
- Round-Tripper: \(\Gamma=\infty\)
Round-Tripper'ın kesin inventory temizleme koşulu
\(\Gamma=\infty\) durumunda çalışma:
sonucunu elde eder. Böylece HFT ikinci işlem sonrasında net pozisyonunu kapatır.
Round-Tripper ilk aşamada IT'nin beklenen yönünde likidite tüketirken ikinci aşamada tam ters yönde aynı miktarı vererek likiditeyi geri sağlar.
Small-IT ne yapıyor?
Small-IT'in final inventory üzerinde aynı zorunlu temizleme baskısı yoktur. HFT, tahmin ettiği informed direction doğrultusunda \(t=1^+\) aşamasında pozisyon alabilir ve \(t=2\) aşamasında da aynı yöndeki pozisyonu büyütebilir.
Bu nedenle Small-IT diğer yatırımcının private information bilgisini kullanarak küçük bir informed trader gibi davranırken, Round-Tripper fiyat etkisinden yararlanıp inventory'yi tekrar sıfırlamaya çalışan kısa-horizon trader gibi davranır.
Boyutsuz ana piyasa parametreleri
| Parametre | Tanım | Bilimsel anlam |
|---|---|---|
| \(\theta_{1^+}\) | \(\sigma_{1^+}^2/\sigma_1^2\) | High-speed noise trading'in normal noise trading'e göre göreli büyüklüğü. |
| \(\theta_2\) | \(\sigma_2^2/\sigma_1^2\) | İkinci normal işlem zamanındaki aggregate noise büyüklüğü. |
| \(\theta_\varepsilon\) | \(\sigma_\varepsilon^2/\sigma_1^2\) | HFT signal noise. Büyük değer daha düşük tahmin doğruluğu anlamına gelir. |
| \(\Gamma_j\) | \(\gamma_j/(\sigma_v/\sigma_1)\) | HFT'nin boyutsuz inventory aversion düzeyi. |
| \(J\) | HFT sayısı | Anticipatory trader rekabetinin büyüklüğü. |
| \(\theta_z\) | \(\sigma_z^2/\sigma_1^2\) | IT'nin endogenous randomization intensity'si. |
Daha Hızlı veya Daha Doğru HFT Neden Bazen Daha Az Kazanıyor?
Hız ve bilgi avantajı yalnız HFT'nin karar kalitesini değiştirmez; IT'nin stratejik tepkisini de değiştirir. HFT hızlandığında veya signal structure değiştiğinde IT daha fazla endogenous noise ekleyebilir. Birden fazla HFT aynı anda preemptive trading yaptığında HFT'ler birbirlerinin işlem maliyetlerini de yükseltebilir. Bu iki genel-equilibrium geri beslemesi, teknolojik avantajın bazı bölgelerde HFT'nin kendi kârını azaltmasına yol açabilir.
Tek Small-IT olduğunda
Kaynağın sayfa 12–13'teki Şekil 2–4 karşılaştırmaları \(J=1\) için \(\theta_{1^+}=10^{-4}\), \(0.1\) ve \(1\) durumlarını göstermektedir.
\(\theta_{1^+}=10^{-4}\) olduğunda high-speed noise trading son derece küçüktür. HFT'nin \(t=1^+\) işleminde saklanabileceği exogenous noise çok az olduğu için hızlı preemptive trade pahalı hale gelir ve Small-IT fiilen hız avantajından büyük ölçüde vazgeçer.
\(\theta_{1^+}\) yükseldiğinde ise Small-IT'in hızlı işlem yapabileceği piyasa daha aktiftir. IT buna karşılık daha yoğun endogenous randomization kullanır ve mixed-strategy bölgesi genişler.
Mixed-strategy bölgesindeki karşı-sezgisel sonuç
Hem Small-IT hem karşılaştırılan back-runner yapısı mixed-strategy bölgesindeyken HFT'nin daha hızlı hale gelmesi bazı durumlarda IT'nin kârını yükseltebilir.
Kaynağın mekanizma açıklaması iki ters etkiden oluşur:
- Small-IT'in ek aynı-yönlü preemptive işlemi IT'nin transaction cost'unu artırır.
- Fakat IT daha yüksek \(\theta_z\) kullanarak order'ını daha çok gizler; bunun sonucunda HFT ikinci dönemde private value bilgisini daha zor çıkarır ve daha muhafazakâr işlem yapar.
İkinci etki birinciden güçlü olduğunda daha hızlı HFT'ye rağmen IT daha yüksek expected profit elde eder.
Pure-strategy bölgesinde ise bu koruyucu randomization mekanizması bulunmadığından HFT'nin hız avantajı beklendiği biçimde IT'nin kârını azaltır.
İki Small-IT birbirine de maliyet yaratıyor
Kaynağın \(J=2\) analizinde, hem \(\theta_{1^+}\) hem \(\theta_\varepsilon\) küçük olduğunda yani high-speed noise trading zayıf fakat HFT sinyalleri güçlü olduğunda, trading-speed artışı anticipatory traderların kendi expected profit'ini azaltabilmektedir.
Bunun nedenleri:
- Small-IT'lerin preemptive trades'i birbirlerinin transaction cost'unu yükseltir.
- Yüksek tahmin doğruluğu IT'yi daha güçlü endogenous noise eklemeye iter.
Kaynağın sayfa 14'teki Şekil 7'si bu davranışı göstermektedir.
Daha kötü sinyal neden bazen HFT'nin kârını artırıyor?
\(\theta_\varepsilon\) yükseldiğinde HFT'nin exogenous signal'ı daha kötü hale gelir. Normalde bunun HFT kârını düşürmesi beklenir. Ancak IT aynı anda endogenous randomization miktarını azaltabiliyorsa HFT'nin karşılaştığı toplam bilgi kirliliği bazı bölgelerde azalabilir.
Bu nedenle kaynak, belirli mixed-strategy bölgelerinde Small-IT'in expected profit'inin düşük \(\theta_\varepsilon\) bölgesinde önce artıp daha sonra azaldığını bulmaktadır.
HFT sayısı büyüdüğünde
Kaynak \(J=3\) ve \(J=10\) örneklerini de ayrıca incelemektedir. \(J=3\) için mixed-strategy equilibrium'da IT'nin kârı bazı parametrelerde \(\theta_\varepsilon\) yükseldikçe önce azalmakta, sonra artmaktadır.
Yazarlar benzer non-monotonic davranışın daha yavaş back-runner modelinde ancak daha fazla trader bulunduğunda ortaya çıktığını; hızlı preemption nedeniyle mevcut modelde daha küçük \(J\) değerlerinde görüldüğünü vurgulamaktadır.
Round-Tripper'lar IT'ye Zarar Vermek Zorunda mı?
Hayır. Modelde Round-Tripper ilk aşamada IT yönünde likidite tüketse de ikinci aşamada pozisyonunu kapatmak zorunda olduğu için aynı miktarda ters yönde likidite sağlar. Piyasa noise düzeyi ve signal accuracy'ye bağlı olarak ikinci etki ilk adverse etkiyi aşabilir ve IT, Round-Tripper'ların bulunduğu piyasada daha yüksek expected profit elde edebilir.
Round-Tripper piyasasında IT'nin randomizasyon kararı
Kaynak sayfa 16'daki Şekil 14'te \(J=1\), \(5\) ve \(10\) için IT'nin mixed-strategy intensity'sini \(\theta_{1^+}\) ve \(\theta_\varepsilon\) boyunca üç boyutlu yüzeylerle incelemektedir.
Model şu eşik yapısını verir:
- Signal noise yeterince büyükse IT pure strategy'ye geçebilir.
- High-speed market noise yeterince büyükse IT pure strategy'ye geçebilir.
- HFT sayısı en fazla üç olduğunda, yeterince aktif bir high-speed-noise market bölgesinde IT bütün signal-precision düzeylerinde pure strategy kullanabilir.
Neden aktif high-speed noise IT'yi koruyabiliyor?
\(\theta_{1^+}\) büyüdüğünde HFT'nin preemptive order'ı daha fazla high-speed noise order arasında karışır. Bu durum HFT'nin hızlı işlem maliyetini düşürebilir fakat aynı zamanda Round-Tripper'ın daha fazla liquidity provision yapabilmesine neden olabilir.
Kaynağın sayfa 17'deki Şekil 16'sında IT expected profit'i, Round-Tripper bulunmayan benchmark düzlemiyle karşılaştırılmaktadır.
Kaynağın ulaştığı sonuçlar:
- Yeterince yüksek signal noise altında IT'nin kârı Round-Tripper'sız piyasadan daha yüksek olabilir.
- Yeterince yüksek \(\theta_{1^+}\) altında IT'nin kârı Round-Tripper'sız piyasadan daha yüksek olabilir.
- IT'nin expected profit'i modelde \(\theta_{1^+}\) ile monoton olarak artmaktadır.
Çok az high-speed noise varsa ne oluyor?
Kaynak, high-speed noise trading çok düşükken Round-Tripper'ın IT'yi ancak son derece düşük signal accuracy koşullarında destekleyebildiğini belirtmektedir. Metinde bu eşik yaklaşık \(\sigma_\varepsilon>2\sigma_1\) biçiminde açıklanmaktadır ve yazarlar bunu pratik olarak çok yüksek signal noise olarak yorumlamaktadır.
Bu bölgede hızlı piyasada yeterli noise “örtüsü” bulunmadığından Round-Tripper'ın anticipatory trade'i IT için çoğunlukla adverse hale gelir.
Round-Tripper'ın kendi kârı
Round-Tripper expected profit'i \(\theta_{1^+}\) ile artmaktadır. Signal noise ile ilişki ise monotonic olmak zorunda değildir.
Kaynağın sayfa 18'deki Şekil 18 sonucuna göre belirli düşük-\(\theta_{1^+}\) bölgelerinde Round-Tripper profit'i \(\theta_\varepsilon\) yükseldikçe önce artıp sonra azalabilir. HFT sayısı beş veya daha fazlaysa kaynak bu ilk-artış yapısının incelenen \(\theta_{1^+}\) aralığında belirgin hale geldiğini bildirir.
Üçten Fazla HFT Olduğunda Model Ne Öneriyor?
Çalışmanın kendi equilibrium sonuçlarına göre toplam HFT sayısı \(J>3\) olduğunda IT'nin HFT bileşiminden bağımsız olarak order randomization kullanması uygun hale gelir. Bu eşik gerçek piyasalarda sabit bir evrensel yasa değil, çalışmanın dinamik Kyle modeli içinde elde edilen stratejik sonuçtur.
Small-IT ve Round-Tripper aynı piyasadaysa
Çalışma:
olacak biçimde \(J_1\) Small-IT ve \(J_2\) Round-Tripper'ın aynı piyasada bulunduğu durumu da çözmektedir.
Sayfa 19'daki Şekil 19; \(J=2\), \(5\) ve \(10\) için Small-IT oranı değiştikçe IT'nin mixed-strategy bölgesini göstermektedir.
Small-IT oranı arttıkça:
- IT'nin mixed-strategy alanı genişler,
- endogenous randomization intensity yükselir.
Round-Tripper oranı arttıkça ise IT genel olarak daha az randomization kullanabilir.
İki HFT ve ikisi de Round-Tripper ise
Kaynağın gösterdiği özel durumda \(J=2\) ve HFT'lerin %100'ü Round-Tripper olduğunda, \(\theta_{1^+}=1\) için IT bütün incelenen signal-noise bölgesinde pure strategy kullanabilmektedir.
Ancak piyasaya Small-IT eklendiğinde IT'nin kendini korumak için mixed strategy'ye geçmesi gereken bölge ortaya çıkar.
HFT bileşimi tarafların kârını nasıl değiştiriyor?
Kaynak sayfa 19'daki Şekil 20'de \(J=10\) için farklı Small-IT oranlarını inceler.
Genel olarak daha fazla Round-Tripper bulunduğunda:
- IT daha yüksek expected profit elde etme eğilimindedir,
- IT daha az endogenous noise ekler,
- bireysel Small-IT daha hassas bir effective signal elde eder,
- Small-IT ayrıca Round-Tripper'ın sağladığı liquidity'den faydalanabilir.
Bu genel yapı, HFT signal'larının çok hassas olduğu bazı bölgelerde farklılaşabilir; kaynak bu nedenle sonucu koşulsuz bir monotonic relation olarak sunmamaktadır.
Inverse Round-Tripper Nedir?
Inverse Round-Tripper, çalışmanın iki HFT tipinin birlikte bulunduğu ve high-speed noise trading'in yeterince küçüldüğü bölgede ortaya çıkan davranıştır: normalde Small-IT olarak sınıflanan düşük-inventory-constraint HFT, \(t=1^+\) aşamasında IT'nin yönünün tersine işlem yaparak likidite sağlar, ardından \(t=2\) aşamasında IT ile aynı yönde işlem yaparak bu likiditeyi geri tüketir.
Neden davranış tersine dönüyor?
High-speed noise trading küçüldüğünde hızlı preemptive order'ın transaction cost'u artar. Round-Tripper final inventory'yi temizlemek zorunda olduğu için davranış alanı kısıtlıdır. Inventory constraint'i düşük olan diğer HFT ise fiyat etkisini azaltmak amacıyla ilk aşamada Round-Tripper'a liquidity sağlayıp daha sonra IT yönünde pozisyon kurmayı seçebilir.
Kaynağın sayfa 20'deki Şekil 21'i \(J_1=1\), \(J_2=9\) ve \(\theta_\varepsilon=0\) durumunda bu yön değişimini doğrudan göstermektedir.
Şekil 22, inverse Round-Tripper oluşumu için kritik \(\theta_{1^+}\) değerinin Round-Tripper sayısı arttıkça küçüldüğünü göstermektedir.
Denge her parametre için var mı?
Hayır. Kaynak aynı iki-tip HFT piyasasında daha da düşük \(\theta_{1^+}\) değerlerinde equilibrium'un bulunmadığı bir kritik bölge tespit etmektedir. Sayfa 20–21'deki Şekil 23 bu existence threshold'u göstermektedir.
Dolayısıyla inverse Round-Tripper sonucunu \(\theta_{1^+}\to0\) noktasına sınırsız biçimde uzatmak doğru değildir; iki HFT tipinin birlikte bulunduğu modelde belirli bir alt eşikten sonra çözümün kendisi ortadan kalkmaktadır.
High-Speed Noise Trading Sıfıra Yaklaşırsa Ne Oluyor?
\(\theta_{1^+}\to0\), HFT'lerin preemptive trade yaptığı \(t=1^+\) piyasasında neredeyse hiç noise order bulunmadığı limit durumudur. Kaynak Small-IT ve Round-Tripper piyasaları için bu limitin analitik sonuçlarını ayrı ayrı türetmektedir.
Small-IT hız avantajından vazgeçiyor
Yalnız Small-IT'ler bulunduğunda:
olur.
HFT preemptive dönemde işlem yapmayı bırakır ve yalnız \(t=2\) aşamasındaki informed-order yönünde işlem yapar. Bu nedenle equilibrium, kaynakta karşılaştırılan Yang–Zhu back-runner modeline yakınsar.
Ekonomik anlamı, hızlı işlem noktasında hiçbir noise shelter bulunmadığında hız avantajının kullanılmasının çok pahalı hale gelmesidir.
Round-Tripper tamamen geri çekiliyor
Yalnız Round-Tripper'lar bulunduğunda:
olur.
Round-Tripper'ın ilk işlemden sonra aynı pozisyonu ters yönde kapatması gerektiği için high-speed market tamamen noise'sız hale geldikçe profitable round-trip alanı kaybolur ve HFT iki aşamada da sıfır işleme yaklaşır.
Çalışmanın Yöntemi ve Bulguları
Teorik yöntem
Çalışma dinamik Kyle market-microstructure modelinin doğrusal-Gaussian bir genişletmesini kullanmaktadır. Araştırmacılar equilibrium'u conjecture-and-verify yaklaşımıyla çözmektedir.
Önce dealer pricing rule, IT strategies ve HFT strategies için doğrusal biçimler varsayılır. Ardından:
- dealer'ların conditional expectation pricing koşulu,
- IT'nin birinci ve ikinci dönem first-order conditions'ları,
- HFT'lerin iki dönemlik profit maximization koşulları,
- inventory penalty,
- second-order optimality conditions
birlikte çözülerek pure veya mixed equilibrium parametreleri elde edilir.
Dealer pricing conjecture
IT strategy conjecture
İkinci emir hem varlığın henüz fiyatlanmamış private-information bileşenine hem de ilk emrin dealer tarafından tam çıkarılamayan residual bileşenine bağlıdır.
Genel HFT strategy conjecture
İkinci HFT order'ı üç farklı bilgi içerir:
- kendi ilk signal residual'ı,
- diğer HFT'lerin ve high-speed noise traderların \(t=1^+\) akışı,
- HFT'nin daha önce oluşturduğu kendi inventory'si.
Pure ve mixed equilibrium ayrımı
| Rejim | Endogenous noise | Temel anlam |
|---|---|---|
| Pure strategy | \(\theta_z=0\) | IT'nin ilk emri private information'a deterministik olarak bağlıdır. |
| Mixed strategy | \(\theta_z>0\) | IT aynı private information altında farklı order realizasyonları oluşturabilecek endogenous noise ekler. |
Sayısal karşılaştırma tasarımı
Çalışmanın Small-IT sayısal bölümünde:
- \(\theta_{1^+}\in(0,1]\),
- \(\theta_2=1\),
- \(J\leq10\)
üzerinde comparative statics yapılmaktadır.
Kaynak grafiklerde özellikle:
- \(J=1\),
- \(J=2\),
- \(J=3\),
- \(J=10\)
örneklerini ayrıntılı göstermektedir.
Small-IT piyasasının ana sonuçları
| Değişim | IT randomizasyonu | IT kârı | HFT kârı |
|---|---|---|---|
| Anticipatory trading hızının artması | Genel olarak mixed bölgeyi ve \(\theta_z\)'yi artırır. | Mixed bölgede bazı durumlarda artabilir; pure bölgede düşer. | Tek HFT'de hızdan yararlanır; birden fazla HFT ve belirli düşük-noise koşullarında azalabilir. |
| \(\theta_\varepsilon\) artışı | IT'nin gerekli endogenous noise'u azaltabilir. | Bazı bölgelerde yükselir. | Non-monotonic olabilir. |
| J artışı | HFT rekabeti ve information leakage baskısını artırır. | Rejim bağımlıdır. | HFT'ler arası transaction-cost etkisi güçlenebilir. |
Round-Tripper piyasasının ana sonuçları
- IT'nin randomization gereksinimi hem HFT signal noise'a hem high-speed market noise'a bağlıdır.
- \(J\leq3\) ve high-speed noise yeterince yüksekse IT bütün signal-accuracy seviyelerinde pure strategy kullanabilir.
- J büyüdüğünde mixed strategy kullanılması gereken bölge genişler.
- Yeterli high-speed market noise altında Round-Tripper'ların liquidity provision davranışı IT'nin expected profit'ini HFT'siz benchmarkın üstüne taşıyabilir.
- Round-Tripper profit'i \(\theta_{1^+}\) ile artar; \(\theta_\varepsilon\) ile ilişkisi koşula bağlı ve non-monotonic olabilir.
Karışık HFT popülasyonunun ana sonuçları
- Small-IT oranı yükseldikçe IT daha fazla randomization kullanır.
- Round-Tripper oranı yükseldikçe IT genel olarak daha az randomization kullanabilir.
- J>3 olduğunda çalışma IT'nin HFT tipinden bağımsız olarak mixed strategy kullanmasını önermektedir.
- High-speed noise yeterince küçülürse düşük-inventory-constraint HFT inverse Round-Tripper'a dönüşebilir.
- İki HFT tipinin birlikte bulunduğu sistemde \(\theta_{1^+}\) çok küçülürse equilibrium bulunmayabilir.
Kaynağın merkezi karşı-sezgisel sonucu
Daha iyi teknoloji HFT'nin kendi kârını her durumda artırmamaktadır. Modelde HFT'nin hız veya information advantage'ı IT'nin strategic response'unu değiştirir. IT daha fazla randomization yaptığında HFT'nin yeni teknolojik avantajının bir bölümü endojen biçimde geri alınabilir.
Bu nedenle çalışma “daha hızlı HFT → daha yüksek HFT profit” veya “daha doğru signal → daha yüksek HFT profit” şeklindeki tek yönlü ilişkileri reddeden equilibrium örnekleri üretmektedir.
Çalışmanın desteklediği sonuçlar
- Inventory aversion HFT'nin Small-IT veya Round-Tripper rolünü belirleyebilir.
- HFT'nin daha hızlı preemption yapabilmesi IT'nin mixed strategy kullanma bölgesini genişletebilir.
- Mixed-strategy equilibrium'da HFT hız avantajının IT'nin kârını yükselttiği parametre bölgeleri vardır.
- Birden fazla HFT bulunduğunda anticipatory traders birbirlerine transaction cost yaratabilir.
- Daha az doğru HFT signal'ı bazı equilibrium bölgelerinde HFT'nin kârını geçici olarak yükseltebilir.
- Aktif high-speed noise piyasasında Round-Tripper liquidity provision IT açısından yararlı hale gelebilir.
- Modelde üçten fazla HFT bulunması IT'nin randomization kullanması için güçlü bir eşik sonucu üretmektedir.
- High-speed noise çok küçüldüğünde Small-IT hız avantajından vazgeçerek back-runner limitine yaklaşır.
- İki HFT tipi birlikteyken düşük high-speed noise inverse Round-Tripper davranışını oluşturabilir.
Çalışmanın desteklemediği genellemeler
- Gerçek piyasalarda tam olarak dört HFT bulunduğunda kurumsal traderların mutlaka order randomization kullanması gerektiği gösterilmemiştir.
- HFT'lerin gerçek borsalarda kesin olarak Small-IT veya Round-Tripper biçiminde iki sınıfa ayrıldığı kanıtlanmamıştır.
- Gerçek HFT latency'sinin kaç nanosaniye veya mikrosaniye olması gerektiği ölçülmemiştir.
- Gerçek bir institutional order execution veri setinde expected profit etkileri test edilmemiştir.
- Round-Tripper'ın gerçek piyasalarda büyük tradera mutlaka liquidity benefit sağladığı gösterilmemiştir.
- Gerçek market maker pricing'in her durumda doğrusal conditional-expectation rule izlediği iddia edilmemektedir.
- Noise trader order'larının gerçek borsalarda Gaussian olduğu ampirik olarak doğrulanmamıştır.
- Model sonuçları doğrudan yatırım stratejisi veya trading tavsiyesi değildir.
Temel yöntemsel sınırlılıklar
Çalışmanın sonuçları model yapısına bağlıdır. Varlık değeri ve noise süreçleri Gaussian kabul edilmektedir. Dealer'lar competitive ve risk-neutral'dır. Fiyatlama linear conditional expectations üzerinden yapılmaktadır. HFT'lerin signal-noise varyansları eşit kabul edilir. IT'nin bilgisi ve order splitting süreci model içinde belirli doğrusal biçimlerle temsil edilir.
Sayısal comparative statics gerçek bir exchange'e kalibre edilmiş ampirik parameter estimation değildir. Dolayısıyla grafiklerin x-y-z koordinatları gerçek borsa verisindeki tahmin edilmiş causal effects olarak yorumlanmamalıdır.
Bilimsel olarak en güçlü görsel yapılar
Kaynağın sayfa 5'teki zaman çizelgesi Verianla için yeniden çizilmeye çok uygundur: IT'nin ilk order'ı, HFT signal extraction, \(t=1^+\) preemption ve son order flow tek yatay akışta gösterilebilir.
Sayfa 19–20'deki sonuçlar ikinci güçlü görseli oluşturur: Small-IT oranı arttıkça IT randomization alanının genişlemesi, Round-Tripper oranı arttıkça daralması ve high-speed noise düşünce inverse Round-Tripper yön değişiminin ortaya çıkması birlikte gösterilebilir.
Kaynak ve Yöntem Notu
Özgün başlık: Trading Large Orders in the Presence of Multiple High-Frequency Anticipatory Traders.
Yazarlar: Ziyi Xu ve Xue Cheng.
Kurum: LMEQF, Department of Financial Mathematics, School of Mathematical Sciences, Peking University, Beijing 100871, China.
Sorumlu yazar: Xue Cheng; yüklenen PDF'de yıldız ve e-posta ile işaretlenmiştir.
Kaynak türü: Preprint / working paper.
arXiv: 2403.08202v1 [q-fin.TR].
arXiv tarihi: 13 Mart 2024.
SSRN kaydı: SSRN 4756190; SSRN sayfası yazım tarihini 12 Mart 2024 ve posting tarihini 10 Nisan 2024 olarak vermektedir.
SSRN DOI: 10.2139/ssrn.4756190.
Hakemlik durumu: Bibliyografik kontrolde hakemli dergi sürümü doğrulanmamıştır.
JEL sınıflandırması: G14, G17.
Anahtar kelimeler: High-frequency anticipatory trading; multiple high-frequency traders; mixed strategy; randomization; small informed trader; Round-Tripper.
Temel teorik çerçeve: Üç dönemli dinamik Kyle modeli; \(t=1^+\) yüksek hızlı preemption zamanı ile genişletilmiş dört zaman noktalı işlem yapısı.
Piyasa katılımcıları: Normal hızdaki büyük bilgili trader, inventory aversion taşıyan J adet HFT, competitive risk-neutral dealerlar ve noise traderlar.
IT işlem sayısı: İki child order, \(i_1\) ve \(i_2\).
HFT işlem sayısı: Her HFT için iki işlem, \(x_{1j}\) ve \(x_{2j}\).
Ana bilgi sinyali: \(\tilde{i}_{1j}=i_1+\varepsilon_j\).
IT savunma mekanizması: \(i_1=\alpha_1(v-p_0)+z\) biçiminde endogenous Gaussian order randomization.
Pure/mixed ayrımı: Pure strategy için \(\sigma_z=0\); mixed strategy için \(\sigma_z>0\).
HFT türleri: Düşük inventory constraint altında Small-IT; güçlü terminal inventory constraint altında Round-Tripper.
Round-Tripper uç durumu: \(\Gamma=\infty\) için \(x_{2j}=-x_{1j}\).
Ana comparative-static değişkenleri: HFT sayısı \(J\), high-speed noise ratio \(\theta_{1^+}\), signal-noise ratio \(\theta_\varepsilon\), second-period noise ratio \(\theta_2\) ve endogenous randomization intensity \(\theta_z\).
Ana model sonucu: Çalışmanın equilibrium analizinde \(J>3\) olduğunda IT'nin HFT tiplerinden bağımsız olarak mixed strategy ile emir gizleme kullanması uygun bulunmuştur.
Özel pure-strategy bölgesi: High-speed noise trading'in yeterince aktif olduğu ve en fazla üç HFT'nin tamamının Round-Tripper olduğu model durumunda IT randomizasyon kullanmayabilir.
Limit sonucu: \(\theta_{1^+}\to0\) iken Small-IT preemptive order'ı sıfıra yaklaşarak back-runner limitine; yalnız Round-Tripper bulunan piyasada ise HFT'nin her iki order'ı sıfıra yaklaşmaktadır.
Inverse Round-Tripper: İki HFT tipinin birlikte bulunduğu ve high-speed noise'un düşük olduğu belirli equilibrium bölgesinde düşük-inventory-constraint HFT'nin önce IT'ye karşı yönde, sonra IT ile aynı yönde işlem yapmasıdır.
Temel sınırlılık: Bulgular teorik equilibrium ve numerical comparative statics sonuçlarıdır; gerçek exchange order-flow verisi, canlı HFT sistemi veya ampirik execution-cost kalibrasyonu kullanılmamıştır.
Finansman / çıkar çatışması / CRediT: Yüklenen PDF'de ayrı bildirim tespit edilmemiştir.
Lisans: Yüklenen arXiv PDF'sinde belirgin bir yeniden kullanım lisansı belirtilmemiştir; SSRN kaydı yeniden kullanımın hak sahibinin iznine tabi olduğunu belirtmektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir