


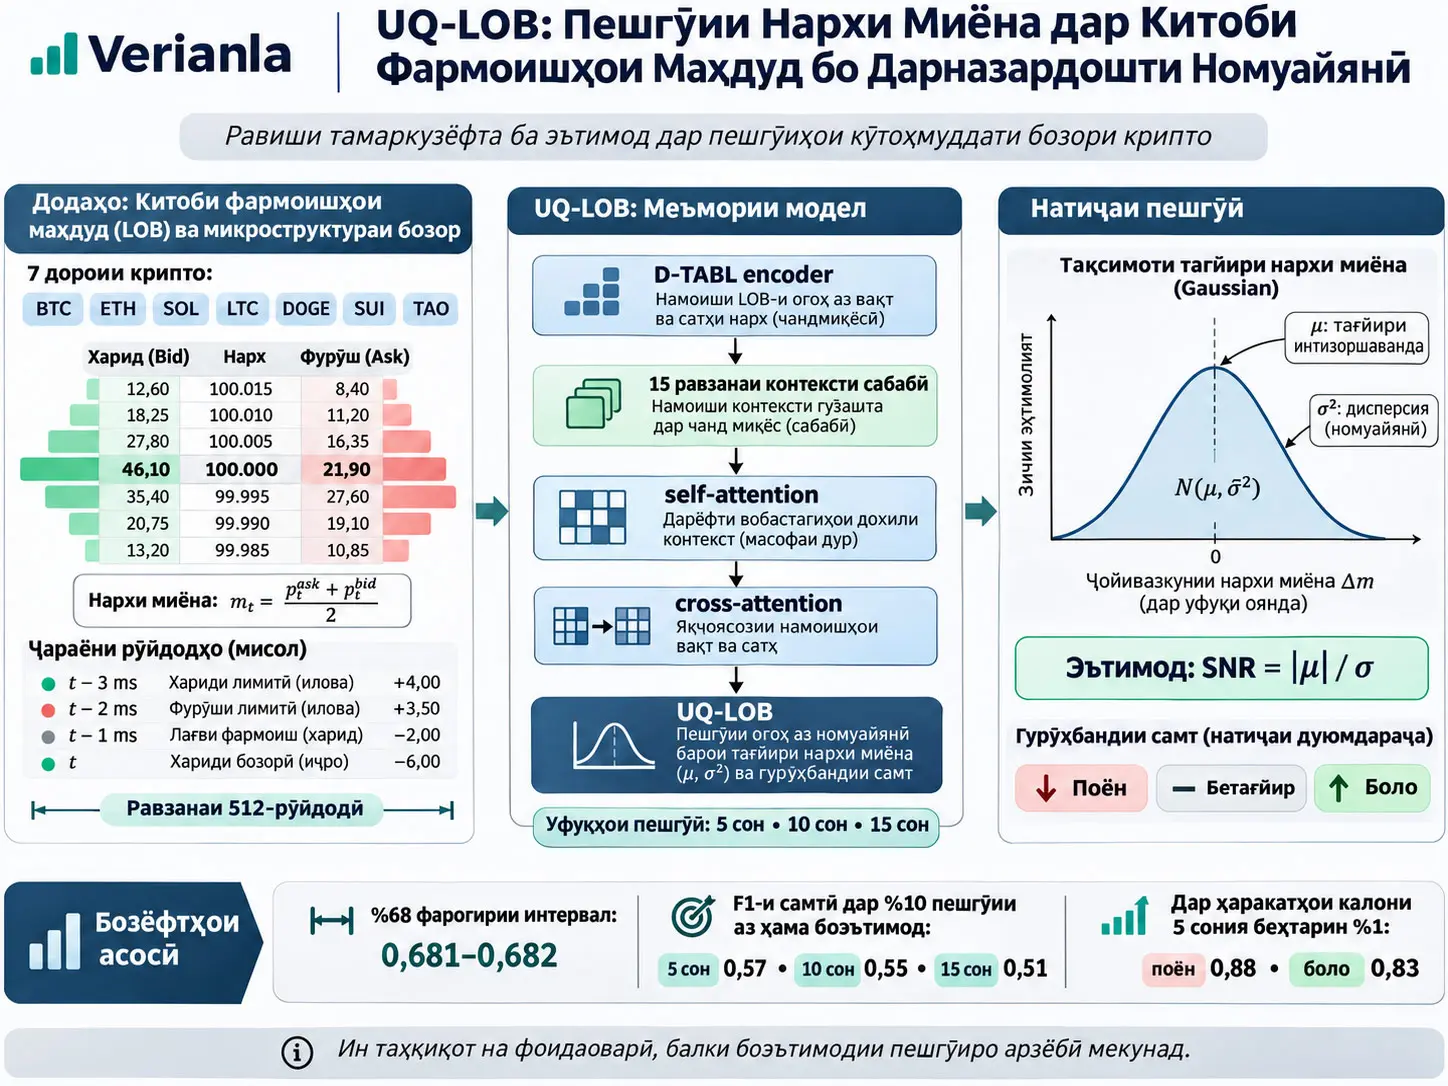
UQ-LOB модуле барои миқдорисозии номуайянӣ мебошад, ки ба representation-и пинҳонии encoder-и қаблан омӯзондашудаи китоби фармоишҳои маҳдуд (Limit Order Book, LOB) илова мешавад ва на танҳо самт ё тағйири нархи пешгӯиро, балки то чӣ андоза боэътимод будани пешгӯиро низ модел мекунад. Дар таҳқиқот UQ-regression барои тағйири ояндаи mid-price predictive distribution-и Gaussian дар шакли \(\mathcal{N}(\mu,\sigma^2)\) ҳосил мекунад, дар ҳоле ки UQ-classification барои синфҳои поён, боло ва stationary categorical distribution ҳосил мекунад. Андозаи эътимоди UQ-regression — \(|\mu|/\sigma\) signal-to-noise ratio (SNR), ва андозаи эътимоди UQ-classification — баландтарин арзиши softmax class probability мебошад.
Таҳқиқот тақрибан 5,2 миллиард рӯйдоди Level-2 ва Level-3 order-book-ро истифода мебарад, ки аз public market-data API-и Kraken cryptocurrency exchange ҷамъоварӣ шудаанд. Ҳафт USD-quoted asset — Bitcoin, Ethereum, Solana, Litecoin, Dogecoin, Sui ва Bittensor — алоҳида дар уфуқҳои пешгӯии 5, 10 ва 15 сония модел шудаанд. Ҳар input аз 512 рӯйдоди пайдарпайи order-book иборат аст. Модел бо истифода аз 15 context window, ки пеш аз target window анҷом ёфтаанд ва натиҷаҳои онҳо дар лаҳзаи пешгӯӣ аллакай воқеъ шудаанд, мекӯшад бе gradient update ба режими ҷории бозор мутобиқ шавад.
Nominal %68 predictive interval-и UQ-regression дар тест %68,1–68,2 empirical coverage дода, ба сатҳи nominal хеле наздик мондааст. Баръакс, nominal %95 interval танҳо %90,4–90,7 coverage дода, нишон додааст, ки модел tail-ҳои вазнини distribution-ро бо фарзияи Gaussian ба қадри кофӣ фаро гирифта наметавонад. Вақте бо confidence gating танҳо боэътимодтарин %10 пешгӯӣ нигоҳ дошта шуд, directional macro F1 барои UQ-regression дар 5 сония аз 0,42 то 0,57, дар 10 сония аз 0,41 то 0,55 ва дар 15 сония аз 0,40 то 0,51 боло рафт.
Дар ҳаракатҳои бузурги воқеӣ, яъне дар мисолҳое, ки андозаи воқеии displacement ба сеяки болоии тақсимот дохил мешавад, қабати боэътимодтарини %1-и UQ-regression дар 5 сония барои самти поён 0,88 ва барои самти боло 0,83 F1 ба даст овард. Аммо таҳқиқот real trading profitability, net return, transaction-cost-adjusted P&L ё performance-и execution-и зиндаро чен намекунад. Натиҷаҳо бо эътимоднокии пешгӯии самти кӯтоҳмуддати нарх ва displacement маҳдуданд.
UQ-LOB Чист ва аз Пешгӯии Нуқтавӣ Чӣ Фарқ Дорад?
UQ-LOB uncertainty-quantification head аст, ки илова ба он ки LOB encoder як самти нарх ё displacement value медиҳад, distribution-и эҳтимолии пешгӯӣ ва номуайянии хоси мисолро ҳисоб мекунад; UQ-regression барои future tick displacement \(\mu\) ва \(\sigma^2\) ҳосил мекунад, UQ-classification бошад барои се directional class distribution-и эҳтимолӣ медиҳад.
Китоби фармоишҳои маҳдуд ва mid-price чист?
Limit Order Book механизми бозорест, ки фармоишҳои харидуфурӯши ҳанӯз иҷронашударо дар бозори электронӣ аз рӯи сатҳҳои нарх нигоҳ медорад. Баландтарин нархи харид best bid, пасттарин нархи фурӯш best ask номида мешавад. Фарқи байни ин ду нарх spread аст.
mid-price, ки таҳқиқот мехоҳад пешгӯӣ кунад, нуқтаи миёнаи байни best bid ва best ask мебошад. Ба таври консептуалӣ:
\[ p_{\mathrm{mid}} = \frac{p_{\mathrm{bid}}+p_{\mathrm{ask}}}{2}. \]
Ин муодила яке аз муодилаҳои рақамгузоришудаи таҳқиқотӣ нест; он таърифи асосист, ки барои фаҳмидани мафҳуми mid-price ба хонанда дода шудааст.
Чаро танҳо самти нарх кофӣ нест?
Модел метавонад бигӯяд, ки “нарх боло меравад”; аммо ду пешгӯии ҷудогона метавонанд як самтро нишон диҳанд, вале эътимоднокии онҳо яксон набошад. UQ-LOB ин масъаларо тавассути input-dependent aleatoric uncertainty баррасӣ мекунад. Aleatoric uncertainty дар ин ҷо номуайянии хоси мисолро дар худи мушоҳидаи бозор ифода мекунад. Ин таҳқиқот epistemic uncertainty, яъне номаълумии параметрҳои моделро бевосита модел намекунад.
UQ-regression ба ҷойи point estimate:
\[ y^t \mid h^t,\mathcal{C} \sim \mathcal{N}(\mu,\sigma^2) \]
predictive distribution месозад. \(\mu\) арзиши марказии tick displacement-и пешгӯишуда аст; \(\sigma\) номуайянии пешгӯиро ифода мекунад.
Чаро context set истифода мешавад?
Financial microstructure ҳатто дар дохили як рӯз метавонад тағйир ёбад. UQ-LOB ба ҷойи он ки target prediction-ро танҳо аз target hidden representation анҷом диҳад, мисолҳои дар гузаштаи наздик анҷомшуда ва outcome-ҳояшон дар лаҳзаи пешгӯӣ аллакай маълумро ҳамчун context истифода мебарад.
Як target instance дар маҷмӯъ:
\[ N=C+1 \]
window дорад. Дар таҳқиқот:
\[ C=15, \qquad N=16. \]
Яъне 15 context window ва 1 withheld target window якҷоя коркард мешаванд.
Муодилаи 1: Шарти causal context, ки future leakage-ро пешгирӣ мекунад
\[ e_i^c = t_i^c+d+h \le t, \qquad \forall i\in\{1,\ldots,C\}. \tag{1} \]
Чиро ҳисоб мекунад? Месанҷад, ки outcome label-и context window воқеан пеш аз лаҳзаи target prediction, яъне \(t\), рух додааст ё не.
\(t_i^c\): вақти event-и охирини context window.
\(d\): execution latency; дар таҷриба 0,0005 сония.
\(h\): prediction horizon; дар таҷрибаҳои асосӣ 5, 10 ё 15 сония.
\(e_i^c\): вақте ки context label пурра воқеъ шудааст.
Танҳо пеш аз target омадани input window кофӣ нест. Агар label horizon-и context аз \(t\) гузарад, маълумоти оянда метавонад ба пешгӯӣ ворид шавад. Муодилаи 1 инро пешгирӣ мекунад.
Муодилаи 2: Context representation
Hidden representations аввал ба projection space-и умумӣ гузаронида мешаванд. Context label бо \(y_{\mathrm{ref}}\)-и asset/horizon-specific scale шуда, аз tanh-bounded projection мегузарад.
Ҳар context point:
\[ r_i = \mathrm{MLP}_{\mathrm{enc}} \left( [\tilde{h}_i^c;y_i^{\mathrm{proj}}] \right), \qquad i=1,\ldots,C. \tag{2} \]
ба ҳамин шакл ба context representation табдил меёбад.
\(\tilde{h}_i^c\) шакли projected-и encoder hidden representation аст. \(y_i^{\mathrm{proj}}\) шакли scale ва projected-и context label-и воқеъшуда мебошад. Қавсҳои мураббаъ concatenation-ро ифода мекунанд.
Муодилаи 3: Татбиқи cross-attention-и target ба context
Пас аз он ки self-attention арзишҳои \(r_i\)-ро дар context set нисбат ба ҳамдигар бозвазн мекунад, target embedding context-ро ҳамчун query мехонад:
\[ r^t = \operatorname{softmax} \left( \frac{qK^\top}{\sqrt{d_r}} \right)V. \tag{3} \]
Дар ин ҷо:
\[ q=W_q\tilde{h}^t, \qquad k_i=W_k\tilde{h}_i^c, \qquad v_i=r_i^{\mathrm{ref}}. \]
\(K\) context key-ҳоро, \(V\) refined context values-ро аз рӯи сатрҳо якҷо мекунад. \(d_r=256\) attention dimension аст.
Маънои алгоритмии ин механизм чунин аст: ҳамаи context window-ҳои гузашта баробар қабул намешаванд. Context structure-ҳое, ки ба target representation мувофиқтаранд, метавонанд attention-и баландтар гиранд.
Regression ва Classification дар Архитектураи UQ-LOB Чӣ Гуна Аз Ҳам Ҷудо Мешаванд?
UQ-regression ва UQ-classification як D-TABL encoder, projection, context encoder, self-attention ва cross-attention trunk-ро муштарак истифода мебаранд; танҳо decoder-и охирин тағйир меёбад: regression decoder \(\mu\) ва параметри variance ҳосил мекунад, classification decoder бошад барои down/up/stationary се logit медиҳад.
Муодилаи 4: Ҳосил кардани variance аз ҷониби regression decoder
\[ [\mu,\nu] = \mathrm{MLP}_{\mathrm{dec}} ([r^t;\tilde{h}^t]), \qquad \sigma^2 = y_{\mathrm{ref}}^2 \operatorname{softplus}(\nu) + \epsilon. \tag{4} \]
\(\mu\) — predicted tick displacement; \(\nu\) — параметри хоме, ки decoder барои variance ҳосил мекунад; \(\sigma^2\) — positive predictive variance; \(y_{\mathrm{ref}}\) — asset/horizon-specific tick scale ва \(\epsilon=10^{-8}\) — numerical stability floor.
Истифодаи Softplus манфӣ шудани variance-ро пешгирӣ мекунад. \(y_{\mathrm{ref}}^2\) variance-ро ба tick scale-и asset ва horizon-и дахлдор бармегардонад.
Муодилаи 5: Loss-и умумии UQ-regression
\[ \mathcal{L}_{\mathrm{reg}} = \lambda_1\mathcal{L}_{\mathrm{NLL}} + \lambda_2\mathcal{L}_{\mathrm{WMAE}} + \lambda_3\mathcal{L}_{\mathrm{dir}} + \lambda_4\mathcal{L}_{\mathrm{calib}}. \tag{5} \]
Вазнҳои истифодашуда дар манбаъ:
\[ (\lambda_1,\lambda_2,\lambda_3,\lambda_4) = (1.0,0.1,0.5,0.5). \]
Вазифаҳои чор term аз ҳам фарқ мекунанд: NLL mean ва variance-ро probabilistically меомӯзад; WMAE таъсири displacement-ҳои калонро зиёд мекунад; directional loss синфи самтро дастгирӣ мекунад; calibration loss бошад мувофиқати predicted uncertainty-ро бо андозаи residual-и воқеъшуда маҷбур месозад.
Heteroscedastic Gaussian NLL
\[ \mathcal{L}_{\mathrm{NLL}} = \mathbb{E} \left[ \frac{1}{2}\log(2\pi\sigma^2) + \frac{(y-\mu)^2}{2\sigma^2} \right]. \]
Heteroscedastic маънои онро дорад, ки \(\sigma\) барои ҳар input як арзиши доимии яксон нест. Модел метавонад дар баъзе window-ҳо uncertainty-и паст ва дар баъзе дигар uncertainty-и баланд ҳосил кунад.
Яке аз мушкилоти маълуми ин сохтор loss attenuation аст. Модел метавонад дар мисолҳои душвор бо калон кардани \(\sigma\) ҷазои squared residual-ро кам кунад. Зеро:
\[ \frac{\partial\mathcal{L}_{\mathrm{NLL}}}{\partial\mu} \propto \frac{1}{\sigma^2}. \]
Агар \(\sigma\) аз ҳад зиёд калон шавад, gradient-и ба \(\mu\) расанда метавонад хурд шавад. Манбаъ WMAE ва directional loss-ро қисман бар зидди ин масъала истифода мебарад.
Муодилаи 6: Magnitude-weighted MAE
\[ \mathcal{L}_{\mathrm{WMAE}} = \mathbb{E} \left[ w(y) \frac{|\mu-y|}{y_{\mathrm{ref}}} \right], \tag{6} \]
\[ w(y) = \min \left( 1+ \left( \frac{|y|}{y_{\mathrm{ref}}} \right)^p, w_{\max} \right). \]
Дар манбаъ:
\[ p=4, \qquad w_{\max}=40. \]
Бо калон шудани displacement, \(w(y)\) меафзояд; ба ин тартиб regression error-и ҳаракатҳои калони нарх нисбат ба ҳаракатҳои хурд вазни бештар мегирад. \(w_{\max}=40\) маҳдуд мекунад, ки мисолҳои аз ҳад экстремалӣ танҳо худашон loss-ро доминант накунанд.
Муодилаи 7: Directional loss
\[ \mathcal{L}_{\mathrm{dir}} = \mathbb{E} \left[ \mathbf{1}[|y_i|\ge\delta_i] \left( \tilde{\mu}_i-\operatorname{sign}(y_i)m \right)^2 + \mathbf{1}[|y_i|\lt\delta_i] \left| \tilde{\mu}_i-\operatorname{sign}(y_i)m \right| \right]. \tag{7} \]
Дар ин ҷо:
\[ \tilde{\mu}_i=\frac{\mu_i}{y_{\mathrm{ref}}}, \qquad m=1. \]
\(\delta_i\) directional/stationary threshold барои asset, horizon ва window-и дахлдор мебошад.
Вақте displacement-и воқеӣ directional threshold-ро мегузарад, quadratic penalty татбиқ шуда, predicted mean ба сӯи ҳадафи дорои аломати дурусти \(\pm m\) сахттар кашида мешавад. Дар мисолҳои Stationary linear penalty истифода мешавад; ба ин тартиб маълумоти sign нигоҳ дошта мешавад, аммо ҳамон кашиши сахт ба magnitude татбиқ намегардад.
Муодилаи 8: Magnitude-conditional calibration loss
\[ \mathcal{L}_{\mathrm{calib}} = \frac{1}{B} \sum_{b=1}^{B} \left( \mathbb{E}_{i\in\mathcal{B}_b} \left[ \frac{|\mu_i-y_i|}{\sigma_i} \right] - \sqrt{\frac{2}{\pi}} \right)^2. \tag{8} \]
Дар манбаъ:
\[ B=3. \]
\(\mathcal{B}_b\) quantile bin-ҳое мебошанд, ки аз рӯи арзишҳои predicted magnitude \(|\mu|\) сохта мешаванд. Standard normal:
\[ Z\sim\mathcal{N}(0,1) \]
барои:
\[ \mathbb{E}|Z| = \sqrt{\frac{2}{\pi}}. \]
Дар Gaussian model-и калибршуда арзиши интизории standardised absolute residual бояд ба ин ҳадаф наздик шавад. Loss инро на танҳо глобалӣ, балки дар қабатҳои predicted magnitude низ алоҳида талаб мекунад.
UQ-classification loss
Classification decoder барои се class weighted cross-entropy истифода мекунад:
\[ \mathcal{L}_{\mathrm{cls}} = - \sum_{c=0}^{2} w_c \mathbf{1}[y_{\mathrm{cls}}=c] \log p_c. \]
Class weight:
\[ w_c\propto\frac{1}{f_c}, \qquad \sum_c w_c=3. \]
\(f_c\) class frequency дар training split аст. Class-и камёб weight-и баландтар мегирад.
Пешгӯии Интихобӣ бо SNR Чӣ Маъно Дорад?
Дар UQ-regression confidence ҳамчун \(SNR=|\mu|/\sigma\) муайян мешавад; вақте модел танҳо пешгӯиҳои дорои SNR-и баландро нигоҳ медорад, мисолҳое интихоб мешаванд, ки ҳам predicted displacement калон ва ҳам predicted uncertainty нисбатан паст аст, аз ин рӯ бо кам шудани coverage directional reliability-и пешгӯиҳои боқимонда боло меравад.
Regression confidence
\[ SNR = \frac{|\mu|}{\sigma}. \]
\(|\mu|\)-и калон ва \(\sigma\)-и хурд SNR-и баланд медиҳад. SNR бемиқёс аст, зеро numerator ва denominator дар як воҳиди tick-displacement мебошанд.
Classification confidence
\[ Confidence_{\mathrm{cls}} = \max_c p_c. \]
Барои Classification баландтарин арзиши softmax probability-и модел ҳамчун confidence истифода мешавад.
Percentile gating
Confidence percentile \(q\) аз test set боэътимодтарин:
\[ (100-q)\% \]
пешгӯиро нигоҳ медорад.
Масалан:
\[ q=90 \]
сатр маънои онро дорад, ки боэътимодтарин %10-и пешгӯиҳо арзёбӣ мешавад.
Чаро ба ҷойи macro F1-и се синф directional macro F1 истифода мешавад?
Азбаски confidence gating prediction-ҳои high-magnitude-ро интихоб мекунад, ҳиссаи stationary prediction дар retained subset зуд кам мешавад. Бинобар ин stationary F1 метавонад ҳатто дар ҳолате ки модел дар directional prediction беҳтар мешавад, ба сифр наздик шавад.
Аз ҳамин сабаб манбаъ:
\[ F1_{\mathrm{directional}} = \frac{ F1_{\mathrm{down}} + F1_{\mathrm{up}} }{2} \]
-ро ҳамчун метрикаи асосии gating истифода мекунад.
Барои full test set арзиши интизории directional macro F1-и prior-matched random classifier:
\[ \frac{1-p_{\mathrm{stat}}}{2}. \]
Аммо азбаски gating class composition-ро тағйир медиҳад, full-set random reference ба gated subset-ҳо бевосита интиқол дода намешавад.
Predictive interval coverage
Барои nominal %68 interval:
\[ cov_{68} = \Pr \left[ |y-\mu| \le \sigma \right]. \]
Барои nominal %95 interval:
\[ cov_{95} = \Pr \left[ |y-\mu| \le 1.96\sigma \right]. \]
Муодилаи 9: Magnitude-weighted \(R^2\)
\[ R_w^2 = 1- \frac{ \sum_i w_i(y_i-\mu_i)^2 }{ \sum_i w_i(y_i-\bar{y}_w)^2 }, \tag{9} \]
\[ \bar{y}_w = \frac{ \sum_i w_i y_i }{ \sum_i w_i }. \]
\(w_i=w(y_i)\) дар ин ҷо magnitude weight аз Муодилаи 6 аст. Аз ин рӯ displacement-ҳои калон нисбат ба standard \(R^2\) таъсири бештар мегиранд.
Order-book input кадом маълумотро дар бар мегирад?
Ҳар event бо як discrete token ва ҳафт continuous feature ифода мешавад. Token vocabulary ҳамагӣ 439 entry дорад ва аз панҷ categorical attribute сохта мешавад:
- event type,
- side,
- discretised volume,
- opposing best quote-га нисбатан discretised price distance,
- simultaneity flag.
Барои order-book depth:
\[ L_{\max}=10. \]
Event-ҳои амиқтар партофта мешаванд.
Ҳафт continuous feature:
- log inter-event time,
- opposing best quote-га нисбатан log tick distance,
- log relative volume,
- DNFI,
- cumulative DNFI дар 50 event-и охир,
- cumulative DNFI дар 200 event-и охир,
- QI.
Муодилаи 10: Depth-normalised flow imbalance ва queue imbalance
\[ \mathrm{DNFI}_t = \frac{ \Delta Q_{1,t}^{b} - \Delta Q_{1,t}^{a} }{ Q_{1,t}^{b} + Q_{1,t}^{a} } \in[-1,+1], \]
\[ \mathrm{QI}_t = \frac{ Q_{1,t}^{b} - Q_{1,t}^{a} }{ Q_{1,t}^{b} + Q_{1,t}^{a} } \in[-1,+1]. \tag{10} \]
\(Q_{1,t}^{b}\) resting queue size дар сатҳи best bid; \(Q_{1,t}^{a}\) resting queue size дар сатҳи best ask мебошад.
DNFI тағйироти queue size-ро нисбат ба event-и қаблӣ истифода бурда, dynamic order-flow pressure-ро ифода мекунад. QI бошад асимметрияи статикӣ байни bid ва ask liquidity-ро, ки ҳамзамон дар book қарор доранд, нишон медиҳад.
D-TABL encoder
Гарчанде дар таҳқиқот UQ-LOB encoder-agnostic гуфта шудааст, implementation-и таҷрибавӣ танҳо бо D-TABL encoder анҷом дода шудааст. D-TABL варианти амиқтари сохтори Temporal Attention-Augmented Bilinear Network мебошад, ки ба input-и 512-event мутобиқ карда шудааст.
Ба ҷойи ду BL layer дар сохтори аслии C(TABL), се BL layer истифода шуда, баъдан terminal TABL layer илова шудааст.
Муодилаи 11: Bilinear layer
\[ Y = \phi \left( W_1 X W_2+B \right). \tag{11} \]
\[ X\in\mathbb{R}^{D\times T} \]
input matrix аст. \(W_1\) feature axis-ро, \(W_2\) temporal axis-ро project мекунад. \(B\) learned bias ва \(\phi\) ReLU activation мебошад.
Муодилаи 12: Табдилдиҳии temporal attention-augmented bilinear
Аввал:
\[ \bar{X}=W_1X \]
ҳисоб мешавад. Attention score:
\[ E=\bar{X}W \]
ва бо row-wise softmax:
\[ \alpha_{ij} = \frac{ \exp(e_{ij}) }{ \sum_k\exp(e_{ik}) } \]
attention matrix \(A\)-ро месозад.
Сипас:
\[ \tilde{X} = \lambda (\bar{X}\odot A) + (1-\lambda)\bar{X}, \qquad Y = \phi (\tilde{X}W_2+B). \tag{12} \]
\(\lambda\in[0,1]\) learned mixing coefficient байни attention-masked representation ва original projected representation аст.
Муодилаи 13: Якҷо кардани discrete token embedding бо continuous features
Token embedding table:
\[ E\in\mathbb{R}^{439\times8}. \]
Барои token \(k\):
\[ e_k = E[k,:] \in \mathbb{R}^{8}. \]
Ҳафт continuous feature бо token embedding-и ҳаштандоза:
\[ x_t = [x_t^{\mathrm{cont}};e_{k_t}] \in \mathbb{R}^{15}, \qquad t=1,\ldots,512. \tag{13} \]
ба ҳамин шакл якҷо карда мешаванд.
Ҳамин тавр тамоми window:
\[ X\in\mathbb{R}^{15\times512} \]
андоза дорад.
Regression label чӣ гуна сохта мешавад?
Вақти event-и охирини window \(t\) аст. Бо қабул кардани он ки модел аз ҷиҳати назариявӣ дар ҳамон лаҳза наметавонад амалиёт анҷом диҳад, latency-и хурд:
\[ d=0.0005\,\mathrm{s} \]
илова мешавад.
\[ t_{\mathrm{start}} = t+d. \]
\(p_{\mathrm{start}}\) mid-price-и аввалин event аст, ки дар лаҳзаи \(t_{\mathrm{start}}\) ё баъд аз он дида мешавад.
Prediction horizon:
\[ t_{\mathrm{end}} = t_{\mathrm{start}}+h. \]
Муодилаи 14: End price smoothing
Азбаски нархи як event метавонад ба microstructure noise аз ҳад зиёд ҳассос бошад, миёнаи mid-price-и \(t_{\mathrm{end}}\) event-и бевосита пеш аз \(k=10\) гирифта мешавад:
\[ p_{\mathrm{end}} = \frac{1}{k} \sum_{j\in\mathcal{K}} p_j, \tag{14} \]
\[ \mathcal{K} = \{ \text{\(t_j\le t_{\mathrm{end}}\) koşulunu sağlayan en büyük zamanlı \(k\) event} \}. \]
Regression target:
\[ y_h(t) = p_{\mathrm{end}} - p_{\mathrm{start}}. \]
Воҳид tick displacement аст.
Муодилаи 15: Classification threshold
Барои ҳар asset ва horizon standard deviation-и \(h\)-сониягии mid-price log-return дар training split:
\[ \sigma_h^{\mathrm{LR}} \]
ҳисоб карда мешавад.
Threshold:
\[ \tau_h^{\mathrm{LR}} = \alpha \sigma_h^{\mathrm{LR}}. \tag{15} \]
Дар манбаъ:
\[ \alpha=0.25. \]
Log-return threshold мувофиқи price level-и ҷорӣ ба tick displacement табдил дода мешавад:
\[ \delta_h(t) = p_{\mathrm{start}} \left[ \exp(\tau_h^{\mathrm{LR}}) - 1 \right]. \]
Муодилаи 16: Down / up / stationary label
\[ c = \begin{cases} 1\;(\mathrm{up}), & y_h(t)\ge\delta_h(t) \\ 0\;(\mathrm{down}), & y_h(t)\le-\delta_h(t) \\ 2\;(\mathrm{stationary}), & \mathrm{otherwise}. \end{cases} \tag{16} \]
Ду тарафи threshold симметрӣ мебошанд. Агар threshold-и мусбат гузашта шавад, up; агар threshold-и манфӣ гузашта шавад, down; агар байни онҳо монад, stationary label дода мешавад.
Муодилаи 17: Threshold calibration барои муқоисаи regression mean бо classification
Ҳангоми табдил додани regression mean \(\mu\) ба арзёбии се-синфа, ба threshold як \(k^*\) multiplier-и иловагӣ татбиқ мешавад:
\[ \delta_h^\mu(t) = p_{\mathrm{start}} \left[ \exp(k^*\tau_h^{\mathrm{LR}}) - 1 \right]. \]
\(k^*\) дар нисфи алоҳидаи calibration-и validation period:
\[ k^* = \arg\min_k \left| \Pr [ |\mu| \lt \delta_h^{\mu,k}(t) ] - \Pr [ |y_h(t)| \lt \delta_h(t) ] \right|. \tag{17} \]
интихоб мешавад.
Ҳадаф наздик кардани ҳиссаи stationary class, ки аз regression prediction-ҳо ҳосил мешавад, ба true stationary proportion аст. Calibration на аз рӯи class distribution-и худи classification head, балки аз рӯи true class distribution анҷом дода мешавад.
Усул ва Натиҷаҳои Таҳқиқот
Манбаи маълумот ва тақсимоти вақт
Таҳқиқот Level-2 ва Level-3 order-book data-ро истифода мекунад, ки аз public market-data API-и Kraken cryptocurrency exchange гирифта шудаанд.
| Унсур | Арзиши дар манбаъ додашуда |
|---|---|
| Ҳамаи event | Тақрибан 5,2 миллиард |
| Ҳамаи asset-day | Тақрибан 600 |
| Assets | BTC, ETH, SOL, LTC, DOGE, SUI, TAO |
| Market | Kraken |
| Quote currency | USD |
| Давраи маълумот | Ноябр 2025 – Феврал 2026 |
| Training | То 18 Январ 2026 |
| Validation | 19–31 Январ 2026 |
| Test | 1–15 Феврал 2026 |
| Тақсимоти тахминӣ | %68 train / %15 validation / %17 test asset-days |
| Уфуқҳои асосӣ | 5 s / 10 s / 15 s |
Validation period ба ду қисми баробар ҷудо шудааст: нисфи аввал барои model selection, нисфи дуюм барои threshold multiplier calibration дар Муодилаи 17 истифода мешавад. Test period аз ҳар ду марҳилаи validation аз ҷиҳати хронологӣ баъдтар аст.
Зичии маълумот аз рӯи asset
| Asset | Tick ($) | Рӯз | Event (миллиард) | Event/рӯз (миллион) | Event/s | Миёнаи IET (ms) | 5 s event | 10 s event | 15 s event |
|---|---|---|---|---|---|---|---|---|---|
| BTC | 0,10 | 94 | 1,254 | 13,338 | 156 | 6,42 | 780 | 1560 | 2340 |
| ETH | 0,01 | 70 | 0,903 | 12,899 | 151 | 6,61 | 755 | 1510 | 2265 |
| DOGE | 1,0×10⁻⁷ | 97 | 1,124 | 11,587 | 134 | 7,46 | 670 | 1340 | 2010 |
| SOL | 0,01 | 78 | 0,539 | 6,909 | 80 | 12,50 | 400 | 800 | 1200 |
| TAO | 0,0001 | 84 | 0,577 | 6,870 | 80 | 12,58 | 400 | 800 | 1200 |
| SUI | 0,0001 | 94 | 0,523 | 5,565 | 64 | 15,52 | 320 | 640 | 960 |
| LTC | 0,01 | 83 | 0,276 | 3,326 | 39 | 25,97 | 195 | 390 | 585 |
Як horizon-и 15-сониягӣ барои BTC ба ҳисоби миёна тақрибан 2340 event, барои LTC бошад тақрибан 585 event дорад. Аз ин рӯ як horizon бо воҳиди сония дар asset-ҳои гуногун information density-и гуногунро ифода мекунад.
Шумораи parameter-ҳои модел
| Компонент | Parameter |
|---|---|
| D-TABL encoder — shared | 268.356 |
| Feature projection — shared | 24.704 |
| CNP context / attention trunk — shared | 766.784 |
| Regression decoder | 165.378 |
| Classification decoder | 165.731 |
| Ҳамаи regression variant | 1.225.222 |
| Ҳамаи classification variant | 1.225.575 |
Parameter count-и ду variant қариб яксон аст. Аз ин рӯ муқоисаи regression ва classification confidence-ро бо фарқи калони model-capacity шарҳ додан мумкин нест.
Стратегияи омӯзиш
Омӯзиш дар ду марҳила анҷом дода мешавад.
- Барои ҳар ҷуфти asset-horizon D-TABL encoder дар classification task-и се-синфа pretrain мешавад.
- UQ-regression ё UQ-classification head ба encoder checkpoint илова шуда, якҷо бо encoder end-to-end fine-tune мешавад.
Ҳафт asset × се horizon-и асосӣ:
\[ 7\times3=21 \]
ҷуфти asset-horizon месозад.
Барои ҳар ҷуфт regression ва classification:
\[ 21\times2=42 \]
UQ model variant омӯзонида мешавад.
Тақрибан 210 GPU-hour дар матни асосӣ ба арзиши дар appendix барои ду UQ variant додашуда:
\[ 105+105=210 \]
GPU-hour мувофиқ аст. Appendix инчунин барои base D-TABL pretraining тақрибан 78,75 GPU-hour гузориш медиҳад ва тамоми training pipeline-ро тақрибан:
\[ 78.75+105+105 = 288.75 \approx289 \]
GPU-hour медиҳад.
Гиперпараметрҳо
| Гурӯҳ | Параметр | Қимат |
|---|---|---|
| Input | Window length \(L\) | 512 event |
| Input | Vocabulary \(|\mathcal{V}|\) | 439 |
| Input | Token embedding dimension | 8 |
| Input | Continuous features | 7 |
| Input | Max order-book depth \(L_{\max}\) | 10 |
| Label | Latency \(d\) | 0,0005 s |
| Label | End-price smoothing \(k\) | 10 event |
| Label | Threshold multiplier \(\alpha\) | 0,25 |
| Head | Context size \(C\) | 15 |
| Head | Instances per batch | 16 |
| Head | Projection dimension | 128 |
| Head | Attention dimension \(d_r\) | 256 |
| Head | Attention heads | 4 |
| Head | Context encoder depth | 3 GELU MLP layer |
| Head | Decoder depth | 5 GELU MLP layer |
| Regression | \((\lambda_1,\lambda_2,\lambda_3,\lambda_4)\) | (1,0; 0,1; 0,5; 0,5) |
| Regression | WMAE exponent \(p\) | 4 |
| Regression | \(w_{\max}\) | 40 |
| Regression | Directional margin \(m\) | 1,0 |
| Regression | Calibration bins \(B\) | 3 |
| Regression | Variance floor \(\epsilon\) | \(1\times10^{-8}\) |
| Optimisation | Optimizer | AdamW |
| Optimisation | Encoder learning rate | \(1\times10^{-5}\) |
| Optimisation | Head learning rate | \(5\times10^{-5}\) |
| Optimisation | Weight decay | 0 |
| Optimisation | Warmup | LinearLR, 10k step |
| Optimisation | Cosine restart \(T_0\) | 15k |
| Optimisation | \(T_{\mathrm{mult}}\) | 2 |
| Optimisation | \(\eta_{\min}\) | \(10^{-5}\) |
| Optimisation | \(\gamma\) | 0,5 |
| Training | Max epochs | 15 |
| Training | Random seed train / test | 42 / 999 |
Algorithm 1: Сохтани контексти сабабӣ
- Ҳамаи window-ҳои як asset аз рӯйи timestamp тартиб дода мешаванд.
- Барои target index \(\tau\) танҳо window-ҳои гузаштаи \(j<\tau\) арзёбӣ мешаванд.
- Window-ҳое интихоб шуда метавонанд, ки шарти \(t_j+d+h\le t_\tau\)-ро қонеъ мекунанд, яъне label outcome-и онҳо то лаҳзаи target prediction пурра рӯй додааст.
- Аз байни ин номзадҳои мувофиқ, \(C=15\) window бо timestamp-и бузургтарин, яъне наздиктарин window-ҳои гузашта, context set-ро ташкил медиҳанд.
- Encoder representations ва realised labels ҳамчун context, ва target representation ҳамчун намунаи withheld prediction баргардонда мешаванд.
Confidence Gating воқеан то чӣ андоза беҳбудӣ дод?
Ҳангоми арзёбии якҷояи ҳафт asset, вақте аз full test set ба боэътимодтарин %10 пешгӯӣ мегузаранд, directional macro F1-и UQ-regression дар уфуқҳои 5, 10 ва 15 сония мутаносибан +0,15, +0,14 ва +0,11 зиёд мешавад; барои UQ-classification афзоишҳо +0,11, +0,05 ва +0,07 мебошанд.
| Confidence percentile q | Reg. 5 s | Cls. 5 s | Reg. 10 s | Cls. 10 s | Reg. 15 s | Cls. 15 s |
|---|---|---|---|---|---|---|
| 0 — ҳамаи пешгӯиҳо | 0,42 | 0,45 | 0,41 | 0,45 | 0,40 | 0,45 |
| 10 | 0,44 | 0,46 | 0,43 | 0,45 | 0,42 | 0,46 |
| 20 | 0,46 | 0,47 | 0,45 | 0,46 | 0,44 | 0,46 |
| 30 | 0,48 | 0,47 | 0,47 | 0,47 | 0,46 | 0,47 |
| 40 | 0,49 | 0,48 | 0,48 | 0,47 | 0,47 | 0,47 |
| 50 | 0,50 | 0,49 | 0,49 | 0,48 | 0,47 | 0,48 |
| 60 | 0,51 | 0,50 | 0,50 | 0,48 | 0,48 | 0,48 |
| 70 | 0,52 | 0,51 | 0,51 | 0,49 | 0,48 | 0,49 |
| 80 | 0,54 | 0,53 | 0,52 | 0,50 | 0,49 | 0,50 |
| 90 — боэътимодтарин %10 | 0,57 | 0,56 | 0,55 | 0,50 | 0,51 | 0,52 |
Дар full test set classification аз regression қавитар аст: directional macro F1 тақрибан 0,45 мебошад, дар ҳоле ки regression дар фосилаи 0,40–0,42 қарор дорад. Аммо бо зиёд шудани confidence, regression ин фарқро кам мекунад. Дар боэътимодтарин %10, regression дар 5 ва 10 сония classification-ро пеш мегузарад, аммо дар 15 сония бо фарқи хеле хурд қафо мемонад: 0,51 дар муқобили 0,52.
Натиҷаҳо дар ҳаракатҳои калон
Таҳлили Large-move:
\[ |y|>q_{67} \]
шартро истифода мебарад. \(q_{67}\) тақрибан марзи сеяки болоии тақсимоти magnitude-и displacement-и воқеӣ мебошад.
| Horizon | Top %50 ↓ | Top %50 ↑ | Top %30 ↓ | Top %30 ↑ | Top %10 ↓ | Top %10 ↑ | Top %5 ↓ | Top %5 ↑ | Top %1 ↓ | Top %1 ↑ |
|---|---|---|---|---|---|---|---|---|---|---|
| 5 s | 0,69 | 0,63 | 0,73 | 0,67 | 0,81 | 0,75 | 0,84 | 0,79 | 0,88 | 0,83 |
| 10 s | 0,65 | 0,59 | 0,68 | 0,63 | 0,75 | 0,70 | 0,78 | 0,73 | 0,85 | 0,78 |
| 15 s | 0,65 | 0,52 | 0,68 | 0,53 | 0,74 | 0,59 | 0,76 | 0,61 | 0,81 | 0,68 |
Азбаски дар ин subset тақсимоти class-ҳои down ва up тақрибан мутавозин аст, prior-matched random reference тақрибан 0,5 мебошад. Бо зиёд шудани confidence, directional F1 дар ҳар се horizon боло меравад.
Чаро фосилаи %68 хуб калибршуда мемонад, вале фосилаи %95 coverage-и нокифоя дорад?
Азбаски calibration loss-и UQ-regression моменти якуми мутлақи standardised residual-ро ҳадаф мегирад, он сатҳи тақрибан як-sigma-ро қавӣ калибр мекунад; аммо азбаски думҳои тақсимоти tick displacement, ки аз Gaussian вазнинтаранд, мустақиман модел карда намешаванд, фосилаи 1,96-sigma-и %95 аз сатҳи номиналӣ поён мемонад.
| Метрика | 5 s | 10 s | 15 s |
|---|---|---|---|
| Coverage 68 — nominal 0,68 | 0,682 | 0,682 | 0,681 |
| Coverage 95 — nominal 0,95 | 0,904 | 0,904 | 0,907 |
| Calibration error | 0,048 | 0,048 | 0,045 |
| NLPD | 5,278 | 5,586 | 5,778 |
Тафсири муҳими ҷадвал: Pooled coverage 0,682 будан ва calibration error 0,048 будан зиддият нест. Манбаъ calibration error-ро дар сатҳи asset ҳамчун:
\[ |cov_{68}-0.68| \]
миёнаи қиматҳо муайян мекунад. Pooled aggregate coverage метавонад инҳирофҳои мусбат ва манфии asset-ҳои гуногунро тавре якҷо кунад, ки якдигарро безарар созанд; mean absolute asset-level deviation бошад ин корро намекунад.
Муаллифон барои %95 undercoverage ҳамчун future work Student-t likelihood ё post-hoc conformal recalibration-ро пешниҳод мекунанд.
Чаро Stationary F1 фурӯ мерезад?
| Метрика | Top %100 | Top %50 | Top %30 | Top %10 | Top %1 |
|---|---|---|---|---|---|
| F1 Down | 0,447 | 0,526 | 0,549 | 0,598 | 0,640 |
| F1 Up | 0,393 | 0,477 | 0,499 | 0,544 | 0,598 |
| F1 Stationary | 0,390 | 0,067 | 0,012 | 0,000 | 0,000 |
| Macro F1-и се-синфӣ | 0,410 | 0,357 | 0,353 | 0,381 | 0,413 |
Ин ҷадвал мушкили хеле муҳими арзёбиро нишон медиҳад. Азбаски SNR gating prediction-ҳои magnitude-и баландро интихоб мекунад, намунаҳои stationary дар retained subset тадриҷан аз байн мераванд. Ҳамин тавр, Down ва Up F1 боло мераванд, вале Stationary F1 метавонад ба сифр расад. Аз ин рӯ, macro F1-и се-class метавонад фоидаи directional-и selective prediction-ро дуруст инъикос накунад.
Distribution shift дар BTC
Дар шаш asset аз ҳафт asset, class proportions-и training, validation ва test нисбатан монанд мемонанд, аммо BTC истиснои равшан аст.
Дар BTC-USD барои horizon-и 5 сония stationary class тақрибан чунин аст:
Training: %70
Test: %27
мебошад.
Дар 10 сония training stationary тақрибан %64 ва test %19; дар 15 сония training тақрибан %57 ва test %15 мебошад.
Манбаъ ин фарқро ҳамчун volatility regime shift тафсир мекунад ва онро яке аз ангезаҳои асосии истифодаи recent realised outcomes ва context conditioning мешуморад. Бо вуҷуди ин, муаллифон қайд мекунанд, ки барои robustness давраи санҷиши дарозтар ва фарогири чанд regime зарур аст.
Қиматҳои per-asset label threshold ва scale
| Asset | \(\sigma_h^{LR}\) | \(\tau_h^{LR}\) | \(y_{\mathrm{ref}}\) — tick | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 5 s | 10 s | 15 s | 30 s | 5 s | 10 s | 15 s | 30 s | 5 s | 10 s | 15 s | 30 s | |
| BTC | 1,82e−4 | 2,63e−4 | 3,29e−4 | 4,85e−4 | 4,50e−5 | 6,60e−5 | 8,20e−5 | 1,21e−4 | 155 | 181 | 205 | 255 |
| DOGE | 3,65e−4 | 5,12e−4 | 6,25e−4 | 8,81e−4 | 9,10e−5 | 1,28e−4 | 1,56e−4 | 2,20e−4 | 187 | 277 | 352 | 507 |
| ETH | 3,14e−4 | 4,43e−4 | 5,42e−4 | 7,74e−4 | 7,80e−5 | 1,11e−4 | 1,36e−4 | 1,94e−4 | 42 | 56 | 69 | 96 |
| LTC | 3,70e−4 | 5,77e−4 | 6,11e−4 | 8,94e−4 | 9,20e−5 | 1,44e−4 | 1,53e−4 | 2,23e−4 | 2 | 2 | 2 | 3 |
| SOL | 3,58e−4 | 5,10e−4 | 6,18e−4 | 8,83e−4 | 8,90e−5 | 1,28e−4 | 1,55e−4 | 2,21e−4 | 3 | 3 | 4 | 6 |
| SUI | 5,09e−4 | 7,34e−4 | 8,79e−4 | 1,246e−3 | 1,27e−4 | 1,83e−4 | 2,20e−4 | 3,11e−4 | 3 | 5 | 6 | 9 |
| TAO | 5,01e−4 | 6,97e−4 | 8,39e−4 | 1,176e−3 | 1,25e−4 | 1,74e−4 | 2,10e−4 | 2,94e−4 | 628 | 953 | 1059 | 1596 |
Қиматҳои 30 сония дар label statistics дода шудаанд; таҷрибаҳои асосии мақола бошад дар horizon-ҳои 5, 10 ва 15 сония гузориш шудаанд.
Оё ин таҳқиқот стратегияи фоидаовари Trading-ро исбот мекунад?
Не. Таҳқиқоти UQ-LOB directional reliability, displacement fit, uncertainty calibration ва confidence gating-ро арзёбӣ мекунад; азбаски portfolio P&L-и воқеӣ, fee-adjusted return, slippage, market impact ё натиҷаҳои live execution чен карда нашудаанд, ин таҳқиқотро ҳамчун далели фоидаоварӣ тафсир кардан мумкин нест.
Натиҷаҳое, ки таҳқиқот дастгирӣ мекунад
- Қимати %68 predictive interval coverage-и UQ-regression ба сатҳи nominal хеле наздик аст.
- Фосилаи %95 Gaussian бинобар думҳои вазнин coverage-и поёнтар аз сатҳи nominal нишон додааст.
- SNR confidence gating directional macro F1-и retained predictions-ро дар ҳар се horizon зиёд кардааст.
- Softmax confidence-и UQ-classification низ барои directional macro F1 ranking signal-и маънодор аст.
- Гарчанде UQ-regression дар full test set нисбат ба classification directional macro F1-и пасттар медиҳад, дар боэътимодтарин %10 фарқ қариб аз байн меравад.
- Дар ҳаракатҳои калон қабатҳои SNR-и баланд ба қиматҳои қавии directional F1 расидаанд.
- Истифодаи context outcome-ҳои наздики гузашта бо causal constraint-и ошкоро барои пешгирии future leakage амалӣ шудааст.
- UQ-regression ва UQ-classification бо parameter count-и қариб яксон ва дар ҳамон shared trunk муқоиса шудаанд.
Натиҷаҳое, ки таҳқиқот дастгирӣ намекунад
- Нишон дода нашудааст, ки модел бо пули воқеӣ фоидаовар аст.
- Исбот нашудааст, ки confidence gating пас аз transaction cost фоидаи соф медиҳад.
- %68 calibration кафолати calibration-и устувор дар ҳамаи regime-ҳои бозор нест.
- Гуфтан мумкин нест, ки фосилаи %95 nominal coverage медиҳад; coverage-и ченшуда тақрибан %90,4–90,7 мебошад.
- Тарҳи encoder-agnostic бо ҳамаи LOB encoder-ҳо ба таври таҷрибавӣ санҷида нашудааст; таҳқиқот D-TABL-ро истифода кардааст.
- Натиҷаҳоро ба биржаҳои дигар, asset class-ҳои дигар ё horizon-ҳои дарозтар ба таври худкор умумӣ кардан мумкин нест.
- Модел epistemic uncertainty-ро мустақиман ҳал намекунад.
- Таҳқиқот озмоиши long-term portfolio risk management ё optimal position sizing нест.
Маҳдудиятҳо ва корҳои ояндае, ки муаллифон зикр кардаанд
Tail calibration: Gaussian likelihood думҳои вазнинро ба қадри кофӣ ифода намекунад. Student-t likelihood ё conformal recalibration пешниҳод мешавад.
Фарогирии baseline: Таҳқиқот ду UQ head-ро дар ҳамон shared trunk муқоиса мекунад. Бо baseline-ҳои weight-space uncertainty ба монанди MC dropout, deep ensemble ва base encoder softmax gating муқоисаи ҳамаҷониба анҷом дода нашудааст.
Номуайянии Multi-seed: Муаллифон қайд мекунанд, ки error bar-ҳои multi-seed ва loss/context ablation-ҳо метавонанд дар оянда attribution-ро қавитар кунанд.
Distribution shift: Хусусан дар train/test class distribution-и BTC фарқи қавии regime вуҷуд дорад. Давраи санҷиши дарозтар ва фарогири чанд regime зарур аст.
Economic evaluation: Directional reliability арзёбӣ шудааст; profitability арзёбӣ нашудааст.
Scope: Моделҳо барои ҳар asset ва horizon алоҳида омӯзонида шудаанд ва як trading venue истифода шудааст. Модели ягонаи cross-asset ё multi-horizon санҷида нашудааст.
Этика ва дастрасии маълумот
Манбаъ қайд мекунад, ки танҳо market data аз public API-и exchange истифода шудааст ва personal data вуҷуд надорад. Модел метавонад бо пешгӯии ҳаракатҳои кӯтоҳмуддати нарх ба қарорҳои trading таъсир расонад; муаллифон ошкоро мегӯянд, ки даъвои фоидаоварӣ намекунанд ва хавфи молиявӣ боқӣ мемонад.
Raw Kraken order-book data бо сабаби набудани data-sharing agreement бо exchange аз нав паҳн карда намешавад.
Reproducibility Statement мегӯяд, ки complete source code, D-TABL encoder, ду UQ head, training/evaluation pipeline-ҳо, context-construction procedure, label thresholds, scale values ва dataset statistics нашр шудаанд. Аммо дар PDF-и боршуда URL-и мустақими public repository дода нашудааст.
Ёддошт оид ба Манбаъ ва Усул
Таҳқиқоти аслӣ: UQ-LOB: Uncertainty-Aware Limit Order Book Mid-Price Forecasting
Муаллифон: Derrick Gilchrist Edward Manoharan; Eljas Linna; Kestutis Baltakys; Hao Dong; Juho Kanniainen.
Тартиби муаллифон: Тартиби манбаъ айнан нигоҳ дошта шудааст.
Corresponding author: Derrick Gilchrist Edward Manoharan.
Саҳми баробар: Дар манбаъ изҳороти equal-contribution дида намешавад.
Муассиса: Data Science Research Centre, Tampere University, Tampere, Finland.
Платформа: arXiv.
Категория: Computer Science — Artificial Intelligence (cs.AI).
Шиносаи arXiv: arXiv:2609.31491v2.
Санаи пешниҳоди v1: 25 Сентябр 2026.
Санаи бознигарии v2: 28 Сентябр 2026.
Навъи манбаъ: Preprint.
Ҳакамӣ: v2-и боршуда arXiv preprint аст; то 21 Ноябр 2026 Version of Record-и маҷаллаи ҳакамӣ тасдиқ нашудааст.
arXiv/DataCite DOI: 10.48550/arXiv.2609.31491. Ин шиноса journal DOI нест.
Пайванди расмӣ: https://arxiv.org/abs/2609.31491v2
Литсензияи манбаъ: Дар PDF-и боршуда литсензияи ошкори Creative Commons барои истифодаи такрорӣ тасдиқ нашудааст. Аз ин рӯ, шаклҳои манбаъ мустақиман истифода ё бо style transfer аз нав тавлид нашудаанд.
Маблағгузорӣ: Дар PDF-и боршуда funding statement-и алоҳида муайян нашудааст.
Бархӯрди манфиатҳо: Дар PDF-и боршуда competing-interest/conflict-of-interest statement-и алоҳида муайян нашудааст.
Саҳмҳои муаллифон: Дар PDF-и боршуда CRediT author-contribution statement-и алоҳида вуҷуд надорад.
Манбаи маълумот: Kraken cryptocurrency exchange public market-data API; Level-2 ва Level-3 order-book data.
Дастрасӣ ба raw data: Raw data аз нав паҳн карда намешавад; манбаъ сабабро набудани data-sharing agreement бо exchange шарҳ медиҳад.
Код: Reproducibility Statement мегӯяд, ки complete source code нашр шудааст; аммо дар PDF URL-и repository-и санҷишшаванда дода нашудааст.
Assets: BTC, ETH, SOL, LTC, DOGE, SUI, TAO.
Horizon-ҳои асосии prediction: 5 s, 10 s, 15 s.
Horizon-и иловагии label statistics: Қиматҳои 30 s дар Appendix Table 7 алоҳида дода шудаанд; натиҷаҳои асосии experiment барои 5/10/15 сония мебошанд.
Input window: 512 non-overlapping order-book event.
Context: 15 causal context window + 1 withheld target.
Encoder: D-TABL; се bilinear layer + terminal temporal-attention-augmented bilinear layer.
UQ-regression: Gaussian predictive distribution \(\mathcal{N}(\mu,\sigma^2)\).
UQ-classification: Down / Up / Stationary categorical prediction.
Regression confidence: \(SNR=|\mu|/\sigma\).
Classification confidence: Maximum softmax probability.
Optimizer: AdamW.
Сахтафзор: NVIDIA GH200 Grace Hopper Superchip.
Хароҷоти training-и pipeline: Тибқи ҳисоби Appendix, тақрибан 78,75 GPU-hour D-TABL pretraining + 105 GPU-hour UQ-regression + 105 GPU-hour UQ-classification = тақрибан 289 GPU-hour. Ифодаи тақрибан 210 GPU-hour дар матни асосӣ бо хароҷоти умумии fine-tuning-и ду UQ variant мувофиқ аст.
Натиҷаи асосии calibration: барои %68 nominal interval, coverage 0,681–0,682; барои %95 nominal interval, coverage 0,904–0,907.
Натиҷаи асосии selective-prediction: Ҳангоми гузаштан ба боэътимодтарин %10, directional macro F1-и UQ-regression барои 5/10/15 сония мутаносибан 0,57 / 0,55 / 0,51; UQ-classification 0,56 / 0,50 / 0,52 мебошад.
Натиҷаи Large-move: Дар 5 сония, боэътимодтарин %1 UQ-regression F1: down 0,88; up 0,83.
Маҳдудияти асосии илмӣ: Таҳқиқот predictive confidence ва directional reliability-ро арзёбӣ мекунад; trading profitability-и воқеӣ, fee-adjusted P&L, slippage ё market impact-ро чен намекунад.
Маҳдудияти муҳими reproducibility: Raw market data аз нав паҳн карда намешавад. Бо вуҷуди ин, манбаъ мегӯяд, ки model specification, label procedure, dataset statistics, scale/threshold values ва код нашр шудаанд.
Шарҳ гузоред
Нишонии почтаи электронии шумо нашр намешавад. Майдонҳои ҳатмӣ бо * нишон дода шудаанд