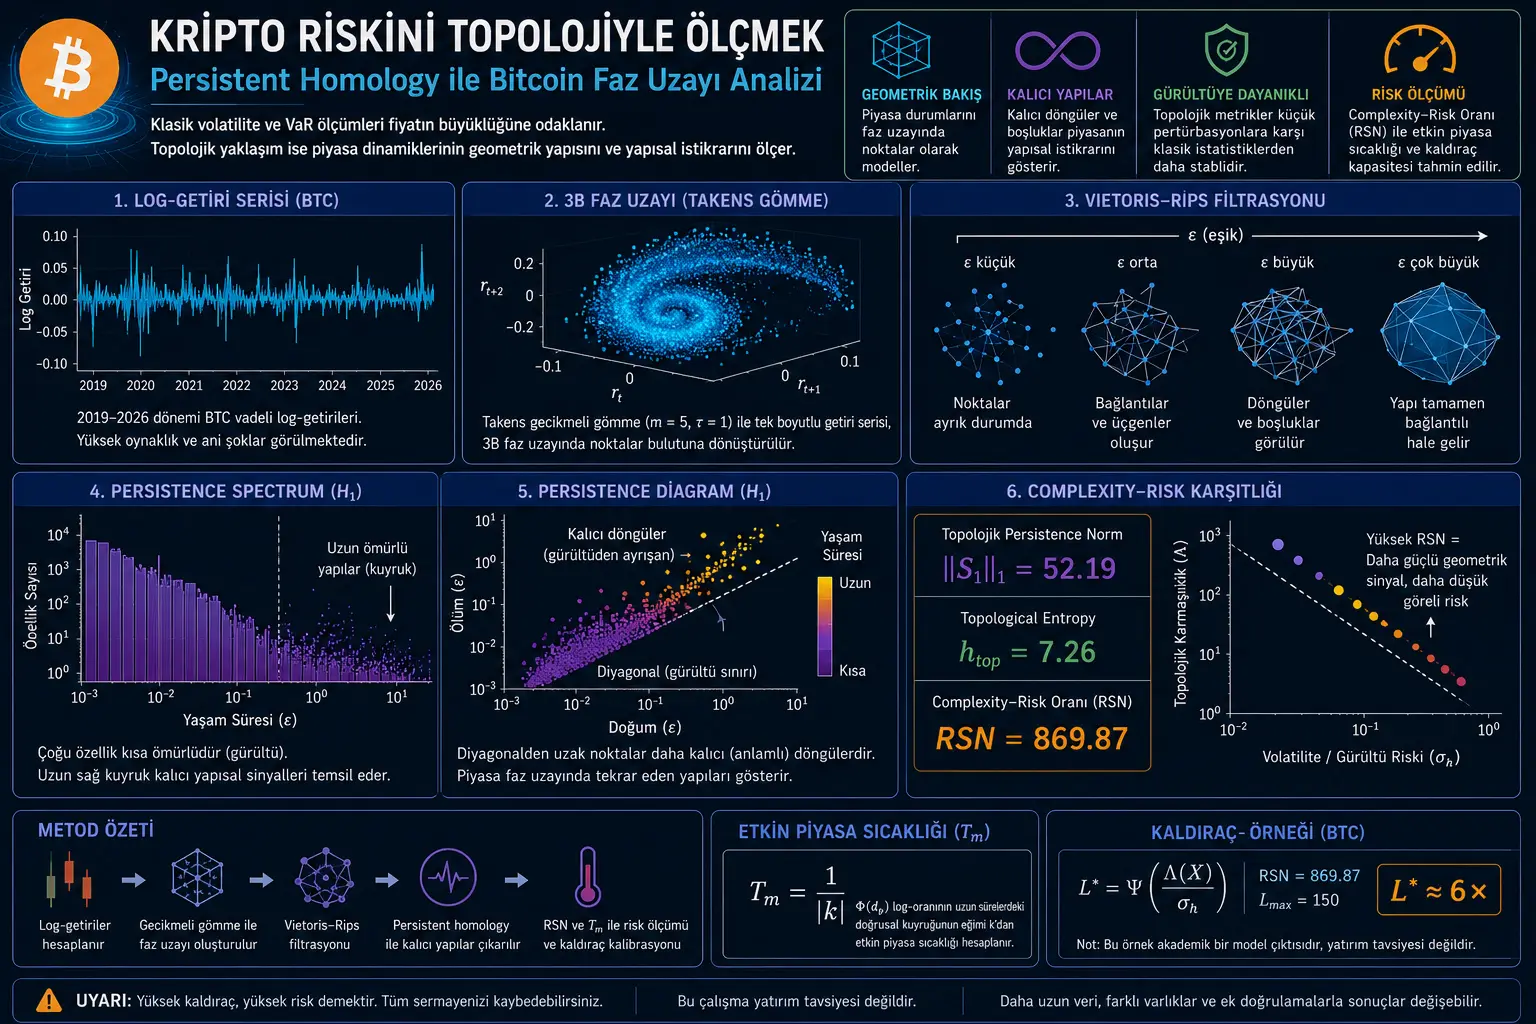
05/06/2026Veri Anla Finansal risk ölçümü genellikle volatilite, varyans, Value-at-Risk veya Conditional Value-at-Risk gibi istatistiklere dayanır. Bu ölçüler fiyat değişimlerinin büyüklüğünü ve uç kayıp ihtimalini sayısallaştırır. Ancak bu çalışma, bu tür ölçümlerin piyasa dinamiklerinin geometrik yapısını tam olarak yakalayamayabileceğini ileri sürüyor. Daha fazla gör
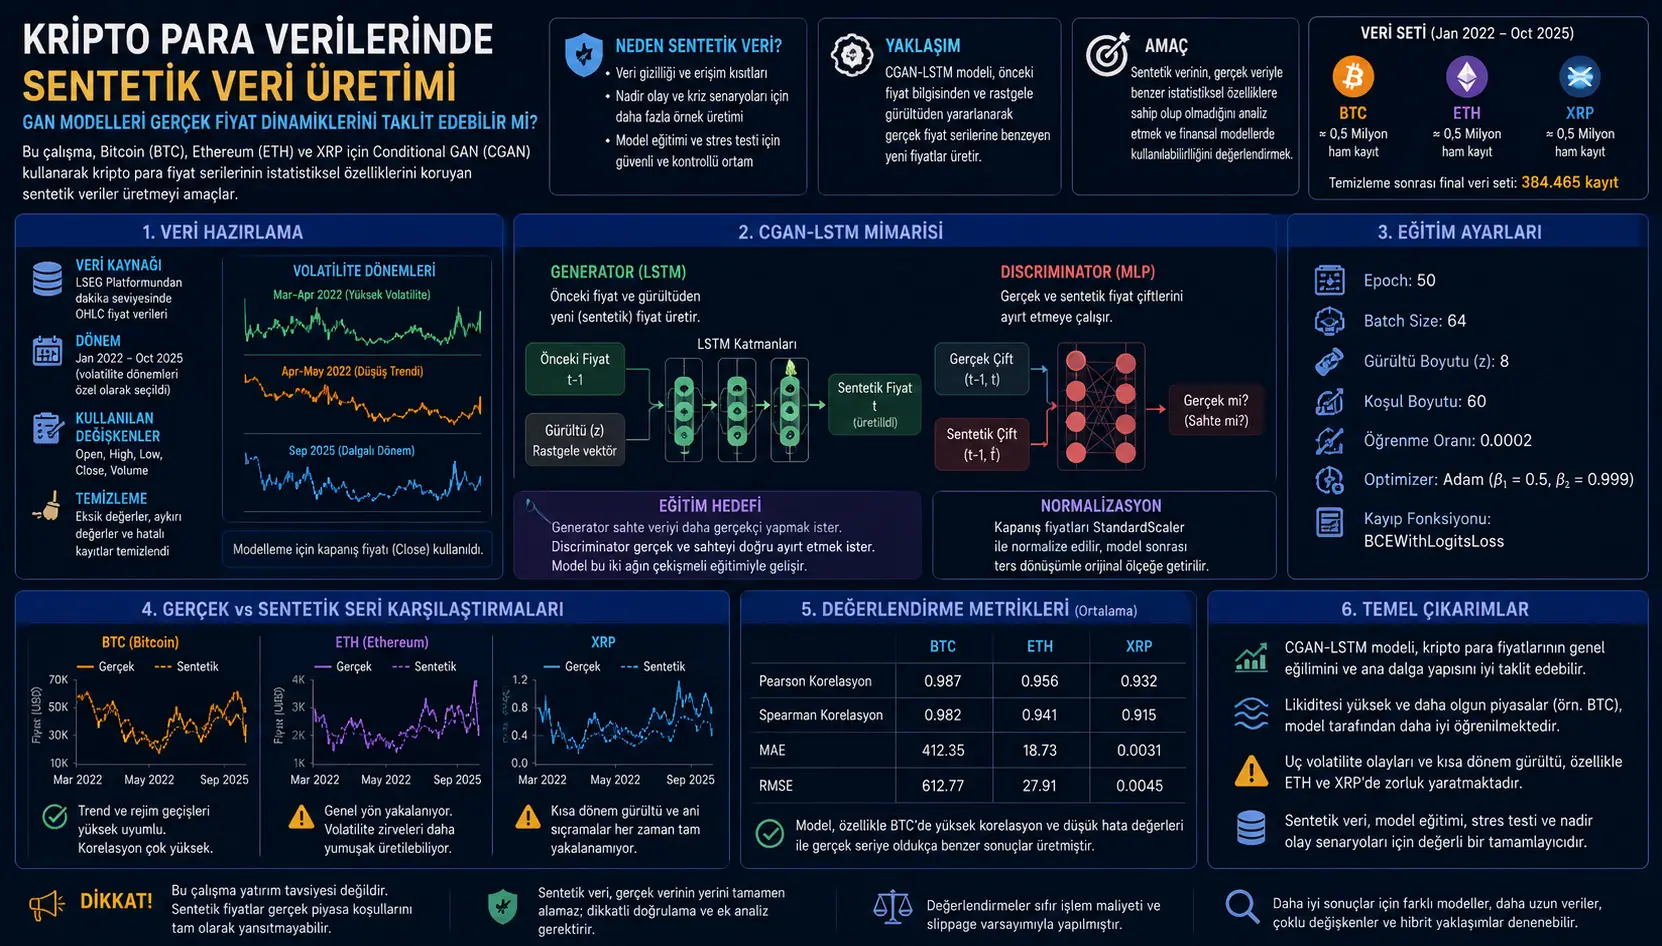
05/06/2026Veri Anla Finansal yapay zekâ modellerinin eğitilebilmesi için kaliteli, uzun ve güvenilir veri gerekir. Ancak finans alanında gerçek veriye erişim her zaman mümkün değildir. Kurumlar işlem kayıtlarını paylaşmak istemeyebilir, kullanıcı gizliliği korunmak zorundadır veya nadir görülen anomali örnekleri model eğitimi için yetersiz kalabilir. Daha fazla gör
Your experience on this site will be improved by allowing cookies Cookie Policy
Bu çerezler web sitesinin düzgün çalışması için gereklidir.
Bu çerezler, ziyaretçilerin web sitesiyle nasıl etkileşim kurduğunu anlamamıza yardımcı olur.
Bu çerezler kişiselleştirilmiş reklamları sunmak için kullanılır.