

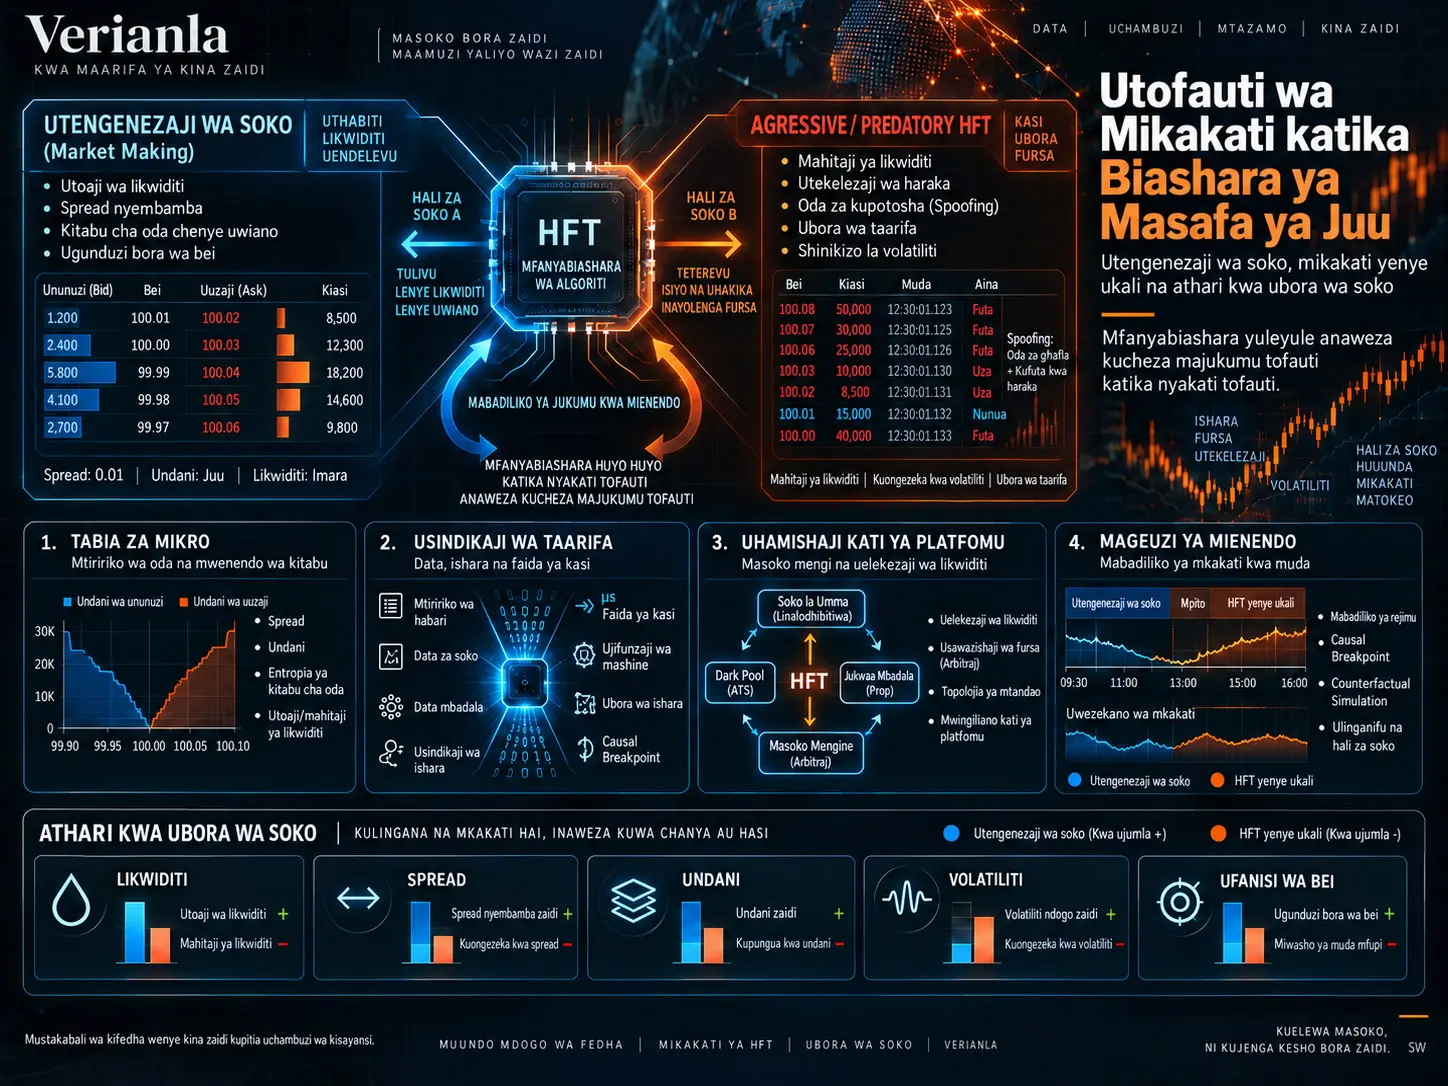
Utafiti huu, badala ya kuchukulia biashara ya masafa ya juu kama tabaka moja na lenye tabia zinazofanana, ni uchambuzi unaotegemea fasihi unaochunguza tofauti za kitabia kati ya market-making na mikakati yenye ukali zaidi ambayo chanzo huiita “predatory high-frequency trading”, pamoja na uwezekano wa majukumu haya kubadilika na kuingia katika nafasi za kila moja kadiri muda unavyopita. Utofauti wa mikakati ya HFT unamaanisha kuwa mfanyabiashara yuleyule wa masafa ya juu anaweza kutenda katika majukumu tofauti ya kutoa ukwasi au kudai ukwasi kadiri hali za soko, inventory yake, faida ya taarifa, jukwaa la biashara na malengo yake ya kimkakati kwa muda yanavyobadilika. Badala ya kufanya jaribio jipya la kiempiria kwenye mkusanyiko mpya wa data, utafiti huu unaunganisha matokeo ya tafiti za awali katika vipimo vinne: tabia ndogo za soko, uchakataji wa taarifa, uhamishaji kati ya majukwaa na mageuzi ya kimienendo.
Hoja kuu ya chanzo ni kwamba kuiwekea kampuni ya uwekezaji au akaunti lebo isiyobadilika ya “market maker” au “predatory trader” kunaweza kuwakilisha kwa upungufu tabia halisi ya soko. Mhusika yuleyule wa HFT anaweza kutoa ukwasi kwa kuweka oda tulivu katika biashara moja, lakini katika biashara nyingine akadai ukwasi; algoriti ileile inaweza kubadilika kwa muda kati ya kujenga inventory kwa ukali na kutoa nukuu za bei kwa mtindo tulivu. Kwa hiyo, utafiti unapendekeza kwa tafiti zijazo mfumo wa kimetodolojia ulio na mienendo zaidi, unaojumuisha topolojia ya mtandao wa miamala, entropy ya kitabu cha oda, ufuatiliaji wa majukwaa mengi, miundo ya causal breakpoint, muunganisho wa data za multimodal na uigaji wa counterfactual.
Utofauti wa Mikakati ya HFT Ni Nini?
Utofauti wa mikakati ya HFT ni dhana kwamba wafanyabiashara wa masafa ya juu si wahusika wa soko wa aina moja wanaofanya kazi kwa lengo na tabia sawa; taasisi au algoriti ileile inaweza kuchukua majukumu tofauti ya ukwasi na uchakataji wa taarifa katika nyakati, miamala na hali tofauti za soko. Kwa mujibu wa chanzo, kwa hiyo uainishaji wa mkakati haupaswi kutegemea utambulisho wa trader pekee, bali pia asili ya biashara iliyofanywa, tabia ya kutoa au kudai ukwasi, matumizi ya taarifa na mabadiliko ya jukumu kwa muda.
Tofauti kuu kati ya market-making HFT na HFT yenye ukali
Chanzo kinafafanua biashara ya masafa ya juu ya aina ya market-making kuwa mkakati unaoweka oda mara kwa mara, kupata mapato kutoka kwenye spread ya bei ya kununua na kuuza, na katika mchakato huo unaweza kutoa ukwasi sokoni. Kwa kutegemea fasihi ya awali, inaelezwa kuwa tabia hii inaweza kupunguza transaction cost na kusaidia mchakato wa price discovery.
Kwa upande mwingine, chini ya kichwa “predatory” chanzo kinajadili mikakati inayodai ukwasi kwa kutumia faida ya kasi na taarifa au inayojaribu kutenda kabla ya oda za wawekezaji wengine. Maandishi pia yanataja tabia kama spoofing/deception, ambapo oda nyingi huingizwa na kufutwa haraka kwa lengo la kuvuruga ishara za bei. Hata hivyo, tabia hizi hazipaswi kulinganishwa kimawazo na biashara zote za HFT zenye ukali. Istilahi ya chanzo hutumia kategoria pana, na Verianla haibadilishi kategoria hii kuwa ujumlishaji mpana zaidi wa kisheria.
Kwa nini HFT market maker si sawa na market maker wa kawaida?
Chanzo kinasisitiza kuwa kitendo cha mhusika wa HFT kutoa ukwasi hakipaswi kulinganishwa moja kwa moja na tabia ya market maker wa kawaida. Kwa mujibu wa uchambuzi wa Flash Crash uliorejelewa kutoka fasihi, tabia za wafanyabiashara wa masafa ya juu na market maker wa kawaida wakati wa msongo wa soko si sawa. Kwa tafsiri ya chanzo, tabia ya HFT market-making ni zaidi uchaguzi wa kimkakati unaotegemea masharti ya faida kuliko wajibu wa kitaasisi wa kutoa ukwasi kwa mfululizo.
Tofauti hii ni muhimu kwa ubora wa soko. Haiwezi kudhaniwa kuwa algoriti inayotoa ukwasi katika hali za kawaida itaendelea kutoa ukwasi kwa kiwango kilekile wakati hatari ya soko au gharama ya adverse selection inapoongezeka. Kwa hiyo, uchunguzi wa kwamba “iliwahi kutoa ukwasi” hauonyeshi kuwa mhusika ataendelea na kazi hiyo hiyo katika hali zote za soko siku zijazo.
Je, Mfanyabiashara Yuleyule wa Masafa ya Juu Anaweza Kuwa Mtoa Ukwasi na Pia Mdai Ukwasi?
Ndiyo. Kwa mujibu wa tafiti za data za upande wa pili wa Nasdaq zilizowasilishwa na chanzo, mfanyabiashara yuleyule wa masafa ya juu anaweza kuwa katika jukumu la kutoa ukwasi na pia la kudai ukwasi katika miamala tofauti; kwa hiyo lebo ya kudumu ya “market maker” au “predatory” katika kiwango cha trader inaweza kupoteza utofauti halisi wa tabia. Utafiti kwa sababu hiyo unatetea uainishaji unaotegemea biashara na jukumu badala ya uainishaji unaotegemea utambulisho.
Tofauti ya taarifa kati ya biashara inayodai ukwasi na inayoutoa
Kulingana na matokeo yanayowasilishwa na chanzo, biashara za HFT zinazodai ukwasi zinaweza kuonyesha uhusiano chanya na permanent price changes na kwa sababu hiyo zikatafsiriwa kama biashara zinazobeba taarifa katika mchakato wa price discovery. Biashara za mhusika huyo huyo zinazotoa ukwasi, kwa upande mwingine, hukabili hatari ya adverse selection. Matokeo haya yanaonyesha kuwa athari ya trader yuleyule kwa soko inaweza kutofautiana kulingana na mwelekeo na jukumu la biashara.
Kikomo muhimu hapa ni tofauti kati ya uhusiano na sababu. Ukweli kwamba biashara ya HFT inahusiana na permanent price change hauonyeshi peke yake kwamba biashara hiyo ndiyo iliyosababisha mabadiliko hayo ya bei. Maandishi ya Verianla hayatafsiri matokeo ya fasihi iliyorejelewa kwenye chanzo kwa nguvu kubwa kuliko hitimisho la kisababishi linavyoruhusu.
Ushindani wa Stackelberg na mwingiliano wa kimkakati
Utafiti mwingine uliowasilishwa katika chanzo unachunguza mwingiliano kati ya market maker katika mfumo wa nadharia ya michezo ya aina ya Stackelberg. Kwa mujibu wa mkabala huu, uamuzi wa market maker kuhusu nukuu ya bei unaweza kutegemea si kiwango chake cha inventory pekee, bali pia matarajio yake kuhusu tabia ya inventory ya market maker wengine siku zijazo.
Maandishi yanafupisha hali mbili tofauti za soko. Katika mazingira ya ushindani mkali, inventory sensitivity ya chini na spread nyembamba zaidi zinaweza kuonekana; katika hali zinazofanana na ushirikiano wa kimyakimya, inventory sensitivity ya juu na spread pana zaidi zinaweza kutokea. Hitimisho kuu la chanzo ni kwamba tabia za “market making” na “predatory” wakati mwingine zinapaswa kutathminiwa kama aina za tabia zinazotegemea mwingiliano wa kimkakati na hali ya soko, badala ya sifa zisizobadilika za trader.
Kwa nini utambulisho wa akaunti hautoshi katika uainishaji wa mkakati?
Ingawa takwimu kama idadi ya oda za akaunti moja, cancellation ratio au trade frequency zinafaa, haziwezi peke yake kuonyesha mwingiliano wa tabia hiyo na trader wengine au mabadiliko ya jukumu la mhusika yuleyule kwa muda. Kwa hiyo, chanzo kinapendekeza kwamba katika siku zijazo mbinu za kutambua mikakati zipanuliwe kutoka takwimu za muhtasari za mtu mmoja hadi miundo ya vikundi na mitandao.
Pendekezo la Transaction network topology
Moja ya mbinu ambazo utafiti unapendekeza kwa tafiti zijazo ni kujenga mtandao wa miamala wa sehemu mbili kati ya trader na counterparties. Ndani ya muundo huo, vipimo vya mtandao kama node degree, clustering coefficient, betweenness centrality na ubadilifu wa miunganisho kwa muda vinaweza kuchunguzwa.
Kwa kuzingatia usanisi wa fasihi, chanzo kinapendekeza kuwa muundo wa market-making unaotoa ukwasi kwa mwendelezo zaidi unaweza kuonyesha miunganisho thabiti kiasi na miundo ya node yenye mpangilio zaidi ndani ya mtandao; mikakati yenye ukali zaidi inaweza kuonyesha sifa kama mikusanyiko ya muda ya miunganisho au betweenness ya juu. Hata hivyo, sifa hizi si vizingiti vya uainishaji vilivyojaribiwa kwenye mkusanyiko mpya wa data katika makala hii; ni dhahania zinazopendekezwa kwa tafiti za kiempiria za baadaye.
Entropy ya Kitabu cha Oda Inaweza Kutumikaje Kutenganisha Mikakati ya HFT?
Chanzo kinapendekeza kuwa tabia tofauti za mikakati zinaweza kutenganishwa kwa kufuatilia kiwango cha mpangilio au vurugu katika limit order book kwa muda kwa kutumia vipimo vya entropy vinavyotegemea nadharia ya taarifa. Dhahania inayowasilishwa ni kwamba shughuli za market-making zinaweza kuhusishwa na muundo wa oda wenye mpangilio zaidi, ilhali tabia za oda za kimanipulizi au zenye kuvuruga kupita kiasi zinaweza kuhusishwa na miruko ya muda mfupi ya entropy; hata hivyo, mbinu hii haijatekelezwa kiempiria katika utafiti huu.
Mkabala huu ni tofauti na kuangalia cancellation rate pekee. Trader wawili wenye kiwango sawa cha kufuta oda wanaweza kusambaza oda zao katika viwango tofauti vya order book na katika mifumo tofauti ya muda. Faida inayopendekezwa ya mkabala wa entropy ni kwamba unajaribu kupima kwa kiasi mpangilio au mtawanyiko wa jumla wa muundo wa oda.
Chanzo kinataja hapa wazo la Shannon entropy lakini hakitoi mlinganyo mpya wa entropy, thamani mpya ya kizingiti au classifier ya kiempiria. Kwa hiyo, Verianla haiongezi fomula ya entropy isiyopatikana kwenye chanzo au kigezo cha namba kama “entropy ya market maker lazima iwe chini ya thamani fulani”.
Asymmetry katika uwezo wa kuchakata taarifa
Eneo la tatu kuu la mjadala katika utafiti huu ni kwamba faida ya wafanyabiashara wa masafa ya juu haitokani tu na kufanya biashara kwa kasi zaidi, bali pia na uwezo wa kukamilisha kwa haraka zaidi mnyororo mzima wa kupata, kutathmini na kutumia taarifa.
Chanzo kinawasilisha tabia ya hatua mbili kutoka utafiti uliochunguza vipindi vya earnings announcement vya kampuni za NASDAQ: HFT inaweza kwanza kupata taarifa kwa kutoa ukwasi sokoni, kisha ikatumia taarifa hizo kupitia biashara hai. Muundo huu unatolewa kama mfano wa jinsi majukumu ya biashara tulivu na hai yanaweza kukamilishana ndani ya mnyororo mmoja wa taarifa.
Kasi pekee si maelezo kamili
Chanzo pia kinajadili utafiti wa uigaji kuhusu soko la hisa la Istanbul. Kulingana na maelezo ya utafiti huo, wafanyabiashara wa masafa ya juu wanaweza kutambua na kutumia fursa za arbitrage kwa haraka zaidi na kupata matokeo tofauti na wahusika wa non-HFT. Hata hivyo, tafsiri ya makala ni kwamba faida hiyo haitokani tu na latency ya chini, bali na uchakataji wa taarifa na execution speed kufanya kazi pamoja.
Muundo wa biashara endelevu na mbio za kasi
Chanzo kinatumia uchambuzi wa continuous trading market design wa Budish, Cramton na Shim kujadili jinsi kipaumbele endelevu cha muda kinavyoweza kubadilisha tofauti ndogo sana za kasi kuwa faida ya kiuchumi. Wakati miamala inachakatwa kwa mfuatano, trader anayefika kwanza anaweza kunasa baadhi ya fursa za arbitrage na hivyo kuunda mbio zinazochochea uwekezaji katika miundombinu na kasi.
Hitimisho kuu katika sehemu hii ni kwamba baadhi ya tabia za HFT zenye ukali zinaweza kutokana si tu na uchaguzi wa trader binafsi, bali pia na kipaumbele cha muda katika mfumo wa biashara na motisha za kiuchumi zinazotolewa na muundo wa soko.
Pendekezo la multimodal data fusion
Utafiti unapendekeza kwamba siku zijazo data za oda za HFT zilinganishwe kwa kiwango cha muda na maandishi ya habari pamoja na vyanzo vingine vya taarifa visivyo na muundo. Kwa kutumia Natural Language Processing, muda halisi wa habari na mwelekeo wa sentiment unaweza kutolewa; taarifa hizi zinaweza kulinganishwa na instruction flow ya kiwango cha mikrosekunde.
Lengo la pendekezo hili ni kutenganisha vizuri zaidi ikiwa trader alibadili tabia kwa sababu tu aliona mabadiliko ya bei au kwa sababu alichakata taarifa mpya kwa haraka zaidi. Makala yenyewe haijengi mkusanyiko kama huo wa data za multimodal wala haijaribu modeli ya NLP.
Mbinu na Matokeo ya Utafiti
Mbinu ya kisayansi ya utafiti
Utafiti huu si uchambuzi mpya wa data za majaribio kwa maana ya kawaida. Mbinu yake ni kulinganisha matokeo ya tafiti za HFT na microstructure ya soko katika marejeo 15 ndani ya mfumo fulani wa dhana na, kwa kutumia fasihi hiyo, kupendekeza mbinu za utafiti zinazoweza kutumika siku zijazo.
| Kipimo cha uchambuzi | Swali kuu linalojadiliwa na chanzo | Mbinu iliyopendekezwa/inayoangaziwa |
|---|---|---|
| Tabia ndogo za soko | Inawezaje kutofautishwa ikiwa trader ni market maker au mdai mkali wa ukwasi? | Transaction network topology, order-book entropy |
| Uchakataji wa taarifa | Faida ya kasi inaunganishwa na mnyororo gani wa taarifa? | Multimodal data fusion, NLP + instruction flow kulinganisha |
| Tabia kati ya majukwaa | Market-making katika jukwaa moja huathirije ukwasi wa jukwaa lingine? | Cross-platform tracking, causal breakpoint / RDD |
| Mageuzi ya kimienendo | Mkakati uleule hubadilishaje jukumu lake kulingana na muda na hali ya soko? | Time-series monitoring, deep RL, counterfactual removal simulations |
Uhamishaji wa ukwasi kati ya majukwaa
Chanzo kinawasilisha kutoka utafiti wa soko la Sweden kwamba wahusika wa HFT wanapofanya biashara na wateja kama market maker kwenye proprietary platform wanaweza kubadilisha tabia zao upande wa public exchange ili kudhibiti kutokuwiana kwa inventory kunakotokea. Kulingana na tafsiri ya utafiti uliorejelewa, mchakato huu unaweza kupunguza ukwasi kwenye soko la umma, kupanua spread na kupunguza depth, huku ukiwa na athari tofauti kwenye price efficiency.
Umuhimu wa matokeo haya ni kwamba kuangalia trading venue moja pekee kunaweza kusababisha tafsiri isiyo sahihi ya athari ya jumla ya HFT kwa soko. Ukwasi unaotolewa kwenye jukwaa moja unaweza kusawazishwa na mahitaji ya ukwasi kwenye jukwaa lingine.
Kwa Nini Athari ya HFT kwa Ubora wa Soko Huenda Isiweze Kupimwa Kutoka Soko Moja Pekee?
Kwa sababu mfanyabiashara yuleyule wa masafa ya juu anaweza kuchukua majukumu tofauti kwa wakati mmoja katika majukwaa tofauti; anaweza kutoa ukwasi katika proprietary venue na kutumia ukwasi kwenye public exchange ili kupunguza hatari ya inventory. Kwa hiyo, data ya jukwaa moja inaweza kuonyesha sehemu moja tu ya spread ya jumla, depth, price discovery na uhamishaji wa inventory.
Mabadiliko ya tabia ya dark pool kwa muda
Chanzo kinatumia kulinganisha soko la dark pool la Marekani katika 2009 na 2020 kama mfano. Kulingana na matokeo yaliyorejelewa, kazi ya trading venue ileile inaweza kubadilika kwa muda kadiri muundo wa washiriki unavyobadilika. Mfano huu unatumiwa kuunga mkono wazo kwamba utambulisho wa kiufundi wa jukwaa hauamui sifa isiyobadilika ya mikakati inayotumika kwenye jukwaa hilo.
Tatizo la sababu katika cross-platform
Mwelekeo wa uhusiano kati ya biashara ya majukwaa tofauti na volatility hauko wazi peke yake. Cross-market activity inaweza kuwa inaongeza volatiliti, au volatility ya juu inaweza kuwa ndiyo inayowasukuma trader kufanya shughuli katika majukwaa tofauti. Chanzo kinapendekeza regression discontinuity design ili kutenganisha vizuri zaidi uhusiano huu wa endogenous katika tafiti zijazo.
Pendekezo la causal breakpoint / RDD
Katika mkabala uliopendekezwa, vizingiti vya kiufundi katika kanuni za biashara vinaweza kutumika kama breakpoint ya asili. Kwa mfano, tabia za akaunti zilizo karibu na reporting threshold, speed classification au order-size threshold fulani zinaweza kulinganishwa.
Iwapo trader wanaofanana walio mara moja juu na chini ya thamani ya kizingiti wanaonyesha tabia tofauti za cross-platform, chini ya masharti yanayofaa ya muundo tofauti hiyo inaweza kutoa ushahidi wenye nguvu zaidi wa kisababishi. Hata hivyo, makala haifanyi uchambuzi kama huo wa RDD; inapendekeza mbinu hiyo kwa tafiti za baadaye.
Mageuzi ya mikakati kwa muda
Moja ya mitazamo kuu ya chanzo ni kwamba uainishaji wa mikakati unapaswa kuwa wa muda pamoja na kuwa wa kimaeneo. Algoriti ileile inaweza kutenda kwa njia tofauti katika hatua tofauti za kipindi cha biashara.
Kama mfano, utafiti unaotumia deep reinforcement learning katika mazingira ya LOB yanayotegemea Hawkes-process unawasilishwa. Kwa mujibu wa chanzo, modeli hii iliunda mkakati mseto unaoweza kujenga inventory kwa biashara zenye ukali zaidi katika hatua ya mwanzo na baadaye kubadilika kwenda tabia inayofanana na market-making kwa kutumia oda tulivu.
Matokeo haya yanaonyesha kuwa lebo tuli kama “algoriti hii ni market maker” inaweza kuficha kazi ambazo algoriti hufanya katika vipindi tofauti.
Umuhimu wa msongo wa soko
Chanzo kinaeleza kwamba mabadiliko ya mkakati yanaweza kuonekana kwa maana zaidi wakati wa msongo wa soko. Fasihi ya Flash Crash inatumika tena katika hoja hii. Katika utafiti uliorejelewa, imeripotiwa kuwa mifumo ya tabia ya akaunti za HFT ilibadilika kwa namna tofauti kati ya kipindi cha kawaida na kipindi cha crash ikilinganishwa na market maker wa kawaida.
Hata hivyo, matokeo haya hayawezi kubadilishwa kuwa hitimisho kwamba “HFT lazima itulize soko wakati wa mgogoro” au “lazima iwe na athari ya kuvuruga”. Msisitizo mkuu wa chanzo ni kwamba tabia inapaswa kuchunguzwa pamoja na hali ya soko na motisha ya kiuchumi, badala ya kutegemea zaidi tabaka la trader.
Mfano wa transaction tax
Chanzo kinawasilisha kutoka utafiti unaotumia agent-based modeling kwamba kodi za miamala zinaweza kutotoa matokeo sawa katika masoko ya HFT-dominant na non-HFT-dominant. Kwa mujibu wa hilo, kiwango cha kodi kinachoweza kubadilisha tabia katika muundo mmoja wa soko kinaweza kuwa na athari ndogo katika muundo mwingine wa soko.
Kwa kuwa utafiti huu wenyewe haujajaribu sera hiyo ya kodi, maandishi ya Verianla hayafikii hitimisho kwamba kiwango fulani cha kodi ni bora au kinapaswa kutekelezwa.
Counterfactual Removal Simulation Inaweza Kutoa Nini?
Counterfactual removal simulation ni mbinu inayolenga kulinganisha jinsi viashiria vya ubora wa soko kama spread, depth, volatility na price recovery vingebadilika katika hali mbadala kwa kuondoa biashara za makundi fulani ya trader kutoka soko la kihistoria au lililoigwa. Chanzo kinapendekeza mbinu hii kama muundo wa utafiti unaoweza kutumiwa baadaye kutenganisha kwa mienendo zaidi mchango halisi wa mikakati ya market-making na mikakati yenye athari ya kuvuruga/yenye ukali.
Kwa mfano, ikiwa katika uigaji ambamo akaunti fulani zimeondolewa spread inapanuka kwa kiasi kikubwa na depth inapungua, inaweza kufikiriwa kwamba akaunti hizo zilikuwa na jukumu la kutoa ukwasi katika kipindi kilichochunguzwa. Kinyume chake, ikiwa volatility inapungua na urejeaji wa bei unakuwa wa haraka zaidi baada ya akaunti kuondolewa, dhahania kwamba tabia hizo zina uhusiano tofauti na uthabiti wa soko inaweza kujaribiwa.
Tafsiri hii inaweza kuaminika tu kwa kiwango ambacho modeli ya uigaji inaweza kuzalisha upya microstructure ya soko kwa usahihi wa kutosha. Kwa kuwa chanzo hakijafanya counterfactual simulation halisi katika makala hii, hakijaainisha kundi lolote la akaunti kwa kutumia mbinu hii.
Kusoma vipimo vinne kwa pamoja
| Kipimo | Sifa inayojadiliwa katika chanzo upande wa market-making | Sifa inayojadiliwa upande wa ukali / “predatory” |
|---|---|---|
| Tabia ndogo za soko | Oda tulivu, mapato ya spread, utoaji wa ukwasi | Mahitaji ya ukwasi, execution ya haraka, katika baadhi ya hali mifumo ya oda za kimanipulizi |
| Uchakataji wa taarifa | Kupata taarifa wakati wa biashara tulivu | Kubadilisha taarifa haraka kuwa biashara hai |
| Tabia kati ya majukwaa | Kutoa ukwasi wa wateja katika venue moja | Kurekebisha inventory au arbitrage katika venue nyingine |
| Mageuzi ya muda | Kutoa nukuu tulivu katika kipindi fulani | Biashara yenye ukali au mabadiliko ya jukumu katika kipindi kingine |
Hitimisho zinazoungwa mkono na utafiti
- Kuchukulia tabia ya HFT kama kategoria moja na yenye trader wanaofanana kunaweza kupoteza tofauti za kitabia zinazoonekana katika fasihi.
- Mhusika yuleyule wa HFT anaweza kubadilika kati ya jukumu la kutoa ukwasi na la kudai ukwasi.
- Uainishaji tuli unaotegemea utambulisho wa trader unaweza kupuuza tofauti za majukumu katika kiwango cha biashara.
- Uhamishaji wa inventory na ukwasi kati ya majukwaa unaweza kufanya vipimo vya ubora wa soko vinavyotokana na trading venue moja visiwe kamili.
- Kwa kuwa tabia ya mkakati inaweza kubadilika kulingana na hali ya soko na muda, mbinu za uainishaji wa kimienendo zina thamani ya kisayansi.
- Network topology, entropy, multimodal data fusion, causal inference na counterfactual simulation ni mbinu zinazoweza kufanyiwa utafiti zaidi siku zijazo.
Hitimisho ambazo utafiti hauungi mkono
- Hauonyeshi kuwa HFT yote huboresha au hudhoofisha ubora wa soko.
- Hauonyeshi kuwa biashara zote za liquidity-taking ni udanganyifu au manipulesheni.
- Makala hii haipimi mafanikio ya kiempiria ya uainishaji wa mbinu zilizopendekezwa za network au entropy.
- Haitoi algoriti mpya inayoiainisha moja kwa moja akaunti yoyote ya trader kuwa market maker au “predatory”.
- Hairipoti matokeo mapya ya RDD, NLP au counterfactual simulation.
- Haithibitishi kuwa matokeo ya fasihi kutoka masoko ya Marekani na Ulaya yanatumika moja kwa moja kwa China au emerging markets nyingine.
- Haionyeshi kuwa sera fulani ya udhibiti itaboresha kwa hakika ubora wa soko.
Vikwazo vikuu vya kisayansi vya utafiti
| Kikwazo | Athari kwa tafsiri |
|---|---|
| Hakuna uchambuzi mpya wa data za kiempiria | Matokeo si ugunduzi mpya wa kisababishi uliopimwa moja kwa moja kwenye data asilia. |
| Masoko katika fasihi ni tofauti | Miundo ya kitaasisi ya matokeo kutoka Marekani, Ulaya na masoko mengine inaweza kutofautiana. |
| Kategoria ya “Predatory” ni pana | liquidity-taking yenye ukali na tabia ya kimanipulizi vinapaswa kutenganishwa kimawazo. |
| Mbinu zilizopendekezwa hazijajaribiwa | Mafanikio halisi ya uainishaji ya network entropy, RDD na counterfactual framework hayajulikani. |
| Kutoa mfumo wa kimienendo kutoka fasihi tuli | Dhahania ya mabadiliko ya jukumu kwa mienendo inahitaji kujaribiwa kando kwa data pana za longitudinal. |
| Uhamishaji kwenda emerging market ni mdogo | Chanzo pia kinaeleza kuwa matokeo kutoka masoko yaliyoendelea huenda yasihamishwe moja kwa moja kwenda microstructure nyingine. |
Mfumo wa utafiti wa baadaye unaopendekezwa na chanzo
- Utambuzi wa vipimo vingi: trade frequency, cancellation rate, transaction network topology na order-book entropy vinapaswa kutathminiwa kwa pamoja.
- Ufuatiliaji wa cross-platform: njia za biashara za trader yuleyule katika exchange, dark pool na proprietary platform zinapaswa kufuatiliwa kwa pamoja.
- Causal identification: badala ya kutegemea korrelasheni pekee, miundo ya breakpoint inayotegemea trading-rule threshold inapaswa kutathminiwa.
- Microstructure ya soko la ndani: kwa emerging markets, data na uchambuzi tofauti wa muundo wa kitaasisi unapaswa kufanywa.
- Data za multimodal: mtiririko wa oda unapaswa kulinganishwa kwa wakati na data za nje kama maandishi ya habari na sentiment.
- Tahadhari ya mapema ya kimienendo: ishara za mabadiliko ya mkakati zinaweza kufuatiliwa kwa mbinu za time-series na deep reinforcement learning.
- Uchambuzi wa counterfactual: makundi ya trader yanaweza kuondolewa kwenye uigaji na mchango wao kwa ubora wa soko kujaribiwa katika hali mbadala.
Maelezo ya Chanzo na Mbinu
Kichwa kamili cha asili: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Mwandishi: Yutong Hu.
Taasisi: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Chapisho: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Kurasa: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Leseni: Creative Commons Attribution 4.0 International (CC BY 4.0).
Aina ya chanzo: Proceedings / utafiti wa kidhana na kimetodolojia unaotegemea fasihi.
Hali ya mapitio ya wenzao: Nakala iliyopakiwa inaonyesha kuwa ni proceedings; taarifa tofauti kuhusu mchakato wa peer-review hazijaripotiwa wazi katika chanzo.
Data/sampuli asilia: Makala hairipoti jaribio la kiempiria la asili kwenye mkusanyiko mpya wa data za trader-level au order-level.
Vipimo vikuu vya uchambuzi: tabia ndogo na utenganishaji wa majukumu, uwezo wa kuchakata taarifa, cross-platform transmission na mageuzi ya kimienendo ya mikakati.
Mbinu zilizopendekezwa: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD na counterfactual removal simulation.
Ufadhili / mgongano wa maslahi / upatikanaji wa data / CRediT: Havijaripotiwa kama sehemu tofauti katika maandishi yaliyopakiwa.
Kikomo kikuu cha tafsiri: Zana mpya za kimetodolojia zinazopendekezwa na makala ni mapendekezo kwa tafiti zijazo; katika utafiti huu usahihi wao wa uainishaji au uhalali wa kisababishi haujapimwa kiempiria.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *