

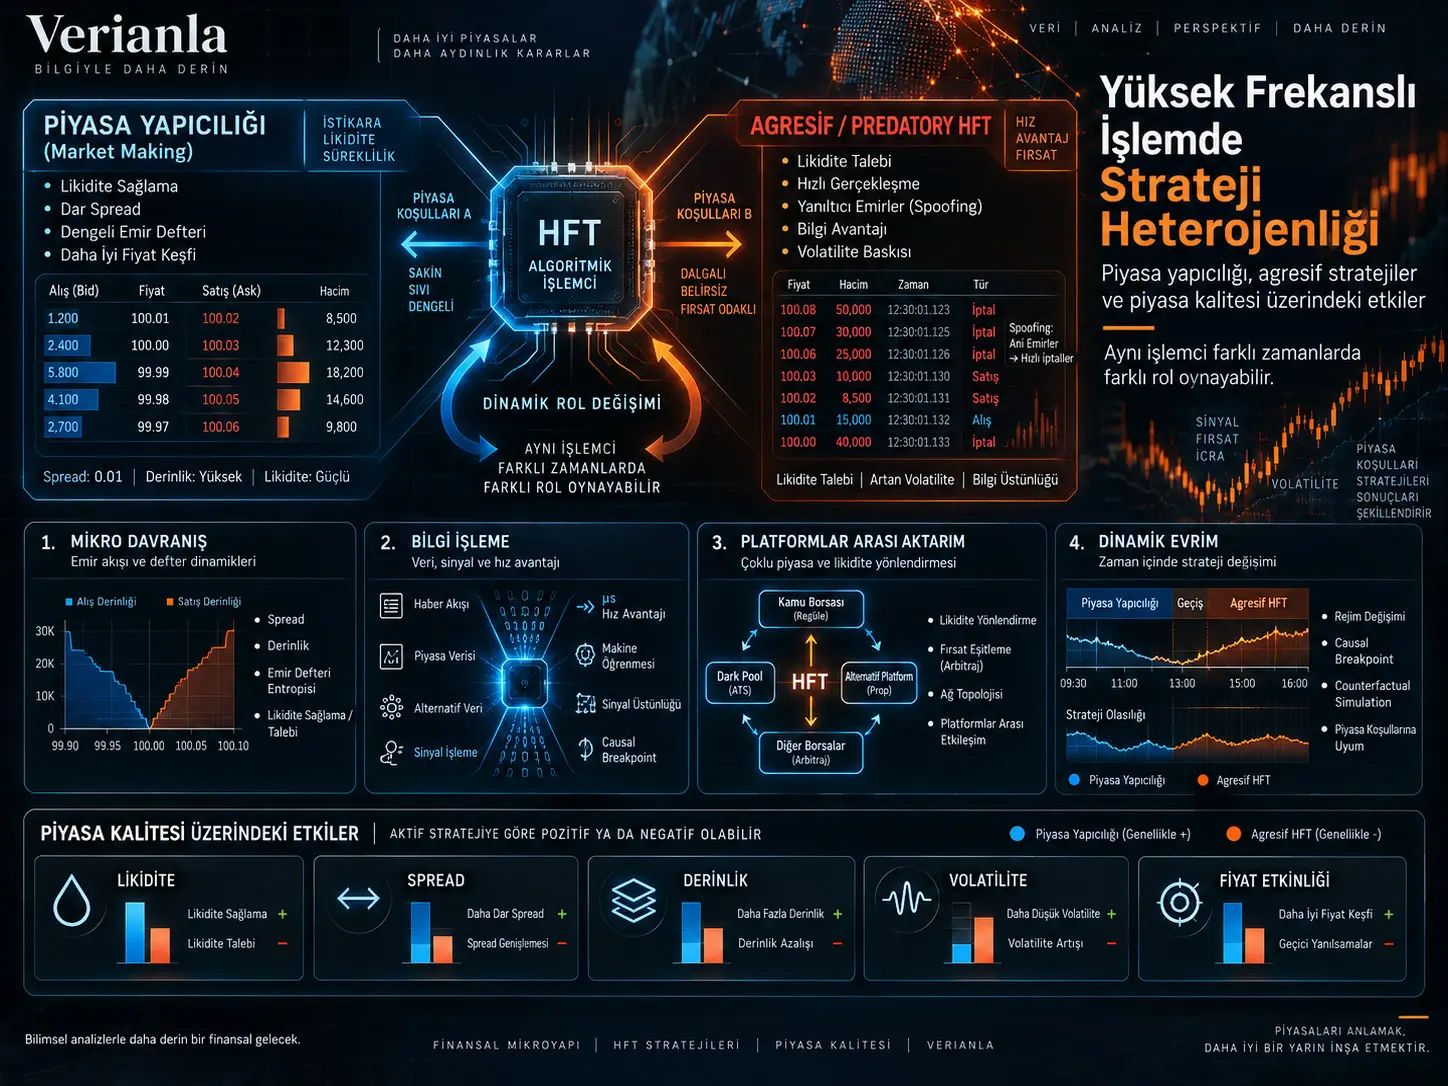
Bu çalışma, yüksek frekanslı işlemleri tek ve homojen bir davranış sınıfı olarak değerlendirmek yerine, piyasa yapıcılığı ile kaynağın “predatory high-frequency trading” olarak adlandırdığı daha agresif stratejiler arasındaki davranış farklılıklarını ve bu rollerin zaman içinde birbirine dönüşebilmesini inceleyen literatür-temelli bir analizdir. HFT strateji heterojenliği, aynı yüksek frekanslı işlemcinin piyasa koşulları, envanteri, bilgi avantajı, işlem platformu ve zaman içindeki stratejik hedefleri değiştikçe likidite sağlayan veya likidite talep eden farklı rollerde davranabilmesini ifade eder. Çalışma yeni bir veri seti üzerinde özgün ampirik test yürütmek yerine önceki araştırmaların sonuçlarını mikro davranış, bilgi işleme, platformlar arası aktarım ve dinamik evrim olmak üzere dört boyutta sentezlemektedir.
Kaynağın temel savı, bir yatırım firmasını veya hesabı değişmez biçimde “market maker” ya da “predatory trader” olarak etiketlemenin gerçek piyasa davranışını eksik temsil edebileceğidir. Aynı HFT aktörü bir işlemde pasif emir vererek likidite sağlayabilirken başka bir işlemde likidite talep edebilir; aynı algoritma zaman içinde agresif envanter oluşturma ile pasif kotasyon verme davranışları arasında geçiş yapabilir. Bu nedenle çalışma gelecekteki araştırmalar için işlem ağı topolojisi, emir defteri entropisi, çoklu-platform izleme, nedensel breakpoint tasarımları, multimodal veri füzyonu ve karşı-olgusal simülasyonlardan oluşan daha dinamik bir metodolojik çerçeve önermektedir.
HFT Strateji Heterojenliği Nedir?
HFT strateji heterojenliği, yüksek frekanslı işlemcilerin aynı amaç ve davranışla çalışan tek tip piyasa aktörleri olmadığı; aynı kurumun veya algoritmanın farklı zamanlarda, işlemlerde ve piyasa koşullarında farklı likidite ve bilgi işleme rolleri üstlenebildiği anlayışıdır. Kaynağa göre bu nedenle strateji sınıflandırması yalnız trader kimliğine değil, gerçekleştirilen işlemin niteliğine, likidite sağlama veya talep etme davranışına, bilgi kullanımına ve zaman içindeki rol değişimine dayanmalıdır.
Market-making HFT ile agresif HFT arasındaki temel ayrım
Kaynak market-making tipi yüksek frekanslı işlemi, sürekli emir girerek alış-satış spread'inden gelir elde eden ve bu süreçte piyasaya likidite sağlayabilen bir strateji olarak tanımlar. Önceki literatüre dayanarak bu davranışın transaction cost'u azaltabildiği ve price discovery sürecini destekleyebildiği belirtilir.
Buna karşılık kaynak “predatory” başlığı altında hız ve bilgi avantajıyla likidite talep eden veya başka yatırımcıların emirlerinden önce hareket etmeye çalışan stratejileri tartışır. Metin ayrıca spoofing/deception gibi çok sayıda emir girip hızla iptal ederek fiyat sinyallerini bozmayı amaçlayan davranışlardan söz eder. Ancak bu davranışlar kavramsal olarak bütün agresif HFT işlemleriyle eş tutulmamalıdır. Kaynak terminolojisi geniş bir kategori kullanmaktadır ve Verianla bu kategoriyi daha geniş bir hukuki genellemeye dönüştürmez.
HFT market maker neden geleneksel market maker ile aynı değildir?
Kaynak, HFT aktörünün likidite sağlamasının geleneksel piyasa yapıcının davranışıyla otomatik olarak eşitlenmemesi gerektiğini vurgular. Literatürden aktarılan Flash Crash analizine göre yüksek frekanslı işlemciler ile geleneksel market maker'ların stres anındaki davranışları aynı değildir. HFT market-making davranışı, kaynak yorumuna göre kurumsal bir sürekli likidite sağlama yükümlülüğünden çok kârlılık koşullarına bağlı stratejik bir tercihtir.
Bu ayrım piyasa kalitesi açısından önemlidir. Normal koşullarda likidite sağlayan bir algoritmanın, piyasa riski veya adverse selection maliyeti yükseldiğinde aynı ölçüde likidite sağlamaya devam edeceği varsayılamaz. Dolayısıyla “geçmişte likidite sağladı” gözlemi, bir aktörün gelecekte bütün piyasa koşullarında aynı işlevi sürdüreceğini göstermez.
Aynı Yüksek Frekanslı İşlemci Hem Likidite Sağlayıcı Hem Likidite Talep Eden Olabilir mi?
Evet. Kaynağın aktardığı Nasdaq karşı-taraf verisi çalışmalarına göre aynı yüksek frekanslı işlemci farklı işlemlerde hem likidite sağlayıcı hem de likidite talep eden rolde bulunabilir; dolayısıyla trader seviyesinde sabit bir “market maker” veya “predatory” etiketi davranışın gerçek heterojenliğini kaybedebilir. Çalışma bu nedenle kimlik tabanlı sınıflandırma yerine işlem ve rol tabanlı sınıflandırmayı savunmaktadır.
Likidite talep eden ve sağlayan işlem arasındaki bilgi farkı
Kaynağın aktardığı bulgulara göre HFT'nin likidite talep eden işlemleri permanent price changes ile pozitif ilişki gösterebilir ve bu nedenle price discovery sürecinde bilgi taşıyan işlemler olarak yorumlanabilir. Aynı aktörün likidite sağlayan işlemleri ise adverse selection riskine maruz kalır. Bu sonuç, aynı trader'ın piyasaya etkisinin işlem yönü ve rolüne göre değişebileceğini göstermektedir.
Burada önemli sınır, korelasyon ile nedensellik ayrımıdır. Bir HFT işleminin permanent price change ile ilişkili olması tek başına işlemin bu fiyat değişimine neden olduğunu kanıtlamaz. Verianla metni, kaynakta atıf yapılan literatürün bulgularını nedensel bir sonuçtan daha güçlü biçimde yorumlamaz.
Stackelberg rekabeti ve stratejik etkileşim
Kaynakta aktarılan başka bir araştırma, market maker'lar arasındaki etkileşimi Stackelberg tipi oyun teorisi çerçevesinde ele almaktadır. Bu yaklaşıma göre bir market maker'ın kotasyon kararı yalnız kendi inventory seviyesine değil, diğer market maker'ların gelecekteki inventory davranışına ilişkin beklentisine de bağlı olabilir.
Metin iki farklı piyasa durumunu özetler. Güçlü rekabet ortamında düşük inventory sensitivity ve daha dar spread gözlenebilirken, örtük işbirliğine benzeyen koşullarda yüksek inventory sensitivity ve daha geniş spread ortaya çıkabilir. Kaynağın çıkardığı ana sonuç, “market making” ve “predatory” davranışların bazen değişmez trader özelliklerinden çok stratejik etkileşim ve piyasa durumuna bağlı davranış biçimleri olarak değerlendirilmesi gerektiğidir.
Strateji sınıflandırmasında neden hesap kimliği yeterli değildir?
Tek bir hesabın emir sayısı, cancellation ratio veya trade frequency gibi istatistikleri kullanışlı olmakla birlikte davranışın diğer trader'larla olan etkileşimini ve aynı aktörün zaman içindeki rol değişimini tek başına göstermez. Kaynak bu nedenle gelecekte strateji belirleme yöntemlerinin bireysel özet istatistiklerden grup ve ağ yapısına doğru genişletilmesini önermektedir.
Transaction network topology önerisi
Çalışmanın gelecek araştırmalar için önerdiği yöntemlerden biri, trader'lar ile counterparties arasında iki parçalı bir işlem ağı kurmaktır. Böyle bir yapı içinde node degree, clustering coefficient, betweenness centrality ve bağlantıların zaman içindeki değişkenliği gibi ağ ölçütleri incelenebilir.
Kaynak, literatür sentezinden hareketle daha sürekli likidite sağlayan market-making yapının ağ içinde görece kararlı bağlantılar ve daha düzenli node yapıları gösterebileceğini; daha agresif stratejilerin ise geçici bağlantı yoğunlaşmaları veya yüksek betweenness gibi özellikler gösterebileceğini öne sürmektedir. Ancak bu özellikler bu makalede yeni bir veri setinde test edilmiş sınıflandırma eşikleri değildir; gelecekteki ampirik çalışmalar için önerilen hipotezlerdir.
Emir Defteri Entropisi HFT Stratejilerini Ayırmak İçin Nasıl Kullanılabilir?
Kaynak, limit emir defterinin zaman içindeki düzen veya düzensizlik seviyesini bilgi teorisi tabanlı entropy ölçüleriyle izleyerek farklı strateji davranışlarının ayrıştırılabileceğini önermektedir. Market-making faaliyetinin daha düzenli bir emir yapısıyla, manipülatif veya aşırı bozucu emir davranışlarının ise kısa süreli entropy sıçramalarıyla ilişkilendirilebileceği hipotezi ortaya konmaktadır; ancak bu yöntem çalışmada ampirik olarak uygulanmamıştır.
Bu yaklaşım yalnız cancellation rate'e bakmaktan farklıdır. Aynı iptal oranına sahip iki trader, emirlerini order book'un farklı seviyelerinde ve farklı zaman düzenlerinde dağıtabilir. Entropy yaklaşımının önerilen avantajı, emir yapısının toplam düzenini veya dağınıklığını nicelleştirmeye çalışmasıdır.
Kaynak burada Shannon entropy fikrinden söz eder ancak özgün bir entropy denklemi, yeni eşik değeri veya ampirik sınıflandırıcı üretmez. Bu nedenle Verianla kaynakta bulunmayan bir entropy formülü veya “market maker için entropy şu değerin altında olmalıdır” türü sayısal kriter eklememektedir.
Bilgi işleme kapasitesindeki asimetri
Çalışmanın üçüncü ana tartışma alanlarından biri, yüksek frekanslı trader'ların yalnız daha hızlı işlem yapmasından değil, bilgiyi elde etme, değerlendirme ve uygulama zincirinin tamamını daha hızlı tamamlayabilmesinden doğan avantajdır.
Kaynak NASDAQ şirketlerinin earnings announcement dönemlerini inceleyen bir çalışmadan iki aşamalı davranış aktarır: HFT önce piyasaya likidite sağlayarak bilgi elde edebilir, ardından bu bilgiyi aktif işlem yoluyla kullanabilir. Bu yapı, pasif ve aktif işlem rollerinin aynı bilgi zinciri içinde birbirini tamamlayabileceğine örnek olarak sunulmaktadır.
Hız tek başına açıklama değildir
Kaynakta İstanbul borsasına ilişkin bir simülasyon çalışması da tartışılmaktadır. Bu çalışmanın aktarımına göre yüksek frekanslı trader'lar arbitraj fırsatlarını daha hızlı belirleyip kullanabilmekte ve non-HFT aktörlerden farklı sonuçlar elde edebilmektedir. Ancak makalenin yorumu, avantajın yalnız düşük latency'den değil, bilgi işleme ile execution speed'in birlikte çalışmasından kaynaklandığı yönündedir.
Sürekli işlem tasarımı ve hız yarışı
Kaynak Budish, Cramton ve Shim'in continuous trading market design analizini kullanarak sürekli zaman önceliğinin çok küçük hız farklarını ekonomik avantaja dönüştürebileceğini tartışır. İşlemler sırayla işlendiğinde ilk ulaşan trader'ın belirli arbitraj fırsatlarını yakalaması, altyapı ve hız yatırımlarını teşvik eden bir yarış oluşturabilir.
Bu bölümdeki temel çıkarım, bazı agresif HFT davranışlarının yalnız bireysel trader tercihinden değil, işlem sisteminin zaman önceliği ve piyasa tasarımının sağladığı ekonomik teşviklerden de kaynaklanabileceğidir.
Multimodal data fusion önerisi
Çalışma gelecekte HFT emir verisinin haber metinleri ve diğer yapılandırılmamış bilgi kaynaklarıyla zaman düzeyinde eşleştirilmesini önermektedir. Natural Language Processing kullanılarak haberin tam zamanı ve sentiment yönü çıkarılabilir; bu bilgiler mikro-saniye düzeyindeki instruction flow ile karşılaştırılabilir.
Bu önerinin amacı, trader'ın fiyat değişimini yalnız gördüğü için mi yoksa yeni bilgiyi daha hızlı işlediği için mi belirli bir davranışa geçtiğini daha iyi ayırabilmektir. Makalenin kendisi böyle bir multimodal veri kümesini oluşturmamakta veya NLP modeli test etmemektedir.
Çalışmanın Yöntemi ve Bulguları
Çalışmanın bilimsel yöntemi
Bu çalışma klasik anlamda yeni bir deneysel veri analizi değildir. Yöntem, 15 referanstaki HFT ve piyasa mikro-yapısı çalışmalarının sonuçlarını belirli bir kavramsal çerçevede karşılaştırmak ve bu literatürden hareketle gelecekte kullanılabilecek araştırma yöntemleri önermektir.
| Analiz boyutu | Kaynağın tartıştığı temel soru | Önerilen/öne çıkan yöntem |
|---|---|---|
| Mikro davranış | Trader'ın piyasa yapıcı mı yoksa agresif likidite talep eden mi olduğu nasıl ayırt edilir? | Transaction network topology, order-book entropy |
| Bilgi işleme | Hız avantajı hangi bilgi zinciriyle birleşiyor? | Multimodal data fusion, NLP + instruction flow eşleştirme |
| Platformlar arası davranış | Bir platformdaki market-making başka platformun likiditesini nasıl etkiler? | Cross-platform tracking, causal breakpoint / RDD |
| Dinamik evrim | Aynı strateji zaman ve piyasa koşuluna göre nasıl rol değiştiriyor? | Time-series monitoring, deep RL, counterfactual removal simulations |
Platformlar arası likidite aktarımı
Kaynak İsveç piyasasına ilişkin bir çalışmadan, HFT aktörlerinin proprietary platform üzerinde müşterilere market maker olarak işlem yaptığında ortaya çıkan inventory dengesini yönetmek için public exchange tarafındaki davranışlarını değiştirebildiğini aktarır. Atıf yapılan çalışmanın yorumuna göre bu süreç kamu borsasındaki likiditeyi azaltabilir, spread'i genişletebilir ve depth'i düşürebilirken price efficiency üzerinde farklı bir etki oluşturabilir.
Bu bulgunun önemi, yalnız tek bir trading venue gözlemenin HFT'nin toplam piyasa etkisini yanlış yorumlamaya yol açabileceğidir. Bir platformda sağlanan likidite başka bir platformdaki likidite talebiyle dengelenebilir.
HFT'nin Piyasa Kalitesine Etkisi Neden Tek Bir Borsadan Ölçülemeyebilir?
Çünkü aynı yüksek frekanslı işlemci farklı platformlarda eş zamanlı olarak farklı roller üstlenebilir; bir proprietary venue'da likidite sağlayıp public exchange'de inventory riskini azaltmak için likidite tüketebilir. Bu nedenle tek-platform verisi toplam spread, depth, price discovery ve inventory aktarımının yalnız bir bölümünü gösterebilir.
Dark pool davranışının zaman içinde değişmesi
Kaynak, ABD dark pool piyasasına ilişkin 2009 ve 2020 karşılaştırmalarını örnek gösterir. Atıf yapılan bulgulara göre katılımcı yapısının değişmesiyle aynı trading venue'nun işlevi de zaman içinde değişebilir. Bu örnek, platformun teknik kimliğinin o platformdaki stratejilerin değişmez niteliğini belirlemediği fikrini desteklemek için kullanılmaktadır.
Cross-platform nedensellik problemi
Platformlar arası işlem ile volatility arasındaki korelasyonun yönü tek başına açık değildir. Cross-market activity volatiliteyi artırıyor olabilir veya yüksek volatility zaten trader'ları platformlar arası davranmaya yöneltiyor olabilir. Kaynak bu endogenous ilişkiyi gelecekte daha iyi ayrıştırabilmek için regression discontinuity design yaklaşımını önermektedir.
Causal breakpoint / RDD önerisi
Önerilen yaklaşımda işlem kurallarındaki teknik eşikler doğal bir breakpoint olarak kullanılabilir. Örneğin belirli reporting threshold, speed classification veya order-size threshold çevresindeki hesapların davranışları karşılaştırılabilir.
Eşik değerinin hemen üstünde ve altında bulunan benzer trader'lar farklı platformlar arası davranışlar gösteriyorsa, uygun tasarım koşulları altında bu değişim daha güçlü nedensel kanıt sağlayabilir. Ancak makale böyle bir RDD analizi yürütmemekte; bu yöntemi gelecek araştırmalar için önermektedir.
Stratejilerin zaman içinde evrimi
Kaynağın temel görüşlerinden biri, strateji sınıflandırmasının yalnız mekânsal değil zamansal da olması gerektiğidir. Aynı algoritma işlem döneminin farklı aşamalarında farklı davranabilir.
Örnek olarak Hawkes-process tabanlı LOB ortamında deep reinforcement learning kullanan bir araştırma aktarılmaktadır. Kaynağa göre bu model erken aşamada daha agresif işlemlerle inventory oluştururken daha sonraki aşamada pasif emirlerle market-making benzeri davranışa geçebilen hibrit bir strateji üretmiştir.
Bu sonuç, “bu algoritma market maker'dır” şeklindeki statik bir etiketin algoritmanın farklı dönemlerde gerçekleştirdiği fonksiyonları gizleyebileceğini göstermektedir.
Piyasa stresinin önemi
Kaynak, strateji dönüşümünün en anlamlı biçimde piyasa stresi sırasında gözlenebileceğini belirtir. Flash Crash literatürü bu noktada tekrar kullanılır. Atıf yapılan çalışmada HFT hesaplarının davranış örüntülerinin normal dönem ile crash dönemi arasında geleneksel market maker'lara kıyasla farklı biçimde değiştiği raporlanmıştır.
Ancak bu bulgular “HFT kriz döneminde piyasayı mutlaka istikrara kavuşturur” veya “mutlaka bozucu etki yaratır” sonucuna dönüştürülemez. Kaynağın esas vurgusu, davranışın trader sınıfından çok piyasa koşulu ve ekonomik teşvikle birlikte incelenmesi gerektiğidir.
Transaction tax örneği
Kaynak agent-based modeling kullanan bir çalışmadan işlem vergilerinin HFT-dominant ve non-HFT-dominant piyasalarda aynı sonucu vermeyebileceğini aktarır. Buna göre bir piyasa yapısında davranışı değiştirebilen vergi oranı başka bir piyasa yapısında sınırlı etkiye sahip olabilir.
Bu çalışma bu vergi politikasını kendisi test etmediğinden Verianla metni belirli bir vergi oranının optimal olduğu veya uygulanması gerektiği sonucuna ulaşmaz.
Counterfactual Removal Simulation Ne Sağlayabilir?
Counterfactual removal simulation, tarihsel veya simüle edilmiş bir piyasadan belirli trader gruplarının işlemlerini çıkararak spread, depth, volatility ve price recovery gibi piyasa kalitesi göstergelerinin alternatif durumda nasıl değişeceğini karşılaştırmayı amaçlayan bir yöntemdir. Kaynak bu yöntemi market-making ile bozucu/agresif stratejilerin gerçek katkısını daha dinamik biçimde ayırmak için gelecekte uygulanabilecek bir araştırma tasarımı olarak önermektedir.
Örneğin belirli hesapların çıkarıldığı simülasyonda spread önemli ölçüde genişliyor ve depth azalıyor ise bu hesapların incelenen dönem içinde likidite sağlama fonksiyonu taşıdığı düşünülebilir. Buna karşılık hesaplar çıkarıldığında volatility azalıyor ve fiyat toparlanması hızlanıyorsa bu davranışların piyasa istikrarıyla farklı bir ilişki taşıdığı hipotezi test edilebilir.
Bu yorum ancak simülasyon modelinin piyasa mikro-yapısını yeterince doğru yeniden üretebildiği ölçüde güvenilir olabilir. Kaynak bu makalede gerçek bir counterfactual simulation gerçekleştirmediği için herhangi bir hesap grubunu bu yöntemle sınıflandırmış değildir.
Dört boyutun birlikte okunması
| Boyut | Market-making tarafında kaynakta tartışılan özellik | Agresif / “predatory” tarafta tartışılan özellik |
|---|---|---|
| Mikro davranış | Pasif emir, spread geliri, likidite sağlama | Likidite talebi, hızlı execution, bazı durumlarda manipülatif emir örüntüleri |
| Bilgi işleme | Pasif işlem sırasında bilgi edinme | Bilgiyi hızlı aktif işleme dönüştürme |
| Platformlar arası davranış | Bir venue'da müşteri likiditesi sağlama | Başka venue'da inventory düzeltme veya arbitraj |
| Zamansal evrim | Belirli dönemde pasif kotasyon | Başka dönemde agresif işlem veya rol değişimi |
Çalışmanın desteklediği çıkarımlar
- HFT davranışının tek ve homojen bir trader kategorisi olarak ele alınması literatürdeki davranış farklılıklarını kaybedebilir.
- Aynı HFT aktörü likidite sağlayıcı ve likidite talep eden roller arasında geçiş yapabilir.
- Trader kimliğine göre yapılan statik sınıflandırma, işlem seviyesindeki rol farklılıklarını gözden kaçırabilir.
- Platformlar arası inventory ve likidite aktarımı, tek bir trading venue'dan yapılan piyasa kalitesi ölçümlerini eksik bırakabilir.
- Strateji davranışı piyasa koşulları ve zaman içinde değişebildiği için dinamik sınıflandırma yöntemleri bilimsel olarak değerlidir.
- Network topology, entropy, multimodal data fusion, causal inference ve counterfactual simulation gelecekteki araştırmalar için aday yöntemlerdir.
Çalışmanın desteklemediği çıkarımlar
- Bütün HFT'nin piyasa kalitesini iyileştirdiği veya bozduğu sonucunu göstermez.
- Bütün liquidity-taking işlemlerinin manipülasyon olduğunu göstermez.
- Önerilen network veya entropy yöntemlerinin ampirik sınıflandırma başarısını bu makale ölçmemektedir.
- Herhangi bir trader hesabını doğrudan market maker veya “predatory” olarak sınıflandıran yeni algoritma sunmaz.
- Yeni bir RDD, NLP veya counterfactual simulation sonucu raporlamaz.
- ABD ve Avrupa piyasalarındaki literatür sonuçlarının Çin veya başka emerging markets için doğrudan geçerli olduğunu kanıtlamaz.
- Belirli bir düzenleyici politikanın piyasa kalitesini kesin olarak iyileştireceğini göstermez.
Çalışmanın temel bilimsel sınırlılıkları
| Sınırlılık | Yorum üzerindeki etkisi |
|---|---|
| Yeni ampirik veri analizi yok | Sonuçlar doğrudan özgün veri üzerinde test edilmiş yeni nedensel bulgular değildir. |
| Literatür piyasaları heterojen | ABD, Avrupa ve diğer piyasalardaki sonuçların kurumsal yapıları farklı olabilir. |
| “Predatory” kategorisi geniş | Agresif liquidity-taking ile manipülatif davranışın kavramsal olarak ayrılması gerekir. |
| Önerilen yöntemler test edilmemiş | Network entropy, RDD ve counterfactual framework'lerin gerçek sınıflandırma başarısı bilinmemektedir. |
| Statik literatürden dinamik çerçeve çıkarımı | Dinamik rol değişimi hipotezinin kapsamlı longitudinal veriyle ayrıca sınanması gerekir. |
| Emerging market aktarımı sınırlı | Kaynak da gelişmiş piyasalardaki bulguların başka mikro-yapılara doğrudan taşınamayabileceğini belirtmektedir. |
Kaynağın önerdiği gelecek araştırma çerçevesi
- Çok boyutlu tanımlama: trade frequency, cancellation rate, transaction network topology ve order-book entropy birlikte değerlendirilmelidir.
- Cross-platform izleme: aynı trader'ın exchange, dark pool ve proprietary platformlardaki işlem yolları birlikte izlenmelidir.
- Causal identification: yalnız korelasyon yerine trading-rule threshold'larına dayalı breakpoint tasarımları değerlendirilmelidir.
- Yerel piyasa mikro-yapısı: emerging markets için ayrı veri ve kurumsal yapı analizi yapılmalıdır.
- Multimodal veri: emir akışı haber metni ve sentiment gibi dış veriyle zaman açısından eşleştirilmelidir.
- Dinamik erken uyarı: time-series ve deep reinforcement learning yöntemleriyle strateji geçiş sinyalleri izlenebilir.
- Counterfactual analiz: trader grupları simülasyondan çıkarılarak piyasa kalitesine katkıları alternatif senaryolarla sınanabilir.
Kaynak ve Yöntem Notu
Tam özgün başlık: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Yazar: Yutong Hu.
Kurum: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Yayın: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Sayfalar: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Lisans: Creative Commons Attribution 4.0 International (CC BY 4.0).
Kaynak türü: Proceedings / literatür-temelli kavramsal ve metodolojik çalışma.
Hakemlik durumu: Yüklenen kopya proceedings niteliğini göstermektedir; ayrı peer-review süreci bilgisi kaynak içinde açık biçimde raporlanmamıştır.
Özgün veri/örneklem: Makale yeni bir trader-level veya order-level veri seti üzerinde özgün ampirik deney raporlamamaktadır.
Temel analiz boyutları: mikro davranış ve rol ayrımı, bilgi işleme kapasitesi, cross-platform transmission ve stratejilerin dinamik evrimi.
Önerilen yöntemler: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD ve counterfactual removal simulation.
Finansman / çıkar çatışması / veri erişilebilirliği / CRediT: Yüklenen metinde ayrı bölümler halinde raporlanmamıştır.
Temel yorum sınırı: Makalenin öne sürdüğü yeni metodolojik araçlar gelecek araştırmalar için öneridir; bu çalışmada bunların sınıflandırma doğruluğu veya nedensel geçerliliği ampirik olarak ölçülmemiştir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir