

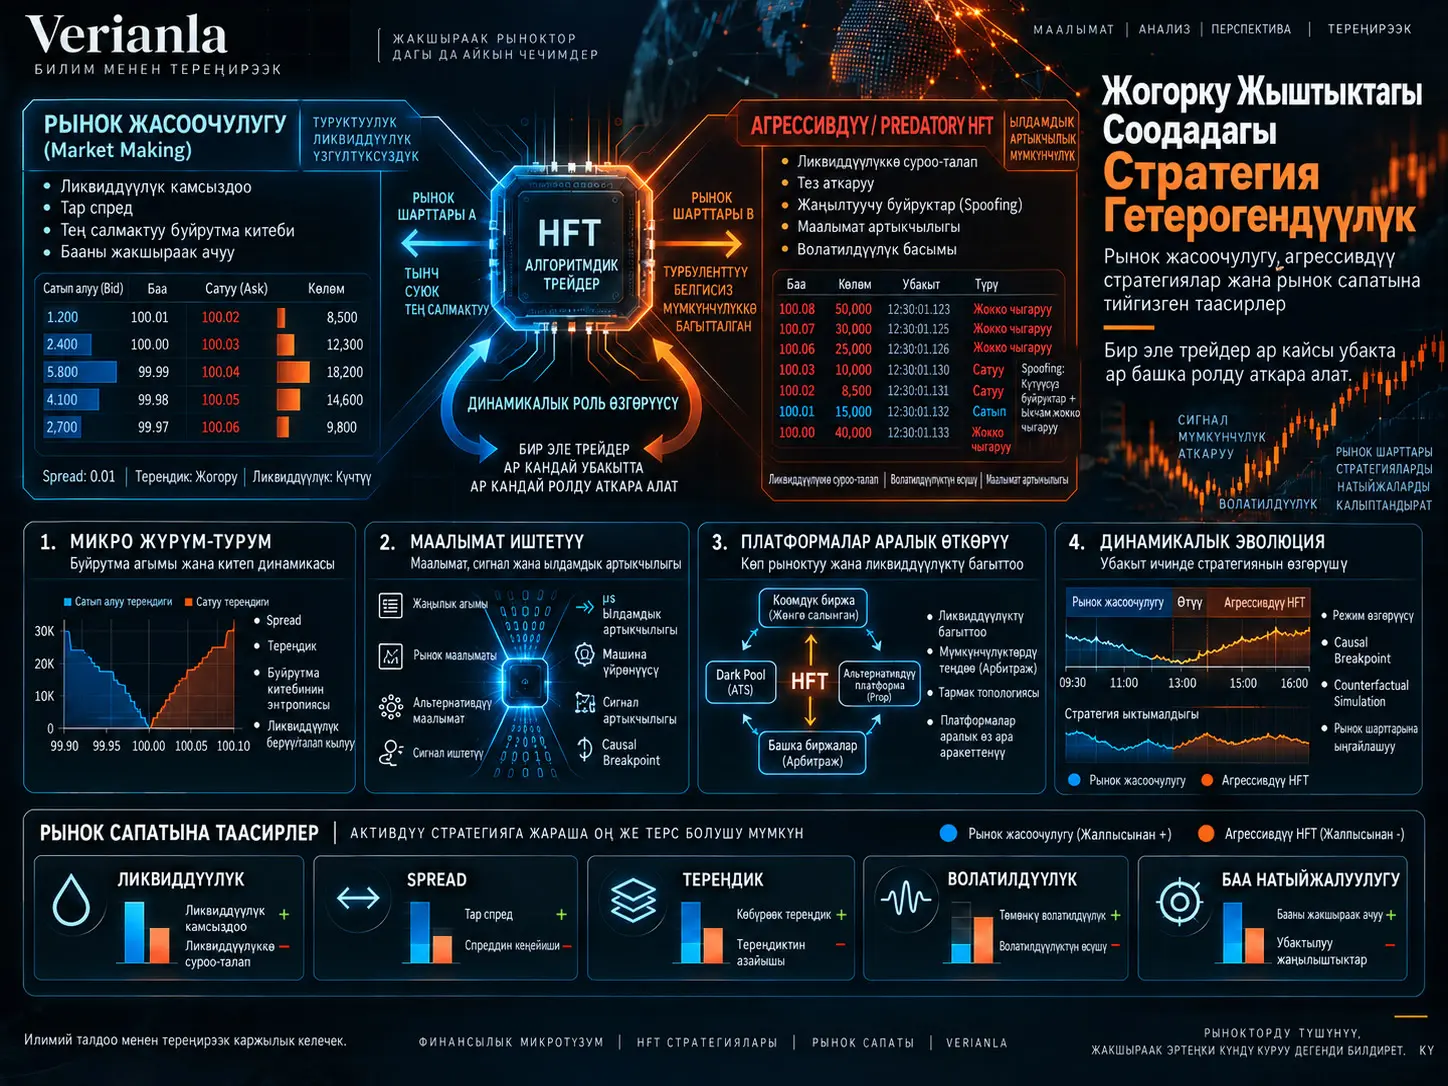
Бул изилдөө жогорку жыштыктагы сооданы бирдиктүү жана бир тектүү жүрүм-турум классы катары кароонун ордуна, market-making менен булак “predatory high-frequency trading” деп атаган кыйла агрессивдүү стратегиялардын ортосундагы жүрүм-турум айырмачылыктарын жана бул ролдордун убакыттын өтүшү менен бири-бирине өтүшү мүмкүн экенин талдаган адабиятка негизделген изилдөө болуп саналат. HFT стратегияларынын гетерогендүүлүгү бир эле жогорку жыштыктагы трейдер рынок шарттары, inventory, маалыматтык артыкчылык, соода платформасы жана убакыт ичиндеги стратегиялык максаттары өзгөргөн сайын ликвиддүүлүк камсыз кылуучу же ликвиддүүлүк талап кылуучу ар башка ролдордо аракеттене алышын билдирет. Изилдөө жаңы маалымат топтомунда оригиналдуу эмпирикалык тест жүргүзүүнүн ордуна мурдагы изилдөөлөрдүн жыйынтыктарын микро жүрүм-турум, маалыматты иштетүү, платформалар аралык өткөрүү жана динамикалык эволюция деген төрт өлчөмдө синтездейт.
Булактын негизги жүйөөсү — инвестициялык фирманы же эсепти өзгөрбөс түрдө “market maker” же “predatory trader” деп белгилөө реалдуу рыноктук жүрүм-турумду толук чагылдырбашы мүмкүн. Бир эле HFT катышуучусу бир соодада пассивдүү буйрук берип ликвиддүүлүк камсыз кыла алса, башка соодада ликвиддүүлүк талап кыла алат; бир эле алгоритм убакыттын өтүшү менен агрессивдүү inventory түзүү менен пассивдүү котировка берүү жүрүм-турумдарынын ортосунда өтүшү мүмкүн. Ошондуктан изилдөө келечектеги иштер үчүн транзакциялык тармактын топологиясы, буйрутма китебинин энтропиясы, көп платформалуу байкоо, себептик breakpoint дизайндар, мультимодалдык маалыматтарды бириктирүү жана контрфактуалдык симуляциялардан турган кыйла динамикалык методологиялык алкакты сунуштайт.
HFT Стратегияларынын Гетерогендүүлүгү Деген Эмне?
HFT стратегияларынын гетерогендүүлүгү жогорку жыштыктагы трейдерлер бир эле максат жана жүрүм-турум менен иштеген бир типтүү рынок катышуучулары эмес экенин; бир эле уюм же алгоритм ар башка убакта, соодада жана рынок шарттарында ликвиддүүлүк жана маалыматты иштетүү боюнча ар башка ролдорду аткара аларын билдирген түшүнүк. Булакка ылайык, стратегияны классификациялоо трейдердин өздүгүнө гана эмес, аткарылган сооданын мүнөзүнө, ликвиддүүлүк камсыз кылуу же талап кылуу жүрүм-турумуна, маалыматты пайдаланууга жана убакыт ичиндеги ролдун өзгөрүшүнө негизделиши керек.
Market-making HFT менен агрессивдүү HFTнин негизги айырмасы
Булак market-making тибиндеги жогорку жыштыктагы сооданы үзгүлтүксүз буйрук киргизүү аркылуу сатып алуу-сатуу spread’инен киреше алып, ошол эле учурда рынокко ликвиддүүлүк камсыз кыла алган стратегия катары аныктайт. Мурунку адабияттарга таянып, мындай жүрүм-турум transaction cost’ту азайтып, price discovery процессин колдой алары белгиленет.
Ал эми булак “predatory” деген аталыш алдында ылдамдык жана маалыматтык артыкчылык аркылуу ликвиддүүлүк талап кылган же башка инвесторлордун буйруктарынан мурда аракет кылууга умтулган стратегияларды талкуулайт. Текстте ошондой эле spoofing/deception сыяктуу көп сандагы буйруктарды киргизип, аларды тез жокко чыгаруу аркылуу баа сигналдарын бузууга багытталган жүрүм-турумдар айтылат. Бирок бул жүрүм-турумдар түшүнүк жагынан бардык агрессивдүү HFT соодалары менен теңештирилбеши керек. Булак терминологиясы кең категорияны колдонот жана Verianla бул категорияны андан кеңири укуктук жалпылоого айлантпайт.
Эмне үчүн HFT market maker салттуу market maker менен бирдей эмес?
Булак HFT катышуучусунун ликвиддүүлүк камсыз кылышы салттуу market maker жүрүм-туруму менен автоматтык түрдө теңештирилбеши керектигин баса белгилейт. Адабияттан келтирилген Flash Crash талдоосуна ылайык, жогорку жыштыктагы трейдерлер менен салттуу market makerлердин стресс учурундагы жүрүм-туруму бирдей эмес. HFT market-making жүрүм-туруму булактын чечмелөөсү боюнча институционалдык туруктуу ликвиддүүлүк камсыз кылуу милдеттенмесине караганда кирешелүүлүк шарттарына байланышкан стратегиялык тандоо болуп саналат.
Бул айырма рынок сапаты жагынан маанилүү. Кадимки шартта ликвиддүүлүк камсыз кылган алгоритм рыноктук тобокелдик же adverse selection чыгымы көбөйгөндө ошол эле деңгээлде ликвиддүүлүк камсыздоону улантат деп болжолдоого болбойт. Ошондуктан “мурда ликвиддүүлүк камсыз кылган” деген байкоо катышуучу келечекте бардык рынок шарттарында ошол эле функцияны улантарын көрсөтпөйт.
Бир Эле Жогорку Жыштыктагы Трейдер Ликвиддүүлүк Камсыз Кылуучу Да, Ликвиддүүлүк Талап Кылуучу Да Боло Алабы?
Ооба. Булак келтирген Nasdaq каршы тарап маалыматтарын изилдөөлөргө ылайык, бир эле жогорку жыштыктагы трейдер ар башка соодаларда ликвиддүүлүк камсыз кылуучу да, ликвиддүүлүк талап кылуучу да ролдо боло алат; демек трейдер деңгээлиндеги туруктуу “market maker” же “predatory” белгиси жүрүм-турумдун чыныгы гетерогендүүлүгүн жоготушу мүмкүн. Ошондуктан изилдөө инсандыкка негизделген классификациянын ордуна соода жана роль негизиндеги классификацияны жактайт.
Ликвиддүүлүк талап кылган жана камсыз кылган сооданын маалыматтык айырмасы
Булак келтирген жыйынтыктарга ылайык, HFTнин ликвиддүүлүк талап кылган соодалары permanent price changes менен оң байланыш көрсөтүшү мүмкүн жана ошондуктан price discovery процессинде маалымат алып жүргөн соодалар катары чечмелениши мүмкүн. Ошол эле катышуучунун ликвиддүүлүк камсыз кылган соодалары adverse selection тобокелдигине дуушар болот. Бул натыйжа бир эле трейдердин рынокко таасири сооданын багытына жана ролуна жараша өзгөрүшү мүмкүн экенин көрсөтөт.
Бул жерде маанилүү чек — корреляция менен себептүүлүктүн айырмасы. HFT соодасынын permanent price change менен байланыштуу болушу ал соода ушул баа өзгөрүшүнө себеп болду дегенди өзүнөн-өзү далилдебейт. Verianla тексти булакта шилтеме берилген адабияттын жыйынтыктарын себептик жыйынтыктан күчтүүрөөк чечмелебейт.
Stackelberg атаандаштыгы жана стратегиялык өз ара аракеттенүү
Булакта келтирилген дагы бир изилдөө market makerлердин ортосундагы өз ара аракеттенүүнү Stackelberg тибиндеги оюн теориясынын алкагында карайт. Бул ыкмага ылайык, market makerдин котировка чечими өзүнүн inventory деңгээлине гана эмес, башка market makerлердин келечектеги inventory жүрүм-туруму боюнча күтүүсүнө да байланыштуу болушу мүмкүн.
Текст рыноктун эки башка абалын кыскача баяндайт. Күчтүү атаандаштык шартында төмөн inventory sensitivity жана тар spread байкалышы мүмкүн болсо, жашыруун кызматташууга окшош шарттарда жогорку inventory sensitivity жана кеңирээк spread пайда болушу мүмкүн. Булактын негизги жыйынтыгы — “market making” жана “predatory” жүрүм-турумдар кээде өзгөрбөс трейдер өзгөчөлүктөрүнөн көрө стратегиялык өз ара аракеттенүүгө жана рынок абалына байланышкан жүрүм-турум формалары катары каралышы керек.
Эмне үчүн стратегия классификациясында эсептин өздүгү жетишсиз?
Бир эсептин буйруктар саны, cancellation ratio же trade frequency сыяктуу статистикалары пайдалуу болгону менен, алар жүрүм-турумдун башка трейдерлер менен өз ара аракеттенүүсүн жана бир эле катышуучунун убакыт ичиндеги ролунун өзгөрүшүн өз алдынча көрсөтпөйт. Ошондуктан булак келечекте стратегияны аныктоо ыкмаларын жеке жыйынтык статистикалардан топтук жана тармактык түзүлүшкө карай кеңейтүүнү сунуштайт.
Transaction network topology сунушу
Изилдөөнүн келечектеги иштер үчүн сунуштаган ыкмаларынын бири — трейдерлер менен counterparties ортосунда эки бөлүктүү транзакциялык тармак түзүү. Мындай түзүлүштө node degree, clustering coefficient, betweenness centrality жана байланыштардын убакыт боюнча өзгөрмөлүүлүгү сыяктуу тармактык көрсөткүчтөр изилдениши мүмкүн.
Булак адабият синтезине таянып, туруктуураак ликвиддүүлүк камсыз кылган market-making түзүлүшү тармакта салыштырмалуу туруктуу байланыштарды жана ирээттүү node түзүлүштөрүн көрсөтүшү мүмкүн экенин; ал эми кыйла агрессивдүү стратегиялар убактылуу байланыш топтолуштары же жогорку betweenness сыяктуу өзгөчөлүктөрдү көрсөтүшү мүмкүн экенин болжолдойт. Бирок бул өзгөчөлүктөр бул макалада жаңы маалымат топтомунда сыналган классификация чектери эмес; келечектеги эмпирикалык иштер үчүн сунушталган гипотезалар.
Буйрутма Китебинин Энтропиясын HFT Стратегияларын Ажыратуу Үчүн Кантип Колдонсо Болот?
Булак limit буйрутма китебинин убакыт ичиндеги тартип же тартипсиздик деңгээлин маалымат теориясына негизделген entropy өлчөмдөрү менен көзөмөлдөө аркылуу ар кандай стратегиялык жүрүм-турумдарды ажыратууга болорун сунуштайт. Market-making ишмердүүлүгү кыйла тартиптүү буйрутма түзүлүшү менен, ал эми манипулятивдик же өтө бузуп-жаруучу буйрутма жүрүм-турумдары кыска мөөнөттүү entropy секириктери менен байланыштуу болушу мүмкүн деген гипотеза сунушталат; бирок бул ыкма изилдөөдө эмпирикалык түрдө колдонулган эмес.
Бул ыкма cancellation rate гана караган мамиледен айырмаланат. Бирдей жокко чыгаруу катышына ээ эки трейдер буйруктарын order book’тун ар башка деңгээлдеринде жана ар башка убакыт тартибинде жайгаштыра алат. Entropy ыкмасынын сунушталган артыкчылыгы — буйрутма түзүлүшүнүн жалпы тартибин же чачырандылыгын сандык түрдө өлчөөгө аракет кылуусу.
Булак бул жерде Shannon entropy идеясын айтат, бирок оригиналдуу entropy теңдемесин, жаңы чек маанисин же эмпирикалык классификаторду жаратпайт. Ошондуктан Verianla булакта жок entropy формуласын же “market maker үчүн entropy ушул мааниден төмөн болушу керек” деген сыяктуу сандык критерийди кошпойт.
Маалыматты иштетүү жөндөмүндөгү асимметрия
Изилдөөнүн үчүнчү негизги талкуу багыттарынын бири — жогорку жыштыктагы трейдерлердин артыкчылыгы алардын жөн гана тезирээк соода кылуусунан эмес, маалыматты алуу, баалоо жана колдонуу чынжырынын баарын тезирээк бүтүрө алышынан келип чыгышы.
Булак NASDAQ компанияларынын earnings announcement мезгилдерин изилдеген эмгектен эки баскычтуу жүрүм-турумду келтирет: HFT адегенде рынокко ликвиддүүлүк камсыз кылуу аркылуу маалымат ала алат, андан кийин бул маалыматты активдүү соода аркылуу колдоно алат. Бул түзүлүш пассивдүү жана активдүү соода ролдору бир маалымат чынжырынын ичинде бири-бирин толуктай аларына мисал катары берилет.
Ылдамдык өзү эле түшүндүрмө эмес
Булакта Стамбул биржасына байланыштуу симуляциялык изилдөө да талкууланат. Бул эмгектин келтирилген жыйынтыгына ылайык, жогорку жыштыктагы трейдерлер арбитраж мүмкүнчүлүктөрүн тезирээк аныктап жана колдонуп, non-HFT катышуучуларынан башкача натыйжаларга жетиши мүмкүн. Бирок макаланын чечмелөөсү артыкчылык бир гана төмөн latency’ден эмес, маалыматты иштетүү менен execution speed’дин бирге иштешинен келип чыгат деген багытта.
Үзгүлтүксүз соода дизайны жана ылдамдык жарышы
Булак Budish, Cramton жана Shim’дин continuous trading market design талдоосун колдонуп, үзгүлтүксүз убакыт артыкчылыгы өтө кичине ылдамдык айырмаларын экономикалык артыкчылыкка айланта аларын талкуулайт. Соодалар ирети менен иштетилгенде биринчи жеткен трейдер белгилүү арбитраж мүмкүнчүлүктөрүн колдонуп кетиши инфраструктурага жана ылдамдыкка инвестицияны күчөткөн жарышты жаратышы мүмкүн.
Бул бөлүмдүн негизги жыйынтыгы — айрым агрессивдүү HFT жүрүм-турумдары жеке трейдердин тандоосунан гана эмес, соода системасынын убакыт артыкчылыгы жана рынок дизайны жараткан экономикалык стимулдардан да келип чыгышы мүмкүн.
Multimodal data fusion сунушу
Изилдөө келечекте HFT буйрутма маалыматтарын жаңылык тексттери жана башка түзүлүшсүз маалымат булактары менен убакыт деңгээлинде шайкеш келтирүүнү сунуштайт. Natural Language Processing аркылуу жаңылыктын так убактысын жана sentiment багытын чыгарууга болот; бул маалыматтар микро-секунда деңгээлиндеги instruction flow менен салыштырылышы мүмкүн.
Бул сунуштун максаты — трейдер белгилүү жүрүм-турумга баанын өзгөрүшүн жөн гана көргөнү үчүн өттүбү же жаңы маалыматты тезирээк иштеткени үчүн өттүбү, аны жакшыраак ажыратуу. Макаланын өзү мындай мультимодалдык маалымат топтомун түзбөйт жана NLP моделин сыноодон өткөрбөйт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Изилдөөнүн илимий ыкмасы
Бул изилдөө классикалык мааниде жаңы эксперименттик маалыматтарды талдоо эмес. Ыкма 15 шилтемедеги HFT жана рынок микротүзүлүшү боюнча изилдөөлөрдүн жыйынтыктарын белгилүү концептуалдык алкакта салыштырып, ошол адабияттын негизинде келечекте колдонулушу мүмкүн болгон изилдөө ыкмаларын сунуштоодон турат.
| Талдоо өлчөмү | Булак талкуулаган негизги суроо | Сунушталган/өзгөчөлөнгөн ыкма |
|---|---|---|
| Микро жүрүм-турум | Трейдер market makerби же агрессивдүү ликвиддүүлүк талап кылуучубу, кантип ажыратылат? | Transaction network topology, order-book entropy |
| Маалыматты иштетүү | Ылдамдык артыкчылыгы кайсы маалымат чынжыры менен биригет? | Multimodal data fusion, NLP + instruction flow дал келтирүү |
| Платформалар аралык жүрүм-турум | Бир платформадагы market-making башка платформанын ликвиддүүлүгүнө кандай таасир берет? | Cross-platform tracking, causal breakpoint / RDD |
| Динамикалык эволюция | Бир эле стратегия убакыт жана рынок шарттарына жараша ролун кантип өзгөртөт? | Time-series monitoring, deep RL, counterfactual removal simulations |
Платформалар аралык ликвиддүүлүк өткөрүү
Булак Швеция рыногу боюнча бир изилдөөдөн HFT катышуучулары proprietary platform’да кардарларга market maker катары соода кылганда пайда болгон inventory тең салмаксыздыгын башкаруу үчүн public exchange тарабындагы жүрүм-турумун өзгөртө аларын келтирет. Шилтеме берилген изилдөөнүн чечмелөөсүнө ылайык, бул процесс коомдук биржадагы ликвиддүүлүктү азайтып, spread’ди кеңейтип жана depth’ти төмөндөтүшү мүмкүн, ошол эле учурда price efficiency’ге башкача таасир бере алат.
Бул жыйынтыктын мааниси — бир гана trading venue’ну байкоо HFTнин жалпы рыноктук таасирин туура эмес чечмелөөгө алып келиши мүмкүн. Бир платформада берилген ликвиддүүлүк башка платформадагы ликвиддүүлүк талабы менен тең салмакталуусу мүмкүн.
Эмне Үчүн HFTнин Рынок Сапатына Таасирин Бир Эле Биржадан Өлчөө Жетишсиз Болушу Мүмкүн?
Анткени бир эле жогорку жыштыктагы трейдер ар башка платформаларда бир убакта ар башка ролдорду аткара алат; proprietary venue’да ликвиддүүлүк камсыз кылып, public exchange’де inventory тобокелдигин азайтуу үчүн ликвиддүүлүктү керектей алат. Ошондуктан бир платформадагы маалымат жалпы spread, depth, price discovery жана inventory өткөрүлүшүнүн бир бөлүгүн гана көрсөтүшү мүмкүн.
Dark pool жүрүм-турумунун убакыт менен өзгөрүшү
Булак АКШ dark pool рыногу боюнча 2009 жана 2020-жылдардагы салыштырууларды мисал катары келтирет. Шилтеме берилген жыйынтыктарга ылайык, катышуучулардын түзүлүшү өзгөргөн сайын ошол эле trading venue’нун функциясы да убакыттын өтүшү менен өзгөрүшү мүмкүн. Бул мисал платформанын техникалык өздүгү ал платформадагы стратегиялардын өзгөрбөс мүнөзүн аныктабайт деген ойду колдоо үчүн колдонулат.
Cross-platform себептүүлүк көйгөйү
Платформалар аралык соода менен volatility ортосундагы корреляциянын багыты өзүнөн-өзү так эмес. Cross-market activity волатилдүүлүктү көбөйтүп жаткан болушу мүмкүн же жогорку volatility трейдерлерди платформалар аралык аракетке буга чейин эле түртүп жаткан болушу мүмкүн. Булак бул endogenous мамилени келечекте жакшыраак ажыратуу үчүн regression discontinuity design ыкмасын сунуштайт.
Causal breakpoint / RDD сунушу
Сунушталган ыкмада соода эрежелериндеги техникалык чектер табигый breakpoint катары колдонулушу мүмкүн. Мисалы, белгилүү reporting threshold, speed classification же order-size threshold айланасындагы эсептердин жүрүм-туруму салыштырылышы мүмкүн.
Чек маанисинин дароо үстүндө жана астында турган окшош трейдерлер ар башка платформалар аралык жүрүм-турум көрсөтсө, тиешелүү дизайн шарттарында бул өзгөрүү күчтүүрөөк себептик далил бере алат. Бирок макала мындай RDD талдоосун жүргүзбөйт; бул ыкманы келечектеги изилдөөлөр үчүн сунуштайт.
Стратегиялардын убакыт ичинде эволюциясы
Булактын негизги көз караштарынын бири — стратегия классификациясы мейкиндик жагынан гана эмес, убакыт жагынан да болушу керек. Бир эле алгоритм соода мезгилинин ар башка баскычтарында ар башкача жүрүм-турум көрсөтүшү мүмкүн.
Мисал катары Hawkes-process негизиндеги LOB чөйрөсүндө deep reinforcement learning колдонгон изилдөө келтирилет. Булакка ылайык, бул модель алгачкы баскычта кыйла агрессивдүү соодалар аркылуу inventory түзүп, кийинчерээк пассивдүү буйруктар менен market-makingге окшош жүрүм-турумга өтө алган гибриддик стратегияны жараткан.
Бул жыйынтык “бул алгоритм market maker” деген статикалык белги алгоритм ар башка мезгилдерде аткарган функцияларды жашырып коюшу мүмкүн экенин көрсөтөт.
Рынок стрессинин мааниси
Булак стратегиянын өзгөрүшү эң маанилүү түрдө рынок стресси учурунда байкалышы мүмкүн экенин белгилейт. Flash Crash адабияты бул жерде кайра колдонулат. Шилтеме берилген изилдөөдө HFT эсептеринин жүрүм-турум үлгүлөрү кадимки мезгил менен crash мезгилинин ортосунда салттуу market makerлерге салыштырмалуу башкача өзгөргөнү маалымдалган.
Бирок бул жыйынтыктарды “HFT кризис учурунда рынокту сөзсүз турукташтырат” же “сөзсүз бузуп-жаруучу таасир жаратат” деген жыйынтыкка айландырууга болбойт. Булактын негизги басымы жүрүм-турумду трейдер классына караганда рынок шарттары жана экономикалык стимулдар менен чогуу изилдөө керектигине жасалат.
Transaction tax мисалы
Булак agent-based modeling колдонгон бир изилдөөдөн транзакциялык салыктар HFT-dominant жана non-HFT-dominant рыноктордо бирдей натыйжа бербей калышы мүмкүн экенин келтирет. Ага ылайык, бир рынок түзүлүшүндө жүрүм-турумду өзгөртө алган салык чени башка рынок түзүлүшүндө чектелүү таасирге ээ болушу мүмкүн.
Бул изилдөө ошол салык саясатын өзү сынабагандыктан Verianla тексти белгилүү бир салык чени оптималдуу же колдонулушу керек деген жыйынтыкка келбейт.
Counterfactual Removal Simulation Эмне Бере Алат?
Counterfactual removal simulation — тарыхый же симуляцияланган рыноктон белгилүү трейдер топторунун соодаларын алып салуу аркылуу spread, depth, volatility жана price recovery сыяктуу рынок сапатынын көрсөткүчтөрү альтернативдүү абалда кандай өзгөрөрүн салыштырууга багытталган ыкма. Булак бул ыкманы market-making менен бузуп-жаруучу/агрессивдүү стратегиялардын чыныгы салымын кыйла динамикалык түрдө ажыратуу үчүн келечекте колдонулушу мүмкүн болгон изилдөө дизайны катары сунуштайт.
Мисалы, белгилүү эсептер алынып салынган симуляцияда spread кыйла кеңейип, depth азайса, бул эсептер изилденген мезгилде ликвиддүүлүк камсыз кылуу функциясын аткарган деп эсептөөгө болот. Тескерисинче, эсептер алынып салынганда volatility азайып жана баанын калыбына келиши тездетилсе, бул жүрүм-турумдардын рынок туруктуулугу менен башкача байланышы бар деген гипотеза текшерилиши мүмкүн.
Бул чечмелөө симуляция модели рынок микротүзүлүшүн жетиштүү так кайра түзө алган өлчөмдө гана ишенимдүү болушу мүмкүн. Булак бул макалада чыныгы counterfactual simulation жүргүзбөгөндүктөн эч кандай эсеп тобун бул ыкма менен классификациялаган эмес.
Төрт өлчөмдү бирге кароо
| Өлчөм | Market-making тарабында булакта талкууланган өзгөчөлүк | Агрессивдүү / “predatory” тарабында талкууланган өзгөчөлүк |
|---|---|---|
| Микро жүрүм-турум | Пассивдүү буйрук, spread кирешеси, ликвиддүүлүк камсыз кылуу | Ликвиддүүлүк талабы, тез execution, айрым учурларда манипулятивдик буйрутма үлгүлөрү |
| Маалыматты иштетүү | Пассивдүү соода учурунда маалымат алуу | Маалыматты тез активдүү соодага айландыруу |
| Платформалар аралык жүрүм-турум | Бир venue’да кардар ликвиддүүлүгүн камсыз кылуу | Башка venue’да inventory оңдоо же арбитраж |
| Убакыттык эволюция | Белгилүү мезгилде пассивдүү котировка | Башка мезгилде агрессивдүү соода же ролдун өзгөрүшү |
Изилдөө колдогон жыйынтыктар
- HFT жүрүм-турумун бирдиктүү жана бир тектүү трейдер категориясы катары кароо адабияттагы жүрүм-турум айырмачылыктарын жоготушу мүмкүн.
- Бир эле HFT катышуучусу ликвиддүүлүк камсыз кылуучу жана ликвиддүүлүк талап кылуучу ролдордун ортосунда өтүшү мүмкүн.
- Трейдердин өздүгүнө негизделген статикалык классификация соода деңгээлиндеги роль айырмачылыктарын көз жаздымда калтырышы мүмкүн.
- Платформалар аралык inventory жана ликвиддүүлүк өткөрүү бир гана trading venue’дан алынган рынок сапаты өлчөөлөрүн толук эмес калтырышы мүмкүн.
- Стратегиялык жүрүм-турум рынок шарттарына жана убакытка жараша өзгөрө алгандыктан динамикалык классификация ыкмалары илимий жактан баалуу.
- Network topology, entropy, multimodal data fusion, causal inference жана counterfactual simulation келечектеги изилдөөлөр үчүн талапкер ыкмалар.
Изилдөө колдобогон жыйынтыктар
- Бардык HFT рынок сапатын жакшыртат же начарлатат деген жыйынтыкты көрсөтпөйт.
- Бардык liquidity-taking соодалары манипуляция экенин көрсөтпөйт.
- Сунушталган network же entropy ыкмаларынын эмпирикалык классификациядагы ийгилигин бул макала өлчөбөйт.
- Кандайдыр бир трейдер эсебин түздөн-түз market maker же “predatory” деп классификациялаган жаңы алгоритм сунуштабайт.
- Жаңы RDD, NLP же counterfactual simulation жыйынтыгын бербейт.
- АКШ жана Европа рынокторундагы адабият жыйынтыктары Кытай же башка emerging markets үчүн түздөн-түз жарактуу экенин далилдебейт.
- Белгилүү бир жөнгө салуучу саясат рынок сапатын сөзсүз жакшыртарын көрсөтпөйт.
Изилдөөнүн негизги илимий чектөөлөрү
| Чектөө | Чечмелөөгө таасири |
|---|---|
| Жаңы эмпирикалык маалымат талдоосу жок | Жыйынтыктар оригиналдуу маалыматта түздөн-түз сыналган жаңы себептик табылгалар эмес. |
| Адабияттагы рыноктор гетерогендүү | АКШ, Европа жана башка рыноктордогу жыйынтыктардын институционалдык түзүлүштөрү ар башка болушу мүмкүн. |
| “Predatory” категориясы кең | Агрессивдүү liquidity-taking менен манипулятивдик жүрүм-турум түшүнүк жагынан ажыратылышы керек. |
| Сунушталган ыкмалар сыналган эмес | Network entropy, RDD жана counterfactual framework’тердин реалдуу классификация ийгилиги белгисиз. |
| Статикалык адабияттан динамикалык алкак чыгаруу | Динамикалык роль өзгөрүү гипотезасы кең longitudinal маалымат менен өзүнчө сыналышы керек. |
| Emerging market’ке өткөрүү чектелүү | Булак да өнүккөн рыноктордогу жыйынтыктар башка микротүзүлүштөргө түздөн-түз көчүрүлбөшү мүмкүн экенин белгилейт. |
Булак сунуштаган келечектеги изилдөө алкагы
- Көп өлчөмдүү аныктоо: trade frequency, cancellation rate, transaction network topology жана order-book entropy бирге бааланышы керек.
- Cross-platform байкоо: бир эле трейдердин exchange, dark pool жана proprietary платформалардагы соода жолдору чогуу көзөмөлдөнүшү керек.
- Causal identification: корреляция менен гана чектелбестен, trading-rule threshold’тарына негизделген breakpoint дизайндар бааланышы керек.
- Жергиликтүү рынок микротүзүлүшү: emerging markets үчүн өзүнчө маалымат жана институционалдык түзүлүш талдоосу жүргүзүлүшү керек.
- Multimodal маалымат: буйрутма агымы жаңылык тексти жана sentiment сыяктуу тышкы маалымат менен убакыт жагынан шайкеш келтирилиши керек.
- Динамикалык эрте эскертүү: time-series жана deep reinforcement learning ыкмалары аркылуу стратегия өтүү сигналдарын көзөмөлдөөгө болот.
- Counterfactual талдоо: трейдер топтору симуляциядан алынып салынып, рынок сапатына кошкон салымы альтернативдүү сценарийлер менен сыналышы мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Толук оригинал аталышы: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Автор: Yutong Hu.
Мекеме: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Басылма: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Барактар: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Лицензия: Creative Commons Attribution 4.0 International (CC BY 4.0).
Булактын түрү: Proceedings / адабиятка негизделген концептуалдык жана методологиялык изилдөө.
Рецензиялоо абалы: Жүктөлгөн көчүрмө proceedings мүнөзүн көрсөтөт; өзүнчө peer-review процесси тууралуу маалымат булакта ачык берилген эмес.
Оригиналдуу маалымат/үлгү: Макала жаңы trader-level же order-level маалымат топтомунда оригиналдуу эмпирикалык экспериментти баяндабайт.
Негизги талдоо өлчөмдөрү: микро жүрүм-турум жана ролду ажыратуу, маалыматты иштетүү жөндөмү, cross-platform transmission жана стратегиялардын динамикалык эволюциясы.
Сунушталган ыкмалар: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD жана counterfactual removal simulation.
Каржылоо / кызыкчылыктардын кагылышы / маалымат жеткиликтүүлүгү / CRediT: Жүктөлгөн текстте өзүнчө бөлүмдөр катары берилген эмес.
Негизги чечмелөө чеги: Макала сунуштаган жаңы методологиялык куралдар келечектеги изилдөөлөр үчүн сунуш болуп саналат; бул иште алардын классификация тактыгы же себептик жарактуулугу эмпирикалык түрдө өлчөнгөн эмес.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген