

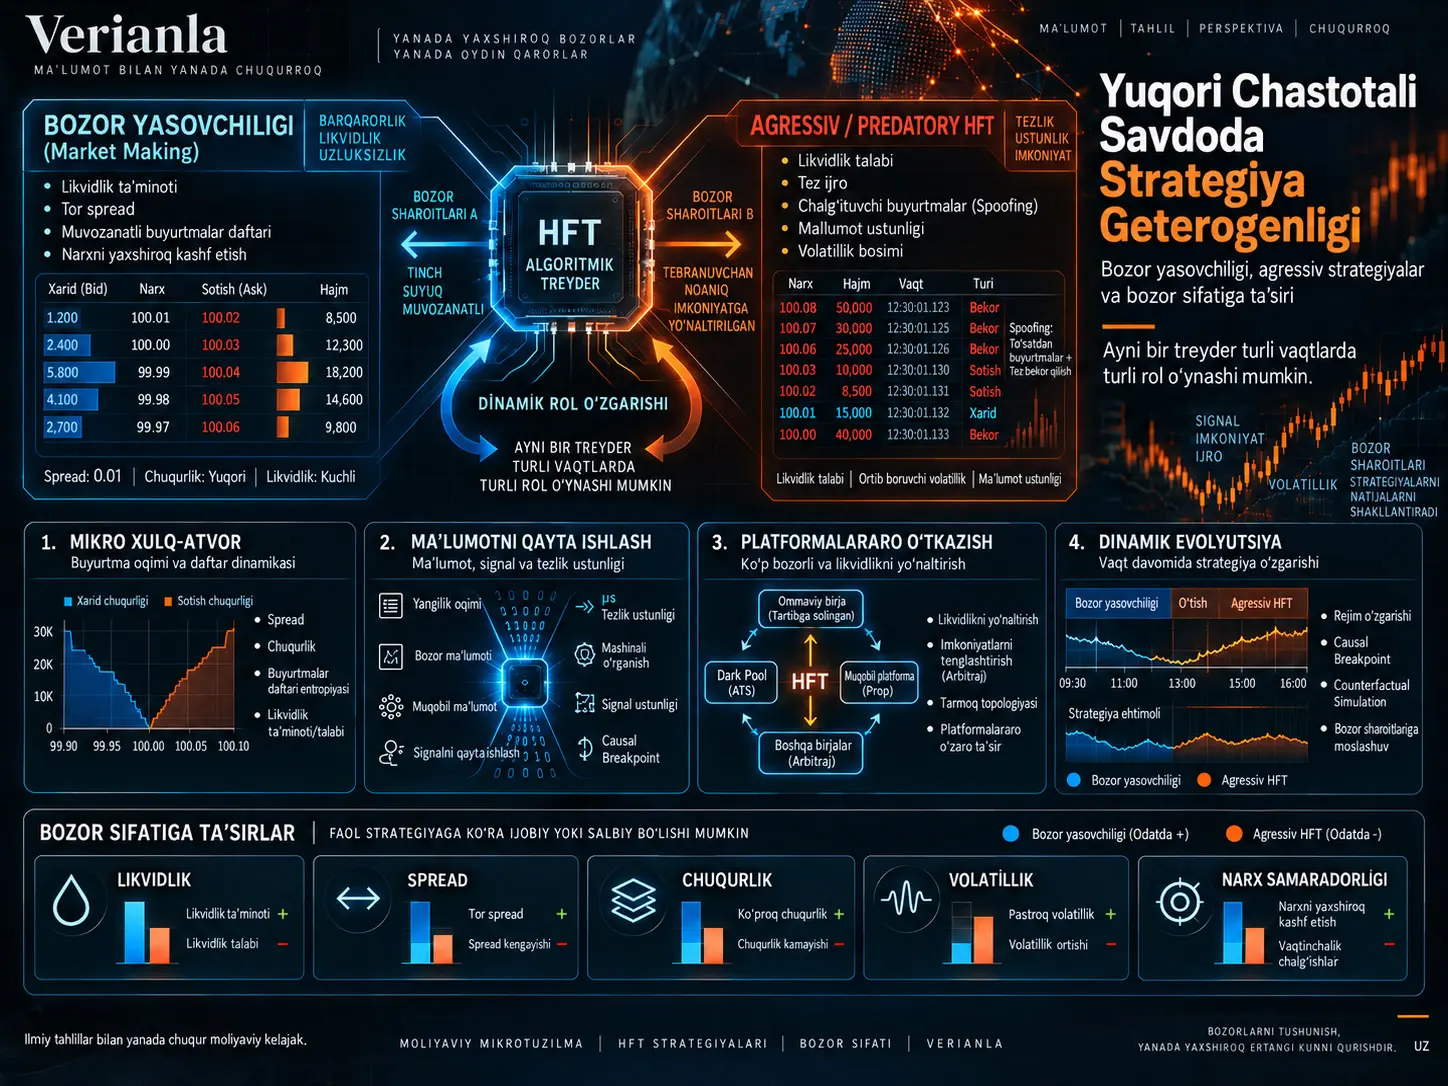
Ushbu tadqiqot yuqori chastotali savdoni yagona va bir xil xulq-atvor sinfi sifatida baholash o‘rniga, market-making bilan manbada “predatory high-frequency trading” deb atalgan yanada agressiv strategiyalar o‘rtasidagi xulq-atvor farqlarini hamda bu rollarning vaqt o‘tishi bilan bir-biriga aylanishi mumkinligini tahlil qiluvchi adabiyotga asoslangan tadqiqotdir. HFT strategiyalari geterogenligi bir xil yuqori chastotali treyder bozor sharoitlari, inventari, axborot ustunligi, savdo platformasi va vaqt bo‘yicha strategik maqsadlari o‘zgargan sari likvidlik ta’minlovchi yoki likvidlik talab qiluvchi turli rollarda harakat qila olishini anglatadi. Tadqiqot yangi ma’lumotlar to‘plamida original empirik sinov o‘tkazish o‘rniga avvalgi tadqiqotlar natijalarini mikroxulq-atvor, axborotni qayta ishlash, platformalararo uzatish va dinamik evolyutsiya kabi to‘rtta o‘lchovda sintez qiladi.
Manbaning asosiy da’vosi shundaki, investitsiya firmasini yoki hisobni o‘zgarmas tarzda “market maker” yoki “predatory trader” deb belgilash haqiqiy bozor xulq-atvorini to‘liq ifodalamasligi mumkin. Xuddi shu HFT ishtirokchisi bir savdoda passiv buyurtma berib likvidlik ta’minlashi, boshqa savdoda esa likvidlik talab qilishi mumkin; xuddi shu algoritm vaqt o‘tishi bilan agressiv inventar shakllantirish va passiv kotirovka berish xatti-harakatlari o‘rtasida o‘tishi mumkin. Shu sababli tadqiqot kelajakdagi izlanishlar uchun tranzaksiya tarmog‘i topologiyasi, buyurtmalar kitobi entropiyasi, ko‘p platformali kuzatuv, sababiy breakpoint dizaynlari, multimodal ma’lumotlar fuziyasi va kontrfaktual simulyatsiyalardan iborat yanada dinamik metodologik doirani taklif qiladi.
HFT Strategiyalari Geterogenligi Nima?
HFT strategiyalari geterogenligi yuqori chastotali treyderlar bir xil maqsad va xulq-atvor bilan ishlaydigan yagona turdagi bozor ishtirokchilari emasligi; bir xil tashkilot yoki algoritm turli vaqtlarda, savdolarda va bozor sharoitlarida turli likvidlik va axborotni qayta ishlash rollarini bajarishi mumkinligi haqidagi tushunchadir. Manbaga ko‘ra, shu sababli strategiya tasnifi faqat treyder identifikatoriga emas, amalga oshirilgan savdoning tabiatiga, likvidlik ta’minlash yoki talab qilish xatti-harakatiga, axborotdan foydalanishga va vaqt bo‘yicha rol o‘zgarishiga asoslanishi kerak.
Market-making HFT bilan agressiv HFT o‘rtasidagi asosiy farq
Manba market-making turidagi yuqori chastotali savdoni muntazam ravishda buyurtma kiritib, bid-ask spread’idan daromad oladigan va shu jarayonda bozorga likvidlik ta’minlay oladigan strategiya sifatida ta’riflaydi. Avvalgi adabiyotlarga tayangan holda, bunday xatti-harakat transaction cost’ni kamaytirishi va price discovery jarayonini qo‘llab-quvvatlashi mumkinligi qayd etiladi.
Bunga qarama-qarshi ravishda manba “predatory” sarlavhasi ostida tezlik va axborot ustunligidan foydalangan holda likvidlik talab qiladigan yoki boshqa investorlarning buyurtmalaridan oldin harakat qilishga urinadigan strategiyalarni muhokama qiladi. Matnda shuningdek spoofing/deception kabi ko‘p sonli buyurtmalar kiritib ularni tez bekor qilish orqali narx signallarini buzishga qaratilgan xatti-harakatlar tilga olinadi. Biroq bu xatti-harakatlar kontseptual jihatdan barcha agressiv HFT savdolari bilan tenglashtirilmasligi kerak. Manba terminologiyasi keng kategoriya ishlatadi va Verianla bu kategoriyani yanada kengroq huquqiy umumlashtirishga aylantirmaydi.
Nega HFT market maker an’anaviy market maker bilan bir xil emas?
Manba HFT ishtirokchisining likvidlik ta’minlashi an’anaviy market maker xulq-atvori bilan avtomatik ravishda tenglashtirilmasligi kerakligini ta’kidlaydi. Adabiyotdan keltirilgan Flash Crash tahliliga ko‘ra, yuqori chastotali treyderlar va an’anaviy market makerlarning stress paytidagi xatti-harakatlari bir xil emas. HFT market-making xulq-atvori, manba talqiniga ko‘ra, institutsional ravishda doimiy likvidlik ta’minlash majburiyatidan ko‘ra rentabellik shartlariga bog‘liq strategik tanlovdir.
Bu farq bozor sifati nuqtai nazaridan muhimdir. Oddiy sharoitda likvidlik ta’minlaydigan algoritm bozor riski yoki adverse selection xarajati oshganda ham xuddi shu darajada likvidlik ta’minlashda davom etadi, deb faraz qilib bo‘lmaydi. Shuning uchun “ilgari likvidlik ta’minlagan” degan kuzatuv ishtirokchi kelajakda barcha bozor sharoitlarida ayni funksiyani davom ettirishini ko‘rsatmaydi.
Xuddi Shu Yuqori Chastotali Treyder Ham Likvidlik Ta’minlovchi, Ham Likvidlik Talab Qiluvchi Bo‘lishi Mumkinmi?
Ha. Manba keltirgan Nasdaq qarshi tomon ma’lumotlari bo‘yicha tadqiqotlarga ko‘ra, xuddi shu yuqori chastotali treyder turli savdolarda ham likvidlik ta’minlovchi, ham likvidlik talab qiluvchi rolda bo‘lishi mumkin; shu sababli treyder darajasidagi qat’iy “market maker” yoki “predatory” yorlig‘i xulq-atvorning haqiqiy geterogenligini yo‘qotishi mumkin. Tadqiqot shuning uchun identifikatorga asoslangan tasnif o‘rniga savdo va rolga asoslangan tasnifni himoya qiladi.
Likvidlik talab qiluvchi va ta’minlovchi savdo o‘rtasidagi axborot farqi
Manba keltirgan natijalarga ko‘ra, HFTning likvidlik talab qiluvchi savdolari permanent price changes bilan ijobiy bog‘liqlik ko‘rsatishi va shu sababli price discovery jarayonida axborot tashuvchi savdolar sifatida talqin qilinishi mumkin. Xuddi shu ishtirokchining likvidlik ta’minlovchi savdolari esa adverse selection riskiga duch keladi. Bu natija bir xil treyderning bozorga ta’siri savdo yo‘nalishi va roliga qarab o‘zgarishi mumkinligini ko‘rsatadi.
Bu yerda muhim chegara korrelyatsiya bilan sababiyat o‘rtasidagi farqdir. HFT savdosining permanent price change bilan bog‘liq bo‘lishi o‘z-o‘zidan aynan shu savdo narx o‘zgarishiga sabab bo‘lganini isbotlamaydi. Verianla matni manbada keltirilgan adabiyot natijalarini sababiy xulosadan kuchliroq tarzda talqin qilmaydi.
Stackelberg raqobati va strategik o‘zaro ta’sir
Manbada keltirilgan boshqa bir tadqiqot market makerlar o‘rtasidagi o‘zaro ta’sirni Stackelberg turidagi o‘yin nazariyasi doirasida ko‘rib chiqadi. Ushbu yondashuvga ko‘ra, market makerning kotirovka qarori faqat o‘z inventory darajasiga emas, balki boshqa market makerlarning kelajakdagi inventory xulq-atvoriga doir kutishlariga ham bog‘liq bo‘lishi mumkin.
Matn ikki xil bozor holatini umumlashtiradi. Kuchli raqobat muhitida past inventory sensitivity va torroq spread kuzatilishi mumkin bo‘lsa, yashirin hamkorlikka o‘xshash sharoitlarda yuqori inventory sensitivity va kengroq spread paydo bo‘lishi mumkin. Manbaning asosiy xulosasi shundaki, “market making” va “predatory” xatti-harakatlar ba’zan o‘zgarmas treyder xususiyatlaridan ko‘ra strategik o‘zaro ta’sir va bozor holatiga bog‘liq xulq-atvor shakllari sifatida baholanishi kerak.
Strategiya tasnifida nega hisob identifikatori yetarli emas?
Bitta hisobning buyurtmalar soni, cancellation ratio yoki trade frequency kabi statistikalar foydali bo‘lsa-da, ular xulq-atvorning boshqa treyderlar bilan o‘zaro ta’sirini va xuddi shu ishtirokchining vaqt bo‘yicha rol o‘zgarishini o‘z-o‘zicha ko‘rsatmaydi. Shu sababli manba kelajakda strategiyani aniqlash usullarini individual umumlashtiruvchi statistikalardan guruh va tarmoq tuzilmasiga kengaytirishni taklif qiladi.
Transaction network topology taklifi
Tadqiqotning kelajakdagi izlanishlar uchun taklif qilgan usullaridan biri treyderlar va counterparties o‘rtasida ikki qismli tranzaksiya tarmog‘ini qurishdir. Bunday tuzilma doirasida node degree, clustering coefficient, betweenness centrality va bog‘lanishlarning vaqt bo‘yicha o‘zgaruvchanligi kabi tarmoq ko‘rsatkichlari o‘rganilishi mumkin.
Manba adabiyot sintezidan kelib chiqib, ko‘proq doimiy likvidlik ta’minlaydigan market-making tuzilmasi tarmoqda nisbatan barqaror bog‘lanishlar va tartibliroq node tuzilmalarini ko‘rsatishi mumkinligini; yanada agressiv strategiyalar esa vaqtinchalik bog‘lanish zichlashuvlari yoki yuqori betweenness kabi xususiyatlarni ko‘rsatishi mumkinligini ilgari suradi. Biroq bu xususiyatlar ushbu maqolada yangi ma’lumotlar to‘plamida sinovdan o‘tkazilgan tasnif chegaralari emas; ular kelajakdagi empirik tadqiqotlar uchun taklif qilingan gipotezalardir.
Buyurtmalar Kitobi Entropiyasi HFT Strategiyalarini Ajratish Uchun Qanday Ishlatilishi Mumkin?
Manba limit buyurtmalar kitobining vaqt bo‘yicha tartib yoki tartibsizlik darajasini axborot nazariyasiga asoslangan entropy o‘lchovlari bilan kuzatib, turli strategiya xatti-harakatlarini ajratish mumkinligini taklif qiladi. Market-making faoliyati tartibliroq buyurtma tuzilmasi bilan, manipulyativ yoki haddan tashqari buzuvchi buyurtma xatti-harakatlari esa qisqa muddatli entropy sakrashlari bilan bog‘lanishi mumkinligi haqidagi gipoteza ilgari suriladi; biroq bu usul tadqiqotda empirik ravishda qo‘llanmagan.
Bu yondashuv faqat cancellation rate’ga qarashdan farq qiladi. Bir xil bekor qilish nisbatiga ega ikki treyder buyurtmalarini order book’ning turli darajalarida va turli vaqt tuzilmalarida taqsimlashi mumkin. Entropy yondashuvining taklif qilingan afzalligi buyurtma tuzilmasining umumiy tartibliligi yoki tarqoqligini miqdoriy baholashga urinishidir.
Manba bu yerda Shannon entropy g‘oyasini tilga oladi, ammo original entropy tenglamasi, yangi chegara qiymati yoki empirik tasniflagich yaratmaydi. Shu sababli Verianla manbada bo‘lmagan entropy formulasi yoki “market maker uchun entropy shu qiymatdan past bo‘lishi kerak” kabi raqamli mezonni qo‘shmaydi.
Axborotni qayta ishlash qobiliyatidagi asimmetriya
Tadqiqotning uchinchi asosiy muhokama yo‘nalishlaridan biri yuqori chastotali treyderlarning ustunligi faqat tezroq savdo qilishdan emas, balki axborotni olish, baholash va qo‘llash zanjirining barchasini tezroq yakunlay olishidan kelib chiqishidir.
Manba NASDAQ kompaniyalarining earnings announcement davrlarini o‘rgangan bir tadqiqotdan ikki bosqichli xatti-harakatni keltiradi: HFT avval bozorga likvidlik ta’minlab axborot olishi, so‘ngra bu axborotni faol savdo orqali ishlatishi mumkin. Bu tuzilma passiv va faol savdo rollari bir xil axborot zanjiri doirasida bir-birini to‘ldirishi mumkinligiga misol sifatida taqdim etiladi.
Tezlikning o‘zi yetarli izoh emas
Manbada Istanbul birjasiga oid simulyatsiya tadqiqoti ham muhokama qilinadi. Ushbu tadqiqotning keltirilgan natijasiga ko‘ra, yuqori chastotali treyderlar arbitraj imkoniyatlarini tezroq aniqlab ulardan foydalanishi va non-HFT ishtirokchilaridan farqli natijalar olishi mumkin. Biroq maqola talqiniga ko‘ra, ustunlik faqat past latency’dan emas, axborotni qayta ishlash bilan execution speed’ning birgalikda ishlashidan kelib chiqadi.
Uzluksiz savdo dizayni va tezlik poygasi
Manba Budish, Cramton va Shimning continuous trading market design tahlilidan foydalanib, uzluksiz vaqt ustuvorligi juda kichik tezlik farqlarini iqtisodiy ustunlikka aylantirishi mumkinligini muhokama qiladi. Savdolar ketma-ket qayta ishlanganda birinchi bo‘lib yetib kelgan treyderning muayyan arbitraj imkoniyatlarini qo‘lga kiritishi infratuzilma va tezlik investitsiyalarini rag‘batlantiradigan poyga yaratishi mumkin.
Ushbu bo‘limning asosiy xulosasi shuki, ayrim agressiv HFT xatti-harakatlari faqat individual treyder tanlovidan emas, balki savdo tizimining vaqt ustuvorligi va bozor dizayni yaratadigan iqtisodiy rag‘batlardan ham kelib chiqishi mumkin.
Multimodal data fusion taklifi
Tadqiqot kelajakda HFT buyurtma ma’lumotlarini yangilik matnlari va boshqa tuzilmalanmagan axborot manbalari bilan vaqt darajasida moslashtirishni taklif qiladi. Natural Language Processing yordamida yangilikning aniq vaqti va sentiment yo‘nalishi chiqarilishi mumkin; bu ma’lumotlar mikrosoniya darajasidagi instruction flow bilan taqqoslanishi mumkin.
Ushbu taklifning maqsadi treyder muayyan xatti-harakatga faqat narx o‘zgarishini ko‘rgani uchunmi yoki yangi axborotni tezroq qayta ishlagani uchunmi o‘tganini yaxshiroq ajratishdir. Maqolaning o‘zi bunday multimodal ma’lumotlar to‘plamini yaratmaydi va NLP modelini sinamaydi.
Tadqiqot Usuli va Natijalari
Tadqiqotning ilmiy usuli
Ushbu tadqiqot klassik ma’noda yangi eksperimental ma’lumotlar tahlili emas. Usul 15 ta manbadagi HFT va bozor mikro-tuzilmasi tadqiqotlari natijalarini muayyan kontseptual doirada taqqoslash va shu adabiyotlardan kelib chiqib kelajakda qo‘llanishi mumkin bo‘lgan tadqiqot usullarini taklif qilishdan iborat.
| Tahlil o‘lchovi | Manba muhokama qiladigan asosiy savol | Taklif qilingan/ajratib ko‘rsatilgan usul |
|---|---|---|
| Mikroxulq-atvor | Treyder market maker yoki agressiv likvidlik talab qiluvchi ekanini qanday ajratish mumkin? | Transaction network topology, order-book entropy |
| Axborotni qayta ishlash | Tezlik ustunligi qaysi axborot zanjiri bilan birlashadi? | Multimodal data fusion, NLP + instruction flow moslashtirish |
| Platformalararo xulq-atvor | Bir platformadagi market-making boshqa platforma likvidligiga qanday ta’sir qiladi? | Cross-platform tracking, causal breakpoint / RDD |
| Dinamik evolyutsiya | Bir xil strategiya vaqt va bozor sharoitiga qarab rolini qanday o‘zgartiradi? | Time-series monitoring, deep RL, counterfactual removal simulations |
Platformalararo likvidlik uzatilishi
Manba Shvetsiya bozoriga oid bir tadqiqotdan HFT ishtirokchilari proprietary platform’da mijozlar bilan market maker sifatida savdo qilganda yuzaga kelgan inventory nomutanosibligini boshqarish uchun public exchange’dagi xatti-harakatlarini o‘zgartirishi mumkinligini keltiradi. Keltirilgan tadqiqot talqiniga ko‘ra, bu jarayon ommaviy birjadagi likvidlikni kamaytirishi, spread’ni kengaytirishi va depth’ni pasaytirishi, shu bilan birga price efficiency’ga boshqacha ta’sir ko‘rsatishi mumkin.
Ushbu topilmaning ahamiyati shundaki, faqat bitta trading venue’ni kuzatish HFTning umumiy bozor ta’sirini noto‘g‘ri talqin qilishga olib kelishi mumkin. Bir platformada ta’minlangan likvidlik boshqa platformadagi likvidlik talabi bilan muvozanatlanishi mumkin.
Nega HFTning Bozor Sifatiga Ta’sirini Faqat Bitta Birjadan O‘lchash Yetarli Bo‘lmasligi Mumkin?
Chunki bir xil yuqori chastotali treyder turli platformalarda bir vaqtning o‘zida turli rollarni bajarishi mumkin; proprietary venue’da likvidlik ta’minlab, public exchange’da inventory riskini kamaytirish uchun likvidlik iste’mol qilishi mumkin. Shu sababli bitta platforma ma’lumoti umumiy spread, depth, price discovery va inventory uzatilishining faqat bir qismini ko‘rsatishi mumkin.
Dark pool xatti-harakatining vaqt o‘tishi bilan o‘zgarishi
Manba AQSh dark pool bozoriga oid 2009 va 2020 yillardagi taqqoslashlarni misol qilib keltiradi. Keltirilgan natijalarga ko‘ra, ishtirokchilar tarkibi o‘zgargani sari ayni trading venue’ning funksiyasi ham vaqt o‘tishi bilan o‘zgarishi mumkin. Bu misol platformaning texnik identifikatori o‘sha platformadagi strategiyalarning o‘zgarmas xususiyatini belgilamaydi degan fikrni qo‘llab-quvvatlash uchun ishlatiladi.
Cross-platform sababiyat muammosi
Platformalararo savdo bilan volatility o‘rtasidagi korrelyatsiya yo‘nalishi o‘z-o‘zicha aniq emas. Cross-market activity volatillikni oshirayotgan bo‘lishi mumkin yoki yuqori volatility allaqachon treyderlarni platformalararo harakat qilishga undayotgan bo‘lishi mumkin. Manba bu endogenous munosabatni kelajakda yaxshiroq ajratish uchun regression discontinuity design yondashuvini taklif qiladi.
Causal breakpoint / RDD taklifi
Taklif qilingan yondashuvda savdo qoidalaridagi texnik chegaralardan tabiiy breakpoint sifatida foydalanish mumkin. Masalan, muayyan reporting threshold, speed classification yoki order-size threshold atrofidagi hisoblarning xatti-harakatlarini taqqoslash mumkin.
Chegara qiymatining darhol yuqorisida va pastida joylashgan o‘xshash treyderlar turli platformalararo xatti-harakatlarni ko‘rsatsa, tegishli dizayn sharoitlarida bu o‘zgarish kuchliroq sababiy dalil berishi mumkin. Biroq maqola bunday RDD tahlilini o‘tkazmaydi; bu usulni kelajakdagi tadqiqotlar uchun taklif qiladi.
Strategiyalarning vaqt o‘tishi bilan evolyutsiyasi
Manbaning asosiy qarashlaridan biri strategiya tasnifi faqat makoniy emas, vaqt jihatidan ham bo‘lishi kerakligidir. Bir xil algoritm savdo davrining turli bosqichlarida turlicha xatti-harakat qilishi mumkin.
Misol sifatida Hawkes-process asosidagi LOB muhitida deep reinforcement learning ishlatgan bir tadqiqot keltiriladi. Manbaga ko‘ra, ushbu model dastlabki bosqichda agressivroq savdolar bilan inventory shakllantirib, keyingi bosqichda passiv buyurtmalar orqali market-making’ga o‘xshash xatti-harakatga o‘ta oladigan gibrid strategiyani yaratgan.
Bu natija “bu algoritm market maker” tarzidagi statik yorliq algoritmning turli davrlarda bajaradigan funksiyalarini yashirishi mumkinligini ko‘rsatadi.
Bozor stressining ahamiyati
Manba strategiya o‘zgarishi eng mazmunli tarzda bozor stressi davrida kuzatilishi mumkinligini ta’kidlaydi. Flash Crash adabiyoti bu nuqtada yana qo‘llanadi. Keltirilgan tadqiqotda HFT hisoblarining xulq-atvor namunalari odatiy davr bilan crash davri o‘rtasida an’anaviy market makerlarga qaraganda boshqacha o‘zgargani xabar qilingan.
Biroq bu natijalarni “HFT inqiroz davrida bozorni albatta barqarorlashtiradi” yoki “albatta buzuvchi ta’sir ko‘rsatadi” degan xulosaga aylantirib bo‘lmaydi. Manbaning asosiy urg‘usi xulq-atvorni treyder sinfidan ko‘ra bozor sharoiti va iqtisodiy rag‘batlar bilan birga o‘rganish kerakligiga qaratilgan.
Transaction tax misoli
Manba agent-based modeling ishlatgan bir tadqiqotdan tranzaksiya soliqlari HFT-dominant va non-HFT-dominant bozorlarda bir xil natija bermasligi mumkinligini keltiradi. Shunga ko‘ra, bir bozor tuzilmasida xulq-atvorni o‘zgartira oladigan soliq stavkasi boshqa bozor tuzilmasida cheklangan ta’sirga ega bo‘lishi mumkin.
Ushbu tadqiqot mazkur soliq siyosatini o‘zi sinamagani sababli Verianla matni muayyan soliq stavkasi optimal yoki qo‘llanishi kerak degan xulosaga kelmaydi.
Counterfactual Removal Simulation Nima Berishi Mumkin?
Counterfactual removal simulation tarixiy yoki simulyatsiya qilingan bozordan muayyan treyder guruhlarining savdolarini olib tashlab, spread, depth, volatility va price recovery kabi bozor sifati ko‘rsatkichlari muqobil holatda qanday o‘zgarishini taqqoslashga qaratilgan usuldir. Manba bu usulni market-making va buzuvchi/agressiv strategiyalarning haqiqiy hissasini yanada dinamik tarzda ajratish uchun kelajakda qo‘llanishi mumkin bo‘lgan tadqiqot dizayni sifatida taklif qiladi.
Masalan, muayyan hisoblar chiqarib tashlangan simulyatsiyada spread sezilarli kengayib, depth kamayadigan bo‘lsa, bu hisoblar o‘rganilayotgan davrda likvidlik ta’minlash funksiyasini bajargan deb qaralishi mumkin. Aksincha, hisoblar olib tashlanganda volatility kamayib, narxning tiklanishi tezlashsa, bu xatti-harakatlarning bozor barqarorligi bilan boshqa turdagi bog‘liqlikka ega ekanligi haqidagi gipoteza sinovdan o‘tkazilishi mumkin.
Bu talqin faqat simulyatsiya modeli bozor mikro-tuzilmasini yetarli darajada to‘g‘ri qayta yaratgan miqyosdagina ishonchli bo‘lishi mumkin. Manba ushbu maqolada haqiqiy counterfactual simulation o‘tkazmagani uchun hech qanday hisob guruhini ushbu usul bilan tasniflamagan.
To‘rtta o‘lchovni birgalikda o‘qish
| O‘lchov | Market-making tomonida manbada muhokama qilingan xususiyat | Agressiv / “predatory” tomonida muhokama qilingan xususiyat |
|---|---|---|
| Mikroxulq-atvor | Passiv buyurtma, spread daromadi, likvidlik ta’minlash | Likvidlik talabi, tez execution, ayrim holatlarda manipulyativ buyurtma namunalari |
| Axborotni qayta ishlash | Passiv savdo vaqtida axborot olish | Axborotni tez faol savdoga aylantirish |
| Platformalararo xulq-atvor | Bir venue’da mijoz likvidligini ta’minlash | Boshqa venue’da inventory tuzatish yoki arbitraj |
| Vaqt bo‘yicha evolyutsiya | Muayyan davrda passiv kotirovka | Boshqa davrda agressiv savdo yoki rol o‘zgarishi |
Tadqiqot qo‘llab-quvvatlaydigan xulosalar
- HFT xulq-atvorini yagona va bir xil treyder kategoriyasi sifatida ko‘rish adabiyotdagi xulq-atvor farqlarini yo‘qotishi mumkin.
- Bir xil HFT ishtirokchisi likvidlik ta’minlovchi va likvidlik talab qiluvchi rollar o‘rtasida o‘tishi mumkin.
- Treyder identifikatoriga asoslangan statik tasnif savdo darajasidagi rol farqlarini ko‘zdan qochirishi mumkin.
- Platformalararo inventory va likvidlik uzatilishi bitta trading venue’dan olingan bozor sifati o‘lchovlarini to‘liq bo‘lmagan holga keltirishi mumkin.
- Strategiya xulq-atvori bozor sharoitlari va vaqt bo‘yicha o‘zgarishi mumkinligi sababli dinamik tasnif usullari ilmiy jihatdan qimmatlidir.
- Network topology, entropy, multimodal data fusion, causal inference va counterfactual simulation kelajakdagi tadqiqotlar uchun nomzod usullardir.
Tadqiqot qo‘llab-quvvatlamaydigan xulosalar
- Barcha HFT bozor sifatini yaxshilaydi yoki yomonlashtiradi degan xulosani ko‘rsatmaydi.
- Barcha liquidity-taking savdolari manipulyatsiya ekanini ko‘rsatmaydi.
- Taklif qilingan network yoki entropy usullarining empirik tasnif muvaffaqiyatini ushbu maqola o‘lchamaydi.
- Biror treyder hisobini bevosita market maker yoki “predatory” deb tasniflaydigan yangi algoritm taqdim etmaydi.
- Yangi RDD, NLP yoki counterfactual simulation natijasini hisobot qilmaydi.
- AQSh va Yevropa bozorlaridagi adabiyot natijalari Xitoy yoki boshqa emerging markets uchun bevosita amal qilishini isbotlamaydi.
- Muayyan tartibga soluvchi siyosat bozor sifatini aniq yaxshilashini ko‘rsatmaydi.
Tadqiqotning asosiy ilmiy cheklovlari
| Cheklov | Talqinga ta’siri |
|---|---|
| Yangi empirik ma’lumotlar tahlili yo‘q | Natijalar original ma’lumotlarda bevosita sinovdan o‘tkazilgan yangi sababiy topilmalar emas. |
| Adabiyotdagi bozorlar geterogen | AQSh, Yevropa va boshqa bozorlardagi natijalarning institutsional tuzilmalari farq qilishi mumkin. |
| “Predatory” kategoriyasi keng | Agressiv liquidity-taking bilan manipulyativ xatti-harakat kontseptual jihatdan ajratilishi kerak. |
| Taklif qilingan usullar sinovdan o‘tkazilmagan | Network entropy, RDD va counterfactual framework’larning haqiqiy tasnif muvaffaqiyati noma’lum. |
| Statik adabiyotdan dinamik doira xulosasi | Dinamik rol o‘zgarishi gipotezasi keng longitudinal ma’lumotlar bilan alohida sinovdan o‘tkazilishi kerak. |
| Emerging market’ga ko‘chirish cheklangan | Manba ham rivojlangan bozorlardagi natijalar boshqa mikro-tuzilmalarga to‘g‘ridan-to‘g‘ri ko‘chirilmasligi mumkinligini ta’kidlaydi. |
Manba taklif qilgan kelajakdagi tadqiqot doirasi
- Ko‘p o‘lchovli aniqlash: trade frequency, cancellation rate, transaction network topology va order-book entropy birgalikda baholanishi kerak.
- Cross-platform kuzatuv: bir xil treyderning exchange, dark pool va proprietary platformalardagi savdo yo‘llari birgalikda kuzatilishi kerak.
- Causal identification: faqat korrelyatsiya o‘rniga trading-rule threshold’lariga asoslangan breakpoint dizaynlari baholanishi kerak.
- Mahalliy bozor mikro-tuzilmasi: emerging markets uchun alohida ma’lumot va institutsional tuzilma tahlili o‘tkazilishi kerak.
- Multimodal ma’lumot: buyurtmalar oqimi yangilik matni va sentiment kabi tashqi ma’lumotlar bilan vaqt bo‘yicha moslashtirilishi kerak.
- Dinamik erta ogohlantirish: time-series va deep reinforcement learning usullari bilan strategiya o‘tish signallari kuzatilishi mumkin.
- Counterfactual tahlil: treyder guruhlari simulyatsiyadan chiqarilib, ularning bozor sifatiga hissasi muqobil ssenariylar bilan sinovdan o‘tkazilishi mumkin.
Manba va Usul Haqida Izoh
To‘liq original sarlavha: The Effect of High Frequency Trading Strategy Heterogeneity on Market Quality.
Muallif: Yutong Hu.
Muassasa: School of Statistics and Data Science, Capital University of Economics and Business, Beijing, China.
Nashr: Proceedings of ICMRED 2026 Symposium: Financial Innovation, Risk Governance, and the Dynamics of Global Capital Flows.
Sahifalar: 118–124.
DOI: 10.54254/2754-1169/2026.BL33508.
Litsenziya: Creative Commons Attribution 4.0 International (CC BY 4.0).
Manba turi: Proceedings / adabiyotga asoslangan kontseptual va metodologik tadqiqot.
Taqriz holati: Yuklangan nusxa proceedings xususiyatini ko‘rsatadi; alohida peer-review jarayoni haqidagi ma’lumot manbada ochiq ravishda hisobot qilinmagan.
Original ma’lumot/namuna: Maqola yangi trader-level yoki order-level ma’lumotlar to‘plamida original empirik tajribani hisobot qilmaydi.
Asosiy tahlil o‘lchovlari: mikroxulq-atvor va rolni ajratish, axborotni qayta ishlash qobiliyati, cross-platform transmission va strategiyalarning dinamik evolyutsiyasi.
Taklif qilingan usullar: transaction network topology, order-book entropy, multimodal data fusion, causal breakpoint/RDD va counterfactual removal simulation.
Moliyalashtirish / manfaatlar to‘qnashuvi / ma’lumotlar mavjudligi / CRediT: Yuklangan matnda alohida bo‘limlar sifatida hisobot qilinmagan.
Asosiy talqin chegarasi: Maqolada ilgari surilgan yangi metodologik vositalar kelajakdagi tadqiqotlar uchun taklifdir; ushbu tadqiqotda ularning tasnif aniqligi yoki sababiy haqiqiyligi empirik ravishda o‘lchanmagan.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan