

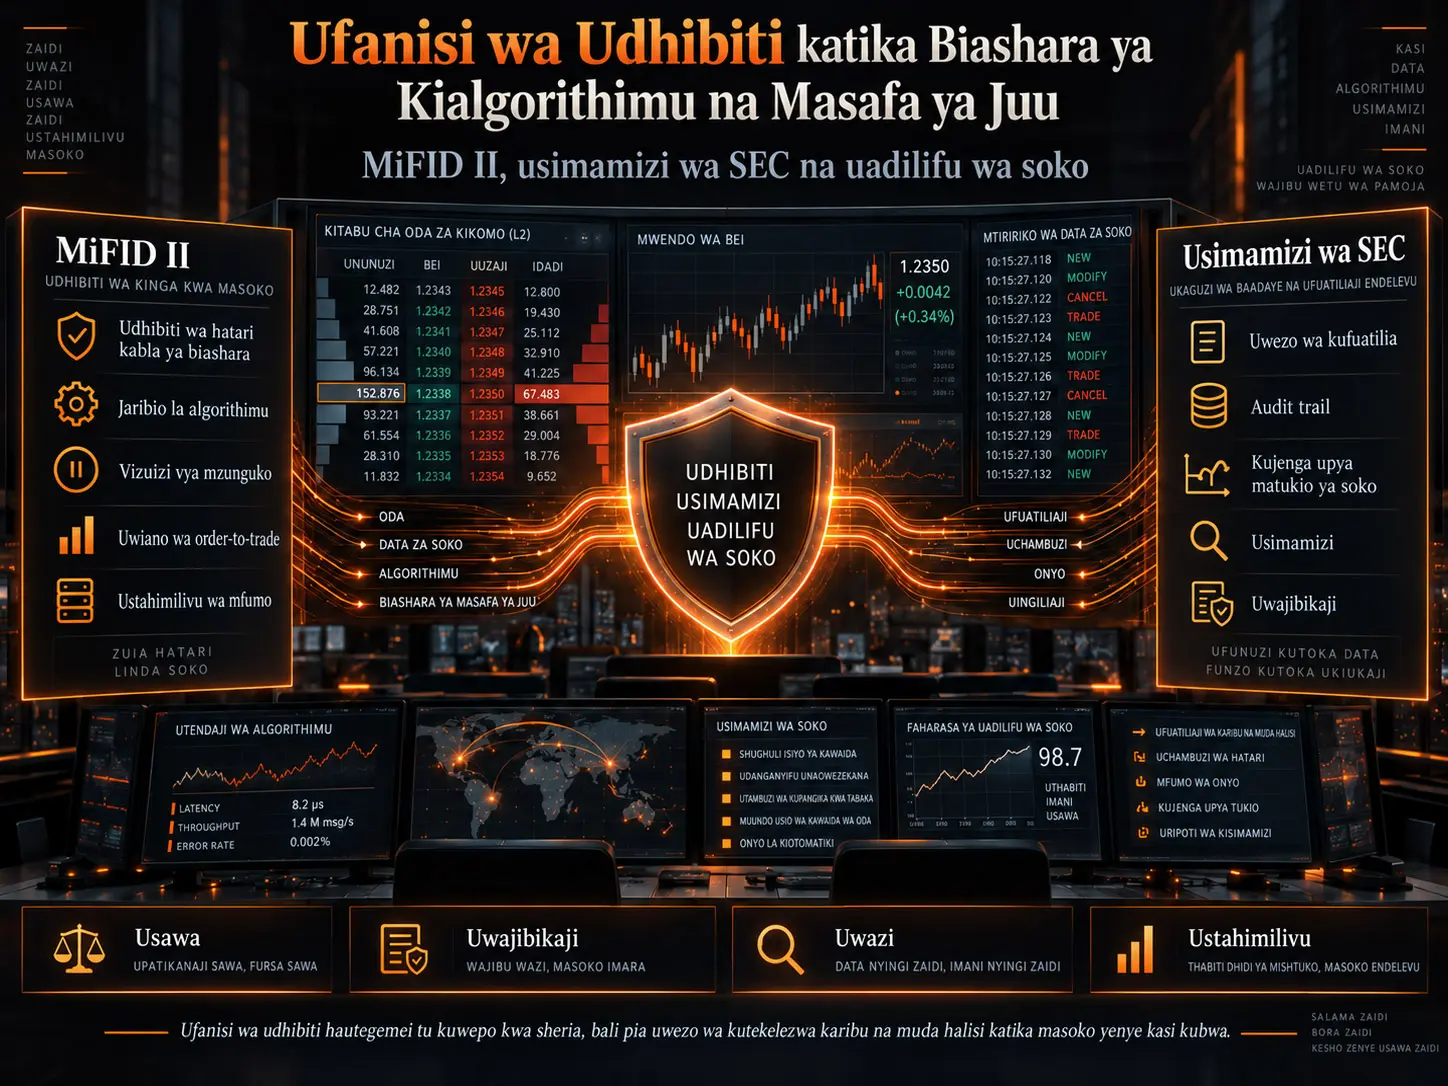
Biashara ya kialgorithimu na biashara ya masafa ya juu (High-Frequency Trading, HFT) imefanya kiotomatiki sehemu muhimu ya michakato ya kutengeneza oda, kuweka bei na kutoa ukwasi katika masoko ya fedha. Utafiti huu, badala ya kuainisha teknolojia hizi moja kwa moja kuwa “zenye manufaa” au “zenye madhara”, unachunguza kiwango ambacho mifumo iliyopo ya udhibiti inaweza kutekelezwa mbele ya kasi kubwa, mgawanyiko wa masoko, kutolingana kwa uwezo wa kiteknolojia na algorithimu zinazofanya kazi kwa uhuru unaozidi kuongezeka. Utafiti unatokana na mapitio ya fasihi ya ubora yaliyopangwa kimuundo, yakijumuisha tafiti zilizopitiwa na wataalamu kuhusu muundo mdogo wa soko, ripoti za taasisi za udhibiti na fasihi ya sheria na sera. Maeneo makuu ya kulinganisha ni mfumo wa MiFID II wa Umoja wa Ulaya na mbinu ya usimamizi ya SEC nchini Marekani.
Fasihi iliyochunguzwa haitoi picha ya upande mmoja. Biashara ya kialgorithimu inaweza, katika hali za kawaida za soko, kupunguza spread, kuboresha ukwasi na kuchangia ugunduzi wa bei. Kwa upande mwingine, mikakati ya kiotomatiki yenye kasi kubwa inaweza, wakati wa misukosuko, kurahisisha kuondoka kwa haraka kwa ukwasi, kuongezeka kwa shinikizo lililopo sokoni na kuibuka kwa faida za kimuundo kati ya washiriki wenye uwezo tofauti wa kiteknolojia. Kwa hiyo, swali kuu la utafiti si kama biashara ya kialgorithimu inapaswa kuzuiwa kabisa, bali ni jinsi ya kudhibiti udanganyifu, udhaifu wa kimfumo na mapengo ya usimamizi huku kazi zenye manufaa za soko zikihifadhiwa.
Kwa mujibu wa tathmini kuu ya waandishi, kikomo kikuu cha ufanisi wa udhibiti si idadi ya kanuni bali zaidi ni uwezo wa utekelezaji na uwezo wa usimamizi. MiFID II huweka msisitizo zaidi katika ustahimilivu wa mfumo, upimaji wa algorithimu, udhibiti wa pre-trade, mipaka ya biashara na maandalizi ya mapema ya miundombinu ya soko, ilhali mbinu ya Marekani hujenga uwezo mkubwa wa ufuatiliaji kupitia data pana ya audit-trail na uundaji upya wa matukio ya soko baada ya kutokea. Utafiti pia unapendekeza modeli ya tathmini yenye nguzo nne kwa mifumo ya biashara inayotumia akili bandia: usawa, uwajibikaji, uwazi na uimara.
| Kipengele | Mbinu katika utafiti chanzo |
|---|---|
| Aina ya utafiti | Mapitio ya fasihi ya ubora yaliyopangwa kimuundo |
| PRISMA / meta-uchambuzi | Hapana |
| Kipindi kikuu | 2018–2026; pamoja na tafiti za msingi za zamani zaidi zilizoonekana kuwa muhimu |
| Vyanzo vya data vya kitaaluma | IEEE Xplore, SpringerLink, ScienceDirect, SSRN, Google Scholar |
| Vyanzo vya kitaasisi | ESMA, SEC, BIS, IOSCO, FSB, FCA na vyanzo vinavyohusiana na sera |
| Ulinganisho mkuu wa udhibiti | MiFID II ya EU na mbinu ya usimamizi ya SEC ya Marekani |
| Vigezo vya tathmini | Upeo, uwezekano wa utekelezaji, ulinganifu wa kiteknolojia, athari kwa uthabiti na uadilifu wa soko |
Kwa nini biashara ya kialgorithimu na HFT huleta tatizo tofauti kwa upande wa udhibiti?
Uendeshaji wa kiotomatiki wa masoko ya fedha haumaanishi tu kutuma kwa kasi zaidi oda zilizotolewa na binadamu. Mifumo ya biashara ya kialgorithimu inaweza, kwa uingiliaji mdogo sana wa binadamu, kuamua kama oda itaundwa, muda wake, bei yake, kiasi chake na jinsi itakavyosimamiwa baada ya kutumwa sokoni. HFT ni aina maalumu ndogo ya biashara hii inayotambulika kwa latency ndogo, kiasi kikubwa sana cha ujumbe na muda mfupi sana wa kushikilia nafasi.
Kasi hii inaweza kuleta matokeo mawili tofauti kwa wakati mmoja. Kwa upande mmoja, uendeshaji wa kiotomatiki wa market making unaweza kutoa ukwasi, kusaidia taarifa kutoka kwenye oda kuakisiwa kwa haraka zaidi katika bei na kupunguza gharama za miamala. Kwa upande mwingine, tabia ya soko inapobadilika ndani ya milisekunde au mikrosekunde, usimamizi wa binadamu na taratibu za kawaida za uchunguzi wa wadhibiti zinaweza kushindwa kuingilia kati wakati tukio linaendelea.
Je, HFT Huboresha Ubora wa Soko au Hufanya Soko Lisiwe Thabiti?
Fasihi ya kitaempiria iliyochunguzwa na utafiti chanzo haitoi jibu moja la ndiyo au hapana kwa swali hili. Matokeo hutegemea hali ya soko, aina ya mkakati, kipimo kilichotumika na kipindi kilichochunguzwa.
Utafiti wa Hendershott na wenzake unatoa matokeo yanayoonyesha kuwa biashara ya kialgorithimu inaweza kuboresha ukwasi, hasa katika hisa kubwa, kwa kupunguza spread na kupunguza gharama ya adverse selection. Utafiti wa Brogaard na wenzake unaonyesha kuwa washiriki wa HFT wanaweza kuchangia ugunduzi wa bei kwa kufanya biashara kuelekea mabadiliko ya kudumu ya bei, lakini oda za HFT zinazotoa ukwasi zinaweza kukumbwa na adverse selection.
Katika vipindi vya msongo, hali inaweza kuwa tofauti. Katika uchunguzi wa Kirilenko na wenzake wa 2010 Flash Crash, hitimisho halitolewi kwamba HFT peke yake ndiyo ilisababisha kuanguka; hata hivyo, inaonyeshwa kuwa tabia ya washiriki wa masafa ya juu inaweza, baada ya msongo kuanza, kuongeza shinikizo la muda mfupi la uuzaji na upotevu wa ukwasi. Tofauti hii ni muhimu: kutokuwa thabiti kwa soko kunaweza kutokea si tu kutokana na tabia ya udanganyifu iliyopigwa marufuku wazi, bali pia kutokana na mwingiliano wa mikakati mingi ya kiotomatiki ambayo kila mmoja inaweza kuwa halali kivyake.
| Eneo | Matokeo yanayoonekana katika fasihi | Maana ya kiudhibiti |
|---|---|---|
| Ukwasi | Katika hali za kawaida kuna matokeo yanayohusisha spread nyembamba na ukwasi wa juu zaidi. | Mbinu inayokandamiza biashara yote ya kialgorithimu inaweza pia kupunguza baadhi ya manufaa ya ubora wa soko. |
| Ugunduzi wa bei | HFT inaweza kuchangia mabadiliko ya kudumu ya bei kuakisiwa kwa haraka zaidi. | Ufanisi wa taarifa na mgawanyo wa hatari kati ya washiriki si kitu kimoja. |
| Vipindi vya msongo | Kuondoka kwa ukwasi na kuharakishwa kwa mienendo ya soko iliyopo kunaweza kuonekana. | Usimamizi unapaswa kufuatilia si oda moja moja zisizo halali pekee, bali pia mwingiliano wa mfumo mzima. |
| Ushindani wa kasi | Latency ndogo inaweza kutoa faida ya utendaji kwa baadhi ya kampuni za HFT. | Huimarisha mijadala kuhusu ufikiaji wa haki, muundo wa soko na kutolingana kwa kiteknolojia. |
Kwa nini latency si suala la kiufundi pekee?
Kuchelewa kidogo huwezesha taasisi ya uwekezaji kuchakata taarifa za soko mapema kuliko washindani wake na kutuma oda yake mapema zaidi. Katika fasihi iliyotathminiwa na utafiti chanzo, tofauti hizi za kasi zimehusishwa na tofauti katika utendaji wa HFT.
Kwa hiyo, latency si uboreshaji wa miundombinu tu. Kiwango cha uwekezaji kinachowezekana katika co-location, miunganisho ya data yenye kasi, vifaa maalumu na mifumo ya uchakataji wa data yenye utendaji mkubwa kinaweza kuunda tofauti za kudumu za kiteknolojia kati ya washiriki wa soko. Utafiti unaona hili kama tatizo la ushindani na pia la usimamizi: ikiwa uwezo wa kiteknolojia wa mdhibiti unabaki nyuma ya uwezo wa taasisi anazosimamia, utekelezaji wa kanuni unaweza kudhoofika.
Tofauti Kuu Kati ya MiFID II na Mbinu ya Usimamizi ya Marekani ni Ipi?
Utafiti hauwasilishi mifumo hii miwili kama iliyotenganishwa kabisa au kama mbadala wa kila mmoja. Badala yake, unaangazia tofauti ya msisitizo. Muundo wa udhibiti wa MiFID II wa Umoja wa Ulaya huweka uzito katika majukumu ya kina ya shirika na usimamizi wa hatari kuhusu jinsi mifumo ya biashara ya kialgorithimu inavyopaswa kudhibitiwa kabla ya kutumiwa na wakati wa matumizi. Mfumo wa Marekani, pamoja na udhibiti wa hatari wa pre-trade, hutumia kwa kiasi kikubwa miundombinu pana ya audit-trail na uundaji upya wa matukio.
Mbinu ya MiFID II kwa biashara ya kialgorithimu
Chini ya MiFID II Article 17, mifumo ya biashara ya taasisi za uwekezaji zinazofanya biashara ya kialgorithimu lazima iwe thabiti na iwe na uwezo wa kutosha; ifanye kazi kwa vizingiti na mipaka inayofaa ya biashara; na iwe na udhibiti madhubuti wa hatari unaozuia oda zenye makosa na tabia za mfumo zinazoweza kusababisha soko lisilo na utaratibu.
Commission Delegated Regulation (EU) 2017/589, inayojulikana kama RTS 6, inaeleza mfumo huu kwa undani zaidi. Udhibiti huo unajumuisha kuanzishwa kwa algorithimu kwa njia inayodhibitiwa, kujitathmini na uthibitishaji wa kila mwaka, stress testing chini ya kiasi kikubwa cha ujumbe na kiwango kikubwa cha biashara, pamoja na udhibiti mbalimbali wa pre-trade na post-trade.
Kwa hiyo, mantiki ya udhibiti si kuchunguza tu baada ya algorithimu kufanya kosa. Muundo wa mfumo, upimaji, uidhinishaji, mipaka na ustahimilivu ni vipengele vinavyodhibitiwa mapema.
Udhibiti katika kiwango cha trading venue
Utafiti chanzo unachunguza, miongoni mwa hatua za trading venue chini ya MiFID II, mifumo ya circuit breaker, kusimamishwa kwa biashara wakati wa volatili kupita kiasi, udhibiti wa order-to-trade ratio, usimamizi wa direct electronic access na hatua zinazohusu trafiki ya ujumbe.
Lengo la zana hizi ni kupunguza athari za tabia zilizopitiliza katika soko la kasi kubwa. Hata hivyo, kwa mujibu wa tathmini ya waandishi, kuwepo kwa hatua hizi hakumaanishi kwamba tabia zote za kimfumo zinazoweza kutokea kutokana na mwingiliano wa algorithimu zimezuiwa mapema.
Consolidated Audit Trail hufanya nini nchini Marekani?
Consolidated Audit Trail (CAT) inalenga kuunganisha mzunguko wa maisha wa oda katika masoko ya hisa na options ya Marekani — pamoja na matukio kama uundaji, uelekezaji, urekebishaji, kufutwa na utekelezaji — ndani ya miundombinu ya pamoja ya data ambayo wadhibiti wanaweza kuichambua.
CAT ni muhimu hasa kwa uundaji upya wa matukio ya soko baada ya kutokea, uchunguzi wa tabia ya soko na uchunguzi wa uwezekano wa matumizi mabaya.
Dokezo la uthibitishaji wa chanzo: Makala iliyochunguzwa inaeleza CAT katika baadhi ya sehemu kama mfumo wa usimamizi wa “real-time”. Hata hivyo, nyaraka za SEC Rule 613 zinaeleza kuwa data fulani inapaswa kuripotiwa kwenye hifadhi kuu kufikia saa 08.00 ya siku inayofuata ya biashara. Kwa hiyo, sifa kuu ya CAT hapa haielezwi kama mfumo wa kuingilia kati kiotomatiki kwa wakati halisi, bali kama miundombinu pana ya audit trail, ufuatiliaji na uchambuzi wa udhibiti.
Uwiano kati ya kuzuia na ufuatiliaji
Tofauti ya kiuchambuzi katika ulinganisho wa EU–Marekani wa utafiti ni kwamba modeli ya Ulaya ina msisitizo mkubwa zaidi wa udhibiti wa ex-ante wa shirika na mfumo wakati modeli ya Marekani ina uwezo mkubwa wa ufuatiliaji wa post-trade na uundaji upya wa matukio .
Tofauti hii si upangaji wa “mfumo gani wa udhibiti ni bora zaidi?”. Miundo yote miwili inalenga hatua tofauti za hatari, na utafiti chanzo unasema kuwa yote inaweza kukabiliwa na matatizo ya utekelezaji mbele ya washiriki wa soko wenye kasi kubwa, wanaofanya shughuli za kuvuka mipaka na walioendelea kiteknolojia.
Mbinu na Matokeo ya Utafiti
Fasihi ilichaguliwaje?
Kipindi kikuu cha utafutaji wa utafiti ni 2018–2026. Hata hivyo, tafiti za zamani zaidi zinazochukuliwa kuwa za msingi kwa biashara ya kialgorithimu, muundo mdogo wa soko na udhibiti wa HFT pia zilijumuishwa pale zilipohusiana moja kwa moja na swali la utafiti.
Vyanzo vitano vya kitaaluma vilitumika:
- IEEE Xplore,
- SpringerLink,
- ScienceDirect,
- SSRN,
- Google Scholar.
Vyanzo vya kitaasisi/udhibiti kama ESMA, SEC, BIS, IOSCO, FSB na FCA viliongezwa kwenye vyanzo hivyo.
Mada za utafutaji zilikusanywa katika makundi matano makuu: ubora wa soko, kutokuwa thabiti kwa soko, udhibiti, udanganyifu na teknolojia/usimamizi.
Vigezo vinne vya tathmini ya udhibiti katika utafiti
- Upeo wa udhibiti: Sheria zinahusisha tabia na teknolojia zipi?
- Uwezekano wa utekelezaji na uwezo wa usimamizi: Kanuni inaweza kufuatiliwa na kutekelezwa kwa kiwango gani katika vitendo?
- Uwezo wa kuendana na mabadiliko ya kiteknolojia: Je, mfumo unaweza kubaki wa kisasa mbele ya algorithimu na miundombinu mipya?
- Uthabiti na uadilifu wa soko: Matokeo ya soko yaliyorekodiwa ya utekelezaji wa udhibiti ni yapi?
Kwa nini order-to-trade ratio ni muhimu?
Mikakati ya HFT inaweza kuzalisha oda, marekebisho na ujumbe wa kufuta kwa idadi kubwa zaidi kuliko miamala inayotekelezwa. Udhibiti wa order-to-trade ratio ni mojawapo ya zana zinazotumiwa kupunguza athari za uzalishaji wa ujumbe wa kiwango cha juu kupita kawaida kwenye miundombinu ya soko.
Utafiti chanzo unasema kwamba mipaka hii ya kiasi inaweza kupunguza tabia zilizopitiliza kama quote stuffing, lakini kampuni za biashara zilizoendelea zinaweza kuboresha mikakati yao ili kuendana na mipaka mipya. Kwa hiyo, kudhibiti idadi ya ujumbe pekee hakutatui tatizo lote la usimamizi.
Kwa nini scalability ni sehemu ya uwezo wa udhibiti?
Kadiri kiasi cha data kinavyoongezeka katika masoko ya kialgorithimu, taasisi za udhibiti zinapaswa kuhifadhi, kuoanisha na kuchambua data hiyo kwa kasi ya kutosha. Utafiti chanzo unakusanya tatizo la scalability chini ya vichwa vitatu vikuu:
- latency,
- kiasi kikubwa sana cha data,
- gharama kubwa za miundombinu na uendeshaji.
Wakati kampuni za HFT zinawekeza katika mitandao yenye latency ndogo, co-location, miundombinu ya haraka ya uchakataji wa data na vifaa maalumu, kutokuwepo kwa uwezo huo wa kiufundi upande wa usimamizi kunaweza kuunda asimmetria ya kiudhibiti. Katika hali hii, swali si tu “je, kuna kanuni?”, bali “je, taasisi inaweza kuona tabia hiyo kwa kasi ya kutosha?”.
Quantum computing na blockchain ni suluhisho kwa kiwango gani?
Utafiti chanzo unachukulia quantum computing kama teknolojia yenye uwezo wa muda mrefu kwa uboreshaji tata na uchakataji wa data, lakini unakubali wazi kwamba kiwango cha sasa cha matumizi bado ni cha majaribio. Kwa hiyo, quantum computing haiwasilishwi kama suluhisho lililo tayari la usimamizi wa soko.
Kwa blockchain, uwezo wa rekodi za miamala zisizobadilika, auditability na uwazi wa post-trade unajadiliwa. Kwa upande mwingine, scalability, ujumuishaji na miundombinu iliyopo na ukosefu wa usanifishaji wa udhibiti hutajwa miongoni mwa vikwazo.
Maadili ya Mifumo ya Trading Inayosaidiwa na Akili Bandia Yanawezaje Kupimwa?
Utafiti hauchukulii masuala ya kimaadili kama mjadala wa maadili ya kinadharia pekee. Unatathmini udanganyifu, kutokuwa sawa katika ufikiaji wa teknolojia na maamuzi ya AI yasiyoweza kuelezwa pia kama matatizo ya muundo wa udhibiti na uwezekano wa utekelezaji.
1. Usawa — Fairness
Nguzo ya usawa inalenga kuchunguza kama mfumo wa kialgorithimu unawaweka baadhi ya washiriki wa soko katika hali ya hasara kwa njia ya kimfumo. Miongoni mwa viashiria vinavyowezekana vilivyopendekezwa katika utafiti ni ulinganifu wa latency, mgawanyo wa order-to-trade ratio kati ya kampuni za ukubwa tofauti na tofauti za execution quality kati ya wawekezaji wa taasisi na wawekezaji wa rejareja.
2. Uwajibikaji — Accountability
Kila algorithimu ya biashara inapaswa kuwa na mmiliki anayetambulika, historia ya mabadiliko na mnyororo wa kumbukumbu unaoonyesha ni nani aliyeidhinisha kabla ya kuanzishwa. Lengo ni kuhakikisha kwamba kauli ya “algorithimu ilifanya” haiachi uwajibikaji ukiwa haueleweki tatizo linapotokea.
3. Uwazi — Transparency
Utafiti chanzo unaona usimamizi wa modeli za black-box AI kuwa wenye changamoto hasa. Nguzo ya uwazi inaweza kujumuisha kuweka kumbukumbu za mantiki ya modeli, kuchunguza umuhimu wa vipengele na kutumia mbinu za explainable-AI pale inapohitajika.
4. Uimara — Robustness
Mfumo unapaswa kutathminiwa si katika hali za kawaida za soko pekee, bali pia pale kunapokuwa na data iliyoharibika, ongezeko la volatili, upotevu wa ukwasi na mizunguko isiyotarajiwa ya mrejesho na algorithimu nyingine. Utafiti unaunganisha stress testing, adversarial scenario simulation na uchambuzi wa mwingiliano wa circuit breaker na nguzo hii.
| Nguzo | Swali kuu | Mfano wa zana ya tathmini |
|---|---|---|
| Fairness | Je, mfumo unawaweka washiriki fulani katika hali ya hasara ya kimuundo? | Ulinganisho wa latency na execution-quality |
| Accountability | Je, mmiliki wa algorithimu, mabadiliko yake na mnyororo wa uidhinishaji vinaweza kutambuliwa? | Model ownership na change-management logs |
| Transparency | Je, utaratibu wa kufanya maamuzi unaweza kuelezwa na kukaguliwa kwa kiwango cha kutosha? | Nyaraka za modeli na XAI |
| Robustness | Mfumo unafanyaje kazi katika hali za msongo na hali zisizo za kawaida za soko? | Stress testing na adversarial simulation |
Zana tatu za utekelezaji zinazopendekezwa
Waandishi wanasema nguzo nne zinaweza kuungwa mkono kwa vitendo kupitia taratibu tatu:
- Algorithmic Impact Assessment: Kutathmini athari za soko, usawa na hali za msongo kabla ya mfumo kuanzishwa.
- Ukaguzi huru wa algorithimu/maadili: Mapitio ya mara kwa mara ya modeli na wahusika wasio na mgongano wa maslahi ya kibiashara.
- Post-trade outcome monitoring: Ufuatiliaji endelevu wa matokeo yanayotokea baada ya mfumo kuanzishwa.
Utatu huu ni pendekezo la utafiti chanzo; si vipengele vyote vinavyowajibishwa kisheria katika sheria zilizopo kwa jina na upeo uleule.
Sheria ya Akili Bandia ya EU Inaathirije Biashara ya Kialgorithimu?
Regulation (EU) 2024/1689, yaani Sheria ya Akili Bandia ya EU, imeunda tabaka jipya la udhibiti lenye mtazamo wa mlalo na unaotegemea hatari kwa mifumo ya akili bandia. Sheria hiyo ilianza kutumika tarehe 1 Agosti 2024 na masharti yake yametekelezwa kwa hatua.
Mfumo wa biashara ya kialgorithimu au ya masafa ya juu hauwi moja kwa moja mfumo wa high-risk AI chini ya Annex III kwa sababu tu unafanya trading. Ikiwa mfumo unaangukia ndani ya AI Act na uko katika daraja gani la hatari lazima kutathminiwe tofauti kulingana na sifa za mfumo unaotumika na madhumuni ya matumizi yake.
Utafiti chanzo unaunganisha baadhi ya dhana za AI Act, hasa katika mifumo inayotathminiwa kama high-risk, na utawala wa biashara ya kialgorithimu:
- utawala wa data,
- taarifa za mfumo zinazotolewa kwa mtumiaji na uwazi,
- usimamizi madhubuti wa binadamu,
- post-market monitoring.
Pendekezo kuu la utafiti ni kwamba vipengele vya AI katika taasisi ya fedha visisimamiwe katika “kisiwa” tofauti cha “AI compliance”, bali vishughulikiwe pamoja na michakato iliyopo ya biashara ya kialgorithimu, hatari, uthibitishaji wa modeli na MiFID II.
Kikomo Kikuu cha Kanuni Zilizopo ni Kipi?
Hitimisho la utafiti chanzo ni kwamba mifumo ya udhibiti kuhusu biashara ya kialgorithimu si tupu. MiFID II ina majukumu ya kina ya shirika na udhibiti wa hatari; mfumo wa Marekani pia una miundombinu ya hali ya juu inayowezesha ufuatiliaji wa data nyingi za soko na uundaji upya wa matukio.
Hata hivyo, waandishi wanabainisha mapengo matatu makuu ya utekelezaji:
- Pengo la kasi: Tabia ya soko inaweza kukua kwa kasi kuliko taratibu za usimamizi na uingiliaji kati.
- Pengo la teknolojia: Tofauti inaweza kutokea kati ya uwezo wa kiufundi wa kampuni zilizoendelea zaidi na taasisi za usimamizi.
- Pengo la mamlaka ya kisheria: Katika shughuli za biashara za kuvuka mipaka, kugawanyika kwa mifumo tofauti ya udhibiti kunaweza kufanya uratibu kuwa mgumu zaidi.
Kwa hiyo, mwelekeo wa baadaye unaopendekezwa na utafiti si kuandika kanuni zaidi pekee. Waandishi wanasema kunahitajika miundombinu ya usimamizi iliyo karibu zaidi na wakati halisi, uratibu wenye nguvu zaidi kati ya taasisi na kuvuka mipaka, ujumuishaji wa utaalamu wa kiufundi katika michakato ya usimamizi na mifumo ya kialgorithimu yenye sifa imara zaidi za auditability.
Mipaka ya tafsiri ya utafiti
- Utafiti haukutengeneza wala kuchambua data mpya ya biashara ya HFT.
- Meta-uchambuzi wa kiasi haukufanywa.
- Tafiti za kitaempiria zilizochunguzwa zinatumia masoko, mali, vipindi na vipimo tofauti vya HFT.
- Kwa hiyo, haiwezekani kuunganisha tafiti zote katika ukubwa mmoja wa athari ya kitakwimu.
- Ulinganisho wa MiFID II na mfumo wa Marekani unalenga kueleza tofauti za msisitizo wa udhibiti; si upangaji wa ubora wa jumla.
- Quantum computing na blockchain zimejadiliwa kama zana za kiufundi zinazowezekana baadaye; si suluhisho za udhibiti zilizothibitishwa.
- Modeli ya maadili yenye nguzo nne ni mfumo wa tathmini unaopendekezwa na waandishi.
- Kwa sababu kauli ya “real-time” ya makala chanzo kuhusu CAT hailingani kikamilifu na ufafanuzi rasmi wa kiufundi wa SEC, imewasilishwa baada ya kusahihishwa tofauti.
Maelezo ya Chanzo na Mbinu
Kichwa asilia: Regulatory Effectiveness in Algorithmic and High-Frequency Trading: A Critical Assessment
Waandishi: David Jukl; Eva Daniela Cvik.
Jarida: ACTA VŠFS — Economic Studies and Analyses.
Juzuu / toleo: 20 / 1.
Kurasa: 7–35.
Mwaka: 2026.
DOI: 10.37355/acta-2026/1-01.
Taasisi za waandishi: David Jukl — University of Finance and Administration, Prague, Czech Republic. Eva Daniela Cvik — Czech University of Life Sciences, Prague, Czech Republic.
Aina ya utafiti: Mapitio ya fasihi ya ubora yaliyopangwa kimuundo na uchambuzi wa sera za udhibiti.
Hali ya PRISMA: Utafiti unasema wazi kwamba si mapitio ya kimfumo yanayotegemea PRISMA.
Maswali makuu ya utafiti: Athari za kitaempiria za shughuli za kialgorithimu/HFT kwa ukwasi, ugunduzi wa bei na uthabiti wa soko; mbinu za modeli za usimamizi za MiFID II na SEC kwa hatari hizi; mapengo yaliyopo ya muundo na enforcement.
Vyanzo vya fasihi: IEEE Xplore, SpringerLink, ScienceDirect, SSRN na Google Scholar; pamoja na vyanzo vya ESMA, SEC, BIS, IOSCO, FSB na FCA.
Vigezo vya tathmini: Regulatory scope and coverage; enforceability and supervisory capacity; adaptability to technological innovation; documented impact on market stability and integrity.
Nyenzo kuu za udhibiti: MiFID II Article 17; Commission Delegated Regulation (EU) 2017/589 (RTS 6); SEC Consolidated Audit Trail/Rule 613; Regulation (EU) 2024/1689 (EU AI Act).
Onyo muhimu la uthibitishaji: Kauli katika makala chanzo kwamba CAT hufuatilia miamala ya soko kwa “real-time” hailingani moja kwa moja na nyaraka rasmi za SEC Rule 613. Sehemu fulani za data za CAT huripotiwa siku inayofuata ya biashara na huwapa wadhibiti uwezo wa kuchambua matukio, kusimamia soko na kujenga upya matukio. Kwa hiyo, katika maelezo ya Verianla, CAT haijafafanuliwa kama zana ya kuzuia kiotomatiki kwa wakati halisi.
Onyo la AI Act: Biashara ya kialgorithimu yenyewe haingii moja kwa moja katika kundi la high-risk chini ya Regulation (EU) 2024/1689 Annex III. Uainishaji wa hatari unategemea madhumuni ya matumizi ya mfumo mahususi wa AI na masharti husika ya Article 6 / Annex III.
Uwezo wa kujumlisha matokeo: Kwa kuwa utafiti unasanisi kwa njia ya ubora fasihi yenye utofauti kutoka masoko na vipindi tofauti, hautoi makadirio moja ya jumla ya “athari ya HFT”.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *