

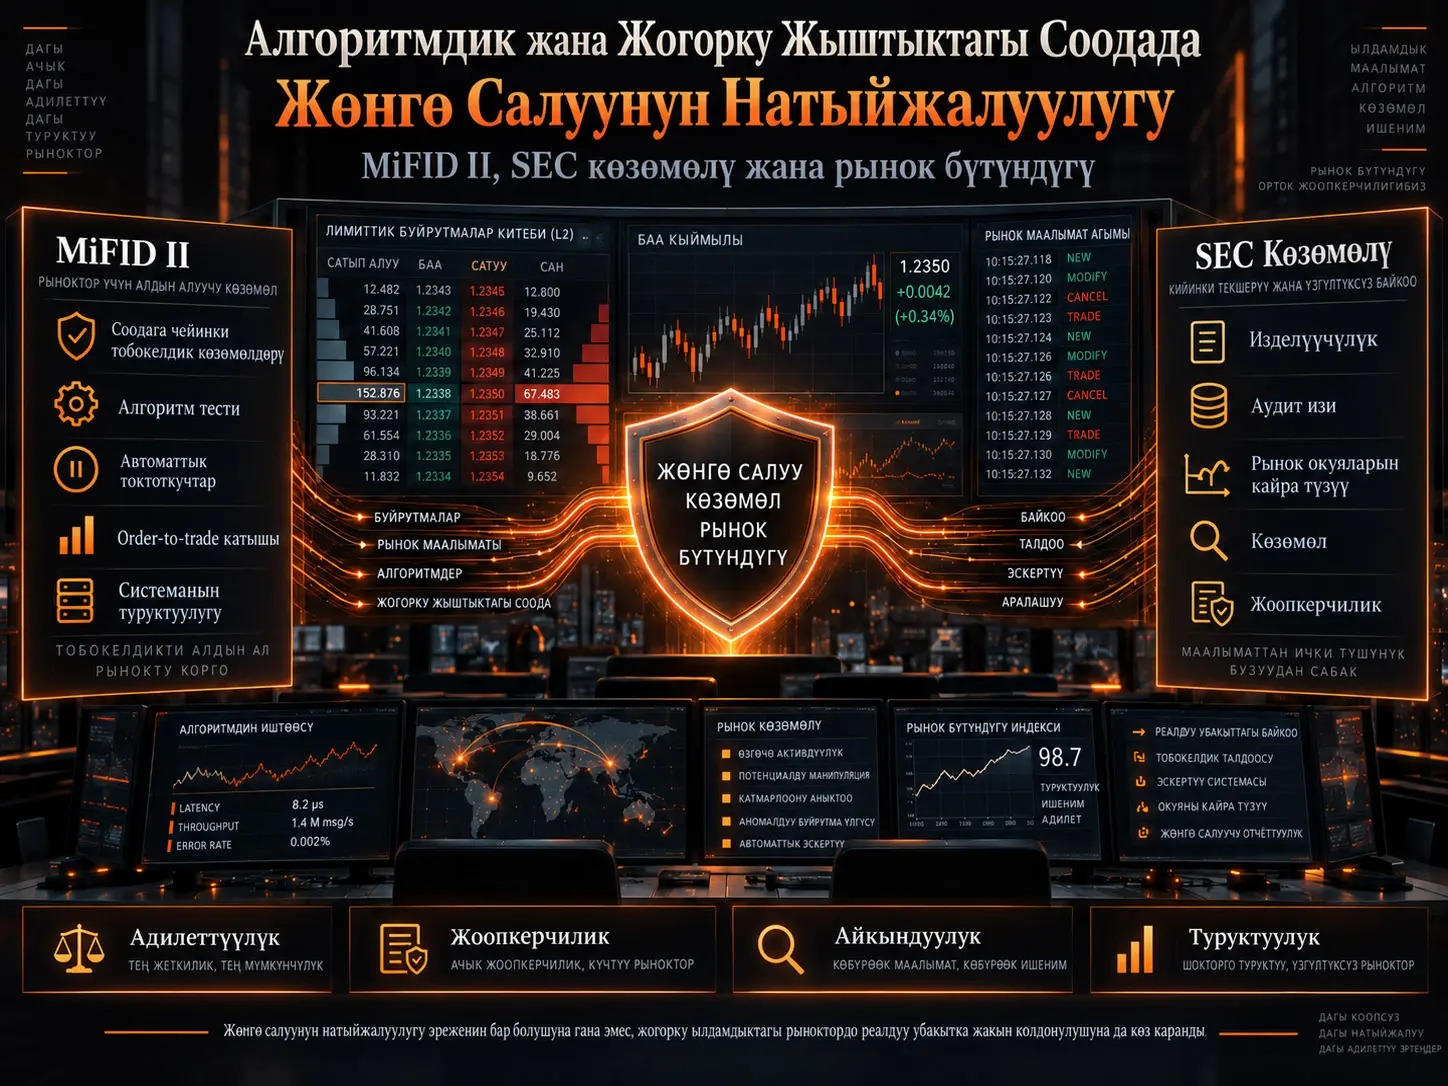
Алгоритмдик соода жана жогорку жыштыктагы соода (High-Frequency Trading, HFT) каржы рынокторунда буйрутмаларды түзүү, баа белгилөө жана ликвиддүүлүктү камсыз кылуу процесстеринин олуттуу бөлүгүн автоматташтырды. Бул изилдөө аталган технологияларды түздөн-түз “пайдалуу” же “зыяндуу” деп бөлүштүрүүнүн ордуна, учурдагы жөнгө салуучу системалар жогорку ылдамдык, рыноктун бөлүнүшү, технологиялык асимметрия жана барган сайын өз алдынча иштеген алгоритмдер шартында канчалык деңгээлде колдонууга жарамдуу экенин изилдейт. Изилдөө рецензияланган рынок микротүзүмү боюнча эмгектерди, жөнгө салуучу органдардын отчетторун жана укук-саясат адабияттарын камтыган түзүмдөштүрүлгөн сапаттык адабият серептөөгө негизделет. Негизги салыштыруу багыттары — Европа Бирлигинин MiFID II алкагы жана Америка Кошмо Штаттарындагы SEC көзөмөлдөө ыкмасы.
Каралган адабият бир жактуу көрүнүштү бербейт. Алгоритмдик соода кадимки рынок шарттарында спреддерди тарылтып, ликвиддүүлүктү жакшыртып жана бааны аныктоого салым кошо алат. Бирок жогорку ылдамдыктагы автоматтык стратегиялар стресс мезгилдеринде ликвиддүүлүктүн тез артка тартылышын, учурдагы рыноктук басымдын күчөшүн жана технологиялык мүмкүнчүлүктөрү ар башка катышуучулардын ортосунда түзүмдүк артыкчылыктардын пайда болушун жеңилдетиши мүмкүн. Ошондуктан изилдөөнүн негизги суроосу алгоритмдик сооданы толугу менен чектөө керекпи же жокпу дегенде эмес, пайдалуу рынок функцияларын сактоо менен манипуляцияны, системалык морттукту жана көзөмөлдөгү боштуктарды кантип башкарууга боло турганында.
Авторлордун негизги баалоосуна ылайык, жөнгө салуунун натыйжалуулугун чектеген негизги фактор эрежелердин санынан көбүрөөк колдонууга жарамдуулук жана көзөмөлдөө мүмкүнчүлүгүболуп саналат. MiFID II көбүнчө системанын туруктуулугуна, алгоритмдерди сыноого, pre-trade көзөмөлдөрүнө, соода лимиттерине жана рынок инфраструктурасын алдын ала даярдоого басым жасаса, АКШнын ыкмасы кеңири audit-trail маалыматтары жана рыноктук окуяларды кийин кайра түзүү аркылуу күчтүү из салуу мүмкүнчүлүгүн өнүктүрөт. Изилдөө ошондой эле жасалма интеллект колдонгон соода системалары үчүн адилеттүүлүк, жоопкерчилик, ачыктык жана туруктуулуктан турган төрт мамычалуу баалоо моделин сунуштайт.
| Элемент | Булак изилдөөдөгү ыкма |
|---|---|
| Изилдөөнүн түрү | Түзүмдөштүрүлгөн сапаттык адабият серептөөсү |
| PRISMA / мета-анализ | Жок |
| Негизги мезгил | 2018–2026; зарыл деп эсептелген мурдагы негизги изилдөөлөрдү кошкондо |
| Академиялык маалымат булактары | IEEE Xplore, SpringerLink, ScienceDirect, SSRN, Google Scholar |
| Институционалдык булактар | ESMA, SEC, BIS, IOSCO, FSB, FCA жана тиешелүү саясат булактары |
| Негизги жөнгө салуучу салыштыруу | ЕБ MiFID II жана АКШ SEC көзөмөл ыкмасы |
| Баалоо критерийлери | Камтуу чөйрөсү, колдонууга жарамдуулук, технологиялык ыңгайлашуу, рыноктун туруктуулугуна жана бүтүндүгүнө таасирлери |
Алгоритмдик соода жана HFT эмне үчүн жөнгө салуу жагынан өзгөчө көйгөй жаратат?
Каржы рынокторун автоматташтыруу адам берген буйрутмаларды жөн гана ылдамыраак жөнөтүү дегенди билдирбейт. Алгоритмдик соода системалары буйрутма түзүлөбү же жокпу, анын убактысын, баасын, көлөмүн жана рынокко жөнөтүлгөндөн кийин кандай башкарыларын адамдын өтө чектелген кийлигишүүсү менен аныктай алат. HFT — мунун төмөн кечигүү, өтө чоң билдирүү көлөмү жана өтө кыска позиция мөөнөттөрү менен мүнөздөлгөн өзгөчө чакан топтому.
Бул ылдамдык бир эле учурда эки башка натыйжа жаратышы мүмкүн. Бир жагынан, рынок жасоочулук ишмердикти автоматташтыруу ликвиддүүлүктү камсыз кылып, буйрутмалардагы маалыматтын бааларга ылдамыраак чагылуусуна көмөктөшүп жана соода чыгымдарын азайта алат. Экинчи жагынан, рыноктун жүрүм-туруму миллисекунддар же микросекунддар ичинде өзгөргөндө адамдык көзөмөл жана салттуу жөнгө салуучу тергөө процесстери окуя болуп жаткан учурда кийлигишүүгө кыйналышы мүмкүн.
HFT Рыноктун Сапатын Жакшыртабы же Туруксуздандырабы?
Булак изилдөө караган эмпирикалык адабият бул суроого бир гана ооба же жок деген жооп бербейт. Натыйжалар рынок шартына, стратегиянын түрүнө, колдонулган метрикага жана каралган мезгилге жараша болот.
Hendershott жана кесиптештеринин изилдөөсү алгоритмдик соода, айрыкча ири акцияларда, спреддерди тарылтуу жана adverse selection чыгымын азайтуу аркылуу ликвиддүүлүктү жакшырта аларын көрсөткөн натыйжаларды берет. Brogaard жана кесиптештеринин изилдөөсү болсо HFT катышуучулары туруктуу баа өзгөрүүлөрүнүн багытында соода жүргүзүп, бааны аныктоого салым кошо аларын, бирок ликвиддүүлүк камсыз кылган HFT буйрутмалары adverse selection таасирине кабылышы мүмкүн экенин көрсөтөт.
Стресс мезгилдеринде көрүнүш өзгөрүшү мүмкүн. Kirilenko жана кесиптештеринин 2010 Flash Crash боюнча талдоосунда HFT өзү гана кыйроонун себеби болгон деген жыйынтык чыгарылбайт; бирок жогорку жыштыктагы катышуучулардын жүрүм-туруму стресс башталгандан кийин кыска мөөнөттүү сатуу басымын жана ликвиддүүлүк жоготуусун күчөтө алары көрсөтүлөт. Бул айырма маанилүү: рыноктун туруксуздугу ачык тыюу салынган манипулятивдик жүрүм-турумдан гана эмес, өз-өзүнчө мыйзамдуу болушу мүмкүн болгон көптөгөн автоматтык стратегиялардын өз ара аракеттенүүсүнөн да келип чыгышы мүмкүн.
| Тармак | Адабиятта байкалган натыйжа | Жөнгө салуучу мааниси |
|---|---|---|
| Ликвиддүүлүк | Кадимки шарттарда тар спред жана жогорураак ликвиддүүлүк менен байланышкан натыйжалар бар. | Алгоритмдик сооданын баарын басаңдаткан ыкма рынок сапатынын айрым артыкчылыктарын да азайтышы мүмкүн. |
| Бааны аныктоо | HFT туруктуу баа өзгөрүүлөрүнүн ылдамыраак чагылуусуна салым кошо алат. | Маалыматтык натыйжалуулук менен катышуучулардын ортосундагы тобокелдик бөлүштүрүү бир эле нерсе эмес. |
| Стресс мезгилдери | Ликвиддүүлүктүн артка тартылышы жана учурдагы рынок кыймылдарынын тездеши байкалышы мүмкүн. | Көзөмөл мыйзамсыз айрым буйрутмаларды гана эмес, бүткүл система боюнча өз ара аракеттенүүнү да көзөмөлдөшү керек. |
| Ылдамдык атаандаштыгы | Төмөн latency айрым HFT фирмаларына иштөө артыкчылыгын бере алат. | Адилет жеткиликтүүлүк, рынок дизайны жана технологиялык асимметрия тууралуу талкууларды күчөтөт. |
Latency эмне үчүн жөн гана техникалык маселе эмес?
Төмөн кечигүү инвестициялык уюмга рынок маалыматын атаандаштарынан эртерээк иштетүүгө жана буйрутмасын мурдараак жөнөтүүгө мүмкүндүк берет. Булак изилдөө баалаган адабиятта бул ылдамдык айырмачылыктары HFT көрсөткүчтөрүндөгү айырмачылыктар менен байланышкан.
Ошондуктан latency инфраструктураны оптималдаштыруу гана эмес. Co-location, тез маалымат байланыштары, атайын жабдуу жана жогорку өндүрүмдүү маалымат иштетүү системаларына салынуучу инвестициянын деңгээли рынок катышуучуларынын ортосунда туруктуу технологиялык айырмачылыктарды жаратышы мүмкүн. Изилдөө муну атаандаштык жана көзөмөл көйгөйү катары карайт: жөнгө салуучу органдын технологиялык мүмкүнчүлүгү өзү көзөмөлдөгөн уюмдардын мүмкүнчүлүгүнөн артта калса, эрежени иш жүзүндө колдонуу мүмкүнчүлүгү начарлашы мүмкүн.
MiFID II менен АКШнын Көзөмөл Ыкмасынын Негизги Айырмасы Эмне?
Изилдөө эки системаны бири-биринен толугу менен бөлөк же бири-бирине альтернатива катары көрсөтпөйт. Анын ордуна басымдагы айырманы алдыга чыгарат. Европа Бирлигинин MiFID II жөнгө салуучу архитектурасы алгоритмдик соода системаларын колдонуудан мурда жана колдонуп жаткан учурда кантип көзөмөлдөө керектигине байланыштуу кеңири уюштуруучулук жана тобокелдикти башкаруу милдеттенмелерине басым жасайт. АКШ системасы болсо pre-trade тобокелдик көзөмөлдөрүнө кошумча кеңири audit-trail жана окуяларды кайра түзүү инфраструктурасынан олуттуу пайдаланат.
MiFID IIнин алгоритмдик соодага карата ыкмасы
MiFID II Article 17 алкагында алгоритмдик соода жүргүзгөн инвестициялык уюмдардын соода системалары туруктуу жана жетиштүү кубаттуулукка ээ болушу; ылайыктуу соода босоголору жана лимиттери менен иштеши; ката буйрутмаларды жана тартипсиз рынок жарата турган системалык жүрүм-турумду бөгөттөгөн натыйжалуу тобокелдик көзөмөлдөрүнө ээ болушу керек.
RTS 6 деп аталган Commission Delegated Regulation (EU) 2017/589 бул системаны дагы кеңири тактайт. Жөнгө салууда алгоритмдерди көзөмөл менен ишке киргизүү, жыл сайын өзүн-өзү баалоо жана валидация, чоң билдирүү көлөмү жана чоң соода көлөмү шартында стресс-тест, ошондой эле ар кандай pre-trade жана post-trade көзөмөлдөрү камтылат.
Демек, жөнгө салуучу логика алгоритм ката кетиргенден кийин гана текшерүү жүргүзүү эмес. Системанын дизайны, сыноо, уруксат берүү, лимиттер жана туруктуулук алдын ала жөнгө салынуучу элементтер болуп саналат.
Trading venue деңгээлиндеги көзөмөлдөр
Булак изилдөө MiFID II алкагындагы trading venue чараларынын арасында circuit breaker механизмдерин, өтө жогорку волатилдүүлүк маалында сооданы токтотууну, order-to-trade ratio көзөмөлдөрүн, direct electronic access көзөмөлүн жана билдирүү агымына байланыштуу чараларды карайт.
Бул куралдардын максаты жогорку ылдамдыктагы рыноктогу ашкере жүрүм-турумдун таасирин чектөө. Бирок авторлордун баасына ылайык, бул чаралардын болушу алгоритмдердин өз ара аракеттенүүсүнөн келип чыгышы мүмкүн болгон бардык системалык жүрүм-турум алдын ала бөгөттөлгөнүн билдирбейт.
АКШда Consolidated Audit Trail эмне кылат?
Consolidated Audit Trail (CAT) АКШнын акция жана опцион рынокторунда буйрутмалардын жашоо циклин; түзүлүү, багыттоо, өзгөртүү, жокко чыгаруу жана аткаруу сыяктуу окуялар менен бирге жөнгө салуучулар талдай ала турган жалпы маалымат инфраструктурасында байланыштырууну көздөйт.
CAT өзгөчө рыноктук окуяларды кийин кайра түзүү, рыноктун жүрүм-турумун изилдөө жана мүмкүн болгон кыянаттыктарды тергөө жагынан маанилүү.
Булакты текшерүү эскертүүсү: Каралган макала CATти айрым жерлерде “real-time” көзөмөл системасы катары сүрөттөйт. SEC Rule 613 документтеринде болсо белгилүү маалыматтар кийинки соода күнү саат 08.00гө чейин борбордук сактагычка билдирилиши керек экени көрсөтүлөт. Ошондуктан бул жерде CATтин негизги мүнөзү реалдуу убакыттагы автоматтык кийлигишүү системасы эмес, кеңири audit trail, из салуу жана жөнгө салуучу талдоо инфраструктурасы катары берилет.
Алдын алуу менен из салуунун ортосундагы тең салмак
Изилдөөнүн ЕБ–АКШ салыштыруусундагы аналитикалык айырма — Европа моделинде күчтүүрөөк ex-ante уюштуруучулук жана системалык көзөмөл басымы, ал эми АКШ моделинде күчтүү post-trade из салуу жана окуяларды кайра түзүү мүмкүнчүлүгү болушу.
Бул айырма “кайсы жөнгө салуучу система жакшыраак?” деген рейтинг эмес. Эки түзүм тең тобокелдиктин ар башка баскычтарына көңүл бурат жана булак изилдөө экөө тең жогорку ылдамдыктагы, чек аралар аралык жана технологиялык жактан өнүккөн рынок катышуучуларынын алдында колдонуу көйгөйлөрүнө туш болушу мүмкүн экенин белгилейт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Адабият кандай тандалды?
Изилдөөнүн негизги издөө мезгили 2018–2026-жылдар. Ошол эле учурда алгоритмдик соода, рынок микротүзүмү жана HFT жөнгө салуусу үчүн негизги деп эсептелген мурдагы изилдөөлөр да түздөн-түз изилдөө суроосуна тиешелүү болсо, кароого киргизилген.
Беш академиялык булак колдонулган:
- IEEE Xplore,
- SpringerLink,
- ScienceDirect,
- SSRN,
- Google Scholar.
Буларга ESMA, SEC, BIS, IOSCO, FSB жана FCA сыяктуу институционалдык/жөнгө салуучу булактар кошулган.
Издөө темалары беш негизги топко бөлүнгөн: рынок сапаты, рыноктун туруксуздугу, жөнгө салуу, манипуляция жана технология/көзөмөл.
Изилдөөнүн төрт жөнгө салуучу баалоо критерийи
- Жөнгө салуучу камтуу: Мыйзамдар кайсы жүрүм-турумдарды жана технологияларды камтыйт?
- Колдонууга жарамдуулук жана көзөмөлдөө мүмкүнчүлүгү: Эреже практикада канчалык деңгээлде көзөмөлдөнүп жана колдонулушу мүмкүн?
- Технологиялык өзгөрүүгө ыңгайлашуу: Алкак жаңы алгоритмдер жана инфраструктуралар шартында актуалдуулугун сактай алабы?
- Рыноктун туруктуулугу жана бүтүндүгү: Жөнгө салуучу практикалардын документтештирилген рыноктук натыйжалары кандай?
Order-to-trade ratio эмне үчүн маанилүү?
HFT стратегиялары аткарылган соодаларга караганда алда канча көп буйрутма, өзгөртүү жана жокко чыгаруу билдирүүлөрүн жаратышы мүмкүн. Order-to-trade ratio көзөмөлдөрү адаттан тыш көп билдирүү өндүрүүнүн рынок инфраструктурасына тийгизген таасирин чектөө үчүн колдонулган куралдардын бири.
Булак изилдөө мындай сандык чектер quote stuffing сыяктуу ашкере жүрүм-турумдарды азайтышы мүмкүн экенин, бирок өнүккөн соода фирмалары стратегияларын жаңы чектерге ылайык оптималдаштыра аларын белгилейт. Ошондуктан билдирүүлөрдүн санын гана көзөмөлдөө көзөмөл көйгөйүн толугу менен чечпейт.
Scalability эмне үчүн жөнгө салуучу мүмкүнчүлүктүн бир бөлүгү?
Алгоритмдик рыноктордо маалымат көлөмү өсүп жатканда, жөнгө салуучу органдар ошол маалыматты сактап, дал келтирип жана жетиштүү ылдам талдай алышы керек. Булак изилдөө масштабдалуу көйгөйүн үч негизги багытка бөлөт:
- latency,
- өтө чоң маалымат көлөмдөрү,
- жогорку инфраструктуралык жана иштетүү чыгымдары.
HFT компаниялары төмөн кечигүүчү тармактарга, co-locationга, тез маалымат иштетүү инфраструктурасына жана атайын жабдууга инвестиция салганда, ошол эле техникалык мүмкүнчүлүктүн көзөмөл тарабында болбошу жөнгө салуучу асимметрияны жаратышы мүмкүн. Мындай учурда суроо “эреже барбы?” дегенден гана турбай, “мекеме жүрүм-турумду жетиштүү тез көрө алабы?” дегенге айланат.
Quantum computing жана blockchain канчалык деңгээлде чечим?
Булак изилдөө quantum computingди татаал оптималдаштыруу жана маалымат иштетүү үчүн узак мөөнөттүү потенциалы бар технология катары карайт, бирок учурдагы колдонуу деңгээли эксперименталдык экенин ачык кабыл алат. Ошондуктан quantum computing даяр рынок көзөмөлү чечими катары сунушталбайт.
Blockchain боюнча болсо өзгөртүлгүс транзакция жазуулары, auditability жана post-trade ачыктык потенциалы талкууланат. Бирок масштабдалуу, учурдагы инфраструктура менен интеграция жана жөнгө салуучу стандартташтыруунун жетишсиздиги чектөөлөрдүн катарына кирет.
Жасалма Интеллект Колдогон Trading Системалары Үчүн Этиканы Кантип Өлчөөгө Болот?
Изилдөө этикалык маселелерди абстракттуу баалуулуктар тууралуу талкуу катары гана карабайт. Манипуляцияны, технологиялык жеткиликтүүлүктөгү теңсиздикти жана түшүндүрүлбөгөн AI чечимдерин бир эле учурда жөнгө салуучу дизайн жана колдонууга жарамдуулук көйгөйлөрү катары баалайт.
1. Адилеттүүлүк — Fairness
Адилеттүүлүк мамычасы алгоритмдик система айрым рынок катышуучуларын системалуу түрдө ыңгайсыз абалга калтырабы же жокпу, ошону изилдөөнү максат кылат. Изилдөөдө сунушталган мүмкүн болгон көрсөткүчтөрдүн арасында latency симметриясы, ар башка өлчөмдөгү фирмалардын order-to-trade ratio бөлүштүрүлүшү жана институционалдык инвесторлор менен чекене инвесторлордун execution quality айырмачылыктары бар.
2. Жоопкерчилик — Accountability
Ар бир соода алгоритминин аныктала турган ээси, өзгөртүүлөр тарыхы жана ишке киргизилгенге чейин ким тарабынан бекитилгенин көрсөткөн жазуулар чынжыры болушу керек. Максат — көйгөй чыкканда “алгоритм жасады” деген сөз жоопкерчиликти бүдөмүк калтырбашы.
3. Ачыктык — Transparency
Булак изилдөө айрыкча black-box AI моделдерин көзөмөлдөөнү көйгөйлүү деп эсептейт. Ачыктык мамычасы моделдин логикасын документтештирүүнү, өзгөчөлүктөрдүн маанилүүлүгүн изилдөөнү жана зарыл учурларда explainable-AI ыкмаларын колдонууну камтышы мүмкүн.
4. Туруктуулук — Robustness
Система кадимки рынок шарттарында гана эмес, маалымат бузулганда, волатилдүүлүк өскөндө, ликвиддүүлүк жоголгондо жана башка алгоритмдер менен күтүлбөгөн кайтарым байланыш циклдери пайда болгон учурларда да бааланышы керек. Изилдөө stress testing, adversarial scenario simulation жана circuit breaker өз ара аракеттенүүсүн талдоону ушул мамычага байланыштырат.
| Мамыча | Негизги суроо | Баалоо куралынын мисалы |
|---|---|---|
| Fairness | Система белгилүү катышуучуларды түзүмдүк түрдө ыңгайсыз абалга калтырабы? | Latency жана execution-quality салыштыруулары |
| Accountability | Алгоритмдин ээси, өзгөртүүлөрү жана бекитүү чынжыры аныктала алабы? | Model ownership жана change-management logдору |
| Transparency | Чечим механизми жетиштүү деңгээлде түшүндүрүлүп жана текшериле алабы? | Модель документациясы жана XAI |
| Robustness | Система стресс жана адаттан тыш рынок шарттарында кандай иштейт? | Stress testing жана adversarial simulation |
Сунушталган үч колдонуу куралы
Авторлор төрт мамычаны практикада үч механизм менен колдоого болот деп эсептешет:
- Algorithmic Impact Assessment: Система ишке киргизилгенге чейин анын рынокко таасирин, адилеттүүлүгүн жана стресс шарттарын баалоо.
- Көз карандысыз алгоритм/этика аудити: Коммерциялык кызыкчылыктардын кагылышы жок тараптардын мезгил-мезгили менен модель текшерүүсү.
- Post-trade outcome monitoring: Система ишке киргизилгенден кийин пайда болгон натыйжаларды үзгүлтүксүз көзөмөлдөө.
Бул үч механизм булак изилдөөнүн сунушу; алардын баары учурдагы мыйзамдарда ошол эле аталыш жана көлөм менен милдеттүү укуктук талап катары бекитилген эмес.
ЕБ Жасалма Интеллект Акты Алгоритмдик Соодага Кантип Таасир Этет?
Regulation (EU) 2024/1689, башкача айтканда ЕБ Жасалма Интеллект Акты, жасалма интеллект системалары үчүн горизонталдык жана тобокелдикке негизделген жаңы жөнгө салуучу катмарды түздү. Акт 1 август 2024-жылы күчүнө кирип, анын жоболору этап-этабы менен колдонулду.
Алгоритмдик же жогорку жыштыктагы соода системасы жөн гана trading жүргүзгөнү үчүн автоматтык түрдө Annex III алкагындагы жогорку-risk AI системасына айланбайт. Система AI Act алкагына киреби жана кайсы тобокелдик классына таандык экени колдонулган системанын өзгөчөлүктөрүнө жана колдонуу максатына жараша өзүнчө бааланышы керек.
Булак изилдөө, айрыкча жогорку-risk катары бааланган системалардагы айрым AI Act түшүнүктөрүн алгоритмдик сооданы башкаруу менен байланыштырат:
- маалыматтарды башкаруу,
- колдонуучуга берилген система маалыматы жана ачыктык,
- натыйжалуу адамдык көзөмөл,
- post-market monitoring.
Изилдөөнүн негизги сунушу — каржы уюмундагы AI компоненттерин өзүнчө “AI compliance” аралында башкаруунун ордуна, аларды учурдагы алгоритмдик соода, тобокелдик, модель валидациясы жана MiFID II процесстери менен бирге кароо.
Учурдагы Жөнгө Салуулардын Негизги Чектөөсү Эмне?
Булак изилдөөнүн жыйынтыгы боюнча, алгоритмдик соода жаатындагы жөнгө салуучу алкактар бош эмес. MiFID II кеңири уюштуруучулук жана тобокелдик көзөмөлү боюнча милдеттенмелерди камтыйт; АКШ системасы да кеңири рынок маалыматтарын көзөмөлдөөгө жана окуяларды кайра түзүүгө мүмкүндүк берген өнүккөн инфраструктурага ээ.
Ошого карабастан, авторлор үч негизги колдонуу боштугун аныкташат:
- Ылдамдык боштугу: Рыноктун жүрүм-туруму көзөмөл жана кийлигишүү процесстеринен ылдамыраак өнүгүшү мүмкүн.
- Технология боштугу: Эң өнүккөн фирмалар менен көзөмөл органдарынын техникалык мүмкүнчүлүктөрүнүн ортосунда айырма пайда болушу мүмкүн.
- Юрисдикция боштугу: Чек аралар аралык соода ишмердигинде ар башка жөнгө салуучу системалардын бөлүнүп-жарылышы координацияны татаалдаштырышы мүмкүн.
Ошондуктан изилдөө сунуштаган келечектеги багыт көбүрөөк эрежелерди жазуу менен гана чектелбейт. Авторлор реалдуу убакытка жакыныраак көзөмөл инфраструктурасы, күчтүүрөөк мекемелер аралык жана чек аралар аралык координация, техникалык эксперттик билимди көзөмөл процесстерине интеграциялоо жана алгоритмдик системалардын күчтүүрөөк auditability өзгөчөлүктөрүнө ээ болушу керек деп эсептешет.
Изилдөөнү чечмелөөнүн чектери
- Изилдөө жаңы HFT соода маалыматтарын түзгөн же талдаган эмес.
- Сандык мета-анализ жүргүзүлгөн эмес.
- Каралган эмпирикалык изилдөөлөр ар башка рынокторду, активдерди, мезгилдерди жана HFT өлчөмдөрүн колдонушат.
- Ошондуктан бардык изилдөөлөрдү бир эле статистикалык таасир өлчөмүнө бириктирүү мүмкүн эмес.
- MiFID II менен АКШ системасын салыштыруу жөнгө салуучу басымдагы айырмаларды түшүндүрүү үчүн жүргүзүлгөн; бул жалпы артыкчылык рейтинги эмес.
- Quantum computing жана blockchain келечекте мүмкүн болгон техникалык куралдар катары талкууланган; алар далилденген жөнгө салуучу чечимдер эмес.
- Төрт мамычалуу этикалык модель — авторлор сунуштаган баалоо алкагы.
- Булак макаладагы CATке байланыштуу “real-time” деген билдирүү расмий SEC техникалык аныктамасы менен толук дал келбегендиктен, өзүнчө оңдолуп берилген.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Regulatory Effectiveness in Algorithmic and High-Frequency Trading: A Critical Assessment
Авторлор: David Jukl; Eva Daniela Cvik.
Журнал: ACTA VŠFS — Economic Studies and Analyses.
Том / саны: 20 / 1.
Барактар: 7–35.
Жыл: 2026.
DOI: 10.37355/acta-2026/1-01.
Авторлордун мекемелери: David Jukl — University of Finance and Administration, Prague, Czech Republic. Eva Daniela Cvik — Czech University of Life Sciences, Prague, Czech Republic.
Изилдөөнүн түрү: Түзүмдөштүрүлгөн сапаттык адабият серептөөсү жана жөнгө салуучу саясат талдоосу.
PRISMA абалы: Изилдөө PRISMAга негизделген системалуу сереп эмес экенин ачык белгилейт.
Негизги изилдөө суроолору: Алгоритмдик/HFT ишмердигинин ликвиддүүлүккө, бааны аныктоого жана рынок туруктуулугуна эмпирикалык таасирлери; MiFID II жана SEC көзөмөл моделдеринин бул тобокелдиктерге мамилеси; учурдагы дизайн жана enforcement боштуктары.
Адабият булактары: IEEE Xplore, SpringerLink, ScienceDirect, SSRN жана Google Scholar; ошондой эле ESMA, SEC, BIS, IOSCO, FSB жана FCA булактары.
Баалоо критерийлери: Regulatory scope and coverage; enforceability and supervisory capacity; adaptability to technological innovation; documented impact on market stability and integrity.
Негизги жөнгө салуучу материалдар: MiFID II Article 17; Commission Delegated Regulation (EU) 2017/589 (RTS 6); SEC Consolidated Audit Trail/Rule 613; Regulation (EU) 2024/1689 (EU AI Act).
Маанилүү текшерүү эскертүүсү: Булак макаладагы CAT рыноктук операцияларды “real-time” көзөмөлдөйт деген билдирүү расмий SEC Rule 613 документтери менен сөзмө-сөз дал келбейт. CAT маалыматтарынын айрым бөлүктөрү кийинки соода күнү билдирилет жана жөнгө салуучуларга окуяларды талдоо, рынокту көзөмөлдөө жана кайра түзүү мүмкүнчүлүгүн берет. Ошондуктан Verianla баянында CAT реалдуу убакыттагы автоматтык бөгөттөө куралы катары сүрөттөлгөн эмес.
AI Act эскертүүсү: Алгоритмдик соода өзүнөн-өзү Regulation (EU) 2024/1689 Annex III алкагындагы жогорку-risk категориясына кирбейт. Тобокелдик классификациясы конкреттүү AI системасынын колдонуу максатына жана тиешелүү Article 6 / Annex III шарттарына жараша болот.
Жалпылоо мүмкүнчүлүгү: Изилдөө ар башка рыноктордон жана мезгилдерден келген гетерогендүү адабиятты сапаттык жактан синтездегендиктен, бирдиктүү универсалдуу “HFT таасири” баасын бербейт.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген