

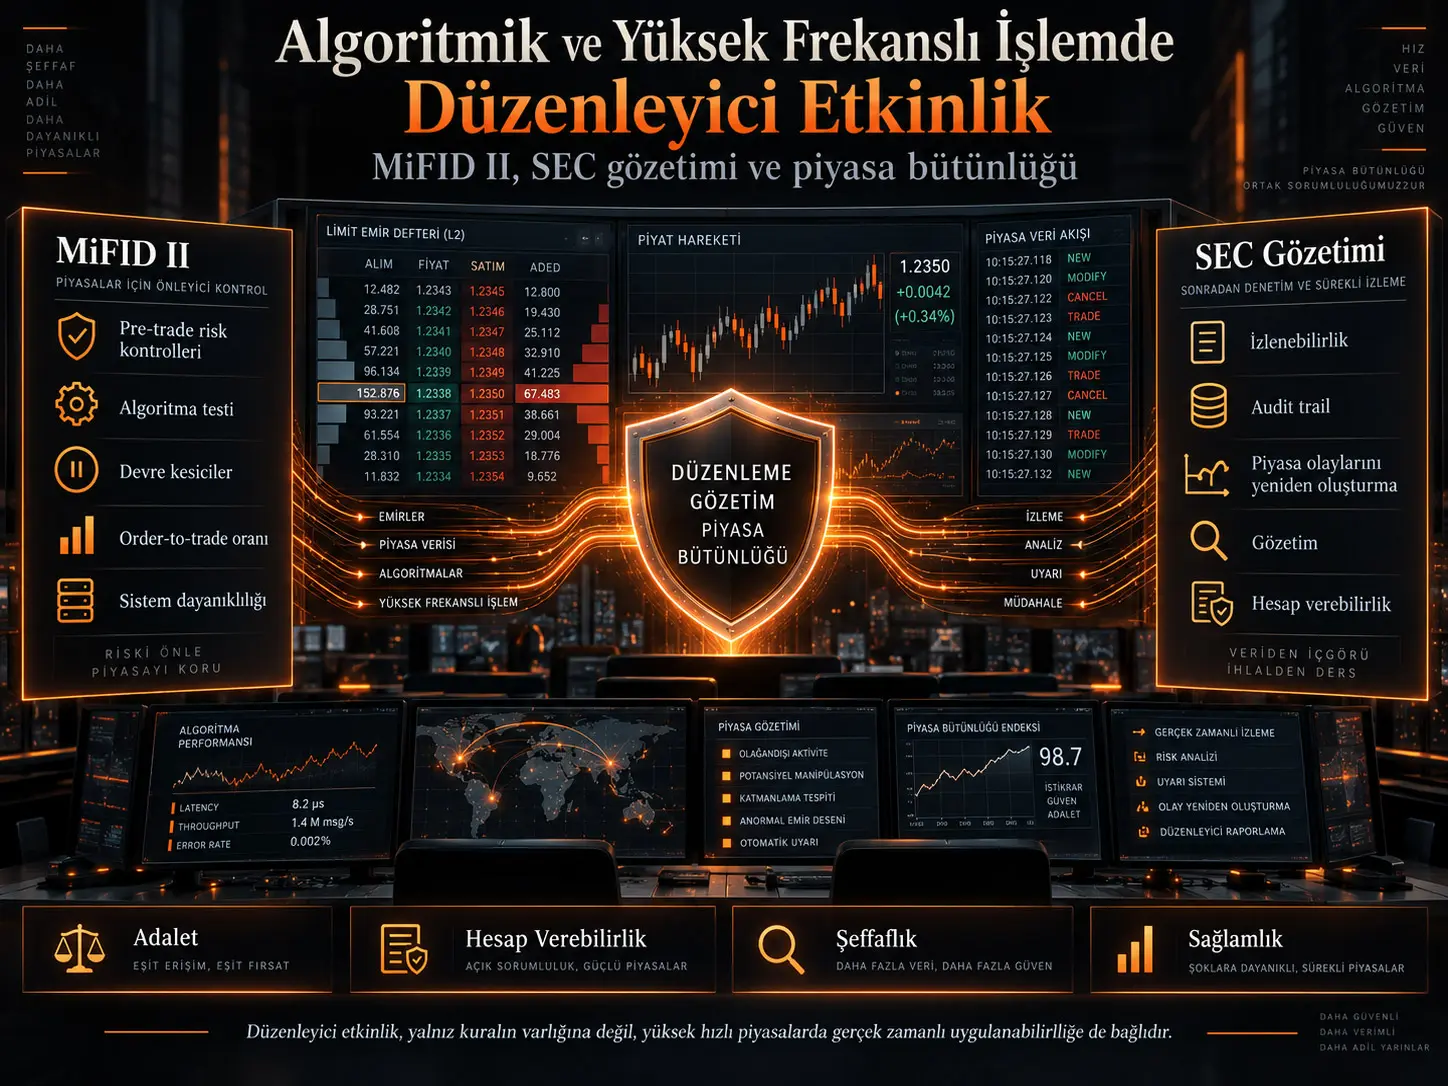
Algoritmik işlem ve yüksek frekanslı işlem (High-Frequency Trading, HFT), finansal piyasalarda emir üretimi, fiyatlama ve likidite sağlama süreçlerinin önemli bölümünü otomatikleştirmiştir. Bu çalışma, söz konusu teknolojileri doğrudan “yararlı” veya “zararlı” olarak sınıflandırmak yerine mevcut düzenleyici sistemlerin yüksek hız, piyasa parçalanması, teknolojik asimetri ve giderek daha özerk çalışan algoritmalar karşısında ne ölçüde uygulanabilir olduğunu inceler. Araştırma; hakemli piyasa mikro-yapısı çalışmalarını, düzenleyici kurum raporlarını ve hukuk-politika literatürünü kapsayan yapılandırılmış nitel bir literatür incelemesine dayanır. Başlıca karşılaştırma alanları Avrupa Birliği'nin MiFID II çerçevesi ile Amerika Birleşik Devletleri'ndeki SEC gözetim yaklaşımıdır.
İncelenen literatür tek yönlü bir tablo ortaya koymamaktadır. Algoritmik işlem normal piyasa koşullarında spreadleri daraltabilir, likiditeyi geliştirebilir ve fiyat keşfine katkıda bulunabilir. Buna karşılık yüksek hızlı otomatik stratejiler stres dönemlerinde likiditenin hızla geri çekilmesini, mevcut piyasa baskısının kuvvetlenmesini ve teknolojik kapasitesi farklı katılımcılar arasında yapısal avantajların oluşmasını kolaylaştırabilir. Bu nedenle çalışmanın temel sorusu algoritmik işlemin tamamen sınırlandırılıp sınırlandırılmaması değil, yararlı piyasa fonksiyonları korunurken manipülasyon, sistemik kırılganlık ve denetim boşluklarının nasıl yönetilebileceğidir.
Yazarların temel değerlendirmesine göre düzenleyici etkinliğin ana sınırı kuralların sayısından çok uygulanabilirlik ve gözetim kapasitesidir. MiFID II daha çok sistem dayanıklılığı, algoritma testi, pre-trade kontroller, işlem limitleri ve piyasa altyapısının önceden hazırlanmasına ağırlık verirken ABD yaklaşımı kapsamlı audit-trail verileri ve piyasa olaylarının sonradan yeniden oluşturulması üzerinden güçlü bir izlenebilirlik kapasitesi geliştirmektedir. Çalışma ayrıca yapay zekâ kullanan işlem sistemleri için adalet, hesap verebilirlik, şeffaflık ve sağlamlık olmak üzere dört sütunlu bir değerlendirme modeli önerir.
| Öğe | Kaynak çalışmadaki yaklaşım |
|---|---|
| Araştırma türü | Yapılandırılmış nitel literatür incelemesi |
| PRISMA / meta-analiz | Hayır |
| Ana dönem | 2018–2026; gerekli görülen daha eski temel çalışmalar dahil |
| Akademik veri kaynakları | IEEE Xplore, SpringerLink, ScienceDirect, SSRN, Google Scholar |
| Kurumsal kaynaklar | ESMA, SEC, BIS, IOSCO, FSB, FCA ve ilgili politika kaynakları |
| Ana düzenleyici karşılaştırma | AB MiFID II ve ABD SEC gözetim yaklaşımı |
| Değerlendirme ölçütleri | Kapsam, uygulanabilirlik, teknolojik uyum, piyasa istikrarı ve bütünlüğüne etkiler |
Algoritmik işlem ve HFT neden düzenleyici açıdan farklı bir sorun oluşturuyor?
Finansal piyasaların otomasyonu yalnız insan tarafından verilen emirlerin daha hızlı iletilmesi anlamına gelmez. Algoritmik işlem sistemleri emrin oluşturulup oluşturulmayacağını, zamanlamasını, fiyatını, miktarını ve piyasaya gönderildikten sonra nasıl yönetileceğini çok sınırlı insan müdahalesiyle belirleyebilir. HFT bunun düşük gecikme, çok yüksek mesaj hacmi ve çok kısa pozisyon süreleriyle karakterize edilen özel bir alt kümesidir.
Bu hız, aynı anda iki farklı sonuç oluşturabilir. Bir taraftan piyasa yapıcılığı otomasyonu likidite sağlayabilir, emirlerin fiyatlara daha hızlı bilgi yansıtmasını destekleyebilir ve işlem maliyetlerini azaltabilir. Diğer taraftan piyasa davranışı milisaniyeler veya mikrosaniyeler içinde değiştiğinde insan denetimi ve klasik düzenleyici soruşturma süreçleri olay gerçekleşirken müdahale etmekte zorlanabilir.
HFT Piyasa Kalitesini İyileştiriyor mu, Yoksa İstikrarsızlaştırıyor mu?
Kaynak çalışmanın incelediği ampirik literatür, bu soruya tek bir evet veya hayır yanıtı vermemektedir. Sonuçlar piyasa koşuluna, strateji türüne, kullanılan metriğe ve incelenen döneme bağlıdır.
Hendershott ve arkadaşlarının çalışması algoritmik işlemin özellikle büyük hisselerde spreadleri daraltması ve adverse selection maliyetini azaltması yoluyla likiditeyi geliştirebildiğine ilişkin bulgular sunmaktadır. Brogaard ve arkadaşlarının araştırması ise HFT katılımcılarının kalıcı fiyat değişimleri yönünde işlem yaparak fiyat keşfine katkıda bulunabildiğini, fakat likidite sağlayan HFT emirlerinin adverse selection'a maruz kalabildiğini göstermektedir.
Stres dönemlerinde tablo farklılaşabilir. Kirilenko ve arkadaşlarının 2010 Flash Crash incelemesinde HFT'nin tek başına çöküşün nedeni olduğu sonucu çıkarılmaz; ancak yüksek frekanslı katılımcıların davranışlarının stres başladıktan sonra kısa vadeli satış baskısını ve likidite kaybını kuvvetlendirebildiği gösterilir. Bu ayrım önemlidir: piyasa istikrarsızlığı yalnız açıkça yasaklanmış manipülatif davranıştan değil, ayrı ayrı meşru olabilecek çok sayıda otomatik stratejinin birbirleriyle etkileşiminden de doğabilir.
| Alan | Literatürde görülen sonuç | Düzenleyici anlamı |
|---|---|---|
| Likidite | Normal koşullarda dar spread ve daha yüksek likiditeyle ilişkilendirilen bulgular vardır. | Algoritmik işlemin tümünü baskılayan yaklaşım piyasa kalitesinin bazı yararlarını da azaltabilir. |
| Fiyat keşfi | HFT kalıcı fiyat değişimlerinin daha hızlı yansıtılmasına katkı sağlayabilir. | Bilgi verimliliği ile katılımcılar arasındaki risk dağılımı aynı şey değildir. |
| Stres dönemleri | Likidite çekilmesi ve mevcut piyasa hareketlerinin hızlanması görülebilir. | Gözetim yalnız yasadışı tekil emirleri değil sistem çapındaki etkileşimi de izlemelidir. |
| Hız rekabeti | Düşük latency bazı HFT firmalarına performans avantajı sağlayabilir. | Adil erişim, piyasa tasarımı ve teknolojik asimetri tartışmalarını güçlendirir. |
Latency neden sadece teknik bir konu değildir?
Düşük gecikme, bir yatırım kuruluşunun piyasa bilgisini rakiplerinden daha erken işleyebilmesini ve emrini daha önce gönderebilmesini sağlar. Kaynak çalışmanın değerlendirdiği literatürde bu hız farkları HFT performansındaki farklılıklarla ilişkilendirilmektedir.
Bu nedenle latency yalnız altyapı optimizasyonu değildir. Co-location, hızlı veri bağlantıları, özel donanım ve yüksek performanslı veri işleme sistemlerine yapılabilen yatırım düzeyi piyasa katılımcıları arasında kalıcı teknoloji farkları yaratabilir. Çalışma bunu hem rekabet hem de gözetim problemi olarak ele almaktadır: düzenleyici otoritenin teknolojik kapasitesi denetlediği kurumların kapasitesinin gerisinde kalırsa kuralın uygulanabilirliği zayıflayabilir.
MiFID II ile ABD Gözetim Yaklaşımı Arasındaki Temel Fark Nedir?
Çalışma iki sistemi mutlak olarak birbirinden kopuk veya birbirinin alternatifi olarak sunmaz. Bunun yerine vurgu farkını öne çıkarır. Avrupa Birliği'nin MiFID II düzenleyici mimarisi algoritmik işlem sistemlerinin kullanılmadan ve kullanılırken nasıl kontrol edilmesi gerektiğine ilişkin ayrıntılı organizasyon ve risk yönetimi yükümlülüklerine ağırlık verir. ABD sistemi ise pre-trade risk kontrollerine ek olarak geniş audit-trail ve olay yeniden oluşturma altyapısından önemli ölçüde yararlanır.
MiFID II'nin algoritmik işlem yaklaşımı
MiFID II Article 17 kapsamında algoritmik işlem yapan yatırım kuruluşlarının işlem sistemlerinin dayanıklı ve yeterli kapasiteye sahip olması; uygun işlem eşikleri ve limitlerle çalışması; hatalı emirleri ve düzensiz piyasa yaratabilecek sistem davranışlarını engelleyen etkili risk kontrollerine sahip olması gerekir.
RTS 6 olarak bilinen Commission Delegated Regulation (EU) 2017/589 bu sistemi daha ayrıntılı hale getirir. Düzenlemede algoritmaların kontrollü devreye alınması, yıllık öz değerlendirme ve validasyon, yüksek mesaj hacmi ve yüksek işlem hacmi altında stres testi ile çeşitli pre-trade ve post-trade kontroller yer alır.
Dolayısıyla düzenleyici mantık yalnız algoritma hata verdikten sonra inceleme yapmak değildir. Sistem tasarımı, test, yetkilendirme, limitler ve dayanıklılık önceden düzenlenen unsurlardır.
Trading venue düzeyindeki kontroller
Kaynak çalışma MiFID II kapsamındaki trading venue önlemleri arasında circuit breaker mekanizmaları, aşırı volatilite durumunda işlemlerin durdurulması, order-to-trade ratio kontrolleri, direct electronic access gözetimi ve mesaj trafiğine ilişkin tedbirleri ele almaktadır.
Bu araçların amacı yüksek hızlı piyasadaki aşırı davranışların etkisini sınırlamaktır. Ancak yazarların değerlendirmesine göre bu önlemlerin bulunması, algoritmaların birbirleriyle etkileşiminden doğabilecek bütün sistemik davranışların önceden engellendiğini göstermez.
ABD'de Consolidated Audit Trail ne yapıyor?
Consolidated Audit Trail (CAT), ABD hisse ve opsiyon piyasalarında emirlerin yaşam döngüsünü; oluşturulma, yönlendirme, değiştirme, iptal ve gerçekleşme gibi olaylarla birlikte düzenleyicilerin analiz edebileceği ortak bir veri altyapısında ilişkilendirmeyi amaçlar.
CAT özellikle piyasa olaylarının sonradan yeniden oluşturulması, piyasa davranışının incelenmesi ve olası suiistimallerin soruşturulması açısından önemlidir.
Kaynak doğrulama notu: İncelenen makale CAT'yi bazı yerlerde “real-time” gözetim sistemi gibi tanımlamaktadır. SEC Rule 613 belgelerinde ise belirli verilerin bir sonraki işlem günü saat 08.00'e kadar merkezi depoya raporlanacağı belirtilmektedir. Bu nedenle CAT'nin temel niteliği burada gerçek zamanlı otomatik müdahale sistemi değil, kapsamlı audit trail, izlenebilirlik ve düzenleyici analiz altyapısı olarak ifade edilmektedir.
Önleme ile izlenebilirlik arasındaki denge
Çalışmanın AB–ABD karşılaştırmasındaki analitik ayrım, Avrupa modelinin daha güçlü bir ex-ante organizasyon ve sistem kontrolü vurgusuna, ABD modelinin ise güçlü post-trade izlenebilirlik ve olay yeniden oluşturma kapasitesine sahip olmasıdır.
Bu ayrım bir “hangi düzenleyici sistem daha iyi?” sıralaması değildir. Her iki yapı farklı risk aşamalarına odaklanmaktadır ve kaynak çalışma her ikisinin de yüksek hızlı, sınır ötesi ve teknolojik olarak gelişmiş piyasa aktörleri karşısında uygulama sorunları yaşayabileceğini savunmaktadır.
Çalışmanın Yöntemi ve Bulguları
Literatür nasıl seçildi?
Çalışmanın ana tarama dönemi 2018–2026'dır. Bununla birlikte algoritmik işlem, piyasa mikro-yapısı ve HFT düzenlemesi için temel kabul edilen daha eski çalışmalar da doğrudan araştırma sorusuyla ilgili olduklarında incelemeye alınmıştır.
Beş akademik kaynak kullanılmıştır:
- IEEE Xplore,
- SpringerLink,
- ScienceDirect,
- SSRN,
- Google Scholar.
Bunlara ESMA, SEC, BIS, IOSCO, FSB ve FCA gibi kurumsal/düzenleyici kaynaklar eklenmiştir.
Arama konuları beş ana grupta toplanmıştır: piyasa kalitesi, piyasa istikrarsızlığı, düzenleme, manipülasyon ve teknoloji/gözetim.
Çalışmanın dört düzenleyici değerlendirme ölçütü
- Düzenleyici kapsam: Mevzuat hangi davranış ve teknolojileri kapsıyor?
- Uygulanabilirlik ve gözetim kapasitesi: Kural pratikte ne kadar izlenebilir ve uygulanabilir?
- Teknolojik değişime uyum: Çerçeve yeni algoritmalar ve altyapılar karşısında güncel kalabiliyor mu?
- Piyasa istikrarı ve bütünlüğü: Düzenleyici uygulamaların belgelenmiş piyasa sonuçları nelerdir?
Order-to-trade ratio neden önemli?
HFT stratejileri gerçekleşen işlemlerden çok daha fazla emir, değişiklik ve iptal mesajı üretebilir. Order-to-trade ratio kontrolleri, olağan dışı derecede yüksek mesaj üretiminin piyasa altyapısı üzerindeki etkisini sınırlamak için kullanılan araçlardan biridir.
Kaynak çalışma bu tür nicel sınırların quote stuffing gibi aşırı davranışları azaltabileceğini, ancak gelişmiş işlem firmalarının stratejilerini yeni sınırlara göre optimize edebildiğini savunur. Bu nedenle yalnız mesaj miktarının kontrol edilmesi, gözetim sorununun tamamını çözmez.
Scalability neden düzenleyici kapasitenin parçasıdır?
Algoritmik piyasalarda veri hacmi büyürken düzenleyici kurumların aynı veriyi depolaması, eşleştirmesi ve yeterince hızlı analiz etmesi gerekir. Kaynak çalışma ölçeklenebilirlik sorununu üç ana başlık altında toplar:
- latency,
- çok büyük veri hacimleri,
- yüksek altyapı ve işletme maliyeti.
HFT şirketleri düşük gecikmeli ağlara, co-location'a, hızlı veri işleme altyapısına ve özel donanıma yatırım yaparken aynı teknik kapasitenin gözetim tarafında bulunmaması düzenleyici bir asimetri yaratabilir. Bu durumda soru yalnız “kural var mı?” değil, “kurum davranışı yeterince hızlı görebiliyor mu?” haline gelir.
Quantum computing ve blockchain ne ölçüde çözüm?
Kaynak çalışma quantum computing'i karmaşık optimizasyon ve veri işleme için uzun vadeli potansiyele sahip bir teknoloji olarak ele alır, ancak mevcut uygulama düzeyinin deneysel olduğunu açıkça kabul eder. Bu nedenle quantum computing hazır bir piyasa gözetim çözümü olarak sunulmamaktadır.
Blockchain için ise değişmez işlem kayıtları, auditability ve post-trade şeffaflık potansiyeli tartışılır. Buna karşılık ölçeklenebilirlik, mevcut altyapıyla entegrasyon ve düzenleyici standardizasyon eksikliği sınırlamalar arasında sayılır.
Yapay Zekâ Destekli Trading Sistemleri İçin Etik Nasıl Ölçülebilir?
Çalışma etik sorunları yalnız soyut değer tartışması olarak ele almaz. Manipülasyon, teknolojik erişim eşitsizliği ve açıklanamayan AI kararlarını aynı zamanda düzenleyici tasarım ve uygulanabilirlik problemleri olarak değerlendirir.
1. Adalet — Fairness
Adalet sütunu, algoritmik sistemin bazı piyasa katılımcılarını sistematik biçimde dezavantajlı hale getirip getirmediğini incelemeyi amaçlar. Çalışmada önerilen olası göstergeler arasında latency simetrisi, farklı firma büyüklükleri arasındaki order-to-trade ratio dağılımı ve kurumsal yatırımcılarla perakende yatırımcıların execution quality farkları yer almaktadır.
2. Hesap Verebilirlik — Accountability
Her işlem algoritmasının belirlenebilir bir sahibi, değişiklik geçmişi ve devreye alınmadan önce kimin tarafından onaylandığını gösteren kayıt zinciri bulunmalıdır. Amaç, sorun ortaya çıktığında “algoritma yaptı” ifadesinin sorumluluğu belirsiz bırakmamasıdır.
3. Şeffaflık — Transparency
Kaynak çalışma özellikle black-box AI modellerinin denetimini sorunlu görmektedir. Şeffaflık sütunu model mantığının belgelendirilmesini, özellik önemlerinin incelenmesini ve gerekli olduğu durumlarda explainable-AI yöntemlerinin kullanılmasını içerebilir.
4. Sağlamlık — Robustness
Bir sistem yalnız normal piyasa koşullarında değil, veri bozukluğu, volatilite artışı, likidite kaybı ve diğer algoritmalarla beklenmedik geri besleme döngülerinin oluştuğu durumlarda da değerlendirilmelidir. Çalışma stress testing, adversarial scenario simulation ve circuit breaker etkileşimlerinin analizini bu sütuna bağlamaktadır.
| Sütun | Temel soru | Örnek değerlendirme aracı |
|---|---|---|
| Fairness | Sistem belirli katılımcıları yapısal biçimde dezavantajlı hale getiriyor mu? | Latency ve execution-quality karşılaştırmaları |
| Accountability | Algoritmanın sahibi, değişiklikleri ve onay zinciri belirlenebilir mi? | Model ownership ve change-management logları |
| Transparency | Karar mekanizması yeterince açıklanabilir ve denetlenebilir mi? | Model dokümantasyonu ve XAI |
| Robustness | Sistem stres ve sıra dışı piyasa koşullarında nasıl davranıyor? | Stress testing ve adversarial simulation |
Önerilen üç uygulama aracı
Yazarlar dört sütunun pratikte üç mekanizmayla desteklenebileceğini savunmaktadır:
- Algorithmic Impact Assessment: Sistem devreye alınmadan önce piyasa etkisi, adalet ve stres koşullarının değerlendirilmesi.
- Bağımsız algoritma/etik denetimi: Ticari çıkar çatışması bulunmayan tarafların periyodik model incelemesi.
- Post-trade outcome monitoring: Sistem devreye alındıktan sonra gerçekleşen sonuçların sürekli takip edilmesi.
Bu üçlü, kaynak çalışmanın önerisidir; tamamı mevcut mevzuatta aynı isim ve kapsamla zorunlu tutulan hukuki yükümlülükler değildir.
AB Yapay Zekâ Tüzüğü Algoritmik İşlemi Nasıl Etkiliyor?
Regulation (EU) 2024/1689, yani AB Yapay Zekâ Tüzüğü, yapay zekâ sistemleri için yatay ve risk-temelli yeni bir düzenleyici katman oluşturmuştur. Tüzük 1 Ağustos 2024'te yürürlüğe girmiş ve hükümleri aşamalı olarak uygulanmıştır.
Algoritmik veya yüksek frekanslı işlem sistemi yalnız trading yaptığı için otomatik olarak Annex III kapsamındaki yüksek-risk AI sistemi haline gelmez. Sistemin AI Act kapsamına girip girmediği ve hangi risk sınıfında bulunduğu, kullanılan sistemin özellikleri ve kullanım amacına göre ayrıca değerlendirilmelidir.
Kaynak çalışma özellikle yüksek-risk kapsamında değerlendirilen sistemlerdeki bazı AI Act kavramlarını algoritmik işlem yönetişimiyle ilişkilendirir:
- veri yönetişimi,
- kullanıcıya sağlanan sistem bilgisi ve şeffaflık,
- etkili insan gözetimi,
- post-market monitoring.
Çalışmanın temel önerisi, bir finans kuruluşundaki AI bileşenlerinin ayrı bir “AI compliance” adasında yönetilmesi yerine mevcut algoritmik işlem, risk, model validasyonu ve MiFID II süreçleriyle birlikte ele alınmasıdır.
Mevcut Düzenlemelerin Temel Sınırı Nedir?
Kaynak çalışmanın vardığı sonuç, düzenleyici çerçevelerin algoritmik işlem konusunda boş olmadığıdır. MiFID II ayrıntılı organizasyon ve risk kontrolü yükümlülükleri içerir; ABD sistemi de geniş piyasa verilerinin izlenmesini ve olayların yeniden oluşturulmasını sağlayan gelişmiş bir altyapıya sahiptir.
Buna rağmen yazarlar üç temel uygulama açığı tanımlar:
- Hız açığı: Piyasa davranışı gözetim ve müdahale süreçlerinden daha hızlı gelişebilir.
- Teknoloji açığı: En gelişmiş firmalar ile gözetim kurumlarının teknik kapasitesi arasında fark oluşabilir.
- Yetki alanı açığı: Sınır ötesi işlem faaliyetlerinde farklı düzenleyici sistemlerin parçalanması koordinasyonu güçleştirebilir.
Bu nedenle çalışmanın önerdiği gelecek yönü yalnız daha fazla kural yazılması değildir. Yazarlar gerçek zamana daha yakın gözetim altyapısı, daha güçlü kurumlar arası ve sınır ötesi koordinasyon, teknik uzmanlığın denetim süreçlerine entegrasyonu ve algoritmik sistemlerin daha güçlü auditability özelliklerine sahip olması gerektiğini savunmaktadır.
Çalışmanın yorum sınırları
- Çalışma yeni HFT işlem verisi üretmemiş veya analiz etmemiştir.
- Nicel meta-analiz yapılmamıştır.
- İncelenen ampirik çalışmalar farklı piyasaları, varlıkları, dönemleri ve HFT ölçülerini kullanmaktadır.
- Bu nedenle bütün araştırmaları tek bir istatistiksel etki büyüklüğünde birleştirmek mümkün değildir.
- MiFID II ile ABD sisteminin karşılaştırılması düzenleyici vurgu farklarını açıklamak içindir; genel üstünlük sıralaması değildir.
- Quantum computing ve blockchain gelecekteki olası teknik araçlar olarak tartışılmıştır; kanıtlanmış düzenleyici çözümler değildir.
- Dört sütunlu etik model yazarların önerdiği değerlendirme çerçevesidir.
- Kaynak makalenin CAT'ye ilişkin “real-time” ifadesi resmî SEC teknik tanımıyla tam uyuşmadığından ayrıca düzeltilerek aktarılmıştır.
Kaynak ve Yöntem Notu
Özgün başlık: Regulatory Effectiveness in Algorithmic and High-Frequency Trading: A Critical Assessment
Yazarlar: David Jukl; Eva Daniela Cvik.
Dergi: ACTA VŠFS — Economic Studies and Analyses.
Cilt / sayı: 20 / 1.
Sayfalar: 7–35.
Yıl: 2026.
DOI: 10.37355/acta-2026/1-01.
Yazar kurumları: David Jukl — University of Finance and Administration, Prague, Czech Republic. Eva Daniela Cvik — Czech University of Life Sciences, Prague, Czech Republic.
Araştırma türü: Yapılandırılmış nitel literatür incelemesi ve düzenleyici politika analizi.
PRISMA durumu: Çalışma açıkça PRISMA tabanlı sistematik derleme olmadığını belirtmektedir.
Ana araştırma soruları: Algoritmik/HFT faaliyetlerinin likidite, fiyat keşfi ve piyasa istikrarı üzerindeki ampirik etkileri; MiFID II ve SEC gözetim modellerinin bu risklere yaklaşımı; mevcut tasarım ve enforcement boşlukları.
Literatür kaynakları: IEEE Xplore, SpringerLink, ScienceDirect, SSRN ve Google Scholar; ayrıca ESMA, SEC, BIS, IOSCO, FSB ve FCA kaynakları.
Değerlendirme ölçütleri: Regulatory scope and coverage; enforceability and supervisory capacity; adaptability to technological innovation; documented impact on market stability and integrity.
Temel düzenleyici materyaller: MiFID II Article 17; Commission Delegated Regulation (EU) 2017/589 (RTS 6); SEC Consolidated Audit Trail/Rule 613; Regulation (EU) 2024/1689 (EU AI Act).
Önemli doğrulama uyarısı: Kaynak makalenin CAT'nin piyasa işlemlerini “real-time” izlediğine ilişkin ifadesi resmî SEC Rule 613 dokümantasyonuyla birebir uyuşmamaktadır. CAT verilerinin belirli bölümleri bir sonraki işlem günü raporlanmakta ve düzenleyicilere olay analizi, piyasa gözetimi ve yeniden oluşturma kapasitesi sağlamaktadır. Bu nedenle Verianla anlatımında CAT gerçek zamanlı otomatik engelleme aracı olarak tanımlanmamıştır.
AI Act uyarısı: Algoritmik işlem tek başına Regulation (EU) 2024/1689 Annex III altında yüksek-risk kategorisi değildir. Risk sınıflandırması belirli AI sisteminin kullanım amacına ve ilgili Article 6 / Annex III koşullarına bağlıdır.
Genellenebilirlik: Çalışma farklı piyasalardan ve dönemlerden gelen heterojen literatürü nitel olarak sentezlediği için tek bir evrensel “HFT etkisi” tahmini sağlamaz.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir