

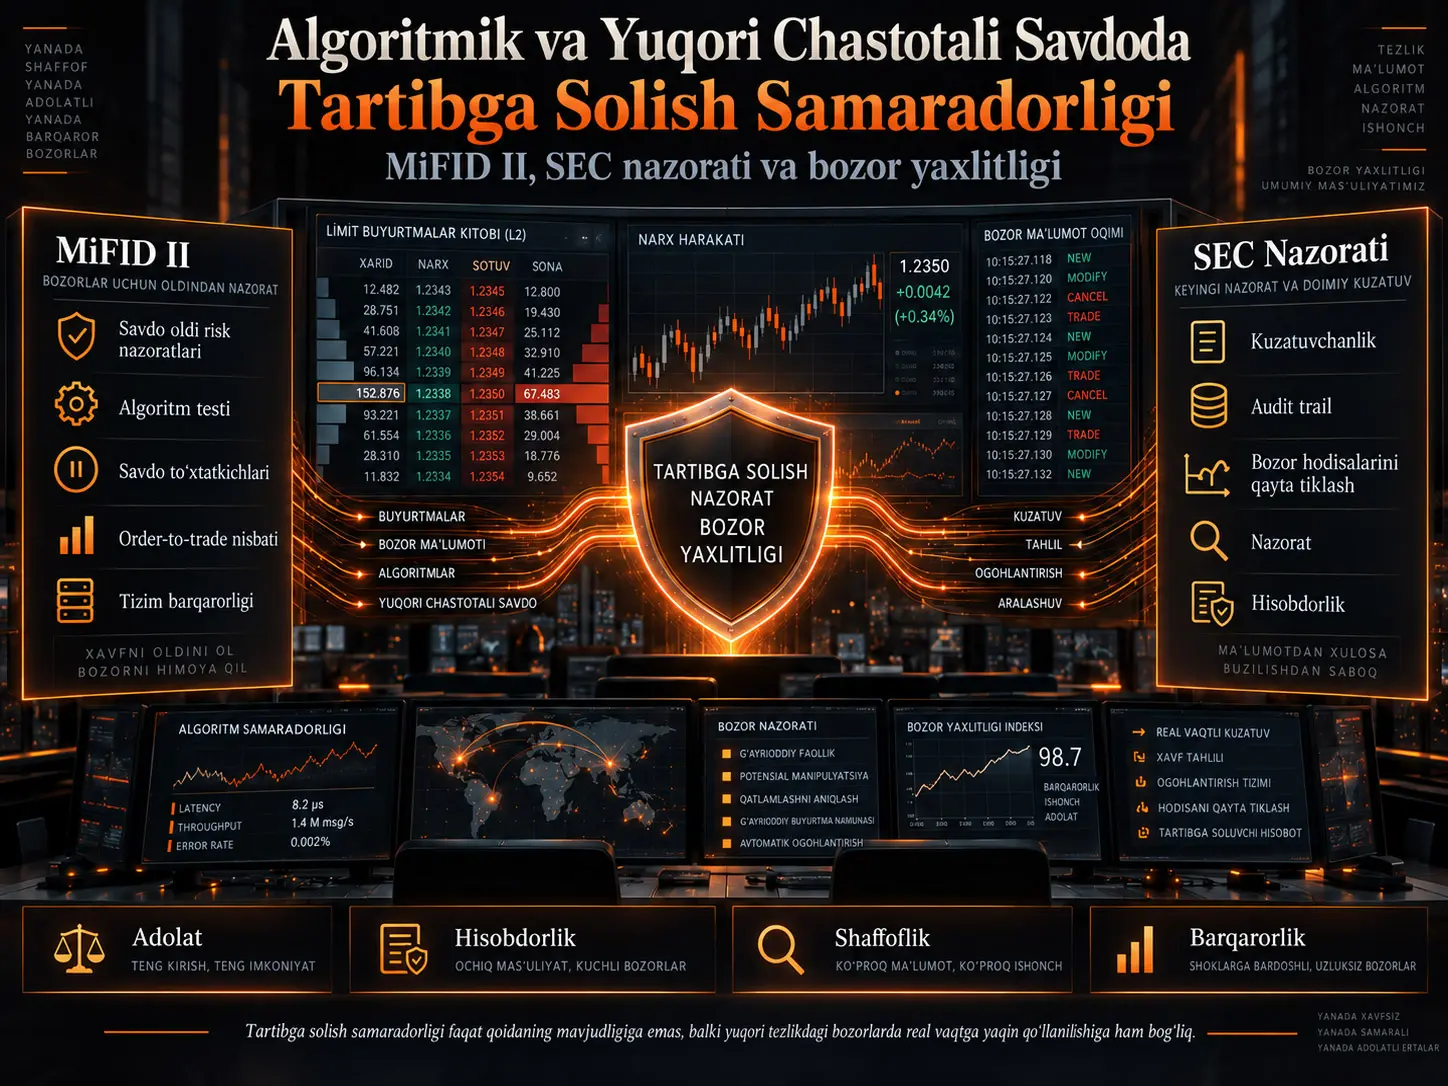
Algoritmik savdo va yuqori chastotali savdo (High-Frequency Trading, HFT) moliyaviy bozorlarda buyurtma yaratish, narx belgilash va likvidlikni ta’minlash jarayonlarining muhim qismini avtomatlashtirdi. Ushbu tadqiqot mazkur texnologiyalarni bevosita “foydali” yoki “zararli” deb tasniflash o‘rniga, mavjud tartibga solish tizimlari yuqori tezlik, bozorning parchalanishi, texnologik asimmetriya va tobora mustaqilroq ishlayotgan algoritmlar sharoitida qay darajada qo‘llanishi mumkinligini o‘rganadi. Tadqiqot taqrizdan o‘tgan bozor mikrostrukturasi ishlari, tartibga soluvchi organlar hisobotlari hamda huquq va siyosat adabiyotlarini qamrab olgan tuzilmali sifatli adabiyotlar sharhiga asoslanadi. Asosiy taqqoslash sohalari Yevropa Ittifoqining MiFID II doirasi va Amerika Qo‘shma Shtatlaridagi SEC nazorati yondashuvidir.
Ko‘rib chiqilgan adabiyot bir yoqlama manzarani ko‘rsatmaydi. Algoritmik savdo odatiy bozor sharoitlarida spredlarni toraytirishi, likvidlikni yaxshilashi va narxni kashf etishga hissa qo‘shishi mumkin. Biroq yuqori tezlikdagi avtomatik strategiyalar stress davrlarida likvidlikning tez chekinishini, mavjud bozor bosimining kuchayishini va texnologik imkoniyatlari turlicha bo‘lgan ishtirokchilar o‘rtasida tarkibiy ustunliklar shakllanishini osonlashtirishi mumkin. Shu sababli tadqiqotning asosiy savoli algoritmik savdoni butunlay cheklash kerakmi-yo‘qmi emas, balki foydali bozor funksiyalari saqlangan holda manipulyatsiya, tizimli mo‘rtlik va nazorat bo‘shliqlarini qanday boshqarish mumkinligidir.
Mualliflarning asosiy bahosiga ko‘ra, tartibga solish samaradorligining asosiy cheklovi qoidalar sonidan ko‘ra ko‘proq amalga oshirish imkoniyati va nazorat salohiyatidir. MiFID II ko‘proq tizim barqarorligi, algoritm sinovi, pre-trade nazoratlari, savdo limitlari va bozor infratuzilmasini oldindan tayyorlashga urg‘u bersa, AQSh yondashuvi keng qamrovli audit-trail ma’lumotlari va bozor hodisalarini keyinchalik qayta tiklash orqali kuchli kuzatuvchanlik salohiyatini rivojlantiradi. Tadqiqot, shuningdek, sun’iy intellektdan foydalanadigan savdo tizimlari uchun adolat, hisobdorlik, shaffoflik va mustahkamlikdan iborat to‘rt ustunli baholash modelini taklif qiladi.
| Element | Manba tadqiqotdagi yondashuv |
|---|---|
| Tadqiqot turi | Tuzilmali sifatli adabiyotlar sharhi |
| PRISMA / meta-tahlil | Yo‘q |
| Asosiy davr | 2018–2026; zarur deb topilgan avvalgi asosiy tadqiqotlar ham kiritilgan |
| Akademik ma’lumot manbalari | IEEE Xplore, SpringerLink, ScienceDirect, SSRN, Google Scholar |
| Institutsional manbalar | ESMA, SEC, BIS, IOSCO, FSB, FCA va tegishli siyosat manbalari |
| Asosiy tartibga soluvchi taqqoslash | YI MiFID II va AQSh SEC nazorati yondashuvi |
| Baholash mezonlari | Qamrov, amalga oshirish imkoniyati, texnologik moslashuv, bozor barqarorligi va yaxlitligiga ta’sirlar |
Algoritmik savdo va HFT nega tartibga solish nuqtai nazaridan boshqacha muammo tug‘diradi?
Moliyaviy bozorlarning avtomatlashtirilishi faqat odam tomonidan berilgan buyurtmalarni tezroq uzatish degani emas. Algoritmik savdo tizimlari buyurtma yaratiladimi yoki yo‘qmi, uning vaqti, narxi, miqdori va bozorga yuborilgandan keyin qanday boshqarilishini juda cheklangan inson aralashuvi bilan belgilashi mumkin. HFT esa past kechikish, juda yuqori xabarlar hajmi va juda qisqa pozitsiya muddatlari bilan tavsiflanadigan maxsus quyi to‘plamdir.
Bu tezlik bir vaqtning o‘zida ikki xil natija keltirib chiqarishi mumkin. Bir tomondan, market-meykingni avtomatlashtirish likvidlikni ta’minlashi, buyurtmalardagi ma’lumotning narxlarga tezroq aks etishini qo‘llab-quvvatlashi va tranzaksiya xarajatlarini kamaytirishi mumkin. Boshqa tomondan, bozor xatti-harakati millisekundlar yoki mikrosekundlar ichida o‘zgarganda inson nazorati va an’anaviy tartibga soluvchi tekshiruv jarayonlari hodisa sodir bo‘layotgan paytda aralashishda qiynalishi mumkin.
HFT Bozor Sifatini Yaxshilaydimi yoki Beqarorlashtiradimi?
Manba tadqiqot ko‘rib chiqqan empirik adabiyot bu savolga yagona ha yoki yo‘q javobini bermaydi. Natijalar bozor sharoiti, strategiya turi, qo‘llanilgan metrika va o‘rganilgan davrga bog‘liq.
Hendershott va hamkasblarining tadqiqoti algoritmik savdo, ayniqsa yirik aksiyalarda, spredlarni toraytirish va adverse selection xarajatlarini kamaytirish orqali likvidlikni yaxshilashi mumkinligi haqida dalillar beradi. Brogaard va hamkasblarining tadqiqoti esa HFT ishtirokchilari doimiy narx o‘zgarishlari yo‘nalishida savdo qilib narxni kashf etishga hissa qo‘sha olishini, biroq likvidlik ta’minlovchi HFT buyurtmalari adverse selection ta’siriga duch kelishi mumkinligini ko‘rsatadi.
Stress davrlarida manzara o‘zgarishi mumkin. Kirilenko va hamkasblarining 2010 Flash Crash tahlilida HFTning o‘zi qulashning yagona sababi bo‘lgan degan xulosa chiqarilmaydi; ammo yuqori chastotali ishtirokchilarning xatti-harakati stress boshlanganidan keyin qisqa muddatli sotuv bosimi va likvidlik yo‘qolishini kuchaytirishi mumkinligi ko‘rsatiladi. Bu farq muhim: bozor beqarorligi faqat ochiqdan-ochiq taqiqlangan manipulyativ xatti-harakatlardan emas, balki alohida-alohida qonuniy bo‘lishi mumkin bo‘lgan ko‘plab avtomatik strategiyalarning o‘zaro ta’siridan ham kelib chiqishi mumkin.
| Soha | Adabiyotda kuzatilgan natija | Tartibga soluvchi ma’nosi |
|---|---|---|
| Likvidlik | Odatiy sharoitlarda tor spred va yuqoriroq likvidlik bilan bog‘liq natijalar mavjud. | Algoritmik savdoning barchasini bostiruvchi yondashuv bozor sifatining ayrim foydalarini ham kamaytirishi mumkin. |
| Narxni kashf etish | HFT doimiy narx o‘zgarishlarining tezroq aks etishiga hissa qo‘shishi mumkin. | Axborot samaradorligi bilan ishtirokchilar o‘rtasidagi risk taqsimoti bir xil narsa emas. |
| Stress davrlari | Likvidlikning chekinishi va mavjud bozor harakatlarining tezlashishi kuzatilishi mumkin. | Nazorat nafaqat noqonuniy yakka buyurtmalarni, balki tizim miqyosidagi o‘zaro ta’sirni ham kuzatishi kerak. |
| Tezlik raqobati | Past latency ayrim HFT firmalariga samaradorlik ustunligini berishi mumkin. | Adolatli kirish, bozor dizayni va texnologik asimmetriya haqidagi munozaralarni kuchaytiradi. |
Latency nega faqat texnik masala emas?
Past kechikish investitsiya tashkilotiga bozor ma’lumotlarini raqiblaridan oldinroq qayta ishlash va buyurtmasini avvalroq yuborish imkonini beradi. Manba tadqiqot baholagan adabiyotda bu tezlik farqlari HFT natijalaridagi farqlar bilan bog‘lanadi.
Shu sababli latency faqat infratuzilmani optimallashtirish masalasi emas. Co-location, tezkor ma’lumot ulanishlari, maxsus uskuna va yuqori unumli ma’lumotlarni qayta ishlash tizimlariga kiritilishi mumkin bo‘lgan investitsiya darajasi bozor ishtirokchilari o‘rtasida doimiy texnologik tafovutlar yaratishi mumkin. Tadqiqot buni ham raqobat, ham nazorat muammosi sifatida ko‘radi: tartibga soluvchi organning texnologik salohiyati nazorat qilinayotgan tashkilotlarning salohiyatidan ortda qolsa, qoidani amalda qo‘llash imkoniyati zaiflashishi mumkin.
MiFID II bilan AQSh Nazorati Yondashuvi O‘rtasidagi Asosiy Farq Nima?
Tadqiqot ikki tizimni mutlaqo bir-biridan uzilgan yoki bir-birining muqobili sifatida taqdim etmaydi. Aksincha, urg‘udagi farqni ajratib ko‘rsatadi. Yevropa Ittifoqining MiFID II tartibga solish arxitekturasi algoritmik savdo tizimlari ishlatilishidan oldin va ishlatilayotgan paytda qanday nazorat qilinishi kerakligiga oid batafsil tashkiliy va risklarni boshqarish majburiyatlariga urg‘u beradi. AQSh tizimi esa pre-trade risk nazoratlaridan tashqari keng audit-trail va hodisalarni qayta tiklash infratuzilmasidan sezilarli darajada foydalanadi.
MiFID II ning algoritmik savdo yondashuvi
MiFID II Article 17 doirasida algoritmik savdo qiladigan investitsiya tashkilotlarining savdo tizimlari barqaror va yetarli quvvatga ega bo‘lishi; tegishli savdo chegaralari va limitlari bilan ishlashi; xato buyurtmalar va tartibsiz bozorni yuzaga keltirishi mumkin bo‘lgan tizim xatti-harakatlarini to‘sadigan samarali risk nazoratlariga ega bo‘lishi kerak.
RTS 6 nomi bilan tanilgan Commission Delegated Regulation (EU) 2017/589 ushbu tizimni yanada batafsil belgilaydi. Tartibga solishda algoritmlarni nazorat ostida ishga tushirish, yillik o‘zini o‘zi baholash va validatsiya, yuqori xabarlar hajmi va yuqori savdo hajmi sharoitida stress testi, shuningdek turli pre-trade va post-trade nazoratlari nazarda tutilgan.
Demak, tartibga solish mantig‘i faqat algoritm xato qilgandan keyin tekshiruv o‘tkazishdan iborat emas. Tizim dizayni, sinov, ruxsat berish, limitlar va barqarorlik oldindan tartibga solinadigan unsurlardir.
Trading venue darajasidagi nazoratlar
Manba tadqiqot MiFID II doirasidagi trading venue choralariga circuit breaker mexanizmlari, haddan tashqari volatillik sharoitida savdoni to‘xtatish, order-to-trade ratio nazoratlari, direct electronic access nazorati va xabarlar trafigiga oid choralarni kiritadi.
Bu vositalarning maqsadi yuqori tezlikdagi bozordagi haddan tashqari xatti-harakatlar ta’sirini cheklashdir. Biroq mualliflarning bahosiga ko‘ra, ushbu choralar mavjudligi algoritmlarning o‘zaro ta’siridan kelib chiqishi mumkin bo‘lgan barcha tizimli xatti-harakatlar oldindan bartaraf etilganini anglatmaydi.
AQShda Consolidated Audit Trail nima qiladi?
Consolidated Audit Trail (CAT) AQSh aksiyalar va opsionlar bozorlarida buyurtmalarning hayot siklini; yaratilish, yo‘naltirish, o‘zgartirish, bekor qilish va bajarilish kabi hodisalar bilan birga tartibga soluvchilar tahlil qila oladigan umumiy ma’lumotlar infratuzilmasida bog‘lashni maqsad qiladi.
CAT ayniqsa bozor hodisalarini keyinchalik qayta tiklash, bozor xatti-harakatini o‘rganish va ehtimoliy suiiste’mollarni tekshirish nuqtai nazaridan muhimdir.
Manbani tekshirish eslatmasi: Ko‘rib chiqilgan maqola ayrim joylarda CATni “real-time” nazorat tizimi sifatida ta’riflaydi. SEC Rule 613 hujjatlarida esa ayrim ma’lumotlar keyingi savdo kuni soat 08.00 gacha markaziy omborga hisobot qilinishi ko‘rsatilgan. Shu sababli bu yerda CATning asosiy xususiyati real vaqt rejimidagi avtomatik aralashuv tizimi emas, balki keng qamrovli audit trail, kuzatuvchanlik va tartibga soluvchi tahlil infratuzilmasi sifatida ifodalanadi.
Oldini olish va kuzatuvchanlik o‘rtasidagi muvozanat
Tadqiqotning YI–AQSh taqqoslashidagi analitik farqi Yevropa modelida kuchliroq ex-ante tashkiliy va tizim nazorati urg‘usi, AQSh modelida esa kuchli post-trade kuzatuvchanlik va hodisalarni qayta tiklash salohiyati mavjudligidir.
Bu farq “qaysi tartibga solish tizimi yaxshiroq?” degan reyting emas. Har ikki tuzilma riskning turli bosqichlariga e’tibor qaratadi va manba tadqiqot ularning ikkalasi ham yuqori tezlikdagi, transchegaraviy va texnologik jihatdan ilg‘or bozor ishtirokchilari qarshisida amalga oshirish muammolariga duch kelishi mumkinligini ta’kidlaydi.
Tadqiqot Usuli va Natijalari
Adabiyot qanday tanlandi?
Tadqiqotning asosiy qidiruv davri 2018–2026 yillardir. Shu bilan birga, algoritmik savdo, bozor mikrostrukturasi va HFT tartibga solinishi uchun asosiy deb qabul qilingan avvalgi tadqiqotlar ham tadqiqot savoliga bevosita aloqador bo‘lsa, ko‘rib chiqishga kiritilgan.
Beshta akademik manbadan foydalanilgan:
- IEEE Xplore,
- SpringerLink,
- ScienceDirect,
- SSRN,
- Google Scholar.
Ularga ESMA, SEC, BIS, IOSCO, FSB va FCA kabi institutsional/tartibga soluvchi manbalar qo‘shilgan.
Qidiruv mavzulari besh asosiy guruhga jamlangan: bozor sifati, bozor beqarorligi, tartibga solish, manipulyatsiya va texnologiya/nazorat.
Tadqiqotning to‘rtta tartibga soluvchi baholash mezoni
- Tartibga soluvchi qamrov: Qonunchilik qaysi xatti-harakatlar va texnologiyalarni qamrab oladi?
- Amalga oshirish imkoniyati va nazorat salohiyati: Qoida amalda qay darajada kuzatilishi va qo‘llanishi mumkin?
- Texnologik o‘zgarishga moslashuv: Doira yangi algoritmlar va infratuzilmalar qarshisida dolzarbligini saqlab qola oladimi?
- Bozor barqarorligi va yaxlitligi: Tartibga soluvchi amaliyotlarning hujjatlashtirilgan bozor natijalari nimalardan iborat?
Order-to-trade ratio nega muhim?
HFT strategiyalari bajarilgan bitimlarga qaraganda ancha ko‘p buyurtma, o‘zgartirish va bekor qilish xabarlarini yaratishi mumkin. Order-to-trade ratio nazoratlari noodatiy darajada yuqori xabar ishlab chiqarishning bozor infratuzilmasiga ta’sirini cheklash uchun ishlatiladigan vositalardan biridir.
Manba tadqiqot bunday miqdoriy chegaralar quote stuffing kabi haddan tashqari xatti-harakatlarni kamaytirishi mumkinligini, biroq ilg‘or savdo firmalari o‘z strategiyalarini yangi cheklovlarga mos ravishda optimallashtira olishini ta’kidlaydi. Shu sababli faqat xabarlar miqdorini nazorat qilish kuzatuv muammosini to‘liq hal qilmaydi.
Scalability nega tartibga soluvchi salohiyatning bir qismi?
Algoritmik bozorlarda ma’lumot hajmi ortib borar ekan, tartibga soluvchi organlar shu ma’lumotlarni saqlashi, moslashtirishi va yetarlicha tez tahlil qilishi kerak. Manba tadqiqot miqyoslanish muammosini uch asosiy sarlavha ostida jamlaydi:
- latency,
- juda katta ma’lumot hajmlari,
- yuqori infratuzilma va ekspluatatsiya xarajatlari.
HFT kompaniyalari past kechikishli tarmoqlar, co-location, tezkor ma’lumotlarni qayta ishlash infratuzilmasi va maxsus uskunalarga sarmoya kiritayotgan bir paytda, xuddi shu texnik salohiyatning nazorat tomonida bo‘lmasligi tartibga soluvchi asimmetriyani yuzaga keltirishi mumkin. Bunday holatda savol faqat “qoida bormi?” emas, balki “muassasa xatti-harakatni yetarlicha tez ko‘ra olyaptimi?” shakliga keladi.
Quantum computing va blockchain qay darajada yechim?
Manba tadqiqot quantum computingni murakkab optimallashtirish va ma’lumotlarni qayta ishlash uchun uzoq muddatli salohiyatga ega texnologiya sifatida ko‘radi, ammo hozirgi qo‘llash darajasi eksperimental ekanini ochiq tan oladi. Shu sababli quantum computing tayyor bozor nazorati yechimi sifatida taqdim etilmaydi.
Blockchain bo‘yicha esa o‘zgarmas tranzaksiya yozuvlari, auditability va post-trade shaffoflik salohiyati muhokama qilinadi. Bunga qarshi ravishda miqyoslanish, mavjud infratuzilma bilan integratsiya va tartibga soluvchi standartlashtirishning yetishmasligi cheklovlar qatorida sanaladi.
Sun’iy Intellekt Qo‘llab-Quvvatlaydigan Trading Tizimlari Uchun Etika Qanday O‘lchanadi?
Tadqiqot axloqiy muammolarni faqat mavhum qadriyatlar muhokamasi sifatida ko‘rmaydi. Manipulyatsiya, texnologik kirish tengsizligi va izohlab bo‘lmaydigan AI qarorlarini bir vaqtning o‘zida tartibga soluvchi dizayn va amalga oshirish imkoniyati muammolari sifatida baholaydi.
1. Adolat — Fairness
Adolat ustuni algoritmik tizim ayrim bozor ishtirokchilarini tizimli ravishda noqulay holatga soladimi-yo‘qmi, shuni o‘rganishni maqsad qiladi. Tadqiqotda taklif qilingan mumkin bo‘lgan ko‘rsatkichlar orasida latency simmetriyasi, turli firma kattaliklari o‘rtasidagi order-to-trade ratio taqsimoti va institutsional investorlar bilan chakana investorlarning execution quality farqlari mavjud.
2. Hisobdorlik — Accountability
Har bir savdo algoritmining aniqlash mumkin bo‘lgan egasi, o‘zgarishlar tarixi va ishga tushirilishidan oldin kim tomonidan tasdiqlanganini ko‘rsatuvchi qaydlar zanjiri bo‘lishi kerak. Maqsad muammo yuzaga kelganda “algoritm qildi” degan ibora javobgarlikni noaniq qoldirmasligidir.
3. Shaffoflik — Transparency
Manba tadqiqot ayniqsa black-box AI modellarini nazorat qilishni muammoli deb hisoblaydi. Shaffoflik ustuni model mantiqini hujjatlashtirish, xususiyatlar ahamiyatini o‘rganish va zarur holatlarda explainable-AI usullaridan foydalanishni qamrab olishi mumkin.
4. Mustahkamlik — Robustness
Tizim faqat odatiy bozor sharoitlarida emas, balki ma’lumot buzilishi, volatillikning oshishi, likvidlik yo‘qolishi va boshqa algoritmlar bilan kutilmagan qayta aloqa sikllari yuzaga kelgan holatlarda ham baholanishi kerak. Tadqiqot stress testing, adversarial scenario simulation va circuit breaker o‘zaro ta’sirlarini tahlil qilishni ushbu ustun bilan bog‘laydi.
| Ustun | Asosiy savol | Namunaviy baholash vositasi |
|---|---|---|
| Fairness | Tizim muayyan ishtirokchilarni tarkibiy ravishda noqulay holatga soladimi? | Latency va execution-quality taqqoslashlari |
| Accountability | Algoritm egasi, o‘zgarishlari va tasdiqlash zanjiri aniqlanishi mumkinmi? | Model ownership va change-management loglari |
| Transparency | Qaror mexanizmini yetarli darajada izohlash va tekshirish mumkinmi? | Model hujjatlari va XAI |
| Robustness | Tizim stress va noodatiy bozor sharoitlarida qanday ishlaydi? | Stress testing va adversarial simulation |
Taklif etilgan uchta amaliyot vositasi
Mualliflar to‘rtta ustunni amalda uch mexanizm bilan qo‘llab-quvvatlash mumkinligini ta’kidlaydi:
- Algorithmic Impact Assessment: Tizim ishga tushirilishidan oldin bozorga ta’sir, adolat va stress sharoitlarini baholash.
- Mustaqil algoritm/etika auditi: Tijoriy manfaatlar to‘qnashuvi bo‘lmagan tomonlarning davriy model ko‘rigi.
- Post-trade outcome monitoring: Tizim ishga tushirilgandan keyin yuzaga kelgan natijalarni uzluksiz kuzatish.
Bu uchlik manba tadqiqotning taklifidir; ularning barchasi amaldagi qonunchilikda ayni nom va qamrovda majburiy huquqiy talab sifatida belgilangan emas.
YI Sun’iy Intellekt Akti Algoritmik Savdoga Qanday Ta’sir Qiladi?
Regulation (EU) 2024/1689, ya’ni YI Sun’iy Intellekt Akti, sun’iy intellekt tizimlari uchun gorizontal va riskka asoslangan yangi tartibga soluvchi qatlamni yaratdi. Akt 1 avgust 2024 yilda kuchga kirdi va uning qoidalari bosqichma-bosqich qo‘llanildi.
Algoritmik yoki yuqori chastotali savdo tizimi faqat trading qilgani uchun avtomatik ravishda Annex III doirasidagi yuqori-riskli AI tizimiga aylanmaydi. Tizim AI Act doirasiga kiradimi va qaysi risk sinfiga tegishli ekanligi qo‘llanilayotgan tizimning xususiyatlari va foydalanish maqsadiga qarab alohida baholanishi kerak.
Manba tadqiqot ayniqsa yuqori-risk doirasida baholanadigan tizimlardagi ayrim AI Act tushunchalarini algoritmik savdo boshqaruvi bilan bog‘laydi:
- ma’lumotlarni boshqarish,
- foydalanuvchiga taqdim etiladigan tizim ma’lumotlari va shaffoflik,
- samarali inson nazorati,
- post-market monitoring.
Tadqiqotning asosiy taklifi moliya tashkilotidagi AI komponentlarini alohida “AI compliance” orolida boshqarish o‘rniga ularni mavjud algoritmik savdo, risk, model validatsiyasi va MiFID II jarayonlari bilan birgalikda ko‘rib chiqishdir.
Amaldagi Tartibga Solishlarning Asosiy Cheklovi Nima?
Manba tadqiqotning xulosasi shuki, algoritmik savdo bo‘yicha tartibga soluvchi doiralar bo‘sh emas. MiFID II batafsil tashkiliy va risk nazorati majburiyatlarini o‘z ichiga oladi; AQSh tizimi esa keng bozor ma’lumotlarini kuzatish va hodisalarni qayta tiklash imkonini beruvchi rivojlangan infratuzilmaga ega.
Shunga qaramay, mualliflar uchta asosiy amalga oshirish bo‘shlig‘ini belgilaydi:
- Tezlik bo‘shlig‘i: Bozor xatti-harakati nazorat va aralashuv jarayonlaridan tezroq rivojlanishi mumkin.
- Texnologiya bo‘shlig‘i: Eng ilg‘or firmalar bilan nazorat organlarining texnik salohiyati o‘rtasida farq yuzaga kelishi mumkin.
- Yurisdiksiya bo‘shlig‘i: Transchegaraviy savdo faoliyatida turli tartibga soluvchi tizimlarning parchalanishi muvofiqlashtirishni qiyinlashtirishi mumkin.
Shu sababli tadqiqot taklif qilgan kelajak yo‘nalishi faqat ko‘proq qoidalar yozishdan iborat emas. Mualliflar real vaqtga yaqinroq nazorat infratuzilmasi, kuchliroq idoralararo va transchegaraviy muvofiqlashtirish, texnik ekspertizani nazorat jarayonlariga integratsiya qilish va algoritmik tizimlar kuchliroq auditability xususiyatlariga ega bo‘lishi kerakligini ta’kidlaydi.
Tadqiqotni talqin qilish chegaralari
- Tadqiqot yangi HFT savdo ma’lumotlarini yaratmagan yoki tahlil qilmagan.
- Miqdoriy meta-tahlil o‘tkazilmagan.
- Ko‘rib chiqilgan empirik tadqiqotlar turli bozorlar, aktivlar, davrlar va HFT o‘lchovlaridan foydalanadi.
- Shu sababli barcha tadqiqotlarni bitta statistik ta’sir kattaligiga birlashtirish mumkin emas.
- MiFID II bilan AQSh tizimini taqqoslash tartibga soluvchi urg‘udagi farqlarni tushuntirish uchun; bu umumiy ustunlik reytingi emas.
- Quantum computing va blockchain kelajakdagi ehtimoliy texnik vositalar sifatida muhokama qilingan; ular isbotlangan tartibga soluvchi yechimlar emas.
- To‘rt ustunli axloqiy model mualliflar taklif qilgan baholash doirasidir.
- Manba maqoladagi CATga oid “real-time” iborasi rasmiy SEC texnik ta’rifi bilan to‘liq mos kelmagani sababli alohida tuzatib yetkazilgan.
Manba va Usul Haqida Izoh
Asl sarlavha: Regulatory Effectiveness in Algorithmic and High-Frequency Trading: A Critical Assessment
Mualliflar: David Jukl; Eva Daniela Cvik.
Jurnal: ACTA VŠFS — Economic Studies and Analyses.
Jild / son: 20 / 1.
Sahifalar: 7–35.
Yil: 2026.
DOI: 10.37355/acta-2026/1-01.
Mualliflarning muassasalari: David Jukl — University of Finance and Administration, Prague, Czech Republic. Eva Daniela Cvik — Czech University of Life Sciences, Prague, Czech Republic.
Tadqiqot turi: Tuzilmali sifatli adabiyotlar sharhi va tartibga soluvchi siyosat tahlili.
PRISMA holati: Tadqiqot PRISMA asosidagi tizimli sharh emasligini ochiq bildiradi.
Asosiy tadqiqot savollari: Algoritmik/HFT faoliyatining likvidlik, narxni kashf etish va bozor barqarorligiga empirik ta’siri; MiFID II va SEC nazorat modellarining ushbu risklarga yondashuvi; mavjud dizayn va enforcement bo‘shliqlari.
Adabiyot manbalari: IEEE Xplore, SpringerLink, ScienceDirect, SSRN va Google Scholar; shuningdek ESMA, SEC, BIS, IOSCO, FSB va FCA manbalari.
Baholash mezonlari: Regulatory scope and coverage; enforceability and supervisory capacity; adaptability to technological innovation; documented impact on market stability and integrity.
Asosiy tartibga soluvchi materiallar: MiFID II Article 17; Commission Delegated Regulation (EU) 2017/589 (RTS 6); SEC Consolidated Audit Trail/Rule 613; Regulation (EU) 2024/1689 (EU AI Act).
Muhim tekshirish ogohlantirishi: Manba maqoladagi CAT bozor operatsiyalarini “real-time” kuzatadi degan ibora rasmiy SEC Rule 613 hujjatlari bilan aynan mos kelmaydi. CAT ma’lumotlarining ayrim qismlari keyingi savdo kuni hisobot qilinadi va tartibga soluvchilarga hodisalarni tahlil qilish, bozor nazorati va qayta tiklash imkonini beradi. Shu sababli Verianla bayonida CAT real vaqt rejimidagi avtomatik bloklash vositasi sifatida ta’riflanmagan.
AI Act ogohlantirishi: Algoritmik savdo o‘z-o‘zidan Regulation (EU) 2024/1689 Annex III doirasida yuqori-risk toifasiga kirmaydi. Risk tasnifi muayyan AI tizimining foydalanish maqsadi va tegishli Article 6 / Annex III shartlariga bog‘liq.
Umumlashtirish imkoniyati: Tadqiqot turli bozorlar va davrlardan kelgan geterogen adabiyotni sifat jihatidan sintez qilgani sababli yagona universal “HFT ta’siri” bahosini bermaydi.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan