

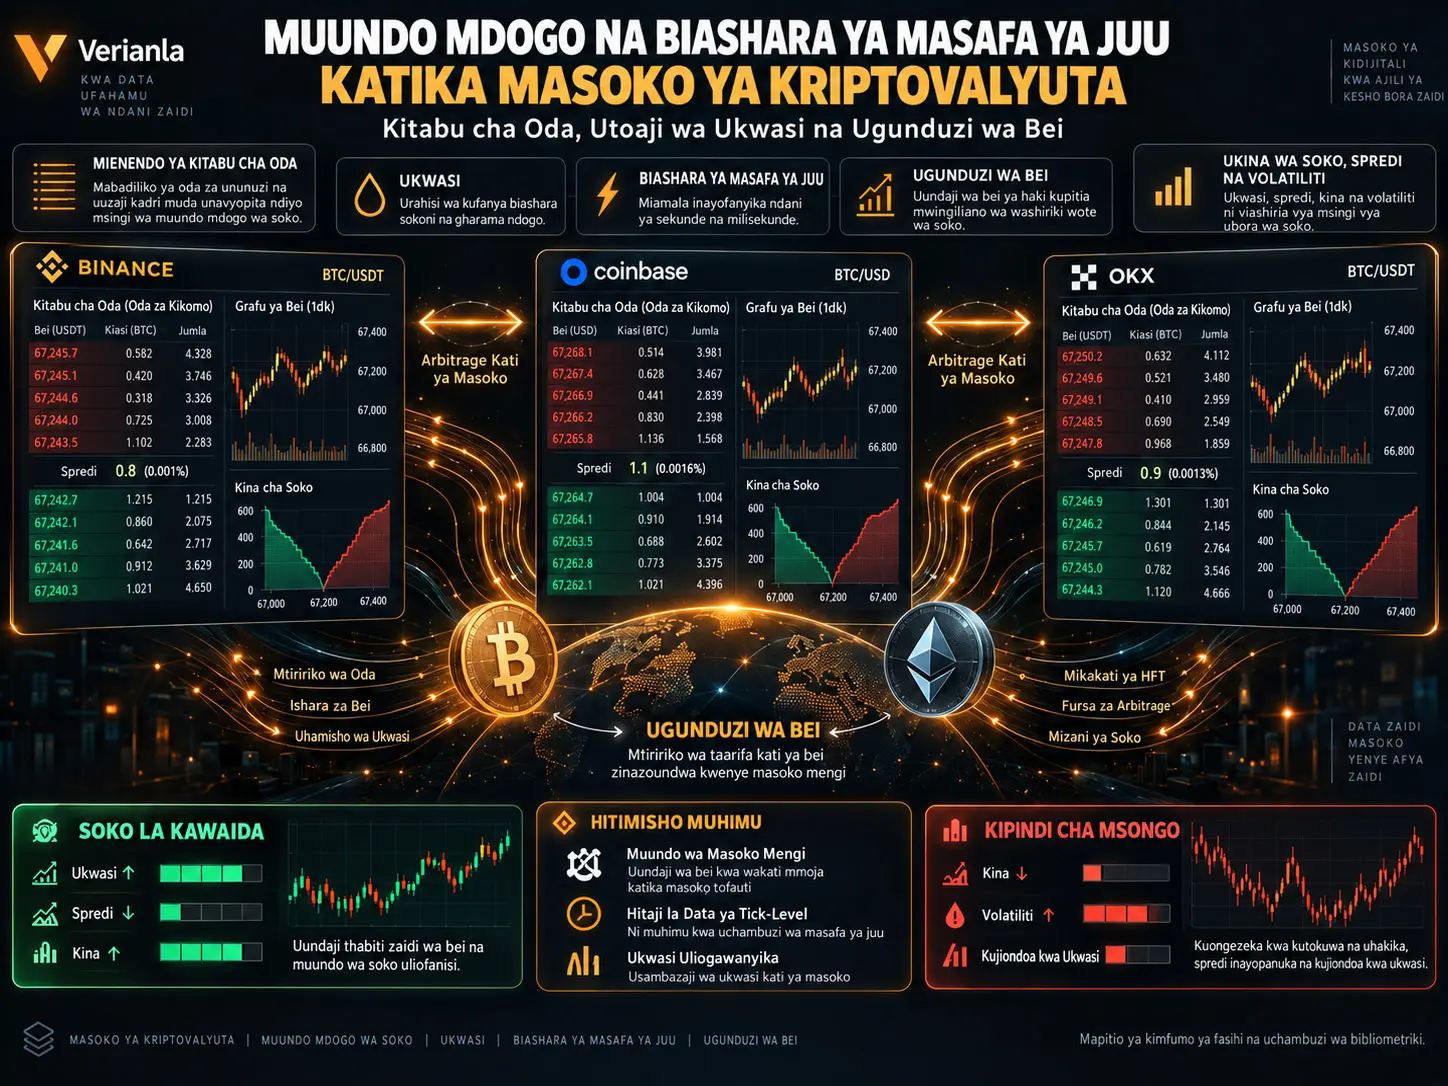
Masoko ya sarafu za kidijitali si masoko ya kidijitali tu ambako bei hubadilika kila wakati. Nyuma ya kila bei kuna vitabu vya oda za kikomo vinavyoundwa na oda za ununuzi na uuzaji, ukwasi uliotawanyika katika masoko tofauti, watengenezaji wa soko, mifumo ya biashara ya kialgorithimu, arbitrage kati ya masoko na michakato ya ugunduzi wa bei inayotokea kwa kasi tofauti. Utafiti huu unakusanya fasihi ya kipindi cha 2009–2025 ndani ya mfumo wa mapitio ya kimfumo na uchambuzi wa bibliometriki, na kutathmini muundo mdogo wa masoko ya kripto katika mihimili minne mikuu: mienendo ya kitabu cha oda na biashara ya masafa ya juu, utoaji wa ukwasi, ugunduzi wa bei na ufanisi wa soko/utetevu wa bei.
Muhtasari wa jumla wa fasihi ya chanzo unaonyesha kuwa muundo mdogo wa mali kubwa za kripto unazidi kukaribia masoko ya jadi ya fedha; biashara ya kialgorithimu, utengenezaji wa soko kwa kasi kubwa na ugunduzi wa bei wenye ufanisi zaidi vinazidi kupata umuhimu. Hata hivyo, kwa kuwa mfumo wa kripto umegawanyika katika masoko mengi badala ya soko moja lililo katikati, bei za mali ileile kwenye majukwaa tofauti zinaweza kutengana kwa muda mfupi. Cross-exchange arbitrage hupunguza tofauti hizi na wakati huohuo kuunda fursa za muda mfupi za biashara kwa washiriki wa kasi kubwa.
Kulingana na usanisi wa utafiti, washiriki wa masafa ya juu wanaweza kuhusishwa, katika hali za kawaida za soko, na bid-ask spread nyembamba zaidi, market depth kubwa zaidi na uakisi wa haraka wa taarifa katika bei. Hata hivyo, katika vipindi vya msongo, kujiondoa kwa watoa ukwasi na tabia ya wakati mmoja ya algorithimu zinazofanana kunaweza kuongeza utetevu wa muda mfupi. Matokeo haya hayamaanishi athari moja ya ulimwengu wote kwa masoko yote ya kripto; pengo muhimu zaidi katika fasihi ni ukosefu wa data ya tick-level yenye mwonekano wa juu inayochunguza masoko tofauti kwa wakati mmoja.
Muundo mdogo wa soko (market microstructure) ni eneo la fedha linalochunguza jinsi oda zinavyowekwa, jinsi ukwasi unavyosambazwa, miamala inavyotekelezwa kwa bei zipi na kwa taratibu zipi taarifa huakisiwa katika bei za soko. Katika masoko ya kripto, muundo huu ni muhimu sana; kwa sababu mali ileile kama Bitcoin au Ethereum huuzwa kwa wakati mmoja katika masoko mengi huru.
| Mkondo wa Utafiti | Mada Kuu |
|---|---|
| Kitabu cha oda na HFT | Limit order book, utumaji/ufutaji wa oda kwa kasi, mikakati ya kialgorithimu, data ya tick-level |
| Utoaji wa ukwasi | Bid-ask spread, market depth, market makers, liquidity resilience |
| Ugunduzi wa bei | Arbitrage kati ya masoko, mtiririko wa taarifa, mwingiliano wa spot–derivative |
| Ufanisi na utetevu wa bei | Tofauti za muda za bei, utetevu wa bei, kukomaa kwa soko na ufanisi |
Kwa nini muundo mdogo wa soko la kripto unatofautiana na masoko ya jadi?
Hisa kwa kawaida huuzwa ndani ya miundo fulani ya soko iliyodhibitiwa. Mali za kripto, kwa upande mwingine, zinaweza kuuzwa kwa wakati mmoja katika majukwaa mengi ya kati na yasiyo ya kati, chini ya hali tofauti za ukwasi na kwa washiriki tofauti wa soko.
Muundo huu uliogawanyika huleta matokeo matatu muhimu:
- bei ya mali ileile inaweza kutofautiana kwa muda mfupi katika masoko tofauti,
- ukwasi husambazwa katika majukwaa mengi badala ya order book moja,
- soko linaloongoza ugunduzi wa bei linaweza kubadilika kwa muda.
Kufunguliwa kwa masoko ya kripto saa 24 kwa siku, siku 7 kwa wiki pia huunda muundo mdogo tofauti. Badala ya taratibu za kufungua na kufunga zinazopatikana katika masoko ya jadi, mtiririko wa taarifa, ukwasi na biashara ya kialgorithimu vinaweza kuendelea bila kukoma.
Kitabu cha Oda za Kikomo Kinaonyeshaje Muundo wa Soko la Kripto?
Kitabu cha oda za kikomo (Limit Order Book, LOB) ni muundo wa soko la kielektroniki ambako oda za ununuzi na uuzaji za kutekeleza miamala kwa bei fulani hupangwa.
Bei ya juu zaidi ya ununuzi huitwa best bid, na bei ya chini zaidi ya uuzaji huitwa best ask.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
inaweza kuonyeshwa kwa namna hii.
Spread nyembamba kwa kawaida huashiria kuwa mali inaweza kununuliwa na kuuzwa kwa gharama ndogo ya muamala. Hata hivyo, kuangalia spread pekee hakutoshi. Market depth, inayoonyesha kiasi cha oda katika kila kiwango cha bei, nayo ni muhimu.
Kwa mfano, hata kama spread ni nyembamba sana, ikiwa kuna kiasi kidogo katika kitabu cha oda, muamala mkubwa unaweza kusogeza bei kupitia viwango kadhaa.
Kwa nini order book hubadilika ndani ya sekunde?
Katika masoko ya kripto, mifumo ya kialgorithimu huendelea:
- kutuma oda mpya,
- kubadilisha oda iliyopo,
- kufuta oda,
- kulinganisha bei katika masoko tofauti,
- kusasisha nukuu kulingana na ukwasi na utetevu wa bei.
Kwa hiyo, kina kinachoonekana cha order-book si thabiti. Oda zinaweza kuondolewa kabla ya kutekelezwa au kuhamishwa hadi viwango vingine vya bei.
Data ya tick-level yenye mwonekano wa juu ina thamani kubwa zaidi kuliko data ya bei ya kila siku au kila dakika kwa kuchunguza tabia hii; kwa sababu huwezesha kufuatilia mpangilio wa kuwasili kwa oda, kufutwa na kutekelezwa kwake.
Je, Biashara ya Masafa ya Juu Huongeza Ukwasi wa Kripto?
Fasihi iliyosanifishwa na utafiti wa chanzo inaonyesha kuwa katika hali za kawaida za soko, watoa ukwasi wa kialgorithimu na wa kasi kubwa wanaweza kuhusishwa na spread nyembamba zaidi na order book yenye kina zaidi. Taratibu ya kiuchumi ni utengenezaji wa soko: trader wa kialgorithimu hutoa nukuu za ununuzi na uuzaji kwa wakati mmoja, hivyo kuwawezesha washiriki wengine kufanya miamala kwa haraka.
Hata hivyo, matokeo haya yana masharti.
Wakati utetevu wa bei au hatari ya adverse-selection inapoongezeka, market-maker anaweza:
- kupanua spread,
- kupunguza kiasi anachoonyesha,
- kufuta oda mara nyingi zaidi,
- kujiondoa kabisa katika soko fulani.
Kwa hiyo, ukwasi unaoonekana katika nyakati za kawaida si sawa na ukwasi unaoweza kutumika kwa kweli chini ya msongo.
Ustahimilivu wa ukwasi ni nini?
Liquidity resilience hueleza jinsi soko linavyoweza kurudi haraka katika viwango vya kawaida vya spread na market-depth baada ya muamala mkubwa au mshtuko wa bei.
Katika masoko ya kripto, dhana hii ni muhimu sana. Kwa sababu kugawanyika kwa ukwasi katika majukwaa mengi kunaweza kufanya mshtuko katika soko moja usambae kwenda masoko mengine kupitia arbitrage na shughuli za traders wanaoshiriki katika majukwaa mengi.
Utafiti wa chanzo unasisitiza kuwa fasihi iliyopo kuhusu liquidity resilience haitoshi, hasa kwa mali ndogo za kripto na masoko yenye ukwasi wa chini.
Arbitrage Kati ya Masoko Inaathirije Ugunduzi wa Bei?
Ikiwa mali kama Bitcoin inauzwa kwa wakati mmoja katika masoko mawili kwa bei tofauti:
\[ P_A \neq P_B \]
fursa ya arbitrage inaweza kutokea.
Kwa mfano:
\[ P_A < P_B \]
ikiwa hivyo, mwekezaji kwa nadharia anaweza kununua kwa bei ya chini katika soko A na kuuza kwa bei ya juu katika soko B.
Miamala hii huongeza mahitaji ya ununuzi katika soko lenye bei ya chini na shinikizo la uuzaji katika soko lenye bei ya juu. Matokeo yake:
\[ P_A \uparrow \qquad P_B \downarrow \]
na bei hizo mbili hukaribiana.
Taratibu hii ni moja ya vipengele msingi vya ugunduzi wa bei kati ya masoko tofauti ya kripto.
Kwa nini bei hazilingani mara moja?
Katika masoko halisi, arbitrage si shughuli isiyo na gharama kabisa. Miongoni mwa vipengele vinavyoathiri kasi ya kufungwa kwa tofauti ya bei ni:
- ada za muamala,
- ucheleweshaji wa withdrawal/deposit,
- hitaji la kusambaza mtaji katika masoko tofauti,
- hatari ya jukwaa,
- tofauti za ukwasi,
- udhibiti,
- ucheleweshaji wa kiteknolojia
vinaweza kuwapo.
Misuguano hii inaweza kuruhusu bei ya mali ileile ya kripto katika masoko tofauti kutengana kwa muda mfupi.
Ni soko gani huamua bei?
Ugunduzi wa bei si tu kwamba bei mbili hatimaye hulingana. Watafiti pia huchunguza ni soko gani bei yake huakisi taarifa mpya kwanza.
Jukwaa lenye kiasi kikubwa cha biashara, order book yenye kina zaidi au kundi la traders wenye taarifa zaidi linaweza kutuma ishara ya bei kwa masoko mengine.
Hata hivyo, uongozi huu si lazima ubaki katika jukwaa lilelile kila wakati. Kadiri ukwasi, mtiririko wa habari na washiriki wa soko wanavyobadilika, uongozi wa price-discovery unaweza pia kubadilika.
Je, Masoko ya Kripto Yana Ufanisi, au Fursa za Arbitrage Bado Zinaendelea?
Usanisi wa utafiti wa chanzo hauungi mkono upande wowote uliokithiri. Kuna fasihi inayoonyesha kuwa masoko makubwa ya kripto yamekuwa yaliyoendelea zaidi, yenye taasisi zaidi na ya kialgorithimu zaidi ikilinganishwa na miaka ya mwanzo. Hata hivyo, kugawanyika kati ya masoko na kutolingana kwa bei kwa muda huonyesha kuwa mikengeuko kutoka kwa ufanisi kamili inaweza kuendelea.
Kwa hiyo, utafiti unachukulia masoko ya kripto kwa ujumla kama mchanganyiko wa:
ufanisi unaoongezeka + kutokuwa na ufanisi wa kimuundo unaoendelea
.
Hasa, mali kubwa na tokeni ndogo hazina muundo mdogo sawa. Katika mali zenye kiasi kikubwa cha biashara kama Bitcoin na Ethereum, spread nyembamba na order book yenye kina zaidi zinaweza kuonekana, wakati katika mali zenye kiasi kidogo, athari ya soko na hatari ya ukwasi zinaweza kuwa kubwa zaidi.
Masoko ya spot na derivatives
Ugunduzi wa bei za kripto sasa hautokei katika masoko ya spot pekee. Kadiri futures na masoko mengine ya derivatives yanavyokua, swali la ni sehemu gani ya soko hupanga bei ya taarifa mpya kwanza limekuwa swali tofauti la utafiti.
Hali hii hufanya muundo mdogo kuwa mgumu zaidi:
soko la spot ↔ futures ↔ masoko mengine ↔ arbitrage ya kialgorithimu
na mtandao wa ugunduzi wa bei wa tabaka nyingi unaweza kujitokeza.
Mbinu na Matokeo ya Utafiti
Fasihi inahusu kipindi gani?
Chanzo kililenga kipindi cha 2009–2025 ili kuchunguza maendeleo kutoka kuibuka kwa Bitcoin hadi masoko ya kisasa ya kripto yanayotumia algorithimu.
Ni hifadhidata zipi zilizotumika?
Mazingira ya utafutaji yaliyoorodheshwa katika chanzo ni:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
. Google Scholar imeorodheshwa mara mbili katika maandishi; matumizi ya pili yanaelezwa kama supplementary search.
Hoja ya utafutaji
Utafiti ulitumia mchanganyiko wa Boolean wa aina zifuatazo:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
pamoja na:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
dhana hizi ziliunganishwa.
Vigezo vya kujumuisha
Kulingana na sehemu ya mbinu ya chanzo, tafiti zilitarajiwa:
- kuwa kwa Kiingereza,
- kuwa peer-reviewed journal article,
- kuwa katika majarida ya ubora wa juu / ABS-ranked au yanayolingana,
- kushughulikia muundo mdogo wa kripto au mada zinazohusiana za kifedha
.
Vigezo vya kuondoa
Chanzo kinasema kiliondoa:
- tafiti zinazolenga teknolojia ya blockchain pekee,
- tafiti za itifaki za kriptografia,
- matumizi ya kripto yasiyo ya kifedha,
- conference papers,
- working papers,
- book chapters na nyenzo zisizo peer-review
.
Onyo kuhusu uthabiti wa kimetodolojia
Hakuna ulinganifu kamili kati ya vigezo hivi na fasihi ambayo makala yenyewe imetumia.
Kwa mfano, miongoni mwa vyanzo vinavyoangaziwa:
- Cartea, Jaimungal & Penalva (2015) ni kitabu,
- Aït-Sahalia & Saglam (2013) imejumuishwa katika marejeo kama NBER Working Paper.
Kwa hiyo, vigezo vya “journal article pekee” na “working papers excluded” havionekani kuwa vimetekelezwa kikamilifu kwa vitendo.
Ni tafiti ngapi zilichunguzwa?
Makala ya chanzo haitoi wazi idadi hii muhimu.
Kutokana na utafutaji:
- ni rekodi ngapi zilipatikana,
- duplicate ngapi ziliondolewa,
- abstract ngapi ziliondolewa,
- full-text ngapi zilitathminiwa,
- seti ya mwisho ya data ya bibliometriki ilikuwa na makala ngapi
haijaelezwa.
Kwa sababu ya upungufu huu, mchakato wa mapitio ya kimfumo wa utafiti hauwezi kurudiwa kikamilifu kwa kutumia taarifa za makala pekee.
Uchambuzi wa bibliometriki
Utafiti unaripoti kwamba ulitumia VOSviewer kufanya bibliographic coupling na keyword analysis.
Bibliographic coupling hujaribu kutambua makundi ya utafiti ya sasa katika fasihi kulingana na kiwango ambacho tafiti mbili zinanukuu vyanzo vinavyofanana.
Chanzo kinatambua cluster nne kuu:
| Kundi | Mada | Lengo |
|---|---|---|
| 1 | Order book dynamics na HFT | Limit order book na trading strategies |
| 2 | Liquidity provision | Market depth, spread na liquidity resilience |
| 3 | Price discovery | Taarifa, ufanisi wa soko na arbitrage |
| 4 | Market efficiency na volatility | Mifumo ya utetevu wa bei na kutokuwa na ufanisi wa soko |
Mwelekeo wa uchapishaji
Chanzo kinaonyesha katika Kielelezo 1 na Kielelezo 2 kwamba idadi ya machapisho na nukuu katika eneo la muundo mdogo wa kripto imeongezeka kwa kasi, hasa baada ya 2017.
Hata hivyo, kwa kuwa seti ghafi ya data ya bibliometriki iliyotumiwa kutengeneza grafu na orodha kamili ya rekodi za kila mwaka hazijachapishwa katika makala, mwelekeo wa kuona hauwezi kuhesabiwa upya kwa kujitegemea.
Kauli “late 2020s” katika maandishi ya chanzo pia ina tatizo la kihistoria; kipindi cha mapitio kinaishia 2025. Jambo linaloonyeshwa na grafu linaweza kuelezwa kwa usahihi zaidi kama ukuaji wa haraka katika nusu ya kwanza ya miaka ya 2020.
Uchambuzi wa keyword
Chanzo kinaonyesha katika Kielelezo 3 kwamba mada zinazojitokeza mara nyingi ni pamoja na:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
.
Mwandishi pia anaeleza kuwa maneno kama market efficiency, volatility na algorithmic trading yamekuwa yakionekana zaidi.
Mkondo wa utafiti wa order book na HFT
Katika kundi hili, chanzo kinaeleza kuwa utumaji wa oda kwa kasi, ufutaji, execution na utengenezaji wa soko wa kialgorithimu zimekuwa muhimu katika vitabu vya oda za kikomo vya kripto.
Kufunguliwa kwa masoko tofauti 7/24 kunaweza kutoa mazingira yanayofaa kwa mikakati ya cross-exchange na latency-arbitrage.
Kulingana na usanisi wa chanzo, HFT inaweza kuhusishwa na spread nyembamba zaidi na market depth kubwa zaidi katika hali za kawaida, wakati kujiondoa kwa ukwasi huo wakati wa msongo kunaweza kuongeza utetevu wa bei.
Hata hivyo, sehemu ya marejeo msingi yanayotumiwa katika sehemu hii yanahusu masoko ya jadi ya fedha. Kwa hiyo, matokeo hayapaswi kusomwa kama ukubwa wa athari za kisababishi zinazohusu kripto pekee.
Mkondo wa utafiti wa ukwasi
Fasihi inayodokeza kuwa mali kubwa kama Bitcoin na Ethereum zina kiasi kikubwa, spread nyembamba na order book yenye kina zaidi inasanifishwa.
Hata hivyo, ukwasi:
- hutofautiana kutoka soko hadi soko,
- kutoka wakati hadi wakati,
- kutoka mali hadi mali
.
Muundo huu wenye utofauti hufanya kipimo kimoja kama “ukwasi wa Bitcoin” kuwa vigumu kuwakilisha soko zima.
Mkondo wa utafiti wa ugunduzi wa bei
Chanzo kinatathmini ugunduzi wa bei hasa kupitia taratibu tatu:
- tofauti za kiasi cha biashara kati ya masoko,
- kutolingana kwa taarifa,
- cross-exchange arbitrage.
Ingawa arbitrage hufanya bei zikaribiane, kwa sababu ya misuguano ya muamala, ukaribianaji si lazima uwe wa papo hapo.
Market efficiency na volatility
Fasihi ya awali iliripoti utetevu wa bei mkubwa na kutokuwa na ufanisi dhahiri katika mali kama Bitcoin. Tafiti za baadaye zinajadili kuwa kwa kuongezeka kwa taasisi katika soko, ufanisi umeboreshwa kwa baadhi ya vipimo.
Hata hivyo, utetevu wa bei bado ni mojawapo ya sifa kuu za masoko ya kripto, na inasisitizwa kuwa data ya aggregate/low-frequency inaweza kuficha michakato ya muundo mdogo.
Ni Matokeo Gani kuhusu HFT ya Kripto Ambayo Bado Hayajawekwa Wazi?
Moja ya michango muhimu ya utafiti wa chanzo ni kufanya mapengo katika fasihi yaonekane badala ya kutoa majibu ya mwisho.
1. Ukosefu wa data ya tick-level ya masoko mengi
Data ya order book kutoka soko moja haiwakilishi mfumo mzima wa kripto.
Ili kuelewa price-discovery na arbitrage halisi, ni lazima kwa wakati mmoja kuchunguza:
- masoko mengi,
- mali ileile,
- muda uliooanishwa,
- ujumbe wa oda na trade
kwa pamoja.
2. Ukwasi chini ya msongo
Kuwepo kwa market depth kubwa katika hali za kawaida za soko hakumaanishi kuwa ukwasi huo utabaki vilevile wakati wa flash-crash au utetevu mkubwa wa bei.
Ni muhimu kwa tafiti zijazo kuchunguza si spread ya wastani pekee bali pia:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
.
3. Athari halisi ya kisababishi ya HFT
Kuonekana kwa shughuli ya HFT pamoja na spread ndogo katika soko moja hakuthibitishi kuwa spread ndogo imesababishwa na HFT pekee.
Masoko ambayo tayari yana ukwasi mkubwa na wawekezaji wakubwa yanaweza kuvutia traders wa kialgorithimu zaidi.
Kwa hiyo, correlation na causal effect lazima zitenganishwe.
4. Tofauti za udhibiti
Masoko ya kripto yanafanya kazi katika nchi na mifumo tofauti ya kisheria.
Hali hii inaweza kusababisha tofauti kati ya masoko katika:
- usimamizi wa market manipulation,
- ufikiaji wa API,
- matumizi ya co-location,
- motisha za market-maker,
- viwango vya uwazi
.
5. Mali kubwa na ndogo za kripto si sawa
Haiwezi kudhaniwa kwamba tabia ya muundo mdogo inayoonekana katika Bitcoin itapatikana kwa namna ileile katika tokeni zenye thamani ndogo ya soko.
Katika masoko madogo, order book inaweza kuwa yenye kina kidogo, spread pana zaidi na market impact ya oda moja kubwa inaweza kuwa kubwa zaidi.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Mwandishi: Sibonelo Sibahle Mpanza.
Taasisi: Durban University of Technology, Durban, South Africa.
Jarida: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Makala ya pre-press iliyopangiwa Volume 11, Issue 2 (2026).
Tarehe ya kuchapishwa pre-press: 17 Julai 2026.
Received: 13 Aprili 2026.
Accepted: 16 Julai 2026.
DOI: 10.24191/jibe.v11i2.11280.
Onyo kuhusu hali ya uchapishaji: Kufikia 17 Julai 2026 makala iko katika hali ya pre-press. Kulingana na taarifa rasmi ya JIBE, uchapishaji wa mwisho wa Volume 11 Issue 2 umepangwa Oktoba 2026. Kurasa na taarifa nyingine za kibibliografia zinaweza kubadilika wakati Version of Record ya mwisho itakapochapishwa.
Leseni: Kulingana na rekodi rasmi na sera ya copyright ya JIBE, Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Ukosefu wa ulinganifu wa leseni: Ukurasa wa kwanza wa PDF ya chanzo unaonyesha CC BY 4.0, wakati ukurasa wa mwisho unaonyesha CC BY-NC-SA 4.0. Kwa kuwa journal metadata rasmi na sera ya jumla ya leseni zinathibitisha CC BY-NC-SA 4.0, toleo hilo limetumika kama msingi.
Aina ya utafiti: Mapitio ya kimfumo ya fasihi + uchambuzi wa bibliometriki na mada.
Kipindi cha mapitio: 2009–2025.
Hifadhidata: Scopus, Web of Science, IEEE Xplore na Google Scholar.
Zana ya bibliometriki: VOSviewer.
Maeneo makuu ya utafiti: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency na volatility.
Kikomo cha uwazi wa kimetodolojia: Chanzo hakiripoti ukubwa wa final literature sample, idadi ya rekodi za mwanzo, duplicate eliminasyon wala idadi za full-text exclusion. Vigezo vya VOSviewer clustering/threshold pia havijaelezwa kwa undani.
Ukosefu wa ulinganifu wa inclusion-criteria: Ingawa chanzo kinasema kilitumia peer-reviewed journal articles pekee na kuondoa working papers/books, yaliyomo yanatumia kitabu cha Cartea et al. na Aït-Sahalia & Saglam NBER working paper.
Data mpya ya kimajaribio: Makala haichambui seti mpya ya data ya crypto order-book/tick; inasanifisha fasihi iliyopo.
Ufikiaji wa data: Makala ina kauli “Data supporting this research are available from the corresponding author upon reasonable request”. Hata hivyo, kiambatisho cha data ghafi ya bibliometriki hakijatolewa katika PDF ya chanzo.
Ufadhili: Utafiti unaeleza kuwa haukupokea ufadhili wa nje.
Mgongano wa maslahi: Mwandishi anatangaza kuwa hakuna mgongano wa maslahi.
Matumizi ya AI: Chanzo kina kauli “AI tools were not used in the preparation of this manuscript”.
Shukrani: Msaada wa vifaa na nyenzo kutoka Durban University of Technology umetajwa.
Kikomo kikuu cha tafsiri: Sehemu ya athari za HFT katika chanzo imetokana na kutumia fasihi ya fedha za jadi kwenye muundo mdogo wa kripto. Ili kubaini athari halisi ya HFT inayohusu kripto, kunahitajika data ya tick-level ya masoko mengi iliyooanishwa na mikakati yenye nguvu zaidi ya utambuzi wa kisababishi.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *