

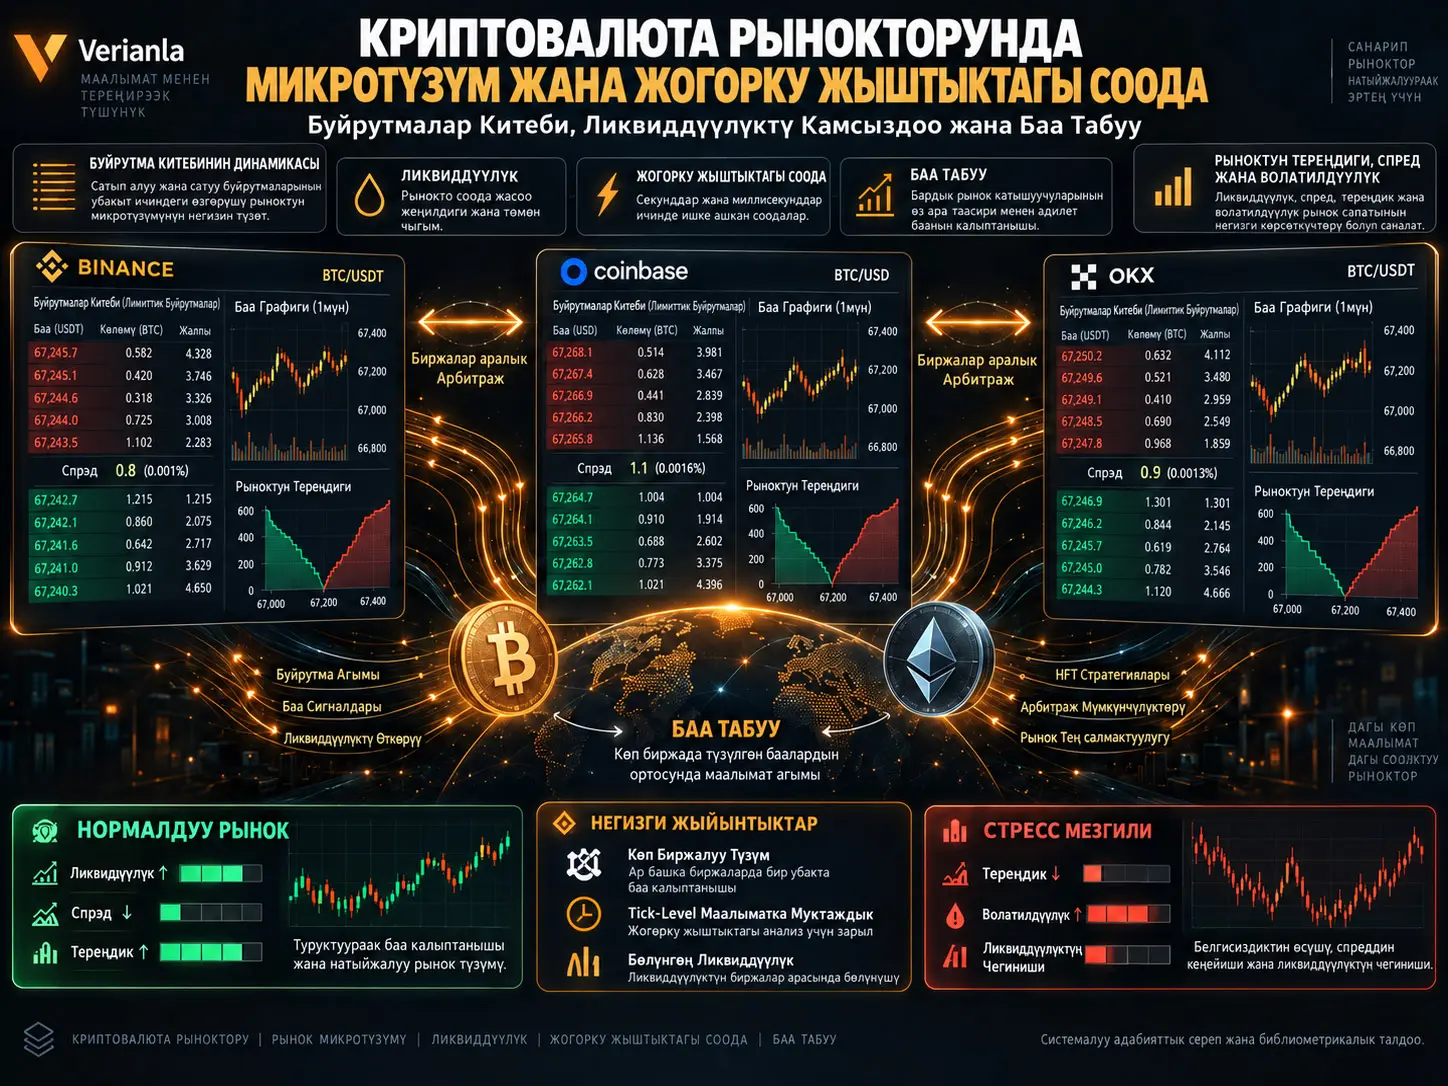
Криптовалюта рыноктору баалар тынымсыз өзгөрүп турган санарип базарлар гана эмес. Ар бир баанын артында сатып алуу жана сатуу буйрутмаларынан турган лимиттик буйрутмалар китептери, ар башка биржаларга бөлүнгөн ликвиддүүлүк, маркет-мейкерлер, алгоритмдик соода системалары, биржалар аралык арбитраж жана ар кандай ылдамдыкта жүргөн баа табуу процесстери бар. Бул изилдөө 2009–2025-жылдардагы адабиятты системалуу обзор жана библиометриялык талдоо алкагында бириктирип, крипто рынокторунун микротүзүмүн төрт негизги багытта баалайт: буйрутмалар китебинин динамикасы жана жогорку жыштыктагы соода, ликвиддүүлүктү камсыз кылуу, баа табуу жана рыноктун натыйжалуулугу/волатилдүүлүк.
Булак адабияттын жалпы синтези ири криптоактивдердин микротүзүмү салттуу каржы рынокторуна улам жакындап жатканын; алгоритмдик соода, жогорку ылдамдыктагы маркет-мейкерлик жана натыйжалуураак баа табуу маанилүү болуп жатканын көрсөтөт. Ошол эле учурда крипто экосистемасы бирдиктүү борборлоштурулган рыноктун ордуна көптөгөн биржаларга бөлүнгөндүктөн, бир эле активдин ар башка платформалардагы баалары кыска убакытка айырмаланышы мүмкүн. Cross-exchange arbitrage бул айырмачылыктарды азайтуу менен бирге жогорку ылдамдыктагы катышуучулар үчүн убактылуу соода мүмкүнчүлүктөрүн да түзөт.
Изилдөөнүн синтезине ылайык, жогорку жыштыктагы катышуучулар кадимки рынок шарттарында тар bid-ask spread, жогорку market depth жана маалыматтын баага тезирээк чагылдырылышы менен байланыштуу болушу мүмкүн. Бирок стресс мезгилдеринде ликвиддүүлүк берүүчүлөрдүн артка чегиниши жана окшош алгоритмдердин бир убакта иштеши кыска мөөнөттүү волатилдүүлүктү күчөтүшү мүмкүн. Бул жыйынтыктар бардык крипто биржалары үчүн бирдиктүү универсалдуу таасирди билдирбейт; адабияттагы эң маанилүү боштук — ар башка биржаларды бир убакта изилдеген жогорку тактыктагы tick-level маалыматтын жетишсиздиги.
Рынок микротүзүмү (market microstructure) — буйрутмалар кантип берилерин, ликвиддүүлүк кантип бөлүштүрүлөрүн, бүтүмдөр кайсы бааларда аткарыларын жана маалымат рынок бааларына кайсы механизмдер аркылуу чагылдырыларын изилдеген каржы тармагы. Крипто рынокторунда бул түзүм өзгөчө маанилүү; анткени Bitcoin же Ethereum сыяктуу бир эле актив бир эле учурда көптөгөн көз карандысыз биржаларда соодаланат.
| Изилдөө Багыты | Негизги Темалар |
|---|---|
| Буйрутмалар китеби жана HFT | Limit order book, буйрутманы тез жөнөтүү/жокко чыгаруу, алгоритмдик стратегиялар, tick-level маалымат |
| Ликвиддүүлүктү камсыз кылуу | Bid-ask spread, market depth, market makers, liquidity resilience |
| Баа табуу | Биржалар аралык арбитраж, маалымат агымы, spot–дериватив өз ара аракети |
| Натыйжалуулук жана волатилдүүлүк | Убактылуу баа айырмачылыктары, волатилдүүлүк, рыноктун жетилиши жана натыйжалуулук |
Крипто рыногунун микротүзүмү эмне үчүн салттуу биржалардан айырмаланат?
Акция көбүнчө белгилүү жөнгө салынган рынок түзүмдөрүнүн ичинде соодаланат. Криптоактивдер болсо бир эле учурда көптөгөн борборлоштурулган жана борборлоштурулбаган платформаларда, ар башка ликвиддүүлүк шарттарында жана ар түрдүү рынок катышуучулары менен соодаланышы мүмкүн.
Бул бөлүнгөн түзүм үч маанилүү натыйжаны жаратат:
- бир эле активдин баасы ар башка биржаларда кыска убакытка айырмаланышы мүмкүн,
- ликвиддүүлүк бир order book ордуна көптөгөн платформаларга бөлүнөт,
- баа табууда кайсы биржа лидерлик кыларын убакыт өткөн сайын өзгөрүшү мүмкүн.
Крипто рынокторунун аптасына 7 күн, суткасына 24 саат ачык болушу да өзгөчө микротүзүм жаратат. Салттуу рыноктордогу ачылыш жана жабылыш механизмдеринин ордуна маалымат агымы, ликвиддүүлүк жана алгоритмдик соода үзгүлтүксүз улана алат.
Лимиттик Буйрутмалар Китеби Крипто Рыногунун Түзүмүн Кантип Көрсөтөт?
Лимиттик буйрутмалар китеби (Limit Order Book, LOB) — белгилүү бааларда бүтүм жүргүзүүнү каалаган сатып алуу жана сатуу буйрутмалары иреттелген электрондук рынок түзүмү.
Эң жогорку сатып алуу баасы best bid, эң төмөнкү сатуу баасы best ask деп аталат.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
түрүндө көрсөтүлүшү мүмкүн.
Spread тар болушу, адатта, активди төмөн бүтүм чыгымы менен сатып алып-сатууга болорун билдирет. Бирок spread гана жетиштүү эмес. Ар бир баа деңгээлинде канча буйрутма бар экенин көрсөткөн market depth да маанилүү.
Мисалы, spread өтө тар болсо да, буйрутмалар китебиндеги көлөмдөр аз болсо, ири бүтүм бааны бир нече деңгээлге жылдырышы мүмкүн.
Order book эмне үчүн секунддардын ичинде өзгөрөт?
Крипто биржаларында алгоритмдик системалар үзгүлтүксүз:
- жаңы буйрутма жөнөтөт,
- бар буйрутманы өзгөртөт,
- буйрутмаларды жокко чыгарат,
- ар башка биржалардагы бааларды салыштырат,
- ликвиддүүлүккө жана волатилдүүлүккө жараша котировкаларын жаңыртат.
Ошондуктан көрүнүп турган order-book тереңдиги туруктуу эмес. Буйрутмалар аткарылганга чейин кайра алынышы же башка баа деңгээлдерине жылдырылышы мүмкүн.
Жогорку тактыктагы tick-level маалымат мындай жүрүм-турумду изилдөө үчүн күнүмдүк же мүнөттүк баа маалыматтарына караганда алда канча баалуу; анткени буйрутмалар кайсы иретте келгенин, жокко чыгарылганын жана аткарылганын байкоого мүмкүнчүлүк берет.
Жогорку Жыштыктагы Соода Крипто Ликвиддүүлүгүн Көбөйтөбү?
Булак изилдөө синтездеген адабияттар кадимки рынок шарттарында алгоритмдик жана жогорку ылдамдыктагы ликвиддүүлүк берүүчүлөр тар spread жана терең order book менен байланыштуу болушу мүмкүн экенин көрсөтөт. Мунун экономикалык механизми — маркет-мейкерлик: алгоритмдик трейдер бир эле учурда сатып алуу жана сатуу котировкаларын берип, башка катышуучуларга тез бүтүм жүргүзүүгө шарт түзөт.
Бирок бул жыйынтык шарттуу.
Маркет-мейкерде волатилдүүлүк же adverse-selection тобокелдиги өскөндө:
- spread-ди кеңейтиши мүмкүн,
- көрсөткөн көлөмүн азайтышы мүмкүн,
- буйрутмаларын тез-тез жокко чыгарышы мүмкүн,
- белгилүү бир рыноктон толугу менен чыгып кетиши мүмкүн.
Ошондуктан кадимки учурда көрүнгөн ликвиддүүлүк менен стресс маалында чындап колдонууга боло турган ликвиддүүлүк бир нерсе эмес.
Ликвиддүүлүктүн калыбына келүү жөндөмү деген эмне?
Liquidity resilience — рынок ири бүтүмдөн же баа шогунан кийин кадимки spread жана market-depth деңгээлдерине канчалык тез кайта аларын билдирет.
Крипто рынокторунда бул түшүнүк өзгөчө маанилүү. Анткени ликвиддүүлүктүн бир нече платформага бөлүнүшү бир биржадагы шоктун арбитраж жана жалпы трейдер ишмердиги аркылуу башка биржаларга өтүшүнө алып келиши мүмкүн.
Булак изилдөө, өзгөчө майда криптоактивдер жана ликвиддүүлүгү төмөн биржалар боюнча liquidity resilience тууралуу адабият жетишсиз экенин баса белгилейт.
Биржалар Аралык Арбитраж Баа Табууга Кантип Таасир Этет?
Bitcoin сыяктуу актив бир эле учурда эки биржада ар башка баада соодаланса:
\[ P_A \neq P_B \]
арбитраж мүмкүнчүлүгү жаралышы мүмкүн.
Мисалы:
\[ P_A < P_B \]
болсо, инвестор теориялык жактан A биржасында төмөн баада сатып алып, B биржасында жогору баада сата алат.
Бул бүтүмдөр төмөн баалуу рынокто сатып алуу талабын, жогорку баалуу рынокто сатуу басымын күчөтөт. Натыйжада:
\[ P_A \uparrow \qquad P_B \downarrow \]
жана эки баа бири-бирине жакындайт.
Бул механизм ар башка крипто биржаларынын ортосундагы баа табуунун негизги компоненттеринин бири.
Баалар эмне үчүн дароо теңелбейт?
Чыныгы рыноктордо арбитраж толугу менен чыгымсыз эмес. Баа айырмасынын жабылуу ылдамдыгына таасир эткен факторлорго:
- бүтүм төлөмдөрү,
- withdrawal/deposit кечигүүлөрү,
- капиталды ар башка биржаларга бөлүштүрүү зарылдыгы,
- платформа тобокелдиги,
- ликвиддүүлүк айырмачылыктары,
- жөнгө салуу,
- технологиялык кечигүү
кириши мүмкүн.
Бул фрикциялар бир эле криптоактивдин ар башка биржалардагы бааларынын кыска убакыт аралыгында айырмаланышына жол бериши мүмкүн.
Кайсы биржа бааны аныктайт?
Баа табуу — эки баанын акыры теңелиши гана эмес. Изилдөөчүлөр жаңы маалымат биринчи болуп кайсы биржанын баасына чагылдырыларын да карашат.
Соода көлөмү жогору, order book терең же маалыматы көбүрөөк трейдерлер топтолгон платформа башка биржаларга баа сигналы жибериши мүмкүн.
Бирок бул лидерлик ар дайым бир платформанын колунда кала бербейт. Ликвиддүүлүк, жаңылык агымы жана рынок катышуучулары өзгөргөн сайын price-discovery лидерлиги да өзгөрүшү мүмкүн.
Крипто Рыноктору Натыйжалуубу же Арбитраж Мүмкүнчүлүктөрү Дагы Эле Барбы?
Булак изилдөөнүн синтези эки чектен чыккан пикирдин бирин да колдобойт. Ири крипто рыноктору алгачкы жылдарга салыштырмалуу өнүккөн, институционалдашкан жана алгоритмдик болуп баратканын көрсөткөн адабият бар. Ошол эле учурда биржалар аралык бөлүнүү жана убактылуу баа дал келбестиктери толук натыйжалуулуктан четтөөлөр улана берерин көрсөтөт.
Ошондуктан изилдөө крипто рынокторун жалпысынан:
өсүп жаткан натыйжалуулук + уланып жаткан түзүмдүк натыйжасыздыктар
айкалышы катары карайт.
Өзгөчө ири активдер менен кичи токендердин микротүзүмү бирдей эмес. Bitcoin жана Ethereum сыяктуу жогорку соода көлөмдүү активдерде тар spread жана терең order book болушу мүмкүн, ал эми көлөмү төмөн активдерде рыноктук таасир жана ликвиддүүлүк тобокелдиги чоңураак болушу мүмкүн.
Spot жана туунду рыноктор
Крипто баа табуу эми spot биржаларда гана жүрбөйт. Фьючерс жана башка туунду рыноктор өскөн сайын жаңы маалымат кайсы рынок сегментинде биринчи бааланары өзүнчө изилдөө суроосуна айланды.
Бул микротүзүмдү дагы татаалдаштырат:
spot биржа ↔ futures ↔ башка биржалар ↔ алгоритмдик арбитраж
түрүндө көп катмарлуу баа табуу тармагы жаралышы мүмкүн.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Адабият кайсы мезгилди камтыйт?
Булак Bitcoin пайда болгондон тартып азыркы алгоритмдик крипто рынокторуна чейинки өнүгүүнү изилдөө үчүн 2009–2025 мезгилин максат кылган.
Кайсы маалымат базалары колдонулган?
Булакта көрсөтүлгөн издөө булактары:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
деп берилет. Текстте Google Scholar эки жолу тизмеленген; экинчи колдонуу supplementary search катары сүрөттөлгөн.
Издөө суроосу
Изилдөө төмөнкү типтеги Boolean айкалыштарын колдонгон:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
менен:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
түшүнүктөрү бириктирилген.
Киргизүү критерийлери
Булактын ыкма бөлүмүнө ылайык, изилдөөлөр:
- англис тилинде болушу,
- peer-reviewed journal article болушу,
- жогорку сапаттагы / ABS-ranked же ага барабар журналдарда жарыяланышы,
- крипто микротүзүмүн же ага байланыштуу каржы темаларын камтышы
күтүлгөн.
Чыгарып салуу критерийлери
Булак:
- blockchain технологиясына гана багытталган изилдөөлөрдү,
- криптографиялык протокол изилдөөлөрүн,
- каржыдан тышкаркы крипто колдонмолорун,
- conference papers,
- working papers,
- book chapters жана peer-review'дан тышкаркы материалдарды
чыгарып салганын билдирет.
Методологиялык ырааттуулук боюнча эскертүү
Бул критерийлер менен макаланын өзүндө колдонулган адабияттын ортосунда толук шайкештик жок.
Мисалы, булакта өзгөчө белгиленген:
- Cartea, Jaimungal & Penalva (2015) — китеп,
- Aït-Sahalia & Saglam (2013) — NBER Working Paper катары булактар тизмесине киргизилген.
Демек, “journal article гана” жана “working papers excluded” критерийлери практикада толугу менен сакталгандай көрүнбөйт.
Канча изилдөө каралган?
Булак макала бул маанилүү санды ачык түрдө билдирбейт.
Издөөнүн натыйжасында:
- канча жазуу табылганы,
- канча duplicate чыгарылганы,
- канча abstract четтетилгени,
- канча full-text бааланганы,
- акыркы библиометриялык маалымат топтому канча макаладан турганы
көрсөтүлгөн эмес.
Бул жетишсиздиктен улам изилдөөнүн системалуу обзор процессин макаладагы маалыматтардын негизинде гана толугу менен кайра жаратуу мүмкүн эмес.
Библиометриялык талдоо
Изилдөө VOSviewer колдонуп bibliographic coupling жана keyword analysis жүргүзгөнүн билдирет.
Bibliographic coupling эки изилдөөнүн жалпы булактарга шилтеме берүү даражасына жараша адабияттагы учурдагы изилдөө топторун аныктоого аракет кылат.
Булак төрт негизги cluster аныктайт:
| Кластер | Тема | Багыт |
|---|---|---|
| 1 | Order book dynamics жана HFT | Limit order book жана trading strategies |
| 2 | Liquidity provision | Market depth, spread жана liquidity resilience |
| 3 | Price discovery | Маалымат, рынок натыйжалуулугу жана arbitrage |
| 4 | Market efficiency жана volatility | Волатилдүүлүк үлгүлөрү жана рынок натыйжасыздыктары |
Жарыялоо тенденциясы
Булак 1-сүрөт жана 2-сүрөттө крипто микротүзүмү тармагындагы жарыялоолордун жана цитаталардын саны өзгөчө 2017-жылдан кийин тез өскөнүн көрсөтөт.
Бирок график түзүлгөн чийки библиометриялык маалымат топтому жана жылдык так жазуулардын тизмеси макалада жарыяланбагандыктан, визуалдык тенденцияны өз алдынча кайра эсептөө мүмкүн эмес.
Булак текстиндеги “late 2020s” деген сөз айкашы да тарыхый жактан көйгөйлүү; обзор мезгили 2025-жылы аяктайт. График көрсөткөн көрүнүштү такыраак 2020-жылдардын биринчи жарымындагы тез өсүш деп айтууга болот.
Keyword талдоосу
Булак 3-сүрөттө эң көп кездешкен темалардын арасында:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
бар экенин көрсөтөт.
Автор ошондой эле market efficiency, volatility жана algorithmic trading сыяктуу терминдер улам көбүрөөк көрүнүп жатканын белгилейт.
Order book жана HFT изилдөө багыты
Бул кластерде булак крипто лимиттик буйрутмалар китептеринде буйрутманы тез жөнөтүү, жокко чыгаруу, execution жана алгоритмдик маркет-мейкерликтин мааниси өскөнүн белгилейт.
Ар башка биржалардын 7/24 ачык болушу cross-exchange жана latency-arbitrage стратегиялары үчүн ылайыктуу чөйрө түзүшү мүмкүн.
Булактын синтезине ылайык, HFT кадимки шарттарда тар spread жана жогорку market depth менен байланыштуу болушу мүмкүн, ал эми стресс мезгилдеринде ошол эле ликвиддүүлүктүн артка чегиниши волатилдүүлүктү күчөтүшү мүмкүн.
Бирок бул бөлүмдө колдонулган негизги шилтемелердин айрымдары салттуу каржы рынокторуна тиешелүү. Ошондуктан жыйынтыктарды криптого гана тиешелүү себептик чоңдуктар катары окууга болбойт.
Ликвиддүүлүк изилдөө багыты
Bitcoin жана Ethereum сыяктуу ири активдерде жогорку көлөм, тар spread жана терең order book байкалганы тууралуу адабият синтезделет.
Бирок ликвиддүүлүк:
- биржадан биржага,
- убакыттан убакытка,
- активден активге
өзгөрөт.
Бул гетерогендүү түзүм “Bitcoin ликвиддүүлүгү” сыяктуу жалгыз өлчөмдүн бүт рынокту чагылдыруусун кыйындатат.
Баа табуу изилдөө багыты
Булак баа табууну өзгөчө үч механизмдин айланасында баалайт:
- биржалар аралык соода көлөмүнүн айырмачылыктары,
- маалымат асимметриясы,
- cross-exchange arbitrage.
Арбитраж бааларды бири-бирине жакындатканы менен, бүтүм фрикцияларынан улам жакындашуу заматта болушу шарт эмес.
Market efficiency жана volatility
Алгачкы мезгилдеги адабият Bitcoin сыяктуу активдерде жогорку волатилдүүлүк жана айкын натыйжасыздыктар бар экенин билдирген. Кийинки изилдөөлөр рынок институтташкан сайын натыйжалуулук айрым өлчөмдөрдө жакшырганын талкуулайт.
Ошого карабастан, волатилдүүлүк дагы эле крипто рынокторунун мүнөздүү өзгөчөлүктөрүнүн бири жана aggregate/low-frequency маалымат микротүзүмдүк процесстерди жашырышы мүмкүн экени баса белгиленет.
Крипто HFT Жөнүндө Кайсы Жыйынтыктар Азырынча Так Эмес?
Булак изилдөөнүн эң маанилүү салымдарынын бири — так жооп берүүдөн көрө адабияттагы боштуктарды көрүнүктүү кылышы.
1. Көп биржалуу tick-level маалыматтын жетишсиздиги
Бир гана биржанын order book маалыматы бүт крипто экосистемасын чагылдырбайт.
Чыныгы price-discovery жана arbitrage механизмин түшүнүү үчүн бир эле учурда:
- бир нече биржанын,
- бир эле активдин,
- синхрондоштурулган убакыт белгилеринин,
- буйрутма жана trade билдирүүлөрүнүн
бирге изилдениши керек.
2. Стресс шартындагы ликвиддүүлүк
Кадимки рынок шарттарында жогорку market depth болушу flash-crash же күчтүү волатилдүүлүк маалында бул ликвиддүүлүк ошол бойдон калат дегенди билдирбейт.
Келечектеги изилдөөлөр орточо spread менен гана чектелбей:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
сыяктуу өлчөмдөрдү да изилдеши маанилүү.
3. HFTнин чыныгы себептик таасири
Бир биржада HFT активдүүлүгү менен төмөн spread бирге байкалса, бул төмөн spreadди HFT гана жаратканын далилдебейт.
Ликвиддүүлүгү ансыз да жогору жана ири инвесторлор бар рыноктор алгоритмдик трейдерлерди көбүрөөк тартышы мүмкүн.
Ошондуктан correlation менен causal effect бири-биринен ажыратылышы керек.
4. Жөнгө салуу айырмачылыктары
Крипто биржалары ар башка өлкөлөрдө жана ар кандай укуктук режимдерде иштейт.
Бул:
- market manipulation көзөмөлү,
- API жеткиликтүүлүгү,
- co-location колдонмолору,
- market-maker стимулдары,
- ачыктык стандарттары
боюнча биржалар ортосунда айырмачылыктарды жаратышы мүмкүн.
5. Ири жана майда криптоактивдер бирдей эмес
Bitcoinде байкалган микротүзүмдүк жүрүм-турум рыноктук наркы төмөн токендерде да дал ошондой болот деп болжолдоого болбойт.
Майда рыноктордо order book тайызыраак, spread кененирээк жана бир ири буйрутманын market impact таасири жогору болушу мүмкүн.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталышы: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Автор: Sibonelo Sibahle Mpanza.
Мекеме: Durban University of Technology, Durban, South Africa.
Журнал: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Volume 11, Issue 2 (2026) үчүн дайындалган pre-press макала.
Pre-press жарыяланган күнү: 17 Июль 2026.
Received: 13 Апрель 2026.
Accepted: 16 Июль 2026.
DOI: 10.24191/jibe.v11i2.11280.
Жарыялоо абалы боюнча эскертүү: Макала 17 Июль 2026 карата pre-press абалында. JIBEнин расмий маалыматына ылайык, Volume 11 Issue 2нин акыркы жарыяланышы 2026-жылдын Октябрь айына пландалган. Акыркы Version of Record жарыяланганда беттер жана башка библиографиялык маалыматтар өзгөрүшү мүмкүн.
Лицензия: JIBEнин расмий жазуусу жана copyright саясаты боюнча Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Лицензиядагы шайкешсиздик: Булак PDFтин биринчи бетинде CC BY 4.0 көрсөтүлсө, акыркы бетинде CC BY-NC-SA 4.0 көрсөтүлгөн. Расмий journal metadata жана жалпы лицензия саясаты CC BY-NC-SA 4.0ду ырастагандыктан, ушул версия негиз катары алынган.
Изилдөө түрү: Системалуу адабият обзору + библиометриялык жана тематикалык талдоо.
Обзор мезгили: 2009–2025.
Маалымат базалары: Scopus, Web of Science, IEEE Xplore жана Google Scholar.
Библиометриялык курал: VOSviewer.
Негизги изилдөө багыттары: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency жана volatility.
Методологиялык ачыктыктын чеги: Булак final literature sample көлөмүн, баштапкы жазуулардын санын, duplicate eliminasyonун жана full-text exclusion сандарын билдирбейт. VOSviewer clustering/threshold параметрлери да майда-чүйдөсүнө чейин берилген эмес.
Inclusion-criteria шайкешсиздиги: Булак peer-reviewed journal articles гана колдонулганын жана working papers/books түрлөрү чыгарылганын билдиргени менен, мазмунда Cartea et al. китеби жана Aït-Sahalia & Saglam NBER working paper колдонулат.
Жаңы эмпирикалык маалымат: Макала жаңы крипто order-book/tick маалымат топтомун талдабайт; мурдагы адабиятты синтездейт.
Маалыматка жеткиликтүүлүк: Макалада “Data supporting this research are available from the corresponding author upon reasonable request” деген билдирүү бар. Бирок библиометриялык чийки маалымат тиркемеси булак PDFте берилген эмес.
Каржылоо: Изилдөө тышкы каржылоо албаганын билдирет.
Кызыкчылыктар кагылышы: Автор кызыкчылыктар кагылышы жок экенин билдирет.
AI колдонулушу: Булакта “AI tools were not used in the preparation of this manuscript” деген билдирүү бар.
Ыраазычылык: Durban University of Technology мекемесинин жай жана материалдык колдоосу белгиленет.
Негизги чечмелөө чеги: Булактагы HFT таасирлеринин бир бөлүгү салттуу каржы адабиятын крипто микротүзүмүнө колдонууга негизделет. Криптого мүнөздүү чыныгы HFT таасирин аныктоо үчүн синхрондоштурулган, көп биржалуу tick-level маалымат жана күчтүүрөөк себептик идентификация стратегиялары керек.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген