

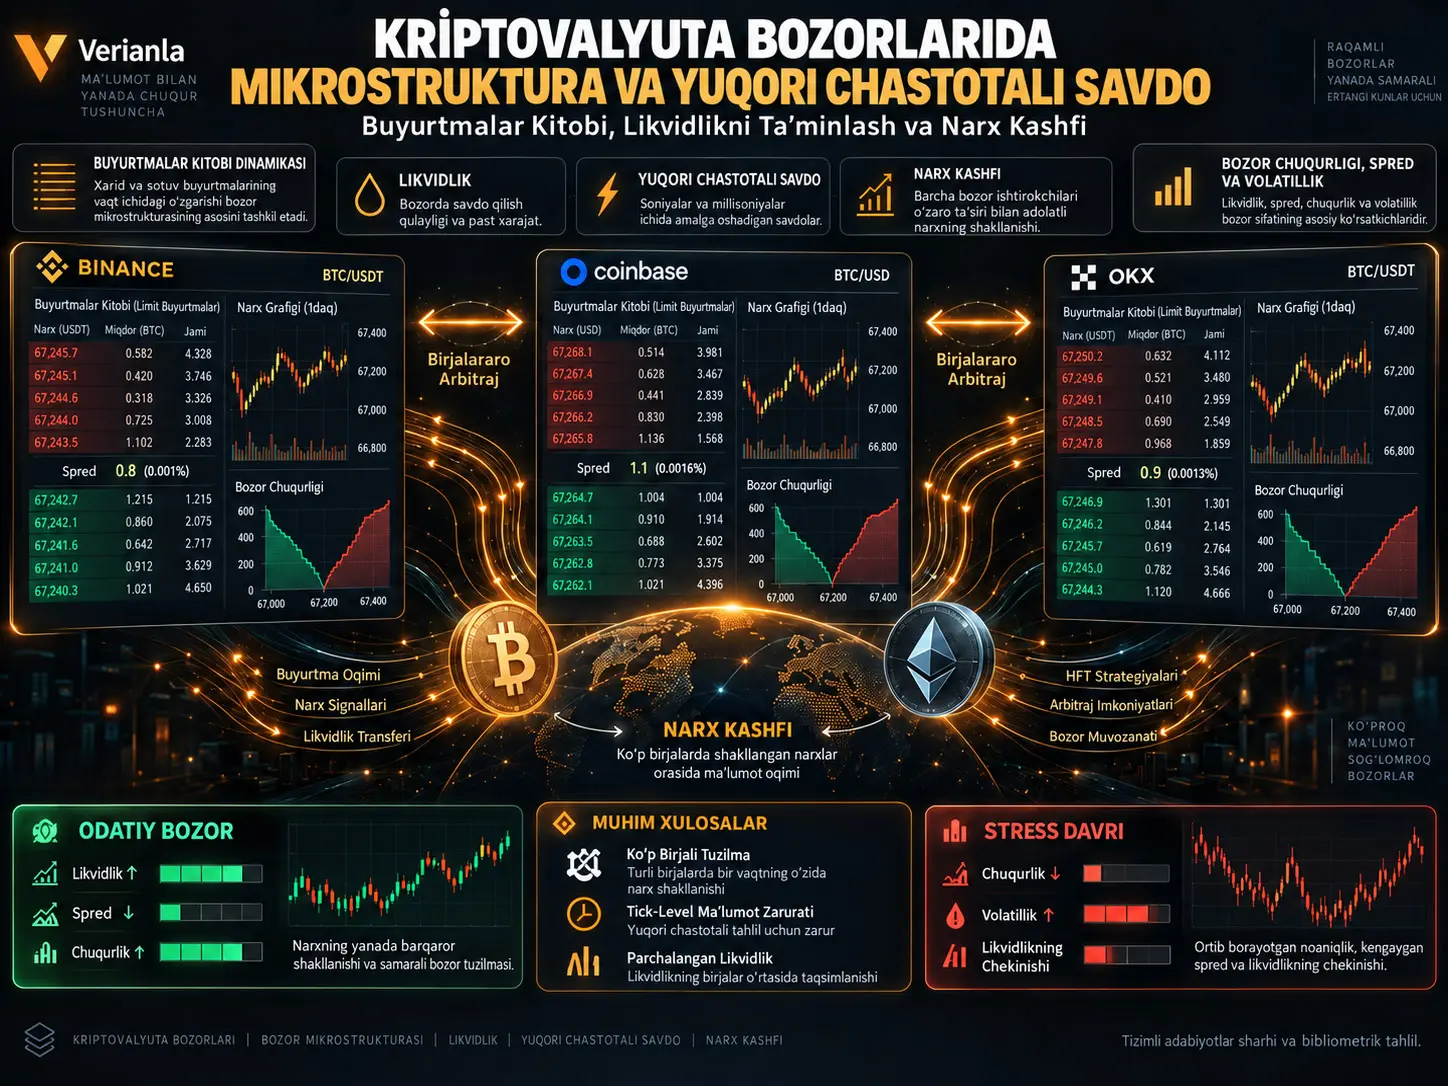
Kriptovalyuta bozorlari faqat narxlar uzluksiz o‘zgaradigan raqamli bozorlar emas. Har bir narx ortida xarid va sotuv buyurtmalaridan iborat limit buyurtmalar kitoblari, turli birjalarga tarqalgan likvidlik, market-meykerlar, algoritmik savdo tizimlari, birjalararo arbitraj va bir-biridan farqli tezliklarda kechadigan narx kashfi jarayonlari mavjud. Ushbu tadqiqot 2009–2025 davridagi adabiyotlarni tizimli sharh va bibliometrik tahlil doirasida birlashtirib, kripto bozorlarining mikrostrukturasini to‘rtta asosiy yo‘nalishda baholaydi: buyurtmalar kitobi dinamikasi va yuqori chastotali savdo, likvidlik ta’minoti, narx kashfi hamda bozor samaradorligi/volatillik.
Manba adabiyotlarning umumiy sintezi yirik kriptoaktivlar mikrostrukturasining an’anaviy moliya bozorlariga tobora yaqinlashayotganini; algoritmik savdo, yuqori tezlikdagi market-meykerlik va yanada samarali narx kashfi muhim ahamiyat kasb etayotganini ko‘rsatadi. Shu bilan birga, kripto ekotizimi yagona markazlashgan bozor o‘rniga ko‘plab birjalarga bo‘lingani sababli bir xil aktivning turli platformalardagi narxlari qisqa muddatlarda farqlanishi mumkin. Cross-exchange arbitrage bu farqlarni kamaytirar ekan, ayni paytda yuqori tezlikdagi ishtirokchilar uchun vaqtinchalik savdo imkoniyatlarini yaratadi.
Tadqiqot sinteziga ko‘ra, yuqori chastotali ishtirokchilar odatiy bozor sharoitlarida torroq bid-ask spread, yuqori market depth va axborotning narxlarga tezroq aks etishi bilan bog‘lanishi mumkin. Biroq stress davrlarida likvidlik ta’minotchilarining chekinishi va o‘xshash algoritmlarning bir vaqtda harakat qilishi qisqa muddatli volatillikni oshirishi mumkin. Bu natijalar barcha kripto birjalari uchun yagona universal ta’sirni anglatmaydi; adabiyotdagi eng muhim bo‘shliq turli birjalarni bir vaqtda o‘rganadigan yuqori aniqlikdagi tick-level ma’lumotlarning yetishmasligidir.
Bozor mikrostrukturasi (market microstructure), buyurtmalar qanday berilishi, likvidlik qanday taqsimlanishi, bitimlar qaysi narxlarda amalga oshirilishi va axborotning bozor narxlariga qaysi mexanizmlar orqali aks etishini o‘rganadigan moliya sohasidir. Kripto bozorlarida bu tuzilma ayniqsa muhim; chunki Bitcoin yoki Ethereum kabi bir xil aktiv bir vaqtning o‘zida ko‘plab mustaqil birjalarda savdo qilinadi.
| Tadqiqot Yo‘nalishi | Asosiy Mavzular |
|---|---|
| Buyurtmalar kitobi va HFT | Limit order book, tezkor buyurtma yuborish/bekor qilish, algoritmik strategiyalar, tick-level ma’lumot |
| Likvidlik ta’minoti | Bid-ask spread, market depth, market makers, liquidity resilience |
| Narx kashfi | Birjalararo arbitraj, axborot oqimi, spot–derivativ o‘zaro ta’siri |
| Samaradorlik va volatillik | Vaqtinchalik narx tafovutlari, volatillik, bozorning yetilishi va samaradorlik |
Kripto bozori mikrostrukturasi nega an’anaviy birjalardan farq qiladi?
Aksiya odatda ma’lum tartibga solingan bozor tuzilmalari doirasida savdo qilinadi. Kriptoaktivlar esa bir vaqtning o‘zida ko‘plab markazlashgan va markazlashmagan platformalarda, turli likvidlik sharoitlari va turli bozor ishtirokchilari bilan savdo qilinishi mumkin.
Ushbu parchalangan tuzilma uchta muhim natijani keltirib chiqaradi:
- bir xil aktiv narxi turli birjalarda qisqa muddatlarda farqlanishi mumkin,
- likvidlik bitta order book o‘rniga ko‘plab platformalarga tarqaladi,
- narx kashfiga qaysi birja yetakchilik qilishi vaqt o‘tishi bilan o‘zgarishi mumkin.
Kripto bozorlarining haftaning 7 kuni 24 soat ochiq bo‘lishi ham o‘ziga xos mikrostruktura yaratadi. An’anaviy bozorlardagi ochilish va yopilish mexanizmlari o‘rniga axborot oqimi, likvidlik va algoritmik savdo uzluksiz davom etishi mumkin.
Limit Buyurtmalar Kitobi Kripto Bozorining Tuzilishini Qanday Ko‘rsatadi?
Limit buyurtmalar kitobi (Limit Order Book, LOB), ma’lum narxlarda savdo qilishni istagan xarid va sotuv buyurtmalari tartiblangan elektron bozor tuzilmasidir.
Eng yuqori xarid narxi best bid, eng past sotuv narxi esa best ask deb ataladi.
Bid-ask spread:
\[ Spread=P_{ask}-P_{bid} \]
ko‘rinishida ifodalanishi mumkin.
Spreadning tor bo‘lishi odatda aktivni past tranzaksiya xarajati bilan sotib olish va sotish mumkinligini ko‘rsatadi. Biroq faqat spreadga qarash yetarli emas. Har bir narx darajasida qancha buyurtma mavjudligini ko‘rsatuvchi market depth ham muhimdir.
Masalan, spread juda tor bo‘lsa ham, buyurtmalar kitobida kichik hajmlar mavjud bo‘lsa, yirik bitim narxni bir necha daraja bo‘ylab siljitishi mumkin.
Order book nega soniyalar ichida o‘zgaradi?
Kripto birjalarida algoritmik tizimlar doimiy ravishda:
- yangi buyurtma yuboradi,
- mavjud buyurtmani o‘zgartiradi,
- buyurtmalarni bekor qiladi,
- turli birjalardagi narxlarni solishtiradi,
- likvidlik va volatillikka qarab kotirovkalarini yangilaydi.
Shu sabab ko‘rinadigan order-book chuqurligi doimiy emas. Buyurtmalar bajarilishidan oldin qaytarib olinishi yoki boshqa narx darajalariga ko‘chirilishi mumkin.
Yuqori aniqlikdagi tick-level ma’lumotlar ushbu xatti-harakatni o‘rganish uchun kundalik yoki daqiqalik narx ma’lumotlaridan ancha qimmatlidir; chunki buyurtmalarning qaysi tartibda kelgani, bekor qilingani va bajarilganini kuzatish imkonini beradi.
Yuqori Chastotali Savdo Kripto Likvidligini Oshiradimi?
Manba tadqiqot sintez qilgan adabiyotlar normal bozor sharoitlarida algoritmik va yuqori tezlikdagi likvidlik ta’minotchilari torroq spread va chuqurroq order book bilan bog‘lanishi mumkinligini ko‘rsatadi. Buning iqtisodiy mexanizmi market-meykerlikdir: algoritmik treyder bir vaqtning o‘zida xarid va sotuv kotirovkalarini berib, boshqa ishtirokchilarga tezda bitim tuzish imkonini yaratadi.
Biroq bu natija shartlidir.
Market-meyker volatillik yoki adverse-selection xavfi oshganda:
- spreadni kengaytirishi mumkin,
- ko‘rsatadigan miqdorini kamaytirishi mumkin,
- buyurtmalarini tez-tez bekor qilishi mumkin,
- ma’lum bir bozordan butunlay chiqib ketishi mumkin.
Shu sabab normal paytda ko‘rinadigan likvidlik bilan stress sharoitida amalda foydalanish mumkin bo‘lgan likvidlik bir xil narsa emas.
Likvidlik chidamliligi nima?
Liquidity resilience, bozor yirik bitim yoki narx zarbasidan keyin normal spread va market-depth darajalariga qanchalik tez qayta olishini anglatadi.
Kripto bozorlarida bu tushuncha ayniqsa muhim. Chunki likvidlikning bir nechta platformaga tarqalishi bir birjadagi zarbaning arbitraj va umumiy treyder faoliyati orqali boshqa birjalarga o‘tishiga sabab bo‘lishi mumkin.
Manba tadqiqot, ayniqsa kichik kriptoaktivlar va likvidligi pastroq birjalarda liquidity resilience bo‘yicha mavjud adabiyotlar yetarli emasligini ta’kidlaydi.
Birjalararo Arbitraj Narx Kashfiga Qanday Ta’sir Qiladi?
Bitcoin kabi aktiv bir vaqtning o‘zida ikki birjada turli narxda savdo qilinsa:
\[ P_A \neq P_B \]
arbitraj imkoniyati yuzaga kelishi mumkin.
Masalan:
\[ P_A < P_B \]
bo‘lsa, investor nazariy jihatdan A birjasida pastroq narxda sotib olib, B birjasida yuqoriroq narxda sotishi mumkin.
Bu bitimlar past narxli bozorda xarid talabini, yuqori narxli bozorda esa sotuv bosimini oshiradi. Natijada:
\[ P_A \uparrow \qquad P_B \downarrow \]
va ikki narx bir-biriga yaqinlashadi.
Ushbu mexanizm turli kripto birjalari o‘rtasidagi narx kashfining asosiy tarkibiy qismlaridan biridir.
Narxlar nega darhol tenglashmaydi?
Haqiqiy bozorlarda arbitraj mutlaqo xarajatsiz emas. Narx tafovutining yopilish tezligiga ta’sir qiluvchi omillar qatoriga:
- tranzaksiya to‘lovlari,
- withdrawal/deposit kechikishlari,
- kapitalni turli birjalarga taqsimlash zarurati,
- platforma xavfi,
- likvidlik farqlari,
- tartibga solish,
- texnologik kechikish
kirishi mumkin.
Bu friksiyalar bir xil kriptoaktivning turli birjalardagi narxlari qisqa muddatlar davomida bir-biridan farqlanishiga yo‘l qo‘yishi mumkin.
Qaysi birja narxni belgilaydi?
Narx kashfi faqat ikki narxning oxir-oqibat tenglashishi emas. Tadqiqotchilar yangi axborot avval qaysi birja narxida aks etishini ham o‘rganadilar.
Yuqori savdo hajmi, chuqurroq order book yoki ko‘proq xabardor treyderlar bazasiga ega platforma boshqa birjalarga narx signali yuborishi mumkin.
Biroq bu yetakchilik har doim bir xil platformada qolishi shart emas. Likvidlik, yangiliklar oqimi va bozor ishtirokchilari o‘zgargani sari price-discovery yetakchiligi ham o‘zgarishi mumkin.
Kripto Bozorlari Samaralimi yoki Arbitraj Imkoniyatlari Hali Ham Davom Etadimi?
Manba tadqiqot sintezi ikki keskin qarashdan birini qo‘llab-quvvatlamaydi. Yirik kripto bozorlarining dastlabki yillarga nisbatan ko‘proq rivojlangan, institutsionallashgan va algoritmik tus olganini ko‘rsatuvchi adabiyot mavjud. Shu bilan birga, birjalararo parchalanish va vaqtinchalik narx nomuvofiqliklari to‘liq samaradorlikdan og‘ishlar davom etishi mumkinligini ko‘rsatadi.
Shu sabab tadqiqot kripto bozorlarini taxminan:
ortib borayotgan samaradorlik + davom etayotgan strukturaviy samarasizliklar
uyg‘unligi sifatida ko‘rib chiqadi.
Ayniqsa, yirik aktivlar bilan kichik tokenlar bir xil mikrostrukturaga ega emas. Bitcoin va Ethereum kabi yuqori savdo hajmli aktivlarda torroq spread va chuqurroq order book kuzatilishi mumkin bo‘lsa, past hajmli aktivlarda bozor ta’siri va likvidlik xavfi kattaroq bo‘lishi mumkin.
Spot va derivativ bozorlar
Kripto narx kashfi endi faqat spot birjalarda yuz bermaydi. Fyuchers va boshqa derivativ bozorlar o‘sishi bilan yangi axborot qaysi bozor segmentida avval narxlanishi alohida tadqiqot savoliga aylangan.
Bu holat mikrostrukturani yanada murakkablashtiradi:
spot birja ↔ futures ↔ boshqa birjalar ↔ algoritmik arbitraj
ko‘rinishida ko‘p qatlamli narx kashfi tarmog‘i paydo bo‘lishi mumkin.
Tadqiqot Usuli va Natijalari
Adabiyotlar qaysi davrni qamrab oladi?
Manba Bitcoin paydo bo‘lishidan zamonaviy algoritmik kripto bozorlarigacha bo‘lgan rivojlanishni o‘rganish maqsadida 2009–2025 davrini nishonga olgan.
Qaysi ma’lumotlar bazalaridan foydalanilgan?
Manbada ko‘rsatilgan qidiruv muhitlari:
- Scopus,
- Web of Science,
- IEEE Xplore,
- Google Scholar
deb berilgan. Matnda Google Scholar ikki marta ro‘yxatlangan; ikkinchi foydalanish supplementary search sifatida ta’riflangan.
Qidiruv so‘rovi
Tadqiqot quyidagi turdagi Boolean kombinatsiyalaridan foydalangan:
Cryptocurrency / crypto asset / Bitcoin / Ethereum
bilan:
market microstructure / order book / limit order book / high-frequency trading / algorithmic trading / liquidity / liquidity provision / price discovery / tick data / high-frequency data
tushunchalari birlashtirilgan.
Kiritish mezonlari
Manbaning usul bo‘limiga ko‘ra tadqiqotlarning:
- ingliz tilida bo‘lishi,
- peer-reviewed journal article bo‘lishi,
- yuqori sifatli / ABS-ranked yoki unga teng jurnallarda chop etilishi,
- kripto mikrostrukturasi yoki bog‘liq moliyaviy mavzularni qamrab olishi
kutilgan.
Chiqarib tashlash mezonlari
Manba:
- faqat blockchain texnologiyasiga qaratilgan tadqiqotlarni,
- kriptografik protokol tadqiqotlarini,
- moliya bilan bog‘liq bo‘lmagan kripto qo‘llanmalarni,
- conference papers,
- working papers,
- book chapters va peer-reviewdan tashqari materiallarni
chiqarib tashlaganini bildiradi.
Metodologik izchillik ogohlantirishi
Ushbu mezonlar bilan maqolaning o‘zida foydalanilgan adabiyot o‘rtasida to‘liq moslik mavjud emas.
Masalan, manbada alohida ta’kidlangan:
- Cartea, Jaimungal & Penalva (2015) kitobdir,
- Aït-Sahalia & Saglam (2013) esa NBER Working Paper sifatida manbalar ro‘yxatiga kiritilgan.
Shunday qilib, “faqat journal article” va “working papers excluded” mezonlari amalda to‘liq saqlangandek ko‘rinmaydi.
Nechta tadqiqot ko‘rib chiqilgan?
Manba maqola ushbu muhim sonni ochiq ravishda hisobot qilmaydi.
Qidiruv natijasida:
- nechta yozuv topilgani,
- nechta duplicate chiqarilgani,
- nechta abstract rad etilgani,
- nechta full-text baholangani,
- yakuniy bibliometrik ma’lumotlar to‘plami nechta maqoladan iborat bo‘lgani
ko‘rsatilmagan.
Ushbu kamchilik sabab tadqiqotning tizimli sharh jarayonini faqat maqoladagi ma’lumotlardan foydalanib to‘liq qayta ishlab bo‘lmaydi.
Bibliometrik tahlil
Tadqiqot VOSviewer yordamida bibliographic coupling va keyword analysis o‘tkazganini bildiradi.
Bibliographic coupling ikki tadqiqotning umumiy manbalarga iqtibos berish darajasi bo‘yicha adabiyotdagi joriy tadqiqot klasterlarini aniqlashga harakat qiladi.
Manba to‘rtta asosiy cluster belgilaydi:
| Klaster | Mavzu | Fokus |
|---|---|---|
| 1 | Order book dynamics va HFT | Limit order book va trading strategies |
| 2 | Liquidity provision | Market depth, spread va liquidity resilience |
| 3 | Price discovery | Axborot, bozor samaradorligi va arbitrage |
| 4 | Market efficiency va volatility | Volatillik namunalari va bozor samarasizliklari |
Nashr tendensiyasi
Manba 1-rasm va 2-rasmda kripto mikrostrukturasi sohasidagi nashrlar va iqtiboslar soni, ayniqsa 2017 yildan keyin tez oshganini ko‘rsatadi.
Biroq grafik yaratilgan xom bibliometrik ma’lumotlar to‘plami va yillik aniq yozuvlar ro‘yxati maqolada chop etilmagani sabab vizual tendensiyani mustaqil qayta hisoblash mumkin emas.
Manba matnidagi “late 2020s” iborasi ham tarixiy jihatdan muammolidir; sharh davri 2025 yilda tugaydi. Grafik ko‘rsatayotgan hodisani aniqroq 2020-yillarning birinchi yarmidagi tez o‘sish sifatida ifodalash mumkin.
Keyword tahlili
Manba 3-rasmda eng ko‘p uchraydigan mavzular qatorida:
- cryptocurrency,
- liquidity,
- HFT,
- order book,
- price discovery
mavjudligini ko‘rsatadi.
Muallif shuningdek market efficiency, volatility va algorithmic trading kabi atamalar tobora ko‘proq ko‘rina boshlaganini qayd etadi.
Order book va HFT tadqiqot yo‘nalishi
Ushbu klasterda manba kripto limit buyurtmalar kitoblarida tezkor buyurtma yuborish, bekor qilish, execution va algoritmik market-meykerlikning ahamiyati ortganini bildiradi.
Turli birjalarning 7/24 ochiq bo‘lishi cross-exchange va latency-arbitrage strategiyalari uchun qulay muhit yaratishi mumkin.
Manba sinteziga ko‘ra, HFT normal sharoitlarda torroq spread va yuqoriroq market depth bilan bog‘lanishi mumkin, stress davrlarida esa shu likvidlikning chekinishi volatillikni oshirishi mumkin.
Biroq ushbu bo‘limda foydalanilgan asosiy manbalarning bir qismi an’anaviy moliya bozorlariga tegishli. Shu sabab natijalarni kriptoga xos sababiy kattaliklar sifatida talqin qilmaslik kerak.
Likvidlik tadqiqot yo‘nalishi
Bitcoin va Ethereum kabi yirik aktivlarda yuqoriroq hajm, torroq spread va chuqurroq order book kuzatilgani haqidagi adabiyotlar sintez qilinadi.
Biroq likvidlik:
- birjadan birjaga,
- vaqtdan vaqtga,
- aktivdan aktivga
o‘zgaradi.
Ushbu geterogen tuzilma faqat “Bitcoin likvidligi” kabi bitta o‘lchovning butun bozorni ifodalashini qiyinlashtiradi.
Narx kashfi tadqiqot yo‘nalishi
Manba narx kashfini ayniqsa uchta mexanizm atrofida baholaydi:
- birjalararo savdo hajmi farqlari,
- axborot assimetriyasi,
- cross-exchange arbitrage.
Arbitraj narxlarni bir-biriga yaqinlashtirsa-da, tranzaksiya friksiyalari sabab yaqinlashish bir zumda bo‘lishi shart emas.
Market efficiency va volatility
Dastlabki davr adabiyotlari Bitcoin kabi aktivlarda yuqori volatillik va aniq samarasizliklarni qayd etgan. Keyingi tadqiqotlar bozorning institutsionallashuvi bilan samaradorlik ayrim o‘lchovlarda yaxshilanganini muhokama qiladi.
Shunga qaramay, volatillik hanuz kripto bozorlarining xos xususiyatlaridan biri bo‘lib, aggregate/low-frequency ma’lumotlar mikrostrukturaviy jarayonlarni yashirishi mumkinligi ta’kidlanadi.
Kripto HFT Haqida Qaysi Natijalar Hali Aniq Emas?
Manba tadqiqotning eng muhim hissalaridan biri qat’iy javob berishdan ko‘ra adabiyotdagi bo‘shliqlarni ko‘rinadigan qilishidir.
1. Ko‘p birjali tick-level ma’lumot yetishmasligi
Bitta birjadagi order book ma’lumotlari butun kripto ekotizimini ifodalamaydi.
Haqiqiy price-discovery va arbitrage mexanizmini tushunish uchun bir vaqtning o‘zida:
- bir nechta birjaning,
- bir xil aktivning,
- sinxron vaqt tamg‘alarining,
- buyurtma va trade xabarlarining
birgalikda o‘rganilishi zarur.
2. Stress ostidagi likvidlik
Normal bozor sharoitlarida yuqori market depth mavjudligi flash-crash yoki kuchli volatillik vaqtida ushbu likvidlik o‘sha holatda qolishini anglatmaydi.
Kelajak tadqiqotlari faqat o‘rtacha spreadni emas:
- shock sonrası recovery time,
- order-book refill speed,
- depth collapse,
- cross-exchange liquidity migration
kabi o‘lchovlarni ham o‘rganishi muhim.
3. HFTning haqiqiy sababiy ta’siri
Bir birjada HFT faolligi bilan past spreadning birga kuzatilishi past spreadni faqat HFT yaratganini isbotlamaydi.
Likvidligi allaqachon yuqori va yirik investorlar mavjud bo‘lgan bozorlar algoritmik treyderlarni ko‘proq jalb qilishi mumkin.
Shu sabab correlation va causal effect bir-biridan ajratilishi kerak.
4. Tartibga solish farqlari
Kripto birjalari turli mamlakatlarda va turli huquqiy rejimlarda faoliyat yuritadi.
Bu holat:
- market manipulation nazorati,
- API kirishi,
- co-location amaliyotlari,
- market-maker rag‘batlari,
- shaffoflik standartlari
bo‘yicha birjalar o‘rtasida farqlar keltirib chiqarishi mumkin.
5. Yirik va kichik kriptoaktivlar bir xil emas
Bitcoinda kuzatilgan mikrostrukturaviy xatti-harakat past bozor qiymatli tokenlarda ham xuddi shunday bo‘ladi deb faraz qilib bo‘lmaydi.
Kichik bozorlarda order book sayozroq, spread kengroq va bitta yirik buyurtmaning market impacti yuqoriroq bo‘lishi mumkin.
Manba va Usul Haqida Izoh
Asl sarlavha: Cryptocurrency Microstructure and High-Frequency Trading Patterns: A Review of Order Book Dynamics, Liquidity Provisions and Price Discovery
Muallif: Sibonelo Sibahle Mpanza.
Muassasa: Durban University of Technology, Durban, South Africa.
Jurnal: Journal of International Business, Economics and Entrepreneurship (JIBE).
ISSN: 2550-1429 (Online).
Volume / Issue: Volume 11, Issue 2 (2026) uchun tayinlangan pre-press maqola.
Pre-press nashr sanasi: 17 Iyul 2026.
Received: 13 Aprel 2026.
Accepted: 16 Iyul 2026.
DOI: 10.24191/jibe.v11i2.11280.
Nashr holati ogohlantirishi: Maqola 17 Iyul 2026 holatiga ko‘ra pre-press maqomidadir. JIBEning rasmiy izohiga ko‘ra Volume 11 Issue 2ning yakuniy nashri 2026 yil Oktabr oyiga rejalashtirilgan. Yakuniy Version of Record chop etilgach sahifa va boshqa bibliografik ma’lumotlar o‘zgarishi mumkin.
Litsenziya: JIBE rasmiy qayd va copyright siyosatiga ko‘ra Creative Commons Attribution–NonCommercial–ShareAlike 4.0 International (CC BY-NC-SA 4.0).
Litsenziya nomuvofiqligi: Manba PDFning birinchi sahifasida CC BY 4.0 ifodasi bo‘lsa, oxirgi sahifada CC BY-NC-SA 4.0 ko‘rsatilgan. Rasmiy journal metadata va umumiy litsenziya siyosati CC BY-NC-SA 4.0ni tasdiqlagani uchun ushbu versiya asos qilib olingan.
Tadqiqot turi: Tizimli adabiyot sharhi + bibliometrik va tematik tahlil.
Sharh davri: 2009–2025.
Ma’lumotlar bazalari: Scopus, Web of Science, IEEE Xplore va Google Scholar.
Bibliometrik vosita: VOSviewer.
Asosiy tadqiqot yo‘nalishlari: Order-book dynamics, HFT, liquidity provision, price discovery, market efficiency va volatility.
Metodologik shaffoflik cheklovi: Manba final literature sample hajmini, boshlang‘ich yozuvlar sonini, duplicate eliminatsiyasini va full-text exclusion sonlarini hisobot qilmaydi. VOSviewer clustering/threshold parametrlari ham batafsil berilmagan.
Inclusion-criteria nomuvofiqligi: Manba faqat peer-reviewed journal articlesdan foydalanganini va working papers/books turlarini chiqarib tashlaganini bildirsa-da, mazmunda Cartea et al. kitobi va Aït-Sahalia & Saglam NBER working paperidan foydalanilgan.
Yangi empirik ma’lumot: Maqola yangi kripto order-book/tick ma’lumotlar to‘plamini tahlil qilmaydi; avvalgi adabiyotlarni sintez qiladi.
Ma’lumotlardan foydalanish: Maqolada “Data supporting this research are available from the corresponding author upon reasonable request” iborasi mavjud. Biroq bibliometrik xom ma’lumotlar ilovasi manba PDFda taqdim etilmagan.
Moliyalashtirish: Tadqiqot tashqi moliyalashtirish olmaganini bildiradi.
Manfaatlar to‘qnashuvi: Muallif manfaatlar to‘qnashuvi yo‘qligini bildiradi.
AI ishlatilishi: Manbada “AI tools were not used in the preparation of this manuscript” bayonoti mavjud.
Tashakkur: Durban University of Technologyning inshoot va material yordami qayd etilgan.
Asosiy talqin cheklovi: Manbadagi HFT ta’sirlarining bir qismi an’anaviy moliya adabiyotlarini kripto mikrostrukturasiga qo‘llashdan kelib chiqadi. Kriptoga xos haqiqiy HFT ta’sirini aniqlash uchun sinxronlashtirilgan, ko‘p birjali tick-level ma’lumotlar va kuchliroq sababiy identifikatsiya strategiyalariga ehtiyoj mavjud.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan