

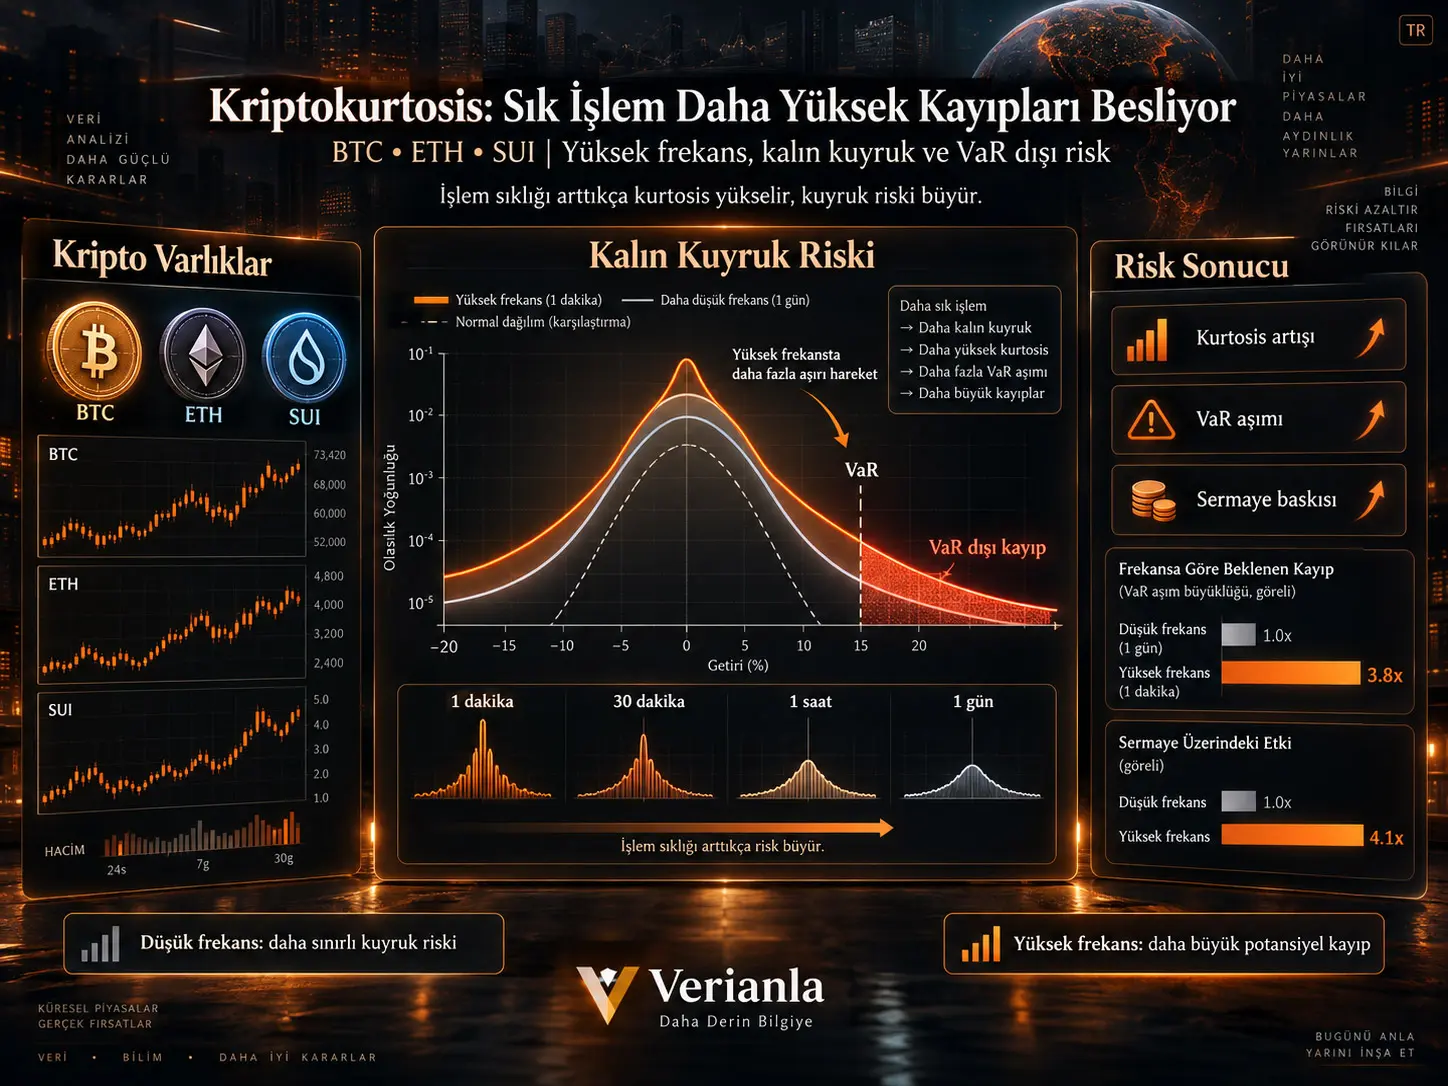
Cryptokurtosis çalışması, Bitcoin (BTC), Ethereum (ETH) ve SUI getirilerinin işlem/örnekleme frekansı yükseldikçe nasıl değiştiğini ve bu değişimin geleneksel Value-at-Risk (VaR) temelli risk yönetimi açısından ne anlama geldiğini araştırmaktadır. Çalışmanın temel bulgusu, çok kısa zaman aralıklarında kripto para getirilerinin son derece yüksek kurtosis değerleri sergilemesi ve VaR'ın öngördüğü sınırların ötesindeki potansiyel kayıpların işlem sıklığı arttıkça çok hızlı büyümesidir.
Araştırmacılar Binance'ten elde edilen 1 dakikalık spot fiyat verilerini kullanmaktadır. BTC ve ETH için örneklem 1 Ocak 2018–23 Ağustos 2024 dönemini ve 3.493.440 adet 1 dakikalık gözlemi; SUI için ise 3 Mayıs 2023–19 Temmuz 2024 dönemini ve 637.200 adet 1 dakikalık gözlemi kapsamaktadır.
Getiriler 1 dakika, 2 dakika, 5 dakika, 10 dakika, 15 dakika, 20 dakika, 30 dakika, 1 saat, 2 saat, 3 saat, 4 saat, 6 saat, 8 saat, 12 saat, 1 gün ve 1 hafta frekanslarında yeniden oluşturulmuştur. Sonuçlar, özellikle dakika ölçeklerinde getirilerin normal dağılımdan çok daha kalın kuyruklar sergilediğini göstermektedir.
95% VaR kullanılarak gerçekleştirilen hesaplamalarda 1 dakikalık SUI işlemlerinde VaR sınırını aşan potansiyel kaybın yaklaşık 45 katına, BTC'de 190 katın üzerine ve ETH'de 220 katın üzerine çıkabildiği raporlanmaktadır. Günlük frekansa göre düzeltilmiş karşılaştırmada bu değerler yaklaşık olarak SUI için 2 kat, BTC için 1,6 kat ve ETH için 1,9 kat seviyesindedir.
Bu sonuçlar, araştırmacıların temel iddiasını desteklemektedir: yalnız varlık sınıfına dayanan ancak işlem sıklığını dikkate almayan günlük risk ve sermaye yeterliliği çerçeveleri, kısa frekansta işlem yapan kurumların maruz kaldığı kuyruk riskini eksik ölçebilir.
Cryptokurtosis neyi ifade ediyor?
Kurtosis, bir getiri dağılımında aşırı gözlemlerin ve kalın kuyrukların ne kadar belirgin olduğunu gösteren yüksek dereceli bir momenttir. Normal dağılıma kıyasla çok yüksek kurtosis, olağan dışı derecede büyük pozitif veya negatif fiyat hareketlerinin teorik olarak beklenenden daha sık görülmesi anlamına gelir.
Çalışmadaki “Cryptokurtosis” ifadesi, kripto getirilerinin özellikle çok kısa zaman ölçeklerinde ortaya çıkan aşırı yüksek kurtosis davranışını vurgulayan bir çerçevedir. Yazarlar bunu önceki çalışmalarındaki superkurtosis bulgusuyla ilişkilendirmektedir.
İşlem Frekansı Arttığında Kurtosis Neden Önem Kazanıyor?
VaR gibi standart risk ölçümleri, belirlenen bir güven düzeyinde beklenen kayıp eşiğini verir. Ancak getiri dağılımının kuyrukları aşırı kalınsa, VaR sınırının ötesinde meydana gelen kayıpların büyüklüğü VaR seviyesinin kendisinden çok daha hızlı artabilir. Dolayısıyla aynı günlük risk limiti, 1 dakikalık işlem yapan bir yatırımcı ile günlük pozisyon alan bir yatırımcı için aynı ekonomik korumayı sağlamayabilir.
Çalışmada BTC'nin kurtosis değeri 1 dakikada 120,307, 1 saatte 40,564, 1 günde 19,908 ve 1 haftada 4,919 olarak raporlanmaktadır. ETH için aynı değerler sırasıyla 119,149, 32,644, 14,979 ve 5,423'tür. SUI'de 1 dakika için 152,993, 1 saat için 56,724, 1 gün için 5,910 ve 1 hafta için 4,164 değerleri elde edilmektedir.
| Varlık | 1 dakika | 1 saat | 1 gün | 1 hafta |
|---|---|---|---|---|
| BTC kurtosis | 120,307 | 40,564 | 19,908 | 4,919 |
| ETH kurtosis | 119,149 | 32,644 | 14,979 | 5,423 |
| SUI kurtosis | 152,993 | 56,724 | 5,910 | 4,164 |
Bununla birlikte frekans-kurtosis ilişkisi her adımda monoton değildir. BTC'de 2 dakikalık kurtosis 157,981 ile 1 dakikalık değerden yüksektir. SUI'de de 2 dakika 193,440 ile 1 dakikadaki 152,993'ü aşmaktadır; ayrıca 30 dakikalık 138,429 değeri komşu bazı frekanslardan yüksektir. Dolayısıyla bilimsel olarak daha doğru ifade, “kurtosis her frekans adımında düzenli biçimde düşer” değil, en kısa örnekleme aralıklarında olağanüstü yüksek değerlere ulaşır ve daha uzun ufuklarda genel olarak belirgin biçimde azalır şeklindedir.
Getiriler nasıl oluşturuluyor?
Üç kripto varlığın logaritmik getirisi:
\[ y_t^j=\log P_t^j-\log P_{t-1}^j \]
şeklinde tanımlanmaktadır. Burada \(P_t^j\), ilgili kripto varlığın belirli zaman noktasındaki fiyatını temsil eder.
Farklı \(m\) örnekleme frekansları kullanılarak aynı piyasanın farklı işlem ufuklarında ne tür risk özellikleri ortaya çıkardığı karşılaştırılmaktadır.
BTC, ETH ve SUI aynı davranışı mı gösteriyor?
Hayır. Ortalama getiriler açısından SUI ile BTC/ETH arasında belirgin bir fark vardır. BTC ve ETH örneklem boyunca kullanılan tüm frekanslarda pozitif ortalama getirilere sahipken SUI ortalama getirileri negatiftir.
Buna rağmen üç varlığın ortak özelliği, yüksek frekansta çok büyük kurtosis değerleri sergilemesidir. Çarpıklık değerleri de birçok frekansta negatiftir ve bu durum özellikle aşağı yönlü aşırı hareketlerin önemli olduğunu göstermektedir.
SUI bu açıdan dikkat çekicidir. 1 dakikalık çarpıklık −2,562, 2 dakikalık −3,397 ve 30 dakikalık −3,658 olarak raporlanmaktadır. Bu dağılım yapısı yalnız yüksek kurtosis değil, güçlü asimetrik aşağı yönlü kuyruk riski de içerdiğini göstermektedir.
Çalışmanın Yöntemi ve Bulguları
VaR'ın ötesindeki kayıp nasıl ölçülüyor?
Çalışmada yalnız bir VaR ihlalinin gerçekleşip gerçekleşmediği değil, kaybın VaR sınırının ne kadar altına indiği de ölçülmektedir.
Frekans \(m\) için toplam VaR-aşımı potansiyel kayıp:
\[ L^{(m)} = \sum_t\sum_j \left| y_t^j-VaR_{(1-p)}^{(m)} \right| I\left\{ y_t^j<VaR_{(1-p)}^{(m)} \right\} \]
biçiminde tanımlanmaktadır.
Gösterge fonksiyonu \(I\{\cdot\}\), getiri VaR eşiğinin altına düştüğünde 1, diğer durumlarda 0 değerini alır. Böylece yalnız kötü kuyruk olayları toplam kayıp ölçümüne girer.
Günlük düzeltilmiş kayıp neden hesaplanıyor?
Bir dakikalık yatırımcı ile günlük yatırımcı aynı sayıda işlem fırsatına sahip değildir. Bu nedenle doğrudan toplam kayıp karşılaştırması yüksek frekanslı grubun çok daha fazla gözlem üretmesinden etkilenebilir.
Yazarlar bu sorunu azaltmak amacıyla günlük düzeltilmiş potansiyel kayıp ölçüsü \(\widetilde{L}^{(m)}\) oluşturur. Temel mantık:
\[ \widetilde{L}^{(m)} = \frac{1440}{m} \times \text{VaR ihlali başına ortalama aşım kaybı} \]
şeklinde özetlenebilir.
1440, kripto piyasasının 24 saat açık olması nedeniyle bir gündeki dakika sayısını temsil eder. \(m\) ise örnekleme aralığının dakika cinsinden karşılığıdır.
VaR Yüksek Frekanslı Kripto Riskini Ne Kadar Eksik Ölçüyor?
Çalışmanın Figure 2 sonuçlarında 95% VaR'a göre 1 dakikalık işlemde VaR sınırının ötesindeki potansiyel kayıp SUI için yaklaşık 45 kat, BTC için 190 katın üzerinde ve ETH için 220 katın üzerinde raporlanmaktadır.
| Kripto | 1 dakikalık toplam potansiyel VaR-aşımı | Günlük düzeltilmiş karşılık |
|---|---|---|
| BTC | 190 katın üzerinde | Yaklaşık 1,6 kat |
| ETH | 220 katın üzerinde | Yaklaşık 1,9 kat |
| SUI | Yaklaşık 45 kat | Yaklaşık 2 kat |
Toplam oranların son derece büyük olmasının önemli bir bölümü daha yüksek frekansta çok daha fazla işlem/gözlem gerçekleşmesinden kaynaklanmaktadır. Bu nedenle çalışmanın günlük düzeltilmiş sonuçları ekonomik karşılaştırma açısından özellikle önemlidir. Düzeltilmiş rakamlar çok daha düşük olsa da yine de 1'in belirgin biçimde üzerindedir.
Figure 2'de ayrıca 2.000 bootstrap tekrarına ve blok uzunluğu 12 olan bir bootstrap tasarımına dayalı 95% güven aralıkları raporlanmıştır.
10.000 dolarlık stilize işlem oyunu
Çalışma sonuçları daha somut hale getirmek amacıyla beş bağımsız yatırımcıdan oluşan stilize bir deney kurmaktadır. Yatırımcıların başlangıç sermayesi ve stratejisi aynı, tek fark işlem frekansıdır:
- 1 dakika,
- 30 dakika,
- 1 saat,
- 6 saat,
- 1 gün.
Her yatırımcı 10.000 dolar başlangıç sermayesine sahiptir ve 95% VaR sınırına göre BTC, ETH veya SUI pozisyonu almaktadır. Pozitif getirili işlemlerde VaR üzerindeki ek kayıp sıfır kabul edilir; negatif olaylarda gerçekleşen zarar ile VaR arasındaki fark kümülatif olarak toplanır.
Buradaki grafikler gerçek bir yatırım hesabının terminal bakiyesini veya tek seferde kaybedilen sermayeyi göstermemektedir. Gösterilen büyüklük, örneklem dönemi boyunca biriken kümülatif potansiyel VaR-aşımı kaybıdır.
BTC sonucu
Çalışmanın sayfa 17'deki Figure 3 grafiğinde 1 dakikalık yatırımcının kümülatif potansiyel aşım kaybı 2024'e gelindiğinde yaklaşık 1 milyon dolar düzeyine ulaşmaktadır.
Günlük yatırımcı için aynı ölçüm yaklaşık 20.000 dolar civarındadır. 30 dakika, 1 saat ve 6 saatlik profiller bu iki uç arasında sıralanmaktadır.
ETH sonucu
Aynı sayfadaki Figure 4 ETH'de benzer yapı göstermektedir. 1 dakikalık seri yaklaşık 850.000–900.000 dolar aralığına yaklaşırken daha düşük frekanslı yatırımcıların kümülatif VaR-aşımı kayıpları çok daha düşük düzeyde kalmaktadır.
Kaynak metni ETH sonuçlarını BTC sonuçlarına ekonomik olarak eşdeğer bir desen şeklinde değerlendirmektedir.
SUI sonucu
SUI'nin daha kısa örneklemine rağmen fark yine büyüktür. Kaynak, 1 dakikalık yatırımcı için kümülatif potansiyel aşım kaybını yaklaşık 160.000 dolar, günlük yatırımcı için ise yaklaşık 3.500 dolar olarak bildirmektedir.
Bu sonuç, SUI'nin yüksek kısa-frekans kurtosis değerleri ve belirgin negatif çarpıklığıyla birlikte değerlendirilmektedir.
Bu Bulgular Finansal İstikrar Açısından Ne Anlama Geliyor?
Yazarların temel düzenleyici yorumu, mevcut günlük VaR ve sermaye yeterliliği uygulamalarının kripto varlığın kategorisini dikkate alırken işlem sıklığını yeterince ayrıştırmadığı yönündedir. Eğer çok kısa frekanstaki kuyruk riski günlük veriden hesaplanan risk ölçülerinin ima ettiğinden sistematik olarak daha büyükse, yüksek frekanslı kripto pozisyonları için gerekli tamponlar düşük hesaplanabilir.
Çalışma özellikle Basel kripto-varlık standardındaki Group 2b varlıkları için kullanılan 1250% risk ağırlığına değinmektedir ve BTC, ETH ve SUI'yi bu tartışmayla ilişkilendirmektedir. Kaynak metni, kendi 1 dakikalık yatırımcı hesapları bağlamında mevcut risk ağırlıklı sermaye yaklaşımının bazı aşırı kayıpları karşılamakta yetersiz kalabileceğini savunmaktadır.
Bu bölüm, çalışmanın ampirik bulgularından türetilen yazar politika değerlendirmesidir. Risk ağırlığının gerçek düzenleyici sermaye tutarına çevrilmesi bankanın sermaye oranları ve Basel çerçevesindeki diğer uygulama hükümleriyle birlikte değerlendirilmelidir; dolayısıyla tek başına “1250% risk ağırlığı” doğrudan aynı oranda nakit sermaye tutulduğu anlamına gelecek şekilde genellenmemelidir.
Türev ürünlere olası etkiler
Yazarlar, VaR'ın kuyruk kaybını eksik tahmin etmesinin yalnız spot yatırım pozisyonlarını değil, kripto türevlerinin risk yönetimini de etkileyebileceğini ileri sürmektedir.
Çalışmaya göre olası kanallar:
- türev ürünlerin yanlış risk fiyatlanması,
- başlangıç marjlarının düşük belirlenmesi,
- margin call teminat gereksinimlerinin eksik ölçülmesi,
- yetersiz hedge oranlarının seçilmesi,
- kurumsal yatırımcıların sermaye tamponlarının gerçek kuyruk riskinin altında kalmasıdır.
Çalışmanın desteklediği sonuçlar
- BTC, ETH ve SUI getirileri dakika ölçeğinde son derece yüksek kurtosis değerleri sergilemektedir.
- Uzun frekanslara geçildiğinde kurtosis genel olarak güçlü biçimde azalmaktadır.
- Bu ilişki her frekans adımında tam monoton değildir.
- VaR sınırını aşan toplam potansiyel kayıp kısa işlem aralıklarında çok hızlı büyümektedir.
- Günlük frekansa göre düzeltme yapıldığında fark küçülmekte ancak 1 dakikalık profillerde yine önemli düzeyde kalmaktadır.
- BTC, ETH ve SUI için 1 dakikalık stilize yatırımcının kümülatif VaR-aşımı kaybı günlük yatırımcıdan çok daha yüksektir.
- Yüksek frekanslı risk ölçümlerinde dördüncü moment ve kuyruk davranışının dikkate alınması gerektiğine ilişkin güçlü ampirik kanıt sunulmaktadır.
Çalışmanın desteklemediği sonuçlar
- Çalışma “1 dakikada işlem yapan herkes kesinlikle daha fazla para kaybeder” sonucunu göstermez.
- Kümülatif potansiyel VaR-aşımı kayıpları gerçek terminal portföy kaybıyla aynı şey değildir.
- Analiz işlem ücretlerini, bid-ask spread'i, slippage'ı, emir-defteri derinliğini ve gerçek execution algoritmalarını ayrı ayrı modellememektedir.
- En yüksek veri frekansı 1 dakikadır; mikro/nanosaniye düzeyindeki klasik HFT emir mesajları doğrudan gözlenmemektedir.
- Çalışma yalnız BTC, ETH ve SUI'yi analiz etmektedir; bütün kripto varlıklarına aynı katsayılarla genellenemez.
- Sonuçlar risk yönetimi açısından güçlü bir ilişki gösterse de işlem sıklığının tek başına tüm aşırı kayıplara nedensel olarak yol açtığını kanıtlayan deneysel bir tasarım değildir.
Önemli metodolojik sınırlılıklar
Birinci sınır, UHFT kavramının çalışmada 1 dakikalık fiyat verisine kadar inen örnekleme sıklığıyla temsil edilmesidir. Günümüz elektronik piyasa mikro-yapısında yüksek frekanslı işlem çok daha kısa zaman ölçeklerinde gerçekleşebilir. Dolayısıyla çalışmanın bulguları “yüksek zaman çözünürlüğünde kripto riski” için doğrudan kanıt sunarken gerçek emir-mesajı HFT'sinin bütün altyapısal mekanizmalarını kapsamamaktadır.
İkinci sınır, üç kripto varlığın örneklem sürelerinin aynı olmamasıdır. BTC ve ETH yaklaşık 6,5 yıllık veriye sahipken SUI yalnız Mayıs 2023–Temmuz 2024 dönemindedir. SUI sonuçları bu nedenle farklı piyasa rejimleri ve daha kısa tarihsel pencere içinde elde edilmiştir.
Üçüncü olarak fiyatlar Binance spot piyasasından gelmektedir. Farklı borsalarda likidite, fiyat ayrışması, mikro-yapı ve kuyruk davranışı farklı olabilir.
Dördüncü olarak çalışma, sermaye yeterliliği sorununu stilize tek-varlık yatırımcı hesaplarıyla göstermektedir. Çok-varlıklı portföy çeşitlendirmesi, çapraz hedge ve DeFi kaldıraç mekanizmaları gelecek araştırmalara bırakılmıştır.
Kaynak ve Yöntem Notu
Özgün başlık: Cryptokurtosis: frequent trading fuels higher losses
Yazarlar: Stavros Degiannakis, George Filis, Grigorios Siourounis.
Kurumlar: Stavros Degiannakis – Bank of Greece ve Panteion University of Social and Political Sciences; George Filis ve Grigorios Siourounis – Panteion University of Social and Political Sciences.
Yayın: Bank of Greece Working Paper No. 361.
Yayın tarihi: Mayıs 2026.
DOI: 10.52903/wp2026361.
ISSN: 2654-1912 (online).
Hakemlik statüsü: Bank of Greece Working Paper'dır; hakemli dergi makalesi olarak sunulmamalıdır.
Telif: Bank of Greece belgesinde “All rights reserved” ifadesi bulunmakla birlikte kaynak belirtilmesi koşuluyla eğitim ve ticari olmayan amaçlı çoğaltmaya açıkça izin verilmektedir.
Feragat: Makalede ifade edilen görüşlerin yazarlara ait olduğu, Bank of Greece veya Eurosystem'in görüşlerini zorunlu olarak temsil etmediği belirtilmiştir.
Veri kaynağı: Binance spot fiyatları.
BTC/ETH dönemi: 1 Ocak 2018–23 Ağustos 2024; 2426 işlem günü ve 3.493.440 adet 1 dakikalık veri noktası.
SUI dönemi: 3 Mayıs 2023–19 Temmuz 2024; 443 gün ve 637.200 adet 1 dakikalık veri noktası.
Örnekleme frekansları: 1, 2, 5, 10, 15, 20 ve 30 dakika; 1, 2, 3, 4, 6, 8 ve 12 saat; 1 gün; 1 hafta.
Ana ölçüler: Ortalama, standart sapma, çarpıklık, kurtosis, 95% VaR, VaR üzerinde kümülatif potansiyel kayıp ve günlük düzeltilmiş potansiyel kayıp.
Bootstrap: Figure 2'de 95% güven aralığı için 2.000 bootstrap tekrarı ve 12 gözlem uzunluğunda bloklar kullanılmıştır.
Temel yorum sınırı: İşlem sıklığı ile kuyruk riski arasında güçlü ampirik ilişki gösterilmektedir; ancak çalışma mikrosaniye düzeyinde gerçek emir-defteri HFT'si, işlem maliyetleri veya tüm finansal kurum portföylerinin sermaye dinamiklerini doğrudan modellememektedir.
Gelecek araştırma: Yazarlar analizin daha fazla kripto varlığa ve çok-varlıklı portföylere genişletilmesini; DeFi kaldıraç yapısının ve düzenlemelerin gözlenen risk dinamikleri üzerindeki etkisinin ölçülmesini önermektedir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir