

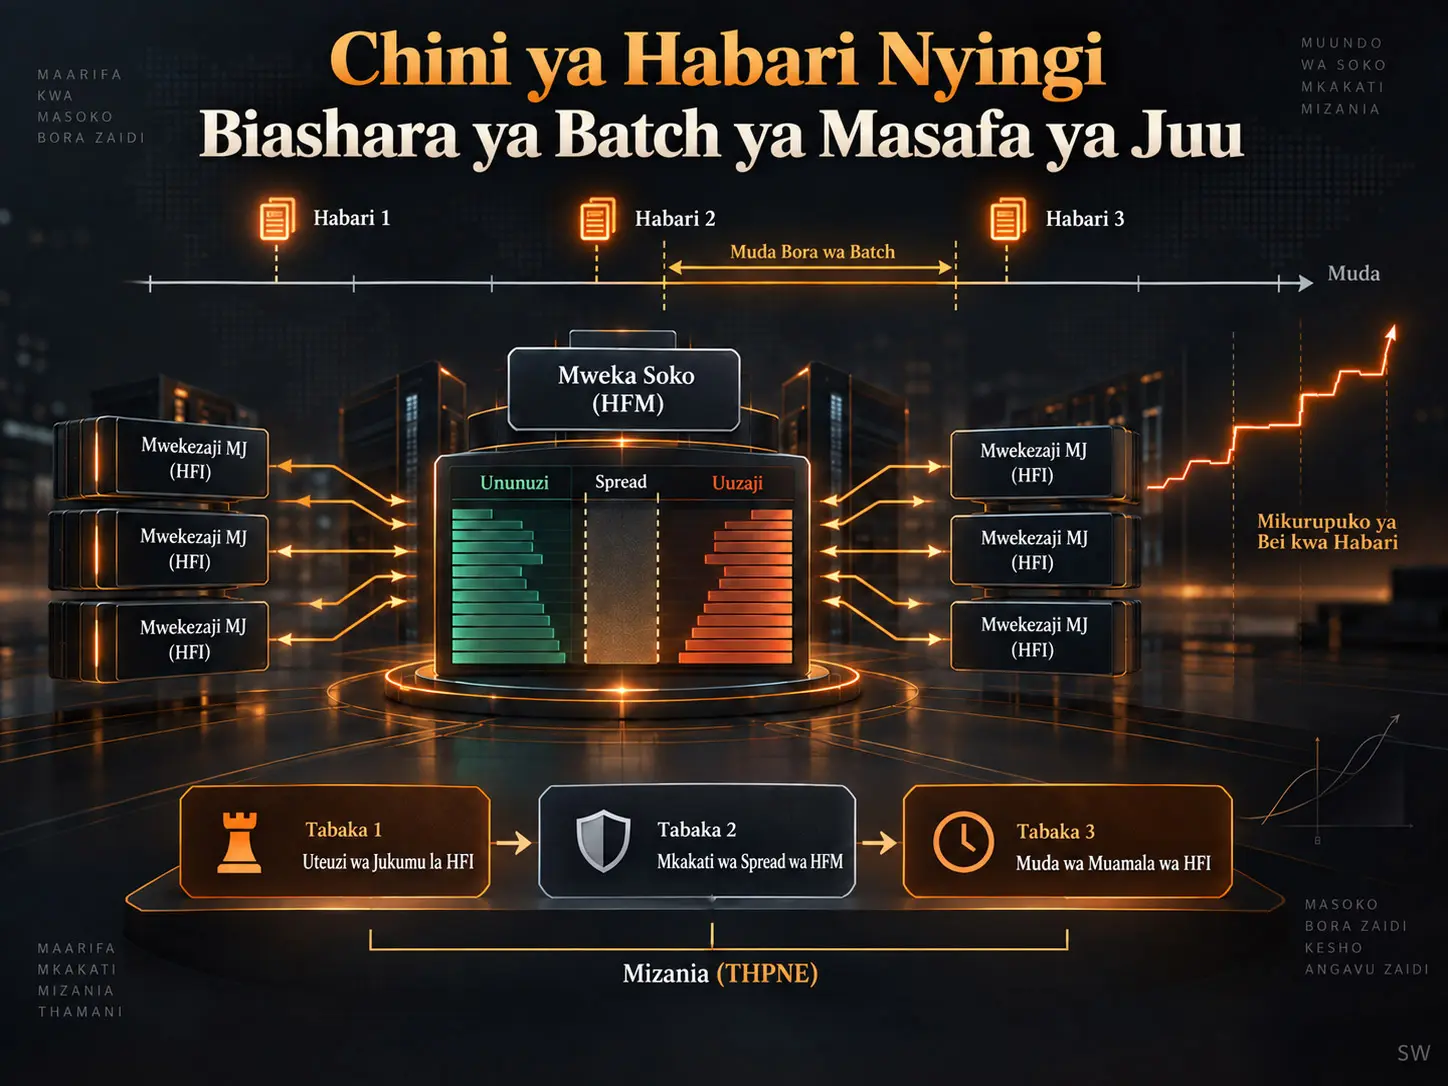
Utafiti huu ni modeli ya miundo midogo ya soko yenye msingi wa nadharia ya michezo, iliyoundwa kueleza jinsi wafanyabiashara wa masafa ya juu wanavyotenda katika soko ambako habari nyingi chanya au hasi zinaweza kuwasili kwa mfuatano ndani ya kipindi kilekile cha biashara ya batch. Katika modeli, mfanyabiashara wa masafa ya juu (high-frequency trader, HFT) hushindana kuwa mtengeneza soko wa masafa ya juu (high-frequency market maker, HFM) au hubaki katika nafasi ya mwekezaji wa masafa ya juu (high-frequency investor, HFI). Wafanyabiashara wa ukwasi (liquidity traders, LT) huingia sokoni kupitia mchakato wa nje wa Poisson. Utafiti hutatua uchaguzi wa nafasi kati ya HFT, uchaguzi wa spread wa HFM, na muda wa maagizo ya HFI kama michezo mitatu iliyounganishwa, kisha husafisha milinganyo mingi ya Nash kwa kutumia usawa kamili wa Nash wa mkono unaotetemeka (trembling-hand perfect Nash equilibrium, THPNE). Matokeo makuu ya chanzo ni kwamba, chini ya dhana ya habari isiyoegemea upande wowote, HFM huchagua eneo lenye spread nyembamba zaidi na HFI huelekea kusubiri kwa muda wa ucheleweshaji baada ya ishara ya kwanza ya habari yenye faida, kisha kutoa agizo la mapema zaidi linalowezekana. Katika modeli ya kipindi kimoja kuna muda wa batch unaoongeza ustawi wa jumla wa HFT hadi kiwango cha juu, ilhali katika modeli ya vipindi vingi kigezo cha ucheleweshaji hupotea kutoka katika matokeo ya usawa na ustawi kwa kila kitengo cha muda hupungua kadiri muda wa batch unavyoongezeka. Matokeo haya yanahusu modeli ya kinadharia na hesabu za vigezo; si uthibitishaji wa kiempiria kwa kutumia data halisi za soko la hisa.
Mtazamo wa habari nyingi wa utafiti huu huunda modeli ya athari halisi ya habari zinazowasili mfululizo ndani ya batch moja kwenye bei ya mwisho ya msingi. Idadi ya habari chanya na hasi zinapotofautiana kwa kiwango kikubwa, mabadiliko halisi ya bei hayabaki katika hatua moja ndogo. Waandishi wanawasilisha muundo huu kama utaratibu unaoweza kueleza miruko ya bei katika masoko ya masafa ya juu. Hili ni elezo la kinadharia linalopatikana chini ya dhana za modeli yenyewe; halionyeshi kwamba miruko yote ya bei katika masoko halisi inasababishwa kiempiria na utaratibu huu.
Tatizo la utafiti
Kizuizi muhimu cha modeli za kawaida za biashara endelevu na modeli za batch zenye habari moja ni kwamba huzingatia mshtuko mmoja tu wa taarifa ndani ya kipindi fulani cha biashara. Hata hivyo, habari nyingi zinaweza kuwasili katika kipindi kilekile cha settlement, na habari ya baadaye inaweza kubadilisha mapato ya mwisho ya biashara ya stale-quote ambayo hapo awali ilionekana kuwa na faida. Kwa hiyo, kwa mtazamo wa HFI, mantiki ya “habari imewasili, piga nukuu ya zamani mara moja na upate faida isiyo na hatari” haitumiki moja kwa moja katika mazingira yenye habari nyingi.
Swali kuu la utafiti ni HFT watachagua nafasi ipi, spread ipi na muda gani wa agizo katika mazingira kama haya; mikakati hii itaungana katika milinganyo ipi ya Nash, na ni usawa upi kati ya milinganyo mingi unaostahimili makosa madogo ya kimkakati.
Wahusika na vigezo vikuu katika modeli
| Alama / Istilahi | Maana | Nafasi katika modeli |
|---|---|---|
| \(N\) | Jumla ya idadi ya HFT | Huamua ushindani kwa namna inayounda HFM mmoja na HFI \(N-1\). |
| HFM | Mtengeneza soko wa masafa ya juu | Hutoa nukuu za bid na ask na huchagua mkakati wa spread. |
| HFI | Mwekezaji wa masafa ya juu | Huamua kama atapiga stale quote baada ya habari na ni lini atatoa agizo. |
| LT | Mfanyabiashara wa ukwasi | Huingia sokoni kwa njia ya nje kwa lengo la ukwasi na kufanya biashara dhidi ya nukuu za HFM. |
| \(\tau\) | Urefu wa kipindi cha batch | Ni kipindi ambacho maagizo hukusanywa na settlement hufanyika mwishoni. |
| \(\delta\) | Ucheleweshaji wa mwitikio wa HFT | Ni ucheleweshaji kati ya kutokea kwa habari na wakati HFI anapoweza kutoa agizo kulingana nayo. |
| \(\lambda\) | Kiwango cha kuwasili kwa habari | Habari huwasili kupitia mchakato huru wa Poisson. |
| \(\mu/2\) | Kiwango cha kuwasili kwa LT katika kila upande wa biashara | Huamua mahitaji ya nje ya ukwasi katika pande za bid na ask. |
| \(\sigma\) | Athari ya habari moja kwa bei ya msingi | Kila habari chanya/hasi hubadilisha bei ya msingi kwa mwelekeo wa \(+\sigma\) au \(-\sigma\), mtawalia. |
| \(s\) | Kigezo cha spread cha modeli | Kimefafanuliwa katika chanzo kama nusu ya tofauti ya bid-ask; kwa hiyo hakipaswi kuchanganywa na spread kamili ya kawaida. |
| \(M_1,M_2\) | Idadi ya habari chanya na hasi | Huamua mwelekeo halisi wa taarifa na upande wa biashara wa HFI. |
Mchezo wa Tabaka Tatu wa Biashara ya Masafa ya Juu Hufanyaje Kazi?
Mchezo wa tabaka tatu unaunganisha kwanza mchezo wa HFT, ambako HFT hushindana kwa nafasi ya mtengeneza soko; kisha mchezo wa HFM, ambako HFM aliyeshinda huchagua mkakati wa spread; na hatimaye mchezo wa HFI, ambako HFI waliobaki huweka muda wa maagizo kwa njia inayobadilika kulingana na mtiririko wa habari. Modeli hutatuliwa kwa kurudi nyuma: kwanza tabia na mapato ya HFI, kisha uchaguzi wa spread wa HFM, na mwisho uchaguzi wa nafasi wa HFT.
| Hatua | Mtoa uamuzi | Uamuzi mkuu |
|---|---|---|
| 1 | HFT | Kubaki HFI au kuingia katika ushindani wa kuwa HFM |
| 2 | Wagombea wa HFM / HFM | Ni kipindi kipi cha spread kitumike kama nukuu |
| 3 | HFI | Kutoa agizo mara moja baada ya habari au kusubiri hadi mwisho wa batch |
Uchaguzi wa nafasi ya HFT na usawa wa soko
Acha \(E(A)\) iwakilishe jumla ya mapato yanayotarajiwa ya HFI wote, na \(E(B)\) iwakilishe mapato yanayotarajiwa ya HFM. Kwa kuwa HFI wanachukuliwa kuwa wenye sifa sawa, mapato ya usawa ya HFI mmoja ni:
\[ \frac{1}{N-1}E(A) \]
Wakati usawa wa soko unapoundwa kati ya kushindania nafasi ya HFM na kubaki HFI, chanzo hutumia usawa ufuatao:
\[ \frac{1}{N-1}E(A)=E(B). \]
Usawa huu ndio msingi wa uondoaji wa baadaye wa spread ya usawa \(s^*\) katika utafiti. Maana yake ya kiuchumi ni kwamba ikiwa nafasi ya HFM inabaki kuwa na faida zaidi kwa utaratibu, HFT zaidi watataka kuwa watengenezaji soko na ushindani wa spread utapunguza tofauti hiyo.
Mchezo wa spread wa HFM: kipaumbele cha bei
Katika modeli zenye habari moja, kizingiti kimoja kati ya athari ya habari na spread kinaweza kutosha ili kupiga stale quote. Katika modeli ya habari nyingi, kwa kuwa habari moja, mbili au zaidi za mwelekeo mmoja zinaweza kujikusanya, mikakati ya spread ya HFM huzingatiwa kama vipindi tofauti vya \([0,\sigma)\), \([\sigma,2\sigma)\) na vinavyoendelea.
Ingawa spread pana inaweza kumpa HFM mapato makubwa zaidi kwa kila biashara, spread nyembamba humpa kipaumbele katika kitabu cha maagizo ya limit. Chanzo kinaita utaratibu huu “price priority for the market maker”. Baada ya refinement, darasa la spread linalochaguliwa ni eneo nyembamba zaidi, yaani \([0,\sigma)\).
Mapato yanayotarajiwa ya HFI baada ya habari
Acha uwezekano wa habari njema uwe \(p\) na uwezekano wa habari mbaya uwe \(1-p\). Ikiwa hadi wakati \(t\) kumekuwa na habari chanya \(M_1\) na habari hasi \(M_2\), na ikiwa \(M_1>M_2\), chanzo huunda mapato yanayotarajiwa ya HFI anapopiga nukuu kama ifuatavyo:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
Katika hali ya \(M_1<M_2\) mwelekeo hubadilika:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Katika dhana ya habari isiyoegemea upande wowote, kwa kuwa \(p=1/2\), mchango unaotarajiwa wa mwelekeo wa mtiririko wa habari za baadaye huwa sifuri. Hivyo, mapato yanayotarajiwa ya stale-quote hubaki bila kubadilika hadi habari inayofuata iwasili. Hata hivyo, kwa kuwa uwezekano wa LT kufika kabla ya HFI huongezeka kadiri muda unavyopita, kipaumbele cha muda cha kutoa agizo mapema hujitokeza.
HFI anapofanya biashara mara tu baada ya habari na \(M_1>M_2\), mapato ya papo hapo yanayotarajiwa ni:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
Kwa namna hiyo. Ikiwa HFI atasubiri habari inayofuata, thamani inayotarajiwa hubeba kizidishi cha kuendelea kuwepo kwa sababu LT anaweza kutumia nukuu katika kipindi hicho:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Hapa \(t^*\) inawakilisha muda hadi habari inayofuata, huku \(p^*\) ikiwakilisha uwezekano unaotegemea hali husika ya habari-usawa. Chanzo kinasisitiza kwamba mapato haya ya kusubiri hayana sifa rahisi ya Markov kwa sababu ya kuwasili kwa LT.
Mikakati miwili inayobadilika kwa HFI
| Mkakati | Uamuzi | Faida | Hatari |
|---|---|---|---|
| Mkakati 1 | Kutoa agizo baada ya \(\delta\) kutoka wakati wa habari pindi mapato yanayotarajiwa yanapokuwa chanya kwa mara ya kwanza | Kipaumbele cha muda ni kikubwa. | Habari mpya zinaweza kuwasili kabla ya settlement na kugeuza thamani ya kiuchumi ya biashara. |
| Mkakati 2 | Kusubiri hadi \(\tau-\delta\) na kufanya uamuzi kwa taarifa zilizopo mwishoni mwa batch | Hufanya uamuzi karibu zaidi na taarifa za mwisho. | LT au HFI wa mapema zaidi anaweza kutumia nukuu kwanza; kipaumbele cha muda ni cha chini kabisa. |
Tofauti hii ni mojawapo ya vipengele muhimu vya modeli ya habari nyingi. Mkakati wa kwanza huunda njia ya “mapema zaidi lakini yenye hatari zaidi kwa upande wa taarifa”, na mkakati wa pili huunda njia ya “baadaye zaidi lakini ikiwa imeona habari zinazofuata”.
Mantiki ya idadi ya habari na mruko wa bei
Ndani ya batch moja, mabadiliko ya bei ya msingi hutegemea idadi halisi ya habari chanya na hasi. Kwa urahisi, athari halisi ya taarifa inaelekea upande wa \((M_1-M_2)\sigma\). Habari nyingi za mwelekeo mmoja zinapojikusanya, bei ya msingi inaweza kusogea kwa hatua kadhaa za \(\sigma\). Chanzo kinapendekeza kwamba muundo huu unaweza kutumiwa kuwakilisha miruko ya bei.
Hata hivyo, kuna mpaka wa tafsiri hapa: katika modeli, “habari” ni matukio ya Poisson yenye athari sawa ya ukubwa \(\sigma\). Ukubwa, utegemeano, mkusanyiko na namna habari halisi za kifedha zinavyofyonzwa na soko havijawekewa modeli kwa njia ya kiempiria.
Hali maalum ya habari tatu: snipe ya pande mbili
Katika Kielelezo 8 cha chanzo, mfuatano wa habari chanya, kisha hasi, na tena hasi unachunguzwa. Baada ya habari ya kwanza chanya, HFI anayetumia Mkakati 1 hulenga nukuu ya zamani upande wa ask. Habari mbili hasi zinazofuata zinapobadili thamani halisi ya msingi kwenda upande mwingine, HFI huyo huyo huona fursa mpya ya snipe upande wa bid. Hivyo, maagizo yanaweza kutokea katika pande mbili tofauti za biashara ndani ya batch moja. Matokeo haya ni mfano halisi wa dinamiki ya habari nyingi ambayo haitokei katika modeli ya habari moja.
Mbinu na Matokeo ya Utafiti
Usawa Kamili wa Nash wa Mkono Unaotetemeka Huchagua Nini Katika Modeli Hii?
Refinement ya THPNE huchagua mkakati wa spread nyembamba zaidi kwa HFM na, kwa HFI, agizo la mapema zaidi linalowezekana baada ya ishara ya kwanza ya habari yenye faida kwa ucheleweshaji wa \(\delta\). Kwa hiyo, milinganyo mingine ya Nash yenye ulinganifu inayotegemea nyakati za baadaye za maagizo huondolewa kwa sababu haibaki thabiti chini ya uwezekano mdogo wa makosa ya kimkakati.
Muundo wa kihisabati wa refinement ya trembling-hand
Chanzo kinadhania kuwa kuna nyakati \(K\) zinazowezekana za agizo na kwamba \(t_K=\tau\). Karibu na mkakati wa \(t_n\), kwa uwezekano mdogo wa “kutetemeka” \(\epsilon\):
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Wachezaji wengine wanapotumia usambazaji huu, mapato ya kikomo ya mchezaji 1 kwa mkakati wa mapema zaidi wa \(t_j\), mkakati wa sasa wa \(t_n\) na mkakati wa baadaye zaidi wa \(t_j\) hukaribia muundo ufuatao, mtawalia:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Chini ya ushindani wenye nguvu ya kutosha, mkakati wa mapema zaidi hupata faida dhidi ya uwezekano mdogo wa makosa. Kwa hiyo, chanzo huamua muda wa kwanza unaofaa wa agizo \(t_1\) kuwa matokeo ya kipekee ya THPNE katika mchezo wa HFI.
Uwezekano wa idadi ya habari
Katika uchambuzi wa kipindi kimoja wenye habari nyingi lakini uliowekewa kikomo, chanzo huhesabu wazi senario za habari sifuri, moja, mbili na tatu. Kulingana na mchakato wa Poisson:
| Idadi ya habari ndani ya batch | Uwezekano |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Chanzo huona uwezekano wa idadi kubwa zaidi ya habari kuwa mdogo katika kipindi kifupi cha batch cha masafa ya juu, na hivyo huweka kikomo cha habari tatu katika hesabu kuu za kipindi kimoja.
Mfano wazi wa mapato katika senario ya habari moja
HFM anapotumia eneo la spread nyembamba zaidi kwa \(s_1\), mapato yanayotarajiwa ya HFI wanaotumia Mkakati 1 na Mkakati 2 katika hali ya habari moja ni:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Hapa, agizo la mapema zaidi hupunguza uwezekano wa LT kutumia nukuu kabla yake. \(\delta\) au \(\mu\) inapoongezeka, uwezekano wa HFI kufanya snipe kwa mafanikio na hivyo mapato yake yanayotarajiwa hupungua.
Katika senario za habari mbili na tatu, chanzo hutengeneza semi ndefu zaidi za payoff za closed-form kwa mifuatano tofauti ya habari na maeneo ya spread ya \(s_1\) na \(s_2\). Hizi zinatolewa katika PDF kuu kama Mlinganyo 15 na 17, huku jedwali la kina la senario likitolewa katika Kiambatisho A. Kwa kuwa baadhi ya utokaji wa semi hizi ndefu umeelekezwa kwenye supplementary material tofauti na faili hiyo ya supplementary haipo katika upakiaji wa sasa, hapa haijapangwa upya kutoka PDF extraction ili kuepuka kuunda kosa linalowezekana la alama. Matokeo ya kisayansi na utegemezi wa vigezo umehifadhiwa.
Uchambuzi wa nambari wa statiki linganishi
Katika ulinganisho wa HFI Mkakati 1 na Mkakati 2, chanzo hutumia \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) na \(\delta=100\) kama vigezo vya mfano; \(\tau\) na \(\delta\) hutolewa kwa milisekunde. Kwa kuwa chanzo hakitoi lebo tofauti ya kitengo cha muda kwa \(\lambda\) na \(\mu\), viwango hivi vinapaswa kufasiriwa kwa namna inayolingana na kipimo cha muda wa batch.
| Mabadiliko ya kigezo | Mapato ya HFI / athari ya usawa | Utaratibu wa kiuchumi |
|---|---|---|
| \(\delta\) huongezeka | Mapato yanayotarajiwa ya HFI hupungua. | HFI hujibu habari kwa kuchelewa zaidi; uwezekano wa LT kufika kwanza huongezeka. |
| \(\mu\) huongezeka | Fursa ya snipe ya HFI hupungua. | Wafanyabiashara wa ukwasi hutumia nukuu kwanza mara nyingi zaidi. |
| \(\tau\) huongezeka | Mapato ya HFI yanaweza kuongezeka kwanza kisha kupungua. | Mwanzoni fursa nyingi zaidi za habari hutawala, lakini kwa muda mrefu zaidi kuwasili kwa LT nyingi zaidi hutawala. |
| \(\lambda\) huongezeka | Mishtuko zaidi ya taarifa na fursa zaidi za snipe hutokea. | Uwezekano wa kutokea kwa stale quote huongezeka. |
| \(N\) huongezeka | Sehemu inayopatikana kwa kila HFI hupungua. | HFI wengi zaidi hushindania fursa zilezile. |
Spread ya usawa \(s^*\)
Chanzo hutumia \(s^*\) kama kiashiria kikuu cha ukwasi wa soko. Kwa kuwa \(s\) imefafanuliwa hapa kama nusu ya tofauti ya bid-ask, \(s^*\) ya chini ina maana ya ukwasi wa juu.
Katika hali ya msingi ya kipindi kimoja ambapo kuwasili kwa habari moja tu kwa kiwango cha juu kunazingatiwa, spread ya usawa ni:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Mlinganyo huu huunganisha kuwasili kwa taarifa, kuwasili kwa LT na ushindani wa HFT katika usawa mmoja wa spread. Chanzo pia hutengeneza semi pana zaidi za \(s^*\) kwa modeli zenye habari mbili na tatu kwa kiwango cha juu na kinaeleza kuwa hubaki katika eneo la \(0<s^*<\sigma\).
Matokeo makuu linganishi katika modeli ya kipindi kimoja
| Mabadiliko | \(s^*\) | Ukwasi | Kiashiria cha ustawi wa HFT |
|---|---|---|---|
| \(\delta\) hupungua, yaani HFT huwa haraka zaidi | Huongezeka | Hupungua | Huongezeka |
| \(\lambda\) huongezeka | Huongezeka | Hupungua | Huongezeka |
| \(N\) huongezeka | Hupungua | Huongezeka | Hupungua |
| \(\mu\) huongezeka | Hupungua | Huongezeka | Huongezeka kwanza, kisha hupungua |
| \(\tau\) huongezeka | Huongezeka kwanza, kisha hupungua | Hupungua kwanza, kisha huongezeka | Huongezeka kwanza, kisha hupungua |
Kutokuwiana muhimu ndani ya chanzo: Katika kauli ya muhtasari katika sehemu ya utangulizi wa utafiti, inasemwa kuwa wakati masafa ya LT yanaongezeka “market liquidity decreases”. Kinyume chake, katika Sehemu 5.5.1 inaelezwa wazi kwamba kadiri \(\mu\) inavyoongezeka, \(s^*\) hupungua, na utafiti huohuo unafafanua \(s^*\) ya chini kuwa ukwasi wa juu. Kwa hiyo, matokeo ya sehemu ya kina ya statiki linganishi yakichukuliwa kuwa msingi, ongezeko la \(\mu\) huongeza ukwasi. Mkanganyiko huu haujarekebishwa kimya kimya na Verianla, bali umeachwa uonekane kama kutokuwiana ndani ya chanzo.
Matokeo ya “HFT arms race”
Kulingana na matokeo ya Proposition 5 ya chanzo, \(\delta\) ya chini huwezesha HFI kufikia stale quote kwa haraka zaidi. Kwa hiyo, HFT huhamasishwa kushindana kwa ucheleweshaji mdogo. Katika modeli, hali hii huongeza \(s^*\) na kupunguza ukwasi, huku ikiongeza kipimo cha jumla cha faida za HFT.
Dhana ya “ustawi wa jumla wa soko” hapa haipaswi kutumiwa kwa maana ya ustawi wa kijamii kwa ujumla. Chanzo hujumuisha faida za HFM na HFI katika hesabu ya ustawi lakini huwaacha nje LT wanaofanya biashara kwa lengo la ukwasi. Kwa kuwa katika sharti la usawa mapato kwa kila HFI hulingana na mapato ya HFM, \(E(B^*)\) hutumiwa kama kipimo kinacholingana na ustawi wa jumla wa HFT; jumla kamili ya mapato ya HFT ni katika umbo la \(N E(B^*)\).
Kipindi Bora cha Batch Kinajaribu Kusawazisha Nini?
Katika modeli ya kipindi kimoja, muda wa batch \(\tau\) hubadilisha kwa wakati mmoja fursa za mishtuko ya taarifa na uwezekano wa kuwasili kwa LT: katika eneo fupi, kuongezeka kwa \(\tau\) kunaweza kuongeza ustawi wa HFT kwa kuunda habari nyingi zaidi na fursa zaidi za HFI, lakini katika eneo refu zaidi mkusanyiko wa kuwasili kwa LT unaweza kugeuza athari hii. Kwa hiyo, chanzo kinapendekeza kuwepo kwa optimum ya ndani ya kipekee \(\tau\) inayoongeza ustawi wa jumla wa HFT hadi kiwango cha juu.
Katika hali ya msingi yenye habari moja kwa kiwango cha juu, \(\tau\) bora inafafanuliwa katika chanzo kwa sharti la daraja la kwanza lifuatalo:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Mlinganyo huu hautoi “milisekunde bora ya ulimwengu wote” kama thamani ya nambari iliyofungwa; thamani bora hutegemea vigezo vya modeli kama \(\lambda\), \(\mu\), \(N\) na \(\delta\).
Modeli ya batch ya vipindi vingi
Katika modeli ya kipindi kimoja, habari zinazowasili katika kipindi cha \((\tau-\delta,\tau]\) haziwezi kutumiwa kwa wakati na HFI ndani ya batch ya sasa. Modeli ya vipindi vingi huhamisha habari hizi hadi batch inayofuata. Kwa hiyo, kunakuwa na uhamisho thabiti wa muda wa \(\delta\) kati ya wakati wa taarifa na wakati wa hatua.
Kwa Nini Ucheleweshaji \(\delta\) Huwa Hauna Athari Katika Modeli ya Vipindi Vingi?
Katika modeli ya vipindi vingi, kwa kuwa HFT wote wana ucheleweshaji sawa, mtiririko wa habari na vitendo vya biashara huhamishwa pamoja kwa \(\delta\) kwenye mhimili wa muda; habari ambayo haiwezi kuonekana mwishoni mwa batch moja hugeuka kuwa fursa ya stale quote mwanzoni mwa batch inayofuata. Kwa kuwa uhamisho huu wa pamoja wa muda haubadilishi nafasi za kimkakati za jamaa za wachezaji, \(\delta\) huondoka katika payoff za usawa na semi za spread katika chanzo, na Proposition 7 inaeleza kwamba ucheleweshaji hauna athari katika modeli ya vipindi vingi.
Katika hali ya vipindi vingi yenye habari moja kwa kiwango cha juu, spread ya usawa ni:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Tofauti na toleo la kipindi kimoja, semi hii haina \(\delta\).
Ustawi kwa kila kitengo cha muda
Katika modeli ya vipindi vingi, haitoshi kuongeza jumla ya faida ya batch moja hadi kiwango cha juu; thamani tofauti za \(\tau\) husababisha idadi tofauti ya batch kwa kila kitengo cha muda. Kwa hiyo, chanzo huchunguza kipimo cha \(E(B^*)/\tau\). Katika matokeo ya nambari ya Vielelezo 27–29, kiashiria cha ustawi wa HFT kwa kila kitengo cha muda hupungua kadiri \(\tau\) inavyoongezeka. Hivyo, matokeo ya kipindi cha batch chenye optimum ya ndani katika modeli ya kipindi kimoja hayaendelei kwa namna ileile katika tathmini ya vipindi vingi kwa kila kitengo cha muda.
Kiambatisho C: usawa wa ukwasi wa soko
Kiambatisho C kinafafanua pia chanzo cha kiuchumi cha ukwasi katika modeli. LT ni watoa ukwasi halisi. HFM huhamisha sehemu ya ukwasi huu kwenda kwa HFI, huku HFI wakitumia ukwasi kupitia biashara za stale quote snipe. Kulingana na modeli ya chanzo, katika hali ya mwisho isiyo na LT, motisha ya biashara endelevu hupotea na mapato ya usawa hukaribia sifuri; waandishi wanaeleza kwamba motisha au ruzuku ya utengenezaji soko ingehitajika katika mazingira kama hayo.
Kiambatisho D: mchezo wa tick-size
Modeli kuu hudhania nafasi endelevu ya bei. Kwa kuwa katika masoko halisi hatua ya bei ni ya vipindi tofauti, Kiambatisho D huunda mchezo tofauti ambapo HFM huchagua tick ya juu au ya chini wakati thamani ya kinadharia ya \(s^*\) iko kati ya viwango viwili vya tick. Katika matokeo ya chanzo, usawa wa Nash unaweza kutokea katika kiwango cha juu cha tick, na hali hii ya vipindi tofauti inaweza kuinua mapato ya HFM kidogo juu ya mapato ya HFI na kuvunja usawa kamili wa payoff katika modeli bora ya bei endelevu.
Matokeo ambayo utafiti unaunga mkono na usiyoyaunga mkono
| Utafiti unaunga mkono | Utafiti peke yake hauungi mkono |
|---|---|
| Chini ya mchezo uliofafanuliwa na dhana za Poisson-habari, THPNE huchagua agizo la mapema la HFI | Kwamba mkakati huohuo utaonekana katika mifumo yote halisi ya HFT |
| Ndani ya modeli, ucheleweshaji mdogo hubadilisha trade-off ya ukwasi na ustawi | Kwamba miundombinu ya kasi zaidi huongeza ustawi wa kijamii kwa njia ya kiempiria |
| Kupatikana kwa \(\tau\) bora ya kiparameta katika modeli ya kipindi kimoja | Kipindi kimoja cha ulimwengu wote cha batch kilicho bora kwa masoko yote ya hisa |
| Katika modeli ya vipindi vingi yenye ucheleweshaji sawa, \(\delta\) hupotea kutoka katika semi za usawa | Kwamba ucheleweshaji wa kimwili wa mtandao hauna umuhimu katika ulimwengu halisi |
| Katika modeli, mifuatano ya habari nyingi inaweza kuzalisha snipe ya pande mbili ndani ya batch moja | Masafa ya kiempiria ya tabia hii katika rekodi halisi za biashara |
| Idadi halisi ya habari husababisha mabadiliko makubwa zaidi ya bei ya msingi ndani ya modeli | Kwamba miruko yote halisi ya bei inaelezwa na tofauti ya idadi ya habari |
Vikwazo vikuu vya kimetodolojia
Katika modeli, habari huwasili kwa mchakato huru wa Poisson na athari kamili ya bei ya kila habari ni sawa na \(\sigma\). HFT wana ucheleweshaji sawa. Katika modeli kuu, kufuta agizo hairuhusiwi. HFI na LT ni wapokeaji wa bei; ushindani mkuu hufanya kazi kupitia kipaumbele cha muda. Suluhisho la nambari la kipindi kimoja huzingatia senario za habari sifuri, moja, mbili na tatu. Ufafanuzi wa ustawi haujumuishi LT. Utafiti haujakalibishwa kwa data halisi za biashara wala kuthibitishwa kwa majaribio kwenye soko la hisa.
Mapendekezo ya waandishi kwa utafiti wa baadaye yanajumuisha kuongeza ufutaji wa maagizo na adhabu za ufutaji katika modeli, kuchunguza arbitrage kati ya mifumo wakati taratibu za batch na biashara endelevu zipo pamoja katika soko moja, na kuunda modeli ya ushindani wa kimkakati kati ya miundo miwili ya soko.
Maelezo ya Chanzo na Mbinu
Kichwa kamili cha asili katika PDF ya chanzo: The optimal strategies in high-frequency batch trading with multiple news
Waandishi: Mingshun Sun; Haijun Yang. Haijun Yang ametajwa kuwa corresponding author.
Taasisi: School of Economics and Management, Beihang University, Beijing, 100191, China.
Jukwaa: SSRN.
DOI: 10.2139/ssrn.6663324.
Toleo la chanzo: Preprint yenye kurasa 42. PDF yenyewe ina kauli “This preprint research paper has not been peer reviewed”.
Tarehe rasmi ya usajili: Kwenye ukurasa wa usajili wa SSRN, 28 Aprili 2026 kwa toleo lenye kurasa 42.
Tofauti ya kichwa cha bibliografia: Ingawa kichwa cha ndani cha PDF iliyopakiwa na kichwa cha PDF metadata ni “The optimal strategies in high-frequency batch trading with multiple news”, ukurasa rasmi wa usajili wa SSRN unaonyesha kichwa “The optimal mechanism in high-frequency batch trading with multiple news” kwa abstract identity ileile. Verianla haijabadilisha kimya kimya kichwa cha PDF ya chanzo.
Hali ya leseni/haki: Rekodi ya SSRN inaeleza kwamba mwenye hakimiliki ameipa SSRN leseni ya kuhifadhi na kwamba haki zote zimehifadhiwa; matumizi tena bila ruhusa hayaruhusiwi. Kwa hiyo, vielelezo au majedwali ya chanzo hayajanakiliwa, na mahusiano ya kisayansi yameelezwa ndani ya simulizi huru ya Verianla.
Uainishaji wa JEL: C73; D41; G11.
Ufadhili: Hakuna tamko tofauti la ufadhili lililotambuliwa katika PDF kuu iliyopakiwa.
Mgongano wa maslahi: Hakuna tamko tofauti la mgongano wa maslahi lililotambuliwa katika PDF kuu iliyopakiwa.
Upatikanaji wa data: Utafiti hautegemei uchambuzi wa seti ya data ya kiempiria na PDF kuu haina tamko tofauti la upatikanaji wa data.
Supplementary material: PDF kuu inaelekeza kwenye supplementary material kwa baadhi ya utokaji na uthibitisho wa kina; kwa kuwa faili ya supplementary haipo katika kifurushi hiki cha chanzo, utokaji husika haujakadiriwa na Verianla.
Mbinu kuu: Nadharia ya mchezo wa tabaka tatu, usawa wa Nash, refinement ya trembling-hand perfection, michakato ya Poisson ya kuwasili kwa habari na ukwasi, modeli za batch za kipindi kimoja na vipindi vingi, na hesabu za kiparameta za statiki linganishi.
Mpaka wa tafsiri ya kisayansi: Matokeo yanahusu dhana za modeli na mifano ya nambari ya kiparameta iliyotumiwa. Utafiti si jaribio la kiempiria la usababishi wala jaribio la uwanjani lililofanywa kwenye data halisi za kitabu cha maagizo cha soko la hisa.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *