

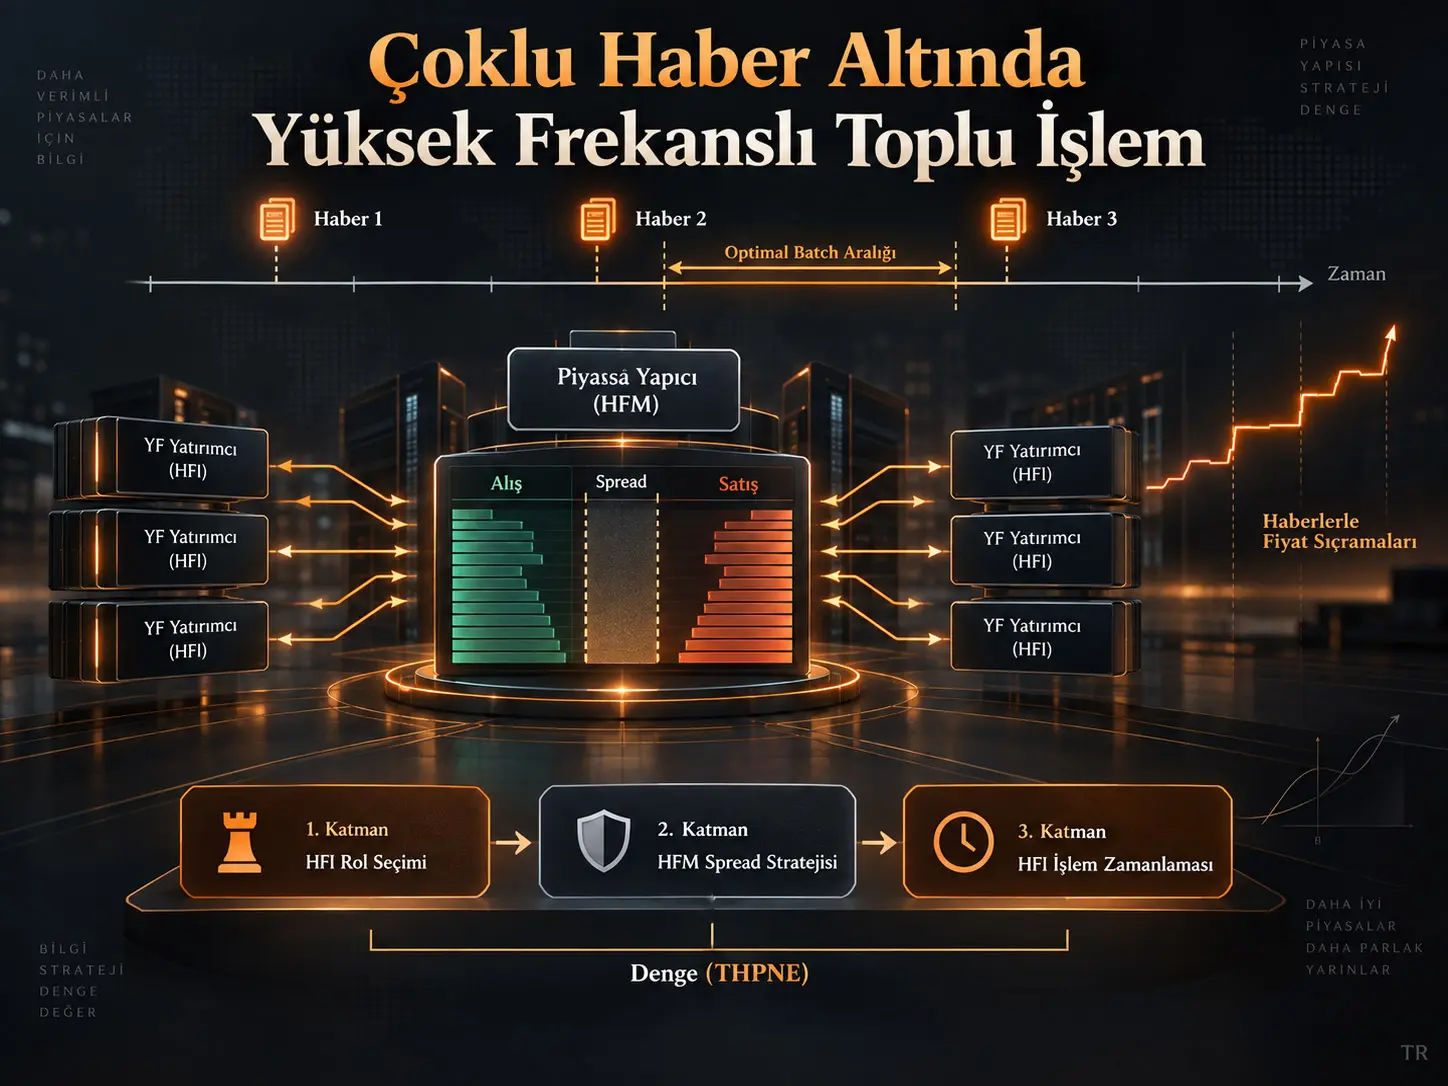
Bu çalışma, aynı toplu işlem aralığı içinde birden fazla olumlu veya olumsuz haberin ardışık olarak gelebileceği bir piyasada yüksek frekanslı işlemcilerin nasıl davranacağını açıklamak için kurulmuş oyun-teorik bir piyasa mikroyapısı modelidir. Modelde yüksek frekanslı işlemci (high-frequency trader, HFT), ya yüksek frekanslı piyasa yapıcı (high-frequency market maker, HFM) olmak için rekabet eder ya da yüksek frekanslı yatırımcı (high-frequency investor, HFI) rolünde kalır. Likidite işlemcileri (liquidity traders, LT) ise dışsal bir Poisson süreciyle piyasaya gelir. Çalışma, HFT'ler arasındaki rol seçimi, HFM'nin spread seçimi ve HFI'ların emir zamanlamasını üç bağlantılı oyun halinde çözüp çoklu Nash dengelerini titreyen-el mükemmel Nash dengesi (trembling-hand perfect Nash equilibrium, THPNE) ile rafine etmektedir. Kaynağın temel sonucu, nötr haber varsayımı altında HFM'nin en dar spread bölgesini tercih ettiği ve HFI'ların ilk kârlı haber sinyalinden sonra gecikme süresi kadar bekleyerek mümkün olan en erken emri vermeye yöneldiğidir. Tek dönemli modelde toplam HFT refahını maksimize eden bir batch aralığı bulunurken, çok dönemli modelde gecikme parametresi denge sonuçlarından kaybolmakta ve birim zaman başına refah batch aralığı büyüdükçe azalmaktadır. Bu sonuçlar teorik model ve parametrik hesaplamalara aittir; gerçek borsa verileriyle yapılmış ampirik bir doğrulama değildir.
Çalışmanın çoklu haber yaklaşımı, aynı batch içinde art arda gelen haberlerin nihai temel fiyat üzerindeki net etkisini modellemektedir. Olumlu ve olumsuz haberlerin sayıları birbirinden belirgin biçimde ayrıldığında net fiyat değişimi tek bir küçük adımla sınırlı kalmaz. Yazarlar bu yapıyı yüksek frekanslı piyasalardaki fiyat sıçramalarını açıklayabilecek bir mekanizma olarak sunmaktadır. Bu sonuç, modelin kendi varsayımları altında elde edilen teorik bir açıklamadır; bütün gerçek piyasa fiyat sıçramalarının ampirik olarak bu mekanizmadan kaynaklandığını göstermez.
Araştırma problemi
Klasik sürekli işlem modellerinin ve tek-haberli batch modellerinin önemli bir sınırlılığı, belirli bir işlem aralığında yalnızca tek bilgi şokuna odaklanmalarıdır. Oysa aynı settlement aralığında birden fazla haber gelebilir ve sonraki haber, daha önce kârlı görünen bir stale-quote işlemine ilişkin nihai getiriyi değiştirebilir. Bu nedenle HFI açısından “haber geldi, eski kotasyonu hemen vur ve risksiz kâr elde et” mantığı çoklu haber ortamında otomatik olarak geçerli değildir.
Çalışmanın esas sorusu, böyle bir ortamda HFT'lerin hangi rolü, spread'i ve emir zamanını seçeceği; bu stratejilerin hangi Nash dengelerinde birleşeceği ve çoklu dengeler arasından hangi dengenin küçük stratejik hatalara karşı dayanıklı olduğudur.
Modeldeki temel aktörler ve değişkenler
| Sembol / Terim | Anlamı | Modeldeki rolü |
|---|---|---|
| \(N\) | Toplam HFT sayısı | Bir HFM ve \(N-1\) HFI oluşacak biçimde rekabeti belirler. |
| HFM | Yüksek frekanslı piyasa yapıcı | Bid ve ask kotasyonlarını verir ve spread stratejisini seçer. |
| HFI | Yüksek frekanslı yatırımcı | Haber sonrasında stale quote'u vurup vurmamaya ve ne zaman emir vereceğine karar verir. |
| LT | Likidite işlemcisi | Likidite amacıyla dışsal olarak gelir ve HFM kotasyonlarıyla işlem yapar. |
| \(\tau\) | Batch aralığının uzunluğu | Emirlerin toplandığı ve sonunda settlement yapılan zaman aralığıdır. |
| \(\delta\) | HFT tepki gecikmesi | Haberin oluşması ile HFI'nın buna göre emir verebilmesi arasındaki gecikmedir. |
| \(\lambda\) | Haber geliş oranı | Haberler bağımsız Poisson süreciyle gelir. |
| \(\mu/2\) | Her işlem yönündeki LT geliş oranı | Bid ve ask taraflarındaki dışsal likidite talebini belirler. |
| \(\sigma\) | Bir haberin temel fiyata etkisi | Her olumlu/olumsuz haber temel fiyatı sırasıyla \(+\sigma\) veya \(-\sigma\) yönünde değiştirir. |
| \(s\) | Modelin spread değişkeni | Kaynakta bid-ask farkının yarısı olarak tanımlanmıştır; bu nedenle klasik tam spread ile karıştırılmamalıdır. |
| \(M_1,M_2\) | Olumlu ve olumsuz haber sayıları | Net bilgi yönünü ve HFI'nın işlem tarafını belirler. |
Üç Katmanlı Yüksek Frekanslı İşlem Oyunu Nasıl Çalışır?
Üç katmanlı oyun, önce HFT'lerin piyasa yapıcı rolü için rekabet ettiği HFT oyununu, ardından kazanan HFM'nin spread stratejisini seçtiği HFM oyununu ve son olarak kalan HFI'ların haber akışına göre dinamik emir zamanlaması yaptığı HFI oyununu birbirine bağlar. Model geriye doğru çözülür: önce HFI davranışı ve getirileri, sonra HFM'nin spread seçimi ve en sonunda HFT'lerin rol seçimi belirlenir.
| Aşama | Karar veren | Temel karar |
|---|---|---|
| 1 | HFT'ler | HFI olarak kalmak veya HFM olmak için rekabete girmek |
| 2 | HFM adayları / HFM | Hangi spread aralığını kotasyon olarak kullanmak |
| 3 | HFI'lar | Haberden sonra hemen emir vermek veya batch sonuna kadar beklemek |
HFT rol seçimi ve piyasa dengesi
\(E(A)\), bütün HFI'ların toplam beklenen getirisini; \(E(B)\) ise HFM'nin beklenen getirisini göstersin. HFI'lar homojen kabul edildiği için bir HFI'nın denge getirisi:
\[ \frac{1}{N-1}E(A) \]
olur. HFM rolü için rekabet ile HFI olarak kalma arasında piyasa dengesi oluştuğunda kaynak şu eşitliği kullanmaktadır:
\[ \frac{1}{N-1}E(A)=E(B). \]
Bu eşitlik çalışmanın daha sonraki denge spread'i \(s^*\) türetimlerinin temelidir. Ekonomik anlamı, HFM rolünün sistematik olarak daha kârlı kaldığı bir durumda daha fazla HFT'nin piyasa yapıcı olmak istemesi ve spread rekabetinin bu farkı azaltmasıdır.
HFM'nin spread oyunu: fiyat önceliği
Tek-haberli modellerde stale quote'u vurabilmek için haber etkisi ile spread arasında tek bir eşik yeterli olabilir. Çoklu haber modelinde ise bir, iki veya daha fazla aynı yönlü haber birikebildiği için HFM'nin spread stratejileri \([0,\sigma)\), \([\sigma,2\sigma)\) ve devam eden ayrık aralıklar olarak ele alınır.
Daha geniş spread HFM için işlem başına daha yüksek gelir sağlayabilse de daha dar spread limit emir defterinde öncelik kazandırır. Kaynak bu mekanizmayı “price priority for the market maker” olarak adlandırmaktadır. Refinement sonrasında seçilen spread sınıfı en dar bölge olan \([0,\sigma)\)'dır.
HFI'nın haber sonrasındaki beklenen getirisi
İyi haber olasılığı \(p\), kötü haber olasılığı \(1-p\) olsun. \(t\) anına kadar \(M_1\) olumlu ve \(M_2\) olumsuz haber gelmişse ve \(M_1>M_2\) ise kaynak HFI'nın kotasyonu vurması durumundaki beklenen getiriyi şu biçimde kurmaktadır:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
\(M_1<M_2\) durumunda yön tersine döner:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Nötr haber varsayımında \(p=1/2\) olduğu için gelecekteki haber akışının beklenen yönsel katkısı sıfırlanır. Böylece bir sonraki haber gelene kadar beklenen stale-quote getirisi sabit kalır. Buna karşılık LT'nin HFI'dan önce gelme ihtimali zamanla yükseldiği için erken emir vermenin zaman önceliği ortaya çıkar.
HFI haberden hemen sonra işlem yaptığında ve \(M_1>M_2\) olduğunda anlık beklenen getiri:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
şeklindedir. HFI bir sonraki haberi beklerse, aradaki sürede LT'nin kotasyonu tüketebilme olasılığı nedeniyle beklenen değer bir sağkalım çarpanı taşır:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Buradaki \(t^*\) bir sonraki habere kadar geçen süreyi, \(p^*\) ise ilgili haber-dengesi durumuna bağlı olasılığı temsil eder. Kaynak, bu bekleme getirisinin LT gelişleri nedeniyle basit Markov özelliğine sahip olmadığını vurgular.
HFI için iki dinamik strateji
| Strateji | Karar | Avantaj | Risk |
|---|---|---|---|
| Strateji 1 | Beklenen getiri ilk kez pozitif olduğunda haberden \(\delta\) sonra emir vermek | Zaman önceliği yüksektir. | Settlement'a kadar yeni haberler gelerek işlemin ekonomik değerini tersine çevirebilir. |
| Strateji 2 | \(\tau-\delta\)'ya kadar beklemek ve batch sonunda mevcut bilgiyle karar vermek | Son bilgiye daha yakın karar verir. | LT veya daha erken HFI kotasyonu önce tüketebilir; zaman önceliği en düşüktür. |
Bu ayrım çoklu haber modelinin önemli noktalarından biridir. İlk strateji “daha erken fakat bilgi açısından daha riskli”, ikinci strateji ise “daha geç fakat sonraki haberleri görmüş” bir yaklaşım yaratır.
Haber sayısı ve fiyat sıçraması mantığı
Tek bir batch içinde temel fiyat değişimi, olumlu ve olumsuz haberlerin net sayısına bağlıdır. Basit olarak net bilgi etkisi \((M_1-M_2)\sigma\) yönündedir. Aynı yönde birden fazla haber biriktiğinde temel fiyat birden fazla \(\sigma\) adımı hareket edebilir. Kaynak, bu yapının fiyat sıçramalarını temsil etmek için kullanılabileceğini ileri sürmektedir.
Ancak burada bir yorum sınırı vardır: modelde “haber” homojen büyüklükte \(\sigma\) etkisine sahip Poisson olaylarıdır. Gerçek finansal haberlerin büyüklüğü, bağımlılığı, kümelenmesi ve piyasa tarafından sindirilme biçimi ampirik olarak modellenmemektedir.
Üç haberli özel durum: iki taraflı snipe
Kaynağın Şekil 8'inde olumlu, ardından olumsuz ve yeniden olumsuz haber sırası incelenmektedir. İlk olumlu haberden sonra Strateji 1 kullanan HFI ask tarafında eski kotasyonu hedefler. Sonraki iki olumsuz haber net temel değeri ters yöne taşıdığında aynı HFI bu kez bid tarafında yeni bir snipe fırsatı görür. Böylece aynı batch içinde iki farklı işlem tarafında emir oluşabilir. Bu sonuç, tek-haberli modelde ortaya çıkmayan çoklu-haber dinamiğinin somut bir örneğidir.
Çalışmanın Yöntemi ve Bulguları
Titreyen-El Mükemmel Nash Dengesi Bu Modelde Neyi Seçer?
THPNE rafinmanı, HFM için en dar spread stratejisini ve HFI'lar için ilk kârlı haber sinyalinden sonra \(\delta\) gecikmesiyle mümkün olan en erken emri seçmektedir. Böylece daha geç emir zamanlarına dayanan diğer simetrik Nash dengeleri, küçük stratejik hata olasılıkları altında kararlı kalmadıkları için elenir.
Trembling-hand rafinmanının matematiksel yapısı
Kaynak \(K\) olası emir zamanı bulunduğunu ve \(t_K=\tau\) olduğunu varsayar. \(t_n\) stratejisi çevresindeki küçük “titreme” olasılığı \(\epsilon\) ile:
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Diğer oyuncular bu dağılımı kullandığında, oyuncu 1'in daha erken bir \(t_j\), mevcut \(t_n\) ve daha geç bir \(t_j\) stratejisinin limit getirileri sırasıyla şu yapıya yaklaşır:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Yeterince güçlü rekabet altında daha erken strateji küçük hata olasılıklarına karşı avantajlı hale gelir. Bu nedenle kaynak, HFI oyununda ilk uygun emir zamanı \(t_1\)'i benzersiz THPNE sonucu olarak belirler.
Haber sayısı olasılıkları
Tek dönemli sınırlı çoklu-haber analizinde kaynak sıfır, bir, iki ve üç haberli senaryoları açıkça hesaplar. Poisson sürecine göre:
| Batch içindeki haber sayısı | Olasılık |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Kaynak, daha yüksek haber sayılarının olasılığını yüksek frekanslı kısa batch aralığında küçük kabul ederek ana tek-dönem hesaplamalarını üç haberle sınırlar.
Tek haber senaryosunun açık getiri örneği
HFM en dar spread bölgesini \(s_1\) ile kullandığında, Strateji 1 ve Strateji 2 kullanan HFI'ların tek-haber durumundaki beklenen getirileri:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Burada daha erken emir, LT'nin önceden kotasyonu tüketme olasılığını azaltır. \(\delta\) veya \(\mu\) arttığında HFI'nın başarılı snipe ihtimali ve dolayısıyla beklenen getirisi azalır.
İki ve üç haberli senaryolarda kaynak, farklı haber sıraları ile \(s_1\) ve \(s_2\) spread bölgeleri için daha uzun kapalı-form payoff ifadeleri üretmektedir. Bunlar ana PDF'de Denklem 15 ve 17 ile, ayrıntılı senaryo tablosu ise Ek A'da verilmektedir. Bu uzun ifadelerin bir kısmının türetimi ayrıca supplementary material'a yönlendirildiğinden ve supplementary dosya mevcut yüklemede bulunmadığından, burada PDF extraction'ından yeniden dizilip olası sembol hatası yaratılmamıştır. Bilimsel sonuçlar ve değişken bağımlılıkları korunmuştur.
Sayısal karşılaştırmalı statik analiz
HFI Strateji 1 ve Strateji 2 karşılaştırmalarında kaynak örnek parametreler olarak \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) ve \(\delta=100\) kullanmaktadır; \(\tau\) ve \(\delta\) milisaniye cinsinden verilir. Kaynak \(\lambda\) ve \(\mu\) için ayrıca farklı bir zaman birimi etiketi vermediği için bu oranların batch zaman ölçeğiyle tutarlı yorumlanması gerekir.
| Parametre değişimi | HFI getirisi / denge etkisi | Ekonomik mekanizma |
|---|---|---|
| \(\delta\) artar | HFI beklenen getirileri düşer. | HFI habere daha geç tepki verir; LT'nin önce gelme olasılığı yükselir. |
| \(\mu\) artar | HFI'nın snipe fırsatı azalır. | Likidite işlemcileri kotasyonu daha sık önce tüketir. |
| \(\tau\) artar | HFI getirisi önce artıp sonra azalabilir. | Başta daha fazla haber fırsatı, daha uzun vadede daha fazla LT gelişi baskın hale gelir. |
| \(\lambda\) artar | Daha çok bilgi şoku ve daha fazla snipe fırsatı oluşur. | Stale quote oluşma olasılığı yükselir. |
| \(N\) artar | HFI başına pay düşer. | Daha fazla HFI aynı fırsatlar için rekabet eder. |
Denge spread'i \(s^*\)
Kaynak \(s^*\)'yi piyasa likiditesinin temel göstergesi olarak kullanır. Burada \(s\), bid-ask farkının yarısı olarak tanımlandığından daha düşük \(s^*\), daha yüksek likidite anlamına gelir.
En fazla bir haber gelişinin dikkate alındığı tek dönemli temel durumda denge spread'i:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Bu denklem hem bilgi gelişi hem LT gelişi hem de HFT rekabetini tek bir spread dengesinde birleştirir. Kaynak ayrıca en fazla iki ve üç haberli modeller için daha kapsamlı \(s^*\) ifadeleri türetmekte ve bunların \(0<s^*<\sigma\) bölgesinde kaldığını belirtmektedir.
Tek dönemli modelde ana karşılaştırmalı sonuçlar
| Değişim | \(s^*\) | Likidite | HFT-refah göstergesi |
|---|---|---|---|
| \(\delta\) azalır, yani HFT daha hızlı olur | Artar | Azalır | Artar |
| \(\lambda\) artar | Artar | Azalır | Artar |
| \(N\) artar | Azalır | Artar | Azalır |
| \(\mu\) artar | Azalır | Artar | Önce artar, sonra azalır |
| \(\tau\) artar | Önce artar, sonra azalır | Önce azalır, sonra artar | Önce artar, sonra azalır |
Kaynak içi önemli tutarsızlık: Çalışmanın giriş bölümündeki özetleyici ifadede LT frekansı arttığında “market liquidity decreases” denmektedir. Buna karşılık Bölüm 5.5.1'de \(\mu\) arttıkça \(s^*\)'nin düştüğü açıkça anlatılmaktadır ve aynı çalışma daha düşük \(s^*\)'yi daha yüksek likidite olarak tanımlar. Bu nedenle ayrıntılı karşılaştırmalı statik bölümünün sonucu esas alındığında \(\mu\) artışı likiditeyi artırmaktadır. Bu çelişki Verianla tarafından sessizce düzeltilmemiş, kaynak içi tutarsızlık olarak görünür bırakılmıştır.
“HFT arms race” sonucu
Kaynağın Proposition 5 sonucuna göre daha düşük \(\delta\), HFI'ların stale quote'lara daha çabuk ulaşmasını sağlar. Bu nedenle HFT'ler daha düşük gecikme için rekabet etmeye teşvik edilir. Modelde bu durum \(s^*\)'yi yükselterek likiditeyi azaltırken HFT'lerin toplam kâr ölçüsünü yükseltmektedir.
Buradaki “toplam piyasa refahı” kavramı genel sosyal refah anlamında kullanılmamalıdır. Kaynak refah hesabına HFM ile HFI'ların kârlarını dahil ederken likidite amacıyla işlem yapan LT'leri dışarıda bırakmaktadır. Denge koşulunda HFI başına getiri ile HFM getirisi eşitlendiği için \(E(B^*)\), toplam HFT refahıyla orantılı bir ölçü olarak kullanılır; tam toplam HFT getirisi \(N E(B^*)\) biçimindedir.
Optimal Batch Aralığı Neyi Dengelemeye Çalışır?
Tek dönemli modelde batch aralığı \(\tau\), bilgi şoku fırsatları ile LT geliş olasılığını aynı anda değiştirir: kısa bölgede \(\tau\)'nun uzaması daha fazla haber ve HFI fırsatı oluşturarak HFT refahını artırabilirken, daha uzun bölgede LT gelişlerinin birikmesi bu etkiyi tersine çevirebilir. Kaynak bu nedenle toplam HFT refahını maksimize eden benzersiz bir iç optimum \(\tau\) bulunduğunu ileri sürmektedir.
En fazla bir haberli temel durumda optimal \(\tau\), kaynakta aşağıdaki birinci derece koşul ile tanımlanır:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Bu denklem kapalı bir sayısal “evrensel optimum milisaniye” vermemektedir; optimum değer \(\lambda\), \(\mu\), \(N\) ve \(\delta\) gibi model parametrelerine bağlıdır.
Çok dönemli batch modeli
Tek dönemli modelde \((\tau-\delta,\tau]\) aralığında gelen haberler mevcut batch içinde HFI tarafından zamanında kullanılamaz. Çok dönemli model bu haberleri bir sonraki batch'e taşır. Dolayısıyla bilgi zamanı ile eylem zamanı arasında \(\delta\) kadar sabit bir kayma oluşur.
Çok Dönemli Modelde Gecikme \(\delta\) Neden Etkisiz Hale Gelir?
Çok dönemli modelde bütün HFT'ler aynı gecikmeye sahip olduğu için haber akışı ile işlem eylemleri zaman ekseninde birlikte \(\delta\) kadar ötelenir; bir batch'in sonunda gözlenemeyen haber, sonraki batch'in başındaki stale quote fırsatına dönüşür. Bu ortak zaman kayması oyuncuların göreli stratejik konumunu değiştirmediğinden kaynakta denge payoff'ları ve spread ifadelerinden \(\delta\) çıkar ve Proposition 7, gecikmenin çok dönemli model üzerinde etkisiz olduğunu belirtir.
En fazla bir haberli çok dönemli durumda denge spread'i:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Tek dönemli karşılığın aksine bu ifadede \(\delta\) bulunmamaktadır.
Birim zaman başına refah
Çok dönemli modelde tek bir batch'in toplam kârını maksimize etmek yeterli değildir; farklı \(\tau\) değerleri birim zamanda farklı sayıda batch oluşmasına yol açar. Bu nedenle kaynak \(E(B^*)/\tau\) ölçüsünü inceler. Şekil 27–29'daki sayısal sonuçlarda \(\tau\) büyüdükçe birim zaman başına HFT-refah göstergesi azalmaktadır. Böylece tek dönemli modeldeki iç optimal batch aralığı sonucu, çok dönemli birim-zaman değerlendirmesinde aynı biçimde devam etmez.
Ek C: piyasa likiditesi dengesi
Ek C, modelde likiditenin ekonomik kaynağını ayrıca yorumlar. LT'ler net likidite sağlayıcılarıdır. HFM bu likiditenin bir kısmını HFI'lara aktarırken HFI'lar stale quote snipe işlemleriyle likidite tüketir. Kaynağın modeline göre LT bulunmayan uç durumda sürdürülebilir işlem teşviki ortadan kalkar ve denge getirileri sıfıra yaklaşır; yazarlar böyle bir ortamda piyasa yapıcılık teşviki veya sübvansiyonu gerekeceğini belirtir.
Ek D: tick-size oyunu
Ana model sürekli fiyat uzayı varsayar. Gerçek piyasalarda fiyat adımı ayrık olduğundan Ek D, teorik \(s^*\) değeri iki tick seviyesi arasında kaldığında HFM'nin üst veya alt tick'i seçtiği ayrı bir oyun kurar. Kaynağın sonucunda Nash dengesi üst tick seviyesinde oluşabilir ve bu ayrıklık, HFM'nin getirisini HFI getirisinin biraz üzerine taşıyarak ideal sürekli fiyat modelindeki tam payoff eşitliğini bozabilir.
Çalışmanın desteklediği ve desteklemediği sonuçlar
| Çalışmanın desteklediği | Çalışmanın tek başına desteklemediği |
|---|---|
| Tanımlanan oyun ve Poisson-haber varsayımları altında THPNE'nin erken HFI emrini seçmesi | Gerçek bütün HFT sistemlerinde aynı stratejinin gözleneceği |
| Model içinde daha düşük gecikmenin likidite-refah takasını değiştirmesi | Daha hızlı altyapının toplumsal refahı ampirik olarak artırdığı |
| Tek dönemli modelde parametrik bir optimal \(\tau\) bulunması | Bütün borsalar için tek bir evrensel optimal batch süresi |
| Çok dönemli homojen-gecikme modelinde \(\delta\)'nın denge ifadelerinden kaybolması | Gerçek dünyada fiziksel ağ gecikmesinin önemsiz olduğu |
| Modelde çoklu haber sıralarının aynı batch içinde iki yönlü snipe üretebilmesi | Bu davranışın gerçek işlem kayıtlarında ampirik sıklığı |
| Net haber sayısının model içinde daha büyük temel fiyat değişimleri yaratması | Gerçek fiyat sıçramalarının tamamının haber sayısı farkıyla açıklandığı |
Başlıca yöntemsel sınırlılıklar
Modelde haberler bağımsız Poisson süreciyle gelir ve her haberin mutlak fiyat etkisi \(\sigma\) ile aynıdır. HFT'ler aynı gecikmeye sahiptir. Ana modelde emir iptali yasaktır. HFI'lar ve LT'ler fiyat alıcıdır; temel rekabet zaman önceliği üzerinden işler. Tek dönemli sayısal çözüm sıfır, bir, iki ve üç haber senaryosuna odaklanır. Refah tanımı LT'leri kapsamaz. Çalışma gerçek işlem verileriyle kalibre edilmiş veya borsa üzerinde deneysel olarak doğrulanmış değildir.
Yazarların gelecek çalışma önerileri arasında emir iptallerinin ve iptal cezalarının modele eklenmesi, batch ve sürekli işlem mekanizmalarının aynı piyasada birlikte bulunduğu durumda mekanizmalar-arası arbitrajın incelenmesi ve iki piyasa tasarımı arasındaki stratejik rekabetin modellenmesi vardır.
Kaynak ve Yöntem Notu
Kaynak PDF'deki tam özgün başlık: The optimal strategies in high-frequency batch trading with multiple news
Yazarlar: Mingshun Sun; Haijun Yang. Haijun Yang corresponding author olarak işaretlenmiştir.
Kurum: School of Economics and Management, Beihang University, Beijing, 100191, China.
Platform: SSRN.
DOI: 10.2139/ssrn.6663324.
Kaynak sürümü: 42 sayfalık preprint. PDF'nin kendisi “This preprint research paper has not been peer reviewed” ibaresini taşımaktadır.
Resmî kayıt tarihi: SSRN kayıt sayfasında 42 sayfalık sürüm için 28 Nisan 2026.
Bibliyografik başlık farkı: Yüklenen PDF'nin iç başlığı ve PDF metadata başlığı “The optimal strategies in high-frequency batch trading with multiple news” iken resmî SSRN kayıt sayfası aynı abstract kimliği için “The optimal mechanism in high-frequency batch trading with multiple news” başlığını göstermektedir. Verianla, kaynak PDF başlığını sessizce değiştirmemiştir.
Lisans/hak durumu: SSRN kaydı, telif hakkı sahibinin SSRN'ye barındırma lisansı verdiğini ve tüm hakların saklı olduğunu; izinsiz yeniden kullanıma izin verilmediğini belirtmektedir. Bu nedenle kaynak şekilleri veya tabloları kopyalanmamış, bilimsel ilişkiler bağımsız Verianla anlatımı içinde açıklanmıştır.
JEL sınıflandırması: C73; D41; G11.
Finansman: Yüklenen ana PDF'de ayrı bir finansman beyanı tespit edilmemiştir.
Çıkar çatışması: Yüklenen ana PDF'de ayrı bir çıkar çatışması beyanı tespit edilmemiştir.
Veri erişilebilirliği: Çalışma ampirik veri seti analizine dayanmamaktadır ve ana PDF'de ayrı bir veri erişilebilirliği beyanı yer almamaktadır.
Supplementary material: Ana PDF, bazı ayrıntılı türetimler ve kanıtlar için supplementary material'a atıf yapmaktadır; supplementary dosya bu kaynak paketinde bulunmadığından söz konusu türetimler Verianla tarafından tahmin edilmemiştir.
Temel yöntem: Üç katmanlı oyun teorisi, Nash dengesi, trembling-hand perfection rafinmanı, Poisson haber ve likidite geliş süreçleri, tek dönemli ve çok dönemli batch modelleri ve parametrik karşılaştırmalı statik hesaplamalar.
Bilimsel yorum sınırı: Sonuçlar model varsayımlarına ve kullanılan parametrik sayısal örneklere aittir. Çalışma, gerçek borsa emir defteri verileri üzerinde yapılmış ampirik nedensellik testi veya saha deneyi değildir.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir