

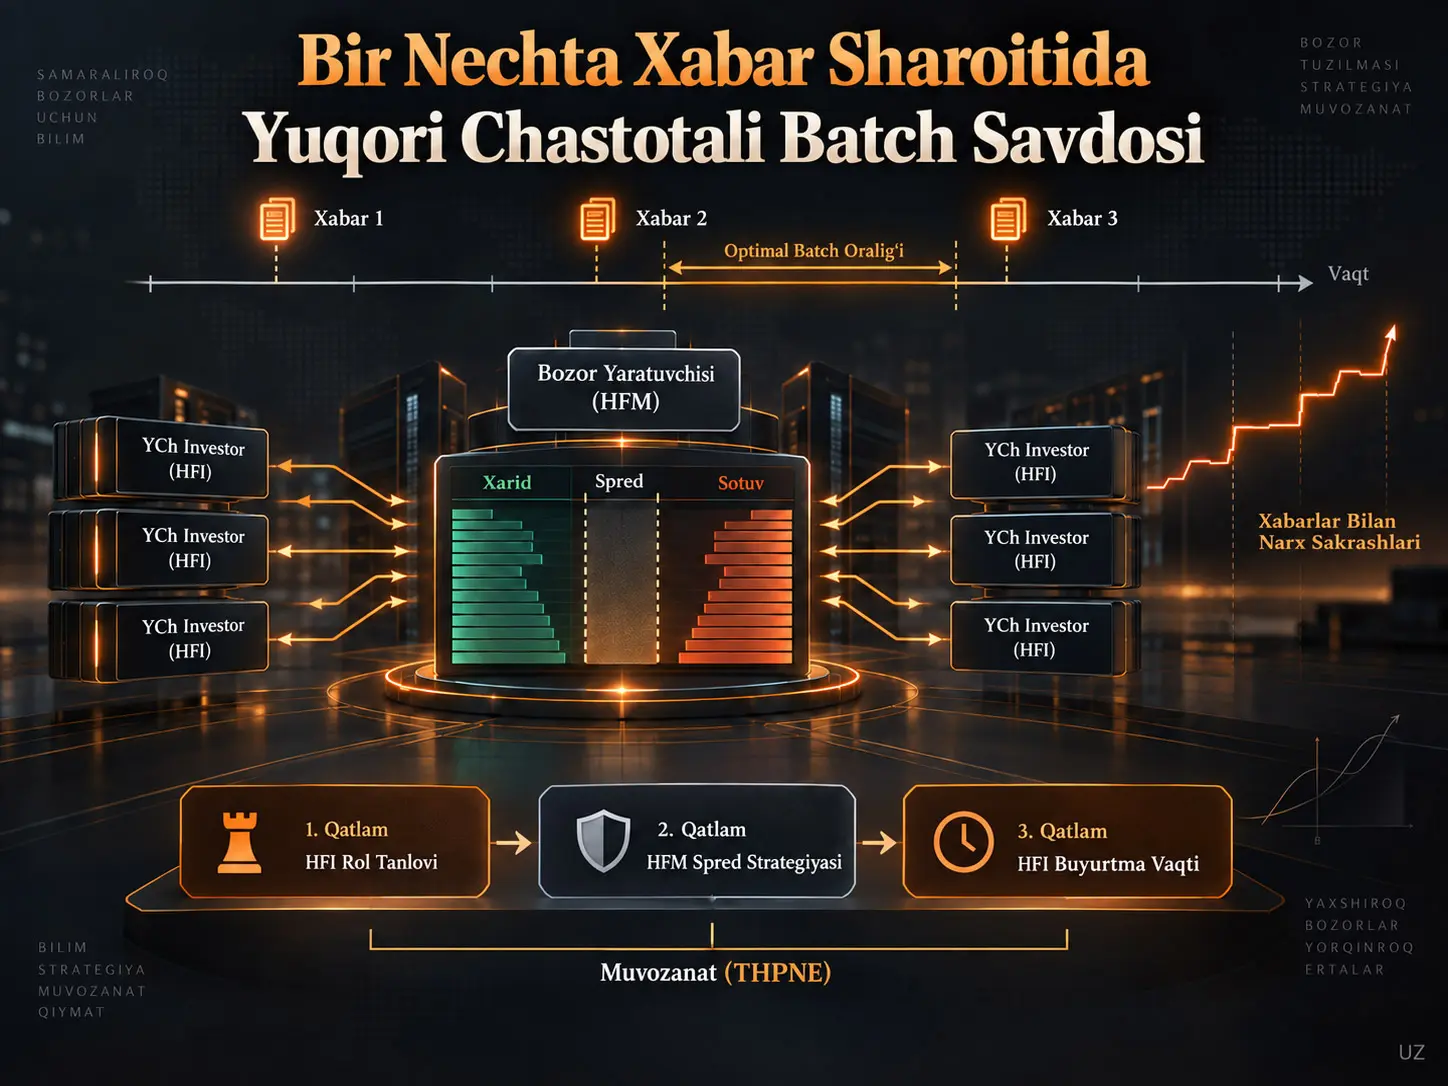
Ushbu tadqiqot bir xil batch savdo oralig‘i ichida bir nechta ijobiy yoki salbiy xabar ketma-ket kelishi mumkin bo‘lgan bozorda yuqori chastotali treyderlar qanday harakat qilishini tushuntirish uchun tuzilgan o‘yin-nazariy bozor mikrostrukturasi modelidir. Modelda yuqori chastotali treyder (high-frequency trader, HFT) yuqori chastotali market-meyker (high-frequency market maker, HFM) bo‘lish uchun raqobatlashadi yoki yuqori chastotali investor (high-frequency investor, HFI) rolida qoladi. Likvidlik treyderlari (liquidity traders, LT) esa ekzogen Poisson jarayoni orqali bozorga kiradi. Tadqiqot HFTlar o‘rtasidagi rol tanlovini, HFMning spread tanlovini va HFIlarning buyurtma vaqtini uchta o‘zaro bog‘langan o‘yin sifatida yechadi hamda ko‘p sonli Nash muvozanatlarini titroq-qo‘l mukammal Nash muvozanati (trembling-hand perfect Nash equilibrium, THPNE) bilan aniqlashtiradi. Manbaning asosiy natijasiga ko‘ra, neytral xabar farazi ostida HFM eng tor spread hududini tanlaydi va HFIlar birinchi foydali xabar signalidan keyin kechikish muddati qadar kutib, mumkin bo‘lgan eng erta buyurtmani berishga intiladi. Bir davrli modelda jami HFT farovonligini maksimal qiluvchi batch oralig‘i mavjud bo‘lsa, ko‘p davrli modelda kechikish parametri muvozanat natijalaridan yo‘qoladi va vaqt birligiga to‘g‘ri keladigan farovonlik batch oralig‘i kattalashgani sari kamayadi. Bu natijalar nazariy model va parametrik hisob-kitoblarga tegishli; ular real birja ma’lumotlari bilan bajarilgan empirik tasdiq emas.
Tadqiqotning ko‘p xabarli yondashuvi bir batch ichida ketma-ket keladigan xabarlarning yakuniy fundamental narxga sof ta’sirini modellashtiradi. Ijobiy va salbiy xabarlar soni bir-biridan sezilarli darajada farq qilganda sof narx o‘zgarishi bitta kichik qadam bilan cheklanmaydi. Mualliflar bu tuzilmani yuqori chastotali bozorlardagi narx sakrashlarini tushuntira oladigan mexanizm sifatida taqdim etadi. Bu natija modelning o‘z farazlari doirasida olingan nazariy izohdir; u real bozordagi barcha narx sakrashlari empirik ravishda aynan shu mexanizmdan kelib chiqishini ko‘rsatmaydi.
Tadqiqot muammosi
Klassik uzluksiz savdo modellari va bitta xabarga asoslangan batch modellarining muhim cheklovlaridan biri ma’lum savdo oralig‘ida faqat bitta axborot shokiga e’tibor qaratishidir. Holbuki, ayni settlement oralig‘ida bir nechta xabar kelishi mumkin va keyingi xabar avval foydali ko‘ringan stale-quote bitimining yakuniy daromadini o‘zgartirishi mumkin. Shu sababli HFI nuqtai nazaridan “xabar keldi, eski kotirovkaga darhol ur va xatarsiz foyda ol” mantiqi ko‘p xabarli muhitda avtomatik tarzda amal qilmaydi.
Tadqiqotning asosiy savoli shunday muhitda HFTlar qaysi rolni, spreadni va buyurtma vaqtini tanlashi; bu strategiyalar qaysi Nash muvozanatlarida birlashishi va ko‘p muvozanatlar orasidan qaysi biri kichik strategik xatolarga chidamli bo‘lishidir.
Modeldagi asosiy ishtirokchilar va o‘zgaruvchilar
| Belgi / Atama | Ma’nosi | Modeldagi roli |
|---|---|---|
| \(N\) | Jami HFT soni | Raqobatni bitta HFM va \(N-1\) HFI shakllanadigan tarzda belgilaydi. |
| HFM | Yuqori chastotali market-meyker | Bid va ask kotirovkalarini beradi hamda spread strategiyasini tanlaydi. |
| HFI | Yuqori chastotali investor | Xabardan so‘ng stale quote’ga urish yoki urmaslik va qachon buyurtma berishni hal qiladi. |
| LT | Likvidlik treyderi | Likvidlik maqsadida ekzogen ravishda bozorga kiradi va HFM kotirovkalari bilan savdo qiladi. |
| \(\tau\) | Batch oralig‘ining uzunligi | Buyurtmalar yig‘iladigan va yakunida settlement amalga oshiriladigan vaqt oralig‘idir. |
| \(\delta\) | HFT javob kechikishi | Xabarning yuzaga kelishi bilan HFI shu xabarga muvofiq buyurtma bera olishi o‘rtasidagi kechikishdir. |
| \(\lambda\) | Xabarlar kelish sur’ati | Xabarlar mustaqil Poisson jarayoni bo‘yicha keladi. |
| \(\mu/2\) | Har bir savdo yo‘nalishidagi LT kelish sur’ati | Bid va ask tomonlaridagi ekzogen likvidlik talabini belgilaydi. |
| \(\sigma\) | Bitta xabarning fundamental narxga ta’siri | Har bir ijobiy/salbiy xabar fundamental narxni mos ravishda \(+\sigma\) yoki \(-\sigma\) yo‘nalishda o‘zgartiradi. |
| \(s\) | Modelning spread o‘zgaruvchisi | Manbada bid-ask farqining yarmi sifatida ta’riflangan; shu sababli uni klassik to‘liq spread bilan adashtirmaslik kerak. |
| \(M_1,M_2\) | Ijobiy va salbiy xabarlar soni | Sof axborot yo‘nalishini va HFI savdo tomonini belgilaydi. |
Uch Qatlamli Yuqori Chastotali Savdo O‘yini Qanday Ishlaydi?
Uch qatlamli o‘yin avval HFTlar market-meyker roli uchun raqobatlashadigan HFT o‘yinini, keyin g‘olib HFM spread strategiyasini tanlaydigan HFM o‘yinini va nihoyat qolgan HFIlar xabar oqimiga qarab dinamik buyurtma vaqtini belgilaydigan HFI o‘yinini bir-biriga bog‘laydi. Model orqaga qarab yechiladi: avval HFI xatti-harakati va daromadlari, keyin HFMning spread tanlovi va eng oxirida HFTlarning rol tanlovi aniqlanadi.
| Bosqich | Qaror qabul qiluvchi | Asosiy qaror |
|---|---|---|
| 1 | HFTlar | HFI bo‘lib qolish yoki HFM bo‘lish uchun raqobatga kirish |
| 2 | HFM nomzodlari / HFM | Qaysi spread oralig‘ini kotirovka sifatida ishlatish |
| 3 | HFIlar | Xabardan keyin darhol buyurtma berish yoki batch oxirigacha kutish |
HFT rol tanlovi va bozor muvozanati
\(E(A)\) barcha HFIlarning jami kutilayotgan daromadini, \(E(B)\) esa HFMning kutilayotgan daromadini bildirsin. HFIlar bir jinsli deb qabul qilingani uchun bitta HFIning muvozanat daromadi:
\[ \frac{1}{N-1}E(A) \]
bo‘ladi. HFM roli uchun raqobat bilan HFI bo‘lib qolish o‘rtasida bozor muvozanati yuzaga kelganda manba quyidagi tenglikdan foydalanadi:
\[ \frac{1}{N-1}E(A)=E(B). \]
Bu tenglik tadqiqotning keyingi muvozanat spreadi \(s^*\) ni keltirib chiqarish uchun asos bo‘ladi. Uning iqtisodiy ma’nosi shuki, HFM roli tizimli ravishda foydaliroq bo‘lib qolsa, ko‘proq HFT market-meyker bo‘lishni istaydi va spread bo‘yicha raqobat bu farqni kamaytiradi.
HFMning spread o‘yini: narx ustuvorligi
Bitta xabarli modellarda stale quote’ga urish uchun xabar ta’siri bilan spread o‘rtasida bitta chegara yetarli bo‘lishi mumkin. Ko‘p xabarli modelda esa bir, ikki yoki undan ko‘p bir yo‘nalishdagi xabar to‘planishi mumkinligi sababli HFMning spread strategiyalari \([0,\sigma)\), \([\sigma,2\sigma)\) va davom etuvchi diskret oraliqlar sifatida ko‘rib chiqiladi.
Kengroq spread HFMga har bir savdodan ko‘proq daromad berishi mumkin bo‘lsa-da, torroq spread limit buyurtmalar kitobida ustuvorlik beradi. Manba bu mexanizmni “price priority for the market maker” deb ataydi. Refinementdan so‘ng tanlangan spread sinfi eng tor hudud bo‘lgan \([0,\sigma)\) dir.
HFIning xabardan keyingi kutilayotgan daromadi
Yaxshi xabar ehtimoli \(p\), yomon xabar ehtimoli \(1-p\) bo‘lsin. \(t\) vaqtigacha \(M_1\) ta ijobiy va \(M_2\) ta salbiy xabar kelgan bo‘lsa va \(M_1>M_2\) bo‘lsa, manba HFI kotirovkaga urgan holatdagi kutilayotgan daromadni quyidagicha tuzadi:
\[ E(A|t)=(M_1-M_2)\sigma+[p-(1-p)]\lambda(\tau-t)\sigma-s. \]
\(M_1<M_2\) holatida yo‘nalish teskarilanadi:
\[ E(A|t)=(M_2-M_1)\sigma+[(1-p)-p]\lambda(\tau-t)\sigma-s. \]
Neytral xabar farazida \(p=1/2\) bo‘lgani uchun kelajakdagi xabar oqimining kutilayotgan yo‘nalishli hissasi nolga tushadi. Shunday qilib, keyingi xabar kelguncha kutilayotgan stale-quote daromadi o‘zgarmas bo‘lib qoladi. Biroq LTning HFIdan oldin kelish ehtimoli vaqt o‘tishi bilan oshgani sababli erta buyurtma berishning vaqt ustuvorligi yuzaga keladi.
HFI xabardan darhol keyin savdo qilganda va \(M_1>M_2\) bo‘lganda bir lahzalik kutilayotgan daromad:
\[ E(A_t|M_1-M_2)=(M_1-M_2)\sigma-s \]
ko‘rinishidadir. Agar HFI keyingi xabarni kutsa, oraliq vaqt ichida LT kotirovkani iste’mol qilishi mumkinligi sababli kutilayotgan qiymat omon qolish ko‘paytuvchisiga ega bo‘ladi:
\[ E(A_t^*|M_1-M_2) = e^{-\mu t^*/2} \left[ E(A_t|M_1-M_2) + \frac{p^*}{2} \left( E(A_{t+t^*}^*|0)+s \right) \right]. \]
Bu yerda \(t^*\) keyingi xabargacha o‘tgan vaqtni, \(p^*\) esa tegishli xabar-muvozanat holatiga bog‘liq ehtimolni ifodalaydi. Manba ushbu kutish daromadi LT kelishlari sababli oddiy Markov xususiyatiga ega emasligini ta’kidlaydi.
HFI uchun ikkita dinamik strategiya
| Strategiya | Qaror | Afzallik | Xatar |
|---|---|---|---|
| Strategiya 1 | Kutilayotgan daromad birinchi marta musbat bo‘lganda xabardan \(\delta\) keyin buyurtma berish | Vaqt ustuvorligi yuqori. | Settlementgacha yangi xabarlar kelib, bitimning iqtisodiy qiymatini teskarisiga o‘zgartirishi mumkin. |
| Strategiya 2 | \(\tau-\delta\) gacha kutish va batch oxirida mavjud axborot asosida qaror qilish | Eng so‘nggi axborotga yaqinroq qaror qabul qiladi. | LT yoki ertaroq HFI kotirovkani avval iste’mol qilishi mumkin; vaqt ustuvorligi eng past. |
Bu farq ko‘p xabarli modelning muhim nuqtalaridan biridir. Birinchi strategiya “ertaroq, ammo axborot jihatidan xavfliroq”, ikkinchi strategiya esa “kechroq, ammo keyingi xabarlarni ko‘rgan” yondashuvni yaratadi.
Xabarlar soni va narx sakrashi mantiqi
Bitta batch ichida fundamental narx o‘zgarishi ijobiy va salbiy xabarlarning sof soniga bog‘liq. Soddalashtirib aytganda, sof axborot ta’siri \((M_1-M_2)\sigma\) yo‘nalishidadir. Bir yo‘nalishda bir nechta xabar to‘planganda fundamental narx bir nechta \(\sigma\) qadamga siljishi mumkin. Manba bu tuzilmadan narx sakrashlarini ifodalash uchun foydalanish mumkinligini ilgari suradi.
Biroq bu yerda talqin chegarasi mavjud: modeldagi “xabar” bir xil kattalikdagi \(\sigma\) ta’siriga ega Poisson hodisalaridir. Real moliyaviy xabarlarning kattaligi, o‘zaro bog‘liqligi, klasterlanishi va bozor tomonidan singdirilish shakli empirik tarzda modellashtirilmagan.
Uch xabarli maxsus holat: ikki tomonlama snipe
Manbaning 8-rasmida ijobiy, undan keyin salbiy va yana salbiy xabarlar ketma-ketligi ko‘rib chiqiladi. Birinchi ijobiy xabardan keyin Strategiya 1 dan foydalangan HFI ask tomonidagi eski kotirovkani nishonga oladi. Keyingi ikki salbiy xabar sof fundamental qiymatni qarama-qarshi yo‘nalishga buraganda, ayni HFI bu safar bid tomonida yangi snipe imkoniyatini ko‘radi. Shunday qilib, bitta batch ichida ikki xil savdo tomonida buyurtma paydo bo‘lishi mumkin. Bu natija bitta xabarli modelda yuzaga kelmaydigan ko‘p xabar dinamikasining aniq misolidir.
Tadqiqot Usuli va Natijalari
Titroq-Qo‘l Mukammal Nash Muvozanati Bu Modelda Nimani Tanlaydi?
THPNE refinementi HFM uchun eng tor spread strategiyasini, HFIlar uchun esa birinchi foydali xabar signalidan keyin \(\delta\) kechikish bilan mumkin bo‘lgan eng erta buyurtmani tanlaydi. Shu tariqa kechroq buyurtma vaqtlariga asoslangan boshqa simmetrik Nash muvozanatlari kichik strategik xatolar ehtimoli ostida barqaror qolmagani uchun chiqarib tashlanadi.
Trembling-hand refinementining matematik tuzilishi
Manba \(K\) ta mumkin bo‘lgan buyurtma vaqti borligini va \(t_K=\tau\) ekanini faraz qiladi. \(t_n\) strategiyasi atrofidagi kichik “titroq” ehtimoli \(\epsilon\) bilan:
\[ \sigma_n = \epsilon\sum_{i=1}^{n-1}t_i + [1-(K-1)\epsilon]t_n + \epsilon\sum_{j=n+1}^{K}t_j. \]
Boshqa o‘yinchilar ushbu taqsimotdan foydalanganda, 1-o‘yinchining ertaroq \(t_j\), joriy \(t_n\) va kechroq \(t_j\) strategiyalarining limit daromadlari mos ravishda quyidagi tuzilishga yaqinlashadi:
\[ j<n:\quad E(A_j)\rightarrow E(A|t_j), \]
\[ j=n:\quad E(A_n)\rightarrow \frac{1}{N-1}E(A|t_n), \]
\[ j>n:\quad E(A_j)=0. \]
Yetarlicha kuchli raqobat sharoitida ertaroq strategiya kichik xato ehtimollariga nisbatan ustunlikka ega bo‘ladi. Shu sababli manba HFI o‘yinida birinchi mos buyurtma vaqti \(t_1\) ni yagona THPNE natijasi sifatida belgilaydi.
Xabarlar soni ehtimollari
Bir davrli cheklangan ko‘p xabarli tahlilda manba nol, bir, ikki va uch xabarli ssenariylarni aniq hisoblaydi. Poisson jarayoniga ko‘ra:
| Batch ichidagi xabarlar soni | Ehtimol |
|---|---|
| 0 | \(e^{-\lambda\tau}\) |
| 1 | \(\lambda\tau e^{-\lambda\tau}\) |
| 2 | \(\frac{1}{2}\lambda^2\tau^2e^{-\lambda\tau}\) |
| 3 | \(\frac{1}{6}\lambda^3\tau^3e^{-\lambda\tau}\) |
Manba yuqori chastotali qisqa batch oralig‘ida ko‘proq xabarlar sonining ehtimolini kichik deb hisoblab, asosiy bir davrli hisoblarni uchta xabar bilan cheklaydi.
Bitta xabarli ssenariyning ochiq daromad misoli
HFM eng tor spread hududidan \(s_1\) bilan foydalanganda, Strategiya 1 va Strategiya 2 ni qo‘llaydigan HFIlarning bitta xabar holatidagi kutilayotgan daromadlari:
\[ E(A_1^1) = (\sigma-s_1)\frac{2}{\mu\tau} \left( e^{-\mu\delta/2}-e^{-\mu\tau/2} \right), \]
\[ E(A_2^1) = (\sigma-s_1)\frac{\tau-\delta}{\tau} e^{-\mu\tau/2}. \]
Bu yerda ertaroq buyurtma LTning kotirovkani oldindan iste’mol qilish ehtimolini kamaytiradi. \(\delta\) yoki \(\mu\) oshganda HFIning muvaffaqiyatli snipe ehtimoli va natijada kutilayotgan daromadi kamayadi.
Ikki va uch xabarli ssenariylarda manba turli xabar ketma-ketliklari hamda \(s_1\) va \(s_2\) spread hududlari uchun uzunroq yopiq-form payoff ifodalarini hosil qiladi. Ular asosiy PDFda 15 va 17-tenglamalar bilan, batafsil ssenariy jadvali esa A ilovada berilgan. Ushbu uzun ifodalarning ayrim hosilalari alohida supplementary materialga yo‘naltirilgani va supplementary fayl mavjud yuklamada bo‘lmagani sababli, bu yerda PDF extractiondan qayta terilib ehtimoliy belgi xatosi yaratilmagan. Ilmiy natijalar va o‘zgaruvchilar bog‘liqligi saqlangan.
Sonli qiyosiy statik tahlil
HFI Strategiya 1 va Strategiya 2 taqqoslashlarida manba namunaviy parametrlar sifatida \(s_1=1\), \(s_2=2\), \(\sigma=1.5\), \(\lambda=0.001\), \(\mu=0.001\), \(\tau=5000\) va \(\delta=100\) dan foydalanadi; \(\tau\) va \(\delta\) millisekundlarda beriladi. Manba \(\lambda\) va \(\mu\) uchun alohida boshqa vaqt birligi yorlig‘ini bermagani sababli, bu sur’atlarni batch vaqt ko‘lami bilan izchil talqin qilish kerak.
| Parametr o‘zgarishi | HFI daromadi / muvozanat ta’siri | Iqtisodiy mexanizm |
|---|---|---|
| \(\delta\) oshadi | HFIning kutilayotgan daromadlari kamayadi. | HFI xabarga kechroq javob beradi; LTning oldin kelish ehtimoli oshadi. |
| \(\mu\) oshadi | HFIning snipe imkoniyati kamayadi. | Likvidlik treyderlari kotirovkani tez-tez oldin iste’mol qiladi. |
| \(\tau\) oshadi | HFI daromadi avval oshib, keyin kamayishi mumkin. | Dastlab ko‘proq xabar imkoniyati, uzoqroq muddatda esa ko‘proq LT kelishi ustun bo‘ladi. |
| \(\lambda\) oshadi | Ko‘proq axborot shoki va ko‘proq snipe imkoniyati yuzaga keladi. | Stale quote yuzaga kelish ehtimoli oshadi. |
| \(N\) oshadi | Har bir HFIga to‘g‘ri keladigan ulush kamayadi. | Ko‘proq HFI bir xil imkoniyatlar uchun raqobatlashadi. |
Muvozanat spreadi \(s^*\)
Manba \(s^*\) ni bozor likvidligining asosiy ko‘rsatkichi sifatida ishlatadi. Bu yerda \(s\) bid-ask farqining yarmi sifatida ta’riflangani uchun pastroq \(s^*\) yuqoriroq likvidlikni anglatadi.
Ko‘pi bilan bitta xabar kelishi hisobga olingan bir davrli asosiy holatda muvozanat spreadi:
\[ s^* = \sigma \frac{ \lambda(\tau-\delta)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - [2+\lambda(\tau+\delta)]e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2e^{-\mu\delta/2}-2e^{-\mu\tau/2} \right) }. \]
Bu tenglama axborot kelishi, LT kelishi va HFT raqobatini bitta spread muvozanatida birlashtiradi. Manba, shuningdek, ko‘pi bilan ikki va uch xabarli modellar uchun kengroq \(s^*\) ifodalarini keltirib chiqaradi va ular \(0<s^*<\sigma\) hududida qolishini bildiradi.
Bir davrli modeldagi asosiy qiyosiy natijalar
| O‘zgarish | \(s^*\) | Likvidlik | HFT-farovonlik ko‘rsatkichi |
|---|---|---|---|
| \(\delta\) kamayadi, ya’ni HFT tezroq bo‘ladi | Oshadi | Kamayadi | Oshadi |
| \(\lambda\) oshadi | Oshadi | Kamayadi | Oshadi |
| \(N\) oshadi | Kamayadi | Oshadi | Kamayadi |
| \(\mu\) oshadi | Kamayadi | Oshadi | Avval oshadi, keyin kamayadi |
| \(\tau\) oshadi | Avval oshadi, keyin kamayadi | Avval kamayadi, keyin oshadi | Avval oshadi, keyin kamayadi |
Manba ichidagi muhim nomuvofiqlik: Tadqiqotning kirish qismidagi umumlashtiruvchi jumlada LT chastotasi oshganda “market liquidity decreases” deyiladi. Bunga qarshi ravishda 5.5.1-bo‘limda \(\mu\) oshgani sari \(s^*\) kamayishi aniq tushuntiriladi va ayni tadqiqot pastroq \(s^*\) ni yuqoriroq likvidlik deb ta’riflaydi. Shu sababli batafsil qiyosiy statika bo‘limi natijasi asos qilib olinsa, \(\mu\) oshishi likvidlikni oshiradi. Bu ziddiyat Verianla tomonidan jim tarzda tuzatilmagan, balki manba ichidagi nomuvofiqlik sifatida ko‘rinadigan holda qoldirilgan.
“HFT arms race” natijasi
Manbadagi Proposition 5 natijasiga ko‘ra, pastroq \(\delta\) HFIlarning stale quote’larga tezroq yetib borishini ta’minlaydi. Shu sababli HFTlar pastroq kechikish uchun raqobatlashishga undaladi. Modelda bu holat \(s^*\) ni oshirib, likvidlikni kamaytiradi, ayni paytda HFTlarning jami foyda o‘lchovini oshiradi.
Bu yerda “jami bozor farovonligi” tushunchasi umumiy ijtimoiy farovonlik ma’nosida ishlatilmasligi kerak. Manba farovonlik hisobiga HFM va HFIlarning foydasini kiritadi, likvidlik maqsadida savdo qiluvchi LTlarni esa tashqarida qoldiradi. Muvozanat shartida har bir HFI daromadi HFM daromadiga tenglashgani uchun \(E(B^*)\) jami HFT farovonligiga mutanosib o‘lchov sifatida ishlatiladi; to‘liq jami HFT daromadi \(N E(B^*)\) ko‘rinishidadir.
Optimal Batch Oralig‘i Nimani Muvozanatlashtirishga Harakat Qiladi?
Bir davrli modelda batch oralig‘i \(\tau\) axborot shoki imkoniyatlari bilan LT kelish ehtimolini bir vaqtda o‘zgartiradi: qisqa hududda \(\tau\) ning uzayishi ko‘proq xabar va HFI imkoniyatlarini yaratib HFT farovonligini oshirishi mumkin, uzoqroq hududda esa LT kelishlarining to‘planishi bu ta’sirni teskariga burishi mumkin. Shu sababli manba jami HFT farovonligini maksimal qiladigan yagona ichki optimal \(\tau\) mavjudligini ilgari suradi.
Ko‘pi bilan bitta xabarli asosiy holatda optimal \(\tau\) manbada quyidagi birinchi tartibli shart bilan belgilanadi:
\[ -4\lambda e^{-\mu\delta/2} + 2[2\lambda+\mu(1+\lambda\tau)]e^{-\mu\tau/2} + \lambda[6+\mu(\tau-\delta)]e^{-\mu(\tau+\delta)/2} \]
\[ -2[3\lambda+2\mu(1+\lambda\tau)]e^{-\mu\tau} + \frac{2\lambda}{N-1}e^{-\mu(\tau+2\delta)/2} - 2\lambda e^{-\mu(2\tau+\delta)/2} \]
\[ + \left[ \frac{2\lambda N}{N-1} + 2\mu + \lambda\mu(\tau+\delta) \right] e^{-3\mu\tau/2} =0. \]
Bu tenglama yopiq sonli “universal optimal millisekund” bermaydi; optimal qiymat \(\lambda\), \(\mu\), \(N\) va \(\delta\) kabi model parametrlariga bog‘liq.
Ko‘p davrli batch modeli
Bir davrli modelda \((\tau-\delta,\tau]\) oralig‘ida kelgan xabarlar joriy batch ichida HFI tomonidan o‘z vaqtida ishlatilmaydi. Ko‘p davrli model bu xabarlarni keyingi batchga olib o‘tadi. Natijada axborot vaqti bilan harakat vaqti o‘rtasida \(\delta\) miqdorida doimiy siljish yuzaga keladi.
Ko‘p Davrli Modelda Kechikish \(\delta\) Nega Ta’sirsiz Bo‘lib Qoladi?
Ko‘p davrli modelda barcha HFTlar bir xil kechikishga ega bo‘lgani sababli xabar oqimi va savdo harakatlari vaqt o‘qida birgalikda \(\delta\) miqdorida siljiydi; bir batch oxirida kuzatib bo‘lmaydigan xabar keyingi batch boshidagi stale quote imkoniyatiga aylanadi. Ushbu umumiy vaqt siljishi o‘yinchilarning nisbiy strategik holatini o‘zgartirmagani uchun manbadagi muvozanat payofflari va spread ifodalaridan \(\delta\) chiqib ketadi va Proposition 7 kechikish ko‘p davrli modelga ta’sir qilmasligini bildiradi.
Ko‘pi bilan bitta xabarli ko‘p davrli holatda muvozanat spreadi:
\[ s^* = \sigma \frac{ \lambda\tau e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }{ 2(1+\lambda\tau) - (2+\lambda\tau)e^{-\mu\tau/2} + \frac{\lambda}{\mu(N-1)} \left( 2-2e^{-\mu\tau/2} \right) }. \]
Bir davrli muqobilidan farqli ravishda, bu ifodada \(\delta\) mavjud emas.
Vaqt birligiga to‘g‘ri keladigan farovonlik
Ko‘p davrli modelda bitta batchning jami foydasini maksimal qilish yetarli emas; turli \(\tau\) qiymatlari vaqt birligida turli sonli batchlar hosil bo‘lishiga olib keladi. Shu sababli manba \(E(B^*)/\tau\) o‘lchovini ko‘rib chiqadi. 27–29-rasmlardagi sonli natijalarda \(\tau\) kattalashgani sari vaqt birligiga to‘g‘ri keladigan HFT-farovonlik ko‘rsatkichi kamayadi. Shunday qilib, bir davrli modeldagi ichki optimal batch oralig‘i natijasi ko‘p davrli, vaqt birligiga asoslangan baholashda ayni tarzda davom etmaydi.
C ilova: bozor likvidligi muvozanati
C ilova modeldagi likvidlikning iqtisodiy manbasini alohida sharhlaydi. LTlar sof likvidlik ta’minotchilaridir. HFM ushbu likvidlikning bir qismini HFIlarga uzatadi, HFIlar esa stale quote snipe savdolari orqali likvidlikni iste’mol qiladi. Manba modeliga ko‘ra, LT bo‘lmagan chegaraviy holatda barqaror savdo rag‘bati yo‘qoladi va muvozanat daromadlari nolga yaqinlashadi; mualliflar bunday muhitda market-meykerlik rag‘bati yoki subsidiyasi kerak bo‘lishini qayd etadi.
D ilova: tick-size o‘yini
Asosiy model uzluksiz narx makonini faraz qiladi. Real bozorlarda narx qadami diskret bo‘lgani sababli D ilova nazariy \(s^*\) qiymati ikki tick darajasi orasida qolganida HFM yuqori yoki quyi tickni tanlaydigan alohida o‘yin tuzadi. Manba natijasida Nash muvozanati yuqori tick darajasida yuzaga kelishi mumkin va bu diskretlik HFM daromadini HFI daromadidan biroz yuqoriga ko‘tarib, ideal uzluksiz narx modelidagi to‘liq payoff tengligini buzishi mumkin.
Tadqiqot qo‘llab-quvvatlaydigan va qo‘llab-quvvatlamaydigan natijalar
| Tadqiqot qo‘llab-quvvatlaydi | Tadqiqotning o‘zi qo‘llab-quvvatlamaydi |
|---|---|
| Ta’riflangan o‘yin va Poisson-xabar farazlari ostida THPNEning erta HFI buyurtmasini tanlashi | Barcha real HFT tizimlarida ayni strategiya kuzatilishi |
| Model ichida pastroq kechikish likvidlik-farovonlik trade-offini o‘zgartirishi | Tezroq infratuzilma ijtimoiy farovonlikni empirik ravishda oshirishi |
| Bir davrli modelda parametrik optimal \(\tau\) topilishi | Barcha birjalar uchun yagona universal optimal batch muddati |
| Ko‘p davrli bir xil-kechikish modelida \(\delta\) ning muvozanat ifodalaridan yo‘qolishi | Real dunyoda jismoniy tarmoq kechikishi ahamiyatsiz bo‘lishi |
| Modelda ko‘p xabar ketma-ketliklari ayni batch ichida ikki tomonlama snipe hosil qilishi mumkinligi | Bu xatti-harakatning real savdo yozuvlaridagi empirik chastotasi |
| Sof xabarlar soni model ichida kattaroq fundamental narx o‘zgarishlarini yuzaga keltirishi | Real narx sakrashlarining barchasi xabarlar soni farqi bilan izohlanishi |
Asosiy metodologik cheklovlar
Modelda xabarlar mustaqil Poisson jarayoni bo‘yicha keladi va har bir xabarning mutlaq narx ta’siri \(\sigma\) bilan bir xil. HFTlar bir xil kechikishga ega. Asosiy modelda buyurtmani bekor qilish taqiqlangan. HFIlar va LTlar narx qabul qiluvchilardir; asosiy raqobat vaqt ustuvorligi orqali ishlaydi. Bir davrli sonli yechim nol, bir, ikki va uch xabarli ssenariylarga e’tibor qaratadi. Farovonlik ta’rifi LTlarni qamrab olmaydi. Tadqiqot real savdo ma’lumotlari bilan kalibrlanmagan yoki birjada eksperimental ravishda tasdiqlanmagan.
Mualliflarning kelajakdagi tadqiqot takliflari orasida buyurtma bekor qilishlari va bekor qilish jarimalarini modelga qo‘shish, batch va uzluksiz savdo mexanizmlari ayni bozorda birga mavjud bo‘lgan holatda mexanizmlararo arbitrajni o‘rganish hamda ikki bozor dizayni o‘rtasidagi strategik raqobatni modellashtirish bor.
Manba va Usul Haqida Izoh
Manba PDFdagi to‘liq original sarlavha: The optimal strategies in high-frequency batch trading with multiple news
Mualliflar: Mingshun Sun; Haijun Yang. Haijun Yang corresponding author sifatida ko‘rsatilgan.
Muassasa: School of Economics and Management, Beihang University, Beijing, 100191, China.
Platforma: SSRN.
DOI: 10.2139/ssrn.6663324.
Manba versiyasi: 42 sahifalik preprint. PDFning o‘zida “This preprint research paper has not been peer reviewed” iborasi mavjud.
Rasmiy qayd sanasi: SSRN qayd sahifasida 42 sahifalik versiya uchun 28 aprel 2026.
Bibliografik sarlavha farqi: Yuklangan PDFning ichki sarlavhasi va PDF metadata sarlavhasi “The optimal strategies in high-frequency batch trading with multiple news” bo‘lsa, rasmiy SSRN qayd sahifasi ayni abstract identifikatori uchun “The optimal mechanism in high-frequency batch trading with multiple news” sarlavhasini ko‘rsatadi. Verianla manba PDF sarlavhasini jim tarzda o‘zgartirmagan.
Litsenziya/huquq holati: SSRN qaydi mualliflik huquqi egasi SSRNga hosting litsenziyasini berganini va barcha huquqlar saqlanganini; ruxsatsiz qayta foydalanishga yo‘l qo‘yilmasligini bildiradi. Shu sababli manba rasmlari yoki jadvallari ko‘chirilmagan, ilmiy munosabatlar mustaqil Verianla bayoni doirasida tushuntirilgan.
JEL tasnifi: C73; D41; G11.
Moliyalashtirish: Yuklangan asosiy PDFda alohida moliyalashtirish bayonoti aniqlanmagan.
Manfaatlar to‘qnashuvi: Yuklangan asosiy PDFda alohida manfaatlar to‘qnashuvi bayonoti aniqlanmagan.
Ma’lumotlarning mavjudligi: Tadqiqot empirik ma’lumotlar to‘plami tahliliga asoslanmagan va asosiy PDFda alohida ma’lumotlar mavjudligi bayonoti keltirilmagan.
Supplementary material: Asosiy PDF ayrim batafsil hosilalar va isbotlar uchun supplementary materialga murojaat qiladi; supplementary fayl ushbu manba paketida bo‘lmagani sababli, tegishli hosilalar Verianla tomonidan taxmin qilinmagan.
Asosiy usul: Uch qatlamli o‘yin nazariyasi, Nash muvozanati, trembling-hand perfection refinementi, Poisson xabar va likvidlik kelish jarayonlari, bir davrli va ko‘p davrli batch modellari hamda parametrik qiyosiy statik hisob-kitoblar.
Ilmiy talqin chegarasi: Natijalar model farazlari va ishlatilgan parametrik sonli misollarga tegishli. Tadqiqot real birja buyurtmalar kitobi ma’lumotlari ustida bajarilgan empirik sababiylik testi yoki dala eksperimenti emas.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan