

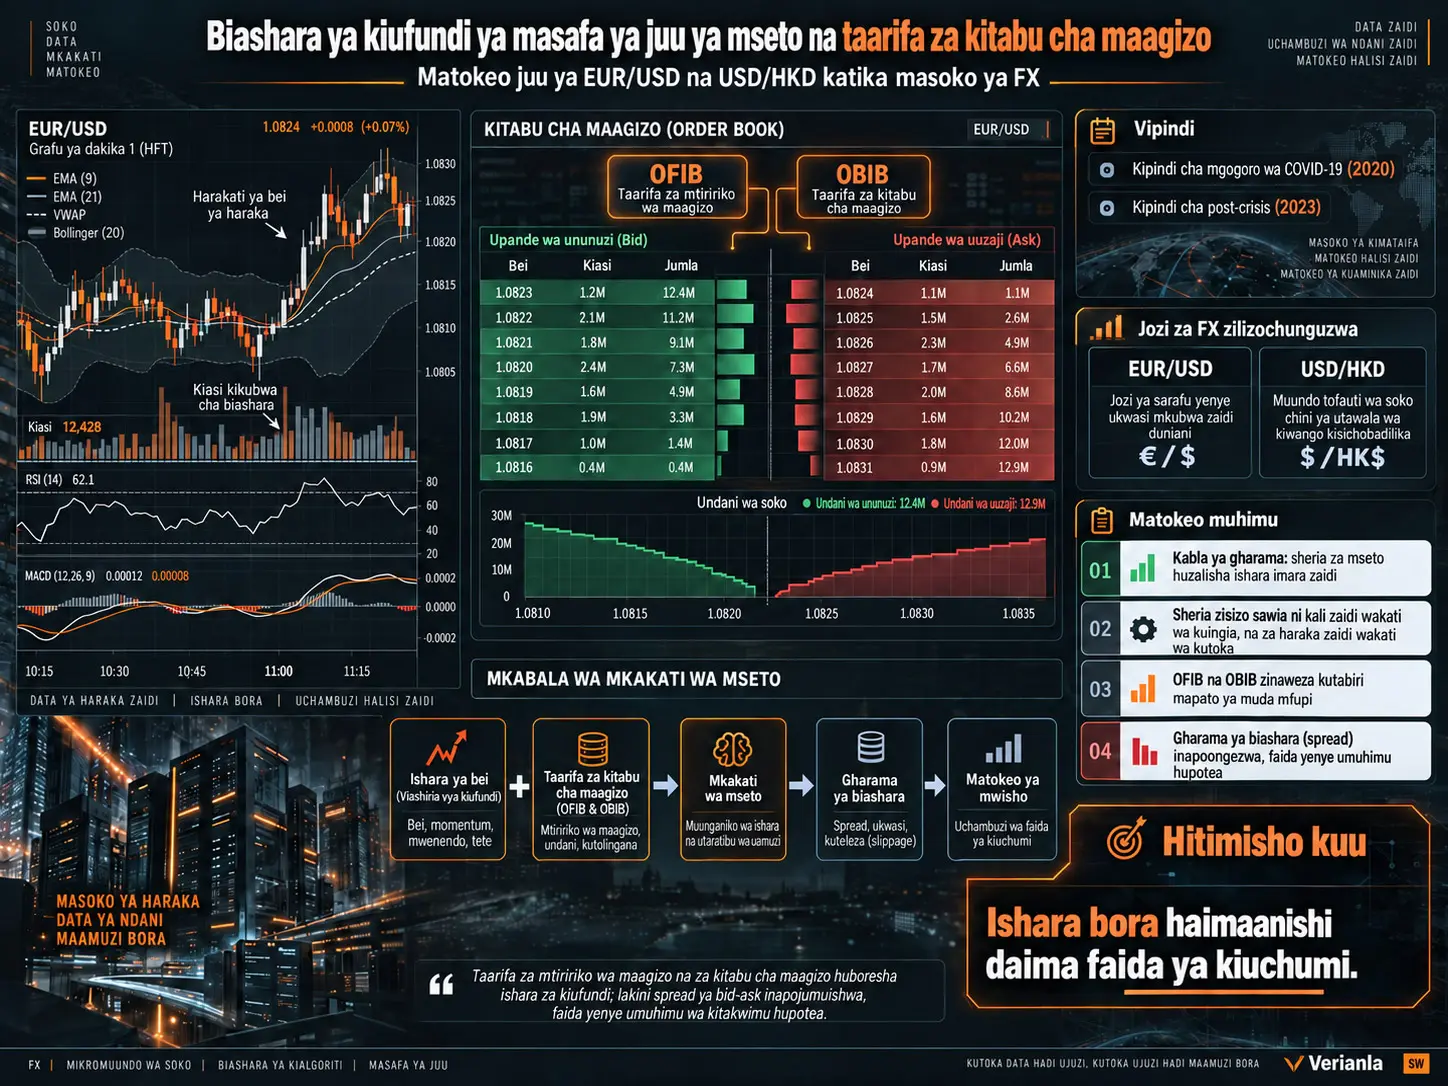
Biashara ya kiufundi ya masafa ya juu ya mseto ni mkabala wa biashara ya FX ambao katika utafiti huu hubadilisha ishara ya kawaida ya kiufundi inayotegemea bei kuwa uamuzi wa kununua au kuuza wa dakika moja baada ya ishara hiyo kuthibitishwa kwa mtiririko wa maagizo au kutolingana kwa kitabu cha maagizo ya kikomo. Utafiti unatumia data ya tick-by-tick ya EUR/USD na USD/HKD yenye azimio la millisekunde kutoka jukwaa la Electronic Broking Services (EBS) kulinganisha kipindi cha mgogoro wa COVID-19 cha Januari–Mei 2020 na kipindi cha post-crisis cha Agosti–Desemba 2023.
Jumla ya kanuni 3.421 za biashara ya kiufundi inayotegemea bei zimeundwa katika utafiti. Kanuni hizi zinatoka katika familia za filter (F), moving average (MA) na trading-range breakout (TRB). Kila ishara ya bei kisha huunganishwa na taarifa ya order-flow imbalance (OFIB) au order-book imbalance (OBIB) ili kuunda mikakati ya mseto.
Miundo miwili tofauti ya mseto inachunguzwa. Kanuni ya mseto yenye ulinganifu husubiri ishara ya bei na ishara ya kitabu cha maagizo ziwe katika mwelekeo mmoja wakati wa kuingia kwenye nafasi na pia wakati wa kutoka. Kanuni ya mseto isiyo na ulinganifu, kwa upande mwingine, huhitaji uthibitisho wa ishara zote mbili wakati wa kufungua nafasi mpya, lakini huchukulia kubadilika kwa mwelekeo wa ishara moja tu kuwa kunatosha kufunga nafasi iliyopo. Hivyo, inalenga uthibitishaji mkali zaidi wakati wa kuingia na upunguzaji wa hatari wa haraka zaidi wakati wa kutoka.
Taarifa ya kitabu cha maagizo kwa kweli ina maudhui ya taarifa kwa utabiri wa bei wa muda mfupi. Vigawo vya OFIB na OBIB ni chanya na vina umuhimu wa kitakwimu katika kiwango cha %1 kwa jozi zote mbili za sarafu na vipindi vyote viwili. Hata hivyo, hasa katika regresha za EUR/USD, kubaki kwa thamani zilizorekebishwa za \(R^2\) katika takribani 0,0002–0,0017 kunaonyesha kuwa uwezekano wa kutabirika wa kitakwimu unaeleza sehemu ndogo sana tu ya tofauti ya jumla ya marejesho ya dakika moja.
Kabla ya gharama za muamala kuzingatiwa, kanuni za mseto hutoa matokeo yenye nguvu zaidi kuliko kanuni zinazotegemea bei na baadhi ya mikakati hubaki na umuhimu hata baada ya marekebisho ya data-snooping kwa kutumia jaribio la Hansen Superior Predictive Ability. Matokeo yanayovutia zaidi kwa EUR/USD ni mseto wa OBIB usio na ulinganifu katika kipindi cha COVID-19: wastani wa marejesho wa 0,0260 bps, gharama ya muamala ya upande mmoja ya break-even ya 0,1052 bps na consistent SPA p-value ya 0 zimeripotiwa.
Hata hivyo, matokeo ya kiuchumi hugeuka katika hatua hii. Gharama ya spread inayowakilisha utekelezaji wa ununuzi na uuzaji halisi kwa bei za bid na ask badala ya mid-price inapozingatiwa, hakuna kanuni inayotegemea bei wala kanuni ya mseto inayoweza kuzidi benchmark ya marejesho sifuri kwa kiwango chenye umuhimu wa kitakwimu baada ya marekebisho ya data-snooping.
Kwa hiyo, ujumbe mkuu wa kisayansi wa utafiti ni kwamba ishara bora ya utabiri haimaanishi moja kwa moja faida ya kiuchumi. Taarifa ya muundo mdogo wa soko ya muda mfupi sana inaweza kutabiri mwelekeo wa bei; lakini ikiwa ukubwa wa ishara ni mdogo kuliko gharama ya muamala, alpha inayoweza kutekelezwa inaweza kutoweka.
Utafiti unauliza swali gani?
Uchambuzi wa kiufundi umetumika kwa muda mrefu katika masoko ya fedha za kigeni kuzalisha ishara za kununua au kuuza kutokana na historia ya bei. Hata hivyo, katika masafa ya juu kanuni rahisi za kiufundi zina matatizo mawili makubwa.
Kwanza, ikiwa maelfu ya michanganyiko tofauti ya vigezo yanajaribiwa, mkakati unaoonekana kuwa mzuri sana kwa bahati katika data ya zamani unaweza kuchaguliwa. Tatizo hili ni data snooping au upendeleo wa uchaguzi wa mikakati mingi.
Pili, marejesho madogo sana ya muda mfupi yanaweza kumezwa kwa urahisi na gharama za muamala kama bid-ask spread.
Utafiti unajaribu swali lifuatalo dhidi ya matatizo haya mawili:
Je, kuongeza taarifa ya kitabu cha maagizo ya kikomo na mtiririko wa maagizo yaliyotekelezwa kwenye kanuni za biashara ya kiufundi inayotegemea bei huongeza faida halisi ya kiuchumi ya mikakati ya FX ya masafa ya juu?
OFIB na OBIB Hupima Nini?
Order-flow imbalance (OFIB) hupima kutolingana kulikosawazishwa kati ya miamala iliyotekelezwa ya buyer-initiated na seller-initiated. Shinikizo la miamala iliyoanzishwa na wanunuzi linapoongezeka, OFIB husogea katika mwelekeo chanya; shinikizo la wauzaji linapoongezeka, husogea katika mwelekeo wa kinyume.
Order-book imbalance (OBIB) hutumia usambazaji wa kina wa maagizo ya kikomo yanayosubiri upande wa bid na ask badala ya miamala iliyotekelezwa. Utafiti hutumia viwango kumi vya kwanza vya bei katika kitabu cha maagizo cha EBS.
Kwa hiyo, vigezo hivi viwili hubeba taarifa tofauti za soko:
| Kiashiria | Chanzo cha taarifa | Hupima nini? |
|---|---|---|
| OFIB | Miamala iliyotekelezwa | Kutolingana kwa shinikizo la miamala iliyoanzishwa na wanunuzi na wauzaji |
| OBIB | Maagizo ya kikomo yanayosubiri | Kutolingana kwa kina cha nukuu upande wa bid na ask |
Tofauti hii ni muhimu. OFIB inawakilisha kile ambacho soko limefanya muda mfupi uliopita, wakati OBIB inawakilisha muundo wa ukwasi unaosubiri katika kitabu cha maagizo kabla ya muamala kutekelezwa.
Data iliyotumika
Utafiti unatumia data ya masafa ya juu ya jukwaa la Electronic Broking Services. Seti ya data inajumuisha:
- data ya tick yenye muhuri wa muda wa millisekunde,
- viwango kumi vya kwanza vya bid na ask,
- bei za miamala,
- ukubwa wa miamala,
- na mwelekeo wa miamala
vinajumuishwa.
| Kipindi | Tarehe | Rejimu ya soko |
|---|---|---|
| Sampuli ya kwanza | Januari–Mei 2020 | Kipindi cha mgogoro wa COVID-19 |
| Sampuli ya pili | Agosti–Desemba 2023 | Kipindi thabiti kwa kulinganisha cha post-crisis |
Wikiendi pamoja na New Year's Day, Good Friday na Christmas Day zimeondolewa kutokana na shughuli ndogo za biashara.
Uchambuzi mkuu unafanywa kwa EUR/USD na USD/HKD. Chanzo pia kinaripoti kuwa uchambuzi wa ziada ulifanywa kwa USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD na USD/CHF; hata hivyo, majedwali ya kina ya matokeo ya jozi hizi sita hayamo katika makala na inaelezwa kuwa matokeo yanaweza kutolewa kwa ombi.
Je, Marejesho ya Dakika Moja Husambazwa Kawaida?
Hapana. Katika jozi zote mbili na vipindi vyote viwili, return distributions hutofautiana sana na usambazaji wa kawaida. Jaribio la Jarque–Bera hukataa usambazaji wa kawaida katika misururu yote kwa \(p<0{,}001\). Jaribio la Ljung–Box pia hutoa \(p<0{,}001\) katika misururu yote kwa autocorrelation ya muda mfupi.
| Jozi / Kipindi | Uchunguzi wa dakika 1 | Skewness | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Hasa thamani za juu sana za kurtosis za USD/HKD zinaonyesha kwamba marejesho ya dakika moja yana mikengeuko nadra lakini mikubwa sana. Muundo huu wa non-normal ni mojawapo ya sababu muhimu za utafiti kuchagua jaribio la SPA linalotumia stationary bootstrap badala ya majaribio yanayotegemea dhana ya kawaida ya usambazaji wa kawaida.
Je, Mtiririko wa Maagizo Unaweza Kutabiri Marejesho ya Dakika Inayofuata?
Regresha za chanzo zinaonyesha kuwa OFIB na OBIB zote zinatabiri marejesho ya dakika moja inayofuata kwa kiwango chenye umuhimu wa kitakwimu.
Regresha ya msingi ni:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
.
Hapa \(X_{i,t-1}\) ni OFIB au OBIB. Wakati \(\beta_2\) ni chanya, kulingana na ufafanuzi wa ishara wa chanzo, imbalance chanya inahusishwa na marejesho chanya yanayofuata, huku imbalance hasi ikihusishwa na marejesho hasi yanayofuata.
| Kipindi | Jozi | Kigawo cha OFIB | Kigawo cha OBIB | Masafa ya Adj. R² |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Nyota tatu zinawakilisha kiwango cha umuhimu cha %1 katika chanzo.
Dhana mbili tofauti zinapaswa kutenganishwa hapa. Kigawo kuwa na t-statistic ya juu huonyesha uwezekano wa kutabirika wa kitakwimu; hata hivyo, hasa katika EUR/USD, thamani za chini sana za \(R^2\) zinaonyesha kwamba ishara inaeleza sehemu ndogo tu ya mabadiliko ya jumla ya marejesho. Katika HFT hata faida ndogo sana za utabiri zinaweza kutumiwa kinadharia; lakini thamani ya kiuchumi ya faida hiyo lazima ilinganishwe na gharama za muamala.
Kanuni 3.421 za Biashara ya Kiufundi Zinaundwaje?
Utafiti unatumia familia tatu za kanuni zinazotegemea bei.
| Familia ya kanuni | Mantiki ya msingi | Jumla ya lahaja |
|---|---|---|
| Filter | Ishara kulingana na asilimia fulani ya mabadiliko ya bei kutoka kiwango cha mwisho cha juu/chini | 521 |
| Moving Average | Ishara kulingana na kuvuka kwa bei au MA fupi na MA ndefu | 2.160 |
| Trading-Range Breakout | Ishara kulingana na kuvunjika kwa rolling maximum/minimum ya nyuma | 740 |
| Jumla | — | 3.421 |
Kutumia ulimwengu mkubwa kiasi hiki wa mikakati hufanya tatizo la data-snooping kuwa la msingi. Kuchagua tu mkakati wenye utendaji bora wa zamani miongoni mwa maelfu ya modeli kunaweza kuzalisha matokeo yanayoonekana mazuri kwa bahati hata kama hakuna alpha halisi.
Tofauti Kati ya Kanuni za Mseto Zenye Ulinganifu na Zisizo na Ulinganifu ni Nini?
Kanuni yenye ulinganifu inahitaji ishara inayotegemea bei na ishara ya OFIB/OBIB ziwe katika mwelekeo mmoja wakati wa kufungua na kufunga nafasi.
Kwa mfano, kwa ununuzi:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
masharti yanapaswa kutimizwa pamoja.
Muundo huu unaweza kupunguza idadi ya false signal; lakini kusubiri ishara zote mbili zibadilike pamoja kunaweza kuchelewesha kutoka.
Kanuni isiyo na ulinganifu hutathmini hatari ya kuingia na kutoka kwa njia tofauti. Kwa kuwa kufungua nafasi mpya huunda hatari mpya, ishara zote mbili lazima ziwe katika mwelekeo mmoja. Kufunga nafasi iliyopo ni hatua ya kupunguza hatari; kwa hiyo kubadilika kwa mwelekeo wa ishara moja tu kunaweza kuanzisha kutoka.
Mantiki hii:
Kuingia = uthibitisho wenye nguvu
Kutoka = mwitikio wa haraka wa hatari
inaweza kufupishwa kwa namna hiyo.
Chanzo kinajaribu hasa utaratibu huu wa kutoka usio na ulinganifu kwa sababu taarifa ya mtiririko wa maagizo na ukwasi inaweza kuwa ya muda mfupi katika masafa ya juu.
Kanuni za Mseto Zinafanikiwa kwa Kiasi Gani Bila Gharama za Muamala?
Kabla ya gharama za muamala kuongezwa, kanuni za mseto kwa ujumla zinaonekana kuwa na nguvu zaidi kuliko kanuni zinazotegemea bei.
Katika kipindi cha COVID-19, consistent SPA p-value ya mkakati bora wa EUR/USD unaotumia bei pekee ni 0,974; yaani, si ya maana baada ya marekebisho ya data-snooping.
Kinyume chake, mikakati ya mseto ya EUR/USD inayotegemea OBIB huzalisha consistent SPA p-value ya 0 katika miundo yote miwili, yenye ulinganifu na isiyo na ulinganifu.
| Kipindi / Jozi | Mkakati | Muamala | Wastani wa marejesho | Gharama ya break-even | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Inayotegemea bei | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Mseto wa OBIB wenye ulinganifu | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Mseto wa OBIB usio na ulinganifu | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Inayotegemea bei | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Mseto wa OBIB wenye ulinganifu | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Mseto wa OBIB usio na ulinganifu | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
Katika matokeo ya EUR/USD, mkabala wa OBIB usio na ulinganifu ni muhimu hasa. Katika kipindi cha COVID, mkakati wa OBIB wenye ulinganifu ulifanya miamala 20.292 ya round-trip, huku mkakati usio na ulinganifu ukifanya miamala 18.879; licha ya hilo, wastani wa marejesho na gharama ya break-even ya muamala ya mkakati usio na ulinganifu ilikuwa juu zaidi.
Kwa hiyo, utendaji bora hautokani tu na kufanya miamala mingi zaidi.
Gharama ya Muamala ya Break-Even Inamaanisha Nini?
Break-even transaction cost ni gharama ya muamala ya upande mmoja inayopunguza excess return iliyohesabiwa ya mkakati hadi sifuri.
Kwa mfano, katika mkakati wa OBIB usio na ulinganifu wa COVID-19 EUR/USD:
\[ 0{,}1052\ \mathrm{bps} \]
thamani hii inamaanisha kwamba faida ya pre-cost iliyohesabiwa itaisha wakati gharama ya upande mmoja itafikia kiwango hicho.
Thamani hii ni takribani:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
ambayo ni mabadiliko madogo sana ya bei.
Chanzo kinasisitiza kuwa thamani ya juu zaidi ya break-even ya upande mmoja miongoni mwa mikakati iliyobaki na umuhimu baada ya marekebisho ya data-snooping ni 0,1052 bps na iko chini sana ya makadirio ya gharama za muamala za 3–5 bps yaliyonukuliwa kutoka fasihi ya awali ya FX.
Ulinganisho huu unaeleza matokeo ya kiuchumi ya utafiti: ishara inaweza kuwa halisi kitakwimu, lakini ukingo wa kiuchumi ni mdogo mno kuhimili gharama za muamala.
Matokeo ya USD/HKD
Katika USD/HKD, hata kanuni bora inayotegemea bei katika kipindi cha COVID ni ya maana baada ya marekebisho ya data-snooping. Hali hii ni tofauti na EUR/USD.
Katika kipindi cha COVID:
| Mkakati | Wastani wa marejesho | Gharama ya break-even | Consistent SPA p |
|---|---|---|---|
| Inayotegemea bei | 0,0023 bps | 0,0129 bps | 0 |
| OFIB yenye ulinganifu | 0,0023 bps | 0,0231 bps | 0 |
| OBIB yenye ulinganifu | 0,0023 bps | 0,0798 bps | 0 |
| OFIB isiyo na ulinganifu | 0,0024 bps | 0,0325 bps | 0 |
| OBIB isiyo na ulinganifu | 0,0024 bps | 0,0175 bps | 0 |
Katika kipindi cha post-crisis matokeo ni mchanganyiko zaidi. Kanuni ya OFIB yenye ulinganifu inatoa consistent \(p=0\), OFIB isiyo na ulinganifu \(p=0,044\) na OBIB isiyo na ulinganifu \(p=0\). Consistent p-value ya kanuni ya OBIB yenye ulinganifu ni 0,052.
Thamani hii ya mwisho iko juu kidogo ya kizingiti cha kawaida cha %5. Ingawa maandishi ya makala yanasema kuwa mseto wote wa USD/HKD una umuhimu katika vipindi vyote viwili, thamani ya OBIB yenye ulinganifu ya post-crisis katika Jedwali la 3 haiungi mkono kikamilifu kauli hiyo katika kiwango cha %5.
Je, OBIB Inaonekana Kuwa na Manufaa Zaidi Kuliko OFIB?
Katika matokeo makuu ya EUR/USD, mikakati inayotegemea OBIB ina nguvu zaidi kuliko mikakati inayotegemea OFIB. Mseto wa OFIB kwa EUR/USD hauwi na umuhimu katika kila hali baada ya marekebisho ya data-snooping, wakati mseto wa OBIB hutoa matokeo yenye umuhimu katika vipindi vyote viwili.
Chanzo pia kinaripoti katika uchambuzi wa robustness unaojumuisha jozi sita za ziada za sarafu kwamba kanuni za mseto zinazotegemea OBIB hutoa excess return yenye umuhimu katika jozi nyingi zaidi za sarafu kuliko kanuni zinazotegemea OFIB.
Hata hivyo, kwa kuwa majedwali ya kina ya jozi sita za ziada hayajatolewa katika PDF, ukubwa wa matokeo haya, kanuni mahsusi yanazotegemea na idadi ya miamala haiwezi kuhesabiwa upya kutoka katika maandishi ya chanzo.
Nini Hutokea Gharama za Muamala Zinapoongezwa?
Hili ndilo jaribio muhimu linaloamua utekelezekaji wa kiuchumi wa mikakati.
Marejesho kabla ya gharama huhesabiwa kama:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
.
Hapa \(P\) ni mid-quote na \(D\) ni nafasi ya sasa ya long au short.
Gharama ya muamala inapoongezwa, bei ya execution hurekebishwa kwa half-spread badala ya mid-quote:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) ni half-spread, \(S=+1\) ni ishara ya kununua na \(S=-1\) ni ishara ya kuuza. Hivyo ununuzi hutekelezwa karibu na upande wa ask na uuzaji upande wa bid.
Je, Gharama za Muamala Huondoa Faida ya Mikakati ya Mseto?
Kulingana na matokeo ya chanzo, ndiyo. Bid-ask spread inapojumuishwa kama gharama ya muamala, hakuna mkakati unaotegemea bei wala wa mseto unaozidi benchmark ya marejesho sifuri kwa kiwango chenye umuhimu baada ya marekebisho ya data-snooping ya jaribio la Hansen SPA.
Matokeo haya ni halali kwa:
EUR/USD na USD/HKD
na pia kwa:
COVID-19 na post-crisis
sampuli.
Katika Jedwali la 4, wastani wa marejesho ya sampuli ya baadhi ya mikakati “bora” bado unaonekana chanya. Hata hivyo, consistent SPA p-values ziko takribani katika safu ya 0,868–1,000. Kwa hiyo, sample mean chanya haitoi ushahidi wa kuaminika wa excess profitability baada ya upendeleo wa uchaguzi miongoni mwa maelfu ya mikakati kandidati kurekebishwa.
Tofauti hii huenda ndiyo hitimisho muhimu zaidi la utafiti:
Utabirikaji ≠ faida ya kiuchumi.
Kwa Nini Jaribio la Hansen SPA Linatumika?
Utafiti unajaribu kanuni 3.421 zinazotegemea bei na lahaja nyingi za mseto zinazotokana nazo. Katika strategy universe kubwa kiasi hiki, kuangalia tu utendaji bora wa zamani huleta hatari kubwa ya data-snooping.
Nadharia tete sifuri ya jaribio la SPA ni:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
.
\(d_k\) ni excess return inayotarajiwa ya mkakati nambari \(k\) ikilinganishwa na benchmark.
Takwimu ya jaribio ina muundo:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
.
Utafiti unatumia mkabala wa Politis–Romano stationary bootstrap, huchagua
\[ q=0{,}1 \]
na kufanya 500 bootstrap replications. Katika muundo wa kijiometri wa block-length, urefu wa block unaotarajiwa ni:
\[ \frac{1}{q}=10 \]
uchunguzi.
Nominal p-value huzingatia kanuni bora pekee, wakati consistent p-value huzingatia strategy universe yote. Kwa mtazamo wa Verianla, consistent p-value yenye ukali zaidi ndiyo kipimo kikuu katika kutathmini matokeo ya kiuchumi.
Thamani kamili za “0” katika majedwali hazipaswi kutafsiriwa kuwa uwezekano wa tukio la kihisabati ni sifuri kwa maana halisi; ni matokeo yaliyoripotiwa kama sifuri ndani ya 500 bootstrap replications na azimio la nambari la utaratibu wa kuripoti uliotumika.
Kwa Nini Mantiki ya Kuingia-Kutoka Isiyo na Ulinganifu Inavutia?
Mojawapo ya michango ya mbinu iliyo ya kipekee zaidi ya chanzo ni kukubali kwamba kuingia na kutoka si tatizo moja.
Kufungua nafasi mpya:
kunamaanisha kuchukua hatari mpya
. Kwa hiyo, ishara ya bei na ishara ya order-book/order-flow zinatarajiwa kuwa katika mwelekeo mmoja.
Kufunga nafasi iliyopo:
kunamaanisha kupunguza hatari iliyopo
. Kwa hiyo, kutoka kwa haraka kunaruhusiwa wakati moja ya ishara inapobadilika.
Katika matokeo ya EUR/USD, mkabala huu, hasa unapounganishwa na OBIB, huzalisha utendaji wa pre-cost wa juu zaidi kwa miamala michache kuliko muundo wenye ulinganifu, jambo linaloonyesha kuwa uthibitishaji wa kuingia na unyumbufu wa kutoka vinaweza kucheza majukumu tofauti ya kiuchumi ndani ya mkakati mmoja.
Mbinu na Matokeo ya Utafiti
Mtiririko mkuu wa mbinu
Data ya EBS tick → marejesho ya mid-quote ya dakika moja → OFIB / OBIB → kanuni 3.421 zinazotegemea bei → mseto wenye/isiyo na ulinganifu → marejesho ya muamala → gharama ya spread → jaribio la Hansen SPA
mnyororo huu unatoa muhtasari wa muundo mzima wa kiempiria wa utafiti.
Matokeo makuu 1: Taarifa ya kitabu cha maagizo ina thamani ya utabiri wa muda mfupi
Vigawo vya OFIB na OBIB ni chanya na vina umuhimu katika kiwango cha %1 katika jozi zote mbili za sarafu na vipindi vyote viwili vya sampuli.
Hii inaonyesha kwamba kitabu cha maagizo ya kikomo si tu kinaeleza hali ya sasa ya soko, bali pia kina uhusiano wa kitakwimu na mabadiliko ya bei ya dakika moja inayofuata.
Matokeo makuu 2: Uchujaji wa mseto huboresha matokeo ya pre-cost
Hasa ishara za kiufundi zilizothibitishwa kwa OBIB hutoa matokeo yenye nguvu zaidi katika EUR/USD kuliko mikakati ya jadi ya bei pekee.
Mkakati wa OBIB usio na ulinganifu katika kipindi cha COVID-19 una:
\[ 0{,}0260\ \mathrm{bps} \]
wastani wa marejesho na:
\[ 0{,}1052\ \mathrm{bps} \]
gharama ya break-even, ambalo ndilo tokeo la pre-cost linalovutia zaidi katika sampuli kuu ya EUR/USD.
Matokeo makuu 3: Kipindi cha mgogoro kina fursa zenye nguvu zaidi za ishara
Chanzo kwa ujumla kinaona performance ya hybrid-rule katika kipindi cha COVID-19 kuwa yenye nguvu zaidi kuliko kipindi cha post-crisis.
Hii inaendana na uwezekano kwamba volatility ya juu, kutolingana kwa order-flow na mabadiliko ya bei ya muda mfupi huwa wazi zaidi wakati wa mgogoro; hata hivyo, utafiti hauthibitishi hili kwa jaribio tofauti la utaratibu wa kisababishi.
Matokeo makuu 4: Ishara bora inaweza kupatikana kwa miamala michache zaidi
Katika matokeo ya EUR/USD OBIB, kanuni zisizo na ulinganifu hufanya miamala michache kuliko kanuni zenye ulinganifu huku zikizalisha gharama ya break-even ya juu zaidi.
Katika kipindi cha COVID:
\[ 20.292 \rightarrow 18.879 \]
idadi ya miamala inapungua, huku gharama ya break-even ikiongezeka hadi:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
.
Katika kipindi cha post-crisis pia:
\[ 19.053 \rightarrow 18.152 \]
mabadiliko ya miamala yanaambatana na gharama ya break-even ya:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
.
Matokeo makuu 5: Ukingo wa kiuchumi unabaki chini ya gharama ya muamala
Utafiti huu hauhitimishi kwamba “taarifa ya kitabu cha maagizo haina thamani yoyote”.
Kinyume chake:
ina thamani ya utabiri → mkakati wa pre-cost unaboreshwa → lakini edge ya kiuchumi ni ndogo → spread inameza edge.
Mnyororo huu ndio muhtasari sahihi zaidi wa matokeo yote ya utafiti.
Matokeo makuu 6: Marekebisho ya data-snooping hubadilisha tafsiri ya matokeo
Baadhi ya mikakati huonekana kuwa na umuhimu kwa nominal SPA p-values lakini hupoteza umuhimu baada ya marekebisho ya consistent SPA.
Kwa mfano, katika kanuni ya bei ya COVID EUR/USD, nominal p-value ni 0,040 huku consistent p-value ikiwa 0,974.
Tofauti hii inaonyesha kwa uwazi jinsi kuchagua kanuni “bora” kutoka strategy universe kubwa sana kunavyoweza kupotosha.
“Masafa ya Juu” Katika Utafiti Huu Yanamaanisha Nini?
Ingawa data ya chanzo ina azimio la millisekunde, ishara za biashara hutengenezwa kwa masafa ya dakika moja.
Kwa hiyo, utafiti unachunguza:
mikakati ya biashara ya kiufundi ya FX ya masafa ya juu ya dakika moja
.
Utafiti si moja kwa moja:
benchmark ya microsecond co-location, FPGA execution, exchange queue latency, nanosecond order routing au ultra-low-latency market making.
Tofauti hii ni muhimu katika kueneza matokeo kwa aina nyingine za HFT.
Kutofautiana kwa kigezo ndani ya chanzo
Katika ufafanuzi wa filter-rule, \(e\) ni urefu wa dirisha la nyuma linalotumika katika hesabu ya rolling high/low. Katika maelezo ya mbinu, thamani zinazoruhusiwa zimeorodheshwa kama:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
.
Hata hivyo, katika Jedwali la 3 baadhi ya kanuni bora zinazotegemea OBIB kwa EUR/USD zimeripotiwa kwa:
\[ e=20 \]
.
Chanzo hakielezi ikiwa hili ni kosa la uandishi, upungufu katika orodha ya vigezo au thamani ya ziada iliyotumika kweli katika msimbo wa majaribio. Kwa hiyo, maandishi ya Verianla hayarekebishi thamani ya \(e=20\).
Matokeo ya chanzo kwa jozi sita za ziada za sarafu
Makala inaripoti kwamba, pamoja na uchambuzi mkuu, mkabala huo huo ulirudiwa kwa USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD na USD/CHF.
Kulingana na chanzo, kabla ya gharama za muamala kanuni za mseto hutoa excess return yenye umuhimu baada ya marekebisho ya data-snooping katika vipindi vyote viwili kwa jozi za ziada isipokuwa GBP/USD na USD/CAD; lakini faida nyingi hizi hutoweka gharama za muamala zinapoongezwa.
Kwa kuwa matokeo haya hayajatolewa kama majedwali ya kina katika PDF, yanapaswa kutathminiwa tu kama taarifa ya robustness ya waandishi.
Matokeo yanayoungwa mkono na utafiti
- Katika EUR/USD na USD/HKD, OFIB na OBIB zina uhusiano wenye umuhimu wa kitakwimu na marejesho ya dakika moja inayofuata.
- Kuongeza taarifa ya kitabu cha maagizo kwenye kanuni za kiufundi zinazotegemea bei kunaweza kuboresha utendaji kabla ya gharama za muamala.
- Mikakati inayotegemea OBIB inaonyesha matokeo yenye nguvu zaidi kuliko mikakati inayotegemea OFIB katika sampuli kuu.
- Muundo wa kuingia-kutoka usio na ulinganifu unaweza katika baadhi ya hali kutoa utendaji wa pre-cost wa juu kwa miamala michache.
- Ishara za mseto kwa ujumla zinaonekana kuwa na nguvu zaidi katika kipindi cha mgogoro wa COVID-19.
- Marekebisho ya data-snooping huondoa mikakati mingi inayoonekana kuwa na umuhimu kwa nominal p-values pekee.
- Bid-ask spread inapojumuishwa kama gharama ya muamala, hakuna mkakati mkuu unaoonyesha faida yenye umuhimu katika consistent SPA test.
- Nguvu ya utabiri wa kitakwimu haitoshi kwa utekelezekaji wa kiuchumi.
Matokeo yasiyoungwa mkono na utafiti
- Haiwezi kusemwa kwamba ishara ya OFIB au OBIB pekee huzalisha faida ya FX iliyohakikishwa.
- Kanuni za mseto si zenye faida baada ya gharama za muamala.
- Haijathibitishwa kuwa mkakati usio na ulinganifu ni bora katika jozi zote au rejimu zote za soko.
- Matokeo ya dakika moja hayawezi kuenezwa moja kwa moja kwa mikakati yote ya HFT katika kiwango cha micro/nanosecond.
- Utafiti haukadiri market impact kwa modeli ya kina ya endogenous execution.
- Inachukuliwa kwamba ukubwa wa maagizo ni mdogo kiasi cha kutobadilisha bei au kitabu cha maagizo ya kikomo.
- Haijaonyeshwa kwamba execution kwa limit order huboresha faida ya post-cost; hili linaachwa kama swali wazi la utafiti wa baadaye.
- Kwa kuwa majedwali kamili ya matokeo ya jozi sita za ziada hayapo katika PDF, taarifa ya maandishi ya robustness haiwezi kuthibitishwa kwa kina kwa kujitegemea.
Mapungufu ya kisayansi
Kizuizi cha kwanza: Chanzo kilichochunguzwa ni preprint ambacho hakijapitia peer review.
Kizuizi cha pili: Kwa kuwa mikakati kuu ya biashara ni ya dakika moja, matokeo hayawakilishi mechanics zote za execution za ultra-low-latency HFT.
Kizuizi cha tatu: Mikakati inadhania kwamba order size ni ndogo kiasi cha kutobadilisha bei au kitabu cha maagizo ya kikomo. Katika nafasi kubwa, market impact inaweza kubadilisha matokeo.
Kizuizi cha nne: Gharama za muamala zinamodeliwa hasa kupitia bid-ask spread. Katika mifumo halisi ya biashara, kunaweza kuwa na gharama za ziada kama ada, latency, queue position, partial fill na market impact.
Kizuizi cha tano: Kupotea kwa umuhimu wa matokeo baada ya gharama kunaonyesha kwamba ukubwa wa kiuchumi wa signal improvement ni mdogo sana.
Kizuizi cha sita: Orodha ya vigezo vya filter-rule hailingani kikamilifu na thamani ya \(e=20\) katika Jedwali la 3.
Kizuizi cha saba: Ingawa consistent SPA p-value ya OBIB yenye ulinganifu ya post-crisis USD/HKD ni 0,052, maandishi yanafanya ujumla wa matokeo haya kama yenye umuhimu.
Kizuizi cha nane: Ushirika wa Hongyu Zhu unaonekana tofauti kati ya PDF na rekodi ya sasa ya SSRN.
Maelezo ya Chanzo na Mbinu
Kichwa asili: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Waandishi: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
Ushirika katika PDF: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
Dokezo la SSRN metadata: Rekodi ya sasa ya SSRN inaonyesha Hongyu Zhu chini ya Waseda University. Tofauti hii inaweza kuwa mabadiliko ya ushirika kati ya matoleo ya chanzo au sasisho la metadata; taarifa ya PDF haipaswi kubadilishwa kimya kimya.
Jukwaa: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
Tarehe ya kuwasilisha SSRN: 20 Agosti 2026.
Aina ya uchapishaji: Preprint.
Hali ya peer-review: Chanzo kinaeleza wazi kwamba hakijapitia peer review.
Leseni: Katika metadata inayopatikana ya rekodi rasmi ya SSRN, aina maalum ya leseni wazi haijathibitishwa. Kwa hiyo, ruhusa ya wazi ya matumizi tena haijadhaniwa.
Chanzo cha data: Data ya masafa ya juu ya quote na transaction kutoka Electronic Broking Services (EBS).
Azimio la data: Data ya tick-by-tick katika kiwango cha millisekunde.
Kitabu cha maagizo: Viwango kumi bora vya bid na ask.
Jozi kuu za sarafu: EUR/USD na USD/HKD.
Sampuli ya COVID-19: Januari–Mei 2020.
Sampuli ya post-crisis: Agosti–Desemba 2023.
Jozi za ziada za robustness: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD na USD/CHF; majedwali ya kina ya matokeo hayajatolewa katika PDF.
Mikakati inayotegemea bei: Filter, Moving Average na Trading-Range Breakout; jumla ya kanuni 3.421.
Viashiria vya mseto: Order-flow imbalance na order-book imbalance.
Miundo ya mseto: Vigezo vya kuingia/kutoka vyenye ulinganifu na visivyo na ulinganifu.
Jaribio la utendaji: Jaribio la Hansen Superior Predictive Ability.
Bootstrap: Stationary bootstrap; q=0,1; marudio 500.
Benchmark: Marejesho sifuri katika uchambuzi mkuu; chanzo kinaripoti kwamba matokeo yanayofanana kwa ubora yalipatikana pia kwa buy-and-hold benchmark.
Matokeo makuu ya kiuchumi: Taarifa ya kitabu cha maagizo ya kikomo huboresha ishara za biashara za pre-cost, lakini bid-ask spread inapojumuishwa, faida ya kitakwimu iliyorekebishwa kwa data-snooping hutoweka.
Utafiti wa baadaye: Waandishi wanaacha kama swali wazi la kiempiria ikiwa kutumia limit-order execution badala ya dhana ya market order kunaweza kupunguza gharama ya spread na, kwa upande mwingine, jinsi hatari za non-execution na picking-off zinavyoweza kubadilisha matokeo.
Acha maoni
Anwani yako ya barua pepe haitachapishwa. Sehemu za lazima zimewekewa alama ya *