

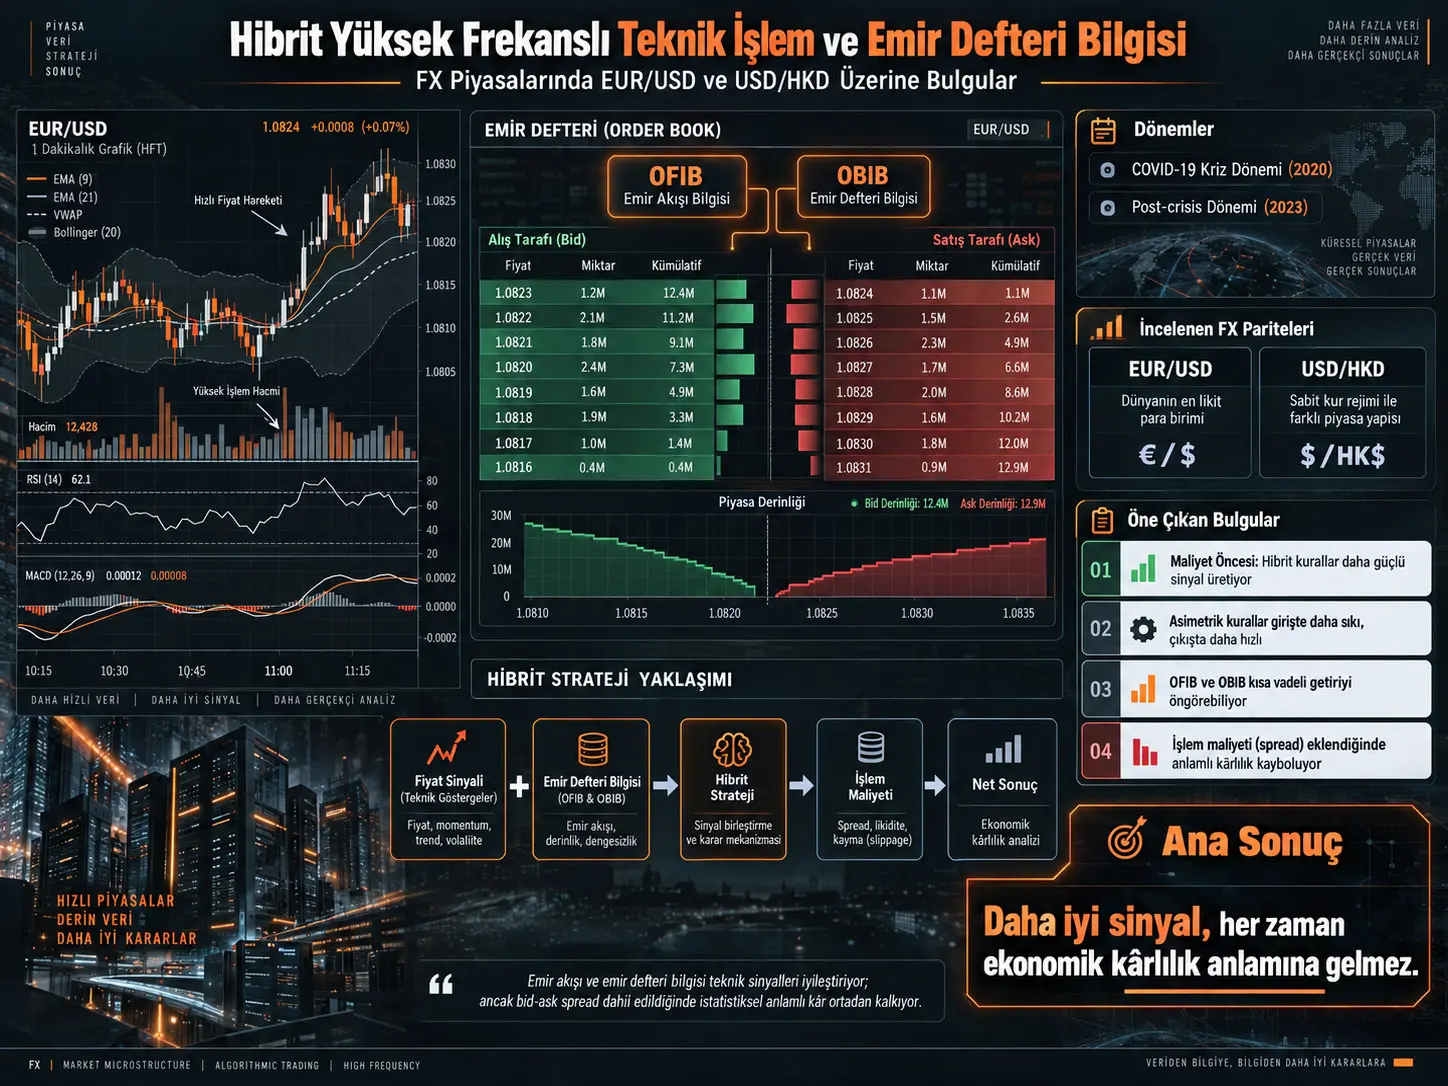
Hibrit yüksek frekanslı teknik işlem, bu çalışmada klasik fiyat-temelli teknik işlem sinyalinin emir akışı veya limit emir defteri dengesizliğiyle doğrulanarak bir dakikalık alış ve satış kararına dönüştürüldüğü bir FX işlem yaklaşımıdır. Araştırma, Electronic Broking Services (EBS) platformundan elde edilen milisaniye çözünürlüklü tick-by-tick EUR/USD ve USD/HKD verilerini kullanarak Ocak–Mayıs 2020 COVID-19 kriz dönemini Ağustos–Aralık 2023 post-crisis dönemiyle karşılaştırmaktadır.
Çalışmada toplam 3.421 fiyat-temelli teknik işlem kuralı oluşturulmuştur. Bunlar filter (F), moving average (MA) ve trading-range breakout (TRB) ailelerinden gelmektedir. Her fiyat sinyali daha sonra order-flow imbalance (OFIB) veya order-book imbalance (OBIB) bilgisiyle birleştirilerek hibrit stratejilere dönüştürülmektedir.
İki ayrı hibrit tasarım incelenmektedir. Simetrik hibrit kural, hem pozisyona giriş hem de çıkış için fiyat sinyaliyle emir-defteri sinyalinin aynı yönde olmasını bekler. Asimetrik hibrit kural ise yeni pozisyon açarken iki sinyalin onayını isterken mevcut pozisyonu kapatmak için sinyallerden yalnız birinin tersine dönmesini yeterli kabul eder. Böylece girişte daha sıkı doğrulama, çıkışta daha hızlı risk azaltma amaçlanmaktadır.
Emir defteri bilgisi kısa vadeli fiyat tahmini açısından gerçekten bilgi taşımaktadır. Hem OFIB hem de OBIB katsayıları iki döviz çifti ve iki dönem için pozitif ve %1 düzeyinde istatistiksel olarak anlamlıdır. Bununla birlikte özellikle EUR/USD regresyonlarında düzeltilmiş \(R^2\) değerlerinin yaklaşık 0,0002–0,0017 aralığında kalması, istatistiksel öngörülebilirliğin toplam bir dakikalık getiri varyansının yalnız çok küçük bölümünü açıkladığını göstermektedir.
İşlem maliyetleri hesaba katılmadan önce hibrit kurallar fiyat-temelli kurallardan daha güçlü sonuçlar üretmekte ve Hansen Superior Predictive Ability testiyle data-snooping düzeltmesi sonrasında dahi bazı stratejiler anlamlı kalmaktadır. En dikkat çekici EUR/USD sonucu COVID-19 dönemindeki asimetrik OBIB hibritidir: ortalama getiri 0,0260 bps, tek yönlü break-even işlem maliyeti 0,1052 bps ve consistent SPA p-değeri 0 olarak raporlanmaktadır.
Ancak ekonomik sonuç bu noktada tersine dönmektedir. Gerçek alış ve satışın mid-price üzerinden değil bid ve ask fiyatlarından yapılmasını temsil eden spread maliyeti hesaba katıldığında hiçbir fiyat-temelli veya hibrit kural data-snooping düzeltmesinden sonra sıfır-getiri benchmark'ını istatistiksel olarak anlamlı biçimde aşamamaktadır.
Bu nedenle çalışmanın ana bilimsel mesajı, daha iyi tahmin sinyalinin otomatik olarak ekonomik kârlılık anlamına gelmediğidir. Çok kısa vadeli piyasa mikro-yapısı bilgisi fiyat yönünü tahmin edebilir; fakat sinyalin büyüklüğü işlem maliyetinden küçükse uygulanabilir alpha ortadan kalkabilir.
Araştırma hangi soruyu soruyor?
Teknik analiz döviz piyasalarında uzun süredir fiyat geçmişinden alış veya satış sinyali üretmek için kullanılmaktadır. Ancak yüksek frekansta basit teknik kuralların iki ciddi problemi vardır.
Birincisi, binlerce farklı parametre kombinasyonu denenirse geçmiş veride tesadüfen çok iyi görünen bir strateji seçilebilir. Bu problem data snooping veya çoklu-strateji seçim yanlılığıdır.
İkincisi, çok küçük kısa vadeli getiriler bid-ask spread gibi işlem maliyetleri tarafından kolayca tüketilebilir.
Çalışma bu iki probleme karşı şu araştırma sorusunu test etmektedir:
Fiyat-temelli teknik işlem kurallarına limit emir defteri ve gerçekleşmiş emir akışı bilgisi eklemek, yüksek frekanslı FX stratejilerinin gerçek ekonomik kârlılığını artırıyor mu?
OFIB ve OBIB Neyi Ölçüyor?
Order-flow imbalance (OFIB), buyer-initiated ve seller-initiated gerçekleşmiş işlemler arasındaki normalize edilmiş dengesizliği ölçmektedir. Alıcı tarafından başlatılan işlem baskısı yükseldiğinde OFIB pozitif yönde, satıcı baskısı yükseldiğinde ters yönde hareket etmektedir.
Order-book imbalance (OBIB) ise gerçekleşmiş işlemler yerine bekleyen limit emirlerinin bid ve ask tarafındaki derinlik dağılımını kullanmaktadır. Çalışma EBS emir defterindeki ilk on fiyat seviyesini kullanır.
Dolayısıyla iki değişken farklı piyasa bilgisini taşır:
| Gösterge | Bilgi kaynağı | Ne ölçüyor? |
|---|---|---|
| OFIB | Gerçekleşmiş işlemler | Alıcı ve satıcı tarafından başlatılan işlem baskısının dengesizliği |
| OBIB | Bekleyen limit emirleri | Bid ve ask tarafındaki kotasyon derinliği dengesizliği |
Bu ayrım önemlidir. OFIB piyasanın az önce ne yaptığını, OBIB ise işlem gerçekleşmeden önce emir defterinde bekleyen likidite yapısını temsil etmektedir.
Kullanılan veri
Çalışma Electronic Broking Services platformunun yüksek frekanslı verilerini kullanmaktadır. Veri seti:
- milisaniye zaman damgalı tick verisini,
- ilk on bid ve ask seviyesini,
- işlem fiyatlarını,
- işlem büyüklüklerini,
- ve işlem yönünü
içermektedir.
| Dönem | Tarih | Piyasa rejimi |
|---|---|---|
| Birinci örneklem | Ocak–Mayıs 2020 | COVID-19 kriz dönemi |
| İkinci örneklem | Ağustos–Aralık 2023 | Görece istikrarlı post-crisis dönem |
Hafta sonları ile New Year's Day, Good Friday ve Christmas Day düşük işlem aktivitesi nedeniyle çıkarılmıştır.
Ana analiz EUR/USD ve USD/HKD üzerinde yapılmaktadır. Kaynak ayrıca USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ve USD/CHF için ek analiz yaptığını bildirmektedir; ancak bu altı paritenin ayrıntılı sonuç tabloları makalede yer almamakta ve sonuçların talep üzerine sağlanabileceği belirtilmektedir.
Bir Dakikalık Getiriler Normal Dağılıyor mu?
Hayır. Her iki paritede ve her iki dönemde return distributions güçlü biçimde normal dağılımdan sapmaktadır. Jarque–Bera testi bütün serilerde \(p<0{,}001\) ile normal dağılımı reddetmektedir. Ljung–Box testi de kısa dönemli otokorelasyon için bütün serilerde \(p<0{,}001\) vermektedir.
| Parite / Dönem | 1 dk gözlem | Çarpıklık | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Özellikle USD/HKD'nin son derece yüksek kurtosis değerleri, bir dakikalık getirilerin nadir fakat çok büyük sapmalar içerdiğini göstermektedir. Bu non-normal yapı, çalışmanın klasik normal-dağılım varsayımına dayalı testler yerine stationary bootstrap kullanan SPA testini tercih etmesinin önemli nedenlerinden biridir.
Emir Akışı Bir Sonraki Dakikanın Getirisini Tahmin Edebiliyor mu?
Kaynağın regresyonları, hem OFIB hem OBIB'nin bir sonraki bir dakikalık getiriyi istatistiksel olarak anlamlı biçimde öngördüğünü göstermektedir.
Temel regresyon:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
şeklindedir.
Burada \(X_{i,t-1}\), OFIB veya OBIB'dir. \(\beta_2\) pozitif olduğunda kaynağın işaret tanımına göre pozitif imbalance sonraki pozitif getiriyle, negatif imbalance ise sonraki negatif getiriyle ilişkilidir.
| Dönem | Parite | OFIB katsayısı | OBIB katsayısı | Adj. R² aralığı |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Üç yıldız kaynakta %1 anlamlılık düzeyini temsil etmektedir.
Burada iki farklı kavram ayrılmalıdır. Katsayının yüksek t-istatistiğine sahip olması istatistiksel öngörülebilirlik gösterir; ancak özellikle EUR/USD'de çok düşük \(R^2\) değerleri sinyalin toplam getiri değişiminin yalnız küçük bölümünü açıkladığını göstermektedir. HFT'de çok küçük tahmin avantajları dahi teorik olarak kullanılabilir; fakat bu avantajın ekonomik değeri işlem maliyetleriyle karşılaştırılmalıdır.
3.421 Teknik İşlem Kuralı Nasıl Oluşturuluyor?
Çalışma üç fiyat-temelli kural ailesi kullanmaktadır.
| Kural ailesi | Temel mantık | Toplam varyant |
|---|---|---|
| Filter | Fiyatın son yüksek/düşük seviyeden belirli yüzde hareketine göre sinyal | 521 |
| Moving Average | Fiyat veya kısa MA ile uzun MA kesişimine göre sinyal | 2.160 |
| Trading-Range Breakout | Geçmiş rolling maximum/minimum kırılımına göre sinyal | 740 |
| Toplam | — | 3.421 |
Bu kadar büyük strateji evreninin kullanılması data-snooping sorununu merkezi hale getirmektedir. Binlerce model içinden yalnız en iyi geçmiş performansa sahip stratejiyi seçmek, gerçek alpha bulunmasa bile tesadüfen iyi görünen sonuçlar üretebilir.
Simetrik ve Asimetrik Hibrit Kurallar Arasındaki Fark Nedir?
Simetrik kural, pozisyon açarken de kapatırken de fiyat-temelli sinyal ile OFIB/OBIB sinyalinin aynı yönde olmasını gerektirir.
Örneğin alış için:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
koşulları birlikte sağlanmalıdır.
Bu yapı false signal sayısını azaltabilir; fakat iki sinyalin birlikte dönmesini beklemek çıkışı geciktirebilir.
Asimetrik kural ise giriş ve çıkış riskini farklı değerlendirir. Yeni pozisyon açmak yeni risk oluşturduğu için iki sinyalin de aynı yönde olması gerekir. Mevcut pozisyonu kapatmak ise risk azaltma işlemidir; bu nedenle iki sinyalden yalnız birinin tersine dönmesi çıkışı tetikleyebilir.
Bu mantık:
Giriş = güçlü doğrulama
Çıkış = hızlı risk tepkisi
şeklinde özetlenebilir.
Kaynak, emir akışı ve likidite bilgisinin yüksek frekansta kısa ömürlü olabileceği için bu asimetrik çıkış mekanizmasını özellikle sınamaktadır.
İşlem Maliyeti Olmadan Hibrit Kurallar Ne Kadar Başarılı?
İşlem maliyeti eklenmeden önce hibrit kurallar genel olarak fiyat-temelli kurallardan daha güçlü görünmektedir.
COVID-19 döneminde EUR/USD için yalnız fiyat kullanan en iyi stratejinin consistent SPA p-değeri 0,974'tür; yani data-snooping düzeltmesinden sonra anlamlı değildir.
Buna karşılık EUR/USD'nin OBIB tabanlı hibrit stratejileri hem simetrik hem asimetrik tasarımda consistent SPA p-değeri 0 üretmektedir.
| Dönem / Parite | Strateji | İşlem | Ortalama getiri | Break-even maliyet | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Fiyat-temelli | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Simetrik OBIB hibrit | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Asimetrik OBIB hibrit | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Fiyat-temelli | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Simetrik OBIB hibrit | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Asimetrik OBIB hibrit | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
EUR/USD sonuçlarında asimetrik OBIB yaklaşımı özellikle önemlidir. COVID döneminde simetrik OBIB stratejisi 20.292 round-trip işlem yaparken asimetrik strateji 18.879 işlem gerçekleştirmiş; buna rağmen asimetrik stratejinin ortalama getirisi ve break-even işlem maliyeti daha yüksek olmuştur.
Dolayısıyla daha iyi performans yalnız daha fazla işlem yapılmasından kaynaklanmamaktadır.
Break-Even İşlem Maliyeti Ne Anlama Geliyor?
Break-even transaction cost, stratejinin hesaplanan excess return'ünü sıfıra indiren tek-yönlü işlem maliyetidir.
Örneğin COVID-19 EUR/USD asimetrik OBIB stratejisindeki:
\[ 0{,}1052\ \mathrm{bps} \]
değeri, tek yönlü maliyet bu seviyeye ulaştığında hesaplanan pre-cost avantajın tükeneceğini ifade etmektedir.
Bu değer yaklaşık:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
gibi son derece küçük bir fiyat hareketine karşılık gelir.
Kaynak, data-snooping düzeltmesinden sonra anlamlı kalan stratejiler arasındaki en yüksek tek-yön break-even değerinin 0,1052 bps olduğunu ve önceki FX literatüründen aktardığı 3–5 bps işlem maliyeti tahminlerinin çok altında kaldığını vurgulamaktadır.
Bu karşılaştırma çalışmanın ekonomik sonucunu açıklar: sinyal istatistiksel olarak gerçek olabilir, fakat ekonomik marj işlem maliyetine dayanamayacak kadar küçüktür.
USD/HKD sonuçları
USD/HKD'de COVID döneminde fiyat-temelli en iyi kural dahi data-snooping düzeltmesinden sonra anlamlıdır. Bu durum EUR/USD'den farklıdır.
COVID döneminde:
| Strateji | Ortalama getiri | Break-even maliyet | Consistent SPA p |
|---|---|---|---|
| Fiyat-temelli | 0,0023 bps | 0,0129 bps | 0 |
| Simetrik OFIB | 0,0023 bps | 0,0231 bps | 0 |
| Simetrik OBIB | 0,0023 bps | 0,0798 bps | 0 |
| Asimetrik OFIB | 0,0024 bps | 0,0325 bps | 0 |
| Asimetrik OBIB | 0,0024 bps | 0,0175 bps | 0 |
Post-crisis dönemde ise sonuçlar daha karışıktır. Simetrik OFIB kuralı consistent \(p=0\), asimetrik OFIB \(p=0,044\) ve asimetrik OBIB \(p=0\) vermektedir. Simetrik OBIB kuralının consistent p-değeri ise 0,052'dir.
Bu son değer klasik %5 eşiğinin hemen üzerindedir. Makalenin metni bütün USD/HKD hibritlerinin iki dönemde de anlamlı olduğunu ifade etse de Tablo 3'ün post-crisis simetrik OBIB değeri bu ifadeyi %5 düzeyinde tam olarak desteklememektedir.
OBIB, OFIB'den Daha Faydalı mı Görünüyor?
Ana EUR/USD sonuçlarında OBIB tabanlı stratejiler OFIB tabanlı stratejilerden daha güçlüdür. EUR/USD için OFIB hibritleri data-snooping düzeltmesinden sonra her koşulda anlamlı olmazken OBIB hibritleri iki dönemde de anlamlı sonuçlar üretmektedir.
Kaynak ayrıca altı ek döviz çiftini içeren robustness analizinde OBIB tabanlı hibrit kuralların OFIB tabanlı kurallardan daha fazla döviz çiftinde anlamlı excess return ürettiğini belirtmektedir.
Bununla birlikte ek altı paritenin ayrıntılı tabloları PDF'de verilmediği için bu sonuçların büyüklüğü, hangi spesifik kurallara dayandığı ve işlem sayıları kaynak metinden yeniden hesaplanamamaktadır.
İşlem Maliyeti Eklendiğinde Ne Oluyor?
Stratejilerin ekonomik uygulanabilirliğini belirleyen kritik test budur.
Maliyet öncesi getiri:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
olarak hesaplanmaktadır.
Burada \(P\) mid-quote ve \(D\) mevcut long veya short pozisyondur.
İşlem maliyeti eklendiğinde execution fiyatı mid-quote yerine half-spread ile ayarlanmaktadır:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) half-spread, \(S=+1\) alış ve \(S=-1\) satış sinyalidir. Böylece alış yaklaşık ask tarafında, satış ise bid tarafında gerçekleştirilmiş olur.
İşlem Maliyetleri Hibrit Stratejilerin Kârını Yok Ediyor mu?
Kaynağın sonuçlarına göre evet. Bid-ask spread işlem maliyeti olarak dahil edildiğinde hiçbir fiyat-temelli veya hibrit strateji Hansen SPA testinin data-snooping düzeltmesinden sonra sıfır-getiri benchmark'ını anlamlı biçimde aşamamaktadır.
Bu sonuç hem:
EUR/USD ve USD/HKD
hem de:
COVID-19 ve post-crisis
örneklemlerinde geçerlidir.
Tablo 4'te bazı “en iyi” stratejilerin örneklem ortalama getirileri hâlâ pozitif görünmektedir. Ancak consistent SPA p-değerleri yaklaşık 0,868–1,000 bandındadır. Bu nedenle pozitif sample mean, binlerce aday strateji arasındaki seçim yanlılığı düzeltildikten sonra güvenilir excess profitability kanıtı oluşturmamaktadır.
Bu ayrım çalışmanın belki de en önemli sonucudur:
Tahmin edilebilirlik ≠ ekonomik kârlılık.
Hansen SPA Testi Neden Kullanılıyor?
Çalışmada 3.421 fiyat-temelli kural ve bunlardan türetilen çok sayıda hibrit varyant denenmektedir. Bu büyüklükte bir strategy universe içinde yalnız en iyi geçmiş performansa bakmak ciddi data-snooping riski yaratır.
SPA testinin sıfır hipotezi:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
şeklindedir.
\(d_k\), \(k\) numaralı stratejinin benchmark'a göre beklenen excess return'üdür.
Test istatistiği:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
yapısındadır.
Çalışma Politis–Romano stationary bootstrap yaklaşımını kullanmakta,
\[ q=0{,}1 \]
seçmekte ve 500 bootstrap tekrarı gerçekleştirmektedir. Geometrik block-length yapısında beklenen blok uzunluğu:
\[ \frac{1}{q}=10 \]
gözlemdir.
Nominal p-değeri yalnız en iyi kuralı dikkate alırken consistent p-değeri bütün strategy universe'ü hesaba katar. Verianla açısından ekonomik sonucun değerlendirilmesinde daha sıkı olan consistent p-değeri merkezi ölçüdür.
Tablolardaki tam “0” değerleri matematiksel olay olasılığının gerçek anlamda sıfır olduğu şeklinde okunmamalıdır; bunlar 500 bootstrap tekrarı ve kullanılan raporlama düzeninin sayısal çözünürlüğü içinde sıfır olarak raporlanmış sonuçlardır.
Asimetrik Giriş-Çıkış Mantığı Neden İlginç?
Kaynağın en özgün yöntem katkılarından biri giriş ve çıkışın aynı problem olmadığını kabul etmesidir.
Yeni bir pozisyon açmak:
yeni risk almak
anlamına gelir. Bu nedenle fiyat sinyali ile order-book/order-flow sinyalinin aynı yönde olması beklenmektedir.
Mevcut pozisyonu kapatmak:
mevcut riski azaltmak
anlamına gelir. Bu nedenle sinyallerden biri tersine döndüğünde daha hızlı çıkışa izin verilmektedir.
EUR/USD sonuçlarında bu yaklaşımın özellikle OBIB ile birleştiğinde simetrik yapıya göre daha az işlemle daha yüksek pre-cost performans oluşturması, giriş doğrulaması ile çıkış esnekliğinin aynı strateji içinde farklı ekonomik roller oynayabileceğini göstermektedir.
Çalışmanın Yöntemi ve Bulguları
Ana yöntem akışı
EBS tick verisi → bir dakikalık mid-quote getirisi → OFIB / OBIB → fiyat-temelli 3.421 kural → simetrik/asimetrik hibrit → işlem getirisi → spread maliyeti → Hansen SPA testi
şeklindeki zincir çalışmanın bütün ampirik tasarımını özetlemektedir.
Ana bulgu 1: Emir defteri bilgisinin kısa vadeli tahmin değeri vardır
OFIB ve OBIB katsayıları iki döviz çiftinde ve iki örneklem döneminde de pozitif ve %1 seviyesinde anlamlıdır.
Bu, limit emir defterinin yalnız mevcut piyasa durumunu tanımlamadığını, bir sonraki bir dakikalık fiyat hareketiyle de istatistiksel ilişki taşıdığını göstermektedir.
Ana bulgu 2: Hibrit filtreleme pre-cost sonuçları iyileştirir
Özellikle OBIB ile doğrulanan teknik sinyaller EUR/USD'de geleneksel yalnız-fiyat stratejilerine göre daha güçlü sonuçlar üretmektedir.
COVID-19 döneminde asimetrik OBIB stratejisinin:
\[ 0{,}0260\ \mathrm{bps} \]
ortalama getirisi ve:
\[ 0{,}1052\ \mathrm{bps} \]
break-even maliyeti, EUR/USD ana örneklemindeki en dikkat çekici pre-cost sonuçtur.
Ana bulgu 3: Kriz dönemi daha güçlü sinyal fırsatları içeriyor
Kaynak genel olarak COVID-19 dönemindeki hybrid-rule performansını post-crisis döneme göre daha güçlü bulmaktadır.
Bu durum daha yüksek volatilite, order-flow dengesizliği ve kısa vadeli fiyat hareketlerinin kriz sırasında daha belirgin olabilmesiyle uyumludur; ancak çalışma bunu ayrı bir nedensel mekanizma testiyle kanıtlamamaktadır.
Ana bulgu 4: Daha iyi sinyal daha az işlemle de elde edilebilir
EUR/USD OBIB sonuçlarında asimetrik kurallar simetrik kurallardan daha az işlem gerçekleştirirken daha yüksek break-even maliyet üretmektedir.
COVID döneminde:
\[ 20.292 \rightarrow 18.879 \]
işleme düşüş gerçekleşirken break-even maliyet:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
seviyesine yükselmektedir.
Post-crisis döneminde de:
\[ 19.053 \rightarrow 18.152 \]
işlem değişimine karşılık break-even maliyet:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
olmaktadır.
Ana bulgu 5: Ekonomik marj işlem maliyetinin altında kalıyor
Bu çalışma “emir defteri bilgisinin hiçbir değeri yoktur” sonucuna ulaşmamaktadır.
Tam tersine:
öngörü değeri vardır → pre-cost strateji iyileşir → fakat ekonomik edge küçüktür → spread edge'i tüketir.
Bu zincir çalışmanın bütün sonuçlarının en doğru özetidir.
Ana bulgu 6: Data-snooping düzeltmesi sonuçların yorumunu değiştiriyor
Bazı stratejiler nominal SPA p-değerleri açısından anlamlı görünürken consistent SPA düzeltmesinden sonra anlamlılığını kaybetmektedir.
Örneğin COVID EUR/USD fiyat-temelli kuralında nominal p-değeri 0,040 iken consistent p-değeri 0,974'tür.
Bu fark, çok büyük strategy universe içinden “en iyi” kuralın seçilmesinin ne kadar yanıltıcı olabileceğini somut biçimde göstermektedir.
Bu Çalışmadaki “Yüksek Frekans” Ne Anlama Geliyor?
Kaynak verisi milisaniye çözünürlüklü olmasına rağmen işlem sinyalleri bir dakikalık frekansta oluşturulmaktadır.
Dolayısıyla çalışma:
bir dakikalık yüksek frekanslı teknik FX işlem stratejilerini
incelemektedir.
Çalışma doğrudan:
mikrosaniye co-location, FPGA execution, exchange queue latency, nanosecond order routing veya ultra-low-latency market making benchmark'ı değildir.
Bu ayrım sonuçların başka HFT türlerine genellenmesi açısından önemlidir.
Kaynak içi parametre tutarsızlığı
Filter-rule tanımında \(e\), rolling high/low hesabında kullanılan geçmiş pencere uzunluğudur. Yöntem notunda izin verilen değerler:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
olarak listelenmektedir.
Buna karşılık Tablo 3'te EUR/USD için en iyi OBIB tabanlı bazı kurallar:
\[ e=20 \]
ile raporlanmıştır.
Kaynak bunun yazım hatası mı, parametre listesindeki eksiklik mi yoksa deney kodunda gerçekten kullanılan ek bir değer mi olduğunu belirtmemektedir. Bu nedenle Verianla metni \(e=20\) değerini düzeltmemektedir.
Kaynağın ek altı döviz çifti sonucu
Makale ana analize ek olarak USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ve USD/CHF üzerinde aynı yaklaşımın tekrarlandığını bildirmektedir.
Kaynağa göre işlem maliyeti öncesinde hibrit kurallar, GBP/USD ve USD/CAD dışındaki ek paritelerde iki dönemde de data-snooping düzeltmesinden sonra anlamlı excess return üretmektedir; ancak bu kazançların çoğu işlem maliyetleri eklendiğinde ortadan kalkmaktadır.
Bu sonuçlar PDF'de ayrıntılı tablo olarak verilmediği için yalnız yazarların robustness bildirimi olarak değerlendirilmelidir.
Çalışmanın desteklediği sonuçlar
- EUR/USD ve USD/HKD'de OFIB ve OBIB bir sonraki bir dakikalık getirilerle istatistiksel olarak anlamlı ilişki taşımaktadır.
- Emir defteri bilgisinin fiyat-temelli teknik kurallara eklenmesi işlem maliyeti öncesi performansı iyileştirebilir.
- OBIB tabanlı stratejiler ana örneklemde OFIB tabanlı stratejilerden daha güçlü sonuçlar göstermektedir.
- Asimetrik giriş-çıkış tasarımı bazı durumlarda daha az işlemle daha yüksek pre-cost performans üretmektedir.
- COVID-19 kriz döneminde hibrit sinyaller genel olarak daha güçlü görünmektedir.
- Data-snooping düzeltmesi, yalnız nominal p-değerlerine göre anlamlı görünen birçok stratejiyi elemektedir.
- Bid-ask spread işlem maliyeti olarak dahil edildiğinde hiçbir ana strateji consistent SPA testinde anlamlı kârlılık göstermemektedir.
- İstatistiksel tahmin gücü ekonomik uygulanabilirlik için yeterli değildir.
Çalışmanın desteklemediği sonuçlar
- OFIB veya OBIB sinyalinin tek başına garanti edilen FX kârı ürettiği söylenemez.
- Hibrit kurallar işlem maliyeti sonrasında kârlı değildir.
- Asimetrik stratejinin bütün paritelerde veya bütün piyasa rejimlerinde üstün olduğu kanıtlanmamaktadır.
- Bir dakikalık sonuçlar mikro/nanosaniye düzeyindeki bütün HFT stratejilerine doğrudan genellenemez.
- Çalışma market impact'i ayrıntılı bir endogenous execution modeliyle tahmin etmemektedir.
- Emir büyüklüklerinin fiyatları veya limit emir defterini etkilemeyecek kadar küçük olduğu varsayılmaktadır.
- Limit emirle execution'ın post-cost kârlılığı iyileştireceği gösterilmemiştir; bu çalışma tarafından gelecekte araştırılması gereken açık bir soru olarak bırakılmaktadır.
- Ek altı parite için tam sonuç tabloları PDF'de bulunmadığından metinsel robustness bildirimi bağımsız olarak ayrıntılı biçimde doğrulanamamaktadır.
Bilimsel sınırlılıklar
Birinci sınırlılık: İncelenen kaynak hakem değerlendirmesinden geçmemiş bir preprinttir.
İkinci sınırlılık: Ana işlem stratejileri bir dakikalık olduğundan sonuçlar ultra-low-latency HFT'nin bütün execution mekaniğini temsil etmez.
Üçüncü sınırlılık: Stratejiler order size'ın fiyatı veya limit emir defterini değiştirmeyecek kadar küçük olduğunu varsayar. Büyük pozisyonlarda market impact sonucu değiştirebilir.
Dördüncü sınırlılık: İşlem maliyeti temel olarak bid-ask spread üzerinden modellenmektedir. Gerçek işlem sistemlerinde ek ücret, latency, queue position, partial fill ve market impact gibi maliyetler bulunabilir.
Beşinci sınırlılık: Maliyet sonrası sonuçların anlamsız hale gelmesi, signal improvement'ın ekonomik büyüklüğünün çok küçük olduğunu göstermektedir.
Altıncı sınırlılık: Filter-rule parametre listesi ile Tablo 3'teki \(e=20\) değeri birbiriyle tam uyumlu değildir.
Yedinci sınırlılık: Post-crisis USD/HKD simetrik OBIB consistent SPA p-değeri 0,052 iken metin bu sonucu anlamlı olarak genellemektedir.
Sekizinci sınırlılık: PDF ve güncel SSRN kaydında Hongyu Zhu'nun afiliyasyonu farklı görünmektedir.
Kaynak ve Yöntem Notu
Özgün başlık: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Yazarlar: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
PDF afiliyasyonu: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
SSRN metadata notu: Güncel SSRN kaydı Hongyu Zhu'yu Waseda University altında göstermektedir. Bu farklılık kaynak sürümleri arasında afiliyasyon değişimi veya metadata güncellemesi olabilir; PDF bilgisi sessizce değiştirilmemelidir.
Platform: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
SSRN'de gönderim tarihi: 20 Ağustos 2026.
Yayın türü: Preprint.
Hakemlik durumu: Kaynak açık biçimde hakem değerlendirmesinden geçmediğini belirtmektedir.
Lisans: Resmî SSRN kaydının erişilebilen metadata'sında belirli bir açık lisans türü doğrulanamamıştır. Bu nedenle açık yeniden kullanım izni varsayılmamıştır.
Veri kaynağı: Electronic Broking Services (EBS) yüksek frekanslı quote ve transaction verisi.
Veri çözünürlüğü: Milisaniye düzeyinde tick-by-tick veri.
Emir defteri: En iyi on bid ve ask seviyesi.
Ana döviz çiftleri: EUR/USD ve USD/HKD.
COVID-19 örneklemi: Ocak–Mayıs 2020.
Post-crisis örneklemi: Ağustos–Aralık 2023.
Ek robustness pariteleri: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD ve USD/CHF; ayrıntılı sonuç tabloları PDF'de verilmemiştir.
Fiyat-temelli stratejiler: Filter, Moving Average ve Trading-Range Breakout; toplam 3.421 kural.
Hibrit göstergeler: Order-flow imbalance ve order-book imbalance.
Hibrit tasarımlar: Simetrik ve asimetrik giriş/çıkış kriterleri.
Performans testi: Hansen Superior Predictive Ability testi.
Bootstrap: Stationary bootstrap; q=0,1; 500 tekrar.
Benchmark: Ana analizde sıfır getiri; kaynak buy-and-hold benchmark ile de nitel olarak benzer sonuçlar elde edildiğini bildirmektedir.
Ana ekonomik sonuç: Limit emir defteri bilgisi pre-cost işlem sinyallerini iyileştirirken, bid-ask spread dahil edildiğinde data-snooping düzeltilmiş istatistiksel kârlılık ortadan kalkmaktadır.
Gelecek araştırma: Yazarlar market order varsayımı yerine limit-order execution kullanmanın spread maliyetini azaltıp azaltamayacağını; buna karşılık non-execution ve picking-off risklerinin sonucu nasıl değiştireceğini açık ampirik soru olarak bırakmaktadır.
Bir yorum bırakın
E-posta adresiniz yayınlanmayacaktır. Gerekli alanlar * ile işaretlenmiştir