

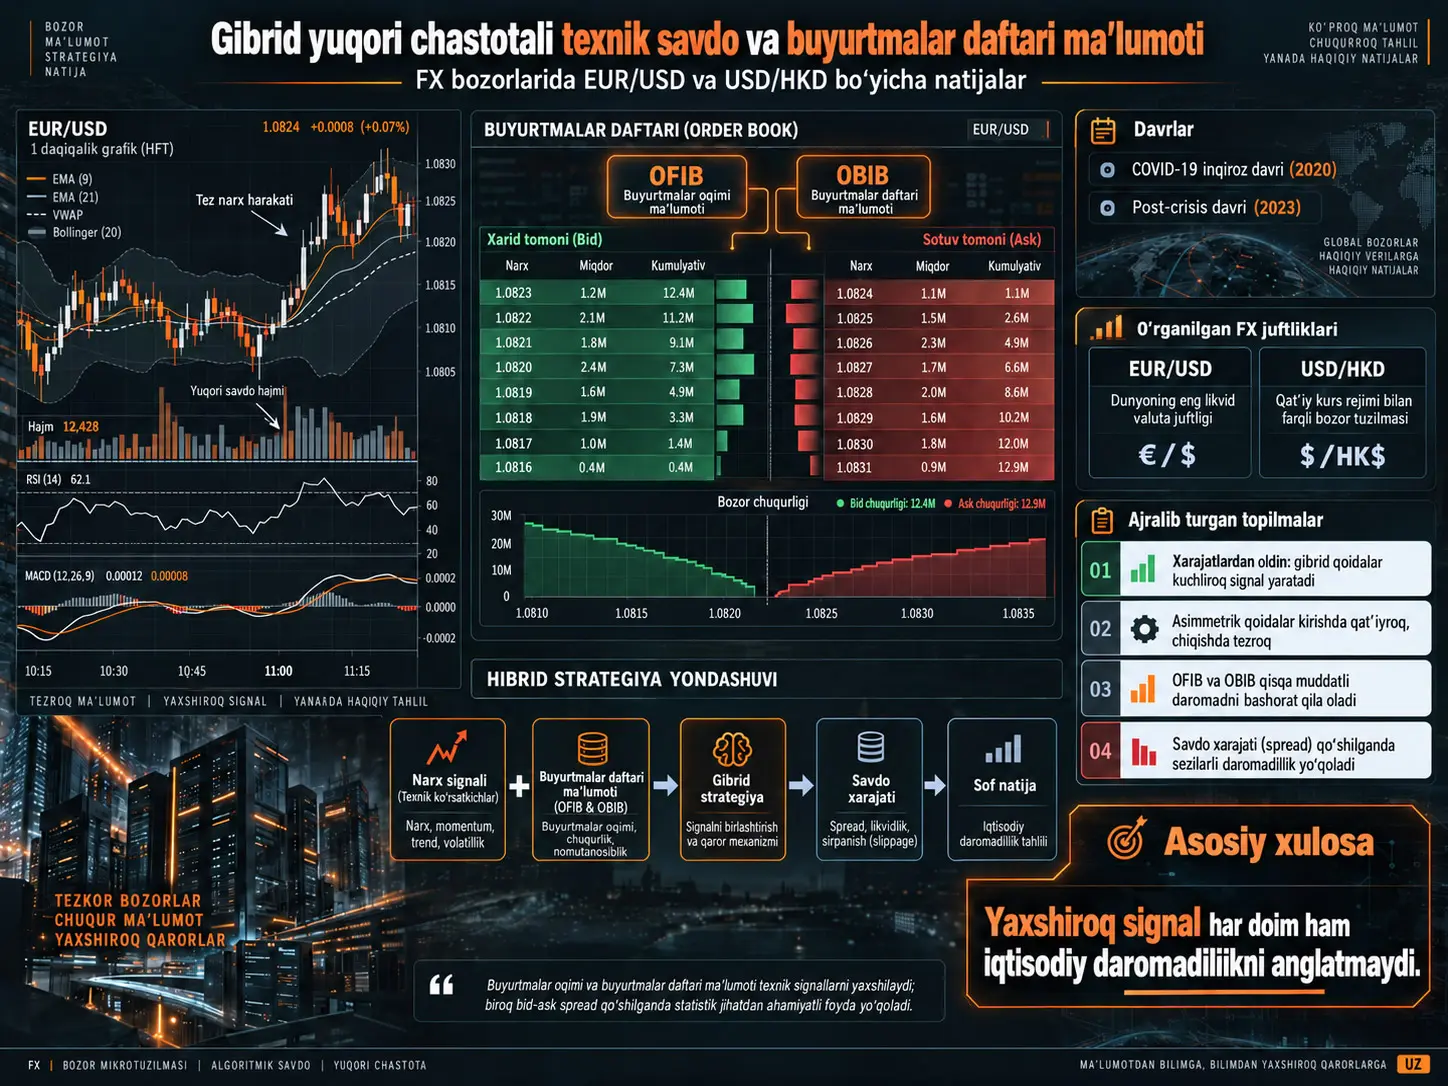
Gibrid yuqori chastotali texnik savdo, ushbu tadqiqotda klassik narxga asoslangan texnik savdo signali buyurtmalar oqimi yoki limit buyurtmalar daftari nomutanosibligi bilan tasdiqlanib, bir daqiqalik sotib olish va sotish qaroriga aylantiriladigan FX savdo yondashuvidir. Tadqiqot Electronic Broking Services (EBS) platformasidan olingan millisekund aniqligidagi tick-by-tick EUR/USD va USD/HKD maʻlumotlaridan foydalanib, 2020-yil Yanvar–May COVID-19 inqiroz davrini 2023-yil Avgust–Dekabr post-crisis davri bilan taqqoslaydi.
Tadqiqotda jami 3.421 ta narxga asoslangan texnik savdo qoidasi yaratilgan. Ular filter (F), moving average (MA) va trading-range breakout (TRB) oilalaridan kelib chiqadi. Har bir narx signali keyin order-flow imbalance (OFIB) yoki order-book imbalance (OBIB) maʻlumoti bilan birlashtirilib, gibrid strategiyalarga aylantiriladi.
Ikki alohida gibrid dizayn koʻrib chiqiladi. Simmetrik gibrid qoida pozitsiyaga kirishda ham, undan chiqishda ham narx signali bilan buyurtmalar daftari signali bir yoʻnalishda boʻlishini kutadi. Asimmetrik gibrid qoida esa yangi pozitsiya ochishda ikki signalning tasdigʻini talab qiladi, amaldagi pozitsiyani yopish uchun esa signallardan faqat bittasining teskari yoʻnalishga oʻtishini yetarli deb hisoblaydi. Shu tariqa kirishda qatʻiyroq tasdiq, chiqishda esa tezroq riskni kamaytirish koʻzda tutiladi.
Buyurtmalar daftari maʻlumoti qisqa muddatli narx prognozi nuqtayi nazaridan haqiqatan ham axborot tashiydi. OFIB va OBIB koeffitsiyentlarining ikkalasi ham ikki valyuta juftligi va ikki davr uchun musbat hamda %1 darajasida statistik jihatdan ahamiyatlidir. Biroq, ayniqsa EUR/USD regressiyalarida tuzatilgan \(R^2\) qiymatlarining taxminan 0,0002–0,0017 oraligʻida qolishi statistik prognozlanish umumiy bir daqiqalik daromad variatsiyasining faqat juda kichik qismini tushuntirishini koʻrsatadi.
Tranzaksiya xarajatlari hisobga olinmasdan oldin gibrid qoidalar narxga asoslangan qoidalarga qaraganda kuchliroq natijalar beradi va Hansen Superior Predictive Ability testi bilan data-snooping tuzatishidan keyin ham ayrim strategiyalar ahamiyatli boʻlib qoladi. Eng eʻtiborga molik EUR/USD natijasi COVID-19 davridagi asimmetrik OBIB gibrididir: oʻrtacha daromad 0,0260 bps, bir tomonlama break-even tranzaksiya xarajati 0,1052 bps va consistent SPA p-qiymati 0 deb hisobot qilinadi.
Ammo iqtisodiy natija aynan shu nuqtada teskariga oʻzgaradi. Haqiqiy sotib olish va sotish mid-price boʻyicha emas, balki bid va ask narxlari boʻyicha amalga oshirilishini ifodalovchi spread xarajati hisobga olinganda hech bir narxga asoslangan yoki gibrid qoida data-snooping tuzatishidan keyin nol-daromad benchmarkʻini statistik jihatdan ahamiyatli tarzda ortda qoldira olmaydi.
Shu sababli tadqiqotning asosiy ilmiy xabari shundaki, yaxshiroq prognoz signali avtomatik ravishda iqtisodiy foydalilikni anglatmaydi. Juda qisqa muddatli bozor mikrostrukturasi maʻlumoti narx yoʻnalishini prognozlashi mumkin; biroq signal kattaligi tranzaksiya xarajatidan kichik boʻlsa, amalda foydalanish mumkin boʻlgan alpha yoʻqolishi mumkin.
Tadqiqot qanday savol qoʻyadi?
Texnik tahlil valyuta bozorlarida uzoq vaqtdan beri narx tarixidan sotib olish yoki sotish signallari yaratish uchun qoʻllanadi. Biroq yuqori chastotada oddiy texnik qoidalarning ikkita jiddiy muammosi mavjud.
Birinchidan, minglab turli parametr kombinatsiyalari sinab koʻrilsa, oʻtmish maʻlumotlarida tasodifan juda yaxshi koʻrinadigan strategiya tanlanishi mumkin. Bu muammo data snooping yoki koʻp-strategiyali tanlov ogʻishidir.
Ikkinchidan, juda kichik qisqa muddatli daromadlar bid-ask spread kabi tranzaksiya xarajatlari tomonidan osonlik bilan yutilishi mumkin.
Tadqiqot ushbu ikki muammoga nisbatan quyidagi tadqiqot savolini sinaydi:
Narxga asoslangan texnik savdo qoidalariga limit buyurtmalar daftari va amalga oshirilgan buyurtmalar oqimi maʻlumotini qoʻshish yuqori chastotali FX strategiyalarining real iqtisodiy foydaliligini oshiradimi?
OFIB va OBIB Nimani Oʻlchaydi?
Order-flow imbalance (OFIB), buyer-initiated va seller-initiated amalga oshirilgan bitimlar oʻrtasidagi normallashtirilgan nomutanosiblikni oʻlchaydi. Xaridor tomonidan boshlangan bitim bosimi oshganda OFIB musbat yoʻnalishda, sotuvchi bosimi oshganda esa teskari yoʻnalishda harakat qiladi.
Order-book imbalance (OBIB) esa amalga oshirilgan bitimlar oʻrniga kutayotgan limit buyurtmalarining bid va ask tomonlaridagi chuqurlik taqsimotidan foydalanadi. Tadqiqot EBS buyurtmalar daftaridagi dastlabki oʻn narx darajasidan foydalanadi.
Demak, ikki oʻzgaruvchi turli bozor maʻlumotini tashiydi:
| Koʻrsatkich | Maʻlumot manbai | Nimani oʻlchaydi? |
|---|---|---|
| OFIB | Amalga oshirilgan bitimlar | Xaridor va sotuvchi tomonidan boshlangan bitim bosimining nomutanosibligi |
| OBIB | Kutayotgan limit buyurtmalari | Bid va ask tomonidagi kotirovka chuqurligi nomutanosibligi |
Bu farq muhim. OFIB bozor hozirgina nima qilganini, OBIB esa bitim amalga oshishidan oldin buyurtmalar daftarida kutayotgan likvidlik tuzilmasini ifodalaydi.
Foydalanilgan maʻlumotlar
Tadqiqot Electronic Broking Services platformasining yuqori chastotali maʻlumotlaridan foydalanadi. Maʻlumotlar toʻplami:
- millisekund vaqt tamgʻali tick maʻlumotini,
- dastlabki oʻn bid va ask darajasini,
- bitim narxlarini,
- bitim hajmlarini,
- va bitim yoʻnalishini
oʻz ichiga oladi.
| Davr | Sana | Bozor rejimi |
|---|---|---|
| Birinchi namuna | Yanvar–May 2020 | COVID-19 inqiroz davri |
| Ikkinchi namuna | Avgust–Dekabr 2023 | Nisbatan barqaror post-crisis davri |
Dam olish kunlari hamda New Year's Day, Good Friday va Christmas Day past savdo faolligi sababli chiqarib tashlangan.
Asosiy tahlil EUR/USD va USD/HKD ustida oʻtkaziladi. Manba shuningdek USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD va USD/CHF uchun qoʻshimcha tahlil oʻtkazganini bildiradi; biroq ushbu olti juftlikning batafsil natija jadvallari maqolada berilmagan va natijalar soʻrov boʻyicha taqdim etilishi mumkinligi qayd etilgan.
Bir Daqiqalik Daromadlar Normal Taqsimlanadimi?
Yoʻq. Har ikki juftlikda va har ikki davrda return distributions normal taqsimotdan keskin chetga chiqadi. Jarque–Bera testi barcha qatorlarda \(p<0{,}001\) bilan normal taqsimotni rad etadi. Ljung–Box testi ham qisqa muddatli avtokorrelyatsiya uchun barcha qatorlarda \(p<0{,}001\) beradi.
| Juftlik / Davr | 1 daq kuzatuv | Qiyshiqlik | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Ayniqsa USD/HKDʻning nihoyatda yuqori kurtosis qiymatlari bir daqiqalik daromadlar kam uchraydigan, ammo juda katta ogʻishlarni oʻz ichiga olishini koʻrsatadi. Ushbu non-normal tuzilma tadqiqotning klassik normal-taqsimot faraziga asoslangan testlar oʻrniga stationary bootstrap qoʻllaydigan SPA testini tanlashining muhim sabablaridan biridir.
Buyurtmalar Oqimi Keyingi Daqiqa Daromadini Prognozlay Oladimi?
Manbaning regressiyalari OFIB ham, OBIB ham keyingi bir daqiqalik daromadni statistik jihatdan ahamiyatli tarzda prognozlashini koʻrsatadi.
Asosiy regressiya:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
koʻrinishidadir.
Bu yerda \(X_{i,t-1}\), OFIB yoki OBIBʻdir. \(\beta_2\) musbat boʻlganda, manbaning ishora taʻrifiga koʻra musbat imbalance keyingi musbat daromad bilan, manfiy imbalance esa keyingi manfiy daromad bilan bogʻliq.
| Davr | Juftlik | OFIB koeffitsiyenti | OBIB koeffitsiyenti | Adj. R² oraligʻi |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Uch yulduz manbada %1 ahamiyatlilik darajasini anglatadi.
Bu yerda ikki xil tushunchani ajratish kerak. Koeffitsiyentning yuqori t-statistikaga ega boʻlishi statistik prognozlanishni koʻrsatadi; biroq ayniqsa EUR/USDʻda juda past \(R^2\) qiymatlari signal umumiy daromad oʻzgarishining faqat kichik qismini tushuntirishini koʻrsatadi. HFTʻda juda kichik prognoz ustunliklaridan ham nazariy jihatdan foydalanish mumkin; ammo bu ustunlikning iqtisodiy qiymati tranzaksiya xarajatlari bilan taqqoslanishi kerak.
3.421 ta Texnik Savdo Qoidasi Qanday Yaratiladi?
Tadqiqot uchta narxga asoslangan qoida oilasidan foydalanadi.
| Qoida oilasi | Asosiy mantiq | Jami variant |
|---|---|---|
| Filter | Narxning soʻnggi yuqori/past darajadan muayyan foizli siljishiga koʻra signal | 521 |
| Moving Average | Narx yoki qisqa MA bilan uzun MA kesishishiga koʻra signal | 2.160 |
| Trading-Range Breakout | Oldingi rolling maximum/minimum buzilishiga koʻra signal | 740 |
| Jami | — | 3.421 |
Bunday katta strategiya koinotidan foydalanish data-snooping muammosini markaziy masalaga aylantiradi. Minglab modellar orasidan faqat oʻtmishda eng yaxshi natija koʻrsatgan strategiyani tanlash haqiqiy alpha boʻlmagan taqdirda ham tasodifan yaxshi koʻrinadigan natijalar yaratishi mumkin.
Simmetrik va Asimmetrik Gibrid Qoidalar Oʻrtasidagi Farq Nima?
Simmetrik qoida, pozitsiyani ochishda ham, yopishda ham narxga asoslangan signal bilan OFIB/OBIB signali bir yoʻnalishda boʻlishini talab qiladi.
Masalan, sotib olish uchun:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
shartlari birgalikda bajarilishi kerak.
Ushbu tuzilma false signal sonini kamaytirishi mumkin; biroq ikki signalning birgalikda qaytishini kutish chiqishni kechiktirishi mumkin.
Asimmetrik qoida esa kirish va chiqish riskini turlicha baholaydi. Yangi pozitsiya ochish yangi risk yaratgani uchun har ikki signal bir yoʻnalishda boʻlishi kerak. Amaldagi pozitsiyani yopish esa riskni kamaytirish operatsiyasidir; shu sababli signallardan faqat bittasining teskari yoʻnalishga oʻtishi chiqishni ishga tushirishi mumkin.
Bu mantiq:
Kirish = kuchli tasdiq
Chiqish = tez risk reaksiyasi
koʻrinishida umumlashtirilishi mumkin.
Manba buyurtmalar oqimi va likvidlik maʻlumoti yuqori chastotada qisqa umrli boʻlishi mumkinligi sababli ushbu asimmetrik chiqish mexanizmini alohida sinaydi.
Tranzaksiya Xarajatisiz Gibrid Qoidalar Qanchalik Muvaffaqiyatli?
Tranzaksiya xarajati qoʻshilmasdan oldin gibrid qoidalar umuman olganda narxga asoslangan qoidalarga qaraganda kuchliroq koʻrinadi.
COVID-19 davrida EUR/USD uchun faqat narxdan foydalanadigan eng yaxshi strategiyaning consistent SPA p-qiymati 0,974ʻdir; yaʻni data-snooping tuzatishidan keyin ahamiyatli emas.
Bunga qarshi, EUR/USDʻning OBIB asosidagi gibrid strategiyalari ham simmetrik, ham asimmetrik dizaynda consistent SPA p-qiymati 0 beradi.
| Davr / Juftlik | Strategiya | Bitim | Oʻrtacha daromad | Break-even xarajat | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Narxga asoslangan | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Simmetrik OBIB gibridi | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Asimmetrik OBIB gibridi | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Narxga asoslangan | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Simmetrik OBIB gibridi | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Asimmetrik OBIB gibridi | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
EUR/USD natijalarida asimmetrik OBIB yondashuvi ayniqsa muhim. COVID davrida simmetrik OBIB strategiyasi 20.292 round-trip bitim amalga oshirgan boʻlsa, asimmetrik strategiya 18.879 bitimni amalga oshirgan; shunga qaramay asimmetrik strategiyaning oʻrtacha daromadi va break-even tranzaksiya xarajati yuqoriroq boʻlgan.
Demak, yaxshiroq natija shunchaki koʻproq bitim qilishdan kelib chiqmaydi.
Break-Even Tranzaksiya Xarajati Nimani Anglatadi?
Break-even transaction cost — strategiyaning hisoblangan excess returnʻini nolga tushiradigan bir tomonlama tranzaksiya xarajatidir.
Masalan, COVID-19 EUR/USD asimmetrik OBIB strategiyasidagi:
\[ 0{,}1052\ \mathrm{bps} \]
qiymati bir tomonlama xarajat ushbu darajaga yetganda hisoblangan pre-cost ustunlik tugashini anglatadi.
Bu qiymat taxminan:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
kabi nihoyatda kichik narx harakatiga mos keladi.
Manba data-snooping tuzatishidan keyin ahamiyatli boʻlib qolgan strategiyalar orasidagi eng yuqori bir tomonlama break-even qiymati 0,1052 bps ekanini va avvalgi FX adabiyotidan keltirilgan 3–5 bps tranzaksiya xarajati baholaridan ancha past qolishini taʻkidlaydi.
Bu taqqoslash tadqiqotning iqtisodiy natijasini tushuntiradi: signal statistik jihatdan real boʻlishi mumkin, ammo iqtisodiy marja tranzaksiya xarajatiga bardosh bera olmaydigan darajada kichikdir.
USD/HKD natijalari
USD/HKDʻda COVID davrida narxga asoslangan eng yaxshi qoida ham data-snooping tuzatishidan keyin ahamiyatlidir. Bu holat EUR/USDʻdan farq qiladi.
COVID davrida:
| Strategiya | Oʻrtacha daromad | Break-even xarajat | Consistent SPA p |
|---|---|---|---|
| Narxga asoslangan | 0,0023 bps | 0,0129 bps | 0 |
| Simmetrik OFIB | 0,0023 bps | 0,0231 bps | 0 |
| Simmetrik OBIB | 0,0023 bps | 0,0798 bps | 0 |
| Asimmetrik OFIB | 0,0024 bps | 0,0325 bps | 0 |
| Asimmetrik OBIB | 0,0024 bps | 0,0175 bps | 0 |
Post-crisis davrida esa natijalar murakkabroq. Simmetrik OFIB qoidasi consistent \(p=0\), asimmetrik OFIB \(p=0,044\) va asimmetrik OBIB \(p=0\) beradi. Simmetrik OBIB qoidasining consistent p-qiymati esa 0,052ʻdir.
Bu soʻnggi qiymat klassik %5 chegaradan bir oz yuqori. Maqola matni barcha USD/HKD gibridlari har ikki davrda ham ahamiyatli ekanini bildirsa-da, 3-jadvaldagi post-crisis simmetrik OBIB qiymati bu bayonotni %5 darajasida toʻliq qoʻllab-quvvatlamaydi.
OBIB, OFIBʻdan Koʻra Foydaliroq Koʻrinadimi?
Asosiy EUR/USD natijalarida OBIB asosidagi strategiyalar OFIB asosidagi strategiyalardan kuchliroq. EUR/USD uchun OFIB gibridlari data-snooping tuzatishidan keyin har doim ahamiyatli boʻlib qolmaydi, OBIB gibridlari esa har ikki davrda ahamiyatli natijalar beradi.
Manba shuningdek olti qoʻshimcha valyuta juftligini qamrab olgan robustness tahlilida OBIB asosidagi gibrid qoidalar OFIB asosidagi qoidalarga qaraganda koʻproq valyuta juftligida ahamiyatli excess return yaratishini bildiradi.
Biroq qoʻshimcha olti juftlikning batafsil jadvallari PDFʻda berilmagani sababli bu natijalarning kattaligi, qaysi aniq qoidalarga asoslangani va bitimlar sonini manba matnidan qayta hisoblash mumkin emas.
Tranzaksiya Xarajati Qoʻshilganda Nima Boʻladi?
Strategiyalarning iqtisodiy qoʻllanish imkonini belgilovchi kritik sinov shu.
Xarajatdan oldingi daromad:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
koʻrinishida hisoblanadi.
Bu yerda \(P\) mid-quote va \(D\) amaldagi long yoki short pozitsiyadir.
Tranzaksiya xarajati qoʻshilganda execution narxi mid-quote oʻrniga half-spread bilan tuzatiladi:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) half-spread, \(S=+1\) sotib olish va \(S=-1\) sotish signalidir. Shu tariqa sotib olish taxminan ask tomonida, sotish esa bid tomonida amalga oshirilgan boʻladi.
Tranzaksiya Xarajatlari Gibrid Strategiyalar Foydasini Yoʻq Qiladimi?
Manba natijalariga koʻra, ha. Bid-ask spread tranzaksiya xarajati sifatida qoʻshilganda hech bir narxga asoslangan yoki gibrid strategiya Hansen SPA testining data-snooping tuzatishidan keyin nol-daromad benchmarkʻini ahamiyatli tarzda ortda qoldira olmaydi.
Bu natija ham:
EUR/USD va USD/HKD
hamda:
COVID-19 va post-crisis
namunalarida amal qiladi.
4-jadvalda ayrim “eng yaxshi” strategiyalarning namuna boʻyicha oʻrtacha daromadlari hali ham musbat koʻrinadi. Biroq consistent SPA p-qiymatlari taxminan 0,868–1,000 oraligʻida. Shu sababli musbat sample mean minglab nomzod strategiyalar orasidagi tanlov ogʻishi tuzatilgandan keyin ishonchli excess profitability dalilini bermaydi.
Bu farq tadqiqotning ehtimol eng muhim natijasidir:
Prognozlanish ≠ iqtisodiy foydalilik.
Nega Hansen SPA Testidan Foydalaniladi?
Tadqiqotda 3.421 ta narxga asoslangan qoida va ulardan hosil qilingan koʻplab gibrid variantlar sinovdan oʻtkaziladi. Bunday katta strategy universe ichida faqat eng yaxshi oʻtmish natijasiga qarash jiddiy data-snooping riskini yuzaga keltiradi.
SPA testining nol gipotezasi:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
koʻrinishidadir.
\(d_k\), \(k\)-raqamli strategiyaning benchmarkʻga nisbatan kutiladigan excess returnʻidir.
Test statistikasi:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
tuzilishidadir.
Tadqiqot Politis–Romano stationary bootstrap yondashuvidan foydalanadi,
\[ q=0{,}1 \]
ni tanlaydi va 500 bootstrap takrorini amalga oshiradi. Geometrik block-length tuzilmasida kutiladigan blok uzunligi:
\[ \frac{1}{q}=10 \]
kuzatuvdir.
Nominal p-qiymat faqat eng yaxshi qoidani hisobga oladi, consistent p-qiymat esa butun strategy universeʻni hisobga oladi. Verianla nuqtayi nazaridan iqtisodiy natijani baholashda qatʻiyroq boʻlgan consistent p-qiymat markaziy oʻlchov hisoblanadi.
Jadvallardagi aniq “0” qiymatlari matematik hodisa ehtimoli haqiqatan nol ekanini anglatmasligi kerak; ular 500 bootstrap takrori va qoʻllangan hisobot tizimining raqamli aniqligi doirasida nol deb hisobot qilingan natijalardir.
Asimmetrik Kirish-Chiqish Mantigʻi Nega Qiziq?
Manbaning eng oʻziga xos metodik hissalaridan biri kirish va chiqish bir xil muammo emasligini tan olishidir.
Yangi pozitsiya ochish:
yangi risk olish
degani. Shu sababli narx signali bilan order-book/order-flow signali bir yoʻnalishda boʻlishi kutiladi.
Amaldagi pozitsiyani yopish:
mavjud riskni kamaytirish
degani. Shu sababli signallardan biri teskariga oʻtganda tezroq chiqishga ruxsat beriladi.
EUR/USD natijalarida ushbu yondashuv ayniqsa OBIB bilan birlashtirilganda simmetrik tuzilishga qaraganda kamroq bitim bilan yuqoriroq pre-cost natija yaratishi kirish tasdigʻi bilan chiqish moslashuvchanligi bir strategiya ichida turli iqtisodiy rollarni oʻynashi mumkinligini koʻrsatadi.
Tadqiqot Usuli va Natijalari
Asosiy usul oqimi
EBS tick maʻlumoti → bir daqiqalik mid-quote daromadi → OFIB / OBIB → narxga asoslangan 3.421 qoida → simmetrik/asimmetrik gibrid → tranzaksiya daromadi → spread xarajati → Hansen SPA testi
koʻrinishidagi zanjir tadqiqotning butun empirik dizaynini umumlashtiradi.
Asosiy natija 1: Buyurtmalar daftari maʻlumoti qisqa muddatli prognoz qiymatiga ega
OFIB va OBIB koeffitsiyentlari ikki valyuta juftligida va ikki namuna davrida ham musbat hamda %1 darajasida ahamiyatli.
Bu limit buyurtmalar daftari nafaqat joriy bozor holatini tasvirlashini, balki keyingi bir daqiqalik narx harakati bilan ham statistik bogʻliqlikka ega ekanini koʻrsatadi.
Asosiy natija 2: Gibrid filtrlash pre-cost natijalarni yaxshilaydi
Ayniqsa OBIB bilan tasdiqlangan texnik signallar EUR/USDʻda anʻanaviy faqat-narx strategiyalariga nisbatan kuchliroq natijalar beradi.
COVID-19 davridagi asimmetrik OBIB strategiyasining:
\[ 0{,}0260\ \mathrm{bps} \]
oʻrtacha daromadi va:
\[ 0{,}1052\ \mathrm{bps} \]
break-even xarajati EUR/USD asosiy namunasidagi eng eʻtiborga molik pre-cost natijadir.
Asosiy natija 3: Inqiroz davri kuchliroq signal imkoniyatlarini oʻz ichiga oladi
Manba umuman olganda COVID-19 davridagi hybrid-rule natijalarini post-crisis davriga qaraganda kuchliroq deb topadi.
Bu holat yuqoriroq volatillik, order-flow nomutanosibligi va qisqa muddatli narx harakatlarining inqiroz paytida yaqqolroq boʻlishi mumkinligi bilan mos keladi; biroq tadqiqot buni alohida sababiy mexanizm testi bilan isbotlamaydi.
Asosiy natija 4: Yaxshiroq signal kamroq bitim bilan ham olinishi mumkin
EUR/USD OBIB natijalarida asimmetrik qoidalar simmetrik qoidalarga qaraganda kamroq bitim qilgan holda yuqoriroq break-even xarajat yaratadi.
COVID davrida:
\[ 20.292 \rightarrow 18.879 \]
bitimga kamayish sodir boʻlar ekan, break-even xarajat:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
darajasiga koʻtariladi.
Post-crisis davrida ham:
\[ 19.053 \rightarrow 18.152 \]
bitim oʻzgarishiga mos ravishda break-even xarajat:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
boʻladi.
Asosiy natija 5: Iqtisodiy marja tranzaksiya xarajatidan past qoladi
Ushbu tadqiqot “buyurtmalar daftari maʻlumotining hech qanday qiymati yoʻq” degan xulosaga kelmaydi.
Aksincha:
prognoz qiymati bor → pre-cost strategiya yaxshilanadi → ammo iqtisodiy edge kichik → spread edgeʻni yutadi.
Bu zanjir tadqiqotning barcha natijalarining eng toʻgʻri xulosasidir.
Asosiy natija 6: Data-snooping tuzatishi natijalar talqinini oʻzgartiradi
Ayrim strategiyalar nominal SPA p-qiymatlari boʻyicha ahamiyatli koʻringani holda consistent SPA tuzatishidan keyin ahamiyatini yoʻqotadi.
Masalan, COVID EUR/USD narxga asoslangan qoidasida nominal p-qiymat 0,040 boʻlsa, consistent p-qiymat 0,974ʻdir.
Bu farq juda katta strategy universe ichidan “eng yaxshi” qoidani tanlash qanchalik chalgʻituvchi boʻlishi mumkinligini aniq koʻrsatadi.
Ushbu Tadqiqotdagi “Yuqori Chastota” Nimani Anglatadi?
Manba maʻlumotlari millisekund aniqligida boʻlsa-da, savdo signallari bir daqiqalik chastotada yaratiladi.
Demak, tadqiqot:
bir daqiqalik yuqori chastotali texnik FX savdo strategiyalarini
oʻrganadi.
Tadqiqot toʻgʻridan-toʻgʻri:
mikrosekund co-location, FPGA execution, exchange queue latency, nanosecond order routing yoki ultra-low-latency market making benchmarkʻi emas.
Bu farq natijalarni boshqa HFT turlariga umumlashtirish nuqtayi nazaridan muhim.
Manba ichidagi parametr nomuvofiqligi
Filter-rule taʻrifida \(e\), rolling high/low hisobida foydalaniladigan oʻtmish oynasi uzunligidir. Usul izohida ruxsat etilgan qiymatlar:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
koʻrinishida keltirilgan.
Bunga qarshi, 3-jadvalda EUR/USD uchun eng yaxshi OBIB asosidagi ayrim qoidalar:
\[ e=20 \]
bilan hisobot qilingan.
Manba buning yozuv xatosi, parametrlar roʻyxatidagi yetishmovchilik yoki tajriba kodida haqiqatan qoʻllangan qoʻshimcha qiymat ekanini koʻrsatmaydi. Shu sababli Verianla matni \(e=20\) qiymatini tuzatmaydi.
Manbaning qoʻshimcha olti valyuta juftligi natijasi
Maqolada asosiy tahlildan tashqari USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD va USD/CHF boʻyicha ham ayni yondashuv takrorlangani bildiriladi.
Manbaga koʻra tranzaksiya xarajatidan oldin gibrid qoidalar GBP/USD va USD/CADdan tashqari qoʻshimcha juftliklarda har ikki davrda data-snooping tuzatishidan keyin ahamiyatli excess return yaratadi; biroq ushbu daromadlarning aksariyati tranzaksiya xarajatlari qoʻshilganda yoʻqoladi.
Bu natijalar PDFʻda batafsil jadval koʻrinishida berilmagani sababli faqat mualliflarning robustness bayonoti sifatida baholanishi kerak.
Tadqiqot qoʻllab-quvvatlaydigan natijalar
- EUR/USD va USD/HKDʻda OFIB va OBIB keyingi bir daqiqalik daromadlar bilan statistik jihatdan ahamiyatli bogʻliqlikka ega.
- Buyurtmalar daftari maʻlumotini narxga asoslangan texnik qoidalarga qoʻshish tranzaksiya xarajatidan oldingi natijani yaxshilashi mumkin.
- OBIB asosidagi strategiyalar asosiy namunada OFIB asosidagi strategiyalarga qaraganda kuchliroq natijalar koʻrsatadi.
- Asimmetrik kirish-chiqish dizayni ayrim holatlarda kamroq bitim bilan yuqoriroq pre-cost natija beradi.
- COVID-19 inqiroz davrida gibrid signallar umuman olganda kuchliroq koʻrinadi.
- Data-snooping tuzatishi faqat nominal p-qiymatlarga koʻra ahamiyatli koʻringan koʻplab strategiyalarni chiqarib tashlaydi.
- Bid-ask spread tranzaksiya xarajati sifatida qoʻshilganda hech bir asosiy strategiya consistent SPA testida ahamiyatli foydalilik koʻrsatmaydi.
- Statistik prognoz kuchi iqtisodiy qoʻllanish imkoniyati uchun yetarli emas.
Tadqiqot qoʻllab-quvvatlamaydigan natijalar
- OFIB yoki OBIB signali oʻzi kafolatlangan FX foydasini yaratadi, deb boʻlmaydi.
- Gibrid qoidalar tranzaksiya xarajatidan keyin foydali emas.
- Asimmetrik strategiya barcha juftliklarda yoki barcha bozor rejimlarida ustun ekani isbotlanmaydi.
- Bir daqiqalik natijalarni mikro/nanosekund darajasidagi barcha HFT strategiyalariga toʻgʻridan-toʻgʻri umumlashtirish mumkin emas.
- Tadqiqot market impactʻni batafsil endogenous execution modeli bilan baholamaydi.
- Buyurtma hajmlari narxlar yoki limit buyurtmalar daftariga taʻsir qilmaydigan darajada kichik deb faraz qilinadi.
- Limit buyurtma bilan execution post-cost foydalilikni yaxshilashi koʻrsatilmagan; bu tadqiqotda kelajakda oʻrganilishi kerak boʻlgan ochiq savol sifatida qoldiriladi.
- Qoʻshimcha olti juftlik uchun toʻliq natija jadvallari PDFʻda yoʻq, shu bois matndagi robustness bayonotini mustaqil ravishda batafsil tekshirib boʻlmaydi.
Ilmiy cheklovlar
Birinchi cheklov: Koʻrib chiqilgan manba peer reviewʻdan oʻtmagan preprintdir.
Ikkinchi cheklov: Asosiy savdo strategiyalari bir daqiqalik boʻlgani uchun natijalar ultra-low-latency HFTʻning barcha execution mexanikasini ifodalamaydi.
Uchinchi cheklov: Strategiyalar order size narxni yoki limit buyurtmalar daftarini oʻzgartirmaydigan darajada kichik deb faraz qiladi. Katta pozitsiyalarda market impact natijani oʻzgartirishi mumkin.
Toʻrtinchi cheklov: Tranzaksiya xarajati asosan bid-ask spread orqali modellashtiriladi. Real savdo tizimlarida qoʻshimcha komissiya, latency, queue position, partial fill va market impact kabi xarajatlar boʻlishi mumkin.
Beshinchi cheklov: Xarajatdan keyingi natijalarning ahamiyatsiz boʻlib qolishi signal improvementʻning iqtisodiy kattaligi juda kichik ekanini koʻrsatadi.
Oltinchi cheklov: Filter-rule parametrlar roʻyxati bilan 3-jadvaldagi \(e=20\) qiymati toʻliq mos kelmaydi.
Yettinchi cheklov: Post-crisis USD/HKD simmetrik OBIB consistent SPA p-qiymati 0,052 boʻlsa-da, matn ushbu natijani ahamiyatli deb umumlashtiradi.
Sakkizinchi cheklov: PDF va joriy SSRN yozuvida Hongyu Zhuʻning afiliatsiyasi turlicha koʻrinadi.
Manba va Usul Haqida Izoh
Asl sarlavha: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Mualliflar: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
PDF afiliatsiyasi: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
SSRN metadata izohi: Joriy SSRN yozuvi Hongyu Zhuʻni Waseda University ostida koʻrsatadi. Ushbu farq manba versiyalari oʻrtasidagi afiliatsiya oʻzgarishi yoki metadata yangilanishi boʻlishi mumkin; PDF maʻlumoti jimlik bilan oʻzgartirilmasligi kerak.
Platforma: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
SSRNʻga yuborilgan sana: 20 Avgust 2026.
Nashr turi: Preprint.
Peer-review holati: Manba ochiq ravishda peer reviewʻdan oʻtmaganini bildiradi.
Litsenziya: Rasmiy SSRN yozuvining mavjud metadataʻsida muayyan ochiq litsenziya turi tasdiqlanmagan. Shu sababli ochiq qayta foydalanish ruxsati mavjud deb faraz qilinmagan.
Maʻlumot manbai: Electronic Broking Services (EBS) yuqori chastotali quote va transaction maʻlumotlari.
Maʻlumot aniqligi: Millisekund darajasidagi tick-by-tick maʻlumotlar.
Buyurtmalar daftari: Eng yaxshi oʻn bid va ask darajasi.
Asosiy valyuta juftliklari: EUR/USD va USD/HKD.
COVID-19 namunasi: Yanvar–May 2020.
Post-crisis namunasi: Avgust–Dekabr 2023.
Qoʻshimcha robustness juftliklari: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD va USD/CHF; batafsil natija jadvallari PDFʻda berilmagan.
Narxga asoslangan strategiyalar: Filter, Moving Average va Trading-Range Breakout; jami 3.421 qoida.
Gibrid koʻrsatkichlar: Order-flow imbalance va order-book imbalance.
Gibrid dizaynlar: Simmetrik va asimmetrik kirish/chiqish mezonlari.
Natijani baholash testi: Hansen Superior Predictive Ability testi.
Bootstrap: Stationary bootstrap; q=0,1; 500 takror.
Benchmark: Asosiy tahlilda nol daromad; manba buy-and-hold benchmark bilan ham sifat jihatidan oʻxshash natijalar olinganini bildiradi.
Asosiy iqtisodiy natija: Limit buyurtmalar daftari maʻlumoti pre-cost savdo signallarini yaxshilasa-da, bid-ask spread qoʻshilganda data-snooping tuzatilgan statistik foydalilik yoʻqoladi.
Kelajak tadqiqoti: Mualliflar market order farazi oʻrniga limit-order execution ishlatish spread xarajatini kamaytiradimi; buning evaziga non-execution va picking-off risklari natijani qanday oʻzgartiradi, degan savolni ochiq empirik masala sifatida qoldiradilar.
Izoh qoldiring
E-pochta manzilingiz chop etilmaydi. Majburiy maydonlar * bilan belgilangan