

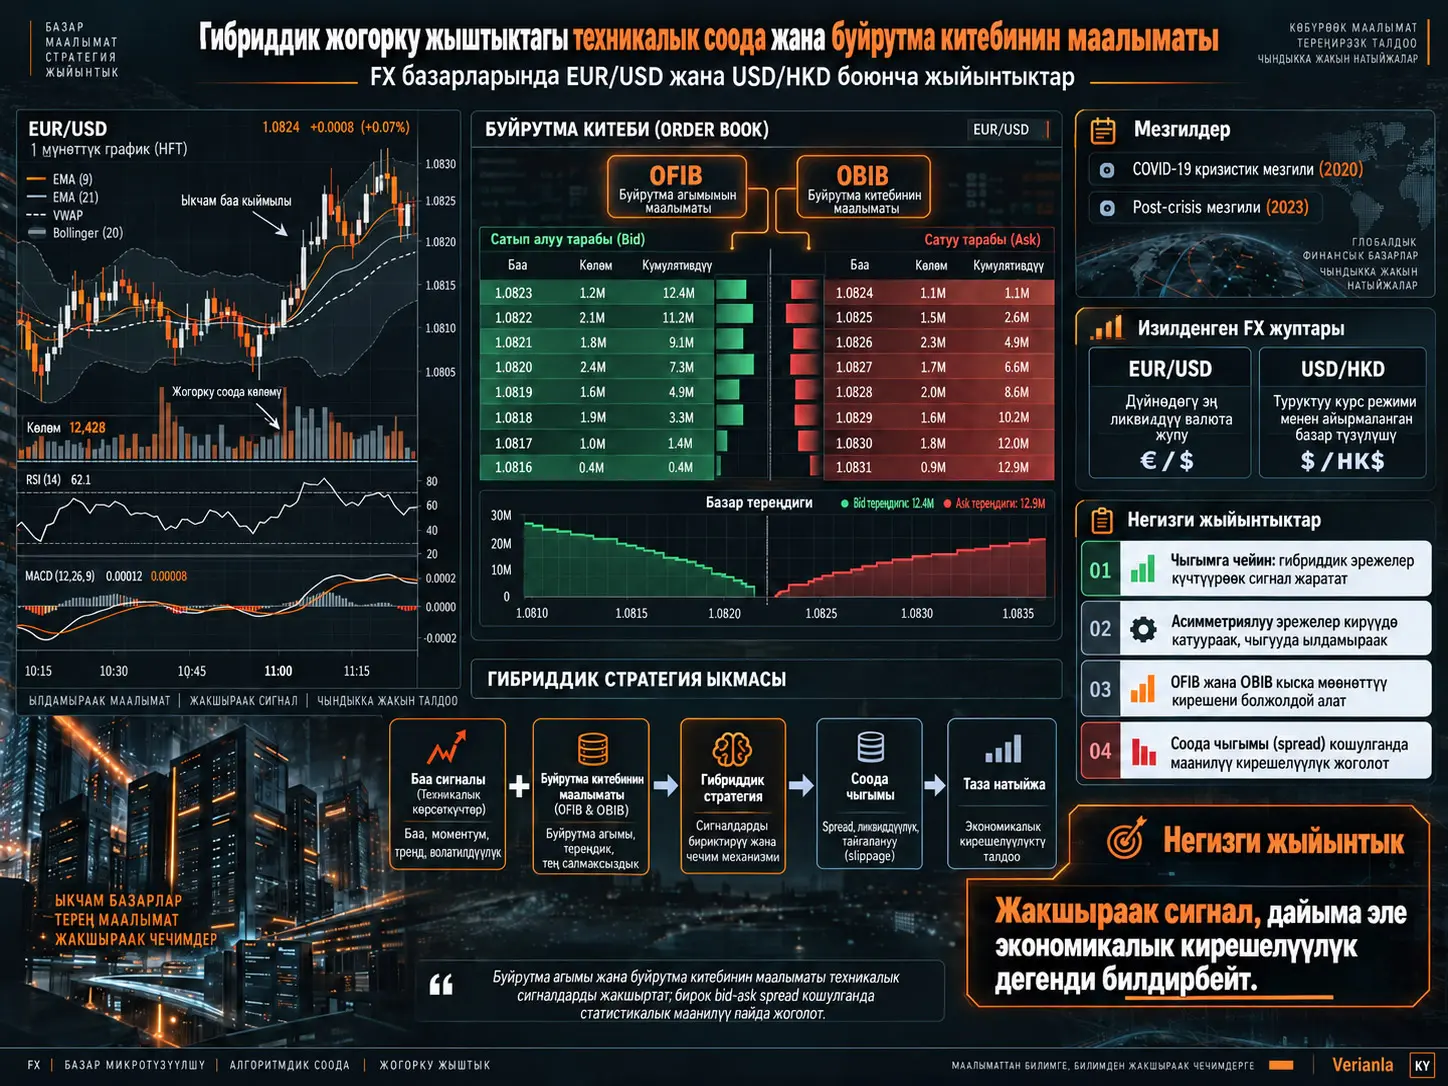
Гибриддик жогорку жыштыктагы техникалык соода — бул изилдөөдө классикалык баа-негизиндеги техникалык соода сигналы буйрутма агымы же лимиттик буйрутма китебинин тең салмаксыздыгы менен ырасталып, бир мүнөттүк сатып алуу жана сатуу чечимине айландырылган FX соода ыкмасы. Изилдөө Electronic Broking Services (EBS) платформасынан алынган миллисекунддук тактыктагы tick-by-tick EUR/USD жана USD/HKD маалыматтарын колдонуп, Январь–Май 2020 COVID-19 кризистик мезгилин Август–Декабрь 2023 post-crisis мезгили менен салыштырат.
Изилдөөдө жалпысынан 3.421 баа-негизиндеги техникалык соода эрежеси түзүлгөн. Алар filter (F), moving average (MA) жана trading-range breakout (TRB) үй-бүлөлөрүнөн алынган. Ар бир баа сигналы кийин order-flow imbalance (OFIB) же order-book imbalance (OBIB) маалыматы менен бириктирилип, гибриддик стратегияларга айландырылат.
Эки өзүнчө гибриддик түзүм изилденет. Симметриялык гибриддик эреже позицияга кирүүдө да, андан чыгууда да баа сигналы менен буйрутма-китеп сигналынын бир багытта болушун күтөт. Асимметриялык гибриддик эреже болсо жаңы позиция ачууда эки сигналдын ырастоосун талап кылат, ал эми учурдагы позицияны жабуу үчүн сигналдардын бирөөсүнүн гана тескери багытка бурулушун жетиштүү деп эсептейт. Муну менен кирүүдө катуураак ырастоо, чыгууда болсо тобокелдикти тезирээк азайтуу максат кылынат.
Буйрутма китебинин маалыматы кыска мөөнөттүү бааны божомолдоо жагынан чындап маалымат алып жүрөт. OFIB жана OBIB коэффициенттеринин экөө тең эки валюта жубу жана эки мезгил үчүн оң жана %1 деңгээлинде статистикалык жактан маанилүү. Ошол эле учурда, айрыкча EUR/USD регрессияларында түзөтүлгөн \(R^2\) маанилеринин болжол менен 0,0002–0,0017 аралыгында калышы статистикалык божомолдоочулук жалпы бир мүнөттүк киреше вариациясынын өтө кичине бөлүгүн гана түшүндүрөрүн көрсөтөт.
Транзакциялык чыгымдар эсепке алынганга чейин гибриддик эрежелер баа-негизиндеги эрежелерге караганда күчтүүрөөк натыйжа берет жана Hansen Superior Predictive Ability тести менен data-snooping түзөтүүсүнөн кийин да айрым стратегиялар маанилүү бойдон калат. EUR/USD боюнча эң көңүл бурарлык натыйжа COVID-19 мезгилиндеги асимметриялык OBIB гибридине тиешелүү: орточо киреше 0,0260 bps, бир тараптуу break-even транзакциялык чыгым 0,1052 bps жана consistent SPA p-мааниси 0 деп билдирилет.
Бирок экономикалык натыйжа ушул жерде тескери бурулат. Чыныгы сатып алуу жана сатуу mid-price боюнча эмес, bid жана ask баалары боюнча жүргүзүлөрүн чагылдырган spread чыгымы эсепке алынганда эч бир баа-негизиндеги же гибриддик эреже data-snooping түзөтүүсүнөн кийин нөл-киреше benchmark-ын статистикалык жактан маанилүү деңгээлде ашып өтө албайт.
Ошондуктан изилдөөнүн негизги илимий билдирүүсү — жакшыраак божомол сигналы автоматтык түрдө экономикалык кирешелүүлүк дегенди билдирбейт. Өтө кыска мөөнөттүү рынок микро-түзүмүнүн маалыматы баанын багытын божомолдой алат; бирок сигналдын чоңдугу транзакциялык чыгымдан кичине болсо, колдонууга жарамдуу alpha жоголушу мүмкүн.
Изилдөө кайсы суроону берет?
Техникалык талдоо валюта рынокторунда көптөн бери баа тарыхынан сатып алуу же сатуу сигналдарын чыгаруу үчүн колдонулат. Бирок жогорку жыштыкта жөнөкөй техникалык эрежелердин эки олуттуу көйгөйү бар.
Биринчиден, миңдеген ар түрдүү параметр айкалышы текшерилсе, өткөн маалыматта кокусунан өтө жакшы көрүнгөн стратегия тандалып калышы мүмкүн. Бул көйгөй data snooping же көп-стратегиялуу тандоо калыстыгынын бузулушу болуп саналат.
Экинчиден, өтө кичине кыска мөөнөттүү кирешелер bid-ask spread сыяктуу транзакциялык чыгымдар тарабынан оңой эле жутулуп калышы мүмкүн.
Изилдөө бул эки көйгөйгө байланыштуу төмөнкү изилдөө суроосун текшерет:
Баа-негизиндеги техникалык соода эрежелерине лимиттик буйрутма китебинин жана аткарылган буйрутма агымынын маалыматын кошуу жогорку жыштыктагы FX стратегияларынын чыныгы экономикалык кирешелүүлүгүн жогорулатабы?
OFIB жана OBIB Эмнени Өлчөйт?
Order-flow imbalance (OFIB) buyer-initiated жана seller-initiated аткарылган бүтүмдөрдүн ортосундагы нормалдаштырылган тең салмаксыздыкты өлчөйт. Сатып алуучу баштаган бүтүм басымы жогорулаганда OFIB оң багытта, сатуучу басымы жогорулаганда тескери багытта кыймылдайт.
Order-book imbalance (OBIB) болсо аткарылган бүтүмдөрдүн ордуна күтүп турган лимиттик буйрутмалардын bid жана ask тараптарындагы тереңдик бөлүштүрүлүшүн колдонот. Изилдөө EBS буйрутма китебиндеги алгачкы он баа деңгээлин колдонот.
Демек, эки өзгөрмө рыноктун ар башка маалыматын алып жүрөт:
| Көрсөткүч | Маалымат булагы | Эмнени өлчөйт? |
|---|---|---|
| OFIB | Аткарылган бүтүмдөр | Сатып алуучу жана сатуучу баштаган бүтүм басымынын тең салмаксыздыгы |
| OBIB | Күтүп турган лимиттик буйрутмалар | Bid жана ask тарабындагы котировка тереңдигинин тең салмаксыздыгы |
Бул айырма маанилүү. OFIB рыноктун жаңы эле эмне кылганын, OBIB болсо бүтүм аткарылганга чейин буйрутма китебинде күтүп турган ликвиддүүлүк түзүмүн чагылдырат.
Колдонулган маалымат
Изилдөө Electronic Broking Services платформасынын жогорку жыштыктагы маалыматтарын колдонот. Маалымат топтому:
- миллисекунд убакыт белгиси бар tick маалыматтарын,
- алгачкы он bid жана ask деңгээлин,
- бүтүм бааларын,
- бүтүм өлчөмдөрүн,
- жана бүтүм багытын
камтыйт.
| Мезгил | Дата | Рынок режими |
|---|---|---|
| Биринчи үлгү | Январь–Май 2020 | COVID-19 кризистик мезгили |
| Экинчи үлгү | Август–Декабрь 2023 | Салыштырмалуу туруктуу post-crisis мезгили |
Дем алыш күндөрү жана New Year's Day, Good Friday жана Christmas Day соода активдүүлүгү төмөн болгондуктан чыгарылып салынган.
Негизги талдоо EUR/USD жана USD/HKD боюнча жүргүзүлөт. Булак кошумча түрдө USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD жана USD/CHF боюнча да талдоо жүргүзүлгөнүн билдирет; бирок бул алты жуптун кеңири натыйжа таблицалары макалада берилген эмес жана жыйынтыктар суроо-талап боюнча берилиши мүмкүн экени айтылат.
Бир Мүнөттүк Кирешелер Нормалдуу Бөлүштүрүлөбү?
Жок. Эки жупта тең жана эки мезгилде тең return distributions нормалдуу бөлүштүрүүдөн күчтүү четтейт. Jarque–Bera тести бардык катарларда \(p<0{,}001\) менен нормалдуу бөлүштүрүүнү четке кагат. Ljung–Box тести да кыска мөөнөттүү автокорреляция үчүн бардык катарларда \(p<0{,}001\) берет.
| Жуп / Мезгил | 1 мүн байкоо | Кыйшыктык | Kurtosis |
|---|---|---|---|
| EUR/USD – COVID-19 | 152.640 | 0,8071 | 49,2699 |
| USD/HKD – COVID-19 | 152.640 | −0,1459 | 4866,7485 |
| EUR/USD – Post-crisis | 155.520 | 0,3342 | 85,3620 |
| USD/HKD – Post-crisis | 155.520 | −3,0059 | 1829,5934 |
Айрыкча USD/HKDнин өтө жогорку kurtosis маанилери бир мүнөттүк кирешелер сейрек кездешкен, бирок өтө чоң четтөөлөрдү камтырын көрсөтөт. Бул non-normal түзүм изилдөөнүн классикалык нормалдуу-бөлүштүрүү божомолуна негизделген тесттердин ордуна stationary bootstrap колдонгон SPA тестин тандоосунун маанилүү себептеринин бири болуп саналат.
Буйрутма Агымы Кийинки Мүнөттүн Кирешесин Божомолдой Алабы?
Булактын регрессиялары OFIB да, OBIB да кийинки бир мүнөттүк кирешени статистикалык жактан маанилүү түрдө божомолдой турганын көрсөтөт.
Негизги регрессия:
\[ r_{i,t} = \beta^i_1r_{i,t-1} + \beta^i_2X_{i,t-1} + \varepsilon_{i,t} \]
түрүндө берилет.
Бул жерде \(X_{i,t-1}\) — OFIB же OBIB. \(\beta_2\) оң болгондо, булактын белги аныктамасына ылайык оң imbalance кийинки оң киреше менен, терс imbalance болсо кийинки терс киреше менен байланыштуу.
| Мезгил | Жуп | OFIB коэффициенти | OBIB коэффициенти | Adj. R² аралыгы |
|---|---|---|---|---|
| COVID-19 | EUR/USD | 0,0523*** | 0,4016*** | 0,0007–0,0017 |
| COVID-19 | USD/HKD | 0,0498*** | 0,0041*** | 0,0315–0,0372 |
| Post-crisis | EUR/USD | 0,0186*** | 0,1517*** | 0,0002–0,0005 |
| Post-crisis | USD/HKD | 0,0462*** | 0,0192*** | 0,0010–0,0018 |
Үч жылдыз булакта %1 маанилүүлүк деңгээлин билдирет.
Бул жерде эки башка түшүнүк бөлүнүшү керек. Коэффициенттин жогорку t-статистикага ээ болушу статистикалык божомолдоочулукту көрсөтөт; бирок айрыкча EUR/USDде өтө төмөн \(R^2\) маанилери сигнал жалпы киреше өзгөрүүсүнүн чакан бөлүгүн гана түшүндүрөрүн көрсөтөт. HFTде өтө кичине божомол артыкчылыктарын да теориялык жактан колдонууга болот; бирок бул артыкчылыктын экономикалык баасы транзакциялык чыгымдар менен салыштырылышы керек.
3.421 Техникалык Соода Эрежеси Кантип Түзүлөт?
Изилдөө баа-негизиндеги үч эреже үй-бүлөсүн колдонот.
| Эреже үй-бүлөсү | Негизги логика | Жалпы вариант |
|---|---|---|
| Filter | Баанын акыркы жогорку/төмөнкү деңгээлден белгилүү пайызга жылышына жараша сигнал | 521 |
| Moving Average | Баа же кыска MA менен узун MA кесилишине жараша сигнал | 2.160 |
| Trading-Range Breakout | Мурунку rolling maximum/minimum бузулушуна жараша сигнал | 740 |
| Жалпы | — | 3.421 |
Мынчалык чоң стратегиялар ааламын колдонуу data-snooping көйгөйүн борбордук маселеге айлантат. Миңдеген моделдин арасынан өткөндө эң жакшы натыйжа көрсөткөн стратегияны гана тандоо, чыныгы alpha жок болсо да кокусунан жакшы көрүнгөн натыйжаларды жаратышы мүмкүн.
Симметриялык жана Асимметриялык Гибриддик Эрежелердин Айырмасы Эмне?
Симметриялык эреже позицияны ачууда да, жабууда да баа-негизиндеги сигнал менен OFIB/OBIB сигналынын бир багытта болушун талап кылат.
Мисалы, сатып алуу үчүн:
\[ S^{PB}=\mathrm{Buy} \quad \text{ve} \quad \beta_2X_{t-1}>0 \]
шарттары бирге аткарылышы керек.
Бул түзүм false signal санын азайтышы мүмкүн; бирок эки сигналдын бирге бурулушун күтүү чыгууну кечиктириши мүмкүн.
Асимметриялык эреже болсо кирүү жана чыгуу тобокелдигин ар башка баалайт. Жаңы позиция ачуу жаңы тобокелдик жараткандыктан эки сигнал тең бир багытта болушу керек. Учурдагы позицияны жабуу болсо тобокелдикти азайтуу аракети; ошондуктан сигналдардын бирөөсүнүн гана тескери бурулушу чыгууну иштете алат.
Бул логика:
Кирүү = күчтүү ырастоо
Чыгуу = тез тобокелдик реакциясы
түрүндө жыйынтыкталышы мүмкүн.
Булак буйрутма агымы жана ликвиддүүлүк маалыматы жогорку жыштыкта кыска мөөнөттүү болушу мүмкүн болгондуктан, бул асимметриялык чыгуу механизмин өзгөчө текшерет.
Транзакциялык Чыгымсыз Гибриддик Эрежелер Канча Ийгиликтүү?
Транзакциялык чыгым кошулганга чейин гибриддик эрежелер жалпысынан баа-негизиндеги эрежелерге караганда күчтүүрөөк көрүнөт.
COVID-19 мезгилинде EUR/USD үчүн бааны гана колдонгон эң жакшы стратегиянын consistent SPA p-мааниси 0,974; башкача айтканда, data-snooping түзөтүүсүнөн кийин маанилүү эмес.
Ал эми EUR/USDнин OBIB негизиндеги гибриддик стратегиялары симметриялык жана асимметриялык түзүмдөрдүн экөөндө тең consistent SPA p-мааниси 0 берет.
| Мезгил / Жуп | Стратегия | Бүтүм | Орточо киреше | Break-even чыгым | Consistent SPA p |
|---|---|---|---|---|---|
| COVID / EUR/USD | Баа-негизиндеги | 25.287 | 0,0072 bps | 0,0216 bps | 0,974 |
| COVID / EUR/USD | Симметриялык OBIB гибриди | 20.292 | 0,0176 bps | 0,0611 bps | 0 |
| COVID / EUR/USD | Асимметриялык OBIB гибриди | 18.879 | 0,0260 bps | 0,1052 bps | 0 |
| Post-crisis / EUR/USD | Баа-негизиндеги | 8.786 | 0,0053 bps | 0,0470 bps | 0,858 |
| Post-crisis / EUR/USD | Симметриялык OBIB гибриди | 19.053 | 0,0131 bps | 0,0534 bps | 0 |
| Post-crisis / EUR/USD | Асимметриялык OBIB гибриди | 18.152 | 0,0168 bps | 0,0720 bps | 0 |
EUR/USD натыйжаларында асимметриялык OBIB ыкмасы өзгөчө маанилүү. COVID мезгилинде симметриялык OBIB стратегиясы 20.292 round-trip бүтүм жасаса, асимметриялык стратегия 18.879 бүтүм жасаган; ага карабастан асимметриялык стратегиянын орточо кирешеси жана break-even транзакциялык чыгымы жогору болгон.
Демек, жакшыраак натыйжа жөн гана көбүрөөк бүтүм жасоодон келип чыкпайт.
Break-Even Транзакциялык Чыгым Эмнени Билдирет?
Break-even transaction cost — стратегиянын эсептелген excess return-үн нөлгө түшүрө турган бир тараптуу транзакциялык чыгым.
Мисалы, COVID-19 EUR/USD асимметриялык OBIB стратегиясындагы:
\[ 0{,}1052\ \mathrm{bps} \]
мааниси бир тараптуу чыгым ушул деңгээлге жеткенде эсептелген pre-cost артыкчылык түгөнөрүн билдирет.
Бул маани болжол менен:
\[ 0{,}1052\ \mathrm{bps} = 0{,}001052\% \]
сыяктуу өтө кичине баа кыймылына туура келет.
Булак data-snooping түзөтүүсүнөн кийин маанилүү бойдон калган стратегиялардын арасындагы эң жогорку бир тараптуу break-even мааниси 0,1052 bps экенин жана мурдагы FX адабиятынан келтирилген 3–5 bps транзакциялык чыгым баалоолорунан кыйла төмөн экенин баса белгилейт.
Бул салыштыруу изилдөөнүн экономикалык жыйынтыгын түшүндүрөт: сигнал статистикалык жактан чыныгы болушу мүмкүн, бирок экономикалык маржа транзакциялык чыгымга туруштук бере албагандай өтө кичине.
USD/HKD натыйжалары
USD/HKDде COVID мезгилинде баа-негизиндеги эң жакшы эреже да data-snooping түзөтүүсүнөн кийин маанилүү. Бул EUR/USDден айырмаланат.
COVID мезгилинде:
| Стратегия | Орточо киреше | Break-even чыгым | Consistent SPA p |
|---|---|---|---|
| Баа-негизиндеги | 0,0023 bps | 0,0129 bps | 0 |
| Симметриялык OFIB | 0,0023 bps | 0,0231 bps | 0 |
| Симметриялык OBIB | 0,0023 bps | 0,0798 bps | 0 |
| Асимметриялык OFIB | 0,0024 bps | 0,0325 bps | 0 |
| Асимметриялык OBIB | 0,0024 bps | 0,0175 bps | 0 |
Post-crisis мезгилинде болсо натыйжалар аралаш. Симметриялык OFIB эрежеси consistent \(p=0\), асимметриялык OFIB \(p=0,044\) жана асимметриялык OBIB \(p=0\) берет. Симметриялык OBIB эрежесинин consistent p-мааниси болсо 0,052.
Бул акыркы маани классикалык %5 чегинен бир аз жогору. Макаланын тексти бардык USD/HKD гибриддери эки мезгилде тең маанилүү деп айтса да, 3-таблицадагы post-crisis симметриялык OBIB мааниси бул билдирүүнү %5 деңгээлде толук колдобойт.
OBIB, OFIBге Караганда Пайдалуураак Көрүнөбү?
Негизги EUR/USD натыйжаларында OBIB негизиндеги стратегиялар OFIB негизиндеги стратегияларга караганда күчтүүрөөк. EUR/USD үчүн OFIB гибриддери data-snooping түзөтүүсүнөн кийин ар бир шартта маанилүү болбой турганда, OBIB гибриддери эки мезгилде тең маанилүү натыйжа берет.
Булак ошондой эле кошумча алты валюта жубун камтыган robustness талдоосунда OBIB негизиндеги гибриддик эрежелер OFIB негизиндеги эрежелерге караганда көбүрөөк валюта жубунда маанилүү excess return түзөрүн билдирет.
Ошол эле учурда, кошумча алты жуптун кеңири таблицалары PDFте берилбегендиктен, бул натыйжалардын көлөмүн, кайсы конкреттүү эрежелерге негизделгенин жана бүтүм санын булак текстинен кайра эсептеп чыгууга мүмкүн эмес.
Транзакциялык Чыгым Кошулганда Эмне Болот?
Стратегиялардын экономикалык колдонууга жарамдуулугун аныктаган негизги тест — ушул.
Чыгымга чейинки киреше:
\[ r_{i,k,t} = (\ln P_{i,t}-\ln P_{i,t-1}) D_{i,k,t-1} \]
түрүндө эсептелет.
Бул жерде \(P\) mid-quote, ал эми \(D\) учурдагы long же short позиция.
Транзакциялык чыгым кошулганда execution баасы mid-quote ордуна half-spread менен жөндөлөт:
\[ r^{TC}_{i,k,t} = \left[ \ln(P_{i,t}+hs_{i,t}S_{i,k,t}) - \ln(P_{i,t-1}+hs_{i,t-1}S_{i,k,t-1}) \right] D_{i,k,t-1}. \]
\(hs\) half-spread, \(S=+1\) сатып алуу жана \(S=-1\) сатуу сигналы. Ошентип сатып алуу болжол менен ask тарабында, сатуу болсо bid тарабында аткарылат.
Транзакциялык Чыгымдар Гибриддик Стратегиялардын Пайдасын Жок Кылабы?
Булактын натыйжалары боюнча — ооба. Bid-ask spread транзакциялык чыгым катары кошулганда эч бир баа-негизиндеги же гибриддик стратегия Hansen SPA тестинин data-snooping түзөтүүсүнөн кийин нөл-киреше benchmark-ын маанилүү деңгээлде ашып өтө албайт.
Бул натыйжа:
EUR/USD жана USD/HKD
үчүн да,
COVID-19 жана post-crisis
үлгүлөрүндө да жарактуу.
4-таблицада айрым “эң жакшы” стратегиялардын үлгүдөгү орточо кирешелери дагы деле оң көрүнөт. Бирок consistent SPA p-маанилери болжол менен 0,868–1,000 аралыгында. Ошондуктан оң sample mean миңдеген талапкер стратегиялардын арасындагы тандоо калыстыгынын бузулушу түзөтүлгөндөн кийин ишенимдүү excess profitability далили болуп саналбайт.
Бул айырма изилдөөнүн эң маанилүү жыйынтыктарынын бири:
Божомолдоочулук ≠ экономикалык кирешелүүлүк.
Hansen SPA Тести Эмне Үчүн Колдонулат?
Изилдөөдө 3.421 баа-негизиндеги эреже жана алардан алынган көптөгөн гибриддик варианттар сыналат. Мындай чоң strategy universe ичинде өткөндөгү эң жакшы натыйжага гана кароо олуттуу data-snooping тобокелдигин жаратат.
SPA тестинин нөлдүк гипотезасы:
\[ H_0: \max_{k=1,\ldots,M}d_k\leq0 \]
түрүндө.
\(d_k\) — \(k\) номурлуу стратегиянын benchmark-ка салыштырмалуу күтүлгөн excess return-ү.
Тест статистикасы:
\[ V= \max \left( \max_{k=1,\ldots,M} \frac{\sqrt{T}\,\bar d_k}{\sigma_k}, 0 \right) \]
түзүмүндө.
Изилдөө Politis–Romano stationary bootstrap ыкмасын колдонот,
\[ q=0{,}1 \]
тандайт жана 500 bootstrap кайталоосун аткарат. Геометриялык block-length түзүмүндө күтүлгөн блок узундугу:
\[ \frac{1}{q}=10 \]
байкоо.
Nominal p-маани эң жакшы эрежени гана эске алат, consistent p-маани болсо бүт strategy universe-ди эске алат. Verianla көз карашынан экономикалык жыйынтыкты баалоодо катуураак consistent p-маани борбордук өлчөм болуп саналат.
Таблицалардагы так “0” маанилери математикалык окуянын ыктымалдыгы чыныгы мааниде нөл дегендей чечмеленбеши керек; булар 500 bootstrap кайталоосунун жана колдонулган отчеттук форматтын сандык тактыгынын ичинде нөл деп билдирилген натыйжалар.
Асимметриялык Кирүү-Чыгуу Логикасы Эмне Үчүн Кызыктуу?
Булактын эң өзгөчө методдук салымдарынын бири — кирүү менен чыгуу бир эле көйгөй эмес экенин кабыл алуусу.
Жаңы позиция ачуу:
жаңы тобокелдик алуу
дегенди билдирет. Ошондуктан баа сигналы менен order-book/order-flow сигналы бир багытта болушу күтүлөт.
Учурдагы позицияны жабуу:
учурдагы тобокелдикти азайтуу
дегенди билдирет. Ошондуктан сигналдардын бири тескери бурулганда тезирээк чыгууга уруксат берилет.
EUR/USD натыйжаларында бул ыкманын айрыкча OBIB менен бириккенде симметриялык түзүмгө салыштырмалуу азыраак бүтүм менен жогорураак pre-cost натыйжа жаратышы, кирүү ырастоосу менен чыгуу ийкемдүүлүгү бир стратегиянын ичинде ар башка экономикалык ролдорду ойной аларын көрсөтөт.
Изилдөөнүн Ыкмасы жана Жыйынтыктары
Негизги ыкма агымы
EBS tick маалыматы → бир мүнөттүк mid-quote кирешеси → OFIB / OBIB → баа-негизиндеги 3.421 эреже → симметриялык/асимметриялык гибрид → бүтүм кирешеси → spread чыгымы → Hansen SPA тести
түрүндөгү чынжыр изилдөөнүн бүт эмпирикалык дизайнын жыйынтыктайт.
Негизги жыйынтык 1: Буйрутма китеби маалыматынын кыска мөөнөттүү божомол мааниси бар
OFIB жана OBIB коэффициенттери эки валюта жубунда жана эки үлгү мезгилинде тең оң жана %1 деңгээлинде маанилүү.
Бул лимиттик буйрутма китеби учурдагы рынок абалын гана сүрөттөбөстөн, кийинки бир мүнөттүк баа кыймылы менен да статистикалык байланышта экенин көрсөтөт.
Негизги жыйынтык 2: Гибриддик чыпкалоо pre-cost натыйжаларын жакшыртат
Айрыкча OBIB менен ырасталган техникалык сигналдар EUR/USDде салттуу баа-гана стратегияларына караганда күчтүүрөөк натыйжа берет.
COVID-19 мезгилиндеги асимметриялык OBIB стратегиясынын:
\[ 0{,}0260\ \mathrm{bps} \]
орточо кирешеси жана:
\[ 0{,}1052\ \mathrm{bps} \]
break-even чыгымы EUR/USD негизги үлгүсүндөгү эң көңүл бурарлык pre-cost натыйжа.
Негизги жыйынтык 3: Кризистик мезгил күчтүүрөөк сигнал мүмкүнчүлүктөрүн камтыйт
Булак жалпысынан COVID-19 мезгилиндеги hybrid-rule натыйжасын post-crisis мезгилине караганда күчтүүрөөк деп табат.
Бул жогорку волатилдүүлүк, order-flow тең салмаксыздыгы жана кыска мөөнөттүү баа кыймылдары кризис учурунда айкыныраак болушу мүмкүн экенине шайкеш келет; бирок изилдөө муну өзүнчө себептик механизм тести менен далилдебейт.
Негизги жыйынтык 4: Жакшыраак сигнал азыраак бүтүм менен да алынат
EUR/USD OBIB натыйжаларында асимметриялык эрежелер симметриялык эрежелерге караганда азыраак бүтүм жасаганы менен жогорураак break-even чыгым берет.
COVID мезгилинде:
\[ 20.292 \rightarrow 18.879 \]
бүтүмгө төмөндөө болуп, break-even чыгым:
\[ 0{,}0611 \rightarrow 0{,}1052\ \mathrm{bps} \]
деңгээлине жогорулайт.
Post-crisis мезгилинде да:
\[ 19.053 \rightarrow 18.152 \]
бүтүм өзгөрүшүнө каршы break-even чыгым:
\[ 0{,}0534 \rightarrow 0{,}0720\ \mathrm{bps} \]
болот.
Негизги жыйынтык 5: Экономикалык маржа транзакциялык чыгымдан төмөн калат
Бул изилдөө “буйрутма китеби маалыматынын эч кандай мааниси жок” деген жыйынтыкка келбейт.
Тескерисинче:
божомол мааниси бар → pre-cost стратегия жакшыртат → бирок экономикалык edge кичине → spread edge-ди жок кылат.
Бул чынжыр изилдөөнүн бардык жыйынтыктарынын эң туура жыйындысы болуп саналат.
Негизги жыйынтык 6: Data-snooping түзөтүүсү натыйжаларды чечмелөөнү өзгөртөт
Айрым стратегиялар nominal SPA p-маанилери боюнча маанилүү көрүнгөнү менен consistent SPA түзөтүүсүнөн кийин маанилүүлүгүн жоготот.
Мисалы, COVID EUR/USD баа-негизиндеги эрежесинде nominal p-маани 0,040 болсо, consistent p-маани 0,974.
Бул айырма өтө чоң strategy universe ичинен “эң жакшы” эрежени тандоо канчалык адаштыруучу болорун конкреттүү көрсөтөт.
Бул Изилдөөдөгү “Жогорку Жыштык” Эмнени Билдирет?
Булак маалыматтары миллисекунд тактыгында болгону менен, соода сигналдары бир мүнөттүк жыштыкта түзүлөт.
Демек, изилдөө:
бир мүнөттүк жогорку жыштыктагы техникалык FX соода стратегияларын
изилдейт.
Изилдөө түздөн-түз:
микросекунд co-location, FPGA execution, exchange queue latency, nanosecond order routing же ultra-low-latency market making benchmark эмес.
Бул айырма натыйжаларды башка HFT түрлөрүнө жалпылоо үчүн маанилүү.
Булак ичиндеги параметр дал келбестиги
Filter-rule аныктамасында \(e\) — rolling high/low эсептөөсүндө колдонулган мурунку терезенин узундугу. Ыкма эскертүүсүндө уруксат берилген маанилер:
\[ e\in\{1,2,3,4,5,10,15,25\} \]
деп тизмектелген.
Бирок 3-таблицада EUR/USD үчүн эң жакшы OBIB негизиндеги айрым эрежелер:
\[ e=20 \]
менен билдирилген.
Булак бул жазуу катасыбы, параметр тизмесиндеги жетишпестикпи же эксперимент кодунда чындап колдонулган кошумча маани экенин түшүндүрбөйт. Ошондуктан Verianla тексти \(e=20\) маанисин оңдобойт.
Булактын кошумча алты валюта жубу боюнча жыйынтыгы
Макала негизги талдоого кошумча USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD жана USD/CHF боюнча ушул эле ыкма кайталанганын билдирет.
Булакка ылайык транзакциялык чыгымга чейин гибриддик эрежелер GBP/USD жана USD/CADдан башка кошумча жуптарда эки мезгилде тең data-snooping түзөтүүсүнөн кийин маанилүү excess return берет; бирок бул кирешелердин көбү транзакциялык чыгымдар кошулганда жоголот.
Бул жыйынтыктар PDFте кеңири таблица түрүндө берилбегендиктен, авторлордун robustness билдирүүсү катары гана бааланууга тийиш.
Изилдөө колдогон жыйынтыктар
- EUR/USD жана USD/HKDде OFIB жана OBIB кийинки бир мүнөттүк кирешелер менен статистикалык жактан маанилүү байланышта.
- Буйрутма китеби маалыматын баа-негизиндеги техникалык эрежелерге кошуу транзакциялык чыгымга чейинки натыйжаны жакшыртышы мүмкүн.
- OBIB негизиндеги стратегиялар негизги үлгүдө OFIB негизиндеги стратегияларга караганда күчтүүрөөк натыйжа көрсөтөт.
- Асимметриялык кирүү-чыгуу түзүмү айрым учурларда азыраак бүтүм менен жогорураак pre-cost натыйжа жаратат.
- COVID-19 кризистик мезгилинде гибриддик сигналдар жалпысынан күчтүүрөөк көрүнөт.
- Data-snooping түзөтүүсү nominal p-маанилер боюнча гана маанилүү көрүнгөн көптөгөн стратегияларды четтетет.
- Bid-ask spread транзакциялык чыгым катары кошулганда эч бир негизги стратегия consistent SPA тестинде маанилүү кирешелүүлүк көрсөтпөйт.
- Статистикалык божомол күчү экономикалык колдонууга жарамдуулук үчүн жетиштүү эмес.
Изилдөө колдобогон жыйынтыктар
- OFIB же OBIB сигналы өз алдынча кепилденген FX пайдасын берет деп айтууга болбойт.
- Гибриддик эрежелер транзакциялык чыгымдан кийин кирешелүү эмес.
- Асимметриялык стратегия бардык жуптарда же бардык рынок режимдеринде артык экендиги далилденген эмес.
- Бир мүнөттүк жыйынтыктарды микро/наносекунд деңгээлиндеги бардык HFT стратегияларына түз жалпылоого болбойт.
- Изилдөө market impactты кеңири endogenous execution модели менен баалабайт.
- Буйрутма өлчөмдөрү баага же лимиттик буйрутма китебине таасир бербегидей кичине деп болжолдонгон.
- Limit буйрутма менен execution post-cost кирешелүүлүктү жакшыртары көрсөтүлгөн эмес; бул изилдөө келечекте карашы керек болгон ачык суроо катары калтырылган.
- Кошумча алты жуп үчүн толук натыйжа таблицалары PDFте жок болгондуктан, тексттик robustness билдирүүсүн өз алдынча кеңири текшерүү мүмкүн эмес.
Илимий чектөөлөр
Биринчи чектөө: Каралган булак peer reviewдан өтпөгөн preprint болуп саналат.
Экинчи чектөө: Негизги соода стратегиялары бир мүнөттүк болгондуктан, натыйжалар ultra-low-latency HFTнин бардык execution механикасын чагылдырбайт.
Үчүнчү чектөө: Стратегиялар order size бааны же лимиттик буйрутма китебин өзгөртпөй тургандай кичине деп болжолдойт. Чоң позицияларда market impact натыйжаны өзгөртүшү мүмкүн.
Төртүнчү чектөө: Транзакциялык чыгым негизинен bid-ask spread аркылуу моделденет. Чыныгы соода системаларында кошумча комиссия, latency, queue position, partial fill жана market impact сыяктуу чыгымдар болушу мүмкүн.
Бешинчи чектөө: Чыгымдан кийинки натыйжалардын маанисиз болуп калышы signal improvementтын экономикалык көлөмү өтө кичине экенин көрсөтөт.
Алтынчы чектөө: Filter-rule параметр тизмеси менен 3-таблицадагы \(e=20\) мааниси толук дал келбейт.
Жетинчи чектөө: Post-crisis USD/HKD симметриялык OBIB consistent SPA p-мааниси 0,052 болсо да, текст бул жыйынтыкты маанилүү деп жалпылайт.
Сегизинчи чектөө: PDF менен учурдагы SSRN жазуусунда Hongyu Zhuнун аффилиациясы башкача көрүнөт.
Булак жана Ыкма Жөнүндө Эскертүү
Түпнуска аталыш: Hybrid High-Frequency Technical Trading with Order Book Information in FX Markets
Авторлор: Hongyu Zhu; Ryuichi Yamamoto.
Corresponding author: Ryuichi Yamamoto.
PDF аффилиациясы: Hongyu Zhu — Business School, University of Shanghai for Science and Technology, Shanghai, China; Ryuichi Yamamoto — School of Political Science and Economics, Waseda University, Tokyo, Japan.
SSRN metadata эскертүүсү: Учурдагы SSRN жазуусу Hongyu Zhuну Waseda University алдында көрсөтөт. Бул айырма булак версияларынын арасындагы аффилиация өзгөрүүсү же metadata жаңылануусу болушу мүмкүн; PDF маалыматы унчукпай өзгөртүлбөшү керек.
Платформа: SSRN.
SSRN ID: 7314737.
DOI: 10.2139/ssrn.7314737.
SSRNге жөнөтүлгөн дата: 20 Август 2026.
Жарыя түрү: Preprint.
Peer-review абалы: Булак peer reviewдан өтпөгөнүн ачык билдирет.
Лицензия: Расмий SSRN жазуусунун жеткиликтүү metadataсында белгилүү бир ачык лицензия түрү ырасталган эмес. Ошондуктан ачык кайра колдонууга уруксат бар деп болжолдонгон жок.
Маалымат булагы: Electronic Broking Services (EBS) жогорку жыштыктагы quote жана transaction маалыматтары.
Маалымат тактыгы: Миллисекунд деңгээлиндеги tick-by-tick маалымат.
Буйрутма китеби: Эң жакшы он bid жана ask деңгээли.
Негизги валюта жуптары: EUR/USD жана USD/HKD.
COVID-19 үлгүсү: Январь–Май 2020.
Post-crisis үлгүсү: Август–Декабрь 2023.
Кошумча robustness жуптары: USD/JPY, GBP/USD, USD/CNH, USD/CAD, AUD/USD жана USD/CHF; кеңири натыйжа таблицалары PDFте берилген эмес.
Баа-негизиндеги стратегиялар: Filter, Moving Average жана Trading-Range Breakout; жалпысынан 3.421 эреже.
Гибриддик көрсөткүчтөр: Order-flow imbalance жана order-book imbalance.
Гибриддик түзүмдөр: Симметриялык жана асимметриялык кирүү/чыгуу критерийлери.
Натыйжалуулук тести: Hansen Superior Predictive Ability тести.
Bootstrap: Stationary bootstrap; q=0,1; 500 кайталоо.
Benchmark: Негизги талдоодо нөл киреше; булак buy-and-hold benchmark менен да сапаттык жактан окшош натыйжа алынганын билдирет.
Негизги экономикалык жыйынтык: Лимиттик буйрутма китеби маалыматы pre-cost соода сигналдарын жакшыртканы менен, bid-ask spread кошулганда data-snooping-түзөтүлгөн статистикалык кирешелүүлүк жоголот.
Келечектеги изилдөө: Авторлор market order божомолунун ордуна limit-order execution колдонуу spread чыгымын азайтабы; ал эми анын ордуна non-execution жана picking-off тобокелдиктери натыйжаны кандай өзгөртөрүн ачык эмпирикалык суроо катары калтырат.
Пикир калтырыңыз
E-mail дарегиңиз жарыяланбайт. Милдеттүү талаалар * менен белгиленген